


Amérique du Nord Tendances et prévisions de l'industrie jusqu'à 2033 Secteur des chaudières industrielles, selon les méthodes de tubage (boilers de tubes d'incendie, chaudières de tubes d'eau), pression de vapeur (boilers à haute pression, chaudières à pression moyenne et chaudières à basse pression), utilisation de vapeur (boilers de procédés, chaudières de services publics et chaudières marines), type de combustible (boilers de chauffage au charbon, chaudières alimentées au pétrole, chaudières alimentées au gaz, chaudières à biomasse, etc.), type de produit (boiler à eau chaude condensée, chaudière à eau chaude condensée intégrée, chaudière à vapeur condensée intégrée, chaudière à vapeur à condensation fractionnée, chaudière à vapeur chauffée électrique, chaudières à eau chaude électrique, chaudières à eau chaude et autres), chaudières à chaleur (10-150 BHP, 151 -300 BHP et 301 - 600 BHP), industrie (industrie alimentaire, brasseries, blanchisseries et entreprise de nettoyage, construction, produits pharmaceutiques, automobile, pâtes et papiers, hôpitaux, agriculture, emballage et autres)
Quelle est la taille du marché et le taux de croissance des chaudières industrielles en Amérique du Nord
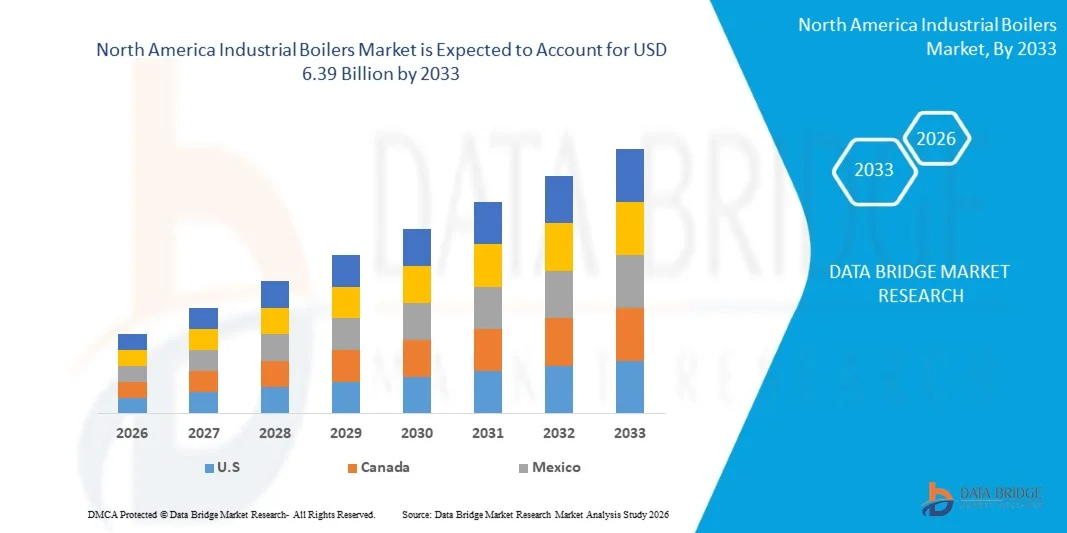
- Selon l'analyse de Data Bridge Market Research, le marché des chaudières industrielles en Amérique du Nord a été évalué à4,04 milliards de dollars en 2025et devrait atteindre6,39 milliards de dollars en 2033, croissance à unTCAC de 5,90 % de 2026 à 2033.
- Le marché connaît une croissance constante en raison de la demande croissante de systèmes de chauffage industriels économes en énergie, du remplacement de l'infrastructure des chaudières vieillissantes et de l'expansion des applications dans les secteurs des produits chimiques et pétrochimiques, des aliments et boissons, des pâtes et papiers et de la transformation des métaux.
- L'accent de plus en plus mis sur l'efficacité énergétique industrielle, les exigences plus strictes en matière d'émissions et la modernisation des installations de fabrication aux États-Unis, au Canada et au Mexique encourage les industries à adopter des technologies de pointe pour les chaudières. Les chaudières non condensées continuent de servir à des applications industrielles à haute température, tandis que l'électrification, les carburants plus propres et les systèmes intelligents de contrôle des chaudières créent des possibilités d'amélioration de l'efficacité opérationnelle et de réduction des émissions.
Taille du marché et prévisions
- Valeur du marché mondial (2025): 4,04 milliards de dollars
- Valeur marchande prévue (2033) : 6,39 milliards de dollars
- Prévisions CAGR (2026-2033): 5,90%
- Premier pays en 2025: États-Unis
- Pays en pleine croissance : Mexique
Quels sont les principaux débouchés du marché des chaudières industrielles en Amérique du Nord
- Les États-Unis dominaient le marché des chaudières industrielles en Amérique du Nord avec la plus grande part des revenus de 82 % en 2025, appuyés par des infrastructures industrielles établies, le remplacement continu des chaudières et la demande des industries chimiques, de la transformation des aliments et de la fabrication.
- Le Mexique devrait être le pays qui connaît la croissance la plus rapide avec un TCAC de 4,2 % entre 2026 et 2033, alimenté par l'expansion industrielle et la demande croissante de systèmes efficaces de production de vapeur.
- Le segment des chaudières à tubes d'incendie porteuses a dominé le marché avec une part de 47 % en 2025, en raison de leur rentabilité, de leur construction plus simple et de leur aptitude aux applications industrielles de vapeur de faible à moyenne capacité.
- Les chaudières à tubes d'eau sont le type de tubes qui connaît la croissance la plus rapide et qui devrait enregistrer un TCAC de 4,5 %, ce qui reflète l'augmentation de la demande pour la production de vapeur à haute pression et à forte capacité.
- Le segment des chaudières à moyenne pression a dominé la catégorie de pression de courant avec une part des revenus de 42 % en 2025, sous l'effet de sa large applicabilité dans les industries manufacturières et de transformation.
- Les chaudières de transformation représentaient 58 % de la part de marché en 2025, en raison de la forte demande de vapeur contrôlée dans tous les procédés de production industrielle.
- Le segment des chaudières à biomasse est la catégorie de type de combustible qui connaît la croissance la plus rapide, avec un TCAC de 8,4%, en raison de l'intérêt croissant de l'industrie pour les combustibles renouvelables et le chauffage à faible teneur en carbone.
Portée du rapport et segmentation du marché des chaudières industrielles en Amérique du Nord
|
Attributs |
Chaudières industrielles en Amérique du Nord Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
Outre les informations sur les scénarios du marché, tels que la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux acteurs, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, une production et une capacité géographiquement représentées par l'entreprise, des schémas de réseau des distributeurs et des partenaires, une analyse détaillée et actualisée des tendances des prix et une analyse du déficit de la chaîne d'approvisionnement et de la demande. |
Quelle est la tendance clé du marché des chaudières industrielles en Amérique du Nord
- Les installations industrielles de toute l'Amérique du Nord adoptent de plus en plus des systèmes de chaudières à haut rendement et à faible émission afin de réduire la consommation de carburant, les coûts d'exploitation et les émissions atmosphériques tout en maintenant une production fiable de vapeur.
- Par exemple, en novembre 2024, Vicinity Energy a commandé une chaudière électrique industrielle de 42 MW à son installation de Cambridge, au Massachusetts, permettant la production d'énergie thermique sans carbone et démontrant l'adoption croissante de la production de vapeur industrielle électrifiée en Amérique du Nord.
- Les systèmes avancés de contrôle de la combustion, de récupération de la chaleur, de condensation et de surveillance automatisée sont de plus en plus intégrés dans les systèmes de chaudières industrielles afin d'améliorer l'efficacité thermique et d'optimiser l'utilisation des combustibles.
- Les fabricants et les exploitants industriels étudient également les technologies de l'électrification, de la biomasse et des combustibles souples comme solutions de rechange aux chaudières classiques alimentées aux combustibles fossiles, en particulier lorsque les objectifs de réduction des émissions et de transition énergétique deviennent plus importants.
- Par exemple, en octobre 2024, le département américain de l'énergie a attribué à Kohlers Vikrell Electric Boiler & Microgrid System plus de 588 000 dollars pour la phase 1, pour l'installation de chaudières électriques à côté d'un réseau solaire de 21 MW et d'un système de batteries de 20,5 MW à son usine de fabrication en Arizona, avec des réductions de CO2 estimées à 7 865 tonnes métriques par an.
- Étant donné que les fabricants accordent la priorité à l'efficacité énergétique, à la réduction des émissions et à la fiabilité opérationnelle, l'adoption de technologies de pointe pour les chaudières devrait accélérer, en renforçant les systèmes à haut rendement et numériques en tant que composantes importantes de la production industrielle moderne de vapeur.
Quels sont les principaux moteurs du marché des chaudières industrielles en Amérique du Nord
- L'expansion de la fabrication, des produits chimiques, de la transformation des aliments, des pâtes et papiers et d'autres industries à forte intensité énergétique accroît la demande de systèmes de chauffage de la vapeur et des procédés industriels fiables partout en Amérique du Nord.
- Par exemple, en juin 2024, le Department of Energy des États-Unis a proposé de financer un projet visant à moderniser une chaudière à vapeur alimentée au gaz à Dow Chemical. Charleston, usine de fabrication de la Virginie occidentale, grâce à une technologie thermochimique de stockage de l'énergie, visant une production de vapeur de procédé plus efficace et démontrant des investissements continus dans la modernisation industrielle du système de vapeur.
- L'accent accru mis sur la réglementation du contrôle des particules, des oxydes d'azote, du dioxyde de soufre, du mercure, du chlorure d'hydrogène et du monoxyde de carbone encourage les installations industrielles à moderniser les chaudières et les systèmes connexes de contrôle des émissions.
- Par exemple, en octobre 2024, le département américain de l'énergie a attribué à Kohler plus de 588 000 dollars pour la phase 1 de son système de chaudières et de microréseaux électriques Vikrell, à Casa Grande, en Arizona, le système prévu devant réduire les émissions de CO2 lors du chauffage des procédés d'environ 7 865 tonnes métriques par an et remplacer l'utilisation de chaudières à gaz naturel par des chaudières électriques.
- Étant donné que la production industrielle exige une chaleur de procédé fiable et que les installations cherchent simultanément à accroître l'efficacité énergétique et le respect des émissions, les investissements dans des systèmes de chaudières industrielles modernes, efficaces et à faible émission devraient demeurer un important moteur du marché.
Quels sont les facteurs qui entravent la croissance du marché des chaudières industrielles en Amérique du Nord
- Les chaudières industrielles de pointe nécessitent d'importants investissements initiaux pour le remplacement des équipements, l'ingénierie, l'installation, les contrôles, les systèmes de combustion et les technologies de gestion des émissions, ce qui crée des obstacles financiers pour les petites installations.
- Par exemple, en avril 2024, le Department of Energy des États-Unis a fait remarquer que la rénovation de grands bâtiments existants avec des systèmes d'électrification de chaudières présente des défis plus grands que les nouvelles constructions, soulignant les coûts techniques et d'intégration associés au remplacement de l'infrastructure existante de chaudières à combustibles fossiles.
- Le défi économique est amplifié lorsque les installations doivent remplacer les chaudières existantes avant la fin de leur vie utile, car les exploitants doivent équilibrer les dépenses en capital et les économies de carburant et d'entretien à long terme.
- Par exemple, en octobre 2024, le Département américain de l'énergie a annoncé un montant de 5 millions de dollars pour cinq projets d'électrification industrielle, notant que l'intégration de nouvelles technologies de chauffage électrique dans des installations conçues autour de systèmes de chauffage conventionnels demeure un défi important.
- Les besoins en capital élevés, les longues périodes d'installation et la complexité de l'intégration de nouvelles chaudières à l'infrastructure de vapeur existante continuent de remettre en question les projets de remplacement, en particulier pour les petites installations industrielles et les opérations de fabrication à coûts sensibles.
Comment le marché des chaudières industrielles en Amérique du Nord est-il segmenté
Le marché des chaudières industrielles en Amérique du Nord est segmenté en fonction des méthodes de tubes, de la pression de vapeur, de l'utilisation de la vapeur, du type de combustible, du type de produit, de la puissance des chaudières et de l'industrie.
- Par les méthodes de tubing
Sur la base des méthodes de tubes, le marché des chaudières industrielles en Amérique du Nord est segmenté en chaudières à tubes d'incendie et à tubes d'eau. Le segment des chaudières à tubes d'incendie porteuses domine le marché avec une part de 47 % en 2025, en raison de leur rentabilité, de leur construction plus simple et de leur aptitude à des applications industrielles de vapeur de faible ou moyenne capacité. Ces chaudières sont largement utilisées dans la transformation des aliments, les soins de santé, les emballages, les blanchisseries et les petites installations de fabrication. Leurs exigences relativement simples de fonctionnement et d'entretien les rendent attrayants pour les installations industrielles à la recherche d'une production de vapeur fiable. Les systèmes de tubes d'incendie peuvent également être installés en tant qu'unités emballées, réduisant ainsi la complexité de l'installation et les temps d'arrêt. Leur capacité à supporter des besoins modérés en vapeur les rend adaptés à un large éventail d'opérations industrielles.
Le segment des chaudières à tubes d'eau devrait enregistrer la croissance la plus rapide à un TCAC de 4,5 % au cours de la période de prévision, en raison de l'augmentation de la demande de production de vapeur à haute pression et à grande capacité. Ces chaudières circulent de l'eau à travers des tubes exposés aux gaz de combustion chauds, leur permettant de fonctionner efficacement dans des conditions industrielles exigeantes. Ils conviennent particulièrement aux grandes usines de fabrication, aux installations chimiques, aux opérations de pâtes et papiers et à d'autres applications à forte intensité énergétique. Les systèmes de tubes d'eau peuvent fournir une plus grande production de vapeur et soutenir des technologies de combustion et de réduction des émissions de pointe. La modernisation croissante des installations industrielles encourage le remplacement des systèmes conventionnels par des chaudières à plus haut rendement. Leur adéquation aux charges de vapeur exigeantes renforce encore l'adoption parmi les grands utilisateurs industriels.
- Par pression de vapeur
Sur la base de la pression de vapeur, le marché nord-américain des chaudières industrielles est segmenté en chaudières à haute pression, chaudières à moyenne pression et chaudières à basse pression. Le segment des chaudières à moyenne pression a dominé le marché avec une part de 42 % en 2025, soutenue par sa large applicabilité dans les industries manufacturières et de transformation. Ces chaudières assurent une pression de vapeur suffisante pour la transformation des aliments, la production pharmaceutique, la fabrication automobile, l'emballage et le chauffage industriel général. Leurs caractéristiques d'exploitation permettent aux installations d'équilibrer les besoins en vapeur avec le rendement énergétique et les coûts d'exploitation. Les systèmes à pression moyenne sont également compatibles avec une large gamme de réseaux industriels de distribution de vapeur. Leur polyvalence les rend adaptés aux installations qui ne nécessitent pas la pression extrêmement élevée associée aux applications industrielles lourdes spécialisées.
Le segment des chaudières à haute pression devrait enregistrer la croissance la plus rapide à un TCAC de 4,5 % au cours de la période de prévision, en raison de l'augmentation des besoins en vapeur de procédé à haute température et en opérations industrielles à grande échelle. Les chaudières à haute pression sont capables de supporter des processus thermiques exigeants tout en fournissant une production de vapeur importante. Ils sont particulièrement adaptés à la transformation chimique, aux pâtes et papiers, à la fabrication automobile et à d'autres applications à forte intensité énergétique. L'automatisation industrielle croissante et l'optimisation des processus encouragent l'adoption de chaudières capables de maintenir une pression stable sous des charges variables. Les systèmes modernes à haute pression peuvent également intégrer des systèmes de combustion avancés et des technologies de récupération de la chaleur. Les opérateurs industriels remplacent de plus en plus les équipements vieillissants par des systèmes offrant une efficacité et une fiabilité opérationnelles améliorées.
- Par utilisation de vapeur
Sur la base de l'utilisation de la vapeur, le marché des chaudières industrielles en Amérique du Nord est segmenté en chaudières de procédé, chaudières de services publics et chaudières marines. Le segment des chaudières de procédé a dominé le marché avec une part de 58 % en 2025, en raison de la forte demande de vapeur contrôlée dans tous les procédés de production industrielle. Les chaudières de procédé sont largement utilisées pour le chauffage, le séchage, la stérilisation, la cuisson, le traitement chimique et d'autres activités de fabrication. Les industries de la transformation des aliments, des produits pharmaceutiques, des pâtes et papiers et des produits chimiques représentent des utilisateurs importants de vapeur de procédé. Ces systèmes fournissent une énergie thermique fiable nécessaire pour des opérations industrielles continues et contrôlées. Leur capacité à fournir une qualité de vapeur constante soutient l'efficacité de production et la qualité du produit.
Le segment des chaudières utilitaires devrait enregistrer la croissance la plus rapide à un TCAC de 4,8 % au cours de la période de prévision, appuyé par la demande croissante de production centralisée de vapeur et de systèmes énergétiques industriels intégrés. Les chaudières utilitaires sont utilisées lorsque les installations nécessitent une énergie thermique importante et continue pour de multiples opérations. Leur intégration avec les systèmes combinés de chaleur et d'électricité peut améliorer l'utilisation globale de l'énergie et réduire les pertes. Les installations industrielles évaluent de plus en plus les systèmes à vapeur centralisés dans le cadre de programmes plus vastes de modernisation de l'efficacité énergétique. Les progrès dans les contrôles de combustion, la récupération de la chaleur et les technologies de gestion des émissions améliorent la performance des systèmes de chaudières utilitaires. Les investissements croissants dans les grandes installations manufacturières créent des besoins supplémentaires pour la production de vapeur d'électricité fiable.
- Par type de carburant
Selon le type de combustible, le marché des chaudières industrielles en Amérique du Nord est segmenté en chaudières au charbon, chaudières au pétrole, chaudières au gaz, chaudières à biomasse, etc. Le segment des chaudières alimentées au gaz a dominé le marché avec une part de 56,5 % en 2025, soutenue par une large disponibilité de gaz naturel, des infrastructures de distribution établies et des émissions relativement inférieures à celles des systèmes classiques alimentés au charbon. Les chaudières à gaz naturel sont largement utilisées dans les installations de transformation des aliments, de fabrication, de pharmacie, d'automobile et de chimie. Ils fournissent une production de vapeur fiable et peuvent répondre efficacement aux exigences changeantes en matière de charge industrielle. Les systèmes modernes au gaz intègrent de plus en plus des brûleurs de pointe et des commandes de combustion automatisées pour améliorer l'efficacité. Leur compatibilité avec les infrastructures énergétiques industrielles existantes permet également de soutenir des projets de remplacement et de modernisation.
Le segment des chaudières à biomasse devrait enregistrer la croissance la plus rapide à un TCAC de 8,4% au cours de la période de prévision, en raison de l'intérêt croissant de l'industrie pour les combustibles renouvelables et le chauffage à faible teneur en carbone. Les chaudières à biomasse peuvent utiliser des résidus de bois, des déchets agricoles et d'autres matières organiques renouvelables comme sources de combustible. Leur adoption est particulièrement pertinente pour les industries qui produisent des résidus de biomasse dans leurs propres processus de production. Les industries des pâtes et papiers, de l'agriculture, de la transformation des aliments et du bois offrent des applications favorables aux systèmes alimentés à la biomasse. Les initiatives croissantes de décarbonisation encouragent les exploitants industriels à évaluer les solutions de remplacement renouvelables des combustibles fossiles classiques. Les améliorations apportées aux technologies de combustion, de manutention des combustibles et de réduction des émissions augmentent le caractère pratique des systèmes de biomasse.
- Par type de produit
Sur la base du type de produit, le marché nord-américain des chaudières industrielles est segmenté en chaudières à eau chaude à condensation, chaudières à eau chaude à condensation intégrée, chaudières à vapeur à condensation intégrée, chaudières à vapeur à condensation fractionnée, chaudières à vapeur chauffées électriques, chaudières à eau chaude électriques, etc. Le segment des chaudières à eau chaude à condensation a dominé le marché avec 31 % de parts en 2025, soutenues par une demande croissante de technologies de chauffage économes en énergie. Les chaudières à condensation récupèrent de la chaleur supplémentaire provenant des gaz d'échappement qui, autrement, seraient perdus par les fumées. Cette technologie peut améliorer l'utilisation du carburant et réduire les coûts d'exploitation dans des applications industrielles appropriées. La condensation des réseaux d'eau chaude est de plus en plus prise en compte dans les projets de modernisation des installations et de remplacement des chaudières. Leur configuration compacte et leur compatibilité avec les contrôles avancés soutiennent l'adoption.
Le segment des chaudières à vapeur chauffées électriques devrait enregistrer la croissance la plus rapide à un TCAC de 6,0 % au cours de la période de prévision, en raison de l'augmentation de l'électrification industrielle et des efforts visant à réduire la combustion directe de combustibles fossiles. Les chaudières électriques à vapeur génèrent de l'énergie thermique sans émissions de combustion sur place, ce qui les rend adaptées aux installations qui appliquent des stratégies de chauffage à faible teneur en carbone. Ils peuvent également fournir une sortie de vapeur hautement contrôlable pour des applications nécessitant une gestion thermique précise. L'augmentation de la disponibilité d'électricité renouvelable améliore les avantages environnementaux potentiels du chauffage électrique. Leur configuration compacte peut être avantageuse pour les installations où l'espace et la flexibilité de l'installation sont des considérations importantes. Les programmes de décarbonisation industrielle encouragent les fabricants à évaluer les solutions de rechange électriques aux systèmes classiques alimentés au gaz.
- Par Chaudron Chevalpower
Sur la base de la puissance des chaudières, le marché des chaudières industrielles en Amérique du Nord est segmenté en 10–150 BHP, 151–300 BHP et 301–600 BHP. Le segment 10–150 BHP domine le marché avec 32 % de parts en 2025, en raison de son application généralisée dans les installations à vapeur modérée. Ces chaudières sont couramment utilisées dans la transformation des aliments, les produits pharmaceutiques, les blanchisseries, les établissements de soins de santé, les emballages et les petites entreprises manufacturières. Leur configuration relativement compacte facilite leur installation dans les installations industrielles existantes. La réduction des exigences en matière d'équipement et d'installation rend également cette gamme de capacités attrayante pour les petits et moyens exploitants. Les systèmes fournissent une vapeur adéquate pour le chauffage, le nettoyage, la stérilisation et certains procédés de fabrication.
Le segment 301-600 BHP devrait enregistrer la croissance la plus rapide à un TCAC de 4,8 % au cours de la période de prévision, en raison de la demande croissante de production de vapeur de haute capacité dans les grandes installations industrielles. Ces chaudières sont adaptées aux opérations nécessitant une production de vapeur importante et continue. Ils sont de plus en plus utilisés dans les grandes usines de fabrication, les usines de pâtes et papiers, les opérations pétrochimiques et d'autres industries à forte intensité énergétique. La modernisation industrielle encourage les opérateurs à remplacer les anciens systèmes à haute capacité par des équipements plus efficaces. Les contrôles de combustion avancés et les technologies de récupération de la chaleur peuvent améliorer encore la performance de ces systèmes de chaudières plus grands. L'expansion de la capacité de production industrielle crée une demande supplémentaire pour la production fiable de vapeur à haut rendement.
- Par industrie
Sur la base de l'industrie, le marché des chaudières industrielles en Amérique du Nord est segmenté dans l'industrie alimentaire, les brasseries, les laveries et les entreprises de nettoyage, la construction, les produits pharmaceutiques, l'automobile, les pâtes et papiers, les hôpitaux, l'agriculture, l'emballage, etc. Le segment de l'industrie alimentaire a dominé le marché avec une part de 24 % en 2025, soutenue par des exigences importantes pour la vapeur de procédé dans les opérations de cuisson, de chauffage, de stérilisation, de nettoyage et d'assainissement. Les installations de transformation des aliments ont besoin d'énergie thermique fiable pour maintenir la qualité de la production et satisfaire à des exigences strictes en matière d'hygiène. Les chaudières industrielles sont utilisées pour la transformation des produits laitiers, la transformation de la viande, la production de boulangerie, la fabrication de boissons et les opérations de préparation des aliments. La demande croissante d'aliments transformés et emballés favorise l'expansion et la modernisation des installations de production. Les systèmes de chaudières écoénergétiques peuvent également aider les fabricants d'aliments à gérer leurs dépenses d'exploitation et leurs émissions.
Le segment de la pâte et du papier devrait enregistrer la croissance la plus rapide à un TCAC de 5,3 % au cours de la période de prévision, en raison d'importantes exigences en matière de vapeur tout au long des opérations de transformation et de fabrication du papier. La vapeur est largement utilisée pour le séchage, le chauffage, l'évaporation et d'autres procédés à forte intensité énergétique dans les usines de papier. Les systèmes modernes de chaudières peuvent aider les installations à améliorer l'utilisation du carburant tout en répondant aux exigences de production continue à haute température. Le remplacement de l'infrastructure vieillissante de la vapeur crée une demande supplémentaire pour des technologies de chaudières industrielles efficaces. Les fabricants de pâtes et papiers évaluent également la biomasse et les combustibles dérivés des déchets pour améliorer la durabilité énergétique. L'intégration de contrôles avancés et de technologies de récupération de la chaleur améliore encore la performance des chaudières dans ces installations.
Quel pays détient la plus grande part du marché des chaudières industrielles en Amérique du Nord
- Les États-Unis dominent le marché des chaudières industrielles en Amérique du Nord avec la plus grande part des revenus (824 %) en 2025, appuyés par des infrastructures industrielles établies, le remplacement continu des chaudières et la demande des industries chimiques, de la transformation des aliments et de la fabrication.
- Le pays bénéficie également d'investissements substantiels dans les produits chimiques et pétrochimiques, la transformation des aliments,pâtes et papiers, et d'autres applications industrielles, ainsi que le remplacement croissant de l'infrastructure des chaudières vieillissantes. L'importance croissante accordée à l'efficacité énergétique, aux technologies à faible émission et à la modernisation des installations industrielles continue d'appuyer la position de chef de file des États-Unis sur le marché des chaudières industrielles en Amérique du Nord.
Aperçu du marché des chaudières industrielles au Canada
Le marché canadien des chaudières industrielles devrait connaître une croissance soutenue, en raison de l'augmentation des investissements dans la transformation des aliments, les pâtes et papiers, la fabrication de produits chimiques et d'autres activités industrielles. La demande croissante de systèmes efficaces de production de vapeur, le remplacement de l'infrastructure vieillissante des chaudières et l'adoption croissante de technologies plus propres et à base de biomasse favorisent l'expansion du marché régional. En outre, l'accent mis par le gouvernement sur la réduction des émissions industrielles, l'efficacité énergétique et les technologies durables encourage les fabricants à moderniser les systèmes de chaudières existants et à adopter des solutions avancées.
Aperçu du marché des chaudières industrielles au Mexique
Le marché mexicain des chaudières industrielles connaît une croissance rapide, en raison de l'expansion des activités manufacturières, de l'augmentation des investissements industriels et de la demande croissante de systèmes de production de vapeur fiables. Le développement croissant des installations industrielles et l'accroissement de l'activité dans toutes les industries manufacturières, de transformation des aliments, chimiques et autres industries à forte intensité énergétique stimulent considérablement la demande du marché. De plus, la modernisation de l'infrastructure industrielle existante, l'adoption croissante de technologies de chaudière éconergétiques et la nécessité d'un chauffage fiable des procédés font du Mexique l'un des marchés de chaudières industrielles les plus dynamiques d'Amérique du Nord.
Quelles sont les principales entreprises du marché des chaudières industrielles en Amérique du Nord
L'industrie des chaudières industrielles en Amérique du Nord est principalement dirigée par des entreprises bien établies, notamment :
- Babcock & Wilcox Enterprises, Inc. (États-Unis)
- La société Cleaver-Brooks, Inc. (États-Unis)
- Hurst Boiler and Welding Company, Inc. (États-Unis)
- Chaudières commerciales Burnham(États-Unis)
- Industrie Clayton(États-Unis)
- Fulton (États-Unis)
- Miura America Co., LTD. (États-Unis)
- Chaudière supérieure (États-Unis)
- Johnston Boiler Company (États-Unis)
- Systèmes de chaudières Rentech (États-Unis)
- Parker Boiler Co. (États-Unis)
- Vapor Power International, LLC (États-Unis)
- Mitsubishi Heavy Industries, Ltd (Japon)
- IHI Corporation (Japon)
- John Cockerill (Belgique)
- Thermax Limited (Inde)
- Sofinter S.p.A. (Italie)
- Doosan Enerbility Co., Ltd. (Corée du Sud)
- Bosch Industriekessel GmbH (Allemagne)
- GROUPE ATLANTIQUE (France)
Quels sont les derniers développements en Amérique du Nord Marché des chaudières industrielles
- En décembre 2025, Babcock & Wilcox Canada s'est vu attribuer un contrat de plus de 10 millions de dollars par Irving Pulp & Paper Limited pour installer du matériel de chaudière dans le cadre d'un projet de modernisation de 20 millions de dollars de l'usine de pâtes et papiers Irving à Saint John, au Nouveau-Brunswick. Le projet prévoit la mise à niveau d'une chaudière électrique Stirling fabriquée en B&W avec de l'équipement comprenant un surchauffeur, des parois d'eau du four inférieur, un système d'air surchauffé, un économiseur et un chauffe-air tubulaire. La mise à niveau est conçue pour permettre une hausse des températures des chaudières et soutenir une installation future de turbine à vapeur, renforçant ainsi l'efficacité et les capacités de production de vapeur de l'installation industrielle canadienne.
- En octobre 2024, le département américain de l'énergie a attribué à Kohler Co. plus de 588 000 dollars pour commencer la phase 1 du projet de chaudières électriques et de microréseaux Vikrell dans son usine de fabrication à Casa Grande, en Arizona. Le projet prévoit d'installer des chaudières électriques ainsi qu'un réseau solaire et un système de stockage de l'énergie des batteries pour réduire les émissions associées aux chaudières à gaz naturel utilisées pour le chauffage industriel. Le développement démontre l'application croissante des systèmes de chaudière électrifiés et l'intégration des énergies renouvelables aux procédés thermiques industriels en Amérique du Nord.
- En juin 2024, le département américain de l'énergie a proposé un financement pour RedoxBlox afin de mettre au point et de tester sur le terrain une technologie de stockage de l'énergie thermochimique pour la production industrielle de vapeur à l'usine de fabrication de Dow Chemical, à Charleston, en Virginie-Occidentale. Le projet prévoit d'adapter une chaudière à vapeur au gaz existante à une technologie de stockage d'énergie thermochimique conçue pour améliorer l'efficacité de la production de vapeur pour le chauffage chimique. Le développement met en évidence l'intégration croissante du stockage de l'énergie et des technologies thermiques de pointe avec l'infrastructure industrielle existante des chaudières.
- En novembre 2022, Babcock & Wilcox a annoncé un contrat de plus de 24 millions de dollars pour la fourniture de deux chaudières industrielles, d'équipements auxiliaires et de technologies de pointe de réduction des émissions pour une raffinerie de pétrole en Amérique du Nord. B&W Thermal a été choisi pour concevoir et fournir les chaudières, les brûleurs, les économiseurs et l'équipement connexe, tandis que B&W Environmental fournirait des technologies de contrôle des émissions. Le projet reflète la poursuite des investissements dans des systèmes de production de vapeur industrielle et de gestion des émissions fiables dans le secteur nord-américain de l'affinage du pétrole.
- En janvier 2022, Babcock & Wilcox Renewable s'est vu attribuer un contrat de plus de 11 millions de dollars pour la conception, la fabrication, l'approvisionnement et l'installation d'équipement pour la mise à niveau d'une chaudière à biomasse au Canada. Le projet prévoit le remplacement des pièces sous pression des chaudières et l'amélioration des systèmes d'alimentation en bois et d'air, et Babcock & Wilcox Canada fournit des services d'installation. Le développement appuie la modernisation de l'infrastructure des chaudières industrielles alimentées à la biomasse et démontre un intérêt croissant pour la production de vapeur à partir de combustibles renouvelables dans les industries canadiennes des pâtes, papiers et produits forestiers.
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Table des matières
1 INTRODUCTION
1.1 OBJECTIFS DE L'ÉTUDE
1.2 DÉFINITION DU MARCHÉ
1.3 APERÇU DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD
1.4 MONNAIE ET TARIFS
1.5 LIMITATIONS
1.6 MARCHÉS COUVERTS
2 SEGMENTATION DU MARCHÉ
2.1 MARCHÉS COUVERTS
2.2 PORTÉE GÉOGRAPHIQUE
2,3 ANS CONSIDÉRÉS POUR L'ÉTUDE
2.4 MODÈLE DE VALIDATION DES DONNÉES DU TRÉPIED DBMR
2.5 ENTRETIENS PRIMAIRES AVEC DES LEADERS D'OPINION CLÉS
2.6 GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
2.7 ANALYSE DES PARTS DES FOURNISSEURS
2.8 MODÉLISATION MULTIVARIÉE
2.9 COURBE DE CHRONOLOGIE DES MÉTHODES DE TUBAGE
2.1 SOURCES SECONDAIRES
2.11 HYPOTHÈSES
3 RÉSUMÉ EXÉCUTIF
4 INFORMATIONS PREMIUM
5 APERÇU DU MARCHÉ
5.1 PILOTES
5.1.1 DEMANDE CROISSANTE DE CHAUDIÈRES INDUSTRIELLES À FAIBLES ÉMISSIONS
5.1.2 DEMANDE CROISSANTE DE SOLUTIONS DE CHAUDIÈRES AVANCÉES DE LA PART DES SECTEURS INDUSTRIELS VERTICAUX
5.1.3 DEMANDE CROISSANTE DE L'INDUSTRIE ALIMENTAIRE ET DES BOISSONS
5.1.4 ADOPTION RAPIDE DES CHAUDIÈRES INDUSTRIELLES DES PAYS ASIATIQUES
5.2 RETENUE
5.2.1 COÛT D'INVESTISSEMENT ÉLEVÉ
5.3 OPPORTUNITÉS
5.3.1 NUMÉRISATION DE LA CHAUDIÈRE INDUSTRIELLE POUR AMÉLIORER L'EFFICACITÉ
5.3.2 DEMANDE CROISSANTE DE CHAUDIÈRES À BIOMASSE
5.3.3 L'AVÈNEMENT DES CHAUDIÈRES INDUSTRIELLES PORTABLES, LOCATIVES ET TEMPORAIRES
5.4 DÉFIS
5.4.1 DÉFIS TECHNIQUES POUR AMÉLIORER LES PERFORMANCES ET LA DURÉE DE VIE
5.4.2 INCERTITUDE DES CLIENTS CONCERNANT LA SÉCURITÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'USINE
6 ANALYSE D'IMPACT DU COVID-19 SUR LE MARCHÉ
6.1 IMPACT SUR L'INDUSTRIE MANUFACTURIÈRE ET INITIATIVE GOUVERNEMENTALE VISANT À STIMULER LE MARCHÉ
6.2 DÉCISIONS STRATÉGIQUES POUR LES ACTEURS DU MARCHÉ APRÈS LA COVID-19 POUR GAGNER DES PARTS DE MARCHÉ COMPÉTITIVES
6.3 IMPACT SUR LA DEMANDE
6.4 CONCLUSION
7 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR MÉTHODES DE TUBAGE
7.1 APERÇU
7.2 CHAUDIÈRES À TUBES D'EAU
7.3 CHAUDIÈRES À TUBES DE FUMÉE
8 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PRESSION DE VAPEUR
8.1 APERÇU
8.2 CHAUDIÈRES HAUTE PRESSION
8.3 CHAUDIÈRES MOYENNE PRESSION
8.4 CHAUDIÈRES BASSE PRESSION
9 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR UTILISATION DE VAPEUR
9.1 APERÇU
9.2 CHAUDIÈRES DE PROCÉDÉ
9.3 CHAUDIÈRES UTILITAIRES
9.4 CHAUDIÈRES MARINES
10 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR POSITION DU FOUR
10.1 APERÇU
10.2 CHAUDIÈRES À COMBUSTION EXTÉRIEURE
10.3 CHAUDIÈRES À COMBUSTION INTERNE
11 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR AXE SHELL
11.1 APERÇU
11.2 CHAUDIÈRES HORIZONTALES
11.3 CHAUDIÈRES VERTICALES
12 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TUBES DANS LES CHAUDIÈRES
12.1 APERÇU
12.2 CHAUDIÈRES MULTITUBES
12.3 CHAUDIÈRES MONOTUBES
13 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES
13.1 APERÇU
13.2 CHAUDIÈRES À CIRCULATION FORCÉE
13.3 CHAUDIÈRES À CIRCULATION NATURELLE
14 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE COMBUSTIBLE
14.1 APERÇU
14.2 CHAUDIÈRES À GAZ
14.3 CHAUDIÈRES À CHARBON
14.4 CHAUDIÈRES À BIOMASSE
14.5 CHAUDIÈRES AU FUEL
14.6 AUTRES
15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT
15.1 APERÇU
15.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
15.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
15.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT 15,5
15.6 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
15.7 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
15.8 AUTRES
16 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PUISSANCE DE CHAUDIÈRE
16.1 APERÇU
16,2 à 150 ch
16,3 -300 BHP
16,4 - 600 BHP
17 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR INDUSTRIE
17.1 APERÇU
17.2 INDUSTRIE ALIMENTAIRE
17.2.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.2.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.2.3 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.2.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.2.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.2.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.2.7 AUTRES
17.3 BRASSERIES
17.3.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.3.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.3.3 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.3.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.3.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.3.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.3.7 AUTRES
17.4 BLANCHISSERIES ET ENTREPRISES DE NETTOYAGE
17.4.1 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.4.2 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.4.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.4.4 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.4.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.4.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.4.7 AUTRES
17.5 PHARMACEUTIQUE
17.5.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.5.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.5.3 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.5.4 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.5.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.5.6 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.5.7 AUTRES
17.6 HÔPITAUX
17.6.1 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.6.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.6.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.6.4 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.6.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.6.6 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.6.7 AUTRES
17.7 CONSTRUCTION
17.7.1 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.7.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.7.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.7.4 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.7.5 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.7.6 CHAUDIÈRES À EAU CHAUDE ÉLECTRIQUES
17.7.7 AUTRES
17.8 PÂTES ET PAPIERS
17.8.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.8.2 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.8.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.8.4 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.8.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.8.6 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.8.7 AUTRES
17.9 AUTOMOBILE
17.9.1 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.9.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.9.3 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.9.4 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.9.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.9.6 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.9.7 AUTRES
17.1 AGRICULTURE
17.10.1 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.10.2 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.10.3 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.10.4 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.10.5 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.10.6 CHAUDIÈRES ÉLECTRIQUES À EAU CHAUDE
17.10.7 AUTRES
17.11 EMBALLAGE
17.11.1 CHAUDIÈRE À VAPEUR CHAUFFÉE ÉLECTRIQUE
17.11.2 CHAUDIÈRE À VAPEUR À CONDENSATION INTÉGRÉE
17.11.3 CHAUDIÈRE À VAPEUR À CONDENSATION SPLIT
17.11.4 CHAUDIÈRE À EAU CHAUDE À CONDENSATION INTÉGRÉE
17.11.5 CHAUDIÈRE À EAU CHAUDE À CONDENSATION
17.11.6 CHAUDIÈRES À EAU CHAUDE ÉLECTRIQUES
17.11.7 AUTRES
17.12 AUTRES
18 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR GÉOGRAPHIE
18.1 AMÉRIQUE DU NORD
18.1.1 États-Unis
18.1.2 CANADA
18.1.3 MEXIQUE
19 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAYSAGE DES ENTREPRISES
19.1 ANALYSE DES ACTIONS DE L'ENTREPRISE : AMÉRIQUE DU NORD
20 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, SWOT
21 PROFIL DE L'ENTREPRISE
21.1 GENERAL ELECTRIC
21.1.1 INSTANTANÉ DE L'ENTREPRISE
21.1.2 ANALYSE DES REVENUS
21.1.3 ANALYSE DES ACTIONS DE LA SOCIÉTÉ
21.1.4 PORTEFEUILLE DE PRODUITS
21.1.5 ÉVOLUTIONS RÉCENTES
21.2 MITSUBISHI HITACHI POWER SYSTEMS, LTD.
21.2.1 INSTANTANÉ DE L'ENTREPRISE
21.2.2 PROFIL DE L'ENTREPRISE
21.2.3 PORTEFEUILLE DE PRODUITS
21.2.4 ÉVOLUTIONS RÉCENTES
21.3 ANDRITZ
21.3.1 INSTANTANÉ DE L'ENTREPRISE
21.3.2 ANALYSE DES REVENUS
21.3.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
21.3.4 PORTEFEUILLE DE PRODUITS
21.3.5 ÉVOLUTIONS RÉCENTES
21.4 ALFA LAVAL
21.4.1 INSTANTANÉ DE L'ENTREPRISE
21.4.2 ANALYSE DES REVENUS
21.4.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
21.4.4 PORTEFEUILLE DE PRODUITS
21.4.5 ÉVOLUTIONS RÉCENTES
21.5 IHI CORPORATION
21.5.1 INSTANTANÉ DE L'ENTREPRISE
21.5.2 ANALYSE DES REVENUS
21.5.3 ANALYSE DES ACTIONS DE L'ENTREPRISE
21.5.4 PORTEFEUILLE DE PRODUITS
21.5.5 ÉVOLUTIONS RÉCENTES
21,6 THERMAX LIMITÉE
21.6.1 INSTANTANÉ DE L'ENTREPRISE
21.6.2 ANALYSE DES REVENUS
21.6.3 PORTEFEUILLE DE PRODUITS
21.6.4 ÉVOLUTIONS RÉCENTES
21.7 GROUPE AB&CO
21.7.1 INSTANTANÉ DE L'ENTREPRISE
21.7.2 PRODUCT PORTFOLIO
21.7.3 RECENT DEVELOPMENT
21.8 BABCOCK & WILCOX ENTERPRISES, INC.
21.8.1 COMPANY SNAPSHOT
21.8.2 REVENUE ANALYSIS
21.8.3 PRODUCT PORTFOLIO
21.8.4 RECENT DEVELOPMENTS
21.9 BHARAT HEAVY ELECTRICALS LIMITED
21.9.1 COMPANY SNAPSHOT
21.9.2 REVENUE ANALYSIS
21.9.3 PRODUCT PORTFOLIO
21.9.4 RECENT DEVELOPMENTS
21.1 BRYAN STEAM
21.10.1 COMPANY SNAPSHOT
21.10.2 PRODUCT PORTFOLIO
21.10.3 RECENT DEVELOPMENTS
21.11 CLEAVER-BROOKS, INC
21.11.1 COMPANY SNAPSHOT
21.11.2 PRODUCT PORTFOLIO
21.11.3 RECENT DEVELOPMENTS
21.12 DEC
21.12.1 COMPANY SNAPSHOT
21.12.2 REVENUE ANALYSIS
21.12.3 PRODUCT PORTFOLIO
21.12.4 RECENT DEVELOPMENTS
21.13 HURST BOILER & WELDING CO, INC.
21.13.1 COMPANY SNAPSHOT
21.13.2 PRODUCT PORTFOLIO
21.13.3 RECENT DEVELOPMENTS
21.14 JOHN WOOD GROUP PLC
21.14.1 COMPANY SNAPSHOT
21.14.2 REVENUE ANALYSIS
21.14.3 PRODUCT PORTFOLIO
21.14.4 RECENT DEVELOPMENTS
21.15 SIEMENS
21.15.1 COMPANY SNAPSHOT
21.15.2 REVENUE ANALYSIS
21.15.3 PRODUCT PORTFOLIO
21.15.4 RECENT DEVELOPMENT
21.16 SOFINTER S.P.A
21.16.1 COMPANY SNAPSHOT
21.16.2 PRODUCT PORTFOLIO
21.16.3 RECENT DEVELOPMENTS
21.17 SUPERIOR BOILER WORKS, INC.
21.17.1 COMPANY SNAPSHOT
21.17.2 PRODUCT PORTFOLIO
21.17.3 RECENT DEVELOPMENTS
21.18 SUZHOU HAILU HEAVY INDUSTRY CO., LTD
21.18.1 COMPANY SNAPSHOT
21.18.2 PRODUCT PORTFOLIO
21.18.3 RECENT DEVELOPMENTS
21.19 VAPOR POWER
21.19.1 COMPANY SNAPSHOT
21.19.2 PRODUCT PORTFOLIO
21.19.3 RECENT DEVELOPMENT
21.2 ZOZEN BOILER CO., LTD.
21.20.1 COMPANY SNAPSHOT
21.20.2 PRODUCT PORTFOLIO
21.20.3 RECENT DEVELOPMENTS
22 QUESTIONNAIRE
23 RELATED REPORTS
Liste des tableaux
LISTE DES TABLEAUX
TABLEAU 1 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR MÉTHODE DE TUBAGE, 2018-2027 (EN MILLIONS USD)
TABLEAU 2 MARCHÉ DES CHAUDIÈRES À TUBES D'EAU EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 3 MARCHÉ DES CHAUDIÈRES À TUBES DE FUMÉE EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 4 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 5 CHAUDIÈRES À HAUTE PRESSION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 6 CHAUDIÈRES À MOYENNE PRESSION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 7 CHAUDIÈRES À MOYENNE PRESSION EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 8 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 9 CHAUDIÈRES DE PROCÉDÉ EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 10 CHAUDIÈRES UTILITAIRES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 11 CHAUDIÈRES MARINES D'AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 12 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 13 CHAUDIÈRES À COMBUSTION EXTÉRIEURE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 14 CHAUDIÈRES À COMBUSTION INTERNE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 16 CHAUDIÈRES HORIZONTALES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 17 CHAUDIÈRES VERTICALES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 18 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 19 CHAUDIÈRES MULTITUBES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 20 CHAUDIÈRES MONOTUBES EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 21 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 22 CHAUDIÈRES À CIRCULATION FORCÉE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 23 CHAUDIÈRES À CIRCULATION NATURELLE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 24 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 25 CHAUDIÈRES À GAZ EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 26 CHAUDIÈRES À CHARBON EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 27 CHAUDIÈRES À BIOMASSE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 28 CHAUDIÈRES AU FIOUL SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 29 AUTRES MARCHÉS DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLE 30 NORTH AMERICA INDUSTRIAL BOILERS MARKET, BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 31 NORTH AMERICA CONDENSING HOT WATER BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 32 NORTH AMERICA INTEGRATED CONDENSING HOT WATER BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 33 NORTH AMERICA INTEGRATED CONDENSING STEAM BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 34 NORTH AMERICA SPLIT CONDENSING STEAM BOILERIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 35 NORTH AMERICA ELECTRIC HEATED STEAM BOILER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 36 NORTH AMERICA ELECTRIC HOT WATER BOILERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 37 NORTH AMERICA OTHERS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 38 NORTH AMERICA INDUSTRIAL BOILERS MARKET, BY BOILER HORSEPOWER, 2018-2027 (USD MILLION)
TABLE 39 NORTH AMERICA 10-150 BHP IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 40 NORTH AMERICA 151 -300 BHPIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 41 NORTH AMERICA 301 - 600 BHPIN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 42 NORTH AMERICA INDUSTRIAL BOILERS MARKET, BY INDUSTRY, 2018-2027 (USD MILLION)
TABLE 43 NORTH AMERICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 44 NORTH AMERICA FOOD INDUSTRY IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 45 NORTH AMERICA BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 46 NORTH AMERICA BREWERIES IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 47 NORTH AMERICA LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 48 NORTH AMERICA LAUNDRIES AND CLEANING FIRM IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 49 NORTH AMERICA PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 50 NORTH AMERICA PHARMACEUTICAL IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 51 NORTH AMERICA HOSPITALS IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 52 NORTH AMERICA HOSPITALS IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 53 NORTH AMERICA CONSTRUCTION IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 54 NORTH AMERICA CONSTRUCTION IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 55 NORTH AMERICA PULP AND PAPER IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLE 56 NORTH AMERICA PULP AND PAPER IN INDUSTRIAL BOILERS MARKET,BY PRODUCT TYPE, 2018-2027 (USD MILLION)
TABLE 57 NORTH AMERICA AUTOMOTIVE IN INDUSTRIAL BOILERS MARKET, BY REGION,2018-2027, (USD MILLION)
TABLEAU 58 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 59 MARCHÉ DE L'AGRICULTURE DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 60 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES DE L'AGRICULTURE EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 61 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 62 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 63 INDUSTRIE ALIMENTAIRE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR RÉGION, 2018-2027, (EN MILLIONS USD)
TABLEAU 64 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PAYS, 2018-2027 (EN MILLIONS USD)
TABLEAU 65 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 66 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 67 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 68 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 69 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 70 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 71 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 72 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 73 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 74 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR PUISSANCE DE CHAUDIÈRE, 2018-2027 (EN MILLIONS USD)
TABLEAU 75 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR INDUSTRIE, 2018-2027 (EN MILLIONS USD)
TABLEAU 76 INDUSTRIE ALIMENTAIRE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 77 BRASSERIES NORD-AMÉRICAINES SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 78 ENTREPRISES DE BLANCHISSERIE ET DE NETTOYAGE EN AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 79 MARCHÉ DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 80 HÔPITAUX D'AMÉRIQUE DU NORD SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 81 MARCHÉ DE LA CONSTRUCTION DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 82 MARCHÉ DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 83 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 84 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'AGRICULTURE EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 85 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 86 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 87 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 88 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 89 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 90 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 91 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 92 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 93 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 94 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 95 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR PUISSANCE DE CHAUDIÈRE, 2018-2027 (EN MILLIONS USD)
TABLEAU 96 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR SECTEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 97 INDUSTRIE ALIMENTAIRE AMÉRICAINE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 98 BRASSERIES AMÉRICAINES SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 99 BLANCHISSERIES ET ENTREPRISES DE NETTOYAGE AMÉRICAINES SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 100 MARCHÉ DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 101 HÔPITAUX AMÉRICAINS SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 102 CONSTRUCTION AMÉRICAINE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 103 MARCHÉ DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 104 MARCHÉ DES CHAUDIÈRES AUTOMOBILES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 105 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES DANS L'AGRICULTURE AMÉRICAINE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 106 MARCHÉ DES EMBALLAGES DANS LES CHAUDIÈRES INDUSTRIELLES AUX ÉTATS-UNIS, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 107 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR MÉTHODE DE FABRICATION DE TUBES, 2018-2027 (EN MILLIONS USD)
TABLEAU 108 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 109 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR UTILISATION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 110 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 111 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 112 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 113 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 114 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 115 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 116 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR PUISSANCE DE CHAUDIÈRE, 2018-2027 (EN MILLIONS USD)
TABLEAU 117 MARCHÉ CANADIEN DES CHAUDIÈRES INDUSTRIELLES, PAR INDUSTRIE, 2018-2027 (EN MILLIONS USD)
TABLEAU 118 INDUSTRIE ALIMENTAIRE CANADIENNE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 119 BRASSERIES CANADIENNES SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 120 ENTREPRISES DE BLANCHISSERIE ET DE NETTOYAGE AU CANADA SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 121 MARCHÉ CANADIEN DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 122 HÔPITAUX DU CANADA SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 123 MARCHÉ CANADIEN DE LA CONSTRUCTION DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 124 MARCHÉ CANADIEN DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 125 MARCHÉ CANADIEN DES CHAUDIÈRES AUTOMOBILES DANS L'INDUSTRIE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 126 MARCHÉ CANADIEN DES CHAUDIÈRES AGRICOLES DANS L'INDUSTRIE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 127 MARCHÉ CANADIEN DE L'EMBALLAGE DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 128 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR MÉTHODE DE TUBAGE, 2018-2027 (EN MILLIONS USD)
TABLEAU 129 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR PRESSION DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 130 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR USAGE DE VAPEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 131 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR POSITION DU FOUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 132 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR AXE SHELL, 2018-2027 (EN MILLIONS USD)
TABLEAU 133 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR TUBES DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 134 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2018-2027 (EN MILLIONS USD)
TABLEAU 135 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE COMBUSTIBLE, 2018-2027 (EN MILLIONS USD)
TABLEAU 136 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 137 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR PUISSANCE DE CHAUDIÈRE, 2018-2027 (EN MILLIONS USD)
TABLEAU 138 MARCHÉ MEXICAIN DES CHAUDIÈRES INDUSTRIELLES, PAR SECTEUR, 2018-2027 (EN MILLIONS USD)
TABLEAU 139 INDUSTRIE ALIMENTAIRE MEXICAINE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 140 BRASSERIES MEXICAINES SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 141 BLANCHISSERIES ET ENTREPRISES DE NETTOYAGE AU MEXIQUE SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 142 MARCHÉ MEXICAIN DES PRODUITS PHARMACEUTIQUES DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 143 HÔPITAUX MEXICAINS SUR LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 144 MARCHÉ MEXICAIN DE LA CONSTRUCTION DES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 145 MARCHÉ MEXICAIN DES PÂTES ET PAPIERS DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 146 MARCHÉ MEXICAIN DES CHAUDIÈRES AUTOMOBILES DANS L'INDUSTRIE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 147 MARCHÉ MEXICAIN DES CHAUDIÈRES AGRICOLES DANS L'INDUSTRIE, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
TABLEAU 148 MARCHÉ MEXICAIN DE L'EMBALLAGE DANS LES CHAUDIÈRES INDUSTRIELLES, PAR TYPE DE PRODUIT, 2018-2027 (EN MILLIONS USD)
Liste des figures
LISTE DES FIGURES
FIGURE 1 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : SEGMENTATION
FIGURE 2 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : TRIANGULATION DES DONNÉES
FIGURE 3 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : ANALYSE DROC
FIGURE 4 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : ANALYSE DU MARCHÉ NORD-AMÉRIQUE PAR RAPPORT AU MARCHÉ RÉGIONAL
FIGURE 5 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : ANALYSE DE LA RECHERCHE DES ENTREPRISES
FIGURE 6 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : DÉMOGRAPHIE DES ENTRETIENS
FIGURE 7 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : GRILLE DE POSITIONNEMENT DU MARCHÉ DBMR
FIGURE 8 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : ANALYSE DES PARTS DE FOURNISSEURS
FIGURE 9 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : SEGMENTATION
FIGURE 10 LA DEMANDE CROISSANTE DE CHAUDIÈRES INDUSTRIELLES À FAIBLES ÉMISSIONS ET LA DEMANDE CROISSANTE DE SOLUTIONS DE CHAUDIÈRES AVANCÉES DE LA PART DES SECTEURS INDUSTRIELS VERTICAUX ANIMENT LE MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD AU COURS DE LA PÉRIODE DE PRÉVISION DE 2020 À 2027
FIGURE 11 LE SEGMENT DES CHAUDIÈRES À TUBES D'EAU DEVRAIT REPRÉSENTER LA PLUS GRANDE PART DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD EN 2020 ET 2027
FIGURE 12 MOTEURS, CONTRAINTES, OPPORTUNITÉS ET DÉFIS DU MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD
FIGURE 13 PART DE MARCHÉ THERMODYNAMIQUE DES CHAUDIÈRES DE L'INDUSTRIE ALIMENTAIRE
FIGURE 14 PERTE DE COMBUSTIBLE DANS LA CHAUDIÈRE AVEC ACCUMULATION DE TARTRE
FIGURE 15 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR MÉTHODES DE TUBAGE, 2019
FIGURE 16 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR PRESSION DE VAPEUR, 2019
FIGURE 17 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR UTILISATION DE VAPEUR, 2019
FIGURE 18 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR POSITION DU FOUR, 2019
FIGURE 19 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR AXE SHELL, 2019
FIGURE 20 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR TUBES DANS LES CHAUDIÈRES, 2019
FIGURE 21 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR CIRCULATION D'EAU ET DE VAPEUR DANS LES CHAUDIÈRES, 2019
FIGURE 22 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR TYPE DE COMBUSTIBLE, 2019
FIGURE 23 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR TYPE DE PRODUIT, 2019
FIGURE 24 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR PUISSANCE DE CHAUDIÈRE, 2019
FIGURE 25 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR SECTEUR, 2019
FIGURE 26 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : INSTANTANÉ (2019)
FIGURE 27 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR PAYS (2019)
FIGURE 28 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR PAYS (2020 et 2027)
FIGURE 29 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR PAYS (2019 et 2027)
FIGURE 30 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PAR MÉTHODE DE TUBAGE (2020-2027)
FIGURE 31 MARCHÉ DES CHAUDIÈRES INDUSTRIELLES EN AMÉRIQUE DU NORD : PART DE L'ENTREPRISE 2019 (%)

Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











