


Segmentation du marché des dispositifs de gonflage en Amérique du Nord, par type (dispositifs de gonflage analogiques et numériques), capacité (dispositifs de gonflage de 20 ml, 25 ml, 30 ml et 60 ml), application (cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastro-intestinales et autres), pression (30 atm, 40 atm, 55 atm et autres), fonction (déploiement de stents et administration de fluides), utilisateur final (hôpitaux, laboratoires d'intervention et cliniques), canal de distribution (appels d'offres directs, ventes au détail et distributeurs tiers) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille et le taux de croissance du marché des dispositifs d'inflation en Amérique du Nord
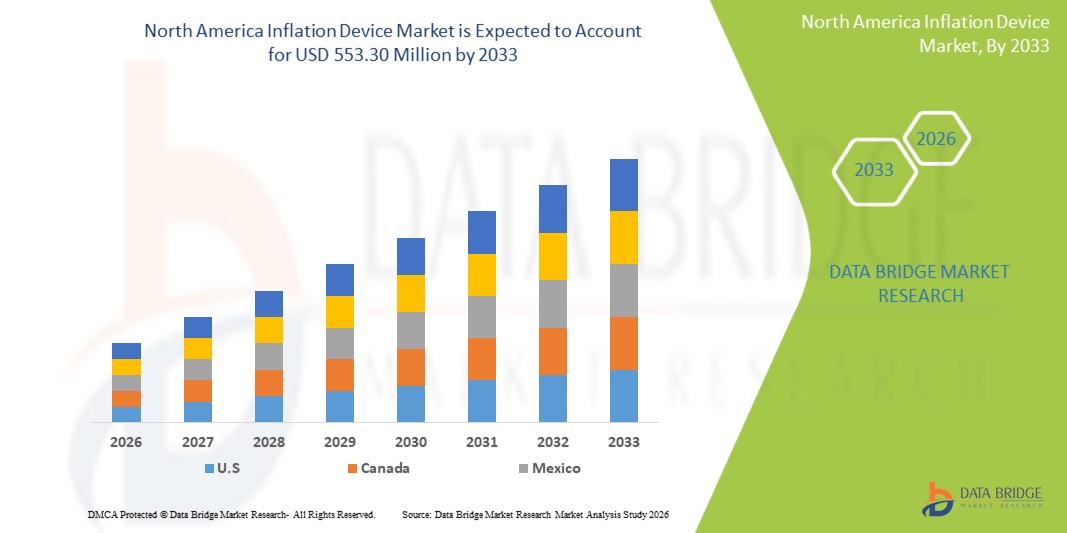
- Selon l'analyse de l'étude de marché de Data Bridge, la taille du marché de l'appareil d'inflation en Amérique du Nord a été évaluée à371,65 millions de dollars en 2025et devrait atteindre553,30 millions de dollars en 2033, à unTCAC de 5,10 %pendant la période de prévision
- L'expansion du marché est principalement due au volume croissant de procédures de cardiologie interventionnelle et de radiologie, où les dispositifs d'inflation sont essentiels pour un contrôle précis de la pression du cathéter de ballon dans les hôpitaux etCentres chirurgicaux ambulatoires
- En outre, la région bénéficie d'infrastructures de soins de santé avancées,chirurgies peu invasives, et des améliorations technologiques continues dans les dispositifs médicaux, accélérant la demande de produits
Taille du marché et prévisions:
- Valeur de marché (2025):371,65 millions de dollars
- Valeur marchande prévue (2033) :553,30 millions de dollars
- Prévisions CAGR (2026-2033):5.10%
Quels sont les principaux débouchés du marché des dispositifs d'inflation en Amérique du Nord
- Les dispositifs d'inflation, utilisés pour fournir une pression contrôlée pour les cathéters de ballons pendant la cardiologie interventionnelle, la radiologie et les procédures vasculaires, deviennent de plus en plus des composantes vitales des systèmes chirurgicaux modernes peu invasifs dans les hôpitaux et les ambulatoires en raison de leur précision, de leur facilité d'utilisation et de leur rôle essentiel dans les traitements à base de cathéter
- L'augmentation de la demande de dispositifs d'inflation est principalement attribuable à la prévalence croissante des maladies cardiovasculaires et artérielles périphériques, à l'adoption croissante de procédures peu invasives et à la préférence croissante des cliniciens pour des instruments d'administration de pression précis, fiables et stériles.
- Les États-Unis ont dominé le marché des dispositifs d'inflation en Amérique du Nord avec la plus grande part de revenu de 84,7 % en 2025, appuyé par des infrastructures de soins de santé de pointe, des volumes élevés d'intervention et la présence de grands fabricants de dispositifs médicaux, le pays connaissant une forte croissance de l'utilisation des dispositifs d'inflation, en particulier dans les laboratoires de cathétérisme et les centres cardiaques à haut débit animés par l'innovation continue des produits et des améliorations ergonomiques de la conception.
- On s'attend à ce que le Canada soit le pays qui connaît la croissance la plus rapide du marché des dispositifs d'inflation en Amérique du Nord au cours de la période de prévision en raison de l'augmentation des investissements dans les unités de cardiologie interventionnelle, de l'expansion des capacités chirurgicales peu invasives et de la demande croissante de dispositifs d'inflation jetables qui améliorent l'efficacité procédurale et la sécurité des patients.
- Le segment des dispositifs d'inflation analogique a dominé le marché nord-américain des dispositifs d'inflation avec une part de marché de 65,2 % en 2025, en raison de sa rentabilité, de sa fiabilité clinique avérée et de sa compatibilité généralisée avec les systèmes de cathéter existants.
Portée du rapport et segmentation du marché des dispositifs d'inflation en Amérique du Nord
|
Attributs |
Dispositif d'inflation en Amérique du Nord Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché comme la valeur du marché, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des dispositifs d'inflation en Amérique du Nord
Progrès en précision, automatisation et intégration numérique
- Une tendance importante et accélérée sur le marché des dispositifs d'inflation en Amérique du Nord est le passage croissant à des systèmes d'inflation numériquement améliorés et automatisés qui améliorent la précision de la pression, réduisent les erreurs d'exploitation manuelle et soutiennent les processus de cardiologie interventionnelle avancés dans les hôpitaux et les laboratoires de cathétérisme
- Par exemple, plusieurs fabricants de premier plan mettent en place des dispositifs de gonflage dotés de manomètres numériques intégrés et de conceptions ergonomiques, permettant aux cliniciens de surveiller la pression en temps réel avec plus de précision et de réduire la pression opérationnelle pendant les procédures de déploiement d'angioplastie ou d'endoprothèse.
- L'intégration numérique dans les dispositifs de gonflage permet des fonctionnalités telles que des séquences de déflation automatisées, une meilleure stabilisation de la pression et des alertes accrues pour les lectures anormales. Par exemple, les nouveaux modèles de Merit Medical intègrent des affichages numériques qui favorisent une meilleure visualisation, l'efficacité des processus et la cohérence des procédures pendant les interventions critiques
- L'intégration transparente des dispositifs d'inflation avec des plates-formes d'imagerie interventionnelle plus larges et des systèmes de surveillance en laboratoire de cath facilite le contrôle centralisé, permettant aux cliniciens de coordonner le fonctionnement des dispositifs avec les sorties d'imagerie et les données procédurales pour une expérience de traitement simplifiée
- Cette tendance vers des solutions d'inflation plus intelligentes, automatisées et numériques est fondamentalement en train de remodeler les attentes en matière de procédures basées sur le cathéter. Par conséquent, des entreprises telles que Teleflex et Boston Scientific développent des systèmes d'inflation avec des caractéristiques d'aide à la pression avancées et une facilité d'utilisation accrue adaptée aux applications interventionnelles complexes
- La demande de dispositifs d'inflation offrant une livraison de pression précise, une manipulation ergonomique et une compatibilité numérique des flux de travail augmente rapidement dans les unités de cardiologie et de radiologie interventionnelles, les fournisseurs de soins de santé privilégiant de plus en plus l'efficacité, l'exactitude et l'amélioration des résultats cliniques
Dynamique du marché des dispositifs d'inflation en Amérique du Nord
Chauffeur
Besoin de croissance en raison de l'augmentation du fardeau cardiovasculaire et de la préférence pour les procédures moins envahissantes
- La prévalence croissante des maladies artérielles cardiovasculaires et périphériques aux États-Unis et au Canada, conjuguée à l'adoption accélérée de procédures d'intervention minimalement invasives, est un facteur important de la demande accrue de dispositifs d'inflation.
- Par exemple, en 2025, plusieurs établissements de soins de santé ont élargi leurs programmes de cardiologie interventionnelle avec des technologies améliorées de laboratoire de cath et des capacités améliorées de traitement par cathéter, en favorisant une utilisation accrue des dispositifs d'inflation dans les procédures diagnostiques et thérapeutiques.
- Comme les cliniciens privilégient la précision et la sécurité dans les interventions critiques, les dispositifs d'inflation offrent un contrôle précis de la pression, une surveillance en temps réel et une meilleure fiabilité des procédures, offrant ainsi une avancée convaincante par rapport aux solutions manuelles de base.
- De plus, la popularité croissante des traitements à base de cathéter et la préférence croissante pour des temps de récupération plus courts font des dispositifs d'inflation une composante essentielle des systèmes d'intervention, facilitant une intégration transparente avec les équipements chirurgicaux et d'imagerie modernes.
- La commodité d'une livraison sous pression contrôlée, l'ergonomie accrue des appareils et la capacité de soutenir des procédures complexes comme l'angioplastie et l'endoprothèse vasculaire sont des facteurs clés qui propulsent l'adoption de dispositifs d'inflation dans les grands centres médicaux.
- La tendance à l'expansion des services d'intervention ambulatoires et la disponibilité croissante de systèmes d'inflation avancés adaptés aux installations à forte quantité contribuent davantage à la croissance du marché.
Restriction/Défi
Risques liés à la procédure, obstacles aux coûts et obstacles à la conformité réglementaire
- Les préoccupations entourant les inexactitudes associées aux instruments, les risques liés à la livraison de la pression et la variabilité des performances de certains dispositifs d'inflation manuelle posent des défis importants à une plus grande pénétration du marché, en particulier dans les procédures cardiovasculaires à haut risque.
- Par exemple, les rapports sur les complications résultant d'une mauvaise gestion de la pression ou d'un dysfonctionnement d'un appareil pendant le gonflage des ballons ont mis certains fournisseurs de soins de santé en garde contre l'adoption de solutions de gonflage non numériques ou moins élevées.
- Pour renforcer la confiance des cliniciens, il est essentiel de répondre à ces préoccupations opérationnelles par un étalonnage amélioré des appareils, des mécanismes avancés de contrôle de la pression et une meilleure validation de la qualité. Des entreprises comme Cook Medical et Zimmer mettent l'accent sur l'ingénierie de précision et les caractéristiques de sécurité pour rassurer les utilisateurs sur la fiabilité des appareils
- En outre, le coût relativement plus élevé des systèmes avancés d'inflation numérique par rapport aux appareils manuels traditionnels peut constituer un obstacle à l'adoption pour les hôpitaux de plus petite taille et les installations à budget limité, en particulier dans les régions où les budgets d'investissement sont limités.
- Bien que les prix se stabilisent progressivement, la prime perçue associée aux fonctions numériques avancées peut entraver l'adoption généralisée, en particulier chez les fournisseurs qui dépendent de systèmes analogiques établis et qui n'ont pas besoin immédiatement de mises à niveau numériques
- Surmonter ces défis en renforçant la normalisation des produits, la formation des cliniciens et la mise au point de dispositifs d'inflation rentables mais à haute précision seront essentiels pour soutenir la croissance à long terme du marché.
Étendue du marché des dispositifs d'inflation en Amérique du Nord
Le marché est segmenté en fonction du type, de la capacité, de l'application, de la pression, de la fonction, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché des appareils d'inflation en Amérique du Nord est segmenté en appareils d'inflation analogique et en appareils d'inflation numérique. Le segment des appareils d'inflation analogique a dominé le marché avec la plus grande part des revenus 65,2% en 2025, en raison de sa familiarité clinique généralisée, de sa rentabilité et de sa fiabilité en cardiologie interventionnelle courante et en procédures vasculaires périphériques. Les appareils analogiques sont largement préférés dans les hôpitaux et les laboratoires de cathologie en raison de leur fonctionnement simple, de leur installation rapide et de leur solide expérience dans les procédures d'inflation des ballons. Leur compatibilité avec un large éventail de systèmes de cathéters et les pratiques normalisées des workflows contribue encore à leur domination. De plus, les appareils analogiques demeurent le premier choix dans les installations qui hiérarchisent les achats contrôlés par les coûts.
Le segment des dispositifs d'inflation numérique devrait connaître le taux de croissance le plus rapide de 2026 à 2033, alimenté par la demande croissante de surveillance de la pression en temps réel et une précision accrue lors d'interventions complexes en cardiologie et en radiologie. Les dispositifs de gonflage numériques offrent des fonctionnalités avancées telles que des écrans de pression numériques, une meilleure ergonomie et des fonctions de contrôle automatisés qui aident à réduire les erreurs procédurales. Leur adoption croissante est soutenue par des hôpitaux qui modernisent leurs laboratoires de cath et leurs suites d'intervention en systèmes numériques. L'augmentation des investissements dans des technologies peu envahissantes et l'amélioration des résultats cliniques associés aux appareils numériques contribuent également à leur expansion rapide du marché.
- Par capacité
Sur la base de la capacité, le marché est segmenté en dispositifs de gonflage de 20 ml, 25 ml, 30 ml et 60 ml. Le segment des dispositifs de gonflage de 30 ml a dominé le marché en 2025, grâce à l'équilibre idéal de la capacité de volume et de la livraison de pression nécessaire pour la plupart des procédures de déploiement d'angioplastie et d'endoprothèse. Les hôpitaux et les centres d'intervention choisissent fréquemment des appareils de 30 ml en raison de leur polyvalence dans les applications coronaires, périphériques et de radiologie. Leur conception ergonomique et leur contrôle précis de la pression en font le choix préféré des cliniciens qui effectuent des procédures de gonflage de ballon de routine. La forte présence de fabricants leaders offrant des modèles optimisés de 30 ml augmente encore la demande du segment.
Le segment des dispositifs de gonflage de 60 ml devrait connaître la croissance la plus rapide de 2026 à 2033, alimentée par l'adoption croissante de procédures vasculaires et gastroentérologiques périphériques nécessitant une capacité de volume plus élevée. Les ballons plus grands utilisés dans les traitements PAD et certaines applications de radiologie interventionnelle bénéficient de la gamme de volumes étendue fournie par des dispositifs de gonflage de 60 ml. La demande croissante d'interventions complexes et la prévalence croissante de la maladie des artères périphériques en Amérique du Nord appuient ce segment de la croissance accélérée. L'utilisation croissante de dispositifs de haute capacité dans les centres spécialisés contribue encore à la forte perspective du segment.
- Par demande
Sur la base de l'application, le marché est segmenté en cardiologie interventionnelle, procédures vasculaires périphériques, radiologie interventionnelle, procédures urologiques, procédures gastroentérologiques, etc. La cardiologie interventionnelle a dominé le marché en 2025, en raison du volume élevé de procédures d'angioplastie, de dilatation des ballons et de déploiement de l'endoprothèse aux États-Unis et au Canada. La prévalence croissante des maladies coronariennes et la préférence croissante pour des interventions peu invasives contribuent considérablement à gonfler la demande de dispositifs d'inflation axés sur la cardiologie. Les laboratoires hospitaliers et cathodiques priorisent les outils d'inflation de précision pour assurer une expansion optimale de l'endoprothèse et une sécurité procédurale. En outre, les investissements continus dans l'infrastructure de cardiologie et l'adoption rapide de technologies de cathètre de pointe renforcent la domination de ce segment.
On s'attend à ce que la radiologie interventionnelle soit le segment d'application qui connaît la croissance la plus rapide de 2026 à 2033, alimenté par l'adoption croissante de procédures guidées par l'image pour les interventions vasculaires et non vasculaires. Les dispositifs d'inflation jouent un rôle clé dans l'angioplastie, la dilatation des ballons et le placement des dispositifs dans les suites de radiologie, où la précision et la visibilité sont essentielles. L'expansion des centres de radiologie ambulatoire et l'utilisation plus large de thérapies peu invasives dans les traitements abdominaux, rénaux et hépatiques contribuent à la croissance rapide des segments. L'amélioration de l'intégration de l'imagerie et les progrès technologiques accroissent encore la demande de systèmes d'inflation à haute performance dans les milieux de radiologie.
- Par pression
Sur la base de la cote de pression, le marché est segmenté en 30 atm, 40 atm, 55 atm et autres. Le segment des 30 atm a dominé le marché en 2025, en raison de son adéquation à la plupart des procédures courantes de gonflage des ballons coronaires et périphériques. Le segment bénéficie d'une large adoption clinique dans les petites et grandes installations en raison de sa fiabilité et de sa sécurité avérées dans les applications d'angioplastie standard. Les appareils 30 atm sont également largement disponibles, rentables et compatibles avec les systèmes de cathéter couramment utilisés. Leur capacité à répondre aux exigences procédurales des interventions à volume élevé contribue grandement à leur position de leadership.
Le segment des 55 atm devrait connaître la croissance la plus rapide au cours de la période de prévision, principalement en raison de son utilisation accrue dans des applications à haute pression comme le traitement calcifié des lésions, les interventions des CTO et les expansions complexes de l'endoprothèse. Comme les cliniciens rencontrent de plus en plus de cas vasculaires complexes, les dispositifs de gonflage à haute pression améliorent l'expansion du lumen et le contrôle procédural. L'adoption croissante de ballons spécialisés à haute pression en cardiologie interventionnelle et en radiologie accélère encore la croissance. La poursuite de l'innovation dans les matériaux de ballons et la sécurité des appareils soutient également la demande croissante pour ce segment haute pression.
- Par fonction
Sur la base de la fonction, le marché est segmenté en déploiement de l'endoprothèse et livraison fluide. Le déploiement de l'endoprothèse a dominé le marché en 2025, animé par le rôle central que jouent les dispositifs d'inflation dans l'expansion précise et contrôlée des stents coronaires et périphériques. Aux États-Unis, des volumes élevés de procédures pour l'angioplastie et le stent stimulent considérablement la demande d'outils d'inflation conçus pour une livraison de pression précise. Le besoin de fiabilité dans les interventions cardiovasculaires critiques garantit que le déploiement de l'endoprothèse demeure la fonction principale des dispositifs d'inflation. L'augmentation de la prévalence des maladies cardiovasculaires renforce encore la domination du segment.
On s'attend à ce que l'administration des liquides soit la fonction qui augmente le plus rapidement de 2026 à 2033, en raison de l'utilisation croissante de dispositifs d'inflation dans les procédures non vasculaires et diagnostiques nécessitant une administration précise des liquides. Comme les cliniciens adoptent des approches peu invasives pour diverses spécialités comme l'urologie et la gastroentérologie, la demande pour des systèmes de distribution de fluides contrôlés augmente. Les améliorations technologiques permettant une manipulation fluide plus fluide et plus efficace contribuent davantage à la croissance rapide du segment. L'expansion des cas d'utilisation ambulatoire et ambulatoire renforce également la trajectoire de ce segment.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en hôpitaux, laboratoires d'intervention et cliniques. Les hôpitaux ont dominé le marché en 2025, en raison du volume élevé d'interventions coronaires et périphériques effectuées dans les laboratoires de cathologie et les centres chirurgicaux. Leur forte capacité d'approvisionnement et la disponibilité d'infrastructures interventionnelles avancées favorisent l'adoption généralisée de dispositifs d'inflation analogiques et numériques. Les hôpitaux représentent également la majorité des cas complexes nécessitant un contrôle de pression avancé et une compatibilité avec les appareils spécialisés. Les investissements continus dans les unités de cardiologie et de radiologie renforcent le leadership de ce segment.
On s'attend à ce que les laboratoires d'intervention connaissent la croissance la plus rapide entre 2026 et 2033, alimentée par la création croissante de laboratoires spécialisés en cath et de centres d'intervention autonomes en Amérique du Nord. Ces installations priorisent les outils d'inflation avancés pour appuyer les procédures de haute précision et la gestion efficace des flux de travail. La demande croissante d'angioplastie ambulatoire et d'interventions vasculaires au bureau contribue également à l'expansion rapide du segment. Les mises à niveau technologiques et le passage à des systèmes d'intervention numérique accélèrent encore l'adoption dans ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché est segmenté en appels d'offres directs, ventes au détail et distributeurs tiers. Le segment des appels d'offres directs a dominé le marché en 2025, en raison de l'achat en gros par les hôpitaux, les systèmes de santé intégrés et les établissements affiliés au gouvernement. L'approvisionnement direct assure l'uniformité de l'offre d'appareils, la compétitivité des prix et l'accès aux systèmes d'inflation avancés pour les centres à fort volume. De solides relations entre les fabricants et les établissements de soins de santé appuient davantage la domination de ce segment en Amérique du Nord.
Le segment des ventes au détail devrait connaître la croissance la plus rapide entre 2026 et 2033, soutenue par l'adoption croissante de dispositifs d'inflation par les cliniques, les centres ambulatoires et les petites installations d'intervention qui reposent sur des options d'achat flexibles. La distribution au détail bénéficie également de la disponibilité croissante de dispositifs d'inflation avancés par le biais de fournisseurs médicaux spécialisés et de plateformes professionnelles en ligne. La demande croissante de praticiens indépendants et d'établissements de soins ambulatoires contribue considérablement à la croissance rapide de ce segment.
Amérique du Nord Inflation Device Market Analyse régionale
- Les États-Unis ont dominé le marché des dispositifs d'inflation en Amérique du Nord avec la plus grande part de revenu de 84,7 % en 2025, appuyé par des infrastructures de soins de santé de pointe, des volumes élevés d'intervention et la présence de grands fabricants de dispositifs médicaux, le pays connaissant une forte croissance de l'utilisation des dispositifs d'inflation, en particulier dans les laboratoires de cathétérisme et les centres cardiaques à haut débit animés par l'innovation continue des produits et des améliorations ergonomiques de la conception.
- Les hôpitaux et les centres chirurgicaux de la région mettent l'accent sur les résultats cliniques de haut niveau, ce qui entraîne une demande constante de dispositifs d'inflation avancés avec une précision accrue, une conception ergonomique et des capacités de surveillance numérique
- L'adoption est également alimentée par l'industrie des dispositifs médicaux bien établie de la région, des dépenses élevées en soins de santé et l'intégration rapide de procédures peu invasives dans les applications cardiovasculaires, gastroentérologiques et urologiques.
Aperçu du marché des appareils d'inflation américains
Le marché américain des dispositifs d'inflation a enregistré la plus grande part des revenus de 84,7 % en 2025 en Amérique du Nord, alimentée par le volume élevé de cardiologie interventionnelle et de procédures vasculaires périphériques. Les hôpitaux et les laboratoires de cathétérisme accordent de plus en plus de priorité aux dispositifs d'inflation contrôlés par précision afin d'améliorer la sécurité procédurale et les résultats cliniques. La préférence croissante pour les systèmes d'inflation numériques avec une surveillance de la pression en temps réel et des conceptions ergonomiques favorise la croissance du marché. En outre, l'adoption de procédures minimalement invasives et l'intégration avec les technologies de cathéter avancées contribuent de manière significative à l'expansion du marché. Une infrastructure de soins de santé solide et des volumes de procédures élevés soutiennent également la demande continue d'appareils analogiques et numériques.
Aperçu du marché des dispositifs d'inflation au Canada
On s'attend à ce que le marché canadien des dispositifs d'inflation se développe à un TCAC important tout au long de la période de prévision, principalement en raison des investissements croissants dans les programmes de cardiologie interventionnelle et la modernisation des laboratoires de cathologie. La sensibilisation accrue à la santé cardiovasculaire, combinée à l'augmentation des volumes de procédures, favorise l'adoption de dispositifs d'inflation avancés. Les fournisseurs de soins de santé canadiens sont attirés par des appareils offrant une meilleure précision, fiabilité et intégration aux systèmes d'imagerie. La région connaît une croissance notable dans les hôpitaux, les laboratoires d'intervention et les centres spécialisés, les appareils analogiques et numériques étant intégrés dans des installations nouvelles et améliorées.
Aperçu du marché des dispositifs d'inflation au Mexique
Le marché des dispositifs d'inflation au Mexique devrait croître à un TCAC remarquable au cours de la période de prévision, en raison de la demande croissante pour des interventions peu invasives et de l'incidence croissante des maladies cardiovasculaires. Les hôpitaux et les cliniques privées adoptent des dispositifs d'inflation pour améliorer la sécurité des patients et l'efficacité des procédures. De plus, les investissements croissants dans l'infrastructure de soins de santé et l'expansion des centres de cardiologie interventionnelle devraient continuer à stimuler la croissance du marché. L'adoption de dispositifs conviviaux adaptés aux flux de travail analogiques et numériques contribue également à la demande croissante.
Quelles sont les principales entreprises du marché des dispositifs d'inflation en Amérique du Nord
L'industrie des dispositifs d'inflation en Amérique du Nord est principalement dirigée par des entreprises bien établies, notamment :
- Merit Medical Systems, Inc. (États-Unis)
- Boston Scientific Corporation (États-Unis)
- B. Braun SE (États-Unis)
- CONMED Corporation (États-Unis)
- Teleflex Incorporated (États-Unis)
- US Endovascular, LLC (États-Unis)
- Société Atrion (États-Unis)
- BD (États-Unis)
- Cuire (États-Unis)
- Argon Medical Devices, Inc. (États-Unis)
- TZ Medical, Inc. (États-Unis)
- Cardinal Health (États-Unis)
- Olympus Corporation (Japon)
- Société Terumo (Japon)
- Medtronic (Irlande)
- Acclarent, Inc. (États-Unis)
- Johnson & Johnson Services, Inc. (États-Unis)
- Abbé (États-Unis)
- AngioDynamics, Inc. (États-Unis)
- Vygon SAS (France)
Quelles sont les évolutions récentes du marché des dispositifs d'inflation en Amérique du Nord
- En janvier 2025, Olympus Amérique latine a acquis Sur Medical SpAs entreprise de distribution au Chili, créant Olympus Corporation Chili. Cette acquisition permet un accès direct au marché des soins de santé en pleine croissance au Chili, rationalisant la distribution des produits Olympus et améliorant le service à la clientèle et le soutien dans la région
- En novembre 2024, Merit Medical Systems a achevé l'acquisition du portefeuille de gestion de Cook Medical pour environ 210 millions de dollars. Cette acquisition améliore l'activité d'électrophysiologie et de gestion du rythme cardiaque de Merit en ajoutant une gamme complète d'appareils utilisés dans les procédures d'enlèvement et de remplacement du plomb pour les stimulateurs cardiaques et le défibrillateur cardioverter implantable
- En mai 2024, Merit Medical Systems a annoncé la sortie commerciale américaine du dispositif d'inflation basixSKY. Cet appareil analogique est conçu pour les interventions endovasculaires telles que l'angioplastie en ballon et le placement de l'endoprothèse. Il dispose d'une poignée confort-grip pour la préparation à une main et minimise le couple de rotation et les tours de poignée pour atteindre la pression. L'appareil est disponible en solution autonome et en kits avec packs d'angioplastie Merit, configurés pour offrir des valves AccessPLUS, Honor et PhD hémostas
- En avril 2024, Integra LifeSciences Corporation a terminé l'acquisition d'Acclarent, Inc., une société spécialisée dans les solutions ENT (oreille, nez et gorge). Cette acquisition renforce le portefeuille d'Integra sur le marché ENT, élargissant ses capacités en technologies médicales innovantes pour les sinus, les oreilles et les traitements nasaux, favorisant ainsi la croissance du secteur des soins de santé
- En janvier 2022, Medtronic a acquis Affera, une société de technologie cardiaque spécialisée dans la cartographie, la navigation et les systèmes d'ablation pour traiter les arythmies telles que la fibrillation auriculaire. L'acquisition marque l'entrée de Medtronic dans le segment de cartographie cardiaque, élargissant son portefeuille d'ablation cardiaque
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











