


Segmentation du marché nord-américain des plastifiants sans phtalates, par type (plastifiants monomères et polymères), compatibilité PVC (primaire et secondaire), application (revêtements de sol et muraux, câbles et fils électriques, films et feuilles, tissus enduits, adhésifs et mastics, et autres), utilisateur final (bâtiment et construction, automobile, biens de consommation, sports et loisirs, santé, électricité et électronique, agroalimentaire, et autres) - Tendances et prévisions du secteur jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des plastifiants non phtalés en Amérique du Nord
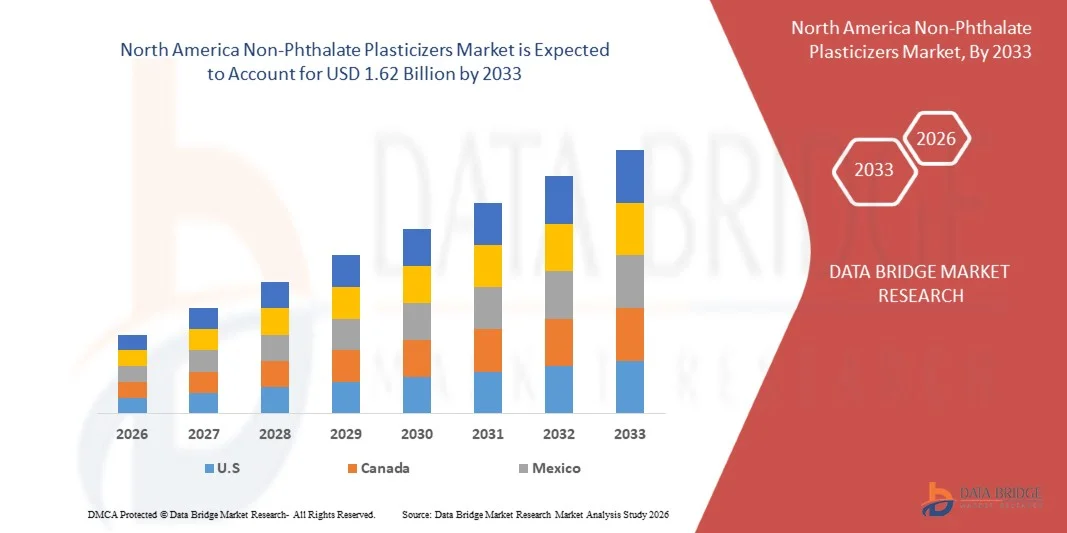
- Selon l'analyse de Data Bridge Market Research, la taille du marché des plastifiants non phtalates en Amérique du Nord a été évaluée à1,03 milliard de dollars en 2025et devrait atteindre1,62 milliard de dollars en 2033, à unTCAC de 5,9 %pendant la période de prévision
- La croissance du marché s'explique en grande partie par l'augmentation des restrictions réglementaires sur les plastifiants à base de phtalate et par l'importance croissante accordée à la sécurité environnementale et à la santé humaine, ce qui incite les fabricants à adopter des solutions de rechange non phtalates plus sûres dans plusieurs industries.
- En outre, l'augmentation de la demande de plastifiants durables, à faible toxicité et biobasés dans les applications de construction, d'automobile, de soins de santé et de biens de consommation accélère l'adoption, ce qui favorise considérablement l'expansion générale du marché.
Taille du marché et prévisions
- Valeur marchande mondiale (2025):1,03 milliard de dollars
- Valeur marchande prévue (2033) :1,62 milliard de dollars
- Prévisions CAGR (2026-2033):5.9%
Quelles sont les principales ventes de plastifiants non phtalés en Amérique du Nord
- Les plastifiants non phtaliques, utilisés pour améliorer la flexibilité, la durabilité et la performance des polymères, deviennent des composants essentiels dans les produits en PVC flexibles en raison de leur profil de sécurité amélioré et de leur conformité avec des réglementations environnementales strictes.
- La demande croissante de plastifiants non phtalés est principalement soutenue par la croissance des activités de construction et d'infrastructure, l'expansion de la production automobile et l'augmentation des applications de soins de santé et de contact alimentaire où la sécurité matérielle et les performances à long terme sont essentielles
- Les États-Unis dominent le marché nord-américain des plastifiants non phtalates en 2025, en raison de cadres réglementaires rigoureux en matière de sécurité chimique, d'adoption élevée de matériaux durables et d'une forte demande des industries de la construction, des soins de santé et des biens de consommation
- On s'attend à ce que le Canada soit la région qui connaît la croissance la plus rapide du marché nord-américain des plastifiants non phtalés au cours de la période de prévision en raison de l'importance croissante accordée à la durabilité de l'environnement, à l'augmentation de l'activité de construction et à l'adoption de matériaux plus sûrs pour les applications de consommation et industrielles.
- Le segment des plastifiants monomères a dominé le marché avec une part de marché de 55,6 % en 2025, en raison de leur forte efficacité de plastification et de leur large utilisation dans les applications de PVC flexibles. Les fabricants préfèrent les variantes monomères en raison de leur rapport coût-efficacité et de leur capacité à fournir la souplesse, la durabilité et les performances de traitement souhaitables. Ces plastifiants sont largement utilisés dans les planchers, les câbles et les films où une flexibilité équilibrée et une résistance mécanique sont nécessaires. Leur compatibilité avec les formulations en PVC existantes permet une adoption à grande échelle dans les applications industrielles et de consommation
Portée du rapport et segmentation du marché des plastifiants non phtalés en Amérique du Nord
|
Attributs |
Plasticisants non phtalés Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios du marché tels que la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent aussi l'analyse des exportations d'importations, l'aperçu des capacités de production, l'analyse de la consommation de production, l'analyse des tendances des prix, le scénario du changement climatique, l'analyse de la chaîne d'approvisionnement, l'analyse de la chaîne de valeur, l'aperçu des matières premières et des consommables, les critères de sélection des fournisseurs, l'analyse PESTLE, l'analyse Porter et le cadre réglementaire. |
Quelle est la tendance clé du marché nord-américain des plastifiants non phtalés
Augmentation de l'adoption de plastifiants bio-basés et durables
- Une tendance importante sur le marché nord-américain des plastifiants non phtalés est l'adoption croissante de plastifiants biologiques et durables, en raison de la sensibilisation croissante à l'environnement et d'une réglementation mondiale plus stricte sur l'utilisation de produits chimiques dangereux. Les fabricants s'orientent activement vers des solutions de remplacement renouvelables et peu toxiques pour atteindre les objectifs de durabilité tout en maintenant des normes de performance pour les applications flexibles en PVC
- Par exemple, BASF a élargi son portefeuille de plastifiants bio non phtalates dans ses gammes Hexamoll et Palatinol, en favorisant une réduction de l'empreinte carbone et une meilleure conformité en matière de sécurité des produits de consommation et industriels. Ces solutions sont de plus en plus utilisées dans les sols, les câbles et les matériaux d'intérieur où les certifications de durabilité deviennent obligatoires
- L'industrie de la construction est témoin de l'adoption croissante de plastifiants durables, les normes de construction écologiques mettant l'accent sur les matériaux à faible émission et recyclables. Cette tendance renforce la demande d'options non phtalées pour les revêtements muraux, les revêtements de sol et les membranes de toiture utilisées dans les infrastructures résidentielles et commerciales
- Les fabricants d'automobiles intègrent des plastifiants bio pour soutenir la légèreté et la conformité environnementale dans les composants intérieurs. Cela renforce le rôle des plastifiants non phtalés dans l'atteinte de la durabilité à long terme tout en respectant l'évolution des critères de durabilité
- Les secteurs de la santé et des biens de consommation favorisent de plus en plus les plastifiants durables pour réduire l'exposition aux substances nocives. Ce changement accélère l'innovation dans les formulations bio-dérivées qui correspondent aux attentes en matière de sécurité et de réglementation
- L'accent de plus en plus mis sur les pratiques de l'économie circulaire renforce cette tendance, car les fabricants investissent dans des solutions de plastifiant durable qui équilibrent les performances, la sécurité et la responsabilité environnementale dans les industries d'utilisation finale mondiales
Amérique du Nord Plastifiants non phtalés Dynamique du marché
Chauffeur
Demande croissante de matériaux sûrs et non toxiques
- La demande croissante de matériaux sûrs et non toxiques dans plusieurs industries est un facteur clé du marché nord-américain des plastifiants non phtalés, car les organismes de réglementation et les consommateurs accordent de plus en plus d'importance à la santé humaine et à la sécurité environnementale. Cette demande consiste à remodeler la sélection des matériaux dans les applications impliquant un contact humain étroit et une exposition à long terme
- Par exemple, Eastman Chemical Company fournit des plastifiants non phtaliques tels que Eastman 168, qui sont largement adoptés dans les emballages alimentaires, les dispositifs médicaux et les produits de garde d'enfants en raison de leur profil de sécurité éprouvé. Ces matériaux aident les fabricants à se conformer aux règlements établis par des organisations comme la FDA américaine et l'Agence européenne des produits chimiques
- Le secteur des soins de santé est à l'origine de cette demande, car les hôpitaux et les fabricants d'appareils médicaux recherchent des matériaux dont la lixiviation et la toxicité sont minimes. Les plastifiants non phtaliques sont de plus en plus utilisés dans les tubes médicaux, les sacs IV et les dispositifs jetables pour améliorer la sécurité des patients.
- Les fabricants de biens de consommation passent également à des plastifiants plus sûrs pour répondre aux attentes croissantes des consommateurs en ce qui concerne les produits ménagers et personnels non toxiques. Ce changement influe sur l'adoption à grande échelle de jouets, d'ameublement et d'articles en plastique de tous les jours.
- Dans l'ensemble, les exigences croissantes en matière de matériaux non toxiques dans les industries réglementées et orientées vers le consommateur placent les plastifiants non phtalates comme composants essentiels dans les formulations modernes de polymères.
Restriction/Défi
Coûts de production élevés et disponibilité limitée des matières premières
- Le marché nord-américain des plastifiants non phtalés est confronté à des défis liés aux coûts de production élevés et à la disponibilité limitée de matières premières appropriées, qui peuvent restreindre l'adoption à grande échelle dans des applications sensibles aux coûts. La production de formulations non phtalées avancées nécessite souvent des matières premières spécialisées et des techniques de transformation complexes.
- Par exemple, Evonik Industries s'appuie sur des alcools de haute pureté et des intermédiaires spécialisés pour fabriquer ses plastifiants non phtalés, ce qui accroît la dépendance à l'égard de chaînes d'approvisionnement stables en matières premières. Les fluctuations de la disponibilité et du prix de ces intrants peuvent avoir une incidence directe sur les coûts de fabrication.
- La dépendance à l'égard des matières premières biologiques ou spécialisées intensifie encore les pressions sur les coûts, car ces ressources sont souvent sujettes à la variabilité agricole et à des options d'approvisionnement limitées. Cela peut affecter la cohérence de l'offre et la stabilité des prix pour les fabricants
- Les exigences strictes en matière de qualité et de rendement accroissent également la complexité de la production, exigeant des contrôles de traitement et des normes d'essai de pointe. Ces facteurs contribuent à l'allongement des cycles de production et à l'augmentation des dépenses de fonctionnement.
- Le défi d'équilibrer les performances, la conformité à la réglementation et le rapport coût-efficacité continue de freiner l'expansion du marché dans les régions sensibles aux prix. Il est essentiel de s'attaquer à l'approvisionnement en matières premières et à l'optimisation de la production pour améliorer l'accessibilité et l'adoption de plastifiants non phtalés.
Comment le marché nord-américain des plastifiants non phtalés est-il segmenté
Le marché est segmenté en fonction du type, de la compatibilité PVC, de l'application et de l'utilisateur final.
• Par type
Sur la base du type, le marché nord-américain des plastifiants non phtalés est segmenté en plastifiants monomères et plastifiants polymères. Le segment des plastifiants monomères a dominé le marché avec la plus grande part de chiffre d'affaires de 55,6 % en 2025, sous l'effet de leur forte efficacité de plastification et de leur large utilisation dans les applications de PVC flexibles. Les fabricants préfèrent les variantes monomères en raison de leur rapport coût-efficacité et de leur capacité à fournir la souplesse, la durabilité et les performances de traitement souhaitables. Ces plastifiants sont largement utilisés dans les planchers, les câbles et les films où une flexibilité équilibrée et une résistance mécanique sont nécessaires. Leur compatibilité avec les formulations en PVC existantes permet une adoption à grande échelle dans toutes les applications industrielles et de consommation.
Le segment des plastifiants polymériques devrait enregistrer la croissance la plus rapide de 2026 à 2033, soutenue par la demande croissante de matériaux à faible migration et à haute performance. Les plastifiants polymériques offrent une résistance supérieure à la volatilité, à l'extraction et au vieillissement, ce qui les rend adaptés à des applications de longue durée et à haute température. La pression réglementaire accrue sur la sécurité et la durabilité des matériaux accélère leur adoption dans les produits automobiles, médicaux et en PVC de spécialité.
• Par compatibilité PVC
Sur la base de la compatibilité PVC, le marché est segmenté en plastifiants primaires et secondaires. Le segment des plastifiants primaires détenait la part de marché dominante en 2025, en raison de leur capacité à fournir le principal effet de plastification tout en maintenant une forte compatibilité avec la résine PVC. Ces plastifiants sont largement utilisés comme composant de base dans les formulations de PVC flexibles pour les matériaux de construction, les câbles et les tissus enduits. Leur efficacité à améliorer l'élasticité, la maniabilité et les performances à long terme entraîne une demande constante. La disponibilité de multiples options primaires bio-basées et non toxiques renforce encore leur position sur le marché.
Le segment des plastifiants secondaires devrait croître au rythme le plus rapide au cours de la période de prévision, en raison de leur utilisation croissante comme améliorateurs de performance aux côtés des plastifiants primaires. Les plastifiants secondaires aident à améliorer la résistance à la flamme, l'optimisation des coûts et les propriétés mécaniques spécifiques. La personnalisation croissante des composés PVC pour des utilisations industrielles de niche soutient l'expansion rapide de ce segment.
• Par demande
Sur la base de l'application, le North America Non-Phthalate Plasticizers Market est segmenté en revêtements de sol et de murs, fils et câbles, films et feuilles, tissus enduits, adhésifs et scellants, et autres. Le segment des revêtements de sol et de murs a dominé le marché en 2025, soutenu par une forte consommation de PVC flexible dans la construction résidentielle et commerciale. Les plastifiants non phtaliques sont de plus en plus privilégiés dans cette application en raison de problèmes de qualité de l'air intérieur et de normes de sécurité plus strictes. Leur capacité à fournir la durabilité, la flexibilité et la résistance aux taches soutient l'utilisation en grand volume. Le développement continu de l'infrastructure et les activités de rénovation soutiennent encore la demande.
Le secteur des fils et des câbles devrait connaître la croissance la plus rapide de 2026 à 2033, grâce à l'expansion des installations de transmission d'électricité, de télécommunications et d'énergie renouvelable. Les plastifiants non phtaliques améliorent les performances d'isolation, la résistance à la chaleur et la sécurité des câbles. Les investissements croissants dans les réseaux intelligents et les véhicules électriques accélèrent encore la croissance de cette application.
• Par utilisateur final
Sur la base de l'utilisateur final, le marché est segmenté en construction, automobile, biens de consommation, sports et loisirs, soins de santé, électricité et électronique, aliments et boissons, etc. En 2025, le secteur de la construction et de la construction a représenté la plus grande part du marché grâce à l'utilisation intensive de produits en PVC souple dans les revêtements de sol, les membranes de toiture, les tuyaux et les revêtements muraux. Les plastifiants non phtaliques sont de plus en plus adoptés pour répondre aux normes et aux exigences réglementaires en matière de construction écologique. Leur longue durée de vie et leur stabilité de performance favorisent une utilisation généralisée dans les projets à grande échelle.
Le secteur des soins de santé devrait enregistrer la croissance la plus rapide au cours de la période de prévision, soutenue par une demande croissante de produits médicaux sûrs et biocompatibles. Les plastifiants non phtaliques sont préférés dans les tubes médicaux, les sacs sanguins et les dispositifs jetables en raison d'une faible toxicité et de risques de lessivage réduits. L'augmentation des dépenses de soins de santé et l'application de règles plus strictes en matière de sécurité matérielle accélèrent l'adoption dans toutes les applications médicales.
Amérique du Nord Plasticisants non phtalés Marché Analyse régionale
- Les États-Unis dominent le marché nord-américain des plastifiants non phtalés avec la plus grande part des revenus en 2025, grâce à des cadres réglementaires rigoureux en matière de sécurité chimique, à l'adoption de matériaux durables et à la forte demande des industries de la construction, des soins de santé et des biens de consommation.
- Des règlements environnementaux rigoureux appliqués par des organismes comme l'Environmental Protection Agency des États-Unis, ainsi que des investissements continus dans la recherche avancée sur les polymères et la fabrication durable, encouragent l'adoption généralisée de plastifiants non phtalés. La forte présence des principaux fabricants de produits chimiques, l'innovation continue des produits et les accords d'approvisionnement à long terme avec les transformateurs en aval de PVC renforcent encore la position de premier plan du pays sur le marché régional
- L'accent mis sur les matériaux à faible toxicité, le respect des normes relatives aux contacts avec les aliments et à la qualité médicale et l'utilisation accrue de plastifiants non phtalés dans les applications flexibles en PVC garantissent que les États-Unis conservent leur rôle dominant tout au long de la période de prévision.
Canada Amérique du Nord Plastifiants non phtaliques Aperçu du marché
On prévoit que le Canada enregistrera le TCAC le plus rapidement sur le marché nord-américain des plastifiants non phtalés de 2026 à 2033, en mettant de plus en plus l'accent sur la durabilité de l'environnement, l'accroissement de l'activité de construction et l'adoption de matériaux plus sûrs pour les applications de consommation et industrielles. L'expansion de la demande de plastifiants non phtalés dans les matériaux de construction, les fils et les câbles, et l'emballage accélère la croissance du marché. Les collaborations entre les fabricants nationaux et les entreprises chimiques mondiales, ainsi que les investissements dans le développement durable des matériaux, renforcent les capacités d'approvisionnement. L'appui du gouvernement aux normes de construction écologique et aux règlements sur la sécurité chimique place le Canada comme le marché qui connaît la croissance la plus rapide de la région.
Mexique Amérique du Nord Plastifiants non phtalates Aperçu du marché
Le Mexique devrait croître régulièrement de 2026 à 2033, en raison de l'expansion de l'activité manufacturière, de l'augmentation des exportations de produits à base de PVC et de la sensibilisation accrue aux normes de sécurité chimique. La croissance de l'industrie automobile, de la construction et de la fabrication de biens de consommation appuie la demande constante de plastifiants non phtalés. Les initiatives gouvernementales visant à renforcer la production industrielle, ainsi que l'alignement progressif sur la réglementation environnementale de l'Amérique du Nord, appuient l'expansion régulière du marché. La présence de composés plastiques régionaux et les partenariats croissants avec les fournisseurs de produits chimiques américains contribuent à une croissance soutenue tout au long de la période de prévision.
Quelles sont les meilleures entreprises d'Amérique du Nord sur le marché des plastifiants non phtalés
L'industrie des plastifiants non phtaliques est principalement dirigée par des entreprises bien établies, notamment :
- Plastics Corp (États-Unis)
- Harman Corporation (États-Unis)
- Evonik Industries AG(Allemagne)
- Eastman Chemical Company (États-Unis)
- DIC CORPORATION(Japon)
- Société Kao(Japon)
- LG Chem(Corée du Sud)
- Perstorp(Suède)
- UPC Technology Corporation (Taiwan)
- Kaifeng Jiuhong Chemical Co., Ltd. (Chine)
- Henan GO Biotech Co., Ltd (Chine)
- Valtris Specialty Chemicals (États-Unis)
- Velsicol Chemical LLC (États-Unis)
- Ferro Corporation (États-Unis)
- Mitsubishi Chemical Corporation (Japon)
Les derniers développements en Amérique du Nord Marché des plastifiants non phtalates
- En janvier 2024, Evonik Industries a élargi son portefeuille de produits chimiques durables avec le lancement d'un plastifiant non phtalate de haute performance conçu pour des applications sensibles comme les tubes médicaux et les emballages alimentaires. Cette innovation s'harmonise avec l'engagement d'Evonik pour des solutions respectueuses de l'environnement, offrant une sécurité et des performances accrues tout en réduisant la dépendance aux phtalates traditionnels. Le nouveau plastifiant assure une faible migration et durabilité, le rendant idéal pour les industries exigeant des normes de matériaux strictes
- En janvier 2024, Perstorp introduit Pevalen Pro 100, un plastifiant révolutionnaire non phtalate fabriqué à partir de carbone 100% renouvelable en utilisant les principes du bilan massique. Cette innovation améliore considérablement la durabilité des applications de PVC flexibles, réduisant l'empreinte carbone du produit d'environ 80% par rapport aux alternatives basées sur les fossiles. Conçu pour maintenir des performances élevées tout en améliorant l'impact environnemental, Pevalen Pro 100 redéfinit la technologie de plastification en PVC. Son développement reflète le dévouement de Perstorp à des solutions durables, assurant durabilité et efficacité sans compromettre la sécurité ou la qualité
- En décembre 2023, la Corée du Sud, Aekyung Chemical, a acquis une participation de 50% dans VPCHEM, LG Chem. Cette démarche stratégique vise à renforcer la présence d'Aekyung Chemical dans le marché des plastifiants, y compris les alternatives non phtalates. Avec cette acquisition, Aekyung Chemical élargit sa capacité de production en se positionnant pour répondre à la demande mondiale croissante de plastifiants respectueux de l'environnement. L'accord renforce sa capacité à fournir des solutions durables aux marchés nord-américains et européens tout en maintenant une forte présence en Asie
- En décembre 2022, Hanwha Solutions a présenté Eco-DEHCH, un plastifiant sans phtalate conçu pour une résistance exceptionnelle à la chaleur et au froid, ce qui le rend idéal pour les applications extérieures. Cette innovation s'harmonise avec l'engagement de Hanwha Solutions pour des matériaux durables, offrant une alternative écologique aux plastifiants traditionnels. En élargissant sa gamme de produits, l'entreprise vise à répondre à la demande mondiale croissante de plastifiants plus sûrs et performants. Eco-DEHCH est reconnue pour sa durabilité et ses avantages environnementaux, renforçant la position de Hanwhas sur le marché
- En avril 2021, Eastman Chemical Company a acquis 3F Feed & Food, un leader européen des additifs pour l'alimentation animale et humaine. Cette acquisition stratégique renforce le secteur de l'alimentation animale Eastman, intégrant l'expertise 3F dans son segment Additives & Produits fonctionnels. Le mouvement renforce la capacité d'Eastman à développer des solutions de nouvelle génération, soutenant les tendances mondiales en matière de durabilité et améliorant la productivité agricole. Avec ses dérivés de l'acide organique et ses dérivés phytogéniques, Eastman élargit son portefeuille pour répondre à la demande croissante d'additifs plus sûrs et plus performants
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











