



Segmentation du marché nord-américain des systèmes de suivi des instruments chirurgicaux, par type (sites professionnels et sites multiples), composant (matériel, logiciel et services), technologie (suivi par code-barres, identification par radiofréquence (RFID), suivi électronique et autres), utilisateur final (hôpitaux, centres de chirurgie ambulatoire, centres de recherche, cliniques et autres), canal de distribution (appel d'offres direct et distributeur tiers) - Tendances du secteur et prévisions jusqu'en 2033
Quelle est la taille du marché et le taux de croissance des systèmes de suivi des instruments chirurgicaux en Amérique du Nord
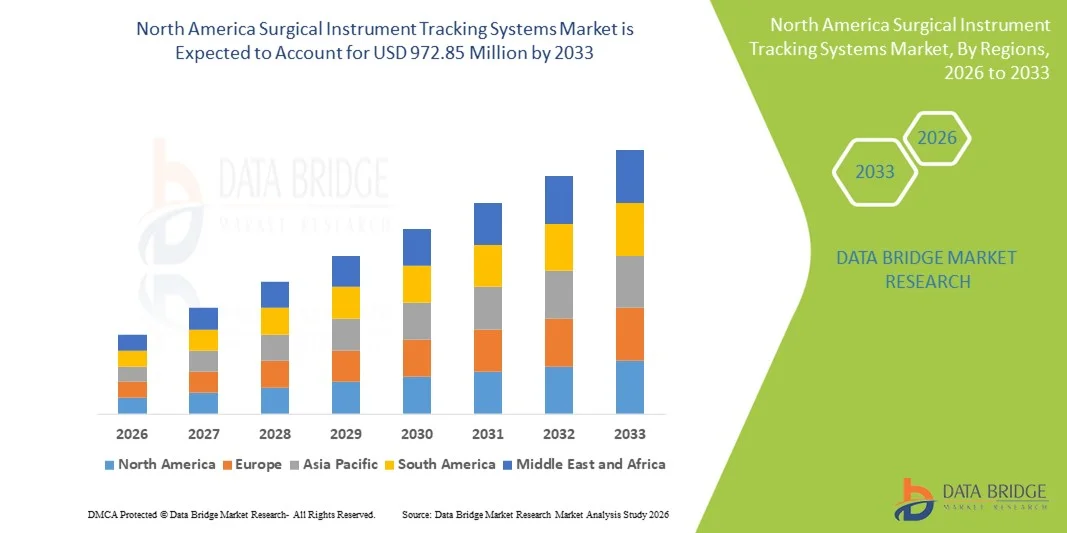
- Selon l'analyse de marché de Data Bridge, la taille du marché des systèmes de suivi des instruments chirurgicaux en Amérique du Nord a été évaluée à336,91 millions de dollars en 2025et devrait atteindre972,85 millions de dollars en 2033, à unTCAC de 13,50%pendant la période de prévision
- La croissance du marché est largement alimentée par l'adoption croissante de solutions de soins de santé numériques et les progrès technologiques dans la gestion des ressources hospitalières, ce qui permet d'améliorer la traçabilité, la responsabilisation et l'efficacité opérationnelle dans les environnements chirurgicaux des hôpitaux et des hôpitaux.Centres chirurgicaux ambulatoires
- De plus, la demande croissante en matière de sécurité des patients, de conformité aux règlements et de gestion efficace des flux de travail chirurgicaux établit des systèmes de suivi des instruments chirurgicaux comme composante essentielle des salles d'opération modernes. Ces facteurs convergents accélèrent l'adoption de solutions de systèmes de suivi des instruments chirurgicaux, ce qui stimule considérablement la croissance de l'industrie
Taille du marché et prévisions:
- Valeur de marché (2025):336,91 millions de dollars
- Valeur marchande prévue (2033) :972,85 millions de dollars
- Prévisions CAGR (2026-2033):13.50%
Quelles sont les principales tendances du marché des systèmes de suivi des instruments chirurgicaux en Amérique du Nord
- Les systèmes de suivi des instruments chirurgicaux, qui permettent l'identification en temps réel, le suivi de l'emplacement et la gestion du cycle de vie des instruments chirurgicaux, deviennent des éléments de plus en plus essentiels de l'infrastructure hospitalière moderne en raison de leur capacité à améliorer la sécurité des patients, à améliorer l'efficacité opérationnelle et à assurer le respect des normes de stérilisation et de réglementation dans les établissements de soins de santé.
- L'augmentation de la demande de systèmes de suivi des instruments chirurgicaux est principalement attribuable à l'augmentation du volume des interventions chirurgicales, à l'importance croissante accordée à la réduction des infections au site chirurgical et à l'importance croissante accordée à la traçabilité et à la responsabilisation des instruments dans les salles d'opération et les services centraux stériles.
- Les États-Unis dominent le marché des systèmes de suivi des instruments chirurgicaux avec la plus grande part de revenus d'environ 39,2 % en 2025, appuyé par une infrastructure de soins de santé de pointe, l'adoption de technologies de santé numériques et des exigences réglementaires rigoureuses en matière de sécurité chirurgicale dans les hôpitaux et les centres chirurgicaux.
- On s'attend à ce que le Canada soit la région qui connaît la croissance la plus rapide sur le marché des systèmes de suivi des instruments chirurgicaux au cours de la période de prévision, en raison de l'expansion rapide de l'infrastructure de soins de santé, de l'augmentation des volumes chirurgicaux, de l'augmentation des dépenses en soins de santé et de la sensibilisation accrue à la sécurité des patients et à la lutte contre les infections.
- Le segment Pro Sites a dominé le marché avec la plus grande part des revenus d'environ 58,4% en 2025
Portée du rapport et systèmes de suivi des instruments chirurgicaux Segmentation du marché
|
Attributs |
Systèmes de suivi des instruments chirurgicaux Principales perspectives du marché |
|
Segments couverts |
|
|
Pays couverts |
Amérique du Nord
|
|
Principaux acteurs du marché |
|
|
Possibilités de marché |
|
|
Infos sur la valeur ajoutée |
En plus des renseignements sur les scénarios de marché comme la valeur marchande, le taux de croissance, la segmentation, la couverture géographique et les principaux intervenants, les rapports de marché établis par Data Bridge Market Research comprennent également une analyse approfondie des experts, l'épidémiologie des patients, l'analyse des pipelines, l'analyse des prix et le cadre réglementaire. |
Quelles sont les tendances du marché des systèmes de suivi des instruments chirurgicaux en Amérique du Nord
Accroître l'adoption de technologies de suivi fondées sur la RFID et le code à barres
- L'adoption croissante de technologies RFID (Radio-Frequence Identification) et de suivi basées sur des codes à barres pour améliorer la traçabilité des instruments et l'efficacité des flux de travail dans les établissements de soins de santé constitue une tendance importante et en progression constante sur le marché mondial des systèmes de suivi des instruments chirurgicaux.
- Les fournisseurs de soins de santé mettent en place de plus en plus de systèmes de suivi RFID pour surveiller les instruments chirurgicaux tout au long de leur cycle de vie, depuis la stérilisation et l'entreposage jusqu'à l'utilisation des salles d'opération et au retraitement après la procédure.
- Par exemple, les systèmes fondés sur la RFID permettent une visibilité en temps réel de l'emplacement et du statut des instruments, réduisant ainsi les pertes, les erreurs de positionnement et les retards pendant les interventions chirurgicales.
- Les systèmes de suivi basés sur le code à barres sont également largement adoptés en raison de leur rentabilité et de leur facilité d'intégration avec les systèmes existants de gestion des stocks hospitaliers.
- Ces technologies aident à assurer le respect des normes réglementaires en tenant des registres exacts de l'utilisation des instruments, des cycles de stérilisation et des antécédents d'entretien.
- L'intégration des systèmes de suivi avec les systèmes d'information hospitalière (SSI) et les dossiers de santé électroniques (DSE) favorise la rationalisation de la documentation et l'état de préparation à la vérification.
- L'adoption est particulièrement forte dans les grands hôpitaux et les centres chirurgicaux ambulatoires qui cherchent à améliorer l'efficacité opérationnelle et la sécurité des patients
- La tendance est soutenue par l'augmentation des volumes chirurgicaux dans le monde et la complexité croissante des ensembles d'instruments chirurgicaux
- Les fournisseurs améliorent constamment l'interopérabilité du système et l'exactitude des données pour répondre aux besoins des hôpitaux
- Comme les établissements de soins de santé privilégient l'efficacité, la traçabilité et la conformité réglementaire, les solutions RFID et de suivi basées sur le code à barres deviennent des pratiques courantes
- Cette tendance remodele les attentes autour de l'optimisation des flux de travail chirurgicaux et de la gestion des actifs
- Dans l'ensemble, le passage à des technologies de suivi avancées renforce la demande sur les marchés des soins de santé développés et émergents
Amérique du Nord Systèmes chirurgicaux de suivi des instruments Dynamique du marché
Chauffeur
L'augmentation des procédures chirurgicales et l'accent sur la sécurité des patients
- Le nombre croissant d'interventions chirurgicales à l'échelle mondiale, entraîné par le vieillissement des populations et la prévalence des maladies chroniques, est un facteur clé du marché des systèmes de suivi des instruments chirurgicaux.
- Par exemple, en 2024, les Centers for Medicare & Medicaid Services (CMS) des États-Unis ont renforcé les lignes directrices sur la sécurité chirurgicale et le contrôle des infections, encourageant les hôpitaux à adopter des systèmes de traçabilité des instruments afin de réduire les articles chirurgicaux conservés et les infections acquises à l'hôpital.
- Les hôpitaux font face à une pression croissante pour assurer la sécurité des patients et réduire les erreurs de procédure
- Les systèmes de suivi des instruments aident à prévenir la conservation des instruments chirurgicaux et la contamination croisée
- Les organismes de réglementation et d'accréditation exigent de plus en plus de documents sur la stérilisation et l'utilisation des instruments
- Les systèmes de suivi améliorent la responsabilisation au sein des services centraux stériles
- Un retournement plus rapide des instruments permet une utilisation accrue de la salle d'opération
- L'adoption est forte dans les hôpitaux de soins tertiaires et les centres chirurgicaux multispécialisés
- Ces systèmes contribuent à une meilleure conformité aux normes de sécurité des patients
- Les initiatives gouvernementales en matière de qualité des soins de santé soutiennent l'adoption
- Les améliorations technologiques améliorent la fiabilité et la facilité de déploiement
- Ensemble, ces facteurs stimulent considérablement la croissance du marché mondial
Restriction/Défi
Coûts élevés de mise en oeuvre et complexité de l'intégration
- L'investissement initial et l'intégration des systèmes continuent d'entraver l'adoption de systèmes de suivi des instruments chirurgicaux.
- Par exemple, les plus petits hôpitaux des économies émergentes ont indiqué en 2023 que le coût des étiquettes, des scanners et de l'intégration des logiciels RFID constituait d'importants obstacles financiers, en particulier lorsqu'il s'agissait de moderniser les processus de stérilisation existants, ce qui a retardé les décisions d'adoption.
- Le coût du matériel, des licences de logiciels et de l'installation peut être considérable. L'intégration à l'infrastructure existante de TI et de stérilisation des hôpitaux est souvent complexe.
- Une expertise technique limitée peut ralentir le déploiement. Les contraintes budgétaires limitent l'adoption dans les établissements de santé publics et ruraux
- L'entretien continu et le remplacement des étiquettes ajoutent aux coûts opérationnels. La résistance aux changements de flux de travail parmi le personnel peut entraver le succès de la mise en œuvre
- Des problèmes de précision des données peuvent survenir au cours des premières étapes du déploiement. Les besoins en formation augmentent le coût total de la propriété
- Les préoccupations en matière de RCI demeurent parmi les fournisseurs de soins de santé sensibles aux coûts. Les fournisseurs répondent avec des modèles de prix modulables et modulables pour relever ces défis
Amérique du Nord Systèmes chirurgicaux de suivi des instruments Portée du marché
Le marché est segmenté en fonction du type, de la composante, de la technologie, de l'utilisateur final et du canal de distribution.
- Par type
Sur la base du type, le marché des systèmes de suivi des instruments est segmenté en sites Pro et multi sites. Le segment Pro Sites a dominé le marché avec la plus grande part de revenus d'environ 58,4% en 2025. Cette prédominance est largement attribuable à l'adoption massive de solutions de suivi à un seul site par des hôpitaux autonomes, des cliniques spécialisées et des établissements de soins de taille moyenne. Les systèmes pro site sont plus faciles à déployer, nécessitent un investissement initial plus faible et s'intègrent en douceur aux flux de travail des hôpitaux existants. Ces systèmes permettent un suivi efficace des instruments chirurgicaux dans une seule installation, réduisant les pertes, améliorant l'utilisation et assurant le respect des protocoles de stérilisation. Les hôpitaux favorisent les solutions pro site en raison de leur simplicité opérationnelle et de la complexité informatique réduite. De plus, une pression réglementaire croissante pour maintenir une traçabilité exacte des instruments favorise l'adoption. Le nombre croissant d'interventions chirurgicales et l'accent mis sur la sécurité des patients renforcent également la position forte de ce segment. Les solutions pro site continuent d'être le choix préféré pour les installations qui recherchent une gestion des instruments rentable et efficace.
Le segment des sites multiples devrait connaître la croissance la plus rapide, enregistrant un TCAC d'environ 22,1% entre 2026 et 2033. Cette croissance rapide est due à l'expansion des chaînes hospitalières multilocalisées et des réseaux intégrés de soins de santé. Les systèmes de suivi sur plusieurs sites permettent une surveillance centralisée, des flux de travail normalisés et une visibilité en temps réel des instruments dans plusieurs installations. Les organismes de santé préfèrent de plus en plus ces systèmes pour optimiser le partage des stocks, réduire les coûts d'approvisionnement et améliorer l'efficacité opérationnelle. La tendance croissante à la consolidation des hôpitaux et aux fusions accélère encore l'adoption. L'analyse avancée, les plates-formes basées sur le cloud et les capacités de rapport au niveau de l'entreprise améliorent également l'attrait des solutions multi-sites. Au fur et à mesure que les systèmes de soins de santé augmentent, on s'attend à ce que la demande de solutions de suivi multisites augmente considérablement.
- Par composante
Sur la base de la composante, le marché des systèmes de suivi des instruments est segmenté en matériels, logiciels et services. Le segment du matériel représentait la part de marché la plus importante, soit environ 46,7 %, en 2025. Cette domination est déterminée par l'exigence essentielle pour les composants de suivi physique tels que les étiquettes RFID, les étiquettes de codes à barres, les scanners, les lecteurs et les capteurs. Les hôpitaux doivent investir dans l'infrastructure matérielle pour permettre une identification précise et un suivi en temps réel des instruments chirurgicaux. Le remplacement continu des étiquettes et des appareils de balayage en raison des cycles d'usure et de stérilisation soutient encore la demande. De plus, l'installation croissante de matériel de suivi dans les salles d'opération et les services de traitement stérile favorise la croissance du marché. Le matériel constitue la base de tout système de suivi, ce qui en fait un investissement non négociable. Les mandats réglementaires de traçabilité contribuent également à l'adoption durable du matériel. Au fur et à mesure que les établissements de santé augmentent, le besoin de solutions matérielles évolutives continue d'augmenter.
Le segment des logiciels devrait croître au TCAC le plus rapide d'environ 23,4% de 2026 à 2033. Cette croissance est alimentée par l'augmentation de la demande pour la prise de décisions, l'automatisation et l'optimisation des flux de travail. Les solutions logicielles avancées offrent des fonctionnalités telles que les tableaux de bord en temps réel, les rapports de conformité, la maintenance prédictive et l'analyse des stocks. L'adoption croissante de plateformes en nuage et de modèles d'abonnement accélère encore la croissance. Les fournisseurs de soins de santé intègrent de plus en plus les logiciels de suivi aux systèmes d'information des hôpitaux et aux dossiers de santé électroniques. La poussée vers la transformation numérique et les hôpitaux intelligents soutient fortement ce segment. Les solutions logicielles améliorent la visibilité, l'efficacité et le contrôle des coûts, ce qui les rend critiques pour les systèmes de santé prêts à l'avenir.
- Par technologie
Sur la base de la technologie, le marché des systèmes de suivi des instruments est segmenté en suivi des codes à barres, identification des radiofréquences (RFID), suivi électronique et autres. Le segment du suivi du code à barres a dominé le marché avec une part de revenus d'environ 41,9 % en 2025. Cette domination est principalement due au faible coût, à la facilité d'utilisation et à la familiarité généralisée des systèmes de codes à barres parmi les professionnels de la santé. Le suivi du code à barres nécessite une infrastructure et une formation minimales, ce qui le rend idéal pour les petites et moyennes installations de soins de santé. Beaucoup d'hôpitaux continuent de s'appuyer sur des systèmes de codes à barres comme solutions existantes en raison de contraintes budgétaires. La technologie du code à barres permet une identification et une traçabilité fiables des instruments lorsqu'ils sont utilisés dans des environnements contrôlés. Sa compatibilité avec les systèmes hospitaliers existants renforce encore l'adoption. De plus, le suivi du code à barres demeure une solution pratique pour les installations à volume chirurgical modéré.
Le segment RFID devrait enregistrer le TCAC le plus rapide d'environ 25,6 % entre 2026 et 2033. La technologie RFID permet un suivi en temps réel et sans visibilité et réduit considérablement l'intervention manuelle. Il améliore la précision des stocks, les délais d'exécution et l'efficacité opérationnelle dans les services de traitement stérile. La baisse des coûts des étiquettes RFID et l'augmentation des investissements dans l'automatisation accélèrent l'adoption. Les systèmes RFID sont particulièrement favorisés par les grands hôpitaux et les réseaux multi-sites de santé. La capacité de suivre les instruments tout au long de leur cycle de vie améliore la conformité et la sécurité des patients. L'adoption croissante d'infrastructures hospitalières intelligentes alimente ce segment en croissance rapide.
- Par Utilisateur final
Sur la base de l'utilisateur final, le marché des systèmes de suivi des instruments est segmenté en hôpitaux, centres chirurgicaux ambulatoires, centres de recherche, cliniques et autres. En 2025, le segment des hôpitaux détenait la plus grande part des revenus du marché, soit environ 62,3 %. Les hôpitaux effectuent un volume élevé d'interventions chirurgicales et gèrent des inventaires complexes d'instruments chirurgicaux. Les systèmes de suivi des instruments aident les hôpitaux à réduire les pertes, à assurer la conformité à la stérilisation et à améliorer les résultats pour les patients. Les grands hôpitaux ont la capacité financière d'investir dans des solutions de suivi complètes. L'augmentation du contrôle réglementaire et des exigences en matière d'accréditation favorise l'adoption. Les hôpitaux bénéficient également d'une amélioration de l'efficacité des processus et d'une réduction des coûts opérationnels. Le nombre croissant d'opérations dans le monde continue de renforcer la domination hospitalière.
Le segment des centres chirurgicaux ambulatoires (ASC) devrait croître au plus vite de 21,8 % entre 2026 et 2033. Cette croissance est due à l'évolution croissante vers les chirurgies ambulatoires et peu invasives. Les ASC exigent une gestion efficace des instruments pour maintenir des délais d'exécution rapides et une rentabilité. L'augmentation de la préférence des patients pour les procédures du même jour soutient également l'expansion de la SCA. Les systèmes de suivi aident les ASC à se conformer aux normes de sécurité et de stérilisation. L'établissement rapide de nouveaux CCA sur les marchés émergents et développés accélère l'adoption. Des solutions rentables et évolutives sont particulièrement attrayantes pour ce segment.
- Par canal de distribution
Sur la base du canal de distribution, le marché des systèmes de suivi des instruments est segmenté en appel d'offres direct et distributeur tiers. Le segment des appels d'offres directs a dominé le marché avec une part de revenus d'environ 55,6 % en 2025. Les grands hôpitaux et les établissements de santé publics préfèrent l'approvisionnement direct pour obtenir de meilleurs prix et des solutions personnalisées. Les appels d'offres directs permettent aux fabricants de conclure des accords de service à long terme et de fournir un soutien technique. Ce canal est couramment utilisé dans les systèmes de santé publics et les grands réseaux hospitaliers. Elle assure la transparence et le respect des règlements en matière de passation des marchés. Les fournisseurs bénéficient de contrats stables et de bonnes relations avec leurs clients. La domination de ce canal est soutenue par des déploiements à grande échelle.
Le segment des tiers distributeurs devrait connaître le TCAC le plus rapide d'environ 200,9 % entre 2026 et 2033. La croissance est stimulée par une pénétration croissante dans les marchés émergents et les établissements de santé de moindre envergure. Les distributeurs offrent un soutien local, une livraison plus rapide et un accès à une clientèle plus large. Les fabricants comptent de plus en plus sur les distributeurs pour élargir la portée mondiale sans investissements importants dans les infrastructures. Cette chaîne est particulièrement forte en Asie-Pacifique, en Amérique latine et au Moyen-Orient. La hausse de la demande des hôpitaux et cliniques de taille moyenne accélère encore davantage la croissance. La distribution par des tiers offre souplesse et évolutivité, favorisant une expansion rapide du marché.
Amérique du Nord Systèmes de suivi des instruments chirurgicaux Analyse régionale du marché
- Le marché nord-américain des systèmes de suivi des instruments chirurgicaux est sur le point de croître au rythme le plus rapide au cours de la période de prévision de 2026 à 2033, en raison de l'expansion rapide des infrastructures de soins de santé, de l'augmentation des volumes chirurgicaux et de l'augmentation des investissements dans la numérisation hospitalière dans les économies émergentes
- Les gouvernements de la région mettent l'accent sur la sécurité des patients, le contrôle des infections et le respect des normes de traçabilité chirurgicale, ce qui accélère l'adoption de solutions de suivi des instruments chirurgicaux fondées sur le RFID et le code à barres
- Le nombre croissant d'hôpitaux de soins tertiaires, de centres chirurgicaux ambulatoires et de centres de tourisme médical soutient la croissance du marché. En outre, la présence de capacités de fabrication rentables et l ' adoption croissante de systèmes d ' information hospitaliers améliorent l ' accessibilité des technologies de suivi des instruments chirurgicaux dans toute l ' Asie et le Pacifique
Chine Systèmes chirurgicaux de suivi des instruments Aperçu du marché
Le marché chinois des systèmes de suivi des instruments chirurgicaux a dominé le marché nord-américain des systèmes de suivi des instruments chirurgicaux, représentant la plus grande part de revenus d'environ 41,5 % en 2025, appuyé par les infrastructures de soins de santé avancées du pays et l'adoption rapide des technologies numériques de la santé. Les hôpitaux chinois mettent en place de plus en plus de systèmes de suivi des instruments chirurgicaux pour se conformer à des exigences réglementaires rigoureuses en matière de sécurité chirurgicale, de traçabilité de la stérilisation et de gestion des stocks. Le gouvernement appuie fortement la modernisation des TI dans les hôpitaux intelligents et les soins de santé, associée à des investissements importants dans les grands hôpitaux publics, ce qui favorise le déploiement généralisé de solutions RFID et de localisation en temps réel. En outre, la présence de fabricants d'appareils médicaux et de fournisseurs de technologie nationaux solides permet des solutions de suivi abordables et évolutives, renforçant encore le leadership du marché chinois.
Inde Systèmes de suivi des instruments chirurgicaux Aperçu du marché
On s'attend à ce que le marché indien des systèmes de suivi des instruments chirurgicaux soit le pays qui connaît la croissance la plus rapide du marché nord-américain des systèmes de suivi des instruments chirurgicaux au cours de la période de prévision, en raison de l'expansion rapide de l'infrastructure des soins de santé et d'une forte augmentation des interventions chirurgicales dans les hôpitaux publics et privés. L'augmentation des dépenses de soins de santé, la sensibilisation accrue à la sécurité des patients, à la prévention des infections et à l'efficacité chirurgicale, et l'adoption de normes d'accréditation hospitalières comme la NABH accélèrent la demande de solutions de traçabilité des instruments. En outre, les initiatives gouvernementales visant à renforcer la prestation des soins de santé, ainsi que la transformation numérique des hôpitaux et des services centraux stériles (CSSD), encouragent l'adoption de codes à barres et de systèmes de suivi fondés sur la RFID. La croissance du tourisme médical et des hôpitaux multispécialisés contribue également à une expansion soutenue du marché en Inde.
Quelles sont les meilleures entreprises en Amérique du Nord sur le marché des systèmes de suivi des instruments chirurgicaux
L'industrie des systèmes de suivi des instruments chirurgicaux est principalement dirigée par des entreprises bien établies, notamment :
- Getinge AB(Suède)
- STERIS plc(Irlande)
- BD(États-Unis)
- 3M Soins de santé(États-Unis)
- Hologic, Inc. (États-Unis)
- Stanley Healthcare (États-Unis)
- Cantel Medical Corp. (États-Unis)
- Chirurgical clé (États-Unis)
- TAGSYS RFID (France)
- Aesculap, Inc. (Allemagne)
- Scansource Healthcare (États-Unis)
- Xerafy (Singapour)
- Censis Technologies (États-Unis)
- HGS Healthcare (États-Unis)
- SurgiTrack, Inc. (États-Unis)
- Integra LifeSciences (États-Unis)
- Traxitall, Inc. (États-Unis)
- Vizient, Inc. (États-Unis)
- Aspects mobiles (États-Unis)
- Fujitsu (Japon)
Quels sont les derniers développements en Amérique du Nord
- En avril 2024, Aesculap, Inc. a lancé l'AESCULAP Aicon RTLS intégré à son système de contenants stériles Aicon, déployant des services de localisation en temps réel (RTLS) pour des ensembles d'instruments chirurgicaux pour automatiser le suivi par stérilisation, stockage et déploiement OR, transformant les départements stériles centraux en environnements entièrement numériques et sans papier
- En février 2025, Identiv et Novanta ont annoncé un partenariat stratégique pour fournir des solutions RFID de bout en bout pour les OEM d'appareils médicaux, intégrant les incrustations et les étiquettes RFID de pointe d'Identiv avec les modules de lecteur ThingMagic et les API pour rationaliser la traçabilité des instruments, la vérification de l'assemblage et la sécurité des patients dans les environnements chirurgicaux
- En avril 2025, ID Integration s'est associée à Zebra Technologies à HIMSS 2025 pour démontrer l'amélioration du suivi des actifs hospitaliers et des instruments chirurgicaux passifs basés sur la RFID, montrant la visibilité en temps réel des plateaux, instruments et actifs chirurgicaux stériles via des lecteurs portables et fixes afin d'améliorer l'efficacité de la salle d'opération.
- En avril 2025, la Food and Drug Administration (FDA) des États-Unis a accordé 510k) de dégagement aux systèmes de pod instrumental Turbett chirurgicals (TS1500, TS1200, TS1000), en validant les capacités de poids accrues, en élargissant la compatibilité lumen et en améliorant la conception ergonomique visant à rationaliser la manipulation des instruments et à réduire les déchets de l'emballage bleu dans les opérations de traitement stérile.
- En mai 2025, Elucent Medical a reçu de la FDA la désignation de l'appareil Breakthrough pour son système d'intelligence spatiale in-Body EnVisio X1, doté d'agrafeuses SmartClips et d'agrafeuses SmartSensor implantables conçues pour permettre le suivi 3D en temps réel des marqueurs de tissus mous et des instruments chirurgicaux lors de procédures peu invasives et robotisées.
- En octobre 2025, MarketsandMarkets Research a souligné que Mobile Aspects a lancé SurgiCart en juillet 2024, le premier chariot mobile RFID permettant une visibilité en temps réel des fournitures et des instruments chirurgicaux dans les environnements cliniques, marquant une innovation significative dans le déploiement mobile de suivi RFID
- En avril 2025, Zebra Technologies a obtenu un contrat important pour le déploiement d'une solution de suivi des instruments chirurgicaux RFID à l'échelle de l'hôpital dans un système de santé américain de premier plan, y compris le marquage RFID, les imprimantes et les logiciels de flux de travail, ce qui témoigne de l'adoption croissante au niveau de l'entreprise de plateformes de suivi automatisées.
- En février 2025, Avery Dennison a annoncé un partenariat stratégique avec MediTrax pour déployer le suivi des instruments chirurgicaux à base de RFID sur plusieurs réseaux hospitaliers américains, afin d'améliorer les délais de renouvellement des instruments et de réduire les incidents de pièces conservées grâce à des solutions intégrées de marquage et de logiciels
SKU-
Accédez en ligne au rapport sur le premier cloud mondial de veille économique

- Tableau de bord d'analyse de données interactif
- Tableau de bord d'analyse d'entreprise pour les opportunités à fort potentiel de croissance
- Accès d'analyste de recherche pour la personnalisation et les requêtes
- Analyse de la concurrence avec tableau de bord interactif
- Dernières actualités, mises à jour et analyse des tendances
- Exploitez la puissance de l'analyse comparative pour un suivi complet de la concurrence
Méthodologie de recherche
La collecte de données et l'analyse de l'année de base sont effectuées à l'aide de modules de collecte de données avec des échantillons de grande taille. L'étape consiste à obtenir des informations sur le marché ou des données connexes via diverses sources et stratégies. Elle comprend l'examen et la planification à l'avance de toutes les données acquises dans le passé. Elle englobe également l'examen des incohérences d'informations observées dans différentes sources d'informations. Les données de marché sont analysées et estimées à l'aide de modèles statistiques et cohérents de marché. De plus, l'analyse des parts de marché et l'analyse des tendances clés sont les principaux facteurs de succès du rapport de marché. Pour en savoir plus, veuillez demander un appel d'analyste ou déposer votre demande.
La méthodologie de recherche clé utilisée par l'équipe de recherche DBMR est la triangulation des données qui implique l'exploration de données, l'analyse de l'impact des variables de données sur le marché et la validation primaire (expert du secteur). Les modèles de données incluent la grille de positionnement des fournisseurs, l'analyse de la chronologie du marché, l'aperçu et le guide du marché, la grille de positionnement des entreprises, l'analyse des brevets, l'analyse des prix, l'analyse des parts de marché des entreprises, les normes de mesure, l'analyse globale par rapport à l'analyse régionale et des parts des fournisseurs. Pour en savoir plus sur la méthodologie de recherche, envoyez une demande pour parler à nos experts du secteur.
Personnalisation disponible
Data Bridge Market Research est un leader de la recherche formative avancée. Nous sommes fiers de fournir à nos clients existants et nouveaux des données et des analyses qui correspondent à leurs objectifs. Le rapport peut être personnalisé pour inclure une analyse des tendances des prix des marques cibles, une compréhension du marché pour d'autres pays (demandez la liste des pays), des données sur les résultats des essais cliniques, une revue de la littérature, une analyse du marché des produits remis à neuf et de la base de produits. L'analyse du marché des concurrents cibles peut être analysée à partir d'une analyse basée sur la technologie jusqu'à des stratégies de portefeuille de marché. Nous pouvons ajouter autant de concurrents que vous le souhaitez, dans le format et le style de données que vous recherchez. Notre équipe d'analystes peut également vous fournir des données sous forme de fichiers Excel bruts, de tableaux croisés dynamiques (Fact book) ou peut vous aider à créer des présentations à partir des ensembles de données disponibles dans le rapport.











