



アジア太平洋地域の輸液ポンプシステム、付属品、ソフトウェア市場、タイプ別(輸液ポンプシステム、付属品、ソフトウェア市場、付属品とソフトウェア市場、輸液ポンプ付属品、輸液ポンプ管理ソフトウェア)、アプリケーション別(一般輸液、疼痛および麻酔管理、インスリン輸液、経腸輸液、化学療法)、エンドユーザー別(病院、外来、在宅医療、診療所、その他)、流通チャネル別(公共、民間)、国別(日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋地域)業界動向と2029年までの予測。
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場のサイズおよび成長率は何ですか。
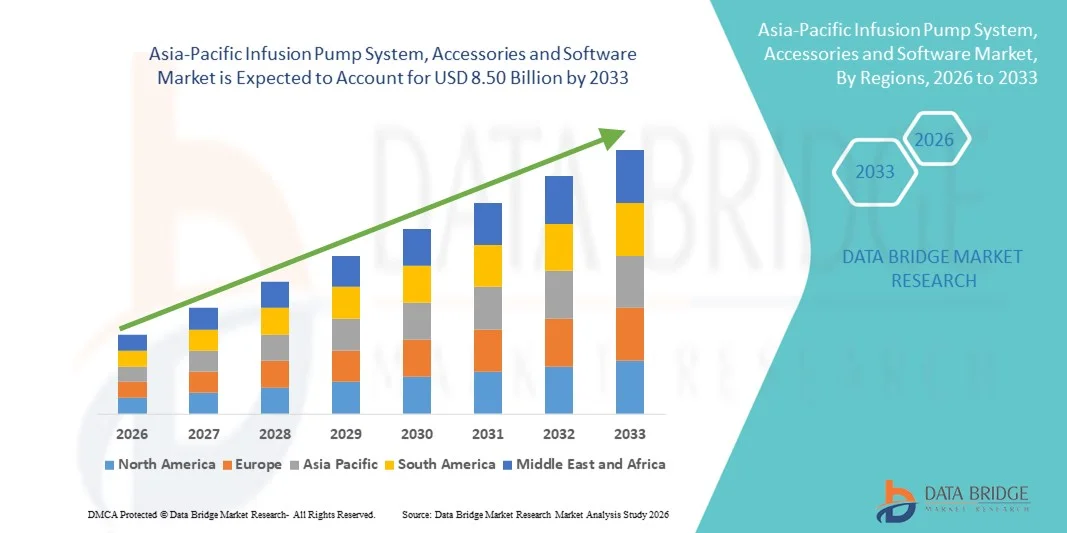
- データブリッジ市場調査分析による アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場サイズは評価されました2025年のUSD 3.46億そして到達する予定2033年までのUSD 8.50億, お問い合わせカリフォルニア 11.9%予報期間中
- 市場成長は高度の注入の技術、成長する病院のインフラの採用の増加によって主に運転され、慢性疾患、正確で自動化された薬剤の配達システムのための燃料供給の要求を増加させます
- さらに、医療ITの統合を拡大し、スマート病院のソリューションへの投資を増加させ、患者の安全とモニタリングの改善の要求は、現代の臨床ケアの重要なコンポーネントとして、注入ポンプと関連ソフトウェアを配置しています。 これらの組み合わせ要因は、市場アップテークを加速しています, これにより、業界の成長を著しく向上します
市場規模と予測
- アジア・パシフィック・マーケット・バリュー (2025):USD 3.46億
- 期待される市場価値 (2033):米ドル 8.50 億
- 予測CAGR (2026-2033): 11.9%
アジア・パシフィック・インフュージョン・ポンプ・システム、アクセサリー、ソフトウェア・マーケットの主要マーケットは
- 注入ポンプ システム、付属品およびソフトウェア マーケットは、注入ポンプ システム、付属品およびソフトウェアを含んで、正確で、自動化された薬剤の配達を、病院、医院および病院情報システムとの統合の正確さ、安全特徴および統合によるホーム ケアの設定の現代ヘルスケアのインフラの重要な部品になりました提供します
- 輸液ポンプの需要は、主に慢性疾患の増大の蔓延によって駆動され、入院の増加、および信頼性の高い効率的な静脈内治療の必要性、医療のデジタル化と患者モニタリングへの取り組みと相まって
- 日本は、2025年にアジア太平洋注入ポンプシステム、付属品およびソフトウェア市場を、高度の病院のインフラ、スマートな医療機器の高い採用および確立された医療機器の製造業者の強い存在によって支えられる34.7%の最大の収益のシェアと支配しました
- 中国は、予測期間中のアジア太平洋注入ポンプシステム、付属品およびソフトウェア市場において、医療を近代化し、都市および農村病院の先進医療機器の採用を増加させることにより、拡大された病院インフラ、政府の取り組みによって燃料を供給し、成長する国であると予想される
- サイリンジポンプセグメントは、2025年に38.5%の市場シェアを持つアジア太平洋注入ポンプシステム、付属品およびソフトウェア市場を支配し、少量の医薬品、集中型ケアユニットの使いやすさ、および治療の広い範囲との互換性を約束しました
レポートスコープとアジア太平洋注入ポンプシステム、アクセサリー、ソフトウェア市場セグメンテーション
|
アトリビュート |
アジア・パシフィック・インフュージョン・ポンプシステム、アクセサリー、ソフトウェア・キー・マーケット・インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場の主要な傾向は何ですか。
スマート・コネクティッド・インフュージョン技術の開発
- アジア・パシフィック・インフュージョン・ポンプ・システム、アクセサリ、ソフトウェア・マーケットの有意で加速する傾向は、スマート・コネクティビティとIoT対応の機能の統合であり、リアルタイムのモニタリング、データ分析、および注入療法のリモート・コントロールを可能にします。
- たとえば、B. Braun Space Infusion Pumpは、病院ネットワークに接続して複数の患者を同時に監視し、臨床医が注入パラメータを遠隔で調整できるようにします。 同様に、MindrayのBeneFusionポンプシリーズは、統合病院ソフトウェアプラットフォームを通じて集中監視とアラートを提供しています
- スマートな注入ポンプはAIおよび予測分析薬剤の配達を最適化し、異常を検出し、適量調節を提案し、忍耐強い安全を改善し、間違いを減らすため。 例えば, いくつかのホスピラプラムA +ポンプは、オクルージョンや投与量の逸脱の介護者に通知するためにインテリジェントなアラートを利用
- 病院情報システムとの統合により、シームレスな文書化、自動報告、集中管理を容易にし、医療スタッフは複数の注入デバイスを単一のインターフェイスから管理し、運用効率を改善
- 接続、データ駆動、自動注入システムに対するこの傾向は、臨床ワークフローを再定義し、Terumoなどのメーカーが自動警報通知やリモート監視機能などの機能を備えたIoT対応ポンプを開発するよう求めています。
- よりスマートでコネクティッドな、相互運用可能な注入ソリューションの需要は、ヘルスケアプロバイダーが患者の安全、効率性、統合治療管理を優先するにつれて、病院、クリニック、および家庭のヘルスケア設定全体で急速に成長しています。
- 電子医療記録(EMR)とクラウドベースのプラットフォームとの統合は、データ分析機能を強化し、医療プロバイダーが治療成果を追跡し、リソースの配分を最適化し、臨床意思決定を向上させることを可能にします
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場ダイナミクス
ドライバー
ヘルスケアインフラの拡大と慢性疾患管理の強化
- 継続的な静脈内治療を必要とする慢性疾患の高まりに伴い、医療インフラの急速な成長は、アジア太平洋注入ポンプ市場の主要なドライバーです。
- たとえば、2025年3月、Mindrayは、インドと中国でtier-2とtier-3病院に高度な注入ポンプを供給するための取り組みを開始しました。
- 病院の入学を成長させ、信頼できる薬剤の配達システムの必要性は間違いを最小にし、療法の結果を最大限活用する高度の注入ポンプを採用するためにヘルスケア プロバイダーを押します
- また、デジタル病院のソリューションや電子健康記録へのシフトは、効率的な臨床ワークフローに必要な統合ソフトウェアとコネクティビティで注入ポンプを作ることです。
- 自動化された薬剤の配達、実時間監視およびリモート・コントロールの機能の便利は、ユーザーフレンドリーでスケーラブルな解決を提供する製造業者の急な心配および家庭のヘルスケア設定の注入ポンプ システムの採用を促進しています
- 中国、インド、オーストラリアなどの国々で医療施設を近代化し、先進的な注入技術の採用を加速する政府の取り組みと資金調達
- 安全かつ効率的な注入の実践に関する医療専門家のための意識と訓練プログラムの上昇は、スマート注入システムを採用する自信を高める
拘束/チャレンジ
デバイスの安全に関する事項と規制遵守のルール
- デバイスの故障、ソフトウェアのエラー、および規制遵守の問題に関する懸念は、市場採用の拡大に大きな課題を提起し、注入ポンプは安全と品質基準に厳格に遵守する必要があります
- 例えば, いくつかの注入ポンプモデルでソフトウェアの不具合を報告しました。, ヘルスケアプロバイダは、広範な展開について慎重にしています
- 厳格なデバイステスト、堅牢なソフトウェア検証、および国内および国際医療機器規制の遵守を通じてこれらの懸念に対処することは、病院と臨床医の間で信頼を築くために不可欠です
- また、高度な注入ポンプシステムと関連するソフトウェアの比較的高いコストは、予算制限された病院や家庭のヘルスケア設定で採用を制限することができます。
- 価格は徐々に安定していますが、スマートインフュージョンシステムの知覚プレミアムは、厳格な規制要件と組み合わせ、迅速なアップテイクを妨げることができます。 手頃な価格、コンプライアンス、および信頼性の高いソリューションを介してこれらの課題を克服することは、持続的な市場成長のために不可欠です
- 小規模な病院や農村クリニックの限られた技術的専門知識とメンテナンス能力は、高度な注入ポンプの適切な使用と信頼性を損なうことができます
- 注入ポンプソフトウェアと既存の病院のITシステム間の相互運用性の問題は、標準化された統合ソリューションが実装されるまで、広範な導入を遅らせる、運用課題を作成できます
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場規模
市場は、製品タイプ、アプリケーション、タイプ、使用法、注入方法、注入タイプ、操作タイプ、エンドユーザー、および流通チャネルに基づいてセグメント化されます。
- 製品タイプ別
製品の種類に基づいて、アジア太平洋注入ポンプ市場は注入ポンプシステム、注入ポンプ付属品、注入ポンプ管理ソフトウェアに分けられます。 インフュージョンポンプシステムセグメントは、2025年に最大の収益シェアで市場を支配し、これらのシステムは、病院、診療所、および家庭の医療における正確な投薬量を提供することで再生します。 病院は患者の安全、特にICUs、腫瘍学および小児科の病棟でこれらのシステムを好む。 スマートポンプ、マルチチャネルシステム、IoT統合などの技術開発により、モニタリングとワークフローの効率化を実現します。 現代の医療インフラにおける慢性疾患および投資の有望性を高めることは、セグメントを後押ししています。 先進的かつ新興のアジア太平洋医療市場での確立された存在は、安定した採用を保証します。
注入ポンプ管理ソフトウェアセグメントは、2026年から2033年にかけて最速の成長を目撃する見込みで、デジタルヘルスソリューションやスマート病院のイニシアチブの採用が増加しました。 これらのソフトウェアソリューションは、複数のポンプの集中監視、線量誤差削減、リモート管理を可能にします。 病院 EMR/EHR システムとの統合により、ワークフローの効率性を高め、手動のエラーを削減します。 病院は薬物管理の議定書を最大限に活用し、忍耐強い安全を高めるためにこれらの解決をますます採用します。 大規模・多方面の病院・高容積施設で特に人気があります。
- 用途別
適用に基づいて、市場は一般的な注入、苦痛および麻酔管理、インシュリンの注入、腸の注入、化学療法、小児科/腫瘍学、血液学、消化器学および他のに分けられます。 一般的な注入セグメントは、2025年に市場を支配し、液体、電解液、および病院の薬を届ける広範な適用性のために最大の収益シェアを保持しています。 ICU、非常灯、術後のユニットは、一般的な注入ポンプに依存します。 クリニックの馴染みと互換性のあるデバイスの大きなインストールベースからセグメントの利点。 病院全体で広く使用されているため、一貫した収益が生まれます。 患者の入園率を高め、医療インフラの拡大をさらに強化します。
2026年から2033年にかけて、中国、インド、日本など国におけるがん予防接種による成長が期待されています。 腫瘍学ワードは、シト毒性薬の正確で制御された配信を必要とし、注入ポンプを不可欠にします。 高度ポンプは線量の間違いを減らし、忍耐強い安全を改善します。 がん医療インフラへの投資の増加と、腫瘍学治療に対する政府支援による増加によるセグメント成長の加速 病院は、入院および外来化学療法管理のためのこれらのシステムを採用します。
- タイプ別
タイプに基づいて、市場は従来の注入ポンプおよび専門の注入ポンプに分けられます。 従来の注入ポンプの区分は2025年に市場を、信頼性、費用効果が大きいおよび病院および医院を渡る広範囲の採用に取りました。 これらのポンプは、一般的な注入、痛み管理、小児科のケアで広く使用されています。 臨床医は、シンプルさ、使いやすさ、標準的なアクセサリーとの互換性のために伝統的なポンプを好む。 すべてのサイズの病院は、定期的な治療のためにこれらのポンプをデプロイします。 臨床医と実証済みのパフォーマンスのセグメントの精通は、持続的な需要を保証します。 公共および民間医療施設の一貫した採用により、優位性を維持します。
スペシャルティ・インフュージョン・ポンプ・セグメントは、2026年から2033年にかけて最も速い成長を目撃するために計画され、腫瘍学、小児科および重要なケアの採用の増加によって燃料を供給されます。 特殊ポンプには、スマートポンプ、シリンジポンプ、マルチチャンネルポンプ、リモート監視用のソフトウェアと統合されたデバイスが含まれます。 これらのポンプは、正確な投薬が重要である高リスク療法で優先されます。 先端ケア技術の慢性疾患や病院の投資の普及が進んでいます。 技術の革新および忍耐強い安全の高められた焦点は採用を運転します。
- 使用法によって
使用法に基づいて、市場は使い捨て可能および再使用可能に分けられます。 再利用可能なセグメントは、2025年に市場を支配し、病院やクリニックでの費用対効果と長期使用による最大の収益シェアを保持しています。 再使用可能なポンプは複数の付属品と互換性があり、さまざまな療法に適しています。 病院は、大量の病棟と重要なケアユニットのシステムを優先します。 長期運用コストの節約は優位に寄与します。 維持、信頼性および一貫した性能の容易さは採用を増強します。 大規模なヘルスケア施設では、特に人気があります。
使い捨てセグメントは、感染制御対策、使いやすさ、ホームヘルスケアの採用によって駆動され、2026年から2033年まで最速のCAGRで成長することが期待されます。 シングルユースポンプは、クロス汚染リスクを削減し、より重要なポストパンデミックになりました。 テレメディシン、外来ケア、家庭注入療法のブーストの要求を上げて下さい。 使い捨てはホスピスとホームケアの設定で優先されます。 病院はますますより安全な忍耐強い結果のための使い捨て可能な装置を統合します。 シングルユース医療機器の普及を推進する規制の取り組みにも、成長をサポートします。
- 注入方法によって
注入方法に基づいて、市場は静脈内、動脈、皮下および表皮に分けられます。 イントラベニアス(IV)セグメントは、ICU、外科学区、腫瘍学ユニットなど、病院全体で普遍的なアプリケーションのために2025年に投与しました。 IVの注入は液体、電解質および薬物を渡すための標準です。 その優位性は、臨床医の親しみやIV対応ポンプの大型インストールベースでサポートされています。 病院は、一般および重要なケアのためにIVポンプを優先します。 継続的かつ断続的なIV療法は、さらなる需要を強化します。 セグメントは、複数のケア設定で一貫した収益を生成します。
皮下注入の区分はインシュリン配達を含む家庭のヘルスケアおよび慢性疾患管理の採用の増加によって運転される2026から2033への最も速い成長を目撃すると期待されます。 ウェアラブルな注入装置およびリモート・モニタリング システムは忍耐強い便利および承諾を高めます。 外来やホームケアの設定で採用が増加しています。 患者モニタリングソフトウェアとの統合により、治療精度が向上します。 糖尿病やその他の慢性疾患の有病率を上げると、セグメントの成長が加速します。
- 注入のタイプによって
注入のタイプに基づいて、市場は連続的な注入および断続的な注入に分けられます。 ICU、腫瘍学、および麻酔管理における重要な役割のために、2025年に分かれる連続注入の区分。 連続注入は安定した薬剤の血しょうレベルを維持し、間違いを減らし、忍耐強い結果を改善します。 病院は、長期にわたる治療のためにこれらのポンプに依存しています。 高度のスマートなポンプは精密および監視機能を高めます。 病院の幅広い採用により、持続的な収益が生まれます。 臨床医の親しみと実績のあるパフォーマンスは優位を維持します。.
断続的な注入の区分は家ヘルスケア、苦痛管理および外来療法の採用によって運転される2026から2033までの最速のCAGRで育ちます。 柔軟な投薬スケジュールと薬の無駄が病院や患者を引き付けます。 テレメディシンおよびホームケアの採用は更に成長を支えます。 断続的なポンプは遠隔監視ソフトウェアと統合します。 外来療法や慢性疾患管理に好まれています。 家庭ベースのヘルスケアの採用燃料の急速な区分の成長を上げる。
- 操作タイプ別
操作のタイプに基づいて、市場はスポイト ポンプ、エラストマー ポンプ、蠕動的なポンプ、多チャネル ポンプおよびスマートなポンプに分けられます。 シリンジポンプのセグメントは、ネオナタル、小児科、および重要なケア設定で、精密で少量の医薬品配信のために好まれる、38.5%の市場シェアで2025年に支配しました。 信頼性が高く、操作が簡単で、複数の療法と互換性があります。 病院は連続的な、断続的な注入のためのスポイト ポンプを使用します。 ICUsの広範囲にわたる採用により、安定した収益を保証します。 臨床医の親しみと運用のシンプルさは優位性を維持します。 セグメントは、高リスク療法ユニットで優先的に選択されます。
スマートポンプのセグメントは、AI統合、ワイヤレス接続、および病院EMRシステムとの互換性によって駆動され、2026年から2033年までの最速成長を目撃するように設計されています。 スマートなポンプは忍耐強い安全を改善し、線量の間違いを減らし、リモート・モニタリングを可能にします。 それらは、腫瘍学、クリティカルケア、ホームヘルスケアでますます採用されています。 病院はスマートなポンプに投資し、ワークフローの効率を最適化し、忍耐強い結果を高めます。 デジタルヘルスへの取り組みと政府の支援により、採用を加速。
- エンドユーザーによる
エンドユーザーに基づいて、市場は病院やクリニック、ホームヘルスケア、アンブレーサー、手術センターなどに分かれています。 病院および医院の区分は2025年に市場を支配しましたり、高い忍耐強い容積および精密な、連続的なおよび断続的な薬物配達のための必要性による最大の収益のシェアを握ります。 病院は、ICU、腫瘍学、小児科、術後病棟の注入ポンプを優先します。 彼らの需要は、病院EMR / EHRシステムと線量管理のための高度なソフトウェアの採用とスマートポンプの統合によってサポートされています。 病院は改善されたワークフローの効率、減らされた人間の間違いおよび現代注入の解決による高められた忍耐強い安全から寄与します。 公共施設と民間医療施設を横断するセグメントは存在します。
ホームヘルスケアセグメントは、2026年から2033年までの最も速い成長を目撃し、慢性疾患の蔓延、テレメディシンの採用を加速し、外来および家庭内注入療法の優先度を高めたと予想されます。 携帯用注入ポンプおよびsubcutaneous装置のようなホーム ベースの心配の解決は、患者がインシュリン配達または苦痛管理のような療法を便利に管理することを可能にします。 スマートで接続されたデバイスは、医療従事者による遠隔監視を可能にし、病院の訪問を減らします。 政府の取り組みは、家庭のヘルスケアと償還スキームを促進し、セグメントの採用を促進します。 家庭の注入の忍耐強い意識の増加は燃料の急速な成長に寄与します。
- 流通チャネル
分配チャネルに基づいて、市場は直接入札および小売販売に分けられます。 ダイレクト入札セグメントは、2025年に市場を支配し、病院、診療所、医療機関によるバルク調達による最大の収益分配を保持しています。 直接入札により、医療施設は、交渉された価格で注入ポンプ、アクセサリー、ソフトウェアを購入し、費用対効果と長期供給の信頼性を確保することができます。 大規模な入札には、病院の採用を強化するサービス契約、トレーニング、メンテナンスサポートが頻繁に含まれています。 このチャネルは、政府の病院や大規模な民間医療チェーンで特に好まれています。 大量需要と長期契約は、その優位性を強化します。
小売販売部門は、2026年から2033年にかけて最も速い成長を目撃する見込みで、家庭のヘルスケア採用、外来の注入療法、スタンドアローンの購入を求める小さなクリニックによって燃料を供給しました。 リテールの可用性により、患者や小規模なケアセンターが注入装置、アクセサリ、およびサポートソフトウェアに簡単にアクセスできます。 メーカーとディストリビューター間のEコマースの採用とパートナーシップを強化し、市場参入を拡大します。 セグメントは、ホームベースの輸液療法の利便性、有用性、および成長意識のためにトラクションを獲得しています。 自己管理された注入の解決のための上昇の消費者好みは小売チャネルの成長を加速します。
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場地域分析
- 日本は、2025年にアジア太平洋注入ポンプシステム、付属品およびソフトウェア市場を、高度の病院のインフラ、スマートな医療機器の高い採用および確立された医療機器の製造業者の強い存在によって支えられる34.7%の最大の収益のシェアと支配しました
- 日本における病院やクリニックは、患者の安全、リアルタイム監視、病院情報システムとの統合をさらに優先し、スマートでコネクティッドな注入ポンプは、現代の医療配信の重要なコンポーネントです。
- この広範囲にわたる採用は、政府が医療施設を近代化し、スマート病院のソリューションへの投資を増加させ、先進的な注入技術の利点に関するヘルスケアプロバイダーの意識を高め、インフュージョンポンプをキュートケアとホームヘルスケア設定の両方で好ましいソリューションとして確立することにより、さらに支持されています
中国の注入ポンプ システム、付属品およびソフトウェア市場洞察
中国の注入ポンプ市場は、病院のインフラを拡大し、慢性疾患の蔓延を増加させ、スマートで接続された医療機器の採用を増加させることによって、予測期間中に急速なCAGRで成長することが期待されます。 政府は、医療施設の近代化とデジタルヘルスソリューションの推進に取り組みます。 また、患者の安全、正確な投薬、および自動治療管理に関する臨床医の間で成長意識は、公立および私立病院、専門医院、および家庭のヘルスケア設定を介した市場採用を加速しています。 ローカル製造および手頃な価格の注入ポンプソリューションへの投資は、都市および半都市地域におけるアクセス可能性を広げるのにも役立ちます。
日本注入ポンプシステム、付属品およびソフトウェア市場洞察
日本注入ポンプ市場は高度の病院のインフラ、接続された医療機器の高い採用および忍耐強い安全およびワークフローの効率に焦点を合わせるので勢いを増加しています。 スマート病院の増加、IoT対応システムとの統合、精密で自動化された医薬品デリバリーソリューションの要求は、燃料成長です。 また、日本では急速に高齢化した人口は、住宅と臨床設定の両方において、ユーザーフレンドリー、安全、信頼性の高い注入システムに対する需要が高まっています。 病院は、複数の注入装置の集中的な監視を可能にし、運用効率を改善し、薬物の間違いを減らす統合された病院情報システムに投資しています。
インドの注入ポンプ システム、付属品およびソフトウェア市場洞察
インドの注入ポンプ市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占め、医療施設の急速な拡大、慢性疾患および重大な病気の蔓延、そしてスマート医療機器の採用を増加させました。 インドのスマート病院、テレメディシン対応ホームヘルスケア、および費用効果の高い注入ポンプの国内製造への押しは市場成長を後押しします。 患者の安全性、投与量の正確さ、ワークフローの自動化に関するヘルスケアプロバイダーの意識を高めることは、さらなる採用を加速しています。 市場は、農村医療インフラの改善を目指した政府プログラムから恩恵を受けており、ティア2やティア3都市を横断する高度な注入療法へのアクセスを拡大しています。
韓国の注入ポンプ システム、付属品およびソフトウェア マーケットの洞察
韓国の注入ポンプ市場は、技術的に高度な病院インフラ、高ヘルスケアの支出によって燃料を供給し、自動および接続された注入装置の採用を増加させ、安定した成長のために供給されます。 デジタルヘルスケア、スマート病院プログラム、および電子医療記録と医療機器の統合を推進する政府の取り組みは、市場拡大をサポートしています。 また、韓国は、患者の安全、精密治療、および臨床ワークフローの効率性を重視し、病院、専門クリニック、ホームケア設定を横断する注入ポンプの広範な採用を推進しています。 遠隔患者の監視およびテレメディシンの成長傾向はまた携帯用およびIoT対応の注入システムの使用、忍耐強い便利および臨床効率を高めることを奨励しています。
アジア太平洋注入ポンプシステム、付属品およびソフトウェア市場シェア
アジア・パシフィック・インフュージョン・ポンプ・システム、付属品およびソフトウェアの企業は、主に、以下を含む十分に確立された企業によって導かれます:
- シンセンMindrayの生物医学の電子工学Co.、株式会社(中国)
- バクスター(アメリカ)
- B. ブラウンSE(ドイツ)
- Fresenius Kabi AG(ドイツ)
- BD(アメリカ)
- Medtronic(アイルランド)
- ICUメディカル株式会社(米国)
- スミスメディカル(英国)
- 株式会社ニプロ(日本)
- 株式会社ムーグ(米国)
- アンジオダイナミクス株式会社(米国)
- テレフレックス株式会社(米国)
- ZOLLメディカル株式会社(米国)
- Micrelの医療機器(イタリア)
- ハルヤードヘルス(米国)
- ジーノメディカル(米国)
- シンセンENMINDの技術Co.、株式会社(中国)
- ポリメディキュア株式会社(インド)
- KDサイエンス株式会社(米国)
アジア・パシフィック・インフュージョン・ポンプシステム、アクセサリー、ソフトウェア市場における最近の発展とは
- 2025年8月、Terumo IndiaはインドのTerufusionTM Advanced Infusion Systemsを立ち上げ、スマート・シリンジポンプ、スマート・ボリューム・ポンプ、ポンプ・モニタリング・ソフトウェアを統合し、精度、忍耐強い安全性、ICUワークフローの効率性を高め、インドの病院を横断する重要なケアニーズの上昇に対応
- 2025年4月では、ICU Medicalは精密IVポンプの新カテゴリーを導入しました。Plum SoloTMとPluoTMの精密注入ポンプを改良し、高度なLifeShieldTM注入安全ソフトウェアにより、IVパフォーマンスプラットフォームを拡張し、注入療法の精度と改善された臨床データ信頼性を実現します。 この開発は、ヘルスケアシステムが重要な進歩を遂げる注入装置技術です。
- 2023年2月、MindrayはBeneFusion iシリーズとuシリーズの注入システムを導入し、アジア太平洋地域における多様なケア環境における医薬品の配送精度と臨床安全性を向上させるために設計された高精度、カスタマイズ可能な注入技術を提供しました。
- 2021年10月、EOFlow Co.、株式会社は中国のChangsha Sinocareと合弁会社を形作りましたEOPatchの身につけられるインシュリンの注入ポンプのローカル生産そして配分を支え、革新的な薬剤の配達の中国の拡大の糖尿病の心配の市場を目標としました
- Mindrayは2021年2月、ベネフション電子シリーズの注入システムを導入し、IV治療の効率性を高め、様々な臨床設定に対応し、インドや中国などのアジア市場での自社製品ポートフォリオを拡大
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











