


アジア太平洋地域の自動コンテナターミナル市場:自動化レベル(半自動ターミナル、全自動ターミナル)、プロジェクトタイプ(ブラウンフィールド、グリーンフィールド)、提供内容(機器、ソフトウェア、サービス)、エンドユーザー(公共、民間)、流通チャネル(直接チャネル、間接チャネル)別 - 業界動向と2033年までの予測
アジアパシフィック自動コンテナターミナル市場規模と成長率とは
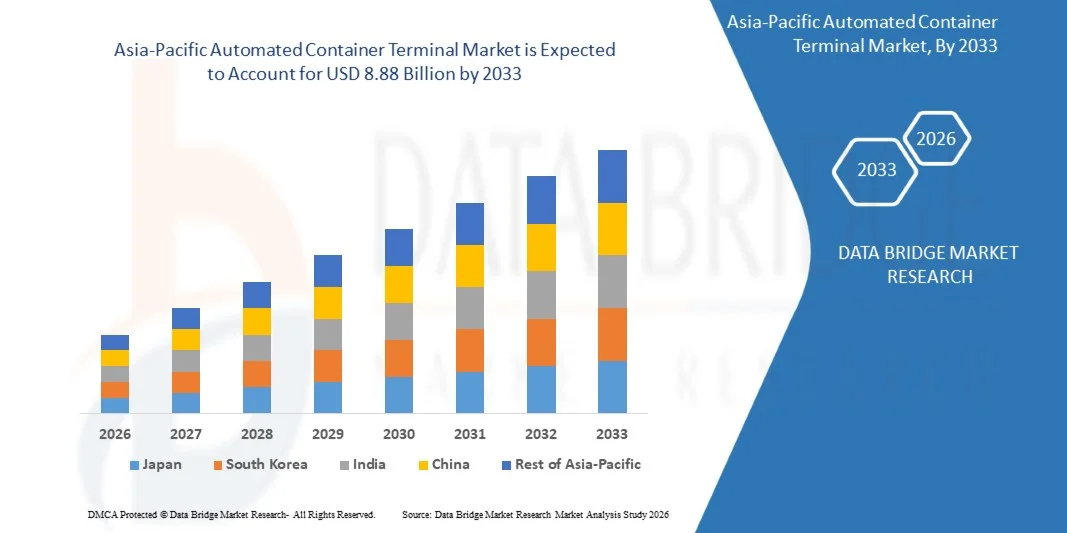
- アジア太平洋自動コンテナターミナル市場におけるデータブリッジ市場調査分析が評価されました2025年のUSD 4.86億そして到達する予定2033年までのUSD 8.88億お問い合わせ7.9%のCAGR予報期間中
- 市場は、主に増加するがんの罹患率によって駆動され、医療費の増加、および高度な治療オプションの普及啓発を増加しています。 医療インフラの急速な改善、専門がん治療センターの拡大
- この成長は、早期診断と革新的な治療を推進する政府の取り組み、大きな患者プール、光動的治療技術における国内外の企業による投資の増加などの要因によって推進されています
市場規模と予測
グローバル市場価値 (2025):米ドル 4.86 請求
期待される市場価値 (2033):米ドル 8.88 億
予測CAGR (2026–2033):7.9%
アジア太平洋自動コンテナターミナル市場の主要なテイクアウトは何ですか
- アジアパシフィック自動コンテナターミナル市場は、国際貿易のサージが主導する安定した成長を経験しています。コンテナのスループット、自動化、ロボティクス、AIのポート操作の普及、エネルギー効率と低排出ターミナルの推進、およびスマートポートイニシアチブの政府投資およびインセンティブの増加につながります。
- しかし、先進的な投資コストと設置コスト、厳格な地域規制と安全基準の遵守、および自動化システムに関連した複雑性の間の運用の中断は、主要な拘束を維持し、新興市場で自動化されたターミナルの拡大、スマート物流ソリューションとポートコミュニティシステムとの統合、持続可能性のための電気およびハイブリッド自動機器の採用の増加は重要な成長機会を提示
- 中国は、2026年に最大22.77%の収益シェアを誇るアジア太平洋自動コンテナターミナル市場を、港湾の近代化、スマートポートインフラの大規模投資、高度な自動化技術の迅速な導入のための強力な政府の取り組みによって支持されると予想されます。 上海Zhenhua重工業(ZPMC)や華為技術(Huawei Technologies)などの大手国内機器メーカーの地位を築き、自動化されたガイド車(AGV)、自動スタッキングクレーン(ASC)、および上海、寧波Zhoushan、およびチンタオを含む主要な港を渡るデジタルツインソリューションの広範な導入により、中国の主要な地位をさらに強化します。
- 中国は、予測期間中、アジア太平洋自動コンテナターミナル市場において、ポートオートメーション、取引量の急激な拡大、スマートおよび持続可能な港湾インフラの整備のための強力な政府支援による大規模投資による燃料供給が期待されます。 AI、IoT、デジタルツインシステムなど、高度のデジタル技術の採用を加速し、エネルギー効率と低排出自動機器の普及をさらに加速させ、市場成長を加速します。 国内のテクノロジープロバイダーやグローバルオートメーション企業とのコラボレーションの参加が増え、全国の次世代自動端末の展開を加速しています。
- セミオートターミナルセグメントは、2026年に53.23%の市場シェアで、アジア太平洋自動コンテナターミナル市場を廃止し、費用対効果と運用の柔軟性を発揮する見込みです。 これらのターミナルは、ポートが自動化を徐々に統合し、マニュアルの監督を維持し、リスクと移行コストを削減することができます。 自動スタッキングクレーン(ASC)およびリモートコントロールヤード機器の採用を増加させ、効率と作業者の安全に重点を置き、主要なグローバルポートを横断するセグメントの拡大が進んでいます。
レポートスコープとアジア太平洋自動コンテナターミナル市場セグメント
|
アトリビュート |
アジアパシフィック自動コンテナターミナルキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、業界分析と未来のシナリオ、浸透と成長見通しマッピング、競合主価格戦略(上級者)、技術分析、会社プロファイリング、競争分析が含まれます。 |
アジア太平洋自動コンテナターミナル市場における重要なトレンドとは
「新興市場における自動端末の拡大」
- 取引量が急激に増加し、新興市場での効率的な港湾業務の需要が高まっています。ACTマーケットのプレイヤーにとって大きなチャンスです。 グリーンフィールドとブラウンフィールド自動コンテナターミナルを開発することで、ポートの効率性を高め、より大きな船舶に対応し、グローバルサプライチェーンへの統合を強化することができます。
- 新興市場への拡大により、機器メーカー、ソフトウェアベンダー、サービスインテグレータが、初めてのメリットを活用し、近代的なオートメーションテクノロジーを展開し、より優れた運用スケーラビリティを実現します。 高度なクレーン、自動ガイド車(AGV)、ターミナルオペレーティングシステム(TOS)、およびデジタル物流プラットフォームへの投資は、コストと住居時間を削減しながら、コンテナのトラフィックを処理することができる近代的で効率的なハブにポートを変換しています。
- 2025年7月、インドのタイムズによると、Vivzhinjam International Seaport(India)は、AIベースのポート操作と自動化されたクレーンを使用して運用を開始し、インド初の女性自動クレーンオペレータを訓練し、初年度に830,000以上のコンテナを処理
- 2025年9月、ロイターは、アダニグループが主導するコンソーシアムが運営するコロンボ・ウェスト・インターナショナルターミナル(スリランカ)が、年間で最大3.2万のコンテナを処理するための完全自動化されたターミナル容量を拡大し、スケジュールの先に、地域物流能力を強化
- そのため、新興市場における自動ターミナルの拡大は、ACT市場における主要な成長因子として、これらの地域を確立しています。 先進的なオートメーション技術を導入することにより、新興市場ポートは、運用ボトルネックを削減し、グローバルな競争力を高め、持続的な産業成長の道を舗装するインフラを近代化しています。
アジアパシフィック自動コンテナターミナル市場ダイナミクス
ドライバー
「国際貿易のサージはより高い容器のスループットにつながった」
- グローバルな貿易の継続的な拡大は、国際国境を越えたコンテナ貨物の移動量を大幅に増加させ、効率的な自動コンテナ処理ソリューションの需要を促進しました。 シーボーン取引は、グローバルコマースのバックボーンを維持しているため、全世界のポートは、スループット能力を高め、船舶のターンアラウンド時間を削減し、全体的なターミナル効率を改善するために、成長する圧力下にあります。 自動コンテナターミナル(ACTs)は、ロボティクス、AI、高度な物流技術を活用して、これらの運用要求に対処するための重要なソリューションとして誕生しました。
- eコマースおよびクロスボーダーサプライチェーンの成長と相まって、グローバル化を促進し、さらにポート操作の自動化の必要性を加速します。 自動化されたクレーン、ドライバーレス車、デジタルポート管理システムは、大型コンテナの容積を精密かつ最小限の人間介入で処理するために導入されています。
- 2024年10月、国連貿易開発会議(UNCTAD、2024)によると、グローバル海上貿易量は2023年に2.4%増加し、船舶貨物の60%を超えるコンテナ化された取引会計で、自動港湾インフラの重要な必要性を強調
- 2024年11月、ハンブルク・ポート・コンサルティングによるレポートでは、輸送とデジタル化が近代的な港湾業務に不可欠になることを強調し、貨物の量が増加するにつれて、より高い効率が求められます。
- また、グローバル・ロジスティクス・ネットワークの複雑性を高め、フリー・トレード・ゾーンの拡大は、次世代の自動化システムを採用し、競争力を維持しています。 オートメーションは、より高いコンテナのスループットをサポートしているだけでなく、取引の要求を変動させるために、より優れた運用精度、持続可能性、適応性を保証します。 国際海上貿易は、AGV、自動スタッキングクレーン、デジタルツインベースのモニタリングシステムなどの自動化技術が採用され、性能の最適化と運用ボトルネック削減が不可欠です。
- そのため、国際的な取引量と効率的なコンテナ処理のための成長する必要性のサージは、自動コンテナターミナルの採用をグローバルに推進し、将来の準備、弾力性、および高性能ポート操作のための重要な柱として自動化を固着させます。
拘束/チャレンジ
「 」高い投資および設置費用」
- グローバルポートを横断するオートメーション技術の普及が高まっていますが、アジア太平洋自動コンテナターミナル市場において、投資コストと設置コストが大幅に削減されます。 完全または半自動ターミナルの開発には、自動ガイド付き車両(AGV)、自動スタッキングクレーン(ASC)、および洗練されたターミナルオペレーティングシステム(TOS)などの先進的な機械の実質的な資本が必要です。また、デジタルインフラとエネルギーシステムのサポートを統合します。 これらの費用は、特に限られた予算や不確実な貨物のスループットを備えた中小規模および小規模な港のために、主要な拘束を提示し、数百万ドルを超える費用がかかることがあります。
- さらに、オートメーションプロジェクトは通常、複雑な改装と長いインストールタイムラインを含みます。これにより、進行中の操作を中断し、Return-On-Investment(ROI)期間を延長できます。 オートメーションは、長期的な運用効率と省力化を約束する一方で、高初期資本支出(CAPEX)と統合リスクは、多くの場合、フルスケールの自動化ソリューションを採用するターミナル事業者を劣化させます。 その結果、多くのポートは、完全なオーバーホールではなく、フェーズドまたはハイブリッドオートメーションモデルを選択します。
- 2024年1月、ポート・テクノロジー・インターナショナルは、ターミナル・プロフェッショナルの62%が、コンテナ・ターミナルのオートメーション展開の第一次障壁として高い初期投資要件を識別したと報告した。
- 2023年6月には、既存のターミナルのオートメーションの改装が複雑な統合の問題に直面していると強調したPortEconomicsは、プロジェクトコストを増加させ、柔軟性のポストインストールを制限する。
- したがって、ターミナルオートメーションは、生産性の向上、労働の最適化、および持続可能性などの長期的利益を約束しますが、重要な先行財務負担と複雑なインストールプロセスは、市場成長のための重要な抑制を維持します。 これらの課題を克服することは、革新的な資金調達メカニズム、フェーズド自動化モデルを採用し、今後数年間ですべてのサイズのポートのために財務的に実行可能な自動化を作るためのパブリックプライベートコラボレーションを強化します。
アジア太平洋自動コンテナターミナル市場はどのように区分されますか
市場はオートメーション、プロジェクト タイプ、提供、エンド ユーザー、および配分チャネルの程度に基づいて区分されます。
- オートメーションの程度によって
自動化の度合いに基づき、アジア太平洋自動コンテナターミナル市場をセミオートターミナルおよび全自動ターミナルに分割します。 2026年、セミオートターミナルのセグメントは、コスト効率、運用の柔軟性、既存のポートインフラとの互換性によって駆動される53.23%の市場シェアで市場を支配することが期待されています。 この優位性をサポートする主な要因には、統合、グラデーションオートメーションのアップグレード、高生産性、および改善された安全の容易さが含まれます。これにより、セミオートソリューションは、地域全体で完全に自動化されたターミナルよりも優先的に選択できます。
- プロジェクトタイプ別
プロジェクトタイプに基づき、アジア太平洋自動コンテナターミナル市場はブラウンフィールドとグリーンフィールドに分けられます。 2026年、ブラウンフィールドのセグメントは、既存のポートの近代化、確立されたインフラストラクチャ、および費用対効果の高いオートメーションアップグレードによって駆動され、65.77%の市場シェアを支配することが期待されています。 高度な機器、安全強化、および運用効率の投資を成長させ、グリーンフィールドプロジェクトに対する市場リーダーシップを強化します。
グリーンフィールドのセグメントは、アジア太平洋自動コンテナターミナル市場において最も急速に成長しているセグメントで、CATGの8.4%、新しいポートの開発、取引量の増加、最先端の自動化インフラストラクチャの需要増加によって推進されています。 Greenfieldプロジェクトは、完全に統合された自動化システム、高度な機器、および地上からのスマートポート技術で端末の設計を可能にします。 また、AIベースの端末管理、IoT対応のモニタリング、および持続可能な運用への投資は、このセグメントにおける採用の加速と急成長の推進です。
- 提供サービス
アジアパシフィック自動コンテナターミナル市場は、機器、ソフトウェア、サービスに分けられます。 2026年に、装置区分は自動化されたクレーン、ガイドされた車および必須ターミナル機械類のための高い要求によって運転される53.96%の市場占有率と市場を支配する期待されます。 強固な港湾インフラ、政府支援、および地域における貿易量の増加、スマートで持続可能な港湾技術への投資、セグメントのリーディングポジションの強化。
ソフトウェアは、統合、コスト効率性、およびターミナル操作を最適化する能力の容易さによって駆動されるアジア太平洋自動コンテナターミナル市場における、8.7%のCAGRと最速成長セグメントです。 自動化ソフトウェアは、広範な物理的なアップグレードの必要性なしでリアルタイム監視、予測保守、および効率的なリソース割り当てを可能にし、全体的なターミナルの生産性を向上させます。 デジタル端末管理システムの採用を増加させ、スマートポートのメリットの認知度を高め、AIやIoT技術の進歩を加速させ、このセグメントの急速な成長を加速しています。
- エンドユーザーによる
エンドユーザーをベースに、アジア太平洋自動コンテナターミナル市場を一般・非公開に分割。 2026年に、公共セグメントは、政府主導の港湾機関、大規模インフラ投資、国家貿易促進の取り組み、戦略的港湾の近代化、効率と安全性、長期的資金の安定性を向上させるための自動化の採用、およびグローバルな接続と経済成長を強化することを目的とした政策支援によって、市場を支配することが期待されています。
プライベートは、プライベートターミナルの譲歩の増加、パブリックプライベートのパートナーシップ、運用効率の要求、意思決定の迅速化、収益投資の焦点、高度な自動化技術の採用、コストの削減、スループットの向上、およびより高いサービス信頼性の配信によって駆動される市場でのCAGRの最小成長セグメントです。
- 流通チャネル
流通チャネルに基づき、アジア太平洋自動コンテナターミナル市場は直接チャネルと間接チャネルに分けられます。 2026年に、直接チャネルの区分はターミナル オペレータおよびオートメーションの解決の提供者間の強い関係によって運転される68.21%の市場占有率と市場を、カスタマイズされたシステム統合の条件、減らされた調達の費用、直接テクニカル サポート、長期サービス契約、および複雑な、価値のあるオートメーションの解決の継ぎ目が無い実装の必要性を支配すると期待されます。
アジア太平洋自動コンテナターミナル市場最大級のシェアを誇る地域は
- 中国は、2026年に最大22.77%の収益シェアを誇るアジア太平洋自動コンテナターミナル市場を廃止し、港湾オートメーションの大規模投資、貨物のスループットの増加、スマートで持続可能な港湾インフラを推進する強力な政府の取り組みによって支持されています。 先進技術を採用し、主要な国内オートメーション機器メーカーの存在感をさらに高めることで、市場のリーダーシップを強化します。
- 中国は、予測期間中、アジア・パシフィック自動コンテナターミナル市場において最も急速に成長する地域であり、8.9%のCAGR、急激なデジタルトランスフォーメーションによる燃料供給、自動ターミナルの拡張、スマートポート開発のための強力な政府サポートが求められます。 AI主導端末管理システムとエネルギー効率の自動化装置の導入が加速し、市場成長を加速
- また、主要な港の継続的な近代化、国際貿易量の増加、および環境にやさしい、高効率な港湾業務における戦略的投資は、中国の自動化されたコンテナターミナルセクターの持続的な成長を推進しています。
シンガポール アジアパシフィック コンテナターミナル マーケット インサイト
シンガポール・アジア太平洋自動コンテナ・ターミナル・マーケットは、アジア・パシフィック地域において重要な役割を果たしており、各国のステータスを主要なグローバル・トランスシップ・ハブとして推進し、全自動・高効率・港湾運用へのコミットメントを果たしています。 PSAシンガポールターミナルなどの主要ターミナルでは、自動ガイド車(AGV)、自動スタッキングクレーン(ASC)、リモートコントロールヤード装置、生産性向上、納期短縮を実現します。 スマートポート・イニシアチブ、デジタル化、サステナブルな運用を支援し、継続的な技術の向上とともに、アジア太平洋自動コンテナターミナル市場におけるシンガポールのリーダーシップを強化。
韓国 アジアパシフィック自動コンテナターミナル市場動向
韓国アジア・パシフィック自動コンテナターミナル市場は、スマートポート開発、高オートメーションの信頼性、政府産業のコラボレーションに焦点を合わせ、着実に成長する予定です。 釜山などの国の主要港は、AI搭載端末管理システム、IoT対応トラッキング、デジタルツインソリューションを実装し、運用効率を高めています。 さらに、持続可能な運用のための電気およびハイブリッド自動装置の導入が高まり、市場成長を強化し、先進的なコンテナターミナルオートメーションの地域リーダーとして韓国を位置付けます。
アジア太平洋自動コンテナターミナル市場におけるトップ企業は
- トータルソフトバンク株式会社(韓国)
- ソフトウェア(ドイツ)
- Logstar ERP. (インド)
- infyz.com (インド)
- Tideworks(米国)
- 株式会社ロジスティックイノベーション(イスラエル)
- ワールドクレーンサービスFZE(U.A.E.)
- スターコムシステムズ(イギリス)
- 株式会社カルマー(フィンランド)
- 株式会社カーゴテック(フィンランド)
- Konecranes Plc (フィンランド)
- 上海Zhenhuaの重工業Co.、株式会社(中国)
- LIEBHERRグループ(スイス)
- ABB株式会社(スイス)
- HAPAG LLOYD(ドイツ)
- APMターミナル(オランダ)
- BECKHOFF AUTOMATION GMBH & CO. KG (ドイツ)
- Künz GmbH(オーストリア)
- 株式会社サイバーロジテック(韓国)
- カムコテクノロジーNV(ベルギー)
- IDENTEC SOLUTIONS AG(オーストリア)
- ORBCOMM Inc.(米国)
- TMEIC PORT TECHNOLOGIES、S.L.(日本)が買収したORBITA PORTS&TERMINALS
- PACECO株式会社(米国)
アジア太平洋自動コンテナターミナル市場の最新動向とは
- 2025年10月、ハパグ・ロイドとDPワールドは、ブラジルのサントス港で長期パートナーシップを結びました。 このエクステンションは、次の10年間コラボレーションを保証し、ターミナルの大きな拡張機能、量子の長さの増加、年間処理能力の向上、これにより、ハパグロイドはより大きな船舶を処理し、顧客に新しいサービスを届けることができます。
- 2025年9月、Hiab Corporationは、Forterra社とパートナーシップを結び、自動運転および負荷処理ソリューションの開発を加速しました。 これは、物流ワークフローにおける持続可能性と安全性を強化し、自律的な能力を高めることを目指しています。
- 2025年9月、LiebherrとTPTは、南アフリカの港湾業務における効率の近代化と強化を目的とした10年間の戦略的パートナーシップ契約を締結しました。 本契約は、ダーバンとケープタウンターミナル用の4つの大型STSクレーンと20年にわたる資産管理プログラムにより、ダーバンとケープタウンターミナル用の48個のゴムタイヤガントリー(RTG)クレーンを納入し、装置の長期的信頼性を確保しています。
- 2024年11月、上海Zhenhua重工業(株)(ZPMC)は、カボテックSAとの戦略的協力契約を締結し、ポートおよびターミナルインフラの持続可能性と革新を強化する大きな一歩を踏み出しました。 このパートナーシップは、ZPMCの重ダンプポート機器の製造に関する専門知識と、キャボテックの自動化と電気化の専門技術を組み合わせたものです。 これらは、高度化装置による排出削減や運用自動化の充実など、港湾の効率と環境性能を向上させる最先端のソリューションを開発することを目指しています。 両社の強みを活かし、グリーン、スマート、そしてより持続可能な港湾運用に向けたグローバル海上産業の転換を支援します。
- 2024年12月には、オランダの競争当局からの承認を受けて、ロッテルダムベースのペインマン港サービスBVおよびペインマンコンテナ処理BVの買収を完了しました。 買収は、未開示の金額で評価され、特にロッテルダムエリアでは、オランダでは約100人の従業員を追加し、Konecranesのポジションを強化しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 概要
1.4 制限事項
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間は2.3年と想定
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 主要オピニオンリーダーとの一次インタビュー
2.8 DBMR市場ポジショングリッド
2.9 DBMRベンダーシェア分析
2.1 二次資料
2.11 前提
3 エグゼクティブサマリー
4つのプレミアムインサイト
4.1 業界分析と未来シナリオ
4.2 浸透と成長見通しのマッピング
4.3 競合他社の主な価格戦略(主要企業)
4.4 技術分析 – アジア太平洋地域の自動化コンテナターミナル市場
4.4.1 主要技術
4.4.2 補完的な技術
4.4.3 隣接技術
4.5 企業プロファイリング
4.5.1 ハパグロイドAG
4.5.1.1 取得リスト
4.5.1.2 株式保有パターン
4.5.1.3 競合他社と代替品
4.5.1.4 ビジネスモデル
4.5.1.5 会社の収益源
4.5.1.5.1 企業顧客セグメント
4.5.1.5.2 企業価値提案
4.5.1.5.3 企業チャネル
4.5.1.5.4 企業と顧客との関係
4.5.1.5.5 会社の収益源
4.5.1.5.6 会社の主要リソース
4.5.1.5.7 会社の主要活動
4.5.1.5.8 会社の主要パートナー
4.5.1.5.9 A社のコスト構造
4.5.1.5.10 企業のSWOT分析
4.5.2 コネクレーン
4.5.2.1 取得リスト
4.5.2.2 株式保有パターン
4.5.2.3 競合他社と代替品
4.5.2.4 ビジネスモデル
4.5.2.5 会社の収益源
4.5.2.5.1 企業顧客セグメント
4.5.2.5.2 企業価値提案
4.5.2.5.3 企業チャネル
4.5.2.5.4 企業と顧客との関係
4.5.2.5.5 会社の収益源
4.5.2.5.6 会社の主要リソース
4.5.2.5.7 会社の主要活動
4.5.2.5.8 会社の主要パートナー
4.5.2.5.9 A社のコスト構造
4.5.2.5.10 企業のSWOT分析
4.6 競合分析
5 市場概要
5.1 ドライバー
5.1.1 国際貿易の急増によりコンテナ取扱量が増加した
5.1.2 港湾業務における自動化、ロボット工学、AIの普及
5.1.3 エネルギー効率と低排出ガスターミナルを推進する持続可能性イニシアチブ
5.1.4 スマートポート構想に対する政府の投資とインセンティブの増加
5.2 拘束
5.2.1 高額な初期投資と設置コスト
5.2.2 厳格な地域規制および安全基準の遵守
5.3 機会
5.3.1 新興市場における自動端末の拡大
5.3.2 スマート物流ソリューションと港湾コミュニティシステムとの統合
5.3.3 持続可能性のための電動およびハイブリッド自動化機器の採用拡大
5.4 課題
5.4.1 デジタル港湾インフラに関連するサイバーセキュリティリスク
5.4.2 レガシー機器およびマルチベンダーソリューションとのシステム相互運用性
6 アジア太平洋自動化コンテナターミナル市場(自動化度別)
6.1 アジア太平洋自動化コンテナターミナル市場(自動化度別)、2018年~2033年(千米ドル)
6.1.1 半自動端末
6.1.2 完全自動化端末
7 アジア太平洋地域の自動化コンテナターミナル市場(プロジェクトタイプ別)
7.1 アジア太平洋地域の自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
7.1.1 ブラウンフィールドプロジェクト
7.1.1.1 ブラウンフィールドプロジェクト(種類別)
7.1.1.1.1 エンドツーエンドのブラウンフィールドプロジェクト ターミナル自動化
7.1.1.1.2 ヤードのみの自動化改修
7.1.1.1.3 ランドサイド/ゲート自動化のアップグレード
7.1.1.1.4 岸壁クレーン自動化改修
7.1.2 グリーンフィールドプロジェクト
7.1.2.1 グリーンフィールドプロジェクト(種類別)
7.1.2.1.1 完全自動化グリーンフィールドプロジェクトターミナル
7.1.2.1.2 半自動グリーンフィールドプロジェクト端末
7.1.2.1.3 段階的なグリーンフィールドプロジェクトの自動化
8 アジア太平洋自動化コンテナターミナル市場、提供内容別
8.1 アジア太平洋地域の自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
8.1.1 機器
8.1.1.1 機器の種類別
8.1.1.1.1 自動および遠隔操作クレーン
8.1.1.1.2 自動水平輸送
8.1.1.1.3 ゲートおよびランドサイド自動化装置
8.1.1.1.4 その他
8.1.2 ソフトウェア
8.1.2.1 ソフトウェア(種類別)
8.1.2.1.1 機器制御システム(ECS)とフリート管理
8.1.2.1.2 端末オペレーティングシステム(TOS)
8.1.2.1.3 自動化およびオーケストレーションプラットフォーム
8.1.2.1.4 デジタルツインとシミュレーションツール
8.1.2.1.5 ゲート&コミュニティプラットフォーム
8.1.2.1.6 その他
8.1.3 サービス
8.1.3.1 サービスの種類別
8.1.3.1.1 専門サービス
8.1.3.1.2 マネージドサービス
9 アジア太平洋地域の自動化コンテナターミナル市場(エンドユーザー別)
9.1 アジア太平洋地域の自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(千米ドル)
9.1.1 パブリック
9.1.1.1 パブリック、アプリケーション別
9.1.1.1.1 港湾インフラの近代化
9.1.1.1.2 貿易円滑化と税関自動化
9.1.1.1.3 安全性とコンプライアンスの自動化
9.1.1.1.4 スマートな国家物流回廊
9.1.1.1.5 官民パートナーシップ(PPP)共同管理ターミナル
9.1.1.1.6 その他
9.1.2 プライベート
9.1.2.1 アプリケーション別プライベート
9.1.2.1.1 大量自動コンテナハンドリング
9.1.2.1.2 自動化物流とインターモーダルハブ
9.1.2.1.3 キャリア所有スマート端末
9.1.2.1.4 サブスクリプションおよび管理端末自動化サービス
10 アジア太平洋地域の自動コンテナターミナル市場(流通チャネル別)
10.1 アジア太平洋地域の自動コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
10.1.1 ダイレクトチャネル
10.1.2 間接チャネル
10.1.2.1 間接チャネル(タイプ別)
10.1.2.1.1 システムインテグレーター
10.1.2.1.2 付加価値再販業者(VAR)
10.1.2.1.3 その他
11 アジア太平洋地域の自動化コンテナターミナル市場(地域別)
11.1 アジア太平洋地域
11.1.1 中国
11.1.2 シンガポール
11.1.3 韓国
11.1.4 日本
11.1.5 インド
11.1.6 オーストラリア
11.1.7 マレーシア(
11.1.8 インドネシア
11.1.9 タイ
11.1.10 フィリピン(
11.1.11 その他のアジア太平洋地域
12 アジア太平洋自動化コンテナターミナル市場、企業展望
12.1 企業シェア分析:グローバル
13 SWOT分析
14 社の企業プロフィール
14.1 リープヘル
14.1.1 会社概要
14.1.2 収益分析
14.1.3 企業株式分析
14.1.4 製品ポートフォリオ
14.1.5 最近の開発
14.2 ベッコフオートメーション
14.2.1 会社概要
14.2.2 企業株式分析
14.2.3 製品ポートフォリオ
14.2.4 最近の開発
14.3 上海振華重工業株式会社
14.3.1 会社のスナップショット
14.3.2 収益分析
14.3.3 企業株式分析
14.3.4 製品ポートフォリオ
14.3.5 最近の開発
14.4 コネクレーン
14.4.1 会社のスナップショット
14.4.2 収益分析
14.4.3 企業株式分析
14.4.4 製品ポートフォリオ
14.4.5 最近の開発
14.5 カルマー株式会社
14.5.1 会社のスナップショット
14.5.2 収益分析
14.5.3 企業株式分析
14.5.4 製品ポートフォリオ
14.5.5 最近の開発
14.6 ABB
14.6.1 会社のスナップショット
14.6.2 収益分析
14.6.3 製品ポートフォリオ
14.6.4 最近の開発
14.7 APMターミナル
14.7.1 会社のスナップショット
14.7.2 収益分析
14.7.3 製品ポートフォリオ
14.7.4 最近の開発
14.8 カムコテクノロジーズ
14.8.1 会社のスナップショット
14.8.2 収益分析
14.8.3 製品ポートフォリオ
14.8.4 最近の開発
14.9 CLT
14.9.1 会社のスナップショット
14.9.2 製品ポートフォリオ
14.9.3 最近の開発
14.1 HIAB CORPORATION(CARGOTECの子会社)
14.10.1 会社概要
14.10.2 収益分析
14.10.3 製品ポートフォリオ
14.10.4 最近の開発
14.11 ハパグロイドAG
14.11.1 会社概要
14.11.2 収益分析
14.11.3 製品ポートフォリオ
14.11.4 最近の開発
14.12 INFYZ.COM。
14.12.1 会社概要
14.12.2 製品ポートフォリオ
14.12.3 最近の開発
14.13 情報ソフトウェア
14.13.1 会社概要
14.13.2 製品ポートフォリオ
14.13.3 最近の開発
14.14 アイデンテックソリューションズAG
14.14.1 会社概要
14.14.2 製品ポートフォリオ
14.14.3 最近の開発
14.15 クンツ社
14.15.1 会社概要
14.15.2 製品ポートフォリオ
14.15.3 最近の開発
14.16 ログスター ERP。
14.16.1 会社概要
14.16.2 製品ポートフォリオ
14.16.3 最近の開発
14.17 ロジノロジスティックイノベーション株式会社
14.17.1 会社概要
14.17.2 製品ポートフォリオ
14.17.3 最近の開発
14.18 オーブコム
14.18.1 会社概要
14.18.2 製品ポートフォリオ
14.18.3 最近の開発
14.19 パセコ株式会社
14.19.1 会社概要
14.19.2 製品ポートフォリオ
14.19.3 最近の開発
14.2 スターコム GPS アジア太平洋ソリューション
14.20.1 会社概要
14.20.2 製品ポートフォリオ
14.20.3 最近の開発
14.21 TMEIC
14.21.1 会社概要
14.21.2 製品ポートフォリオ
14.21.3 最近の開発
14.22 タイドワークス。
14.22.1 会社概要
14.22.2 製品ポートフォリオ
14.22.3 最近の開発
14.23 トータル ソフトバンク株式会社
14.23.1 会社概要
14.23.2 収益分析
14.23.3 製品ポートフォリオ
14.24 WCSコンサルタンシー
14.24.1 会社概要
14.24.2 製品ポートフォリオ
14.24.3 最近の開発
15 アンケート
関連レポート16件
表のリスト
表1 アジア太平洋自動化コンテナターミナル市場の業界分析と将来シナリオ
表2 アジア太平洋自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表3 アジア太平洋地域の自動化コンテナターミナル市場における半自動ターミナル、地域別、2018-2033年(千米ドル)
表4 アジア太平洋地域の自動化コンテナターミナル市場における地域別完全自動化ターミナル、2018年~2033年(千米ドル)
表5 アジア太平洋自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表6:アジア太平洋地域の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(地域別)、2018年~2033年(千米ドル)
表7 アジア太平洋地域の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表8:アジア太平洋地域の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(地域別、2018年~2033年)(単位:千米ドル)
表9 アジア太平洋地域の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表10 アジア太平洋自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表11 アジア太平洋地域の自動化コンテナターミナル市場における機器、地域別、2018-2033年(千米ドル)
表12 アジア太平洋地域の自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表13 アジア太平洋地域の自動化コンテナターミナル市場におけるソフトウェア市場、地域別、2018-2033年(千米ドル)
表14 アジア太平洋地域の自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表15 アジア太平洋地域の自動化コンテナターミナル市場におけるサービス、地域別、2018-2033年(千米ドル)
表16 アジア太平洋地域の自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表17 アジア太平洋地域の自動化コンテナターミナル市場における専門サービス、タイプ別、2018-2033年(千米ドル)
表18 アジア太平洋自動化コンテナターミナル市場(エンドユーザー別)、2018年~2033年(千米ドル)
表19 アジア太平洋地域の自動化コンテナターミナル市場(地域別)、2018年~2033年(千米ドル)
表20 アジア太平洋地域の自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表21 アジア太平洋地域の民間自動化コンテナターミナル市場(地域別)、2018年~2033年(千米ドル)
表22 アジア太平洋地域の民間自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表23 アジア太平洋自動化コンテナターミナル市場、流通チャネル別、2018年~2033年(千米ドル)
表24 アジア太平洋地域の自動化コンテナターミナル市場における直接チャネル、地域別、2018-2033年(千米ドル)
表25 アジア太平洋地域の自動化コンテナターミナル市場における間接チャネル、地域別、2018-2033年(千米ドル)
表26 アジア太平洋地域の自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表27 アジア太平洋地域の自動化コンテナターミナル市場(国別、2018年~2033年)(単位:千米ドル)
表28 アジア太平洋自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表29 アジア太平洋自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表30 アジア太平洋地域の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表31 アジア太平洋地域の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表32 アジア太平洋自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表33 アジア太平洋地域の自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表34 アジア太平洋地域の自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表35 アジア太平洋地域の自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表36 アジア太平洋地域の自動化コンテナターミナル市場における専門サービス、タイプ別、2018-2033年(千米ドル)
表37 アジア太平洋自動化コンテナターミナル市場、エンドユーザー別、2018-2033年(千米ドル)
表38 アジア太平洋地域の自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表39 アジア太平洋地域の民間自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表40 アジア太平洋自動化コンテナターミナル市場、流通チャネル別、2018年~2033年(千米ドル)
表41 アジア太平洋地域の自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表42 中国(千米ドル)
表43 中国自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表44 中国自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
表45 中国の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表46 中国の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表47 中国自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表48 中国自動化コンテナターミナル市場における機器(タイプ別)、2018年~2033年(千米ドル)
表49 中国自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表50 中国自動化コンテナターミナル市場におけるサービス(タイプ別)、2018年~2033年(千米ドル)
表51 中国自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表52 中国自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表53 中国における自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表54 中国民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表55 中国自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表56 中国自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表57 シンガポール(千米ドル)
表58 シンガポール自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表59 シンガポール自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表60 シンガポールの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表61 シンガポールの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表62 シンガポール自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表63 シンガポールの自動化コンテナターミナル市場における機器(タイプ別)、2018年~2033年(千米ドル)
表64 シンガポールの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表65 シンガポールの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表66 シンガポールの自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表67 シンガポール自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表68 シンガポールにおける自動化コンテナターミナル市場(用途別)、2018年~2033年(千米ドル)
表69 シンガポール民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表70 シンガポール自動化コンテナターミナル市場、流通チャネル別、2018-2033年(千米ドル)
表71 シンガポールの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表72 韓国(千米ドル)
表73 韓国の自動化コンテナターミナル市場(自動化度別)、2018年~2033年(千米ドル)
表74 韓国の自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
表75 韓国の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表76 韓国の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表77 韓国の自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表78 韓国の自動化コンテナターミナル市場における機器(タイプ別)、2018年~2033年(千米ドル)
表79 韓国の自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表80 韓国の自動化コンテナターミナル市場におけるサービス(タイプ別)、2018年~2033年(千米ドル)
表81 韓国の自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表82 韓国の自動化コンテナターミナル市場(エンドユーザー別)、2018年~2033年(千米ドル)
表83 韓国の自動化コンテナターミナル市場(用途別)、2018年~2033年(千米ドル)
表84 韓国の民間自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表85 韓国の自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表86 韓国の自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表87 日本(千米ドル)
表88 日本自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表89 日本自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
表90 日本における自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表91 日本の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表92 日本自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表93 日本における自動化コンテナターミナル市場における機器、タイプ別、2018年~2033年(千米ドル)
表94 日本における自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018年~2033年(千米ドル)
表95 日本における自動化コンテナターミナル市場におけるサービス(タイプ別)、2018年~2033年(千米ドル)
表96 日本自動化コンテナターミナル市場における専門サービス、タイプ別、2018年~2033年(千米ドル)
表97 日本自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表98 日本における自動化コンテナターミナル市場(用途別)2018年~2033年(千米ドル)
表99 日本民間自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表100 日本自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表101 日本における自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表102 インド(千米ドル)
表103 インド自動化コンテナターミナル市場、自動化度別、2018-2033年(千米ドル)
表104 インド自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表105 インドの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表106 インドの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表107 インド自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表108 インドの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表109 インドの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表110 インドの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表111 インドの自動化コンテナターミナル市場における専門サービス、タイプ別、2018-2033年(千米ドル)
表112 インド自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表113 インドにおける自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表114 インド民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表115 インド自動化コンテナターミナル市場、流通チャネル別、2018-2033年(千米ドル)
表116 インド自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表117 オーストラリア(千米ドル)
表118 オーストラリア自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表119 オーストラリア自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表120 オーストラリアの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表121 オーストラリアの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表122 オーストラリア自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表123 オーストラリアの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表124 オーストラリアの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表125 オーストラリアの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表126 オーストラリアの自動化コンテナターミナル市場における専門サービス、タイプ別、2018-2033年(千米ドル)
表127 オーストラリア自動化コンテナターミナル市場(エンドユーザー別)、2018年~2033年(千米ドル)
表128 オーストラリアにおける自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表129 オーストラリア民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表130 オーストラリアの自動化コンテナターミナル市場、流通チャネル別、2018年~2033年(千米ドル)
表131 オーストラリアの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表132 マレーシア(千米ドル)
表133 マレーシア自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表134 マレーシア自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
表135 マレーシアの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表136 マレーシアの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表137 マレーシア自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表138 マレーシアの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表139 マレーシアの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表140 マレーシアの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表141 マレーシアの自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表142 マレーシア自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表143 マレーシアにおける自動化コンテナターミナル市場(用途別)、2018年~2033年(千米ドル)
表144 マレーシア民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表145 マレーシア自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表146 マレーシアの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表147 インドネシア(千米ドル)
表148 インドネシア自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表149 インドネシア自動化コンテナターミナル市場、プロジェクトタイプ別、2018-2033年(千米ドル)
表150 インドネシアの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表151 インドネシアの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表152 インドネシア自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表153 インドネシアの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表154 インドネシアの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表155 インドネシアの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表156 インドネシア自動化コンテナターミナル市場における専門サービス、タイプ別、2018-2033年(千米ドル)
表157 インドネシア自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表158 インドネシアにおける自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表159 インドネシア民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表160 インドネシア自動化コンテナターミナル市場、流通チャネル別、2018-2033年(千米ドル)
表161 インドネシアの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表162 タイ(千米ドル)
表163 タイの自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表164 タイ自動化コンテナターミナル市場(プロジェクトタイプ別、2018年~2033年)(単位:千米ドル)
表165 タイの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表166 タイの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表167 タイの自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表168 タイの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表169 タイの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表170 タイの自動化コンテナターミナル市場におけるサービス(タイプ別)、2018年~2033年(千米ドル)
表171 タイの自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表172 タイの自動化コンテナターミナル市場(エンドユーザー別)、2018年~2033年(千米ドル)
表173 タイの自動化コンテナターミナル市場における用途別市場規模(2018年~2033年、単位:千米ドル)
表174 タイの民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表175 タイの自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表176 タイの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表177 フィリピン(千米ドル)
表178 フィリピン自動化コンテナターミナル市場、自動化度別、2018年~2033年(千米ドル)
表179 フィリピン自動化コンテナターミナル市場(プロジェクトタイプ別)、2018年~2033年(千米ドル)
表180 フィリピンの自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表181 フィリピンの自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表182 フィリピン自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表183 フィリピンの自動化コンテナターミナル市場における機器、タイプ別、2018-2033年(千米ドル)
表184 フィリピンの自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表185 フィリピンの自動化コンテナターミナル市場におけるサービス、タイプ別、2018-2033年(千米ドル)
表186 フィリピンの自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表187 フィリピン自動化コンテナターミナル市場(エンドユーザー別、2018年~2033年)(単位:千米ドル)
表188 フィリピンの自動化コンテナターミナル市場(用途別)、2018年~2033年(千米ドル)
表189 フィリピンの民間自動化コンテナターミナル市場、用途別、2018-2033年(千米ドル)
表190 フィリピン自動化コンテナターミナル市場(流通チャネル別)、2018年~2033年(千米ドル)
表191 フィリピンの自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
表192 その他のアジア太平洋地域(千米ドル)
表193 アジア太平洋地域の自動化コンテナターミナル市場(自動化度別)、2018年~2033年(千米ドル)
表194 アジア太平洋地域のその他の自動化コンテナターミナル市場、プロジェクトタイプ別、2018年~2033年(千米ドル)
表195 アジア太平洋地域のその他の自動化コンテナターミナル市場におけるブラウンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表196 アジア太平洋地域の自動化コンテナターミナル市場におけるグリーンフィールドプロジェクト(タイプ別)、2018年~2033年(千米ドル)
表197 アジア太平洋地域のその他の自動化コンテナターミナル市場(提供別)、2018年~2033年(千米ドル)
表198 アジア太平洋地域の自動化コンテナターミナル市場における機器の種類別市場規模、2018年~2033年(単位:千米ドル)
表199 その他のアジア太平洋地域の自動化コンテナターミナル市場におけるソフトウェア、タイプ別、2018-2033年(千米ドル)
表200 アジア太平洋地域の自動化コンテナターミナル市場におけるサービスの種類別市場規模、2018年~2033年(千米ドル)
表201 アジア太平洋地域の自動化コンテナターミナル市場における専門サービス(タイプ別)、2018年~2033年(千米ドル)
表202 アジア太平洋地域のその他の自動化コンテナターミナル市場、エンドユーザー別、2018年~2033年(千米ドル)
表203 アジア太平洋地域のその他の地域における自動化コンテナターミナル市場、用途別、2018年~2033年(千米ドル)
表204 アジア太平洋地域の民間自動化コンテナターミナル市場(用途別)、2018年~2033年(千米ドル)
表205 アジア太平洋地域のその他の自動化コンテナターミナル市場、流通チャネル別、2018年~2033年(千米ドル)
表206 アジア太平洋地域のその他の地域における自動化コンテナターミナル市場における間接チャネル、タイプ別、2018-2033年(千米ドル)
図表一覧
図1 アジア太平洋地域の自動化コンテナターミナル市場
図2 アジア太平洋地域の自動化コンテナターミナル市場:データ三角測量
図3 アジア太平洋地域の自動化コンテナターミナル市場:DROC分析
図4 アジア太平洋自動化コンテナターミナル市場:アジア太平洋と地域市場の比較分析
図5 アジア太平洋地域の自動化コンテナターミナル市場:企業調査分析
図6 アジア太平洋地域の自動化コンテナターミナル市場:多変量モデリング
図7 SWOT分析
図8 アジア太平洋地域の自動化コンテナターミナル市場:インタビュー人口統計
図9 アジア太平洋自動化コンテナターミナル市場:DBMR市場ポジショングリッド
図10 アジア太平洋自動化コンテナターミナル市場:ベンダーシェア分析
図11 エグゼクティブサマリー
図12 アジア太平洋地域の自動化コンテナターミナル市場:セグメンテーション
図13 戦略的意思決定
図14:アジア太平洋地域の自動化コンテナターミナル市場は、プロジェクトタイプ別に2つのセグメントに分かれている
図15 国際貿易の急増によりコンテナ取扱量が増加し、2026年から2033年の予測期間においてアジア太平洋地域の自動化コンテナターミナル市場の成長を牽引すると予想されています。
図16 半自動化セグメントは、2025年と2033年にアジア太平洋地域の自動化コンテナターミナル市場で最大の市場シェアを占めると予想されています。
図17:アジア太平洋地域は、2026年から2033年の予測期間において、自動化コンテナターミナル市場において最も急速に成長する市場である。
図18 アジア太平洋地域の自動化コンテナターミナル市場の推進要因、制約、機会、課題
図19 アジア太平洋自動化コンテナターミナル市場:自動化度別、2025年
図20 アジア太平洋自動化コンテナターミナル市場:プロジェクトタイプ別、2025年
図21 アジア太平洋自動化コンテナターミナル市場:提供内容別、2025年
図22 アジア太平洋自動化コンテナターミナル市場:エンドユーザー別、2025年
図23 アジア太平洋自動化コンテナターミナル市場:流通チャネル別、2025年
図24 アジア太平洋地域の自動化コンテナターミナル市場:スナップショット(2025年)
図25 アジア太平洋自動化コンテナターミナル市場:企業シェア2024(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











