



Asia-Pacific Wound Closure Devices Market Segmentation, By Product Type (Adhesives, Staples, Sutures, Sealants and Mechanical Devices), Wound Type (Acute Wound and Chronic Wound), Application (Burns, Ulcer, Surgical Wounds, Pressure Ulcers, Diabetic Ulcers and Arterial Ulcers), End User (Hospitals, Community Healthcare Service Providers, Ambulatory Surgical Centers and Home Care), - Industry Trends and Forecast to 2033
Asia-Pacific Woundクロージャデバイス市場規模と成長率とは
- アジア太平洋創傷閉鎖装置市場規模は、2025年のUSD 753.50億そして到達する予定2033年(昭和40年), お問い合わせ7.13%のCAGR予報期間中
- 市場成長は、手術手順の上昇数によって大きく燃料を供給され、外傷の発生率が増加し、世界中の慢性創傷の高まり、病院や血管外科センターの効果的で先進的な創傷閉鎖ソリューションの需要が高まっています
- さらに、縫合、ステープル、粘着剤、および止血剤の技術的進歩は、最小限の侵襲的手術およびより速い治癒解決のための成長する好みと共に、現代の外科および緊急ケアの重要なコンポーネントとして傷の閉鎖装置を確立しています。 これらの収束要因は、Wound閉鎖デバイスのソリューションの取込みを加速し、業界の成長を著しく向上しています
市場規模および予測:
- 市場価値(2025):米ドル 753.50 億
- 期待される市場価値 (2033):米ドル 1307.29 億
- 予測CAGR (2026–2033):7.13%
アジア・パシフィック・ウインド・クロージャ・デバイス・マーケットの主要なテイクアウトは何ですか
- 縫合、ステープル、ティッシュの接着剤およびhemostatsを含む傷の閉鎖装置は、より速い治癒を促進し、伝染の危険を減らし、広範囲の医学のプロシージャのまわりで化粧品の結果を改善する機能による外科および外傷の心配の設定の必須の部品です
- 創傷閉鎖装置のためのエスカレートの要求は、主に外科的処置の増加の数によって燃料を供給され、外傷の発生率を高め、慢性の創傷の蔓延、および世界の最小侵襲手術の拡大の採用
- 中国は、2025年に34.8%の最大の収益シェアで、創傷閉鎖装置市場を支配しました。外科手術の手順の大量化、病院のインフラの拡大、ヘルスケアの支出の拡大、および公共および民間医療施設全体の高度な外科製品の導入の増加
- インドは、予測期間中の創傷閉鎖装置市場で最も急速に成長する地域になることを期待しています, CAGRで拡大 9.6% から 2026 へ 2033, 外科ケアへのアクセスを改善することによってサポート, 医療の観光を上昇, 高度な創傷管理についての意識を高める, および政府のイニシアティブは、医療インフラを強化します
- 急性の創傷の区分は2025年に62.3%の最も大きい市場収益のシェアを、外科切開、外傷の傷害およびレースの高度の容積にowing保持しました
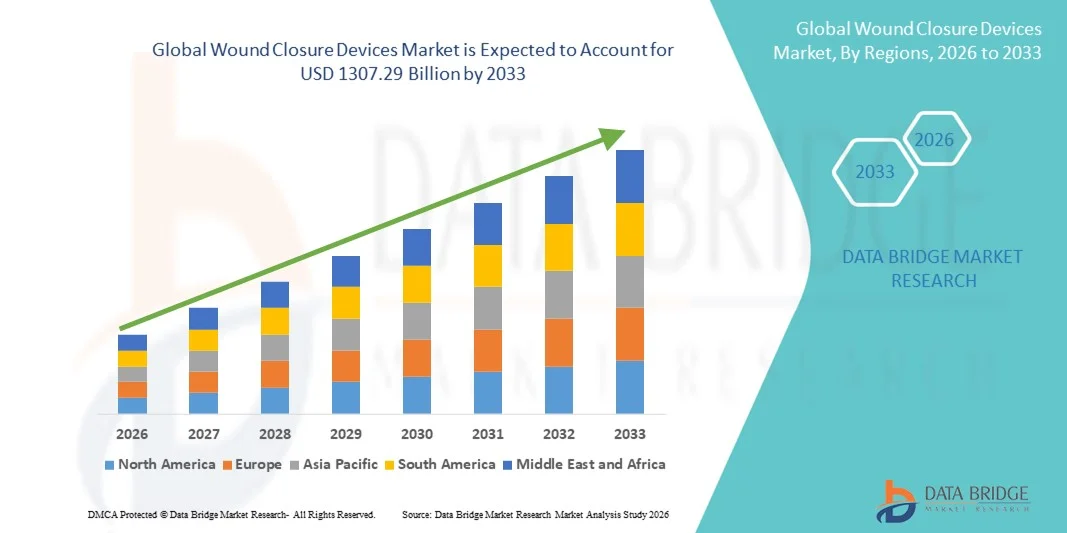
報告書 スコープとアジア・パシフィック・ウインド閉鎖デバイス市場セグメント
|
アトリビュート |
傷閉鎖装置の主要な市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
アジアパシフィック
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アジア・パシフィック・ウィンド・クロージャ・デバイス市場動向
最小侵襲的および生体適合性の傷の閉鎖の技術の進歩
- アジア・パシフィック・ワンド・クロージャ・デバイス市場における有意で加速的な傾向は、癒しの結果を改善し、感染リスクを削減し、スカーリングを最小限に抑えるために設計された、最小限の侵襲的および生体適合性の創傷閉鎖ソリューションの採用が高まっています。 ヘルスケアプロバイダは、高度の縫合線、外科のステープル、ティッシュの接着剤および手続きの効率および忍耐強い回復を高める密封剤をますます好ましいです。
- 例えば、2024年、Ethicon(Johnson & Johnson MedTech)は、アジア・パシフィック病院で吸収可能な縫合と先進的な創傷閉鎖製品をポートフォリオを拡大し、外科的精度の向上と術後の治癒の迅速化をサポートします。
- 外来および最低の侵襲的な外科への上昇のシフトは操作の時間を減らし、より速い忍耐強い排出を支える高度の傷の閉鎖プロダクトのための運転の要求です。
- 抗菌コーティングされた縫合およびバイオエンジニアリング組織の接着剤の統合の増加は、感染制御を改善し、術後の合併症を減らすことです。
- プラスチックおよび再建外科で特に化粧品の結果に焦点を、成長することは目に見える傷を最小にし、審美的な結果を改善する高度の傷の閉鎖装置の採用を奨励しています。
Asia-Pacific Woundクロージャ デバイス マーケット・ダイナミクス
ドライバー
外科手術の手順とヘルスケアインフラの拡大
- 心血管外科、整形外科、一般および化粧品の外科を含む外科処置の増加された容積は傷の閉鎖装置市場の主要な運転者です。 病院のネットワークを拡大し、外科ケアへのアクセスを増加することは市場需要に著しく貢献します
- たとえば、中国は2025年に34.8%の最大の収益シェアでWound閉鎖デバイス市場を支配しました。外科手術の手順の大量化、病院のインフラの拡大、ヘルスケア支出の拡大、および公共および民間医療施設全体の高度な手術製品の導入の増加
- 慢性疾患および外傷症の増大可能性は、外科的介入を必要とする症例は、効果的な創傷閉鎖ソリューションの需要を加速する
- 新興国におけるヘルスケア投資の増加は、病院が技術的に高度な縫合、ステープル、組織のシーラントを採用することを可能にします
- 治癒時間およびより低い伝染率を含む高度の傷の閉鎖プロダクトの利点の外科医間の上昇の意識はより広い臨床採用を支えます
- また、インドは、予測期間中にWound閉鎖デバイス市場で最も急速に成長する地域であり、2026年から2033年まで9.6%のCAGRで拡大し、外科的ケアへのアクセスを改善し、医療ツーリズムを上昇させ、先進的な創傷管理に関する意識を高め、医療インフラを強化するための政府の取り組みを増加させることで支持されている
拘束/チャレンジ
手術後の合併症の高コストとリスク
- 高度の傷の閉鎖装置、特に専門にされた縫合線、システムおよびティッシュの接着剤の比較的高い費用は、費用感受性のヘルスケア設定の採用への挑戦を台無しにします
- たとえば、大手メーカーのプレミアム抗菌コーティングされた縫合および動力を与えられた外科用ステープラーは、小規模な病院や農村医療施設での使用を制限し、手続きコストを大幅に増加させることができます
- 特定の閉鎖材料への傷の伝染、消滅およびアレルギー反応のような外科的合併症の危険性はプロダクト好みおよび臨床決定に影響を与えることができます
- 特定の地域の高度の創傷の閉鎖の技術のための限られた払い戻しの適用範囲は更に市場の浸透を制限します
- サージョンの好みの変化と開発途上国の伝統的な低コストの縫合可能性は、より高度な創傷閉鎖システムへの移行を遅らせる可能性があります
- これらの課題を克服することは、費用対効果の高い製品革新、強化された払い戻し構造、強化された臨床訓練、および高度な創傷閉鎖技術の長期的利点に関するより大きな意識が必要になります
Asia-Pacific Wound閉鎖デバイス市場スコープ
市場は、製品タイプ、創傷タイプ、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- 製品タイプ別
製品の種類に基づいて、Wound閉鎖装置市場は、接着剤、ステープル、縫合、シーラント、機械装置に分けられます。 縫合セグメントは、2025年に41.6%の最大の市場収益シェアを占め、広範囲にわたる手術手順をグローバルに活用しています。 縫合は、強張強度、柔軟性、および内部および外部の創傷の両立性のために傷の閉鎖のための標準的な方法を維持します。 整形外科、心血管、および一般的な外科を含む外科的介入の増加の増加、著しく要求を支えます。 吸収性および抗菌上塗を施してある縫合線のような連続的な進歩は治療の結果を高め、伝染の危険を減らします。 外科は精密な傷の近似および信頼できる性能のための縫合を好みます。 臨床に精通し、費用効果が大きいのを更に高める区分の優位性を確立して下さい。 病院の入院や外傷症をグローバルに拡大し、持続的な収益創出に貢献します。 先進市場における有利な償還枠組みは、継続的な採用をサポートしています。 新興国におけるヘルスケアインフラの拡大により、さらなる活用が向上します。 主要な製造業者からの強いプロダクト革新のパイプラインは競争の地位を高めます。 2026年から2033年までの7.9%のCAGRで成長するために縫合セグメントを投影します。
接着剤の区分は最小侵襲的な傷の閉鎖の解決のための優先順位を高めることによって運転される2026から2033までの10.8%の最も速いCAGRを目撃するために期待されます。 接着剤は従来の縫合と比較されるより速い塗布の時間、減らされた傷および改善された忍耐強い慰めを提供します。 化粧品および外来のプロシージャのための上昇の要求は大幅に成長を支えます。 シアノアクリレートベースとフィブリンシーラント製品の技術進歩により、接着強度と柔軟性が向上します。 小児科および緊急ケア設定の採用を増加させ、拡大を加速します。 手順時間を削減し、審美的な結果を改善することに重点を置き、迅速なセグメント浸透に貢献します。
- 傷のタイプによって
傷のタイプに基づいて、傷の閉鎖装置市場は急性の傷および慢性の傷に分けられます。 急性の創傷の区分は2025年に62.3%の最も大きい市場収益のシェアを、外科切開、外傷の傷害およびlacerationsの高度の容積にowing保持しました。 急性の傷は伝染を防ぎ、より速い治癒を促進するために即時および有効な閉鎖を要求します。 選択的および緊急の外科処置の上昇数はかなり要求を運転します。 道路事故やスポーツ傷害の増大事例が増え、さらなる成長をサポートします。 病院は治療時間を最小限に抑え、合併症を減らすために高度閉鎖装置に大きく依存します。 吸収性の縫合および機械式ステープラーの技術的な改善は臨床効率を高めます。 世界各地の手術センターの強力な存在は、一貫した利用を維持します。 外科的処置のための好ましいreimbursementの適用範囲は更に区分の優位性を高めます。 開発途上国における医療費の拡大にも貢献しています。 予測期間中に8.2%のCAGRで成長するために、急性傷のセグメントが投影されます。
糖尿病、肥満、および管の障害の増加の蔓延によって運転される2026から2033までの慢性の傷の区分は11.5%の最も速いCAGRを登録すると期待されます。 糖尿病性のフィートの潰瘍および圧力潰瘍のような慢性の傷は長期管理を、高める装置利用を要求します。 有利な人口は、より高い発生率に貢献します。. 先進的な創傷管理ソリューションに対する意識の拡大が採用を加速します。 専門創傷ケアクリニックの拡大により、セグメントの成長をサポートします。
- 用途別
適用に基づいて、傷の閉鎖装置は焼跡、潰瘍、外科傷、圧力潰瘍、糖尿病性の潰瘍および動脈潰瘍に分けられます。 外科的創傷セグメントは、2025年に36.8%の最大の市場収益シェアを占め、世界各地の手術手順の拡大数でサポートしました。 外科切開の有効な閉鎖は伝染の危険を減らし、回復時間を改善するために重要なです。 最小限の侵襲的および化粧品の外科のための増加の要求はより多くの燃料の採用を促します。 病院は高度の閉鎖の技術を増加させ、忍耐強い結果を高めます。 ヘルスケアの支出と改善された外科インフラは、市場成長を強化します。 抗菌縫合や生体活性シーラントなどの技術革新により、治癒効率を高めます。 改善された傷の治癒の結果を支える強い臨床証拠は更に利用を高めます。 新興国における医療ツーリズムの拡大も、セグメント拡大に貢献します。 2026年から2033年までの8.4%のCAGRで成長するセグメント。
糖尿病性潰瘍のセグメントは、急速に成長している糖尿病の人口によって運転される2026年から2033年までの12.1%の最速のCAGRを目撃することを期待しています。 糖尿病性の潰瘍は頻繁に高度の傷の閉鎖の解決を要求する合併症に導きます。 早期の介入と肢の保存戦略に関する意識を高めることで、より高い採用をサポートします。 慢性創傷管理におけるヘルスケア投資を増加させ、セグメントの成長を加速します。 生体工学の皮膚の代替品および高度のドレッシングの技術的な進歩は治療の結果を高めます。
- エンドユーザーによる
エンドユーザーに基づいて、Wound閉鎖デバイス市場は、病院、コミュニティヘルスケアサービスプロバイダ、断熱外科センター、ホームケアに分割されています。 病院は、患者の高い入院および外科的手続きの容積によって運転される2025年に54.7%の最大の収益分配のために考慮しました。 病院は複雑な傷管理および緊急の外傷の心配のための第一次中心を残します。 熟練した外科医および先端医療インフラの可用性は、効果的なデバイス利用をサポートしています。 強力な調達契約と償還システムにより、セグメントのリーダーシップを強化します。 専門の外科部門の高度の増加は世界的な要求を支えます。 先進の創傷閉鎖技術の継続的な採用により、患者の成果が向上します。 トラウマや事故のケースが増え、成長に貢献します。 予測期間中に7.8%のCAGRで成長するセグメント。
2026年から2033年までの10.6%の最も速いCAGRを目撃する血管の外科中心の区分は、外来の外科処置のための成長した好みによって燃料を供給されると期待されます。 Ambulatoryセンターは、費用対効果の高い効率的な手術ケアを提供し、病院の負担を軽減します。 最小限の侵襲手術へのシフトの増加が著しくセグメントの拡大をサポートしています。 ヘルスケアのアクセシビリティを改善し、より短い患者の回復時間は更に採用を高めます。 同じ日の排出のプロシージャのための上昇の忍耐強い好みは更にこれらの設定の有効な傷の閉鎖の解決のための要求を加速します。 高度の外科用具および巧みな専門家が、安全で、有効な創傷管理を可能にすることとAmbulatoryの外科中心はますます装備されています。 病院を拠点とする手術と比較して、手術コストを削減することで、患者と保険者の両方にこれらのセンターの魅力を発揮します。 開発途上国における外来の手続きに関する有利な返金方針も成長に寄与しています。 美容・整形外科・眼科外科の増殖は、アンブュレータセンターで行なわれ、デバイス利用率を高めます。 吸収性の縫合、接着剤およびstapling装置の技術的な進歩は手続きの効率を高めます。 メンブレータケアインフラの拡大に投資を増加させ、セグメントの拡大を強化します。 また、入院感染の軽減に重点を置き、予期中の外来外科環境への継続的なシフトをサポートします。
Asia-Pacific Wound閉鎖装置市場地域分析
- アジア太平洋創傷閉鎖装置市場は、2026年から2033年の予測期間中に強烈な成長を目撃し、外科的処置の増加、ヘルスケアインフラの拡大、および開発途上国におけるヘルスケア支出の拡大によって推進される
- 中国、日本、インドなどの国における病院のケアへのアクセスを迅速化し、市場拡大に大きく貢献しています。 慢性疾患、外傷の傷害および選挙的な外科的処置の成長の重荷は縫合、外科ステープル、およびティッシュの接着剤を含む高度の傷の閉鎖プロダクトのための需要が増加しています
- 医療システムを強化し、公立病院の能力を拡充し、国内医療機器製造を推進する政府の取り組みは、地域の発展を支援しています。 また、世界規模の医療機器メーカーや流通ネットワークの充実に伴い、都市や半都市の医療施設における先進的な創傷閉鎖技術のアクセシビリティを強化しています。
中国傷閉鎖装置市場洞察
中国の創傷閉鎖装置市場は2025年に34.8%の最大の収益シェアを持つアジア太平洋創傷閉鎖装置市場を支配し、外科手術の手順の大量化、病院のインフラの拡大、ヘルスケアの支出の拡大、および公共および民間医療施設全体の高度な外科製品の導入の増加を主導しました。 老朽化した病院や専門外科センターの急速な拡大は、縫合、ステープル、組織接着剤の需要を大幅に増加させました。 慢性疾患の有病率を高め、外傷症の症例を増加させ、持続的な製品需要に貢献します。 医療の近代化と国内医療機器製造支援における強力な政府投資は、市場浸透を強化しています。 また、地元メーカーのコスト競争力のある製品が増加する可能性は、首都圏やセカンダリの両都市へのアクセスを拡大しています。
インドの傷閉鎖装置市場洞察
インドの創傷閉鎖装置市場は、2026年から2033年にかけて9.6%のCAGRで拡大するアジア太平洋創傷閉鎖装置セクターの最速成長市場であると予想されます。 外科ケアへのアクセスを改善し、医療ツーリズムを上昇させ、先進的な創傷管理に関する意識を高め、医療インフラを強化することを目的とした政府の取り組みを強化することで、成長をサポートします。 多専門病院の拡大、民間のヘルスケア投資を成長させ、外科的な容積を増加することは傷の閉鎖プロダクトのためのより高い要求に寄与しています。 また、生活習慣病や外傷の増大率は、先進的な縫合体や固定装置の導入を加速しています。 医療施設は、国際的治療基準を近代化し、採用し続けるため、高品質で費用対効果の高い創傷閉鎖ソリューションの需要は、予測期間中に大幅に増加することが期待されます。
アジア・パシフィック・ウインド・クロージャ・デバイス市場におけるトップ企業は
傷の閉鎖装置企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ジョンソン&ジョンソン(アメリカ)
- メドトロニック plc(アイルランド)
- 3Mカンパニー(アメリカ)
- B. ブラウン S.E. (ドイツ)
- スミス & ネフエ plc(アメリカ)
- バクスターインターナショナル株式会社(米国)
- 株式会社エスティコン(米国)
- 統合ライフサイエンスホールディングス株式会社(米国)
- ジマーバイオメットホールディングス株式会社(米国)
- テレフレックス株式会社(米国)
- ConvaTecグループ plc(イギリス)
- Coloplast A/S (デンマーク)
- 皮膚科学株式会社(米国)
- 株式会社デメテック(米国)
- ピーターズ外科(フランス)
- 先端医療ソリューショングループ plc(英国)
- メドリン・インダストリーズ、LP(米国)
- メリルライフサイエンス株式会社(インド)
- Apollo Endosurgery, Inc.(米国)
- キッケルS.A.(ポーランド)
アジア・パシフィック・ウインド・クロージャ・デバイス市場の最新動向とは
- 2021年3月、Ethicon Endo-SurgeryがECHELONTM+を発売 GSTのリロード、挑戦的なプロシージャのステープル ラインの保証および均一ティッシュの圧縮を改善するように設計されている新しい外科staplerは、合併症を減らし、外科的結果を改善するのを助けます
- 2023年8月、Hyium Medtechは、最小限の侵襲手術アプリケーション向けに特別に設計された新しい縫合線のTRUMASの発売を発表しました。これにより、処理と外科的効率を向上させるために最適化された針と縫合の組み合わせが実現しました。
- 2024年10月、コルザ・メディカルは、オフタルモロジー(AAO)のアメリカンアカデミーでオナーテック眼科マイクロ外科手術の縫合を開始し、繊細な眼科手術手順のために設計された高度な縫合製品を導入しました。
- 2024年7月、Connexiconの医学のティッシュの付着力の皮の閉鎖システムはFDAの承認を、傷の閉鎖を簡素化し、マイナーな外科傷およびレースレーションのための処置の時間を減らすことを目指している縫合なしの皮の閉鎖の技術の導入に印付けました
- 2024年12月、H.B. Fuller Companyは、GEM S.r.l.とMedifill Ltdの2つの医療用粘着技術会社を買収し、創傷閉鎖接着剤ポートフォリオを強化し、先進閉鎖技術の足場を拡大しました
- 2024年1月、ストライカー株式会社がZip®を発売 1つは、傷つくことおよび速度の回復を減らすように設計されている縫合のない選択を提供する非侵襲的な傷の閉鎖装置、忍耐強い中心、最小限に外傷の閉鎖の解決への市場の傾向を反映している
- 2025年2月、ストライカーは新しいVELHOXの傷の閉鎖システムのためのFDAの承認を、傷の治癒の結果を改善し、Streykerの高度の傷の心配のポートフォリオを拡大するように設計されている独特な真空アシスト閉鎖の技術受け取りました
- 2025年1月、クレシロンはトラウマゲルのFDA承認を受け、閉鎖をサポートし、創傷管理戦略の一部としてヘmostasis、伝統的な縫合とステープルを超えて革新を強化する新しい植物ベースのハイドロゲル
- 2025年5月、ジョンソン&ジョンソン・サービス株式会社(本社:東京都港区、代表取締役社長:樋口 宏、以下「当社」)は、欧州連合(本社:東京都千代田区、代表取締役社長:山口 宏、以下「当社」)の3D戦略技術を搭載したECHELON LINEARカッターを発表しました。
- 2025年11月には、Xtant Medical Holdings, Inc.は、ホバインコラーゲンの粒子状化物であるCollaagenXを発売しました。この製品は、治療の促進と感染のリスクを削減するように設計されています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











