



ヨーロッパ臨床試験は、サービス(ストレージ、製造、パッケージングおよびラベリング)、臨床フェーズ(フェーズIII、フェーズII、フェーズIV、フェーズI)、治療用使用(腫瘍学、心臓病、皮膚病、代謝障害、感染症、呼吸器疾患、CNSおよび精神障害、その他)、エンドユーザー(受託研究機関、医薬品、およびバイオテクノロジー業界)、エンドユーザー(バイオテクノロジー業界)、エンドユーザー(バイオテクノロジー業界)、エンドユーザー(バイオテクノロジー業界)、エンドユーザー(バイオテクノロジー)、およびバイオテクノロジー業界(バイオテクノロジー業界)、およびバイオテクノロジー(バイオテクノロジー)、およびバイオテクノロジー(バイオテクノロジー)、およびバイオテクノロジー(バイオテクノロジー)、およびバイオテクノロジー)、およびバイオテクノロジー(バイオテクノロジー)、およびバイオテクノロジー(バイオテクノロジー)、バイオテクノロジー)、バイオテクノロジー)、バイオテクノロジー、およびバイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、バイオテクノロジー、
欧州臨床試験は市場規模と成長率を供給していますか
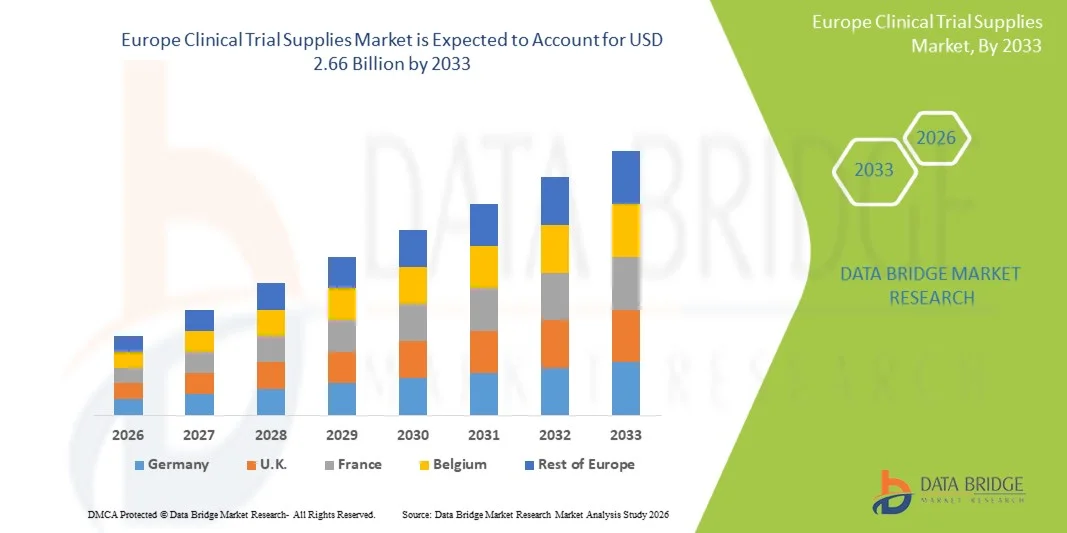
- データブリッジ市場調査分析によると、欧州臨床試験用品市場規模が評価されました2025年のUSD 1.46億そして到達する予定2033年までのUSD 2.66億, お問い合わせカリフォルニア 7.80%予報期間中
- 市場成長は、医薬品およびバイオテクノロジーの研究における臨床試験の増加と投資の増加によって大きく燃料を供給され、効率的なサプライチェーンと臨床研究における物流ソリューションの需要が高まっています。
- また、複数の地域研究や個別化医療アプローチなど、臨床試験の複雑性を高め、高度な臨床試験供給管理ソリューションの必要性が高まっています。 これらの結合要因は、臨床試験用品ソリューションの摂取量を加速し、その結果、業界の成長を著しく向上しています
市場規模と予測
グローバル市場価値 (2025):1億6千万ドル
期待される市場価値 (2033):米ドル 2.66 億
予測CAGR (2026–2033):7.80%
ヨーロッパ臨床試験用品市場の主要なテイクアウトは何ですか
- 治験薬、包装、ラベリング、物流サービスを含む臨床試験用品は、効率的な試行の実行、規制遵守、およびグローバルな研究における患者の安全確保のために、現代の臨床研究のますます重要なコンポーネントです。
- 臨床試験の供給のためのエスケーラブルな要求は、主に臨床試験の数の増加、研究プロトコルの複雑性の増加、および分散型および多地域試験の採用の増加によって燃料を供給されます
- U.K.は、2025年に約37.6%の最大の収益シェアを持つ欧州臨床試験用品市場を支配しました。医薬品およびバイオテクノロジー企業の強力な存在、十分に確立された臨床研究インフラストラクチャ、および高い臨床試験活動によって特徴付けられ、薬物開発および支持的な規制枠組みの投資を増加させることによって運転された国を目撃しました
- ドイツは、予測期間中、欧州臨床試験用品市場で最も急速に成長している国であることが期待されています, 周りのプロジェクトCAGRと 8.9%, 増加する臨床研究活動による, 臨床試験のアウトソーシングの増加, 強力な医療インフラ, 契約研究組織の存在を成長させる
- フェーズIIIセグメントは、2025年に41.2%の最大の市場収益シェアを保持し、大規模、複雑性、およびレイトステージ試験に関連するより高い患者登録によって駆動しました
レポートスコープと欧州臨床試験用品市場セグメンテーション
|
アトリビュート |
治験用品の主要市場情報 |
|
カバーされる区分 |
|
|
カバーされた国 |
ヨーロッパ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
欧州臨床試験用品市場における重要な傾向は何ですか
「 」サプライチェーンの最適化とデジタルトライアル管理の高度化ツイート
- グローバル・ヨーロッパ・クリニカル・トライアル・サプライズ・マーケットは、リアルタイム・トラッキング・システム、予測分析、デジタル・インベントリー・マネジメント・ソリューションなど、高度なサプライチェーン・テクノロジーの採用が増加しています。 これらのイノベーションは、運用効率を高め、遅延を最小限に抑え、地域の臨床試験材料のタイムリーかつ正確な分布を保証します。
- たとえば、グローバル臨床供給プロバイダは、インタラクティブな応答技術(IRT)とクラウドベースのプラットフォームをデプロイし、複雑なマルチカントリートライアルを管理し、スポンサー、サイト、および物流パートナー間のより優れた調整が可能
- 高度なデータ分析ツールの統合により、利害関係者はより正確に需要を予測し、在庫レベルを最適化し、価値の高い調査製品の無駄を削減し、特に大規模および多相試験で
- さらに、世界中の分散型およびハイブリッド臨床試験の上昇は、サプライチェーンモデルを変革し、ダイレクト・ツー・パテント・デリバリーシステムの導入と試験材料のリモート・モニタリングを強化しています。
- 治験物流におけるデジタル化と自動化への継続的なシフトは、特にインフラが急速に進化する新興市場では、臨床試験物流における透明性、コンプライアンス、および応答性が大幅に向上しています。
- その結果、統合、柔軟性、技術主導の臨床試験ソリューションの需要は、医薬品、バイオテクノロジー、研究機関をグローバルに拡大しています。
欧州臨床試験用品市場ダイナミクス
ドライバー
「グローバル・クリニカル・トライアル・研究開発投資の拡大」
- 医薬品およびバイオテクノロジーの研究への投資の増加によって支えられる世界中で成長する臨床試験の数は、欧州臨床試験用品市場の主要な運転者です
- たとえば、腫瘍学、感染症、希少疾患などの治療分野における研究の拡大は、コールドチェーン物流やカスタマイズされたパッケージングソリューションを含む専門サプライチェーンサービスの需要を大幅に増加させました
- パーソナライズされた医薬品とバイオロジックの上昇は、これらの療法は、高度に制御され、小規模な生産と複数の試験現場での正確な分布を必要とするため、さらなる駆動需要です。
- また、北米、欧州、アジア太平洋、新興地域を横断した研究で、臨床試験のグローバル化が進んでおり、サプライチェーンの複雑性を高め、効率的な物流ソリューションの必要性を促進
- 様々な国の政府の取り組み、規制支援、資金調達プログラムも、臨床研究活動を奨励し、市場成長に貢献しています。
- また、専門ベンダーへのアウトソーシング臨床試験供給管理の傾向が高まり、製薬会社が運用効率を改善し、コストを削減し、コア研究活動に注力しています。
拘束/チャレンジ
「 」厳格な規制フレームワークとグローバルサプライチェーンの複雑性ツイート
- 貯蔵、交通機関および臨床試験材料の処理に関する厳格な規制要件は、市場参加者にとって大きな課題であり、多くの場合、運用上の負担とコストを増加させます
- たとえば、Good Clinical Practice(GCP)やGood Distribution Practice(Good Distribution Practice)(GDP)などの国際規格に準拠し、さまざまな地域での広範な文書、監視、検証プロセスを必要とします。
- グローバル、マルチサイト臨床試験の管理の複雑性 - 異なる規制フレームワークによって管理される各々 - ロジスティックな非効率性と試行実行の遅延につながることができます
- また、地政の不確実性、輸送の制約、重要な原材料の不足によって引き起こされるサプライチェーンの混乱は、試験用品のタイムリーな配送に著しい影響を及ぼす可能性があります。
- バイオロジック、ワクチン、セル&遺伝子治療などの温度に敏感な製品に対するコールドチェーンの完全性を維持することは、高度なインフラとリアルタイムモニタリングシステムを必要とする重要な課題であり続けています。
- 規制調和、デジタルサプライチェーン技術の採用、およびレジリエント・ロジスティック・ネットワークへの投資を通じたこれらの問題への対応は、長期的な市場成長を持続させるために不可欠です。
欧州臨床試験用品市場はどのように区分されますか
市場は、サービス、臨床フェーズ、治療用途、エンドユーザーに基づいてセグメント化されます。
• サービスによって
サービスに基づき、欧州臨床試験用品市場は貯蔵、製造、包装およびラベル付けに分けられます。 製造部門は、2025年に36.8%の最大の市場収益シェアを支配し、臨床試験の数の増加と調査製品の大規模な生産の必要性を主導しました。 製造サービスは、試験材料の一貫性、品質、規制遵守を確実にするために重要な役割を果たしています。 生物学的および複雑な療法のための上昇の要求は更に区分の成長を支えます。 製薬企業によるアウトソーシングの増加により、専門メーカーへの信頼度を高めています。 グローバルな臨床パイプラインの拡大により、需要が高まります。 薬の処方および生産の技術的な進歩は効率を改善します。 規制要件を成長させ、標準化された製造慣行を保証します。 R&D活動への投資の増加により、生産ニーズが向上します。 これらの要因は、製造セグメントの優位性を総合的に確保します。
パッケージングおよびラベリングセグメントは、2026年から2033年までの8.9%の最速のCAGRを目撃し、厳格な規制要件によって駆動され、臨床試験で正確なラベリングの必要性が期待されます。 適切な包装は供給の鎖を通して薬剤の安定性、安全およびトレーサビリティを保障します。 治験のグローバル化を増加させ、多言語および地域固有のラベリングに対する需要を高めます。 温度に敏感な生物的学の上昇の採用は高度の包装の解決を支えます。 パーソナライズされた医薬品の成長は、カスタマイズされた包装の必要性を高めます。 スマートな包装および追跡システムのような技術的な進歩は効率を改善します。 パッケージングサービスのアウトソーシングを増加させ、成長を加速します。 これらの要因は、急速に成長するサービスセグメントとして包装およびラベリングを配置します。
• 臨床フェーズによって
臨床フェーズに基づいて、欧州臨床試験用品市場はフェーズI、フェーズII、フェーズIII、フェーズIVに分けられます。 フェーズIIIセグメントは、2025年に41.2%の最大の市場収益シェアを保持し、大規模、複雑性、およびレイトステージ試験に関連するより高い患者登録によって駆動しました。 フェーズIIIの試験では、複数の幾何学を横断するバルク薬物の生産、貯蔵および配分を含む広範なサプライチェーン管理を必要とします。 医薬品の新規開発に参入する薬が増える。 製薬会社からの投資をさらに強化し、セグメントを強化します。 規制要件と試験複雑性は、供給サービスに対する依存性を高めます。 臨床試験のグローバル化により、物流需要が高まります。 フェーズIIIの試用に伴う高コストは、より大きな収益分配に貢献します。 これらの要因は、フェーズIIIセグメントの優位性を保証します。
フェーズIIセグメントは、2026年から2033年までの9.3%の最速のCAGRを目撃すると予想され、実証実験と早期の有効性評価に焦点を合わせています。 中段試験に入る薬剤候補の数を成長させ、成長をサポートします。 バイオテクノロジーと専門薬の研究開発により、試用活動を強化 臨床研究のための資金調達の増加は、フェーズII研究を加速します。 精密医薬品の拡張は、標的試験を駆動します。 革新的な療法のためのより高速な規制の承認は、フェーズIIへの進行を後押しします。 これらの要因は、最速成長の臨床フェーズセグメントとしてフェーズ II を位置します。
•治療上の使用によって
治療用途に基づいて、欧州臨床検査用品市場は、腫瘍学、心血管疾患、皮膚疾患、代謝障害、感染症、呼吸器疾患、CNSおよび精神障害、血液障害、その他に分けられます。 2025年に最大38.5%の市場収益シェアを占める腫瘍学セグメントは、世界中で進行中のがん臨床試験の数が増加しています。 がんの予防と革新的な治療に対する要求の増加は、セグメントの成長を著しくサポートします。 標的療法および免疫療法の上昇の開発は臨床試験活動を高めます。 腫瘍学研究における実質的な資金調達と投資は、需要を強化します。 パーソナライズド医薬品の採用拡大は、試験の複雑性を高めます。 世界的な腫瘍学パイプラインの拡大により、さらなる成長を促進します。 これらの要因は、腫瘍学セグメントの優位性を保証します。
CNSおよび精神障害セグメントは、2026年から2033年までの9.8%の最速のCAGRを目撃し、神経および精神疾患の診断を高めることが期待されています。 アルツハイマー病やうつ病などの病気に対する革新的な治療に対する需要は成長をサポートしています。 神経科学における研究資金の増加により、臨床試験が加速する。 新規医薬品パイプラインの拡大によりセグメントを強化 無人医療は、ドライブ投資を必要としています。 これらの要因は、最も急速に成長している治療セグメントとしてCNSと精神障害を位置します。
•エンドユーザーによる
エンドユーザーをベースに、欧州臨床試験用品市場は、受託研究機関や医薬品、バイオテクノロジー企業にセグメント化しています。 医薬品およびバイオテクノロジー企業セグメントは、医薬品開発および臨床試験の直接関与によって駆動され、2025年に55.6%の最大の市場収益シェアを占めています。 これらの企業は、グローバルトライアルをサポートする広範なサプライチェーンサービスを必要とします。 R&Dの支出および薬剤のパイプラインの増加は要求を高めます。 バイオ医薬品や専門医薬品の拡大により、供給サービスへの信頼度を高めます。 戦略的コラボレーションとアウトソーシングにより、成長をさらに高めます。 治験のグローバル化は、セグメントの拡大をサポートしています。 これらの要因は、医薬品およびバイオテクノロジー企業の優位性を保証します。
契約研究機関(CRO)セグメントは、2026年から2033年までの10.2%の最速のCAGRを目撃し、臨床試験業務のアウトソーシングを増加させることで期待されます。 CROsは費用効果が大きい、有効な試験管理サービスを提供します。 臨床試験の複雑性を増大させることで、専門プロバイダーへのアウトソーシングを促します。 より速い試験完了のための上昇の要求はCROの採用を支えます。 グローバルな臨床研究活動の拡大により、成長が向上します。 製薬会社とCROのパートナーシップを強化し、セグメントを強化 これらの要因は、最も急速に成長しているエンドユーザーセグメントとして CRO を配置します。
どの地域がヨーロッパ臨床試験用品市場最大の株式を保持していますか
- 欧州臨床試験用品市場は、主に臨床試験の数の増加と地域全体の製薬およびバイオテクノロジー企業の強力な存在によって駆動され、予測期間全体で実質的なCAGRで拡大する予定です
- 臨床研究の複雑性を高め、分散型および多地域的な試験の採用の増加とともに、効率的なサプライチェーンと物流ソリューションの需要を促進しています
- さらに、支持的な規制枠組みと確立された医療インフラは、イノベーションを奨励し、臨床試験の供給の管理を改善し、ヨーロッパ全体の市場成長をサポート
U.K. Europe治験サプライズマーケットインサイト
U.K. Europe Clinical治験は、2025年に約37.6%の最大の収益シェアを占め、医薬品およびバイオテクノロジー企業の強力なプレゼンス、臨床研究基盤の確立、および高い臨床試験活動によって主導しました。 薬物開発および支持的規制枠組みへの投資の増加により、国は実質的な成長を目撃しています。 また、先進的なサプライチェーンソリューションの採用や、研究機関や業界関係者との緊密な連携が進んでおり、英国における市場拡大の継続に貢献しています。
ドイツ ヨーロッパ 治験用品 市場 洞察
ドイツ欧州臨床試験用品市場は、かなりのペースで拡大することが期待され、予測期間中に約8.9%のCAGRで、最も急速に成長していると予測されています。 この成長は、臨床研究活動の拡大、臨床試験のアウトソーシングの増加、および強力な医療インフラの拡大によって燃料を供給されます。 また、契約研究機関の増大や効率的な試行管理と物流への注力は、ドイツにおける欧州臨床試験用品市場における急速な成長を支援しています。
ヨーロッパ臨床試験用品市場でトップ企業は
臨床試験用品業界は、主に、以下のような広範な企業によって導かれています。
- サーモフィッシャーサイエンス株式会社(米国)
- 株式会社IQVIA(米国)
- 株式会社カタレント(米国)
- パレクセルインターナショナル株式会社(米国)
- アルマックグループ(英国)
- PCIファーマサービス(米国)
- マーケン(UPSヘルスケア)(米国)
- シャープサービス, LLC(米国)
- モーヴィアント(ドイツ)
- KLIFO A/S (デンマーク)
- フィッシャー臨床サービス(米国)
- ビルケアリミテッド(インド)
- Myonex(アメリカ)
- UDG ヘルスケア plc(アイルランド)
- DHLの供給の鎖(ドイツ)
- ロンザグループAG(スイス)
- Recipharm AB(スウェーデン)
- ユーロフィンズ科学(Luxembourg)
- Piramal Pharma Solutions(インド)
- Aenovaグループ(ドイツ)
ヨーロッパ臨床試験用品市場の最新動向は何ですか
- 2021年11月、サーモフィッシャー科学は、臨床試験サービスおよびサプライチェーン能力を著しく拡大し、パッケージ、物流、および臨床試験材料の配布を含むPPDの買収を完了しました。 この買収により、サーモフィッシャーのエンドツーエンドの臨床試験供給ソリューションとグローバルリーチを強化
- 2025年1月、Cataalentは、そのフィラデルフィア施設における臨床試験供給能力の拡大を発表しました。高度なパッケージングラインを追加し、専門的処理と温度制御を必要とする遺伝子治療試験をサポートします。 この開発では、複雑なバイオロジカルサプライチェーンソリューションの需要が高まっています。
- 2025年2月、AstraZenecaは、サーモフィス科学と提携し、臨床試験サプライチェーンの業務を合理化し、免疫療法試験のコンパレータの調達と効率的なグローバル分布に焦点を当てました。 このコラボレーションは、試行の効率と物流を改善するための戦略的パートナーシップに関する信頼性を高める
- 2025年3月、ノバルティスは、ダイレクト・ツー・パティエン(DTP)の医薬品デリバリーモデルを組み込んだハイブリッド臨床試験を開始し、特殊なパッケージングソリューションを使用して、患者様のアクセスを高め、グローバルな試験における物流の複雑性を削減します。 この開発は、分散型臨床試験供給モデルの普及を反映
- 2025年9月、業界分析では、サーモフィス科学、シャープサービス、パリセルインターナショナルなどの大手企業が、パートナーシップ、デジタルテクノロジー、グローバル物流ネットワークの拡充により、臨床試験の能力を強化したと強調した。 この開発は、サプライチェーン管理におけるAI、ブロックチェーン、クラウドシステムの統合の拡大を強調
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











