


ヨーロッパの飼料味と甘味料の成分市場セグメンテーション、製品(フレーバーと甘味料)、ソース(ナチュラル、自然指向、合成)、アプリケーション(スワイン、養鶏、ルミナント、その他)、エンドユーザー(飼料工場、統合畜産プロデューサー、プレミックス&添加剤、ペットフードメーカー、養殖業者、その他) - 業界動向と予測2033
飼料の味と甘味料の成分の市場サイズと成長率は何ですか
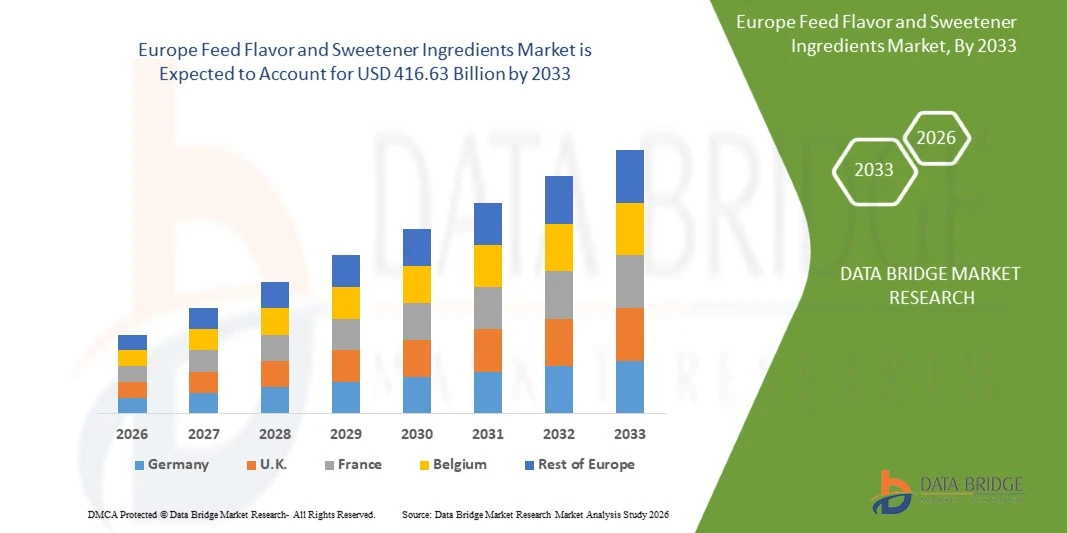
- データブリッジ市場調査分析により、飼料の風味と甘味料の成分が評価されました。2025年のUSD 277.73百万そして、達するために写し出されます2033年までに416.63百万米ドル, 成長2026年から2033年までの5.20%のCAGR、家畜、ペットおよび養殖の食事療法を渡る。
- 市場は palatability の需要の増加によって運転される一貫した成長を経験しています。, 若い動物の栄養に焦点を当てます。, スワイン、家禽、ルミナント、ペットフード、および欧州全域の養殖飼料プログラムを拡張.
- 早期飼料摂取サポートへのシフトの増加、薬理成長促進剤の信頼性の低下、規制主導の改革、自然と追跡可能な成分の需要の増加、市場採用をサポートしています。 飼料の味と甘味料は、豚のスターター、子牛の飼料、家禽の食事療法、水産、ペットフード全体で適用され、飼料生産者は、現代の palatability および飼料添加物プログラムを通じて受諾、摂取量および一貫性を改善しました。
市場規模と予測
- グローバル市場価値 (2025):米ドル 277.73 百万
- 期待される市場価値 (2033):米ドル 416.63 百万
- 予測CAGR (2026–2033): 5.20%
飼料の味と甘味料の成分の市場の主要なテイクアウトは何ですか
- スペインは、飼料の風味と甘味料の成分市場を占め、2025年に22.40%の最大の収益シェアを占め、大規模な豚の生産、確立された風味と甘味料のサプライヤー、国や近隣の市場における豚の palatability ソリューションの需要が強い。
- トルコは2026年から2033年にかけて7.10%のCAGRで急速に成長している国であることが予想され、養鶏やルミナントの生産を拡大し、飼料製造を増加させ、地域市場で飼料添加物の採用を成長させました。
- 味のセグメントは、2025年に52.4%のシェアで市場を率いて、スターター、クリープ、および種や地域の特産飼料の広範な使用によって駆動しました。
- 甘味料は、最も急速に成長している製品タイプで、6.3%のCAGRを登録し、サッカリンフリーの代替品の要求に応じてサージを反映しました。
- Nature-identical セグメントは、2025年に41.2%の収益分配でソースカテゴリを支配し、フィードタイプ全体でコスト効果の高い一貫性のある風味性能を実現します。
- 2025年の市場シェアの49.3%を占めるスワインは、若い豚の離脱と飼料摂取量の増加に重点を置いています。
- ペットフードメーカーのセグメントは、成長を続けるエンドユーザーカテゴリで、CAGRは6.2%で、プレミアム化と製品革新を強化しています。
レポートの規模および供給の味および甘味料の原料の市場区分
|
アトリビュート |
供給の味および甘味料の原料の主市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
ヨーロッパ
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
飼料の味と甘味料の成分市場での重要な傾向は何ですか
- 飼料生産者や添加剤サプライヤーは、欧州飼料添加物規則や顧客の期待に応えながら、味、甘い味の修飾剤、およびマスクソリューションを組み合わせて、サッカリンフリー、自然、および段階固有の palatability システムに向かってますシフトしています。
- 例えば、AgTechNavigator、規則(EU)2024/1727によると、2024年12月には、飼料中のナトリウムサッカリンの禁止を導入し、在庫は2025年7月11日まで利用可能で、サッカリン含有化合物飼料は2026年7月11日までにのみ許可され、スワイン栄養とヨーロッパにおけるより広い飼料添加物サプライチェーンにおけるサッカリンフリーなイノベーションを促す。
- カスタマイズされた感覚的な設計はブタレットのクリープの供給、子牛のミルクの交換体、家禽の始動機、水産およびペット食糧がそれぞれ信頼できる受諾のための異なった香り、甘さおよびマスキングのプロフィールを要求すると同時に一般的な味を、取り替えます。
- 自然で清潔なラベル、カプセル化され、熱安定的な味のフォーマットは、フィードミルがペレットや押出を生き残る精密な palatability システムを求めると同時に、液体と粉末のフォーマットは異なるミルのセットアップのために選ばれています。
- たとえば、2025年6月、PhytobioticsはSaccharinベースのプロダクトのための低下の取り替えとして設計されているsaccharinなしの甘味料のPhytoSense 2.5を導入し、天然成分に基づいて、フィールド試験結果は、最初の14日で消費されたブタを消費し、従来のサッカリンおよびNHDCのブレンドを受け取る制御グループより前のsaccharinおよびNHDCのブレンド、同じような毎日の利益および供給の転換を維持している間消費された7%のより多くの供給を示す。
- 規制、動物福祉、および持続可能性の期待は引き続き強化されていきますが、飼料の風味と甘味料は、単純な乳化剤の援助から、早期飼料摂取量と種々のパフォーマンスをサポートする科学ベースの栄養ツールへと進化する予定です。
飼料の味と甘味料の成分の市場の主要なドライバーは何ですか
- 飼料の摂取量を早期に向上し、遷移を和らげ、一貫した動物性能は、スターターの受入と商業生産における遷移ダイエットを改善する風味と甘味料の需要が高まっています。
- たとえば、2025年4月には、Adisseo Europeは、ハツレの産卵拒食症が開発を遅らせ、食事療法の移行のストレスが palatability サポートによって管理されていないとき、飼料プロデューサーは初期の生活給餌プログラム中に風味と甘味料を使用する理由を裏地に書きました。
- 飼料プログラムの薬学的成長支援から離れるシフトは、摂取量、腸の快適性、および種々のきれいなラベルの方法で性能をサポートする添加剤に関心が高まっています。
- たとえば、2024年12月に、ADMは、サクラムM'I Sweetを受け取る離乳豚が0.55 kgの体重を増加させたと報告しました。サッカリンベースの食事療法では、120匹を超える動物を研究し、現代のサッカリンフリーの甘味料のための需要をサポートしました。
- 効率と動物福祉の利益を求める生産者と、 palatability ソリューションは、飼料の変換を改善し、移行のストレスを軽減し、ヨーロッパの生産システム全体で一貫したパフォーマンスをサポートするのに役立ちます。
飼料味と甘味料の成分の市場の成長にチャレンジしている要因は何ですか
- 風味と甘味料の生産は、価格が変動する自然と合成入力に依存します, 厳密なヨーロッパの飼料添加物規制は、サプライヤーのための文書を増加させます, 安全, 承認要件.
- 規制は、許可された成分と包含レベルを制限し、サッカリン制限などの禁止は、顧客のセグメント間での palatability とパフォーマンスを維持するために、改革、試行、および顧客教育を必要とします。
- 効力は種、年齢、および食事組成によって異なる場合がありますので、サプライヤーは、調査コストを増加させ、慎重な飼料生産者やインテグレータによる採用を遅くする試験データと調整されたソリューションを提供する必要があります。
- 例えば、2022年1月、All About Feedによると、Pancosmaは、飼料成分の正規化が一定の甘味成分のレベルを制限し、処方オプションを制約するので、ピグレットフィードメーカーの75%が彼らの食事療法で甘味料を使用していたにもかかわらず、砂糖価格は揮発性を維持していると指摘した。
- 原材料コスト、規制遵守、改革ニーズ、およびコスト意識のフィードバイヤーの組み合わせは、特に一般的な製品がすでに基本的な palatability 要件を満たしているか、砂糖ベースの成分が低コストで甘みを提供する小規模なサプライヤーの間で拡大を抑制することができます。
飼料味と甘味料の成分の市場はどのように区分されますか
供給の味および甘味料の原料の市場は国を渡るプロダクト、源、適用およびエンド ユーザーに基づいて区分されます。
- 製品情報
製品のベースでは、飼料の風味と甘味料の成分の市場は味と甘味料に分けられます。 味の区分は2025年に52.4%のシェアと市場を支配しましたり、スターター、クリープ、および種を渡る専門の供給の広範な使用によって支えられます。 フレーバーは、飼料の摂取量を促し、非palatable成分をマスクする効果と味のキューを提供します。 それらはスワイン、家禽、ルミナント、養殖およびペット供給を渡って広く利用されています。 カプセル化、熱安定性、ステージ固有の設計の改善は、さらなる需要を強化しています。 天然成分と機能性添加剤との統合により、近代的な飼料プログラムでより良い性能を発揮します。
甘味料の区分は、糖類フリーの代替品の需要増加によって駆動される2026年から2033年までの6.3%のCAGRで最速の成長を登録する予定です。 甘味料は、豆乳の甘い味に似ている感覚のキューを提供することで、ダイエットを和らげることの受け入れを高めます。 彼らのアプリケーションには、子豚スターター、子牛飼料、および若い動物ダイエットが含まれます。 規制変更の増加は、フィード・ミル、プレミックス・プロデューサー、インテグレータのさらなる需要を創出しています。 モンクフルーツベースのソリューションなどの天然甘み修飾子の改善は、パフォーマンスを向上させることができます。 風味のコンビネーション商品も商用利用を拡大しています。 砂糖、グルコース、およびモルアスなどの甘い成分も味を改善しますが、激しい甘味料と強力な甘味料は、低含有率で長持ちする効果を提供します。
- ソース
ソースに基づいて、飼料の風味と甘味料の成分の市場は、自然、識別、合成に分けられます。 自然識別セグメントは、2025年に41.2%のシェアで市場を支配し、一貫性のある風味性能、コスト効率性、そして大量供給生産のための安定した供給によってサポートされています。 自然識別成分は、フィードミルの感覚的品質、安定性、手頃な価格のバランスの取れた組み合わせを提供します。 複数のサプライヤー間での可用性は、潜在的な顧客基盤を拡大します。 フォーミュラは、それらを使用して、バッチや季節に繰り返す palatability を維持します。 セグメントはまた、確立された規制経路と商用フィードの長期使用から恩恵を受けています。
自然セグメントは、2026年から2033年までの6.6%のCAGRで最速の成長を登録するために計画され、クリーンラベルの飼料成分と規制主導の改革のための需要の増加によってサポートされています。 植物ベースの風味と天然の甘い修飾子は、持続可能な、トレーサブル、福祉指向のソリューションを求める生産者にアピールします。 サプライヤーは、若い動物好みに合わせて植物ブレンドを開発しています。 飼料工場とインテグレータは、制限された合成甘味料のドロップイン交換を求めることが増えています。 抽出と配合を改善し、セグメントの魅力を強化します。 原材料のコストと分散性は、拡大のための重要な考慮事項のままです。 自然な選択はまた広い採用の前に独立した試験で繰り返す性能を示す必要があります。
- 用途別
用途に応じて、飼料の風味と甘味料の成分の市場は、スワイン、家禽、ルミナントなどに分けられます。 スワインセグメントは、2025年に49.3%のシェアでアプリケーションカテゴリを支配しました。 ピグレットは、離脱後の固形飼料の消費を促す甘くて芳香のあるキューから恩恵を受けます。 パフォーマンスと福祉の目標は、 palatability ソリューションの使用を増加させています。 成長の集中的な生産は更に要求を増強します。 プロデューサーは、インテークのサポート、一貫性のあるパフォーマンス、生産段階を横断する若い動物のための変更規制の遵守を組み合わせる製品を求めています。 試用データ ショーの取入口および雑草の子の利点を得る。
2026年から2033年までのCAGRで最速成長率を記録し、カーフスターターの使用、ミルク交換プログラムの増大、早期のラムテン開発に重点を置いています。 風味と甘味料は、乳から固体食生活へのスターター飼料と移行を受け入れるのを助けます。 欧州のダイリーとビーフの生産者は、若いストック栄養に投資しています。 動物福祉に重点を置き、さらなる機会を創出しています。 信頼性の高いインテークは、離脱中にパラティビリティソリューションを特に魅力的にします。 支援的な研究と試験データは、地域全体の採用をさらに向上させることができます。 種間の甘い味覚の違いも、ルミナント固有の製品の開発を奨励します。
- エンドユーザーによる
エンドユーザーに基づいて、飼料の風味と甘味料の成分の市場は、飼料工場、統合された畜産プロデューサー、プレミックス&添加剤ミキサー、ペットフードメーカー、養殖業者、その他に分けられます。 フィード・ミルズ・セグメントは、エンド・ユーザー・カテゴリーを2025年に63.8%のシェアで支配し、一貫性のある大容量の palatability ソリューションの要件を増加させることでサポートしました。 混合飼料生産者は、風味と甘味料に依存して、バッチ間で摂取量を標準化します。 セグメントには、スターター、クリープ、および厳格な品質システムの下で生成された専門フィードが含まれています。 オーダーメイド飼料の需要が増え、さらなる機会を生み出します。 大規模なボリュームもコスト、安定性、サプライヤーは購入決定の重要な考慮事項をサポートします。
ペットフードメーカーのセグメントは、2026年から2033年のCAGRで最速の成長を登録し、プレミアム化、パラテーブル処方の要求、天然成分の関心を高めることで推進されています。 ブランドは、キブル、ウェットフード、機能性ダイエットの受け入れを改善するために、風味とエンハンサーを使用しています。 猫、犬、小動物向けのポートフォリオを拡大しています。 原料サプライヤーとペットフード会社との緊密な連携により、オーダーメイド製品の開発を加速 クリーンラベルの期待は、さらなる採用をサポートしています。 安全、一貫性、および規制文書は、プレミアムペットフードおよびコンパニオン動物ダイエットの展開に重要な考慮事項を残します。
どの国が飼料の味と甘味料の原料市場の最も大きい株式を保持しますか
- スペインは、飼料の風味と甘味料の成分市場を占め、2025年に22.40%の最大の収益シェアを占め、大規模な豚の生産、確立された風味と甘味料のサプライヤー、国や近隣の市場における豚の palatability ソリューションの需要が強い。
- 国はまた、確立された飼料添加物メーカー、 palatability と動物の栄養に関する強力な研究、および大規模な畜産業界からの恩恵を受けており、自然とサッカリンフリーソリューションの需要が高まっています。 イノベーションの増加、輸出のオリエンテーション、規制の専門知識は、業界、大学、フィードプロデューサーとの緊密なコラボレーションでサポートし、ヨーロッパ市場でスペインの地位を強化し続けています。
スペインの供給の味および甘味料の原料の市場洞察
スペインの飼料の風味と甘味料の成分市場は、豚粉の栄養、飼料添加物の革新、および持続可能な畜産の生産の増加による強力な成長を目撃しています。 大手の味と甘味料のサプライヤーの存在とともに、国の大きな豚のセクターは、高度な palatability ソリューションの需要を駆動しています。 また、静脈遷移、無糖製剤、一貫した性能に重点を置き、スワイン、鶏肉、およびルミナントダイエットの風味と甘味料の採用を加速させ、強力な研究能力と確立されたサプライヤーネットワークによって支えられています。
トルコの供給の味および甘味料の原料の市場洞察
トルコの飼料の風味と甘味料の成分市場は、飼料添加物の採用を増加させ、家禽およびルミナントの生産を拡大することによって駆動され、急速な成長を目撃することが期待されます。 動物の蛋白質、輸出指向の畜産の生産および改善された供給の効率のための成長の要求は国の市場拡大を支えます。 また、各国の戦略的立地と成長する飼料業界は、現代の飼料工場や統合生産システムへの投資を増加させ、多様な種々の風味と甘味料の需要を加速しています。
ドイツ供給の味および甘味料の原料の市場洞察
ドイツ飼料の風味と甘味料の成分市場は、精密飼料、動物福祉、飼料添加物の研究の上昇投資による一貫した成長を目撃しています。 飼料工場、添加剤サプライヤー、畜産メーカーは、パラティビリティと腸の健康にます注力しています。 また、厳しい規制で支えられたサッカリンフリーで自然な甘味料の強力な農業技術基盤と継続的な打ち上げは、ドイツ、特に精密供給プログラムの市場成長にさらに貢献しています。
フランスの供給の味および甘味料の原料の市場洞察
フランスの飼料の風味と甘味料の成分市場は、強力な豚、家禽、および乳製品セクターによって駆動され、飼料の効率、および天然添加物の需要の増加に焦点を合わせています。 若い動物の食事療法の palatability の解決の使用を育てることは市場需要を高めます。 また、国の添加剤研究拠点、大手サプライヤーの存在下、持続可能な畜産生産に注力し、欧州全域で重要な市場としてフランスを位置づけ、強力な協力ネットワークと技術諮問サービスによって支持されています。
飼料の味と甘味料の成分市場でトップ企業はどれですか
飼料の味および甘味料の原料の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ルッタS.A.(スペイン)
- ケリーグループ plc(アイルランド)
- アーチャー・ダニエル・ミッドランド・カンパニー(ADM)(アメリカ)
- アディソ(フランス)
- dsm フェルメンチ(スイス)
- Phytobiotics Futterzusatzstoffe GmbH (ドイツ)
- ノレルS.A.(スペイン)
- Nutreco N.V.(オランダ)
- カルギル株式会社(米国)
- パレット供給添加剤(オランダ)
- Symrise AG(ドイツ)
- 国際フレーバー&フレグランス株式会社(米国)
- Givaudan SA(スイス)
- Delacon Biotechnik GmbH(オーストリア)
- ケミン工業株式会社(米国)
- Orffa (オランダ)
- 株式会社Alltech(米国)
- Biochem Zusatzstoffe GmbH(ドイツ)
- パンコスマSA(スイス)
- アジノモト株式会社(日本)
飼料味と甘味料の成分市場で最新の開発は何ですか
- 2026年7月では、規制(EU)2024/1727に基づく糖液含有化合物飼料の使用期限は、既存のナトリウムサッカリン株を含む11 7月2025の制限に従って、プレミックスまたは化合物飼料、欧州のピグレット栄養プログラムを渡るサッカリンフリー甘味料への移行を加速し、自然味修飾子およびカスタマイズされた風味システムの採用を奨励しました。
- 2025年6月、PhytobioticsはSaccharinベースのプロダクトのための低下の取り替えとして設計されているsaccharinなしの甘味料および同じような毎日の利益および供給の転換を維持している間、自然な原料に基づいて、フィールド試験結果のブリーフレットが消費された7%のより多くの供給を示すフィールド試験の結果と、saccharinおよびNHDCのブレンドを、受け取る制御グループより前のsaccharinおよびNHDCの混合を後払います。
- 2025年4月、Adisseo Europeは、豚骨の産卵拒食症が開発を延期し、寿命のパフォーマンスに影響を及ぼす可能性があることを強調し、豚の消化性生理学に関する第16回国際シンポジウムで豚足の増殖の一貫性と飼料効率の傾向を報告し、若い動物がストレスの多い離脱中に固形飼料を受け入れるのに役立つ palatabilityプログラムのケースをサポートしました。
- 2024年12月、ADM動物の栄養物は、モンクフルーツベースのSuscram M’I Sweetを含むスワインのためのサッカリンフリーの甘味料の範囲を促進し、120の雑草を示す豚肉の研究で、0.55 kgのより多くの体重増加は、サッカリンベースの食事よりも28日以上、Norrelは198の雑草豚の勉強でDULCOAPETENTE NT-75のための試験結果を発表しました。
- 2024年7月、規制(EU)2024 / 1727は、環境および労働衛生上の懸念による動物飼料のナトリウムサッカリンを禁止し、業界に新しい甘味料、天然味修飾剤、および豚、子牛、養鶏、水産養殖およびペットのためのカスタマイズされた palatability ソリューションの機会を開く代替品を採用するためのフェーズドタイムラインを与えました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 欧州飼料香料・甘味料原料市場の概要
1.4 制限
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間2.3年
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 ソースタイプライフライン曲線
2.8 主要なオピニオンリーダーとの一次インタビュー
2.9 DBMR市場ポジショングリッド
2.1 ベンダーシェア分析
2.11 二次資料
2.12 仮定
3 概要
4つのプレミアムインサイト
5 欧州飼料香料・甘味料原料市場:規制枠組み
6 市場概要
6.1 ドライバー
6.1.1 動物の高度な嗅覚と味覚
6.1.2 動物のより良い飼料摂取に関する意識の高まり
6.1.3 風味飼料製品の高い需要
6.1.4 幅広い種類の飼料フレーバーの提供
6.1.5 INCREASED POULTRY FARMING
6.2 RESTRAINTS
6.2.1 LACK OF AWARENESS IN EMERGING COUNTRIES REGARDING FEED CONTENT
6.2.2 VARIATION IN PREFERENCE OF FEED FLAVORS BY ANIMALS
6.2.3 LACK OF AWARENESS ABOUT PALATABILITY BOOSTING INGREDIENTS
6.3 OPPORTUNITIES
6.3.1 BUSINESS EXPANSION FOR FUTURE GROWTH
6.3.2 GROWING ADVANCEMENT IN FLAVOR PRESERVATION TECHNOLOGIES
6.3.3 IMPLEMENTATION OF STANDARDIZED AND COMMERCIAL HUSBANDRY PRACTICES
6.4 CHALLENGES
6.4.1 CONTINUOUS FLUCTUATION IN PRICES OF RAW MATERIAL
6.4.2 HIGH PRESENCE OF SUBSTITUTES
6.4.3 SIDE EFFECTS ASSOCIATED WITH CONVENTIONAL FEED FLAVORS
7 COVID-19 IMPACT ON FEED FLAVOR AND SWEETENER INGREDIENTS MARKET
7.1 INITIATIVES
7.2 CONCLUSION
8 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET, BY SOURCE TYPE
8.1 OVERVIEW
8.2 NATURAL
8.3 CONVENTIONAL
9 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET, BY FORM
9.1 OVERVIEW
9.2 LIQUID
9.3 POWDER
10 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET, BY ANIMAL
10.1 OVERVIEW
10.2 RUMINANTS
10.2.1 CALVES
10.2.2 DAIRY CATTLE
10.2.3 BEEF CATTLE
10.2.4 OTHER
10.3 SWINE
10.3.1 STARTER
10.3.2 1.3.2 GROWER
10.3.3 SOW
10.4 POULTRY
10.4.1 BROILERS
10.4.2 LAYERS
10.4.3 OTHERS
10.5 PET
10.5.1 CATS
10.5.2 DOGS
10.5.3 OTHER
10.6 OVERVIEW
11 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET BY COUNTRY
11.1 EUROPE
11.1.1 FRANCE
11.1.2 GERMANY
11.1.3 SPAIN
11.1.4 ITALY
11.1.5 U.K.
11.1.6 POLAND
11.1.7 NETHERLANDS
11.1.8 RUSSIA
11.1.9 TURKEY
11.1.10 BELGIUM
11.1.11 DENMARK
11.1.12 SWITZERLAND
11.1.13 SWEDEN
11.1.14 REST OF EUROPE
12 EUROPE FEED FLAVORS AND SWEETENERS MARKET, COMPANY LANDSCAPE
12.1 COMPANY SHARE ANALYSIS: EUROPE
13 SWOT ANALYSIS
14 COMPANY PROFILES
14.1 LUCTA.
14.1.1 COMPANY SNAPSHOT
14.1.2 COMPANY SHARE ANALYSIS
14.1.3 PRODUCT PORTFOLIO
14.1.4 RECENT DEVELOPMENTS
14.2 PANCOSMA (A SUBSIDIARY OF ADM)
14.2.1 COMPANY SNAPSHOT
14.2.2 REVENUE ANALYSIS
14.2.3 COMPANY SHARE ANALYSIS
14.2.4 PRODUCT PORTFOLIO
14.2.5 RECENT DEVELOPMENTS
14.3 ADISSEO
14.3.1 COMPANY SNAPSHOT
14.3.2 REVENUE ANALYSIS
14.3.3 COMPANY SHARE ANALYSIS
14.3.4 PRODUCT PORTFOLIO
14.3.5 RECENT DEVELOPMENTS
14.4 KAESLER NUTRITION
14.4.1 COMPANY SNAPSHOT
14.4.2 PRODUCT PORTFOLIO
14.4.3 RECENT DEVELOPMENTS
14.5 DDC BIOTECH CORP.
14.5.1 COMPANY SNAPSHOT
14.5.2 PRODUCT PORTFOLIO
14.5.3 RECENT DEVELOPMENTS
14.6 LAYN CORP.
14.6.1 COMPANY SNAPSHOT
14.6.2 PRODUCT PORTFOLIO
14.6.3 RECENT DEVELOPMENTS
14.7 PALITAL FEED ADDITIVES B.V.
14.7.1 COMPANY SNAPSHOT
14.7.2 PRODUCT PORTFOLIO
14.7.3 RECENT DEVELOPMENT
14.8 ALLTECH
14.8.1 COMPANY SNAPSHOT
14.8.2 PRODUCT PORTFOLIO
14.8.3 RECENT DEVELOPMENTS
14.9 PHODE
14.9.1 COMPANY SNAPSHOT
14.9.2 PRODUCT PORTFOLIO
14.9.3 RECENT DEVELOPMENT
14.1 KEMIN INDUSTRIES, INC.
14.10.1 COMPANY SNAPSHOT
14.10.2 PRODUCT PORTFOLIO
14.10.3 RECENT DEVELOPMENTS
14.11 FEEDSTIMULANTS
14.11.1 COMPANY SNAPSHOT
14.11.2 PRODUCT PORTFOLIO
14.11.3 RECENT DEVELOPMENT
14.12 PHYTOBIOTICS FUTTERZUSATZSTOFFE GMBH
14.12.1 COMPANY SNAPSHOT
14.12.2 PRODUCT PORTFOLIO
14.12.3 RECENT DEVELOPMENT
14.13 INROADS INTERNATIONAL
14.13.1 COMPANY SNAPSHOT
14.13.2 PRODUCT PORTFOLIO
14.13.3 RECENT DEVELOPMENT
14.14 INNOV AD NV/SA
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT DEVELOPMENT
14.15 ORBITEC INTERNATIONAL S.L.
14.15.1 COMPANY SNAPSHOT
14.15.2 1.5.2 PRODUCT PORTFOLIO
14.15.3 RECENT DEVELOPMENT
15 QUESTIONNAIRE
16 RELATED REPORTS
表のリスト
表のリスト
表1 欧州飼料香料・甘味料市場:規制枠組み 33
表2 ヨーロッパの飼料香料および甘味料原料市場、ソースタイプ別、2018-2027年(千米ドル)51
表3 欧州飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 54
表4 ヨーロッパの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 57
表5 ヨーロッパの飼料香料および甘味料原料市場における反芻動物、動物別 2018-2027年 (千米ドル) 58
表6 ヨーロッパの豚飼料用香料および甘味料原料市場、動物別 2018-2027年 (千米ドル) 59
表7 ヨーロッパの鶏飼料用香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 60
表8 ヨーロッパのペット用飼料香料および甘味料原料市場、動物別 2018-2027年 (千米ドル) 61
表9 ヨーロッパの飼料香料および甘味料原料市場、国別、2018年~2027年(千米ドル) 66
表10 ヨーロッパの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 66
表11 欧州飼料香料・甘味料原料市場、形態別、2018年~2027年(千米ドル) 66
表12 ヨーロッパの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 67
表13 ヨーロッパの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 67
表14 ヨーロッパの豚飼料用香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 67
表15 ヨーロッパの鶏飼料用香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 67
表16 ヨーロッパのペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 68
表17 フランスの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 69
表18 フランスの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 69
表19 フランスの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 69
表20 フランス飼料香料・甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 70
表21 フランス豚飼料用香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 70
表22 フランスにおける飼料香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 70
表23 フランスのペット用飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 70
表24 ドイツの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 71
表25 ドイツの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 71
表26 ドイツの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 71
表27 ドイツの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 72
表28 ドイツの豚飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 72
表29 ドイツの家禽飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 72
表30 ドイツのペット用飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 72
表31 スペイン飼料香料・甘味料原料市場、性質別、2018年~2027年(千米ドル) 73
表32 スペイン飼料香料・甘味料原料市場、形態別、2018年~2027年(千米ドル) 73
表33 スペインの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 73
表34 スペインの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 74
表35 スペインの豚飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 74
表36 スペインの飼料用香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 74
表37 スペインのペット用飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 74
表38 イタリアの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 75
表39 イタリアの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 75
表40 イタリアの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 75
表41 イタリアの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 76
表42 イタリアの豚飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 76
表43 イタリアの飼料用香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 76
表44 イタリアのペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 76
表45 英国の飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 77
表46 英国の飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 77
表47 英国の飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 77
表48 英国の飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 78
表49 英国豚飼料用香料・甘味料市場、動物別、2018年~2027年(千米ドル) 78
表50 英国の家禽飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 78
表51 英国ペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 78
表52 ポーランド飼料香料・甘味料原料市場、性質別、2018年~2027年(千米ドル) 79
表53 ポーランド飼料香料・甘味料原料市場、形態別、2018年~2027年(千米ドル) 79
表54 ポーランドの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 79
表55 ポーランドの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 80
表56 ポーランドの豚飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 80
表57 ポーランドの飼料用香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 80
表58 ポーランドのペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 80
表59 オランダ飼料香料・甘味料原料市場、性質別、2018年~2027年(千米ドル) 81
表60 オランダの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 81
表61 オランダの飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 81
表62 オランダの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 82
表63 オランダの豚飼料用香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 82
表64 オランダの飼料用香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 82
表65 オランダのペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 82
表66 ロシアの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 83
表67 ロシアの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 83
表68 ロシアの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 83
表69 ロシアの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル) 84
表70 ロシアの豚飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 84
表71 ロシアの飼料用香料および甘味料原料市場における家禽類、動物別、2018年~2027年(千米ドル) 84
表72 ロシアのペット用飼料香料・甘味料原料市場、動物別、2018年~2027年(千米ドル) 84
表73 七面鳥飼料用香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 85
表74 七面鳥飼料用香料および甘味料原料市場、形態別、2018年~2027年(千米ドル)85
表75 七面鳥飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 85
表76 飼料香料および甘味料原料市場における七面鳥反芻動物、動物別、2018年~2027年(千米ドル) 86
表77 七面鳥 豚 飼料用香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 86
表78 飼料香料および甘味料原料市場における七面鳥家禽、動物別、2018年~2027年(千米ドル) 86
表79 七面鳥ペットの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 86
表80 ベルギーの飼料香料および甘味料原料市場、性質別、2018年~2027年(千米ドル) 87
表81 ベルギーの飼料香料および甘味料原料市場、形態別、2018年~2027年(千米ドル) 87
表82 ベルギーの飼料香料および甘味料原料市場、動物別、2018年~2027年(千米ドル) 87
表83 ベルギーの飼料香料および甘味料原料市場における反芻動物、動物別、2018年~2027年(千米ドル)88
TABLE 84 BELGIUM SWINE IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 88
TABLE 85 BELGIUM POULTRY IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 88
TABLE 86 BELGIUM PETS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 88
TABLE 87 DENMARK FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY NATURE, 2018-2027 (USD THOUSAND) 89
TABLE 88 DENMARK FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY FORM, 2018-2027 (USD THOUSAND) 89
TABLE 89 DENMARK FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 89
TABLE 90 DENMARK RUMINANTS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 90
TABLE 91 DENMARK SWINE IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 90
TABLE 92 DENMARK POULTRY IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 90
TABLE 93 DENMARK PETS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 90
TABLE 94 SWITZERLAND FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY NATURE, 2018-2027 (USD THOUSAND) 91
TABLE 95 SWITZERLAND FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY FORM, 2018-2027 (USD THOUSAND) 91
TABLE 96 SWITZERLAND FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 91
TABLE 97 SWITZERLAND RUMINANTS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 92
TABLE 98 SWITZERLAND SWINE IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 92
TABLE 99 SWITZERLAND POULTRY IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 92
TABLE 100 SWITZERLAND PETS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 92
TABLE 101 SWEDEN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY NATURE, 2018-2027 (USD THOUSAND) 93
TABLE 102 SWEDEN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY FORM, 2018-2027 (USD THOUSAND) 93
TABLE 103 SWEDEN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 93
TABLE 104 SWEDEN RUMINANTS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 94
TABLE 105 SWEDEN SWINE IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 94
TABLE 106 SWEDEN POULTRY IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 94
TABLE 107 SWEDEN PETS IN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY ANIMAL, 2018-2027 (USD THOUSAND) 94
TABLE 108 SWEDEN FEED FLAVORS AND SWEETENERS INGREDIENTS MARKET, BY NATURE, 2018-2027 (USD THOUSAND) 95
図表一覧
LIST OF FIGURES
FIGURE 1 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: SEGMENTATION 19
FIGURE 2 EUROPE FEED FLAVOR AND SWEETENER INGREDIENTS MARKET: DATA TRIANGULATION 21
図3 ヨーロッパの飼料香料および甘味料原料市場: DROC分析 22
図4 ヨーロッパの飼料香料および甘味料原料市場: ヨーロッパと地域別市場分析 23
図5 ヨーロッパの飼料用香料および甘味料原料市場:企業調査分析 23
図6 ヨーロッパの飼料用香料および甘味料原料市場:インタビュー人口統計 25
図7 ヨーロッパの飼料香料および甘味料原料市場: DBMR市場ポジショングリッド26
図8 ヨーロッパの飼料用香料および甘味料原料市場:ベンダーシェア分析 27
図9 ヨーロッパの飼料用香料および甘味料原料市場:セグメンテーション 30
図10 動物の嗅覚と味覚の向上と、動物のより良い飼料摂取に関する意識の高まりが、2020年から2027年の予測期間におけるヨーロッパの飼料香料および甘味料原料市場の牽引役となっている 31
図11 粉末セグメントは、2020年と2027年にヨーロッパの飼料用香料および甘味料原料市場で最大のシェアを占めると予想されています31
図12 欧州飼料用香料・甘味料原料市場の推進要因、制約要因、機会、課題 35
図13 2019年4月~2020年4月の牛の総頭数(1頭当たり1000頭) 欧州連合 46
図14 2019年4月~2020年4月の豚生産量(1頭当たり1000頭)欧州連合 47
図15 2019年~2020年4月の牛肉生産量(1頭当たり1000頭)欧州連合、メキシコ、中国 47
図16 ヨーロッパの飼料香料および甘味料原料市場(供給源別)50
図17 ヨーロッパ飼料香料および甘味料原料マークレット、様式53
図18 ヨーロッパの飼料香料・甘味料原料市場(動物別)56
図19 ヨーロッパの飼料香料および甘味料原料市場:スナップショット(2019年) 63
図20 欧州飼料香料・甘味料原料市場:国別(2019年)64
図21 ヨーロッパの飼料香料および甘味料原料市場:国別(2020年および2027年)64
図22 ヨーロッパの飼料香料および甘味料原料市場:国別(2019年および2027年)65
図23 欧州飼料香料・甘味料原料市場:製品タイプ別(2020-2027年)65
図24 ヨーロッパの飼料香料・甘味料市場:企業シェア2019(%)96

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











