


3Dチップ積層市場構造、技術(Through-Siliconビア(TSV)、ハイブリッドボンディング、マイクロバス/フリップチップスタック、ワイヤーボンディングベーススタック、モノリシック3Dインテグレーション)、スタックアプローチ(Wafer-to-Wafer、ダイ・ツー・ディー)、コンポーネントタイプ(メモリ(HBM/3D NAND Logic System)、Stackingアプローチ(Wafer-to-Wafer、ダイ・ツー・ディー)、その他(RFF)、M&A機器、M&A機器、M&A機器、M&A機器、M&A機器、M&A、M&A機器、M&A、M&A、M&A、M&A、M&A、M&A、M&A、M&A、M&A、M&A、M&A、M&A、S、M&A、M&A、M&A、M&A、M&A、M&A、M&A、S、S、S、M&A、S、M&A、S、M&A、S、S、S、S、
3Dチップスタック市場規模と成長率は何ですか
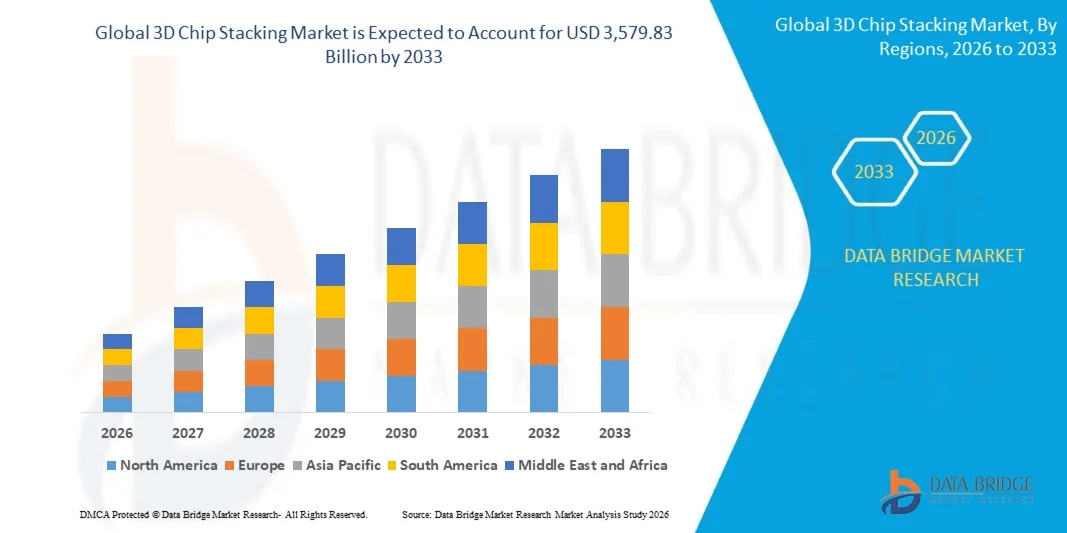
- データブリッジ市場調査分析により、3Dチップスキャスティング市場が評価されました2025年のUSD 805.30億そして、達するために写し出されます米ドル 3,579.83 億 によって 2033, 成長2026年から2033年にかけて20.50%のCAGR.
- 市場は、AIアクセラレータおよびデータセンタープロセッサーにおける高帯域幅メモリの高帯域幅の需要を監視し、継続的なトランジスタレベルのスケーリングの代替として高度なパッケージングの採用を増加させ、ハイブリッド接合技術の統合を増加させ、より微細な相互接続ピッチとより高い積層密度を可能にします。
- 従来のムーアのロートランジスタスケーリングの減速ペースと組み合わせたジェネレーションAIトレーニングとインフェレンスワークロードの高度化要求は、計算密度を増加させ、相互接続遅延を削減し、電力効率を向上させるために、主要なパスウェイとしてスタック垂直ダイを追求するために、半導体企業を説得しています。 高度なロジックダイと組み合わせた高帯域幅メモリスタックのライジング採用は、次世代AIと高性能コンピューティングプロセッサのアーキテクチャを再構築しています。
- 創始者、メモリメーカー、およびアウトソーシングされた半導体アセンブリとテストプロバイダとのコラボレーションが加速され、ハイブリッドボンディングとファインピッチスルーシコンの技術を介した製品化が加速され、より高い密度、低レイテンシーチップがロジック、メモリ、および異種統合アプリケーションを横断することを可能にします。
- チップレットベースの設計アーキテクチャへの投資を成長させ、半導体企業は、さまざまなプロセスノードで製造された特殊なダイを1つの垂直に統合したパッケージに組み合わせることで、コスト、パフォーマンス、および市場投入までの時間を最適化します。
市場規模と予測
- グローバル市場価値(2025):USD 805.30億
- 予想される市場価値 (2033):USD 3,579.83 ログイン
- 予測CAGR (2026~2033):20.50%
- 2025年:アジア太平洋地域
- 最速成長地域:北米
3Dチップスタック市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、台湾、韓国、中国に集中した半導体の鋳物および高度包装能力によって支えられた2025年に52.37%の最大の収益分配の全体的な3D破片の積み重ねの市場を支配しました。
- 北米は、2026年から2033年までのCAGRで最速成長する地域になることを期待しており、国内の半導体製造事業における先進的なパッケージング投資を拡大し、米国に拠点を置くテクノロジー企業の間でAIチップ設計活動を拡大することで燃料を供給しています。
- (TSV) テクノロジーセグメントを介して、スルーシリコンは、2025 年に 44.62% のシェアを持ち、高帯域幅メモリおよび論理オンロジックスタッキングアプリケーションのための基礎相互接続技術として確立された役割によって駆動しました。
- ハイブリッドボンディング技術部門は、25.4%のCAGRを登録し、超微細ピッチ、高密度チップをAIアクセラレータに集約する銅・トコッパーダイレクトボンディングの採用を反映する最速成長技術部門です。
- メモリ(HBM/3D NAND)コンポーネントタイプセグメントは、コンポーネントカテゴリを2025年に48.93%の収益シェアで支配し、高帯域幅メモリスタックの需要をAIと高性能コンピューティングプロセッサと組み合わせました。
- 2025年の市場シェアの34.76%を占めるAI&機械学習アクセラレータアプリケーションセグメントは、垂直に積み重ねられたメモリロジックアーキテクチャに依存して、極端な帯域幅と電力効率の要件を満たしています。
- ダイ・ツー・ワーファー・スタッキング・アプローチは、急速に成長するスタッキング・カテゴリーで、CAGRは23.6%で、スループットの両立と、大量の先進的なパッケージング・プロダクションのメリットをもたらします。
レポートスコープと3Dチップスタック市場セグメント
|
アトリビュート |
3Dチップスタックキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
3Dチップスタック市場における重要なトレンドとは
- 半導体メーカーやファウンドリーは、ハイブリッドボンディング技術を採用し、サブ10ミクロンのインターコネクトピッチを実現し、従来のマイクロバンプアプローチよりも大幅に高い積層密度を実現します。
- 例えば、2025年4月では、TSMCは台湾のシステム統合型チップの高度なパッケージング能力を拡張し、AIアクセラレータ製品に使用されるハイブリッドボンドロジックと高帯域幅メモリスタックの顧客需要の拡大を支援しました。
- 8層と12層の構成を組み込む高帯域幅メモリスタックの採用により、メモリメーカーはAIトレーニングワークロード用の同じパッケージフットプリント内の高容量と帯域幅を提供することができます。
- ファウンドリーズとアウトソーシングされた半導体アセンブリとテストプロバイダは、次世代AIプロセッサアーキテクチャ向けに最適化された統合ロジックメモリプラットフォームを共同開発するために、メモリメーカーとますますコラボレーションしています。
- たとえば、2025年1月では、SKハイニクスと主要なAIチップデザイナーが、次世代の高帯域幅メモリスタッキングに関するコラボレーションを拡大し、大規模なAIトレーニングクラスターの帯域幅/ワットの性能を改善しました。
- 半導体企業は、コンピューティング密度、電力効率、および相互接続の帯域幅を優先し続け、先進的な3Dチップスキャスティング技術の導入は、次世代AI、高性能コンピューティング、データセンタープロセッサ向けの基礎技術としての役割を加速、強化することが期待されます。
3Dチップスタッキング市場のキードライバーは何ですか
- ジェネレーションAIのトレーニングとインフェレンスワークロードの計算要件は、制約されたパワーエンベロップ内で極端なデータスループットを配信する高帯域幅のメモリおよび論理スタッキング技術に対する大幅に増加しました。
- 例えば、2025年3月、Samsung Electronicsは韓国の先進的なパッケージング生産能力を拡大し、高帯域幅のメモリとロジックスタックソリューションを必要とするAIチップの顧客からの需要増加に対応しました。
- 半導体企業は、従来のトランジスタレベルのスケーリングの減少を克服するために、製品ロードマップに積層する3Dチップを組み込んでいます。垂直統合を使用して、より小さいプロセスノードに依存することなく性能を向上させることができます。
- 例えば、2024年10月、応用材料は、先進的な包装生産ラインを拡大する鋳物や記憶顧客からの上昇注文をサポートする追加のハイブリッドボンディング装置の製造能力に投資を発表しました。
- 半導体業界は、より高度にパッケージングに依存し、トランジスタレベルの改善として性能のスケーリングを持続させます。3Dチップスキャスティングは、AIアクセラレータ、高性能コンピューティングプロセッサ、および次世代メモリ製品全体に不可欠です。
- たとえば、2024年6月、インテルは、Foveros 3Dパッケージング技術ロードマップを拡張し、クライアントとデータセンタープロセッサの垂直に積み重ねられたロジックとメモリ統合を必要とする追加の顧客設計をサポートしました。
3Dチップスタッキング市場の成長にチャレンジしている要因は
- 3Dチップ積層プロセスは、特殊な接合、シンニング、および機器を介してシリコンで重要な資本投資を必要とし、複雑な熱管理エンジニアリングにより、密接に積み重ねられたダイ構成における熱放散の課題に対処することができます。
- これらの高資本コストと熱管理の複雑性限界の採用は、小規模な半導体企業の間で採用し、新しいプレーヤーのエントリーを高度なパッケージング製造に制約します。
- たとえば、2005年9月、SUSS MicroTecは、ウェーハの薄く、ハイブリッドボンディングプロセスに関連した機器の要件を増加させながら、高度な3DスタッキングとHBMアプリケーションのためのハイブリッドボンディングの重要性を強調した。
- 先進的な3Dチップススタッキングに関連した資本投資および歩留まり最適化の複雑さは、特に小型半導体企業や新興国の間で採用を制限し続けています。 このコストと技術的複雑性バリアは、先進的なプロセッサとメモリアプリケーションを超えて市場浸透を遅くし、性能の需要が高まっているにもかかわらず、3Dスタッキング技術の広範な展開を制限します。
3Dチップスタック市場はどのように区分されますか
3Dチップスキャスティング市場は、技術、スタッキングアプローチ、コンポーネントタイプ、アプリケーション、エンドユース業界、レイヤーカウント、基材、ウェーハサイズ、相互接続ピッチ、パッケージングアーキテクチャに基づいてセグメント化されています。
- テクノロジー
技術に基づき、グローバル3Dチップスキャスティング市場は、(TSV)、ハイブリッドボンディング、マイクロバンプ/フリップチップスキャスタリング、ワイヤボンディングベーススタッキング、モノリシック3Dインテグレーションを介してスルーシリコンコンに分割されます。 2025年に44.62%のシェアで市場を支配する(TSV)セグメントを介してSiliconは、高帯域幅メモリおよび論理オンロジックスタッキングアプリケーションのための基礎相互接続技術として確立された役割を担っています。 これらの相互接続は、実績のある高密度の垂直電気接続を提供し、それらに現在の世代のメモリおよび論理の積み重ねの生産のための好まれる選択をします。
ハイブリッドボンディングセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、超微細ピッチ、AIアクセラレータでの高密度チップの銅対コッパーダイレクトボンディングの採用を加速しました。 ウェーハ表面調製および接着整列精度で進歩し、リーディングファウンドリーの採用と組み合わせ、セグメントの拡大を加速しています。
- スタック・アプローチ
スタッキングのアプローチに基づいて、グローバル3Dチップスキャスティング市場は、ウェーハ・ツー・ウェーハ、ダイ・ツー・ダイ・ツー・ダイ・ツー・ダイ・ツー・ダイ・ダイ・ツー・ダイ・ツー・ダイ・ツー・ダイ・セグメント化されます。 ウェーハ・ツー・ウェーハセグメントは、2025年に39.85%のシェアで市場をリードし、画像センサーやメモリなどの均質なダイスタッキング用途向けに、高スループットの生産特性を支持しました。
ダイ・トゥ・ワーファー・セグメントは、2026年から2033年までのCAGRで最速の成長を経験すると予想され、スループットと歩留まりのメリットのバランスが高まり、高値の論理およびメモリ・アプリケーションを積み重ねる前に既知のダイ・セレクションが可能となります。
- コンポーネントタイプ別
コンポーネントタイプに基づき、グローバル3Dチップスキャスティング市場をメモリ(HBM/3D NAND)、ロジックIC、画像センサー、MEMS、センサー、RFコンポーネントに分割します。 メモリ(HBM/3D NAND)セグメントは、AIと高性能コンピューティングプロセッサと組み合わせた高帯域幅メモリスタックの広範な採用により、2025年に48.93%のシェアで市場を支配し、制約されたパッケージのフットプリント内のより高いメモリ容量の需要を高め、高度な論理ダイとの統合を成長させました。 また、メモリの帯域幅とパワー効率に重点を置き、スタックされたメモリコンポーネントの強力な採用をサポートします。
論理 IC の区分は 2026 から 2033 までの 22.9% の最も速い CAGR を目撃し、縦に積み重ねられた論理のダイスの増加の採用によって運転される従来のトランジスタのスケーリングの減少の性能の利益を克服することを期待されます。 メーカーは、費用対効果の高い、スケーラブル、および反復可能なロジックダイの統合を行うために、高度なパッケージングプラットフォームを採用しています。 また、次世代AIプロセッサのパフォーマンスと効率性を高めるため、高帯域幅のメモリを備えたスタックロジックの統合により、セグメントの成長をさらに促進します。
- 用途別
アプリケーションに基づき、グローバル3Dチップスキャスティング市場は、高性能コンピューティング、AI&機械学習アクセラレータ、メモリデバイス、モバイル&コンシューマエレクトロニクス、自動車電子機器、データセンター&ネットワーキングにセグメント化されています。 AI&機械学習アクセラレータセグメントは、2025年に34.76%のシェアで市場を支配し、大規模なAIトレーニングと推論ワークロードのための極端な帯域幅と電力効率の要件を可能にする重要な役割のために。 AIアクセラレータプラットフォーム間で高度なロジックダイと組み合わせたスタックされた高帯域幅メモリの広範な採用は、このアプリケーションカテゴリの強力な需要を駆動しています。
データセンターおよびネットワークセグメントは、2026年から2033年までの最も速いCAGRを目撃し、高帯域幅、低レイテンシが増加するデータセンタープロセッサおよび成長するクラウドインフラストラクチャの需要をサポートするネットワークシリコン内の相互接続を増加させることが期待されます。 3Dスタックされたコンポーネントをネットワークとサーバープロセッサの設計に統合するメーカーが増えています。 また、データセンターのエネルギー効率性の向上は、このアプリケーションカテゴリの採用を加速しています。
- エンドユース業界別
エンドユース業界に基づき、グローバル3Dチップスキャスティング市場は、コンシューマーエレクトロニクス、IT&テレコミュニケーション、自動車、ヘルスケア、航空宇宙および防衛、産業にセグメント化されています。 IT & テレコミュニケーション セグメントは、クラウド コンピューティング、データセンター、および高性能のスタックされた半導体コンポーネントを必要とするAIインフラストラクチャのビルドアウトをサポートする重要な役割のために、2025年に41.28%のシェアで市場を支配しました。 高採用は、高帯域幅、エネルギー効率の高いプロセッサ、ハイパースケールデータセンターアーキテクチャとの統合、および強化された計算密度のための増加する必要性によって運転されます。 また、クラウドサービスプロバイダや半導体企業がAIインフラのパフォーマンスを向上させることで、市場におけるこのセグメントのリーディングポジションを強化しています。
自動車分野は2026年から2033年までの23.8%の最速のCAGRを目撃する見込みです。 先進的なドライバー・アシスタンス・システム、自動運転プラットフォーム、および小型で高性能な積み重ねられた半導体ソリューションを必要とするAI処理の採用により、この成長が加速されます。 次世代車両電子機器の3Dスタックセンサーと加工コンポーネントの統合をさらに加速させ、このセグメントの市場拡大を加速します。
- 層の計算によって
層数に基づいて、グローバル3Dチップスキャスティング市場は2-4層、5-8層、9+層に分けられます。 5-8層のセグメントは、メモリ容量、熱管理、および現在の世代の高帯域幅メモリ製品のための製造収率のバランスの重要な役割のために、2025年に43.67%のシェアで市場を支配しました。 AIアクセラレータプラットフォーム全体で8層の高帯域幅メモリスタックの広範にわたる採用により、このレイヤー・カウント・カテゴリーの需要が高まります。
9 層のセグメントは、2026 から 2033 までの 25.9% の最速の CAGR を目撃し、高容量のメモリ スタックを増加させ、ますますデータ集中型の AI トレーニング ワークロードをサポートすることができます。 メーカーは、メモリ容量と帯域幅をさらに押し出すために、12層以上のスタックプロセスを開発しています。 また、AIモデルサイズのスケーリングに重点を置き、このレイヤー・カウント・カテゴリーの採用を加速しています。
- 基質材料によって
基質材料の基質に基づいて、世界3D破片の積み重ねの市場はケイ素、ガラス インターポーザー、有機性基質および他のに分けられます。 シリコンセグメントは、2025年に56.84%のシェアを持つ市場を支配しました。これにより、先進的なパッケージングアプリケーションにおける高密度相互接続ルーティングのための確立されたインターポーザーおよび基質材料として広く普及しています。 高い採用は、実績のあるシリコン製インターposer プロセスに依存し、一貫性、電気的性能、および測定可能な収量結果を確実にするために、鋳物および外部委託されたアセンブリ プロバイダーによってサポートされています。 また、確立されたシリコン製造インフラとの統合を強化し、製造スケーラビリティを高め、シリコン基板の優位性を強化します。
2026年から2033年までの24.7%の最速のCAGRを目撃するガラスインターポーザーセグメントが期待されます。 この成長は、次世代の大型AIアクセラレータパッケージのシリコンと比較して、電気的および熱的特性を改善した、より大きなフォーマット、低コストのインターポジタに対する需要の増加によって主に駆動されます。 優れた寸法安定性と信号損失をスケールで提供することで、パッケージ性能、コスト効率性、製造の柔軟性を高め、大容量の高度なパッケージング用途に非常に魅力的なガラス製インターポーザーを作ります。
- ウエファーサイズ別
ウェーハサイズに基づき、世界3Dチップスキャスティング市場を200mm、300mm、450mmに分割。 300mmセグメントは、最先端の半導体製造と高度なパッケージング施設を横断する業界標準のウエファーサイズとして広く採用しているため、2025年に78.42%のシェアで市場を支配しました。 また、設備のエコシステム、プロセス標準化、および広範囲のファブインフラの互換性は、半導体メーカー間で300mmウェーハ処理の継続的な採用を促進し、強力なサプライチェーンサポートネットワークは、アクセシビリティ、信頼性、および信頼性を改善し、このセグメントのリーディングマーケットポジションを強化しています。
200 mm のセグメントは、2026 から 2033 までの最速の CAGR を目撃し、レガシー ノードの高度なパッケージング容量が MEMS をサポートし、RF と専門センサー スタック アプリケーションを主流のプロセス ノードを必要としません。 メーカーは、既存の200mmのファブインフラを活用し、コスト効率を高め、大容量の拡張を可能にし、多様な専門半導体パッケージングの需要をサポートし、MEMSとセンサーに焦点を合わせた高度なパッケージングアプリケーションで採用を加速しています。
- 相互接続ピッチによる
相互接続ピッチに基づいて、グローバル3Dチップスキャスティング市場を微細ピッチ(<10 μm)、標準ピッチ(10-40 μm)、粗ピッチ(>40 μm)に分割します。 標準的なピッチの区分は製造の収穫および費用との相互連結の密度のバランスをとる適用を積み重ねる現在の世代の高帯域幅の記憶および論理のを渡る広範な使用による2025年の47.53%のシェアが付いている市場を支配しました。 また、プロセスの成熟度と広範な機器サプライヤーのサポートは、主流の高度なパッケージング生産を横断する標準ピッチ相互接続の継続的な採用を促進しています。
微細ピッチセグメントは、次世代AIアクセラレータおよび高帯域幅メモリ製品におけるハイブリッド接合技術により、高相互接続密度が向上する需要が増える2026年から2033年までの25.3%の最速のCAGRを目撃する見込みです。 メーカーは、高度なウェーハボンディングとアライメント技術を活用して、相互接続密度を高め、ユニットエリアごとに高い帯域幅を有効にし、よりコンパクトで高性能なチップスタックをサポートします。
- 包装の建築によって
包装の建築に基づいて、世界3Dの破片の積み重ねの市場は2.5D包装および実質3D包装に区分されます。 2.5Dパッケージングセグメントは、2025年に61.72%のシェアで市場を支配しました。この重要な役割は、高帯域幅のメモリとロジックダイを組み合わせ、真の垂直ダイトダイスタッキングの完全複雑さなしに、共有インポジタ上で高帯域幅のメモリとロジックダイを組み合わせた、実証済みのパッケージパスウェイを提供します。 また、創始者やOSATプロバイダ間でプロセス成熟度を確立し、次世代AIアクセラレータと高性能コンピューティング製品を通じて2.5Dパッケージの継続的な採用を促進しています。
真の3Dパッケージングセグメントは、2026から2033までの最速のCAGRを目撃し、最大相互接続密度と最小の相互接続距離の達成可能な増加の需要によって駆動され、直接垂直のダイ・ツー・ダイまたはダイ・ツー・ワーファー・スタッキングによってのみ達成可能である。 開発者やファウンドリーは、ハイブリッドボンディングと高度な熱管理技術を活用して、スタック密度を向上し、ユニットのボリュームごとに高いパフォーマンスを可能にし、次世代のAIと高性能コンピューティングアーキテクチャをサポートし、最先端の半導体アプリケーション全体で採用を加速しています。
どの地域が3Dチップスタッキング市場の最大の株式を保持していますか
- アジア・パシフィックは、2025年に最大52.37%の収益シェアを占める3Dチップスキャスティング市場を占め、集中型半導体ファウンドリーと高度なパッケージング能力、最先端チップメーカーの強力な存在、台湾、韓国、中国に及ぶコスト競争力のある生産能力を誇ります。
- また、幅広い半導体製造および高度なパッケージングインフラ、ハイブリッドボンディングとTSV技術の採用、AIアクセラレータと高帯域幅メモリ生産アプリケーションを網羅する3Dチップの活用にもメリットがあります。 輸出志向の半導体製造と国内のAIチップ需要の上昇に重点を置き、アジア・パシフィックのグローバル市場でのリーダーシップ・ポジションを強化し続けています。
中国 3 D チップ スタック マーケット インサイト
中国3Dチップスキャスティング市場は、国内半導体製造投資の拡大、AIやデータセンタープロセッサの需要増加、国内半導体の自立イニシアティブに基づく国内先進パッケージング機器開発への投資の増加により、着実に拡大しています。 メーカーは、メモリおよび論理の積み重ねの塗布のための国内TSVおよび高度のパッケージ機能を開発しています。 国内製造インフラの継続的な拡大と先進的な包装機器のローカリゼーションのための政府支援の高まりは、中国での市場成長を推進しています。
日本3Dチップスタック市場インサイト
先進半導体パッケージング技術、精密製造革新、グローバル先進パッケージングサプライチェーン向け材料・設備供給の強い国内焦点への投資が増加し、日本3Dチップ積層市場は一貫した成長を目撃しています。 半導体機器メーカー、材料サプライヤー、研究機関は、製造を積み重ねる3Dチップを支える高精度接合・ウェーハ接合技術を開発しています。 また、グローバル・ファウンドリーとOSATサプライチェーンとの統合を強化し、製造のエクセレンスに重点を置いた国は市場成長に貢献しています。
ヨーロッパ3Dの破片の積み重ねの市場洞察
欧州の3Dチップスキャスティング市場は、AI、高性能コンピューティング、自動車電子機器、先進的な半導体パッケージングによって急速に拡大しています。 ハイブリッドボンディング、チップレット、および異質統合は、高帯域幅、優れたエネルギー効率、およびコンパクトな設計を可能にする重要な技術です。 欧州は、EUチップス法などの強力な半導体研究開発、機器の専門知識、およびイニシアチブから恩恵を受けています。 ドイツ、フランス、ベルギー、オランダは重要な拠点として誕生しています。 アジアからの競争にもかかわらず、高度なパッケージングへの投資の増加は、機器、材料、テスト、および統合プロバイダのための2031を通じて重要な機会を作成します。
ドイツ 3D の破片の積み重ねの市場洞察
ドイツ3Dチップスキャスティング市場は、国内の強力な半導体機器製造拠点、自動車・産業電子機器の需要拡大、欧州チップメーカーの先進的なパッケージング技術の採用増加により着実に拡大しています。 機器メーカー、半導体製造会社、研究機関は、次世代の接合・相互接続技術にますます連携しています。 ウェーハ処理装置、プロセス自動化、品質認証フレームワークの継続的な進歩は、ドイツにおける市場成長をさらに推進しています。
フランスの3Dの破片の積み重ねの市場洞察
フランスは、強力な半導体研究開発、高度なパッケージングの専門知識、政府の支援投資によって支えられた3Dチップスキャスティングのための新興ヨーロッパ拠点です。 成長はAI、高性能コンピューティング、自動車電子機器、およびチップレットベースのアーキテクチャによって運転されます。 ハイブリッドボンディング、ウェーハレベルのパッケージング、ヘテロ遺伝子の統合技術など、研究機関や半導体会社が展開しています。 フランスのEUチップス法への参加により、国内半導体の戦略的地位を強化し、国内の半導体機能をサポートしています。 主要な機会は高度の包装装置、材料、テスト、熱管理およびchipletの統合を含んでいます。
3Dチップ積層市場でトップ企業は
業界を積み重ねる3D破片は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- 台湾半導体製造株式会社(台湾)
- サムスン電子株式会社(韓国)
- インテル株式会社(米国)
- SKハイニクス株式会社(韓国)
- マイクロンテクノロジー株式会社(米国)
- 株式会社ASEテクノロジーホールディング(台湾)
- アンコールテクノロジー株式会社(米国)
- JCETグループ株式会社(中国)
- 応用材料株式会社(米国)
- ラムリサーチ株式会社(米国)
- 株式会社KLA(米国)
- 東京エレクトロンリミテッド(日本)
- 半導体産業N.V.(Besi)(オランダ)
- EVグループ(EVG)(オーストリア)
- SUS MicroTec SE(ドイツ)
- Onto Innovation Inc.(米国)
- GlobalFoundries Inc.(米国)
- ユナイテッドマイクロエレクトロニクス株式会社(台湾)
- パワーテックテクノロジー株式会社(台湾)
- 株式会社ディスコ(日本)
- 株式会社アドバンテスト(日本)
- 新港電気工業株式会社(日本)
- 株式会社アイビデン(日本)
- クリック&ソファ・インダストリーズ(シンガポール)
- FormFactor、Inc.(米国)
- ビールサイエンス株式会社(米国)
- アデア株式会社(米国)
3Dチップスタック市場の最新開発は何ですか
- 2025年9月、TSMCは台湾のCoWoSおよびシステム統合破片の高度の包装容量を拡大し、高帯域幅記憶および論理積み重ねの解決を要求するAIの加速器の顧客からのsurgingの要求を満たすために。
- 2025年2月、Samsung Electronicsは、韓国のハイブリッドボンディング生産能力を拡大し、次世代の高帯域幅メモリをAIチップから積み重ねるニーズに対応しました。
- インテルは2025年11月、より微細な相互接続ピッチを組み込んだアップグレードされたFoveros Directハイブリッドボンディングパッケージングプラットフォームを導入し、次世代のクライアントとデータセンタープロセッサのスタック密度と電力効率を改善しました。 この開発は、従来のマイクロバンプスタックのアプローチに代わる顧客を提供することにより、高度なパッケージング市場でのインテルの位置を強化します。
- EVグループは、2024年10月、欧州におけるハイブリッドボンディング装置製造能力を拡充し、ウェーハ整列とボンディングシステム製品ラインの追加、鋳物およびメモリ顧客への供給継続性の向上に取り組みました。
- 2023年6月、Amkor Technologyは、高度帯域幅メモリと論理ダイを組み合わせた先進的な2.5Dパッケージングソリューションを共同開発し、次世代AIアクセラレータの生産をサポートするパートナーのチップ設計要件と高度なパッケージングの専門知識を組み合わせた、先進的なパッケージングソリューションを提携しました。
- 2023年3月、DISCO Corporationは、先進的なパッケージングアプリケーション専用のウェーハ・シンニング・ダイシング機器製造ラインの製造認証を取得し、鋳物やOSATプロバイダの需要を高層化し、超薄型の金型加工を要求し、高層化を実現しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











