


製品の種類(メモリ、イメージング、オプトエレクトロニクス、MEMS、センサー、LED、その他製品)、技術(Via-Middle TSV、Via-Last TSV、Via-First TSV)、パッケージングタイプ(3D ICパッケージング、2.5Dパッケージング、ウェーハレベルのパッケージング、その他製品)、エンドユーザー(Consumer Electronics、Automotive、IT、電気通信、およびAero-First TSV)、パッケージングタイプ(Via-Middle TSV、Via-First TSV)、エンドユーザー(Consumer Electronics、Automotive、Automotive、Conco、Aero、Aero、Consect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Const、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Constect、Const、Const
3Dスルーシリコンビア(TSV)デバイス市場規模と成長率は何ですか
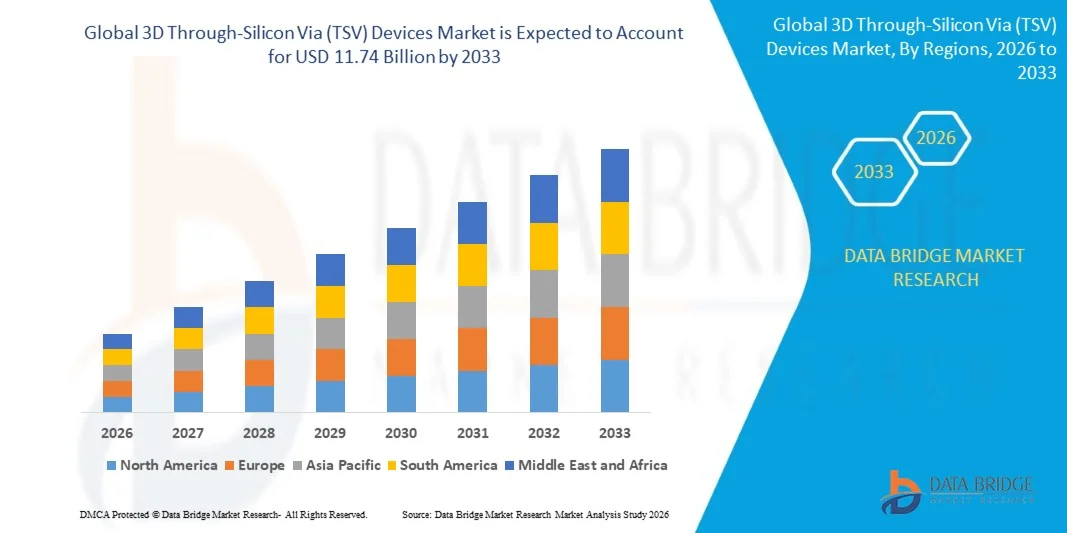
- データブリッジ市場調査分析により、TSVによる3Dバイシリコンデバイス市場が評価されました。2025年のUSD 7.48億そして、達するために写し出されます2033年までのUSD 11.74億, 成長2026年から2033年までの5.80%のCAGR.
- 市場は、高性能半導体デバイスに対する需要増加、3D集積回路および高度なパッケージング技術における迅速な進歩、および高帯域幅メモリ全体のアプリケーションを拡大することにより、一貫した成長を経験しています。消費者エレクトロニクス, 人工知能および高性能の計算。
- AIとデータ集約型コンピューティングの採用が高まっています。高帯域幅、低消費電力、コンパクトな半導体アーキテクチャの需要が高まり、先進的なTSV技術を採用する半導体メーカーを説得しています。 3Dスタックメモリ、異質統合、ウェーハレベルのパッケージングは、デバイスの性能、コネクティビティ性、および新興半導体アプリケーションにおける統合密度を向上させるためにますます使用されています。
市場規模と予測
- グローバル市場価値(2025):USD 7.48億
- 期待される市場価値 (2033): USD 11.74億
- 予測CAGR (2026~2033): 5.80%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
3Dスルーシリコンビア(TSV)デバイス市場の主要なテイクアウトは何ですか
- 北米は、先進半導体パッケージング、AIインフラ、高性能コンピューティング、国内半導体製造能力の強力な投資により、2025年に34.40%の最大の収益シェアを持つ3Dバイシリコンを経由(TSV)デバイス市場を投じました。
- アジア・パシフィックは、2026年から2033年にかけて、中国、韓国、日本、台湾、インドに広がる半導体製造能力の拡大、HBMの生産の拡大、包装投資の高度化、需要の高まりによって燃料を供給し、8.56%のCAGRで急速に成長する地域になることを期待しています。
- メモリセグメントは、2025年に45.92%のシェアで市場をリードし、帯域幅の高いメモリ、積み重ねられたDRAM、および垂直に統合されたメモリアーキテクチャでTSVテクノロジーの広範な使用によって駆動
- MEMSやセンサーは、最も急速に成長している製品タイプで、8.57%のCAGRを登録し、コンパクトで高度に統合されたセンシングコンポーネントの採用でサージを反映
- オーバーミドルTSVセグメントは、DRAMおよびCMOSイメージセンサーアプリケーションにおける成熟度によって導かれる2025で54.15%の収益シェアで技術カテゴリを支配しました。
- 2025年の市場シェアの65%を占める3D IC包装は、垂直に統合された半導体アーキテクチャの採用を優先します。
- 2.5Dパッケージングセグメントは、チップレットベースのアーキテクチャと高度なインターポーザー技術を採用することにより、14%のCAGRで最速成長包装タイプカテゴリです。
レポートスコープと3Dスルーシリコンビア(TSV)デバイス市場セグメンテーション
|
アトリビュート |
3Dスルーシリコンビア(TSV)デバイスキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
3Dスルーシリコンビア(TSV)デバイス市場における重要なトレンドとは
- 半導体メーカーは、コンパクトなパッケージ内の複数のメモリとロジックダイを統合し、帯域幅を改善し、相互接続距離を削減し、要求の厳しいAIと高性能コンピューティングのワークロードをサポートするために、TSV対応3Dスタックを採用しています。
- たとえば、SK hynixは、2025年3月、世界初となる12層のHBM4サンプルを主要な顧客に出荷したことを発表しました。この製品は、帯域幅の2TB /秒以上を提供し、AIアプリケーション用の垂直に積み重ねられたメモリアーキテクチャを使用することで、
- AIアクセラレータにおける高帯域幅メモリの高帯域幅メモリの活用は、コンパクトなパッケージ寸法を維持しながら、高いデータ転送性能を提供するTSVベースの垂直インターコネクトの需要が高まっています。
- 先端半導体メーカーは、TSV ベースの 3D スタッキングとチップレットアーキテクチャと、コンピューティングのパフォーマンス、エネルギー効率、システムレベルの統合を改善するための異質統合を組み合わせています。
- たとえば、2024年2月、Micron Technologyは、高度なTSV技術を使用して開発されたHBM3Eソリューションの量産を発表し、メモリ帯域幅の1.2TB /秒以上を提供し、AIアクセラレータ、スーパーコンピュータ、データセンターをターゲットとしています。
- AI コンピューティング、HBM、チップレット、および高度なパッケージングが拡大し続けるにつれて、TSV ベースの 3D 統合は、高帯域幅、低レイテンシ、エネルギー効率の向上、およびより大きな半導体密度の統合を達成するためにますますます重要になると予想されます。
3Dスルーシリコンビア(TSV)デバイス市場におけるキードライバーとは
- 人工知能と高性能コンピューティングの急速な拡大は、高帯域幅のメモリと高度な半導体アーキテクチャの需要を大幅に増加させ、より高速かつエネルギー効率で集中的なデータ処理作業負荷を処理することができます。
- たとえば、2024年2月、Micron Technologyは、高度なTSV技術と2.5D/3Dスタックを使用して、AIアプリケーション用のHBM3Eソリューションの量産を開始しました。 24GB製品は、1.2TB /秒以上のメモリ帯域幅を提供し、NVIDIA H200 GPU向けに設計されています。
- 半導体メーカー、ファウンドリー、メモリ会社は、TSV技術を高度に洗練されたパッケージングアーキテクチャに統合し、垂直に積み重ねられた金型を接続し、従来の平面スケーリングに依存することなくシステム性能を向上させることができます。
- 例えば、2024年8月では、SK hynix は、TSV の10年にわたる投資と、TSV ベースの HBM が複数の DRAM チップを接続し、AI のワークロードの高速データ処理をサポートするという点で、HBM の高度なパッケージング技術を導入しました。
- AIインフラ、データセンター、高度なプロセッサー、および高帯域幅のメモリを拡張し続けることで、TSVテクノロジーは、より高いコンピューティング密度、より高速なデータ移動、およびより複雑な異種間チップアーキテクチャをサポートする3D半導体統合の重要なアクセサを維持します。
3Dバイシリコン(TSV)デバイス市場における成長を追い求める要因は何ですか
- 高度なTSV製造は、複雑なウェーハ処理、精密エッチング、成形、銅充填、ウェーハの薄化、接合、検査プロセスにより、従来の半導体パッケージングと比較して生産の複雑さと製造コストを増加させます。
- 例えば、2024年11月では、半導体加工における材料科学に関する研究では、銅充填TSVの信頼性の大きな課題として、TSV層間の熱膨張の違いは、銅押出、インタフェース損傷、および3D ICにおける性能劣化を引き起こす可能性があると指摘した。
- これらの技術要件は、特にメーカーが垂直に積み込まれた金型の数を増加させ、個々のダイ厚さを減らすため、歩留まり、熱管理、ウェーハワーページ、アライメント精度、および信頼性に関連する課題を作成することができます。
- たとえば、2024年12月には、先進エンジニアリング材料に発表された研究では、TSVの製造、充填プロセス、信頼性、統合、パッケージング、およびコストに関する継続的な課題を強調し、TSVベースの3D半導体アーキテクチャのスケーリングに関与する技術的複雑性を実証しました。
- TSV ベースの 3D 統合に関連する増加するプロセスの複雑さと厳格な信頼性要件は、メーカーに挑戦し続けています。, 潜在的に開発コストを増加させ、製造歩留まりを削減し、高度なパッケージングインフラストラクチャが限られている採用を遅らせる.
3Dスルーシリコンビア(TSV)デバイス市場はどのように区分されますか
製品の種類、技術、パッケージタイプ、エンドユーザーに基づいて、(TSV)デバイス市場を介して3Dスバイシリコンがセグメント化されます。
- 製品タイプ別
製品の種類に基づき、TSV(TSV)デバイス市場を介した3Dバイシリコンは、メモリ、イメージングおよびオプトエレクトロニクス、MEMS、センサー、LEDなどの製品に分けられます。 メモリセグメントは、2025年に45.92%のシェアで市場を支配し、帯域幅の高いメモリ、積み重ねられたDRAM、および垂直に統合されたメモリアーキテクチャでTSVテクノロジーの広範な使用に向けました。 TSVは、メモリダイ間の直接垂直接続を可能にし、帯域幅を改善し、相互接続距離を削減します。 人工知能と高性能コンピューティングの急速な拡大は、HBMベースのメモリソリューションの需要が高まっています。 データセンタープロセッサとAIアクセラレータは、高帯域幅のメモリに依存し、集中的なデータワークロードを処理する。 主要なメモリメーカーは、より高い密度の積み重ねられたメモリアーキテクチャに焦点を合わせています。
MEMSとセンサのセグメントは、予測期間中に8.57%のCAGRで最速の成長を登録し、コンパクトで高度に統合されたセンシングコンポーネントの採用を増加させることで推進されています。 TSV技術は、MEMSやセンサーパッケージの足跡を抑えるのに役立つ垂直電気接続を可能にします。 レーダー、慣性測定、および高度のセンシングなどの自動車用途は、TSV対応アーキテクチャのさらなる需要を生み出しています。 また、コンシューマーエレクトロニクスは、小型センサーの増大数をコネクテッドデバイスやウェアラブルに組み込んでいます。 TSVの統合はより小さく、より有効な装置の設計を支える間電気接続を改善できます。 微細なセンシングソリューションの需要が高まるため、TSVテクノロジーの対応可能な市場を拡大しています。 自動車、産業、ヘルスケア、消費者向けアプリケーションにおけるMEMSやセンサーの普及が期待されています。
- テクノロジー
技術のベースでは、TSV(TSV)デバイス市場を経由して3Dバイシリコンコンを、TSVを経由して、TSVを経由して、TSVを経由してセグメント化します。 2025年の54.15%のシェアで市場を支配しているTSVの中間の区分はDRAMの成熟度によって支えられ、CMOSイメージセンサーアプリケーション。 超小型TSVは、トランジスタ製造後に形成され、バックエンドの相互接続構造の完了前に形成されます。 これにより、メーカーは、確立された半導体プロセスとの互換性を維持しながら、垂直の相互接続を組み込むことができます。 技術は密接な垂直接続を必要とする積み重ねられた記憶建築のために特に適しています。 製造エコシステムの構築と実証済みのアプリケーションベースサポートの継続的な商用採用。
先発のTSVセグメントは、チップレットベースおよび異質統合アーキテクチャを採用することにより、予測期間における7.69%のCAGRで最速の成長を登録する予定です。 半導体製造工程では、初期の製造段階から装置アーキテクチャに垂直方向の相互接続が可能に。 半導体メーカーがますます密接な3D統合を追及するにつれて、このアプローチは関連性を高めています。 Chipletアーキテクチャは、複数の処理とメモリコンポーネント間の正確な相互接続を必要とします。 ウェーハ処理およびアライメント技術の改善は、ビアファーストのアプローチの広範な実装をサポートしています。 テクノロジーは、コンパクトで高密度の垂直相互接続を必要とする高度なアプリケーションにも関連しています。 次世代3D半導体アーキテクチャの需要拡大が期待される
- 包装のタイプによって
包装タイプに基づき、3Dバイシリコン(TSV)デバイス市場を3D ICパッケージ、2.5Dパッケージング、ウェーハレベルのパッケージング、その他のパッケージタイプに分割します。 3D IC包装セグメントは、2025年に推定65%のシェアで市場を支配し、垂直に統合された半導体アーキテクチャの採用を支持しました。 3D IC包装はTSVsが高密度縦の電気関係を提供する間、複数のダイスが密集したパッケージ内で積み重ねられることを可能にします。 HBM、AIプロセッサ、および高性能コンピューティングシステムは、このパッケージングアプローチの要求をサポートする重要なアプリケーションです。 従来のパッケージングアーキテクチャと比較して、より短い相互接続パスと高集積密度を可能にします。 帯域幅とエネルギー効率の向上の要求は、先進的な3Dパッケージングを採用する半導体メーカーを奨励しています。
2.5Dパッケージングセグメントは、チップレットベースのアーキテクチャと先進的なインターポーザー技術を採用することにより、予測期間中に14%のCAGRで最速の成長を登録する予定です。 2.5D パッケージングにより、複数の異種体が単一のパッケージ内で統合され、コンポーネント間の高帯域幅通信を維持できます。 AIアクセラレータ、GPU、高機能プロセッサ、データセンターアプリケーション向けにますます活用されています。 シリコンインターポーザーは、あらゆるダイの完全垂直スタッキングを要求することなく、プロセッサとメモリコンポーネント間の密な接続を提供します。 異なるプロセス技術を使用して製造されたコンポーネントを統合するときに、メーカーはより柔軟性を提供します。 成長するchipletの採用は高度の補間装置ベースの包装の解決のための更に増加の要求です。 高帯域幅、異質統合、設計の柔軟性の組み合わせは、2.5Dパッケージの強力な成長を駆動することが期待されます。
- エンドユーザーによる
エンドユーザーに基づいて、TSV(デバイス市場)を介して3Dのバイシリコンは、消費者の電子機器、自動車、IT、通信、医療、航空宇宙、防衛、産業などの分野に分けられます。 ITおよび通信セグメントは、高性能コンピューティング、データセンタープロセッサ、ネットワーク機器、および帯域幅メモリの需要の増加によって支えられ、2025年に37.54%のシェアで市場を支配しました。 TSV対応デバイスにより、半導体メーカーは、データ転送性能を向上させながら、統合密度を増加させることができます。 AI ワークロードの急速な拡大は、HBM アーキテクチャと組み合わせたプロセッサの重要な需要を生成します。 クラウドコンピューティングとハイパースケールデータセンターは、高性能半導体パッケージの信頼性を高めています。 GPU、AIアクセラレータ、および高度なネットワーキングプロセッサの展開が、エンドユーザーカテゴリ内のTSVの採用を強化しています。
自動車部門は、電気、接続、ソフトウェア定義された車両の半導体コンテンツを増加させることにより、予測期間中に9.08%のCAGRで最速の成長を登録する予定です。 現代の車は、ADAS、自動運転、インフォテイメント、車両の接続にますます強力なプロセッサとセンサーが必要です。 迅速なデータ処理を必要とするアプリケーション向けに、コンパクトで高性能な半導体統合をサポートします。 自動車用レーダー、イメージングセンサー、高度コンピューティングプラットフォームの展開を増加させ、先進的な半導体パッケージングの需要を拡大しています。 電気自動車は、車両アーキテクチャ全体で電子コンテンツや計算要件も増加しています。 TSV対応機器は、高帯域幅、コンパクト寸法、および改良された統合の要件に対応できます。 高度な自動車電子機器の採用が期待されているため、自動車の最速成長エンドユーザーセグメントを作る。
どの領域が3Dスルーシリコンビア(TSV)デバイス市場における最大のシェアを保有していますか
- 北米は、先進半導体パッケージング、AIインフラ、高性能コンピューティング、国内半導体製造能力の強力な投資により、2025年に34.40%の最大の収益シェアを持つ3Dバイシリコンを経由(TSV)デバイス市場を投じました。
- また、国内半導体製造、先進のHBM製造、政府支援の半導体製造における大幅な投資から、主要な技術や半導体企業の存在下においてもメリットがあります。 AIアクセラレータ、データセンターインフラ、および先進3Dパッケージング技術に対する需要の増加は、グローバル市場における北米の地位を強化し続けています。
米国3Dスルーシリコンビア(TSV)デバイス市場インサイト
先進半導体製造、高性能コンピューティング、次世代パッケージング技術への投資が高まっているため、米国3Dバイシリコン(TSV)デバイス市場は、強力な成長を目撃しています。 HBM、3D IC、およびchipletベースのアーキテクチャの採用の増加に伴い、国の強力な半導体エコシステムは、データセンター、コンシューマーエレクトロニクス、自動車、航空宇宙アプリケーションにおける需要を促進しています。 また、国内半導体製造および先進パッケージングインフラにおける政府・産業投資の拡大は、先端技術・半導体業界におけるTSV導入を加速しています。
アジアパシフィック3Dスルーシリコンビア(TSV)デバイスマーケットインサイト
半導体製造能力の拡大、先進的なパッケージングへの投資の増加、中国、日本、韓国、台湾などの国間における高帯域幅メモリの需要増加による急成長を目撃するアジア・パシフィック3D型バイシリン(TSV)デバイス市場は、急成長を目撃する見込みです。 3D IC、HBM、チップレットアーキテクチャ、およびウェーハレベルの統合の採用は、地域市場拡大をサポートしています。 また、AI、HPC、コンシューマーエレクトロニクス、自動車用途におけるTSVの採用を加速する、創薬、メモリメーカー、OSATプロバイダ、半導体機器メーカーの強い存在感が加速しています。
日本3Dスルーシリコンビア(TSV)デバイスマーケットインサイト
半導体技術、高度なパッケージング、次世代メモリソリューションへの投資拡大に伴い、日本3Dのバイシリコン(TSV)デバイス市場は一貫した成長を目撃しています。 3Dインテグレーション、イメージセンサー、メモリデバイス、高性能アプリケーション向けのTSV技術を採用しています。 また、国内半導体製造・高度包装インフラへの投資拡大、小型・エネルギー効率の高い電子システムへの需要拡大に伴い、日本の市場成長に貢献しています。
中国3Dスルーシリコンビア(TSV)デバイス市場洞察
半導体製造能力の拡大、高度なパッケージングへの投資の増加、高性能メモリおよびコンピューティング技術に対する需要の増加により、中国3Dスバイシリコン(TSV)デバイス市場は急速に成長しています。 メモリ、コンシューマエレクトロニクス、人工知能、データセンターアプリケーションにおけるTSVベースの3D統合の拡大は、市場需要を大幅に向上させます。 また、国内の半導体機能を強化し、チップ包装技術の投資を増加させ、先進的なメモリソリューションの急速な発展は、中国をグローバルにTSVデバイスの重要な成長市場として位置付けています。
U.K. 3Dスルーシリコンビア(TSV)デバイスマーケットインサイト
先進半導体パッケージング、チップレット技術、高性能コンピューティングソリューションの採用により、英国3Dバイシリコン(TSV)デバイス市場は安定した成長を遂げています。 半導体研究、フォトニクス、人工知能、先進的な電子システムへの投資の増加は、市場成長に貢献しています。 また、次世代半導体技術の重要な研究開発・イノベーションハブとして、デバイス性能とエネルギー効率性を向上し、3Dスタッキング、異種統合、先進パッケージング技術の統合が向上しています。
ドイツ3Dスルーシリコンビア(TSV)デバイスマーケットインサイト
ドイツ3D型バイシリコン(TSV)デバイス市場は、先進的な半導体エコシステム、先進的な産業機能、次世代パッケージング技術の採用により着実に拡大しています。 半導体メーカー、自動車メーカー、研究機関、電子機器メーカーは、高性能コンピューティング、自動車電子機器、センサー、産業用アプリケーション向けの高度なパッケージングおよび3D統合を利用しています。 半導体の革新への強い投資と共に、異種間の統合、チップレットの建築および高密度相互連結の技術の連続的な進歩はドイツで市場成長を促進します。
3Dスルーシリコンビア(TSV)デバイス市場におけるトップ企業は
(TSV) デバイス業界を介した 3D のバイシリコンは、以下を含む、主に十分に確立された企業によって導かれています。
- 台湾半導体製造株式会社 リミテッド(台湾)
- サムスン電子株式会社(韓国)
- インテル株式会社(アメリカ)
- マイクロンテクノロジー株式会社. (米国)
- SKハイニクス株式会社(韓国)
- 東芝電子デバイス&ストレージ株式会社(日本)
- 株式会社ASEテクノロジーホールディング(台湾)
- アンコールテクノロジー株式会社(米国)
- ユナイテッドマイクロエレクトロニクス株式会社(台湾)
- STMicroelectronics N.V. (スイス)
- ブロードコム株式会社(米国)
- テキサス・インスツルメンツ株式会社(米国)
- 株式会社グローバルファンデーション(米国)
- アドバンストマイクロデバイス株式会社(米国)
- Qualcomm Incorporated(米国)
- JCETグループ株式会社(中国)
- パワーテックテクノロジー株式会社(台湾)
- 南屋テクノロジー株式会社(台湾)
- NEPES(韓国)
- 半導体産業N.V.(オランダ)
3Dスルーシリコンビア(TSV)デバイス市場の最新開発は何ですか
- 2025年3月、SKハイニックスは、世界初の12層のHBM4サンプルを主要顧客に出荷し、次世代AIメモリ向けに高度なパッケージング技術を取り入れたことを発表しました。 HBM4製品は、垂直に積み重ねられたDRAMアーキテクチャと高度なMR-MUF技術を使用しており、TSVベースの3Dインテグレーションの役割を強化し、高性能AIおよびデータセンターアプリケーション
- SK hynixは、2024年9月、SK hynix は、TSV の技術によって 36GB 容量および縦に積み重ねられた DRAM の破片を特色にする 12 層 HBM3E の容積の生産の開始を発表しました。 パッケージの高さを維持しながら、個々の DRAM チップを薄くする開発、TSV ベースの高密度 3D メモリ パッケージングの継続的な進歩を実証します。
- 2024年2月、マイクロンは、先進的なスシリコン(TSV)技術と2.5D/3Dスタック技術を用いて開発したHBM3Eソリューションの量産開始を発表しました。 HBM3Eソリューションは、AIアクセラレータおよびデータセンターアプリケーション向けに設計され、24GB製品がNVIDIA H200テンサーコアGPUに統合し、TSVベースのメモリアーキテクチャの採用を強調しました。
- 2023年4月、SK hynixは、業界初の12層のHBM3を24GBの容量で開発し、性能評価のために顧客にサンプルを提供しました。 個々のチップの厚さを削減しながら、TSV技術を垂直に接続し、高密度のメモリパッケージをサポートし、AIや高性能コンピューティングアプリケーションを急速に拡大しました。
- 2022年6月、SK hynixはHBM3 DRAMの量産を開始し、NVIDIA H100テナーコアGPUの供給を開始を発表しました。 HBM3 アーキテクチャは、TSV テクノロジーを使用して複数の DRAM チップを垂直に相互接続し、帯域幅と密度を向上し、TSV ベースの 3D メモリおよび先進半導体パッケージの重要な商業開発をマークします。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











