Global Achromatopsia Treatment Market Segmentation, By Type (Acquired Achromatopsia or Dyschromatopsia, Cerebral Achromatopsia, Congenital Achromatopsia and Others), Management (Gene Therapy, Visual Aids (Eyeborg) and Others), End Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy, and Others) - Industry Trends and Forecast to 2033
Achromatopsiaの処置の市場のサイズ
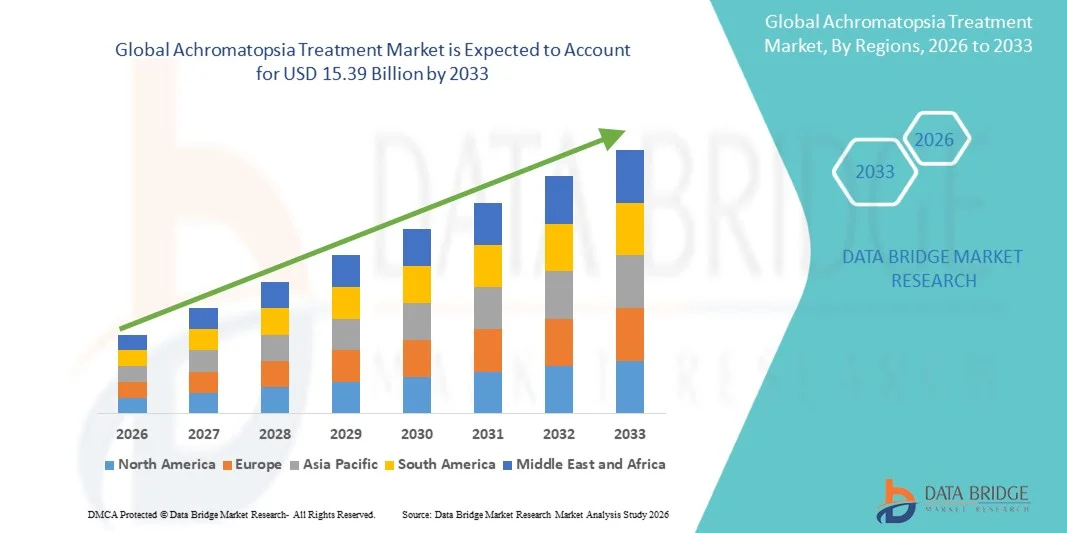
- データブリッジ市場調査分析により、グローバルアクロマトシア処理市場規模が評価されました2025年のUSD 9.30億そして到達する予定2033年までに15.39億米ドル, お問い合わせ6.50%のCAGR予報期間中
- 市場成長は、継承された網膜障害、特にアクロマトシアの増加の優先順位によって主に燃料を供給され、完全な色の盲目および視覚障害を引き起こし、効果的な治療ソリューションの需要を促進します
- さらに、先進的な遺伝子治療、薬理学的、および支持的治療オプションの需要の増加は、影響を受けた患者の視力と生活の質を向上させるための必須ソリューションとして、アクロマトシア治療を確立し、市場の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 9.30 億
- 期待される市場価値 (2033):15.39億米ドル
- 予測CAGR (2026–2033):6.50%
Achromatopsiaの処置の市場分析
- 遺伝子治療、薬理学的介入、および支持的ケアソリューションを含むAchromatopsia治療は、継承された網膜障害および改善されたビジョンの回復療法の必要性の増加による臨床および研究設定でますますます不可欠になっています
- アクロマトシア治療のエスカレート要求は、主に遺伝子治療および標的薬理的治療の進歩によって駆動され、患者やヘルスケアプロバイダーに対する意識を高め、まれな病気の治療に投資を増加させます
- 北アメリカは2025年に38.4%の最大の収益シェアを持つアクロマトシア治療市場を支配しました。先進医療インフラ、革新的な遺伝子治療の早期採用、および米国の主要産業プレーヤーの強力な存在により、臨床試験および治療の可用性の実質的な成長を目撃しました。
- アジア・パシフィックは、予測期間中のアクロマトシア治療市場で最も急速に成長する地域であることが期待され、遺伝子治療の普及、ヘルスケア投資の増加、中国、インド、日本などの国における専門的眼科ケアへのアクセスの改善が期待されています
- 先天性アクロマトシアセグメントは、2025年に52.3%の最大の市場収益シェアを占め、生涯にわたる前方と遺伝的起源によって駆動しました
レポートスコープとAchromatopsia処理市場セグメンテーション
|
アトリビュート |
Achromatopsiaの処置のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
• Novartis AG(スイス) |
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
Achromatopsiaの処置の市場の傾向
「 」AIと音声制御システムによる患者のエンゲージメントの強化ツイート
- 世界的なAchromatopsia治療市場は、AI搭載機器や音声支援医療管理に向けた顕著な傾向を目撃しています。 これらの技術は、患者が治療の遵守を積極的に監視し、タイムリーなリマインダーを受信し、視覚機能の改善を最小限の手動介入で追跡し、全体的な治療効率を改善できるようにします
- たとえば、Amazon Alexa、Google Assistant、Apple HomeKit とシームレスに統合し、今後の治療セッションの通知を受け取り、治療の完了を自動的にログ化し、異常なパターンやミスされたセッションが検出された場合、介護者や臨床医にアラートを送信することもできます。 この統合により、医療従事者への負担を軽減し、患者の自信を強化
- AI対応の分析は、予測的なインサイトを治療結果に提供することで、変革的な役割を果たしています。 これらのシステムは、患者行動パターン、歴史的遵守、および治療計画へのパーソナライズされた調整を提案し、臨床的意思決定を強化することができます。
- さらに、音声制御機能は、治療セッション、治療ログへのハンズフリーアクセス、およびデバイス使用に関する即時フィードバックなど、患者様にとって特に有益であり、モビリティの制限や、自宅で独自に治療を管理するために、リマインダーを超えて拡大しています。
- トレンドは、他のデジタルヘルスプラットフォームとウェアラブルデバイスとの相互運用性を奨励しています。これにより、患者は心拍数、睡眠の質、または眼球メトリックなどの他の健康パラメータと一緒に自分の状態を監視し、包括的なホームヘルスケアエクスペリエンスを生み出します。
Achromatopsiaの処置の市場 動的
ドライバー
「便利で、個人化された、そしてリモート・トリートメントの解決の必要性を拾うこと」
- 視覚障害の有望性を高め、家庭介護の患者様の好みと相まって、AI対応のAchromatopsiaの処置の解決のための要求を運転しています。 患者は頻繁な病院の訪問なしで便利で、一貫した、そして個人化された療法を可能にするますます好意装置を好みます
- たとえば、2025年4月、Onity, Inc.(Honeywell International, Inc.)では、IoTベースの健康監視機器の進歩を発表し、AI主導の遵守トラッキングを統合し、自動フィードバックと治療のカスタマイズを提供します。 このようなイノベーションは、予測期間中に燃料市場成長に期待されます
- AI主導のパーソナライゼーションにより、治療装置は、患者固有のニーズに応じて治療強度、持続時間、またはスケジューリングを調整し、過剰または下処理のリスクを削減しながら結果を改善することができます。
- 遠隔監視機能により、医療プロバイダは患者を事実上監視し、タイムリーな介入を促進し、物理的な相談の必要性を減らすことができます。 音声制御と組み合わせ、これは、高齢者やモビリティ強化された人口の利便性、忍耐強い自律性、エンゲージメントを高めます。
- テレヘルスプラットフォームとモバイルヘルスアプリケーションの急速な採用により、患者がスマートフォン、タブレット、クラウドベースのポータルでデバイスを同期させ、リアルタイムのデータ共有と分析が可能
- 視覚障害における早期の介入効果の認知度を高めるとともに、デジタルヘルスインフラへの投資の増加に伴い、AI対応のAchromatopsia治療システムの導入を強化
拘束/チャレンジ
「 」データセキュリティ、デバイスの信頼性、および高初期コストに関する懸念ツイート
- データプライバシーとサイバーセキュリティは、コネクティッド・アクロマトシア・トリートメント・デバイスにとって重要な課題となっています。 クラウドに接続されたプラットフォームとAI対応のシステムは、不正なアクセスやハッキングの試みに脆弱です。これにより、機密性の高い患者情報を妥協し、デジタルヘルス技術の信頼性を低下させることができます。
- たとえば、IoT ヘルスケア デバイスにおける複数の高プロファイルのセキュリティ侵害は、完全に接続されたソリューションを採用することに重点を置いています。 8月やLevel Homeなどの企業は、エンドツーエンドの暗号化、マルチファクター認証、および定期的なファームウェア更新を採用することにより、これらの懸念に対処する
- デバイスの信頼性と一貫性も課題をポーズします。AI主導の治療システムは、正確な校正と継続的な監視を必要とし、治療精度を保証します。 技術的な不具合やデバイス障害は、患者の遵守と結果に影響を与える可能性があります
- 高度のAchromatopsiaの処置装置、特にAIの分析および声の統合との高い初期費用は、価格に敏感な患者かより小さいヘルスケア プロバイダーのためのアクセスを限ることができます。 基本的な治療装置はより手頃な価格ですが、プレミアムシステムは頻繁に洗練された機能によるかなり高い価格を命令します
- 途上国や安定したインターネット接続のない患者は、AI対応型および音声統合型ソリューションを採用する追加の障壁に直面し、市場侵入を制限する可能性があります。
- これらの課題を克服するには、堅牢なサイバーセキュリティプロトコル、安全なデバイス使用上の患者教育キャンペーン、強化されたテクニカルサポート、費用対効果の高いAI対応治療オプションの開発など、多岐にわたる戦略が必要です。 また、遠隔監視装置のためのテレヘルス・プロバイダーおよび保険のカバレッジとのパートナーシップは、さらなる採用と持続的な市場成長を促進できます
Achromatopsiaの処置の市場規模
Achromatopsiaの処置の市場はタイプ、管理、エンド ユーザーおよび配分チャネルに基づいて区分されます。
• タイプによって
タイプに基づいて、Achromatopsia の処置の市場は Achromatopsia/Dyschromatopsia、Cerebral Achromatopsia、Congenital Achromatopsia、および他を得るために分けられます。 先天のアクロマトシアセグメントは、2025年に52.3%の最大の市場収益シェアを占め、生涯にわたる前方と遺伝的起源によって駆動しました。 患者は、多くの場合、継続的な監視、適応的介入、および要求を支持する幼少期から支援するデバイスを必要とします。 病院および専門医院は広く生命の忍耐強い質を改善する診断および管理の解決を採用します。 遺伝子治療研究プログラムでは、先駆的な治療の採用に貢献しています。 視覚補助、目追跡装置および神経眼科サポート用具の技術的な改善は忍耐強い結果を高めます。 臨床的意識と遺伝子検査プログラムにより、市場優位性を強化 希少な先天性障害に対する政府および民間医療支援は、アクセシビリティを促進します。 専門的介入に対する保険補償も収益成長に貢献します。 先天性アクロマトシアの継続的な研究と臨床試験は、強力な採用率を維持します。 眼科ケアインフラの改善による新興市場は、ますます治療にアクセスしています。 セグメントは、認知を促進し、支持機関から恩恵を受けています。
得られたアクロマトシア/ジクロマトシアセグメントは、2026年から2033年までの18.5%の最速のCAGRを目撃すると予想され、外傷や病気誘発色の視力の不足の意識が高まっています。 脳または網膜の傷害の診断の増加、職場および自動車安全の要求とともに、ドライブの要求。 病院、ホームケアプロバイダー、専門クリニックは、成人患者の視覚的援助と支援技術を採用しています。 ウェアラブルデバイス、スマートフォンベースのアプリケーション、アダプティブレンズの技術革新により採用が容易になります。 セグメントはまた、テレフタルモロジーおよびリモート患者モニタリングにおける成長から恩恵を受けます。 再生可能または治療可能な原因を特定する臨床研究は早期介入に貢献します。 神経科医と眼科医の間で認知キャンペーンが増加した診断をサポートします。 成長は、眼科ケアに投資する新興国がさらに支持されています。 患者の教育および装置配分のためのオンライン プラットフォームの拡大は採用を加速します。 患者は、適用可能な非侵襲的なソリューションと遺伝子治療を求める。 リハビリテーションおよび視覚的な訓練プログラムの連続的な革新は区分の成長を支えます。
• 管理によって
管理に基づき、市場は遺伝子治療、視覚的援助(Eyeborg)、その他に分けられます。 視覚補助セグメントは、その非侵襲的な性質によって駆動され、カラービジョン補償のための即効性で、2025年に47.8%の最大の市場収益シェアを支配しました。 病院、専門クリニック、ホームケアプロバイダは、アイボーグデバイス、スペクトルフィルタ、毎日の使用のための拡張現実アプリケーションなどの視覚的援助を採用しています。 患者さんや介護者に対する意識を高めることで、一貫した需要に貢献します。 技術的改善により、デバイスのユーザビリティ、ポータビリティ、リアルタイムカラーの適応性が向上します。 まれな病気サポートおよび忍耐強いアクセシビリティのための政府のイニシアチブは採用を高めます。 遺伝子治療にアクセスできない子供や大人には視覚補助剤が広く推奨されています。 スマートフォン、アプリ、および補助ツールとの統合により、利便性が向上します。 先天性アクロマトシアの高い優先度は、市場優位性を強化します。 臨床指導および電気泳動の監視は順守および結果を改善します。 適応レンズやウェアラブルARソリューションの研究は、イノベーションを持続させます。 多国籍デバイスメーカーは、幅広い地理的分布を保証します。 専門医はしばしば視覚援助と併用療法パッケージを提供します。
遺伝子治療セグメントは、2026年から2033年までの21.2%の最速のCAGRを目撃すると予想され、クロマトシアを対象とする遺伝子研究の進歩によって燃料を供給される。 開発市場における臨床試験および規制当局の承認が採用を加速する。 病院や専門クリニックは、長期にわたるソリューションの遺伝子治療を採用しています。 バイオテクノロジー企業によるまれな病気の治療薬への投資は成長を促進します。 適応的介入ではなく、治療ソリューションに対する忍耐強い要求は、迅速な採用をサポートしています。 遺伝子の編集とウイルスベクトルの配信における拡大された研究は、有効性と安全性を高めます。 パイロットプログラムで遺伝子治療を徐々に導入しています。 眼科医と神経科医の意識を高め、採用を容易にします。 遺伝子検査との統合により、患者の正確なターゲティングが保証されます。 テレメディシンおよびリモート・モニタリングは療法管理を補足します。 ケーススタディと出版物は、医師の自信を強化します。 選択地域における保険加入率はさらにアップテークをサポートしています。
•エンドユーザーによる
エンドユーザーをベースに、病院、ホームケア、専門クリニック、その他に市場を分けています。 病院の区分は高度の忍耐強い流出によって運転される2025の55.4%の最も大きい市場収益のシェアを、専門にされた眼科の部門の可用性、および遺伝子療法および診断インフラストラクチャへのアクセス分けました。 病院は、遺伝子検査、視覚補助処方、リハビリテーションを含む包括的なケアを提供します。 まれな先天性障害のための政府および民間のヘルスケア サポートは病院の採用を補強します。 眼科および神経学を含む多分科のケアの統合は、患者の結果を高めます。 病院ベースの介入サポート市場優位性のための融資方針および保険補償。 病院で実施された継続的な臨床試験は、さらなる採用を強化します。 病院はまた忍耐強い意識および後処理の監視で重要な役割を担います。 病院内で統合される技術進歩は診断正確さを改善します。 長期患者フォローアップと学術コラボレーションによるセグメントメリット 構造化されたアクロマトシア管理を推薦する臨床指針は病院の利用を高めます。
専門クリニックのセグメントは、パーソナライズされた、非侵襲的なケアと適応デバイスのための増加の需要によって駆動され、2026年から2033年までの最も速いCAGRを目撃する予定です。 専門クリニックでは、視覚補助、ウェアラブル技術、遺伝子治療相談サービスを提供しています。 患者は、標的された介入、より速いアクセスおよび専門家の指導のためのクリニックを好む。 Teleophthalmologyの採用およびホームケアの統合は成長を加速します。 クリニックは、患者のコンプライアンスを強化し、視覚的な補償技術のためのトレーニングを提供します。 新興市場は、専用の眼科および神経専門センターの上昇を目撃しています。 クリニックでは、デモンストレーションやディストリビューションのデバイスメーカーと連携しています。 患者教育プログラムおよびオンライン相談の拡大は急速な採用を支えます。 小児および成人の両方の人口を捕捉する専門クリニック。 セグメントは、外来患者ベースのソリューションに対する患者の好みを増加させることから恩恵を受けます。 クリニックが導入した革新的な治療とウェアラブルな視覚補助は、市場浸透を加速します。
•配分チャネルによって
流通チャネルに基づいて、市場は病院の薬局、オンライン薬局、小売薬局、その他に分けられます。 病院薬局のセグメントは、病院の患者に直接アクセスし、所定の遺伝子治療または視覚補助装置との統合によって駆動され、2025年に50.6%の最大の市場収益シェアを支配しました。 病院の薬局は調節された分配、忍耐強いカウンセリングおよび療法の監視を保障します。 眼科・神経科部と密接に連携し、採用を強化。 助成プログラムおよび返金ポリシーの可用性は、さらなるサポート市場優位性をサポートします。 病院は急性および慢性のアクロマトシア管理のための心配の第一次ポイントを残します。
オンライン薬局のセグメントは、2026年から2033年までの20.9%の最速のCAGRを目撃すると予想され、電子商取引の採用、ホームデリバリーの患者様の嗜好、デジタルヘルスケアの統合が増加しました。 オンライン薬局は、視覚的援助、補助装置、および支持的なサプリメントを配布します。 注文、製品レビューへのアクセス、およびドアステップ配達の容易さは患者の採用を促します。 テレメディシンプラットフォームとの統合により、処方精度とコンプライアンスが向上します。 オンラインチャネルは、特に農村や遠隔地で、より広い地理的なリーチを可能にします。 成長は、デジタルリテラシーを高め、インターネットアクセスをグローバルに拡大することでサポートされます。 デバイスメーカーとe-pharmaciesとのパートナーシップにより、セグメントの成長が向上します。 希少疾患対応のオンラインディストリビューションにより、新興市場はますますます増加しています。 患者は、更新されたデバイスバージョンの手頃な価格、利便性、アクセスから恩恵を受けています。 オンラインプラットフォームは、ホームケアと専門クリニックサービスを補完し、ケアの継続性を保証します。
Achromatopsiaの処置の市場地域分析
- 北米は、2025年に38.4%の最大の収益シェアを誇るアクロマトシア治療市場を支配し、先進医療インフラ、革新的な遺伝子治療の早期採用、および主要な業界の選手の強力な存在によって支持しました。 米国は、臨床試験の実質的な成長を目撃しています, 治療の可用性を拡大, 新規治療への患者のアクセス, 導入と市場拡大を推進しています。
- 地域内の消費者は、高度に遺伝的治療オプションを意識し、専門的眼科センターへのアクセスを優先し、早期介入プログラムを優先します。
- 高い使い捨て所得、支持的償還方針、および技術的に傾斜した患者集団は、都市および半都市地域における先進的なAchromatopsia療法の採用をさらに奨励しています
米国Achromatopsiaの処置の市場洞察
米国のアクロマトシア治療市場は、革新的な遺伝子治療ソリューションと臨床試験プログラムの急速なアップテークによって燃料を供給し、北米で2025で最大の収益シェアを捕獲しました。 患者さんやヘルスケアプロバイダーは、早期の介入、パーソナライズされた治療計画、長期的な視覚リハビリテーションプログラムに焦点を当てています。 また、バイオテクノロジー企業、研究機関、眼科クリニックとの間の堅牢なコラボレーションは、治療の可用性と採用を加速しています。
ヨーロッパAchromatopsiaの処置の市場洞察
欧州のアクロマトシア治療市場は、遺伝子治療の患者意識を高め、健康に確立された医療システム、および専門的眼科センターの上昇数の増加によって推進された、予測期間全体で実質的なCAGRで拡大することを計画しています。 ドイツ、フランス、イタリアなどの国々は、臨床試験における患者登録の成長を目撃し、遺伝子遺伝子治療の採用を目撃しています。
U.K. Achromatopsiaの処置の市場洞察
U.K.アクロマトシア治療市場は、国立保健サービスが希少な眼科障害に焦点を当て、遺伝子治療プログラムへの投資の増加、およびパーソナライズされた治療計画の要求に応じて、着実に成長することが期待されています。 患者の支持と意識キャンペーンは、さらなる治療の採用を高めることです。
ドイツAchromatopsiaの処置の市場洞察
ドイツのアクロマトシア治療市場は、強固な医療インフラ、精密医療に焦点を合わせ、臨床試験への広範なアクセスのために拡大しています。 イノベーションと患者の安全を重視する国は、新興アクロマトシア療法の早期採用を促します。
Asia-Pacific Achromatopsia 治療市場 洞察
アジア・パシフィック・アクロマトシア・トリートメント・マーケットは、中国、インド、日本など国における先進的な眼科ケアへのアクセスを促進し、遺伝子治療の普及、ヘルスケア投資の普及、および高度化による予測期間における最速成長地域であることが期待されています。 希少疾患の治療を促進し、民間医療インフラを成長させ、患者教育を増加させる政府の取り組みは、高度療法の採用を加速しています。
日本Achromatopsia治療市場インサイト
ハイテクヘルスケアのエコシステム、ワイドな都市化、遺伝子治療ベースの視覚リハビリテーションに重点を置き、日本のアンクロマトシア治療市場が勢いをあげています。 老化人口と専門眼科ケア支援療法の採用へのアクセスの増加 住宅と臨床設定の両方で。
中国Achromatopsiaの処置の市場洞察
2025年にアジア太平洋最大級の市場収益シェアを占める中国アクロマトシア治療市場は、急速な都市化をサポートし、中級のヘルスケア支出を増加させ、高度な眼科ケアへのアクセスを増加させました。 専門的治療センターの拡大、患者意識の向上、希少疾患管理のための政府の取り組みは、さらなる市場成長を推進しています。 遺伝子治療ソリューションを開発する国内バイオテクノロジー企業の存在は、治療のアクセシビリティと手頃な価格性を高めます。
Achromatopsiaの処置の市場シェア
Achromatopsiaの処置の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
・Novartis AG(スイス)
・MeiraGTx Holdings Plc(イギリス)
・GenSight Biologics(フランス)
・株式会社スパークセラピー(米国)
・ホームステッド・テクノロジーズ株式会社(米国)
• レトロセンス治療薬株式会社(米国)
・株式会社AGTCセラピューティクス(米国)
• Roche Holding AG(スイス)
・Editas Medicine, Inc.(米国)
・株式会社レゲンバイオ(米国)
• Audentes Therapeutics, Inc.(米国)
・4D分子治療薬(米国)
・Biogen Inc.(米国)
・MeiraGTx US Inc.(米国)
• Janssenの薬剤(米国)
・Pfizer Inc.(米国)
・ノバルティス遺伝子治療部(スイス)
• 応用遺伝技術株式会社(米国)
グローバルAchromatopsia治療市場の最新動向
- 2024年6月、AGTCは、CNGB3-関連アクロマトシアのAGTC-402を評価したフェーズI/II臨床試験において、複数の臨床現場で21人の患者を治療し、継続的な研究で観察された安全および有効性信号を奨励し、2025年初頭にピボタルフェーズIII試験を開始することを発表しました。
- 2024年3月、NanoscopeのTherapeuticsはMCO-010の光学療法のターゲットを絞るFDAの速いトラックの指定を、療法の重要なunmetの必要性に相続されたretinalの無秩序および規制の相互作用に対処する潜在的なを認識しました
- 2024年1月、ProQR Therapeuticsは、Roratoires Théaと戦略的パートナーシップを発表しました。このパートナーシップは、Achromatopsiaを含む、RNA-ベースの治療を継承し、マイルストーンの支払いと共同開発の責任で最大200万ユーロの価値を持つコラボレーションで、
- 2023年11月、コーブ・セラピューティクスが€38百万シリーズ完成 CNGB3アクロマトシアと大型治療遺伝子の配信を必要とする他の継承された網膜疾患をターゲットとする鉛プログラムで、そのデュアルAAVベクター遺伝子配信プラットフォームを進歩させるための資金調達ラウンド
- 2024年6月では、臨床研究のレビューでは、CNGA3またはCNGB3変異を標的としたAAV-ベースの遺伝子置換療法をテストする複数のフェーズI/IIプログラムを含む、450年代半ばのアクロマトシアに5つの遺伝子治療臨床試験が登録されたと報告し、予備的な安全性と早期の有効性結果を示す
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする
- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。