


世界の獲得性無顆粒球症治療市場、治療(抗生物質、抗真菌薬、コルチコステロイド、フィルグラスチム、免疫抑制薬、骨髄移植、その他)、診断(血液および尿検査、遺伝子検査、骨髄検査、身体検査、その他)、投与量(錠剤、注射、うがい薬、その他)、投与経路(経口、静脈内、筋肉内、その他)、症状(疲労、発熱、喉の痛み、歯茎の出血、口内炎、その他)、エンドユーザー(クリニック、病院、その他)、流通チャネル(病院薬局、小売薬局、オンライン薬局)、国(米国、カナダ、メキシコ、ブラジル、アルゼンチン、ペルー、南米のその他の国、ドイツ、フランス、英国、オランダ、スイス、ベルギー、ロシア、イタリア、スペイン、トルコ、ハンガリー、リトアニア、オーストリア、アイルランド、ノルウェー、ポーランド、その他のヨーロッパ諸国、中国、日本、インド、韓国、シンガポール、マレーシア、オーストラリア、タイ、インドネシア、フィリピン、ベトナム、その他のアジア太平洋諸国、サウジアラビア、UAE、エジプト、イスラエル、クウェート、南アフリカ、その他の中東およびアフリカ)業界の動向と2028年までの予測
買収アグラヌロキート症治療市場サイズと成長率は何ですか
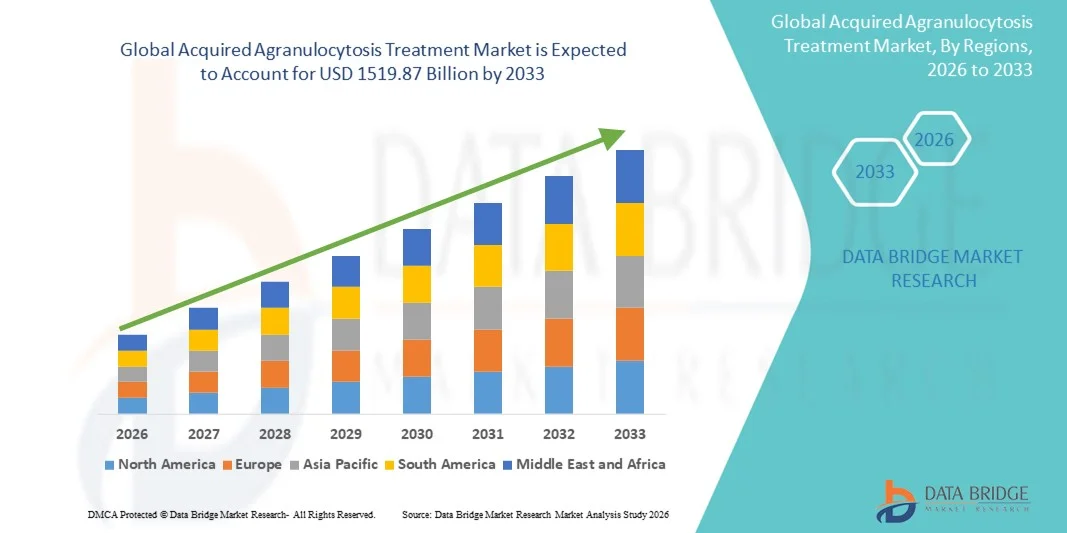
- グローバルな買収アグラヌロキーシス治療市場規模は、2025年のUSD 1,005.5億そして到達する予定米ドル 1519.87 億 によって 2033, お問い合わせカリフォルニア 5.30%予報期間中
- 市場成長は、まれな病態学的障害、診断の技術的進歩、および標的療法の増大の採用の意識を高めることによって主に燃料を供給され、臨床および病院の設定で患者の結果を改善する
- さらに、Agranulocytosisを買収した患者のための効果的で、適時、そして個人化された処置の選択のための上昇の要求は高度療法の採用を、それによって企業の成長を著しく高める運転しています
市場規模と予測
- グローバル市場価値 (2025):1,005.5億米ドル
- 期待される市場価値 (2033):米ドル 1519.87 億
- 予測CAGR (2026–2033):5.30%
Agranulocytosis治療市場を買収した主要な買収は何ですか
- 重度のニュートロペニアおよびまれなヘマトロジー障害を管理するための治療オプションを標的としたAgranulocytosis治療を買収し、成人および小児の人口における現代の医療システムのますます重要なコンポーネントは、その有効性、安全性、および患者の結果を改善する可能性があるためです
- 買収されたアグラヌロキート症の治療に対するエスカレートの要求は、主に患者の意識、早期診断の取り組み、および高度な治療プロトコルの採用によって燃料供給され、臨床的に実証され、タイムリーな介入に対する優先順位が高まっています。
- 北米は、2025年に約39.5%の最大の収益分配で、買収されたアグラノロキート症治療市場を支配し、強固な医療インフラ、希少なヘマトロジー障害の高い意識、および先進的な医薬品および専門的ヘマトロジーセンターの存在によって特徴付けられました。米国は早期診断および高度療法の採用による治療事例の大部分を占めています
- アジア・パシフィックは、予測期間中に買収されたアグラヌロキート症治療市場で最も急速に成長する地域であると予想され、ヘルスケアの支出を増加させ、血液サービスを改善し、高度な診断へのアクセスを拡大し、希少な血液障害の意識を高めることにより、約9.2%の計画されたCAGRを登録します。
- 2025年に55.1%のシェアで浸透するイントラベニアスセグメントは、重度のアグラヌロキート症および急速な治療効果に対する適合性を支持しています。
レポートスコープとアグラヌロキート症治療市場セグメンテーションの取得
|
アトリビュート |
Agranulocytosisの処置のキー マーケットの洞察を得ました |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
買収されたアグラヌロキー病治療市場における重要な傾向は何ですか
早期診断とパーソナライズされた治療に焦点を当てる
- 世界的な買収アグラヌロキート症治療市場での大きな傾向は、早期診断および個別治療プロトコルの重点が高まっています。 臨床医は、完全な血数、骨髄の評価、抗体スクリーニングを含むより敏感な実験室試験を採用し、以前の段階でニュートロペニアを検出します
- たとえば、2023年3月では、欧州血液学会は、高リスク薬の患者に対する定期的な抗ニュートロフィル抗体検査と早期の骨髄評価の統合を推奨し、パーソナライズされた治療の迅速な取り組みを可能にしました
- ヘマトロジスト、免疫ロジスト、薬剤師など、多分野にわたるケアチームとの統合は、より正確で効果的な管理を実現しています。
- 新たな生態学療法と支持療法の研究は、より標的されたアプローチに対するプッシュを反映し、勢いを増やしています
- トレンドには、主要な血液学会による標準化された治療ガイドラインの採用の増加、ケアの一貫性の向上も含まれます。
- 自己監視症状の患者教育プログラムと治療の遵守は、グローバルに拡大しています
- 口腔製剤および外来性療法を開発する努力は、利便性とアクセシビリティを高めています
- 分子アッセイおよび抗体パネルを含む診断革新は、治療選択の精密を高めます
Agranulocytosis治療市場ダイナミクスを買収
ドライバー
アグラヌロキート症の増大と認識
- 薬物、自己免疫障害、または化学療法による得られたニュートロペニアの増加の優先順位は、市場成長の重要なドライバです
- たとえば、2022年7月では、ノバルティスは、米国におけるマルチセンター研究によるG-CSF療法の紹介において、腫瘍学患者における薬物誘発性アグラヌロキート症の増大率を強調したと報告した。
- 発熱や再発感染などの早期症状に関する臨床医や患者の意識を高めることは、迅速な医療相談と治療の開始を燃料化しています。
- G-CSFおよび免疫抑制剤を含む有効な療法の可用性は処置の議定書のより広い採用を、励まします
- 先進地域における新規治療の規制対応や保険のカバレッジが増加し、市場拡大を推進
- ヘルスケアインフラの整備と専門的血液センターの確立による治療支援
- 教育キャンペーンや専門ワークショップでは、臨床医がより効果的にまれなケースを識別し、管理するのに役立ちます。 薬物誘発性動脈硬化症の研究は、より安全な処方と早期介入を求める
- 病院ベースの外来管理プログラムの有利な要求は処置の利用に燃料を供給します。 研究機関と製薬会社間のグローバル連携が加速する医薬品開発
- 治療されていない患者の感染の危険性を強調する意識キャンペーンは、タイムリーな治療の重要性を強化します
- 全体的に、増加する病気の負担は改善された処置のアクセシビリティの underpins の市場成長と結合しました
拘束/チャレンジ
専門ケアへの高い処置の費用そして限られたアクセス
- 生態学療法、G-CSFの注入および病院管理された処置の高コストは開発途上国または未保護人口の採用を制限できます
- たとえば、2024年2月、世界保健機関による報告では、サブサハランアフリカの低所得地域におけるG-CSF療法への限られたアクセスを強調し、費用の障壁を引用し、重度のニュートロペニアを管理するための十分な病院インフラ
- 専門的ヘマトロジーサービスおよび監視施設へのアクセスは、農村または保護地域に制限され、タイムリーな治療を制限します。
- 複雑な投与レジメンと重度のニュートロペニアのための継続的な監視の必要性は、物流上の課題に追加します
- 感染やシトペニアなどの免疫抑制療法の潜在的な副作用は、患者や介護者の間で治療の躊躇につながることができます
- 一部の地域でのヘルスケアシステムは、一貫したケアデリバリーに影響を与える、取得されたアグラノロキート症のための標準化されたプロトコルを欠く可能性があります。
- 他の血液疾患との重複症状による遅延診断は、タイムリーな治療を妨げる可能性があります
- 患者のフォローアップと治療が不足する可能性があるため、患者のフォローアップと治療が効果を低下させる可能性がある
- 高度なセラピーの可用性は、大規模な都市の中心に集中し、広範な使用を制限します。
- 一般的な支持薬が存在する間、新しい標的療法へのアクセスは世界中で不均一です。 意識ギャップを組み合わせた高コストは、新興国における市場浸透を遅らせる可能性があります
- これらの課題に対処するには、医療インフラの拡大、費用対効果の高い治療モデルの拡大、臨床医の強化、患者教育のグローバル化が必要です。
買収アグラヌロキート症治療市場はどのように区分されますか
市場は処置、診断、適量、管理、徴候、エンド ユーザーおよび配分チャネルの基礎で分けられます。
- 処置によって
処置に基づいて、得られたAgranulocytosisの処置の市場はに区分されます抗生物質, 抗真菌, コルチコステロイド, Filgrastim, 免疫抑制薬, 骨髄移植, その他. Filgrastimセグメントは、2025年に48.5%の最大の市場収益シェアを占め、ニュートロフィルの生産を刺激し、深刻な感染症を防ぐ実証済みの有効性を享受しました。 病院および専門クリニックは頻繁に化学療法誘発または薬物誘発性ニュートロペニア症の症例で Filgrastim を管理します。 重大な条件の急速な行為は忍耐強い安全を保障し、入院の持続期間を最小にします。 プレフィルド・シリンジの可用性は利便性を高め、ドージング・エラーを削減します。 高い採用は強い臨床結果およびヘマトロジーの社会からのガイドラインの推薦によって運転されます。 保険の補償と返金ポリシーは、さらなるアップテイクをサポートします。 Filgrastimの使用は、外来およびホームケアプログラムでも拡大しています。 慢性症例の繰り返し投与により、市場優位性が向上します。 ニュートロペニアの経営に関する医療専門家の意識を高めることで、その普及に貢献します。 訓練された看護スタッフの存在は安全な管理を保障します。 臨床研究は、年齢層の有効性を検証し続けています。 開発地域における需要は、十分に確立された治療プロトコルにより高いままです。
抗生物質のセグメントは、感染関連のアグラヌロキート症および予防的使用の増加の発生率によって駆動され、2026年から2033年までの最も速いCAGRを目撃する予定です。 病院や外来センターは、重度の合併症を防ぐため、幅広いスペクトル抗生物質を処方しています。 経口および静脈内製剤は、急性および慢性管理のための柔軟性を提供します。 テレメディシンおよびホームベースのケアの成長は抗生物質療法への忍耐強い付着力を高めます。 ニュートロペニック患者における二次感染の意識の拡大。 医薬品のイノベーションは、公正性と利便性を向上させます。 合併症の有利な人口を増加させ、利用量の増加に貢献します。 製薬会社と病院の戦略的連携により、流通を加速 抗生物質は高リスク患者の臨床ガイドラインでますます推奨されます。 バイオロジックと比較してコストを削減し、新興市場での手頃な価格を実現します。 早期感染検出ドライブタイムリーな治療開始に関する教育プログラム。 全体的に、抗生物質は世界的な急成長を目撃しています。
- 診断によって
診断に基づいて、市場は血液および尿検査に分けられます、遺伝子検査、骨髄テスト、物理的な試験および他の。 2025年に55.2%のシェアを占める血と尿検査セグメントは、単純性、急激なターンアラウンド、ニュートロペニアの特定効果を発揮します。 ルーチンの完全な血の計算(CBC)および尿素分解は病院および外来の設定で標準的です。 早期の検出により、厳しい感染を防ぎ、タイムリーな治療が可能になります。 腫瘍学、自己免疫、薬学プログラムで高い採用が観察されます。 電子医学記録との統合はよりよい監視を支えます。 開発地域のラボインフラは、信頼性の高いテストを保証します。 物理学者は、これらのテストを急性症状評価に頼っています。 安価で広くアクセス可能で、血液や尿検査は、侵襲的な手順で優先されます。 標準化とガイドラインの承認は、広範な使用を促進する。 慢性症例における治療調整には血液数モニタリングが不可欠です。 公共意識キャンペーンは、タイムリーなテストを促します。 病院および医院は忍耐強い安全のための早い診断を強調します。
2026年から2033年にかけて最も速いCAGRを目撃する遺伝子検査セグメントは、精密医学がますます重要になると予想されます。 遺伝的プロファイリングは、薬物誘発性アグラヌロキート症のリスクが高い患者を識別するのに役立ちます。 次世代シーケンシング(NGS)におけるイノベーションは、遺伝子変異の迅速で正確な検出を可能にします。 医師は遺伝子検査を使用して、パーソナライズされた治療を導き、悪意のあるイベントを削減します。 診断ラボで成長し、ヘマトロジストサポート採用の意識を高めました。 病院のITシステムとの統合により、シームレスな報告が可能になります。 先進国における政府支援プログラムでは、遺伝子スクリーニングを推進しています。 アウトパティエンセンターは、遺伝子カウンセリングを試験と共に提供し続けています。 新興市場でのテスト施設の拡充により、成長が進んでいます。 教育キャンペーンは患者様の受け入れを改善します。 試験は、生物学的および免疫抑制剤の投与量調整を通知します。 全体的に、遺伝子検査は急速に世界中を牽引しています。
- 投与量
投与量に基づいて、市場は、錠剤、注射、マウスウォッシュ、その他に分けられます。 注入の区分は2025年に52.7%のシェアと、重度のまたは急性のagranulocytosisの箱の急速な効果に勝ちます。 注射可能な療法はより速い徴候制御のための直接血流の吸収を可能にします。 病院および緊急の心配の単位は重要な管理のための注射可能な優先順位付けします。 Filgrastimおよびコルチコステロイドは注入によって頻繁に管理されます。 事前充填されたシリンジは、使いやすさを高め、ドージングエラーを減らします。 外来およびホームインジェクションプログラムの空き状況はアクセスを拡大します。 訓練を受けた医療従事者は、安全な管理をサポートします。 慢性症例の繰り返し投薬は市場シェアを強化します。 より高い払い戻し率の好意注射器。 強い臨床結果は医者の好みを保障します。 クリティカルケアプロトコルはしばしば注射可能な治療に依存します。 先進医療インフラの先進国で採用が高まっています。
タブレットセグメントは、長期治療と外来ケアの便宜によって駆動され、2026から2033までの10.5%の最速のCAGRを目撃する予定です。 タブレットは自己administrationを可能にし、忍耐強い付着力を改善します。 経口処方は、軽度または安定した症例に優先されます。 小売およびオンライン薬局の拡大は可用性を高めます。 投与量の形態の革新は、特に小児患者の許容性を高めます。 ホームベースの治療プログラムは、一貫した使用を促します。 介護者に対する意識の増大は採用をサポートしています。 タブレットは病院のインフラの依存性を減らします。 注射と比較してコスト効率性は、開発地域を引き付けます。 テレメディシンおよびリモート・モニタリングは忍耐強い付着を加速します。 臨床的ガイドラインは、メンテナンス療法の経口オプションをますますます増やします。
- 行政のルートで
ルートに基づいて、市場は、経口、静脈内、筋肉内、その他に分けられます。 2025年に55.1%のシェアで浸透するイントラベニアスセグメントは、重度のアグラヌロキート症および急速な治療効果に対する適合性を支持しています。 IV療法は高線量の薬剤の配達および即刻の徴候制御を可能にします。 病院および専門職の血液学の単位は広くIVの管理を使用します。 継続的な監視により、患者の安全が確保されます。 Filgrastimおよびコルチコステロイドを含むファーストライン療法は、しばしばIV-administeredです。 インフラと訓練を受けたスタッフは、安全な注入を容易にします。 重大なケアの迅速な対応により、感染関連の合併症を防ぎます。 緊急時および腫瘍学の設定で採用は高いです。 IV療法は急性管理のための正確な投薬を保障します。 臨床効力は繰り返された使用を補強します。 急性ニュートロペニアのための病院の議定書によって IV の管理は支えられます。 集中病院システムは供給および管理を合理化しました。
経口セグメントは、外来患者および長期治療の便宜のために、2026から2033までの11.1%の最速のCAGRを目撃する予定です。 タブレットおよびカプセルは患者が自宅で処置を管理することを可能にします。 経口療法は、病院の訪問を減らし、医療費を削減します。 テレメディシンおよびデジタル処方管理は採用を加速します。 薬局の配布拡大により、アクセシビリティが確保されます。 医薬品の革新は味、吸収および承諾を改善します。 継続的な治療をサポートするホームベースの管理プログラム。 忍耐強い教育は付着力を促進する。 医師は、軽度または安定した状態の経口薬をますます推奨します。 費用効果が大きいおよび容易な貯蔵の好意の広い踏面の使用。 経口療法は新興市場で急速に拡大しています。
- 症状によって
症状に基づいて、市場は疲労、フィーバー、ソア・スロート、ブリージング・グム、ムート・ソール、その他に分けられます。 ファーバーセグメントは、医療介入を促す最も一般的で臨床的に重要な症状であるため、2025年に46.8%のシェアで支配しています。 過熱は、低ニュートロフィのカウントによる感染を示しています。 病院は女性の患者の急速な診断そして処置を優先順位付けします。 初期熱管理は、敗血症のリスクを減らします。 臨床ガイドラインは、即時治療の開始をお勧めします。 病院の入院および注射可能な療法の使用法を重くして下さい。 連続した監視は処置の効力を保障します。 腫瘍学および自己免疫患者間の高い優先順位は優勢を補強します。 ファーバーベースのトリアージは、血液学部門で標準的です。 患者教育は、報告温度変化を強調しています。 プロンプトの介入は臨床結果を改善します。 過度の監視は、外来およびホームケアプログラムに集中しています。
2026年から2033年にかけて最も速いCAGRを目撃し、早期症状管理の認知度を高めた。 疲労はしばしばニュートロペニアの最初の兆候です。 患者の意識プログラムは早期の相談を促します。 Telemedicineは監視および指導を容易にします。 診断テストの疲労主導のスクリーニング増加の採用. 医師は、フィリピン人やサプリメントを含む支持療法を処方します。 遠隔監視装置は追跡を助けます。 初期の介入は重症例の進行を防ぎます。 疲労管理は、外来ケアの成長をサポートします。 Awarenessキャンペーンは、疲労とニュートロペニア間のリンクを強調しています。 小児および消化管の人口の増加は採用します。 疲労に対する医薬品の介入拡大
- エンドユーザーによる
エンドユーザーをベースに、クリニック、病院、その他に市場を分けています。 病院の区分は2025年に61.3%の共有と、専門にされた設備、緊急事態の心配および高度の療法へのアクセスに取りました。 病院は統合された診断、療法および監視を提供します。 ICUと血液ユニットは、注射可能なIV治療をサポートします。 訓練されたヘマトロジストの可用性は、適切なケース管理を保証します。 病院は重要な患者の継続的な観察および監視を提供します。 多分野にわたるケアチームは、治療成果を最適化します。 保険の補償は処置の取り引きを支えます。 病院の薬局はすぐに薬剤の可用性を保障します。 病院はまたポスト排出のフォローアップおよび忍耐強いカウンセリングを提供します。 都市病院のネットワークは高い採用率を運転します。 病院は重度のまたは急性心筋症の場合に好まれます。 政府機関および民間機関は配達を支配します。
クリニック部門は、2026年から2033年の最も速いCAGRを目撃し、専門外来性血液およびリハビリテーションセンターの上昇によって運転されることを期待しています。 クリニックは、便利なフォローアップケアと慢性管理を提供します。 Telehealthの統合は遠隔相談を支えます。 早期の介入プログラムにより、小児および成人の患者に対する結果が向上します。 クリニックは、経口療法や家庭注射プログラムへのアクセスを提供しています。 柔軟なスケジューリングにより、患者の密着性が向上します。 クリニックでの診断能力の拡大は、ローカライズケアをサポートしています。 介護者の意識は採用を促します。 クリニックは病院の混雑を減らすのを助けます。 外来管理プログラムは長期治療継続性を高めます。 薬局とのコラボレーションにより、タイムリーな薬物アクセスを保証します。 プライベートクリニックでは、ケアと患者の満足度を高めています。
- 流通チャネル
配布に基づき、病院薬局、小売薬局、オンライン薬局に市場を分けています。 病院薬局のセグメントは、2025年に58.7%のシェアで支配し、重要な薬への即時アクセスを提供します。 病院は、バイオロジックのコールドチェーンストレージを維持します。 病院の薬剤師は急性の場合の急速な分配を支えます。 病院管理システムとの統合により、サプライチェーンの効率性が向上します。 訓練されたスタッフは安全な管理を導きます。 保険・返金ポリシー 有利病院薬局購入. 慢性療法の持続的な要求のための処方を繰り返して下さい。 病院は、アクセスプログラムのための製薬会社と協力しています。 規制遵守は厳重に維持されます。 集中病院の配分は在庫を最小にします。 アーバン病院薬局ドライブ市場優位性。 サプライヤーとの強いパートナーシップは信頼性を高めます。
オンライン薬局のセグメントは、2026年から2033年までの16.2%の最速のCAGRを目撃すると予想され、テレメディシンの採用、電子商取引の成長、およびホームケアの需要によって燃料を供給されます。 患者はますます慢性療法のための戸口配達を好む。 オンラインプラットフォームは、農村やリモートエリアへのアクセスを拡大します。 デジタルツールは、自動補充リマインダーを提供します。 E コマースは、より広範な製品の可用性と競争力のある価格を保証します。 スマートフォンやインターネットの普及により、市場開拓の採用が加速します。 注射剤を含む専門薬は、ますます宅配で提供されます。 患者さんに優しい包装で、使いやすさを高めます。 物流プロバイダとのコラボレーションにより、配送速度が向上します。 ホームベースのケアドライブの成長に関する意識。 オンライン薬局は、テレ健康処方の統合をサポートしています。 市場シェアが急速に増加しています。
どの地域は、買収されたアグラヌロキート症治療市場の最大株式を保持していますか
- 北米は、2025年に約39.5%の最大の収益分配で、買収されたアグラヌロキート症治療市場を支配しました
- 堅く、十分に確立されたヘルスケアのインフラ、希少な血液学的障害の高い意識によって支えられて、高度の診断設備の広い可用性
- 地域を横断する大手製薬会社や専門医療センターの存在
米国Agranulocytosisの処置の市場洞察を得ました
米国は、先進的治療プロトコルの早期導入、まれな病気管理、経験豊富な血液検査官の可用性のために、北アメリカの株式の大部分のために考慮したアグラヌロキート症治療市場を買収しました。 堅牢な臨床研究活動と組織化された病院ネットワークの国の利点は、早期診断、迅速な介入、および有効な患者管理が得られた顆粒症例を支援します。
ヨーロッパはAgranulocytosisの処置の市場洞察を得ました
欧州は、アグラヌロキーシス治療市場を買収し、予測期間中に実質的なCAGRで拡大するために計画され、血液障害、支持政府の医療取り組みに関する公的かつ臨床的な意識を高め、実験室試験へのアクセスを改善し、病院や専門医の先進的な治療の可用性を高めています。
米国Agranulocytosisの処置の市場洞察を得ました
U.K.は、アグラヌロキート症治療市場を買収しましたが、強力な政府有給医療システムによって支えられた注目すべきCAGRで成長し、希少疾患研究の投資を増加させ、診断能力を向上させ、病院や研究機関に標準化された治療プロトコルの採用を増加させることが期待されています。
ドイツ、アグラヌロキーシス治療市場インサイトを買収
ドイツは、アグラヌロキーシス治療市場を買収し、先進医療インフラ、臨床研究と革新に重点を置き、薬物誘発または自己免疫の血液障害に苦しむ患者の治療結果を改善することに重点を置いて、かなりのCAGRで拡大することを期待しています。
アジア・パシフィックがアグラヌロキート症治療市場を買収
アジア・パシフィックは、予報期間(2026~2033)の9.2%頃の最も速いCAGRで成長し、医療システムを急速に改善し、ヘルスケアの支出を増加させ、血液学の専門家の可用性を高め、希少な血液条件の認識を高め、中国、インド、日本などの国の近代的な診断および治療施設へのアクセスを拡大するという期待を寄せました。
日本がアグラヌロキーシス治療市場インサイトを買収
日本は、高度に発達した医療システム、患者の安全、高度診断ツールの早期採用、希少性血液疾患の経営改善を目的とした研究の継続的な投資など、高度に発達した治療市場が着実な勢力を発揮しています。
中国Agranulocytosisの処置の市場洞察を得ました
中国は、2025年にアジア・パシフィックで最大の市場収益シェアを占めるアグラヌロキーシス治療市場を買収し、医療インフラの急速な拡大、専門病院の増加、希少疾患管理のための政府のイニシアチブの増加、手頃な価格の治療オプションの可用性の拡大、早期診断および効果的な治療に関する医療プロバイダーと患者の双方の認知度を高めました。
Agranulocytosis治療市場を買収したトップ企業は
買収アグラヌロキーシス治療業界は、主に、以下のような広範な企業によって導かれています。
- Fresenius カビ(ドイツ)
- 武田薬品工業株式会社(日本)
- サンオフィS.A.(フランス)
- ブリストル・マイアーズ・スクイブ(アメリカ)
- ノバルティスAG(スイス)
- 株式会社ホスピラ(アメリカ)
- Teva Pharmaceutical Industries Ltd.(イスラエル)
- アムジェン株式会社. (米国)
- Pfizer Inc.(米国)
- ジャイラドサイエンス株式会社. (米国)
- AbbVie Inc.(米国)
- アステラス製薬株式会社(日本)
- Janssenの薬剤(ベルギー)
- バイエルAG(ドイツ)
- 資系医薬品(米国)
Agranulocytosisの処置の市場を得られる最も最近の開発は何ですか。
- 2024年9月、EMA(Pharmacovigilance Risk Assessment Committee, PRAC)の安全委員会は、メタミゾール汚染薬の安全性情報を更新することを推奨しました。 このアップデートは、早期症状(熱、咽喉など)を監視し、調停症が発症すると速やかに治療を中止することを目的としていました。
- 2024年1月、症例の報告は、甲状腺機能亢進症のメシマゾールで治療された後、小児患者を記述しました。 患者の治療は、顆粒球コロニー刺激因子(G-CSF)を含む支持療法の併用を使用して成功し、薬物誘発性アグラヌロキート症のための現実的な管理戦略をイラスト化しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











