



急性冠症候群の世界市場、タイプ別(非ST上昇型心筋梗塞、ST上昇型心筋梗塞、不安定狭心症)、診断別(ストレステスト、血液検査、画像診断など)、治療別(投薬および手術)、エンドユーザー別(病院および診療所、診断センター、学術機関など) - 2029年までの業界動向および予測。
急性冠状症候群市場規模と概要は何ですか
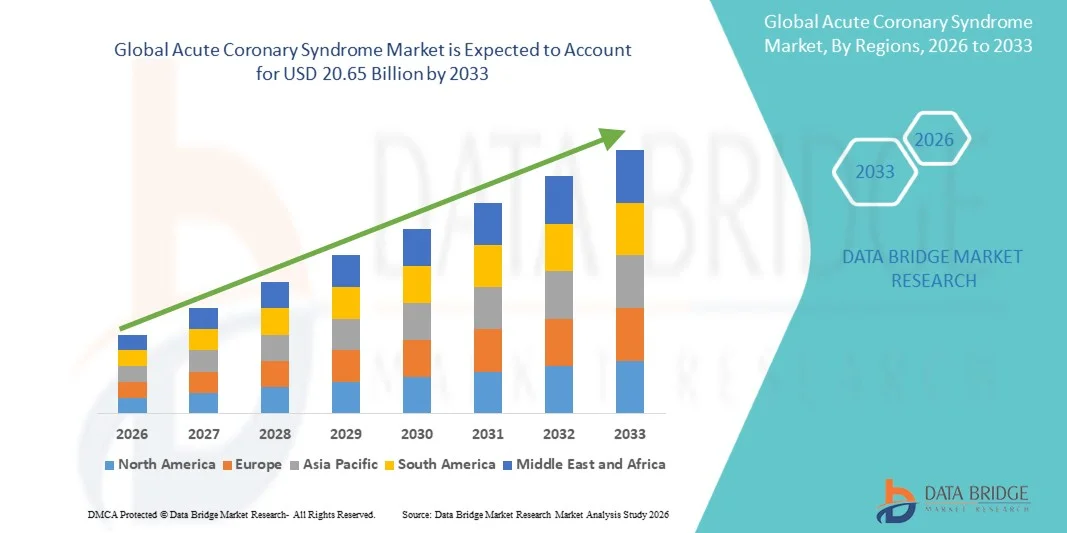
- データブリッジ市場調査分析によるグローバル急性冠状症候群市場規模は、2025年のUSD 13.77億そして到達する予定2033年(昭和20年), お問い合わせ5.20%のCAGR予報期間中
- 市場成長は心血管疾患の増加の予防によって主に駆動され、早期診断に関する意識を高め、急性冠状症候群の治療オプションの進歩を増加させます。 さらに、診断ツールの技術革新、最小侵襲的な手順、および新規治療薬は、より良い患者の成果を可能にし、これにより、病院やクリニックのACSソリューションの採用を加速
- さらに、迅速で正確で費用対効果の高い介入に対する忍耐強い需要は、ヘルスケアプロバイダーの好まれな選択肢として高度なACS療法を配置し、急性冠状症候群市場で著しい成長に貢献しています
市場規模と予測
- グローバル市場価値 (2025):億7,700億円ツイート
- 期待される市場価値 (2033):20億円ツイート
- 予測CAGR (2026–2033):5.20%
急性冠状症候群市場の主要なテイクアウトは何ですか
- 急性冠状症候群市場は、心血管疾患の上昇グローバル負担による大幅な成長を目撃し、早期診断に関する意識を高め、診断および治療技術の継続的な進歩を目撃しています。 臨床プロトコルを強化し、医療サービスへのアクセスを改善することで、病院や心臓ケアセンターにおけるACS管理ソリューションの採用を支援
- 市場成長は、高度の薬理学療法および最低の侵襲的なプロシージャの高められた使用と共に、急速な、正確および費用効果が大きい処置の選択のための増加された要求によって主に運転されます。 また、医薬品開発および介入心臓学における継続的な革新は、患者の成果を改善し、市場拡大を燃料化することに貢献しています。
- 北米は、2025年に約40.5%の収益シェアを持つ急性冠状症候群市場を支配し、確立された医療インフラ、高ヘルスケア支出、および高度な治療ソリューションの強力な採用によってサポートされています。 米国は、心血管条件の高い優先性および主要な市場の選手の存在による地域をリードします
- アジア・パシフィックは、予測期間中の急性冠状症候群市場で最も急速に成長する地域であり、急速な都市化によって推進され、使い捨ての収入の増加、ヘルスケアインフラの改善、中国やインドなどの新興経済におけるライフスタイル関連の心臓障害の上昇率が期待されています
- 薬のセグメントは、抗血小板剤、抗凝固剤、ベータブロッカー、およびACSの初期管理におけるスタチンの広範な使用によって駆動され、2025年に最大の市場収益シェアを支配しました
レポートスコープとアクチュア・コロナリーシンドローム市場セグメント
|
アトリビュート |
急性冠状症候群のキー市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
・株式会社Pfizer. (米国) |
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
急性冠状症候群市場での重要な傾向は何ですか
「 」診断技術の進歩と早期発見のアプローチツイート
- 世界的な急性冠状症候群市場での有意で加速傾向は、心臓イベントの早期かつ正確な検出を目的とした高度な診断技術の採用が高まっています
- たとえば、高感度心臓トロポニンアッセイの高感度の使用が増えることにより、臨床医はより早い段階で心筋梗塞を検出し、精度が向上
- これらの診断の進歩は胸痛を提示する患者の急速な危険の stratification で助け、それによって臨床意思決定および処置の結果を改善します
- さらに、緊急時の設定のポイント・オブ・ケアのテストおよび急速な診断キットの統合は診断の速度そして効率を高めます
- 早期診断とタイムリーな介入に重点を置き、死亡率を大幅に削減し、病院は急性冠状症候群に関連したままに
- この傾向は、バイオマーカーの精度と診断信頼性を向上させることに重点を置いた継続的な研究開発活動によってさらにサポートされています
- その結果、Acute Coronary Syndrome市場における高度な診断ソリューションの需要は、病院や緊急ケアの設定全体で増加しています
急性冠状シンドローム市場ダイナミクス
ドライバー
「心臓血管疾患の有望化と消化管増殖」
- 世界的な心血管疾患の増加の予防は、激しい冠状症候群市場のための主要なドライバです
- 例えば、生活習慣の変化、不健康な食習慣、肥満率の上昇、および身体活動の欠如は、心臓関連の病気の増大に寄与しました。
- また、心臓障害により敏感である急速に拡大するgtriceria人口は、急性冠状症候群の診断および治療ソリューションの需要を加速しています
- ヘルスケアインフラの整備と早期診断に関する意識の向上も、患者さんにタイムリーな医療の注意を求めることを奨励しています。
- また、心臓血管死亡率の減少に重点を置いた政府の取り組みや医療プログラムが市場成長をサポート
- 抗血小板療法、抗凝固剤、および介入手順などの高度な治療オプションの可用性は、さらなる患者結果を高める
- これらの組み合わせ要因は、激しい冠状症候群市場の拡大に著しく貢献しています
拘束/チャレンジ
「 」高度のヘルスケア設備への高い処置の費用そして限られたアクセスツイート
- 急性冠状症候群市場での大きな課題の1つは、診断、入院および治療手順に関連した高いコストです
- 高度の診断テストおよびangioplastyおよびバイパスの外科のような慣習的な処置は安価で、低および中間所得地域の患者のためのアクセシビリティを制限できます
- 例えば、また、医療インフラを不十分化し、農村地域の専門心臓ケアセンターの限られた可用性がさらに制限されるため、タイムリーな診断と治療が制限されます。
- 診断と治療の遅れは、激しい合併症につながることができます, 急性冠状症候群に関連する死亡率の増加
- また、一般人口の早期症状に対する意識の欠如も、後期入院に貢献
- 厳格な規制要件と高度に熟練した医療専門家の必要性は、市場成長への課題を提起することができます
- 費用対効果の高いソリューション、ヘルスケアアクセスの改善、および意識プログラムを通じてこれらの問題に対処することは、持続可能な市場開発にとって不可欠です。
急性冠状症候群市場はどのように区分されますか
市場はタイプ、診断、処置およびエンド ユーザーの基礎に基づいて区分されます。
• タイプによって
種類に基づいて、Acute Coronary Syndrome 市場は、非 st-Elevation Myocardial Infarction (NSTEMI)、ST-Elevation Myocardial Infarction (STEMI)、Unstable Angina に分割されます。 NSTEMIセグメントは、他のACSタイプと比較して高い発生率と、糖尿病や高血圧などの老化人口やライフスタイル関連のリスク要因と強い関連性を兼ね備えた2025年に46.3%の最大の市場収益シェアを占めています。 臨床的に、NSTEMI 症例は、バイオマーカーベースの検出方法を改善し、胸痛評価のための病院の入院の増加によるより頻繁に診断されます。 また、確立された治療プロトコルおよび薬理学的管理オプションの可用性は、さらにその優位性をサポートします。 ヘルスケアプロバイダは、多くの場合、NSTEMI症例の早期介入を優先し、より高い診断と治療率に貢献します。 心血管の健康と定期的なスクリーニングプログラムに関する成長意識は、症例の識別を高めます。 セグメントは、開発地域と開発地域を横断する広範なアクセシビリティから治療への恩恵を受けています。 また、NSTEMIの患者様は、長期にわたるモニタリングやフォローアップケア、ヘルスケアの活用が求められます。 STEMIと比較して、比較的低速の死亡リスクは、より多くの治療機会を可能にし、持続的な収益生成に貢献します。 病院の入院と有利な償還シナリオを増加させ、このセグメントのリーディングポジションをさらに強化します。
STEMIセグメントは、2026年から2033年までの21.9%の急成長率を目撃し、急激な緊急心臓ケアの必要性と、迫力のある冠動脈介入(PCI)などの再灌漑療法の進歩によって燃料を供給されると予想されます。 STEMIケースでは、先進的な心臓施設および専門医療専門家の需要増加につながる、即時の医療の注意が必要です。 政府や医療機関は、STEMI症例の早期診断と治療をサポートする緊急対応システムの改善に大きく投資しています。 カテータライゼーション・ラボやアンブランス・ネットワークの拡大可能性は、セグメントの拡大にも貢献しています。 ECGやイメージングなどの診断ツールの技術的進歩により、STEMIイベントのより迅速な識別が可能になります。 心臓発作症状やタイムリーな介入に対する意識を高めることで、患者の流入をさらに高めます。 また、セデンタリーライフスタイルによる急性心臓イベントの普及が進んでいます。 セグメントはまた、最小限の侵襲的な手順で進行中の臨床研究と革新から恩恵を受ける. 開発地域における有利な償還方針は、さらなる採用を加速します。 ヘルスケアインフラはグローバル化が進んでおり、STEMIの経営は急速に拡大し、セグメントの強力なCAGRを推進する予定です。
•診断によって
診断に基づいて、急性冠状症候群の市場は、ストレステスト、血液検査、イメージング、その他に分けられます。 血液検査セグメントは、2025年に42.7%の最大の市場収益シェアを占め、心臓のバイオマーカーなどの広範な使用によって駆動され、早期および心身傷害の正確な検出のためのトロポニンなど。 血液検査は、高感度、急激なターンアラウンド時間、早期に心臓イベントを確認するための能力により、ACS診断の金規格と見なされます。 病院および緊急部は、迅速な臨床意思決定のために、これらのテストに大きく依存しています。 高度な診断キットと自動分析装置の可用性が向上し、セグメントの成長をサポートします。 また、小さなクリニックや診断センターなど、さまざまなヘルスケア設定で、血液検査が費用対効果が高く、簡単にアクセス可能です。 患者の意識を高め、定期的なスクリーニングの実践も、より高いテストボリュームに貢献します。 点眼検査装置の統合により、緊急時の利便性と効率性を高めます。 さらに、バイオマーカー検出の精度と信頼性が向上しています。 心血管疾患の普及は、診断試験のさらなる運転需要です。 バイオマーカーのテストを推薦する強い臨床指針は維持された採用を保障します。
イメージングセグメントは、CTの非侵襲的イメージング技術や心臓MRIなどの進歩によって駆動され、2026から2033までの20.8%の最速のCAGRを目撃する予定です。 イメージングは、動脈閉塞の重症度と場所を評価する上で重要な役割を果たし、正確な治療計画を指導します。 非侵襲的な診断方法のための増加の好みは高度のイメージ投射の解決の採用を高めます。 病院は診断機能および忍耐強い結果を高めるために上限のイメージング システムに投資しています。 より詳細な心臓評価を必要とする成長するgeriatric人口、さらには需要をサポートしています。 改善された分解能でより速いイメージ投射を可能にする技術革新は成長を加速します。 また、画像解析におけるAIの統合は、診断精度と効率性を改善しています。 新興市場における医療費・インフラ整備の推進も、セグメント拡大に貢献しています。 イメージング技術は、包括的な診断のためにバイオマーカーテストと一緒にますます使用されています。 開発地域における有利な償還方針は、さらなる採用を促します。
• 処置によって
治療に基づいて、激しい冠状症候群市場は、薬と手術に分けられます。 薬のセグメントは、抗血小板剤、抗凝固剤、ベータブロッカー、およびACSの初期管理におけるスタチンの広範な使用によって駆動され、2025年に最大の市場収益シェアを支配しました。 薬理学療法はしばしば治療の最初のラインであり、すべてのヘルスケア設定で非常に普及しています。 医薬品配合における効果的な医薬品の組み合わせの可用性を高め、医薬品処方の継続的な進歩により、セグメントの成長をサポートします。 薬は、外科的介入と比較して費用対効果が大きいため、より大きな患者集団にアクセスできます。 また、二次防止のための長期薬の使用は、持続的な収益生成に貢献します。 早期治療と予防ケアに関する意識を高めることで、さらなる需要が高まります。 セグメントはまた、診断時にすぐに薬療法を勧める強力な臨床ガイドラインから恩恵を受けます。 心臓血管疾患の普及は、世界的な薬物使用を促進し続けています。 また、ジェネリック医薬品市場の拡大により、手頃な価格とアクセシビリティが向上します。 継続的な研究開発活動は、より効果的な治療法の導入につながる.
手術セグメントは、2026年から2033年にかけて最も速いCAGRを目撃し、アンジオプラスティや冠動脈バイパスグラフティング(CABG)などの介入手順の採用を増加させることによって推進されると予想されます。 最小限の侵襲的な外科技術の技術開発は忍耐強い結果を改善し、回復時間を減らします。 専門心臓ケアセンターや熟練した専門家の増大数は、セグメントの成長をサポートします。 深刻な冠動脈閉塞の上昇症例は、即時の介入を必要とするさらなる需要を高める。 また、先進の手術インフラにおけるヘルスケア投資の拡大が進んでいます。 開発地域における好ましい償還方針は、患者が外科的治療を選ぶことを奨励します。 ロボティックサージの統合は、精度と効率性を高めています。 高度の処置の選択についての成長の意識はまた外科解決への忍耐強い好みを運転しています。 さらに、術後のケアの改善と合併症率の低減により、より高い採用をサポートします。 医療システムが進化し続けるにつれて、外科的治療は重要な成長を目撃する見込みです。
•エンドユーザーによる
エンドユーザーに基づき、Acute Coronary Syndrome市場は、病院やクリニック、診断センター、学術機関、その他に分けられます。 病院やクリニックのセグメントは、包括的な心臓ケア施設や緊急治療サービスの可用性によって駆動され、2025年に57.4%の最大の市場収益シェアのために考慮しました。 病院はすぐに診断および介入の必要性によるACSの患者のための心配の第一次ポイントです。 高度の診断装置、巧みなヘルスケアの専門家および集中的な心配の単位の存在は更にこの区分を高めます。 心臓の緊急事態に対する入院の増加は、収益増産に大きく貢献します。 また、多角的なケアアプローチの統合により、治療結果が向上します。 医療インフラにおける政府投資も、病院の成長をサポートします。 セグメントは、開発地域における強力な償還フレームワークから恩恵を受けています。 心血管疾患の有望性をグローバルに高めることで、患者の流入が増加します。 病院はまた外科プロシージャおよび長期管理のための重要な中心として役立つ。 病院ベースの技術の継続的な進歩により、効率と患者様のケアが向上します。
診断センターのセグメントは、2026年から2033年までの21.2%の最速成長率を目撃し、専門的かつ早期診断サービスの需要が高まっています。 診断センターは、費用対効果の高いアクセス可能なテストソリューションを提供し、患者の間でますますます普及しています。 スタンドアロンの診断施設およびチェーン・ラボの拡大は区分の成長を支えます。 診断装置の技術的な進歩は正確さおよび効率を改善します。 予防医療や定期的なスクリーニングに重点を置き、さらなる需要を増加させます。 診断センターは、タイムリーな検査サービスを提供することで、病院の負担を軽減します。 早期病気の検出に関する意識を高めることは、診断サービスを求める患者を奨励することです。 また、病院と診断センターとのパートナーシップにより、サービスデリバリーを強化しています。 ポイント・オブ・ケアのテストおよびデジタル報告システムの採用により、患者様の利便性が向上します。 ヘルスケアシステムが外来ケアにシフトするにつれて、診断センターは急速な成長を経験することが期待されます。
アクチュア・コロナリーシンドローム・マーケットの最大のシェアはどの地域ですか
- 北米は、2025年に約40.5%の最大の収益シェアを誇る急性冠状症候群市場を支配し、確立された医療インフラ、高ヘルスケア支出、高度な診断および治療ソリューションの強力な採用によって支持
- 領域は、高感度診断テスト、高度なインターベンショナル心臓学の手順、および主要な医薬品および医療機器企業の強力な存在の広範な可用性から恩恵を受ける
- この優位性は、早期診断、有利な返金方針、および心臓血管疾患の高い予防に関する意識を高めることでさらに強化され、北米を急性冠症候群市場への主要な貢献者として確立します
米国アクチュア・コロナリー・シンドローム・マーケット・インサイト
米国の急性冠状症候群市場は、心臓血管疾患およびよく発達した医療システムの高い優先性によって駆動され、2025年に約81%の最大の収益シェアを占めました。 先進的な診断技術の早期採用から国の利点, 高感度トロポニンアッセイを含みます, アンジオプラスチや冠動脈バイパス手順などのインターベンショナル治療への強力なアクセスとともに. また、主要な市場選手の存在、ヘルスケア支出の増加、予防ケアおよび早期介入に対する強い焦点の増強は、米国における市場成長に著しく貢献します。
ヨーロッパの激しい冠状症候群市場洞察
欧州の急性冠状症候群市場は、主に心血管疾患および支持政府の医療政策の発生率を高めることによって、予測期間中に実質的なCAGRで拡大する予定です。 地域が誇る医療システムと早期診断と効果的な病気管理に重点を置き、市場成長を促進しています。 また、診断技術の進歩と最小限の侵襲的な手順の採用の増加は、地域全体の患者の成果を改善することに貢献しています。
U.K. Acute Coronary Syndrome マーケットインサイト
U.K. 急性冠状症候群市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 心疾患に対する意識の増加と心血管疾患の負担の増加によって駆動. 先進医療施設の存在とともに心臓ケアの改善を目指した政府の取り組みは、早期診断とタイムリーな治療をサポートします。 また、予防医療やライフスタイルマネジメントに重点を置き、持続的な市場成長に貢献することが期待されています。
ドイツAcuteコロナリーシンドローム市場インサイト
ドイツの急性冠状症候群市場は、国の先進医療インフラに燃料を供給し、医療イノベーションに強い焦点を合わせ、予測期間中にかなりのCAGRで拡大することが期待されています。 ドイツに有効な病気管理を支える高度の診察道具および慣習的な心臓学のプロシージャの高い採用率が、あります。 また、心臓病の早期発見に関するヘルスケア支出の増加と成長意識の増加は、国の市場成長を促進する重要な要因です。
Asia-Pacific Acute Coronary Syndrome Market のインサイト
2026年から2033年までの予測期間において、アジア太平洋急激な都市化、使い捨て所得の増加、医療インフラの整備により、最も速いCAGRで成長することが期待されています。 地域はまた、食生活習慣の変化、座命的なライフスタイル、中国やインドなどの国におけるストレスレベルの増加による、ライフスタイル関連の心臓障害の増加を目撃しています。 医療システムを強化し、心臓ケアへのアクセスを改善することを目的とした政府の取り組みは、地域全体の市場成長を加速しています。
ジャパン・アクチュア・コロナリー・シンドローム・マーケット・インサイト
日本急性冠状症候群市場は、心臓血管疾患に非常に敏感である国の老化人口による勢いを増加しています。 先進医療技術、早期診断慣行、予防ケアに重点を置いた存在は、市場成長をサポートします。 また、日本が誇る医療インフラの整備や、心臓治療方法の継続的な進歩により、患者様の症状の改善に貢献しています。
中国激しい冠状症候群市場洞察
2025年にアジア・パシフィックで最大の市場収益シェアを占める中国急激な冠状症候群市場は、急速な都市化、成長中の中級人口、心臓病の蔓延性が高まっています。 先進的な診断および治療ソリューションへのアクセス、医療インフラの重要な改善を経験している国です。 また、健康増進、慢性疾患との闘い、早期診断に関する意識を高めるための政府の取り組みは、中国での市場成長を推進する重要な要因です。
急性冠状症候群市場でトップ企業は
急性冠状シンドローム産業は、主に、以下のような広範な企業によって導かれています。
- アスサ・アブロウ(スウェーデン)
- アレギオン(アイルランド)
- Kwikset (米国)
- ヤール(スウェーデン)
- 8月ホーム(アメリカ)
- シュラージ(米国)
- レベルロック(米国)
- ロックリー(アメリカ)
- U-tec(米国)
- TP-Linkについて(中国)
- Eufyの保証(中国)
- Aqara (中国)
- ヌキ(オーストリア)
- ダナロック(デンマーク)
- サムスンSmartThings(韓国)
- ハネウェル(アメリカ)
- Brinks Home(アメリカ)
- Vivint(アメリカ)
- ZKTeco(中国)
- テサ(スペイン)
グローバル・アクチュア・コロナリー・シンドローム市場の最新動向とは
- 2023年10月、アブボット・ラボラトリーズ(Abbott Laboratories)は、強化されたポリマー技術を取り入れたAcute Coronary Syndrome(ACS)の患者様向けに開発された先進的な薬物溶出型ステントシステムの発売を発表し、安静症率を削減し、経皮性動脈介入による長期にわたる船舶の治癒効果を改善しました。
- 2024年1月、世界的な診断リーダーであるロチェは、次世代の高感度心臓トロポニンアッセイの発売を発表しました。これにより、ACS患者における心筋梗塞の迅速でより正確な診断を可能にし、緊急部門の意思決定と患者のトライアを改善しました。
- 2024年6月、欧州心臓病協会は、二重経路治療(抗血小板と低用量の抗凝固剤治療を組み合わせる)の臨床的採用の増加を報告し、欧州における急性冠症候群管理のための、より包括的な血栓症予防戦略と改善された心血管的結果へのシフトを反映
- 2024年9月、Philips Healthcareは、ACS患者の遠隔心臓モニタリングソリューションと統合した先進のデジタルヘルスプラットフォームを導入し、薬物付着力を改善し、リアルタイムの患者追跡を可能にし、ポスト排出ケア管理を強化
- 2025年1月、Cyclarity Therapeuticsは、動脈性プラーク除去を標的する新しい治療のための初のヒト臨床試験の開始を発表しました。これは、Acute Coronary Syndromeの根本的な原因に対処することを目的とした画期的なアプローチを示しています。
- 2025年2月、イドシアとバイアトリスは、アキュート・コロナリ症候群の初期治療のための調査P2Y12阻害剤であるセラトロジーの発症を加速し、共同心臓血管パイプライン戦略を強化するという世界的なコラボレーション協定の改定を発表しました
- 2025年3月、米国食品医薬品局は、急性心筋梗塞の発症による新たなモノクローナル抗体治療であるSGC001に高速トラックの指定を付与し、ACSに対する潜在的な緊急治療として臨床開発と規制検討を迅速化することを目指しています。
- 2025年4月では、Rocheは、Chemist Pain TriageアルゴリズムのCEマーク承認を受けたことを発表しました。高感度トロポニン検査と統合された診断ソリューションは、緊急設定のAcute Coronary Syndromeを迅速に除外したり、臨床ワークフローの効率と診断の正確さを改善したりします。
- 2025年8月、Gland Pharma Limitedは、米国食品医薬品局(Cangrelor for Injection)の承認を受けたと発表しました。また、ACS患者の皮膜の介入に対する補助金として用いられる静脈内P2Y12の血小板阻害剤は、費用対効果の高い治療オプションへのアクセスを拡大しています。
- 2025年8月では、Rocheは、第6世代の高感度Troponin Tアッセイが、Acute Coronary Syndromeの感度と診断精度を改善し、より迅速でより信頼性の高い患者リスクの安定化をサポートすることを実証したTSIX臨床研究プログラムから肯定的な結果を発表しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の急性冠症候群市場の概要
1.4 制限事項
1.5 対象市場
2 市場セグメンテーション
2.1 対象市場
2.2 地理的範囲
研究期間は2.3年と想定
2.4 通貨と価格
2.5 DBMR TRIPODデータ検証モデル
2.6 多変量モデリング
2.7 サービスライフライン曲線
2.8 主要オピニオンリーダーとの一次インタビュー
2.9 DBMR市場ポジショングリッド
2.1 ベンダーシェア分析
2.11 二次資料
2.12 仮定
3 エグゼクティブサマリー
4つのプレミアムインサイト
4.1 PESTEL分析
4.2 ポーターの5つの力
5 世界の急性冠症候群市場:規制シナリオ
6 市場概要
6.1 ドライバー
6.1.1 冠動脈疾患、虚血性心疾患、血管疾患などの慢性疾患の有病率の上昇
6.1.2 高齢化人口の増加
6.1.3 市場プレーヤーが提供する幅広い製品
6.1.4 医療インフラと償還政策の改善
6.2 拘束
6.2.1 治療手術費用の上昇
6.2.2 厳格な規則と規制
6.3 機会
6.3.1 心血管疾患における技術進歩の急増
6.3.2 医療費の増加
6.3.3 償還ポリシーの強化
6.3.4 疾病管理プログラムの増加
6.4 課題
6.4.1 サービスへのアクセス性の欠如
6.4.2 規制当局による長い承認プロセス
7 急性冠症候群の世界市場(タイプ別)
7.1 概要
7.2 非ST上昇型心筋梗塞
7.3 ST上昇型心筋梗塞
7.4 不安定狭心症
8 診断別急性冠症候群の世界市場
8.1 概要
8.2 ストレステスト
8.3 血液検査
8.4 イメージング
8.5 その他
9 世界の急性冠症候群市場(治療別)
9.1 概要
9.2 薬
9.3 手術
10 世界の急性冠症候群市場(エンドユーザー別)
10.1 概要
10.2 病院と診療所
10.3 診断センター
10.4 学術機関
10.5 その他
11 急性冠症候群の世界市場(地域別)
11.1 概要
11.2 北米
11.2.1 米国
11.2.2 カナダ
11.2.3 メキシコ
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.2 フランス
11.3.3 英国
11.3.4 イタリア
11.3.5 ロシア
11.3.6 スペイン
11.3.7 トルコ
11.3.8 オランダ
11.3.9 スイス
11.3.10 ベルギー
11.3.11 その他のヨーロッパ諸国
11.4 アジア太平洋地域
11.4.1 中国
11.4.2 日本
11.4.3 インド
11.4.4 韓国
11.4.5 オーストラリア
11.4.6 タイ
11.4.7 マレーシア
11.4.8 シンガポール
11.4.9 インドネシア
11.4.10 フィリピン
11.4.11 その他のアジア太平洋地域
11.5 南アメリカ
11.5.1 ブラジル
11.5.2 アルゼンチン
11.5.3 南米のその他の地域
11.6 中東およびアフリカ
11.6.1 南アフリカ
11.6.2 サウジアラビア
11.6.3 アラブ首長国連邦
11.6.4 エジプト
11.6.5 イスラエル
11.6.6 中東およびアフリカのその他の地域
12 世界の急性冠症候群市場:企業の状況
12.1 企業株式分析:グローバル
12.2 企業シェア分析:北米
12.3 企業株式分析:ヨーロッパ
12.4 企業シェア分析:アジア太平洋地域
13 SWOT分析
14 会社概要
14.1 ノバルティスAG
14.1.1 会社概要
14.1.2 収益分析
14.1.3 企業株式分析
14.1.4 製品ポートフォリオ
14.1.5 最近の開発
14.1.5.1 製品の拡張
14.1.5.2 コラボレーション
14.2 アストラゼネカ
14.2.1 会社のスナップショット
14.2.2 収益分析
14.2.3 企業株式分析
14.2.4 製品ポートフォリオ
14.2.5 最近の開発
14.2.5.1 取得
14.3 アムジェン社
14.3.1 会社のスナップショット
14.3.2 収益分析
14.3.3 企業株式分析
14.3.4 製品ポートフォリオ
14.3.5 最近の開発
14.4 サノフィ
14.4.1 会社のスナップショット
14.4.2 収益分析
14.4.3 企業株式分析
14.4.4 製品ポートフォリオ
14.4.5 最近の開発
14.4.5.1 取得
14.5 バクスター
14.5.1 会社のスナップショット
14.5.2 収益分析
14.5.3 企業株式分析
14.5.4 製品ポートフォリオ
14.5.5 最近の開発
14.6 ドクター・レディーズ・ラボラトリーズ株式会社
14.6.1 会社のスナップショット
14.6.2 収益分析
14.6.3 製品ポートフォリオ
14.6.4 最近の開発
14.6.4.1 取得
14.7 ファイザー社
14.7.1 会社のスナップショット
14.7.2 収益分析
14.7.3 製品ポートフォリオ
14.7.4 最近の開発
14.8 メルク社
14.8.1 会社のスナップショット
14.8.2 収益分析
14.8.3 製品ポートフォリオ
14.8.4 最近の開発
14.8.4.1 イベント
14.8.4.2 取得
14.9 ベーリンガーインゲルハイムインターナショナル社
14.9.1 会社のスナップショット
14.9.2 製品ポートフォリオ
14.9.3 最近の開発
14.9.3.1 製品承認
14.1 CSL
14.10.1 会社のスナップショット
14.10.2 収益分析
14.10.3 製品ポートフォリオ
14.10.4 最近の開発
14.10.4.1 取得
14.11 第一三共株式会社
14.11.1 会社のスナップショット
14.11.2 収益分析
14.11.3 製品ポートフォリオ
14.11.4 最近の開発
14.11.4.1 パートナーシップ
14.12 ジョンソン・エンド・ジョンソン・サービス社
14.12.1 会社のスナップショット
14.12.2 収益分析
14.12.3 製品ポートフォリオ
14.12.4 最近の開発
14.12.4.1 取得
14.13 テバ製薬工業株式会社
14.13.1 会社概要
14.13.2 収益分析
14.13.3 製品ポートフォリオ
14.13.4 最近の開発
14.13.4.1 取得
14.14 リジェネロン・ファーマシューティカルズ社
14.14.1 会社概要
14.14.2 収益分析
14.14.3 製品ポートフォリオ
14.14.4 最近の開発
15 アンケート
関連レポート16件
表のリスト
表1 心臓組織工学のための3Dバイオプリンティングの最近の進歩のリスト-
表2:急性冠症候群の世界市場(タイプ別)、2020年~2029年(百万米ドル)
表3 急性冠症候群における非ST上昇型心筋梗塞の世界市場(地域別、2020年~2029年)(百万米ドル)
表4 急性冠症候群におけるST上昇型心筋梗塞の世界市場(地域別、2020年~2029年)(百万米ドル)
表5 急性冠症候群における不安定狭心症の世界市場、地域別、2020年~2029年(百万米ドル)
表6:急性冠症候群の世界市場(診断別)、2020年~2029年(百万米ドル)
表7 急性冠症候群におけるストレステストの世界市場、地域別、2020年~2029年(百万米ドル)
表8 急性冠症候群における世界の血液検査市場、地域別、2020年~2029年(百万米ドル)
表9 急性冠症候群における世界の画像診断市場、地域別、2020年~2029年(百万米ドル)
表10 急性冠症候群市場における世界のその他の企業、地域別、2020年~2029年(百万米ドル)
表11 急性冠症候群の世界市場(治療別)、2020年~2029年(百万米ドル)
表12 急性冠症候群治療薬市場(地域別、2020年~2029年)(百万米ドル)
表13 急性冠症候群における世界の手術市場、地域別 2020-2029年 (百万米ドル)
表14 急性冠症候群の世界市場、エンドユーザー別、2020年~2029年(百万米ドル)
表15 急性冠症候群市場における世界の病院・診療所、地域別、2020年~2029年(百万米ドル)
表16 急性冠症候群市場における世界の診断センター、地域別、2020年~2029年(百万米ドル)
表17 急性冠症候群市場における世界の学術機関、地域別、2020年~2029年(百万米ドル)
表18 急性冠症候群市場における世界のその他の市場、地域別、2020年~2029年(百万米ドル)
表19 急性冠症候群の世界市場、地域別、2020年~2029年(百万米ドル)
表20 北米急性冠症候群市場(国別)、2020年~2029年(百万米ドル)
表21 北米急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表22 北米急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表23 北米急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表24 北米急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表25 米国急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表26 米国急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表27 米国急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表28 米国急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表29 カナダ急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表30 カナダ急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表31 カナダ急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表32 カナダ急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表33 メキシコ急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表34 メキシコ急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表35 メキシコ急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表36 メキシコ急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表37 欧州急性冠症候群市場(国別)、2020年~2029年(百万米ドル)
表38 欧州急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表39 欧州急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表40 欧州急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表41 欧州急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表42 ドイツの急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表43 ドイツ急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表44 ドイツ急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表45 ドイツの急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表46 フランス急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表47 フランス急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表48 フランス急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表49 フランス急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表50 英国急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表51 英国急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表52 英国急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表53 英国急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表54 イタリアの急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表55 イタリアの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表56 イタリアの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表57 イタリア急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表58 ロシアの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表59 ロシアの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表60 ロシアの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表61 ロシアの急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表62 スペインの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表63 スペインの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表64 スペイン急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表65 スペイン急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表66 トルコの急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表67 トルコの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表68 トルコ急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表69 トルコ急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表70 オランダの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表71 オランダの急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表72 オランダの急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表73 オランダの急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表74 スイスの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表75 スイスの急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表76 スイスの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表77 スイスの急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表78 ベルギーの急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表79 ベルギーの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表80 ベルギーの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表81 ベルギーの急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表82 欧州のその他の急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表83 アジア太平洋地域の急性冠症候群市場、国別、2020年~2029年(百万米ドル)
表84 アジア太平洋地域の急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表85 アジア太平洋地域の急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表86 アジア太平洋地域の急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表87 アジア太平洋地域の急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表88 中国急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表89 中国急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表90 中国急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表91 中国急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表92 日本急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表93 日本急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表94 日本急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表95 日本急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表96 インド急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表97 インド急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表98 インド急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表99 インド急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表100 韓国の急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表101 韓国の急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表102 韓国の急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表103 韓国の急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表104 オーストラリア急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表105 オーストラリア急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表106 オーストラリア急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表107 オーストラリア急性冠症候群市場、エンドユーザー別、2020年~2029年(百万米ドル)
表108 タイの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表109 タイの急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表110 タイの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表111 タイの急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表112 マレーシア急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表113 マレーシア急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表114 マレーシア急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表115 マレーシア急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表116 シンガポール急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表117 シンガポール急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表118 シンガポール急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表119 シンガポール急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表120 インドネシア急性冠症候群市場、タイプ別、2020年~2029年(百万米ドル)
表121 インドネシア急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表122 インドネシア急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
表123 インドネシア急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表124 フィリピンの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表125 フィリピンの急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表126 フィリピンの急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表127 フィリピンの急性冠症候群市場、エンドユーザー別、2020-2029年(百万米ドル)
表128 アジア太平洋地域のその他の急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表129 南米急性冠症候群市場(国別)、2020年~2029年(百万米ドル)
表130 南米急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表131 南米急性冠症候群市場(診断別)、2020年~2029年(百万米ドル)
表132 南米急性冠症候群市場(治療別)、2020年~2029年(百万米ドル)
表133 南米急性冠症候群市場(エンドユーザー別)、2020年~2029年(百万米ドル)
表134 ブラジルの急性冠症候群市場(タイプ別)、2020年~2029年(百万米ドル)
表135 ブラジルの急性冠症候群市場、診断別、2020年~2029年(百万米ドル)
表136 ブラジルの急性冠症候群市場、治療別、2020年~2029年(百万米ドル)
TABLE 137 BRAZIL ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 138 ARGENTINA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 139 ARGENTINA ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 140 ARGENTINA ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 141 ARGENTINA ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 142 REST OF SOUTH AMERICA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 143 MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY COUNTRY, 2020-2029 (USD MILLION)
TABLE 144 MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 145 MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 146 MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 147 MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 148 SOUTH AFRICA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 149 SOUTH AFRICA ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 150 SOUTH AFRICA ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 151 SOUTH AFRICA ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 152 SAUDI ARABIA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029,(USD MILLION)
TABLE 153 SAUDI ARABIA ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 154 SAUDI ARABIA ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 155 SAUDI ARABIA ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 156 UAE ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 157 UAE ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 158 UAE ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 159 UAE ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 160 EGYPT ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 161 EGYPT ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 162 EGYPT ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 163 EGYPT ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 164 ISRAEL ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
TABLE 165 ISRAEL ACUTE CORONARY SYNDROME MARKET, BY DIAGNOSIS, 2020-2029 (USD MILLION)
TABLE 166 ISRAEL ACUTE CORONARY SYNDROME MARKET, BY TREATMENT, 2020-2029 (USD MILLION)
TABLE 167 ISRAEL ACUTE CORONARY SYNDROME MARKET, BY END USER, 2020-2029 (USD MILLION)
TABLE 168 REST OF MIDDLE EAST & AFRICA ACUTE CORONARY SYNDROME MARKET, BY TYPE, 2020-2029 (USD MILLION)
図表一覧
FIGURE 1 GLOBAL ACUTE CORONNARY SYNDROME MARKET: SEGMENTATION
FIGURE 2 GLOBAL ACUTE CORONARY SYNDROME MARKET: DATA TRIANGULATION
図3 世界の急性冠症候群市場:DROC分析
図4 世界の急性冠症候群市場:世界市場と地域市場分析
図5 世界の急性冠症候群市場:企業調査分析
図6 世界の急性冠症候群市場:インタビュー人口統計
図7 世界の急性冠症候群市場:DBMR市場ポジショングリッド
図8 世界の急性冠症候群市場:DBMRベンダーシェア分析
図9 世界の急性冠症候群市場:セグメンテーション
図10 2022年から2029年の予測期間において、北米が世界の急性冠症候群市場を支配すると予想される
図11 冠動脈疾患、虚血性心血管疾患の罹患率の上昇と高齢化人口の増加が、2022年から2029年の予測期間における世界の急性冠症候群市場を牽引している。
図12型セグメントは、2022年と2029年に世界の急性冠症候群市場で最大のシェアを占めると予想されています。
図13 北米は2022年から2029年の予測期間において急性冠症候群の市場が最も急速に成長する市場である
図14 世界の急性冠症候群市場の推進要因、制約要因、機会、課題
図15 世界の急性冠症候群市場:タイプ別、2021年
図16 世界の急性冠症候群市場:タイプ別、2022年~2029年(百万米ドル)
図17 世界の急性冠症候群市場:タイプ別、CAGR(2022-2029年)
図18 世界の急性冠症候群市場:タイプ別、ライフライン曲線
図19 急性冠症候群の世界市場:診断別、2021年
図20 急性冠症候群の世界市場:診断別、2022年~2029年(百万米ドル)
図21 世界の急性冠症候群市場:診断別、CAGR(2022-2029年)
図22 世界の急性冠症候群市場:診断別、ライフライン曲線
図23 急性冠症候群の世界市場:治療別、2021年
図24 世界の急性冠症候群市場:治療別、2022年~2029年(百万米ドル)
図25 世界の急性冠症候群市場:治療別、CAGR(2022-2029年)
図26 世界の急性冠症候群市場:治療別、ライフライン曲線
図27 世界の急性冠症候群市場:エンドユーザー別、2021年
図28 世界の急性冠症候群市場:エンドユーザー別、2022~2029年(百万米ドル)
図29 世界の急性冠症候群市場:エンドユーザー別、CAGR(2022-2029年)
図30 世界の急性冠症候群市場:エンドユーザー別、ライフライン曲線
図31 世界の急性冠症候群市場:スナップショット(2021年)
図32 世界の急性冠症候群市場:地域別(2021年)
図33 世界の急性冠症候群市場:地域別(2022年と2029年)
図34 世界の急性冠症候群市場:地域別(2021年と2029年)
図35 世界の急性冠症候群市場:タイプ別(2022-2029年)
図36 北米急性冠症候群市場:スナップショット(2021年)
図37 北米急性冠症候群市場:国別(2021年)
図38 北米急性冠症候群市場:国別(2022年および2029年)
図39 北米急性冠症候群市場:国別(2021年および2029年)
図40 北米急性冠症候群市場:タイプ別(2022-2029年)
図41 欧州急性冠症候群市場:スナップショット(2021年)
図42 欧州急性冠症候群市場:国別(2021年)
図43 欧州急性冠症候群市場:国別(2022年および2029年)
図44 欧州急性冠症候群市場:国別(2021年および2029年)
図45 欧州急性冠症候群市場:タイプ別(2022-2029年)
図46 アジア太平洋地域の急性冠症候群市場:スナップショット(2021年)
図47 アジア太平洋地域の急性冠症候群市場:国別(2021年)
図48 アジア太平洋地域の急性冠症候群市場:国別(2022年および2029年)
図49 アジア太平洋地域の急性冠症候群市場:国別(2021年および2029年)
図50 アジア太平洋地域の急性冠症候群市場:タイプ別(2022-2029年)
図51 南米の急性冠症候群市場:スナップショット(2021年)
図52 南米の急性冠症候群市場:国別(2021年)
図53 南米の急性冠症候群市場:国別(2022年および2029年)
図54 南米の急性冠症候群市場:国別(2021年および2029年)
図55 南米の急性冠症候群市場:タイプ別(2022-2029年)
図56 中東およびアフリカの急性冠症候群市場:スナップショット(2021年)
図57 中東およびアフリカの急性冠症候群市場:国別(2021年)
図58 中東およびアフリカの急性冠症候群市場:国別(2022年および2029年)
図59 中東およびアフリカの急性冠症候群市場:国別(2021年および2029年)
図60 中東およびアフリカの急性冠症候群市場:タイプ別(2022-2029年)
図61 急性冠症候群の世界市場:企業シェア2021(%)
図62 北米急性冠症候群市場:企業シェア2021(%)
図63 欧州急性冠症候群市場:企業シェア2021(%)
図64 アジア太平洋地域の急性冠症候群市場:企業シェア2021(%)

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











