


Global Aerostructures Market Segmentation, By Component (Fuselage, Empennage, Flight Control Surfaces, Wings, Nose, Nacelle and Pylon, and Others), Material (Composites, Alloys, and Metals), Platform (Fixed Wing Aircraft and Rotary Wing Aircraft), End-Use (Original Equipment Manufacturer (OEM) and Aftermarket) - Industry Trends and Forecast to 2033
エアロ構造市場規模と成長率は何ですか
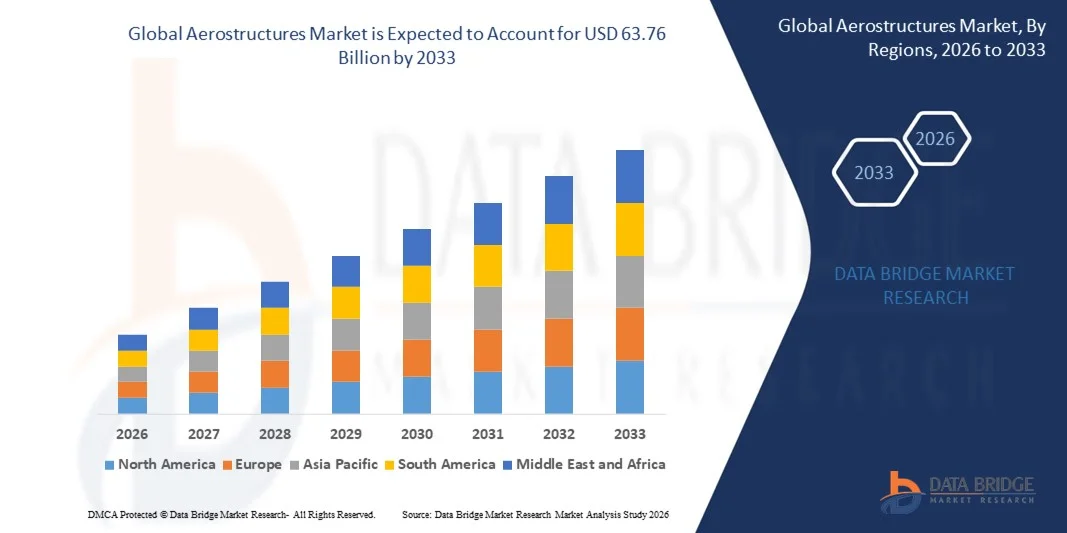
- データブリッジ市場調査分析による グローバルエアロ構造市場規模が評価されました2025年のUSD 41.23億そして到達する予定米ドル 63.76 億 によって 2033, お問い合わせ5.60%のCAGR予報期間中
- 市場成長は、燃料効率、軽量、および技術的に先進的な航空機の需要の増加によって主に燃料を供給され、複合材や合金などの高度な材料の採用を促進しています。
- さらに、自動製造、添加剤製造、デジタル設計プロセスにおける商用および防衛航空機メーカーによる投資の増加により、より高速な生産サイクルと高精度を実現します。 これらの収束因子は、高度なエアロ構造ソリューションの採用を加速し、これにより、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025): 米ドル 41.23 億
- 期待される市場価値 (2033):米ドル 63.76 億
- 予測CAGR (2026-2033): 5.60%
エアロ構造市場分析
- 航空機の性能、安全および効率のために航空機の性能、安全および効率のために、航空機の構造、包囲、翼、empennageおよび他の構造部品を、重くすること。 それらは重量を減らし、燃料効率を改善し、次世代の航空機の設計を支える役割による商業および軍隊の航空でますます重大です
- 大気構造のためのエスケーラビリティの要求は主に成長する商業航空機の配達、軍の艦隊の近代化によって、採用します複合材料設計・製造工程における技術の進歩 OEMとTier-1のサプライヤー間のパートナーシップを増加させ、エアロストラクチャーソリューションにおける市場拡大とイノベーションを支援
- 北アメリカは大気構造の市場を支配しました シェアで2025年の34.5%、主要な航空機メーカーの存在、上昇の防衛支出、および成長の商業航空需要による
- アジア・パシフィックは、商業航空の急激な拡大、防衛予算の上昇、中国、インド、日本などの航空機輸送国における航空機輸送の拡大による予測期間における大気構造市場で最も急速に成長する地域であると予想される
- 固定翼の航空機の区分は商業航空の全体的な拡大および乗客および貨物航空機の生産を高めることによる2025年に70.5%の市場占有率と市場を支配しました。 固定翼プラットフォームは、燃料効率、安全性、性能の最適化のための高度なエアロ構造を必要とします。 セグメントの優位性は、軽量素材、ウィングデザイン、胴体アーキテクチャの革新によってもサポートされています。
レポートスコープとエアロ構造市場セグメンテーション
|
アトリビュート |
エアロストラクチャーズの主要市場動向 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
エアロ構造市場における重要なトレンドとは
航空機構造における軽量複合材料の活用
- 大気構造市場での大きな傾向は、燃料効率と高性能航空機の需要の増加によって駆動される航空機構造における炭素繊維強化ポリマーなどの軽量複合材料の採用の増加です。 これらの材料は、航空機重量を削減し、構造耐久性を強化し、運用コストを最小限に抑えながら、長い飛行範囲を有効にします。
- たとえば、ボーイングは787ドリームライナーの胴体と翼の先端複合体を組み込んでおり、従来のアルミニウム構造と比較して約20%の軽量化を実現しました。 そのような使用法は効率および環境の承諾を達成するために現代航空機の設計の合成の戦略的な重要を強調します
- また、炭素繊維部品がエアフレームの重要な部分を形成し、燃料消費量を削減し、炭素排出量を削減するA350 XWBなどの航空機での複合材料の使用を拡大しています。 次世代、環境に優しい航空ソリューションの有効化剤としてコンポジットの役割を強化
- 極端な飛行条件に耐えることができる超軽量、高強度材料の開発を目的とした研究イニシアチブとコラボレーションにより、トレンドがさらに強化されます。 これらの取り組みは、航空宇宙製造におけるイノベーションの重要な活性化剤として高度な複合体を位置付けています
- 軍事および地方の航空セグメントからの需要の増加は、性能、敏捷性、および運用効率を優先するなど、軽量材料のさらなる採用を推進しています。 この拡張は、グローバルに新しい航空機プログラムの設計基準を策定する
- 市場は、従来の金属と複合材料を組み合わせたハイブリッド材料ソリューションに強い関心を目撃し、構造の完全性と費用対効果を最適化します。 航空宇宙業界を横断する軽量で高性能な大気構造に向けた戦略的移行を強化
エアロ構造市場ダイナミクス
ドライバー
燃料効率と次世代航空機の需要増加
- 燃費効率の高い航空機の需要は、航空機構造市場での成長を燃やしている、メーカーは、性能を改善しながら重量を減らす先進的な材料や設計を求めています。 この傾向は、燃料コストの上昇、厳しい環境規制、および航空会社のイニシアティブによって駆動され、炭素排出量を削減します。
- たとえば、Lockheed Martinは、F-35戦闘機ジェットで高度な複合材料を統合し、性能を向上させ、重量を減らし、ミッション範囲を拡張します。 このようなアプリケーションは、燃料効率と次世代のパフォーマンスが大気構造設計の選択肢を形成する方法を示しています
- 特にアジア・パシフィックなどの地域で成長する商用航空分野は、航空機の受注を促進し、効率性の向上を実現します。 マテリアルエンジニアリングと構造設計のイノベーションを推進
- 主要なキャリアによる航空機の近代化プログラムは、より軽いコンポーネントを組み込んだ改造とアップグレードを促し、運用コストの削減と環境基準の遵守をサポートします。 これらの取り組みは市場成長を強化します
- 無人航空機(UAV)や電気航空機への傾向は、エネルギー効率の高い運用を支える軽量エアロ構造の使用をさらに奨励しています。 航空機の設計の未来を形づけるR & Dの投資に影響を及ぼすこの要求はあります
拘束/チャレンジ
高生産コストと複雑な製造プロセス
- 大気構造の市場は専門機械、巧みな労働および厳密な品質管理を要求する高度の部品の作成に関連付けられる高いコストによる挑戦に直面します。 これらの複雑性は生産のスケーラビリティを制限し、ユニットコストを増加させることができます
- たとえば、スピリットエアロシステムは、重要な資本投資と技術的専門知識を必要とする商用航空機の胴体セクションのための精密自動製造と複合レイアップ技術を採用しています。 このような要因は、高性能の大気構造を作り出すための作業上の課題を強調します。
- 製造業の軽量の合成物は安全および構造の完全性を保障するために厳しいテストおよび証明の標準を、生産の適度および高度化の費用を拡張すること含んでいます。 これらの要件は、市場に参入しようとする中小企業のサプライヤーのための障壁を作成します
- 炭素繊維やチタン合金などの希少または高性能原料の信頼性は、サプライチェーンの脆弱性とコストの変動をもたらします。 調達計画とプロジェクト全体の経済への影響
- 市場は、経済の実現性と競争力のある価格設定で、革新的で燃費効率の高い構造の必要性をバランス良くし続けています。 これらの制約は、投資戦略を集約し、航空宇宙プログラム全体の採用率に影響を与える
エアロ構造市場スコープ
市場は、コンポーネント、材料、プラットフォーム、エンドユースに基づいてセグメント化されます。
- コンポーネント別
コンポーネントに基づいて、エアロ構造の市場は、胴体、エンペナージ、飛行制御面、翼、鼻、ナセル、パイロンなどに分かれています。 胴体セグメントは、住宅の乗客、貨物、および重要な航空機システムにおける重要な役割によって駆動され、2025年に最大の収益シェアで市場を支配しました。 航空機メーカーは、構造の整合性を高め、重量を減らし、空力を改善するために胴体革新を優先します。 燃料効率の高い航空機の設計の必要性および上昇の航空旅行によって胴体の部品のための強い要求は更に支えられます。 商用・防衛・地方航空機における適応性は、持続的な市場優位性に貢献します。 市場は進化する安全および効率の標準を満たすために高度の胴体材料および設計解決の連続的な投資を見ます。
翼セグメントは、2026年から2033年までの最速成長率を目撃し、燃費、軽量航空機構造の需要が高まっています。 Wingsはリフト生成に不可欠であり、コンポジットウィングやフォーフィングウィング技術などのイノベーションは、商用・地域の航空機における採用を推進しています。 たとえば、ボーイングの787ドリームライナーとエアバスのA350は、軽量素材を使用した高度なウィング設計で、パフォーマンスを最適化します。 スマートセンサーとエアロダイナミクスの強化の統合により、ウィングコンポーネントの採用をさらに加速します。 狭い体やワイドボディの航空機の生産も、この急成長傾向に貢献しています。
- 材料によって
材料に基づいて、大気構造の市場は合成物、合金および金属に分けられます。 複合体セグメントは、2025年に市場を支配し、優れた強度から重量比と現代の航空機の燃料効率を向上させる能力によって駆動しました。 航空機メーカーは、耐食性と全体的なメンテナンスコストを削減する能力のために、構造部品のためのコンポジットをますます好みます。 コンポジットは、厳格な安全と性能基準を満たしながら、エアロダイナミクスを最適化する革新的な設計を可能にします。 次世代の高性能複合材の開発に重点を置いた研究開発投資によるセグメントメリット 商業および防衛航空機の上昇の採用は更に市場の優位性を高めます。
合金セグメントは、2026年から2033年まで最速のCAGRを目撃する見込みで、重量と耐久性のバランスの取れた高性能材料の継続的なニーズによって駆動されます。 例えば、アルミニウム・リチウムの合金はエアバスおよびボーイングの航空機で機械強さを維持している間構造重量を減らすためにますます使用されます。 合金は疲労の抵抗および構造の信頼性、翼および胴体のセクションのために必要不可欠な利点を提供します。 複数のエアロ構造コンポーネントを横断した汎用性は、安定した成長に貢献します。 新興市場で航空宇宙の生産を成長させることで、合金ベースの航空宇宙構造の急速な採用もサポートしています。
- プラットフォーム
プラットフォームをベースに、エアロ構造の市場を固定翼機と回転翼機に分割します。 固定翼の航空機の区分は商業航空の全体的な拡大によって運転され、乗客および貨物航空機の生産を高める2025年に70.5%の最大のシェアと市場を支配しました。 固定翼プラットフォームは、燃料効率、安全性、性能の最適化のための高度なエアロ構造を必要とします。 セグメントの優位性は、軽量素材、翼設計、胴体アーキテクチャの革新によってもサポートされています。 製造者は上昇の航空旅行要求に応じるために固定翼の大気構造の生産設備に重く投資し続けます。 古い航空機のさらなるボルスター市場のリーダーシップの改良そして近代化を高めて下さい。
回転翼航空機のセグメントは、2026年から2033年までの最速の成長率を目撃し、上昇防衛と緊急対応アプリケーションによって燃料を供給する見込みです。 たとえば、ベルヘリコプターとシコルスキーは、操縦性とペイロード能力を向上させるために、強化エアロ構造コンポーネントを備えた軽量ロートルクラフトデザインを導入しました。 ロータリーウィングエアロ構造は、コンポジットや合金を用いて、さまざまな運用条件で性能を向上させています。 検索と救助、医療の避難、都市の航空モビリティにおける成長の採用も市場拡大を加速します。 先進的なロートルクラフト技術への投資を加速し、急速に成長するセグメントをサポートしています。
- エンドユース
エンドユースに基づいて、エアロ構造市場は、元の機器メーカー(OEM)とアフターマーケットに分けられます。 OEM の区分は 2025 で市場を支配しましたり、新しい航空機の生産および統合された、高性能の大気構造の必要性によって運転しました。 OEMは軽量材料、構造の完全性および厳しい航空規則を満たすために燃料の効率に焦点を合わせます。 商用および防衛航空機メーカーとの大規模な契約により、優位性はさらに支持されています。 胴体、翼、空洞設計の継続的な革新により、セグメントの市場位置が向上します。 OEMの需要は上昇の全体的な空気旅行および商業航空機の艦隊の拡大によって影響されます。
アフターマーケットセグメントは、航空機のメンテナンス、修理、オーバーホール(MRO)の要件を増やすことによって燃料を供給し、2026から2033までの最速の成長率を目撃することを期待しています。 たとえば、Lufthansa TechnikやST Engineeringなどの企業は、航空機の寿命を延ばすために、特殊な航空宇宙の交換とアップグレードサービスを提供します。 アフターマーケットのセグメントは、フリートのモダニゼーションと運用の効率性に重点を置いています。 構造的な改装および部品交換のための上昇の要求は急速な採用を支えます。 航空トラフィックの増加と高齢化の航空機は、地域全体のアフターマーケットの成長をさらに促進します。
エアロ構造市場地域分析
- 北アメリカは、主要な航空機メーカーの存在によって駆動され、2025年に34.5%の最大の収益シェアで、大気構造市場を支配し、防衛支出を上昇させ、商業航空需要を増加させました
- 燃料効率を改善し、運用コストを削減するために、軽量で高性能な航空機構造を優先する領域の航空宇宙企業は、先進材料および設計革新のための研究開発の重要な投資で、
- この広範囲にわたる採用は、航空宇宙サプライチェーン、技術的専門知識、政府の契約を確立し、北米を商用および防衛エアロ構造の両方に重要な市場を作ることでさらに支持されています
米国エアロ構造市場インサイト
米国航空宇宙局の市場は、商業航空機の生産および重要な防衛調達プログラムの増加によって駆動され、北米で2025で最大の収益シェアを捕獲しました。 米国の製造業者は、複合材料、自動化アセンブリ、および添加剤製造効率を改善し、航空機の重量を減らすため。 狭い体とワイドボディの航空機の需要は、高度な胴体、翼、およびエンペナージコンポーネントの要件を燃料としています。 また、ボーイングやスピリチュアルエアロシステムなどのOEMやTier-1サプライヤーとのコラボレーションにより、エアロ構造における技術の進歩を加速しています。
ヨーロッパ エアロ構造 市場 洞察
欧州の大気構造市場は、強力な商用航空機製造と防衛近代化プログラムによって駆動され、予測期間中に重要なCAGRで成長するために計画されています。 例えば、エアバスの羽根や胴体部品生産の拡大は市場成長をサポートします。 先進的な航空宇宙研究開発センターと政府主導のイノベーション・イニシアチブの存在は、軽量材料と次世代のエアロ構造の採用を促します。 市場は、燃料効率と環境負荷の低減に焦点を合わせ、商業、地域、および軍事航空機のセグメント全体で需要を目撃しています。
U.K. エアロ構造市場インサイト
U.K. 大気構造市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 政府防衛支出と航空宇宙セクターの投資によって燃料を供給. 国の航空宇宙生態系は、技術革新、精密工学、持続可能な製造プロセスを強調しています。 BAE SystemsやGKN Aerospaceなどの企業は、複合および金属エアロ構造の生産能力を拡大しています。 また、国際的な航空機OEMとのコラボレーションは、さらなる専門知識を強化し、市場の需要を後押ししています。
ドイツ エアロ構造市場 洞察
ドイツエアロ構造市場は、予測期間中にかなりのCAGRで拡大することが期待されています, 強力なエンジニアリング能力と高度な航空宇宙製造インフラによって駆動. たとえば、Premium Aerotec は、フューセージとウィングコンポーネントに焦点を当て、エアロ構造のイノベーションにおける国のリーダーシップをサポートしています。 ドイツのメーカーは、軽量複合材料の精度、品質、採用を強調しています。 成長は、市場プレイヤーにとって重要な優先順位である持続可能性と効率性で、商用および軍事航空機のセグメント全体でサポートされています。
アジア・パシフィック航空 市場動向
2026年から2033年にかけて、アジア太平洋の大気構造市場は、商用航空の急激な拡大、防衛予算の上昇、中国、インド、日本などの国における航空機輸送の増加によって推進され、最速のCAGRで成長することが認められています。 地域は、航空宇宙製造の拠点として新興国で、胴体、翼、エンペナージ部品を中心とした現地サプライヤーが誕生しています。 航空宇宙技術の発展のための都市空気モビリティのイニシアチブと政府の支援は、市場成長を加速しています。 また、コスト競争力のある製造と組立能力の可用性は、商用および軍事航空機分野における採用を拡大しています。
ジャパン・エアロ構造ズ・マーケット・インサイト
日本エアロ構造市場は、先進的な製造技術により勢いを増し、高精度な航空宇宙部品に焦点を合わせ、商用航空機の送出を増加させています。 三菱重工などの企業は、国内外の航空機プログラムの軽量で高強度の航空機構造に投資しています。 市場は、自動化、ロボティクス、先進材料の統合を強調し、生産効率を高めます。 防衛の近代化への取り組みとグローバルOEMとのコラボレーションは、日本のエアロ構造に対するさらなる燃料供給需要です。
中国航空宇宙産業市場の洞察
2025年にアジア・パシフィックで最大の収益シェアを占める中国エアロ構造市場は、商用航空セクターの急激な成長と国内航空機製造プログラムの拡大によって推進されています。 たとえば、COMACのC919プログラムは、高度な翼と胴体コンポーネントの需要を高めています。 支援政府の政策、航空宇宙インフラへの投資、および熟練した労働力のプールなど、国のメリット 現地のサプライヤーの拡大と複合材料の採用と自動化製造技術は、中国での市場成長を促進する主要な要因です。
エアロ構造市場シェア
航空宇宙産業は、主に、以下のような広範な企業によって導かれています。
- AAR株式会社(米国)
- コリンズ・エアロスペース(米国)
- RUAGグループ(スイス)
- Saab AB(スウェーデン)
- ボーイング(アメリカ)
- ボンバルディエ(カナダ)
- ロッキード・マーティン株式会社(米国)
- スピリットエアロシステム株式会社(米国)
- ステリア・エアロスペース(フランス)
- エルビットシステムズ株式会社(イスラエル)
- GKNエアロスペースサービスリミテッド(イギリス)
- プレミアムエアロテック(ドイツ)
- レオナルド・S.p.A.(イタリア)
- 三菱重工工業株式会社(日本)
- 川崎重工株式会社(日本)
グローバルエアロ構造市場の最新動向
- 2025年6月、JetZeroは、ノースカロライナ州グリーンズボロを選定し、Z4の混合翼機を製造するUSD 4.7億施設を選定しました。 従来の航空機と比較して最大50%の燃油燃焼削減を実現し、高燃費設計を導入し、航空機の高度化に大きな影響を与えます。 投資は、環境的に持続可能な航空ソリューションの需要を強調し、JetZero は、新興の混合翼と緑の航空機セグメントの重要なプレーヤーとして位置し、材料、大気構造、製造技術の革新を促進します
- 2025年5月、縦型エアロスペースとハネウェルは、1億米ドルの契約に基づくVX4 eVTOLプロジェクトのパートナーシップを拡大しました。 このコラボレーションにより、都市の空気モビリティソリューションの生産、認定、技術開発を加速し、電気垂直離陸および着陸(eVTOL)航空機市場を強化します。 アライアンスは、先進的なエアロ構造、軽量部品、および統合型アビオニクスシステムの導入を強化し、成長を続ける持続可能な航空モビリティセグメントにおける両社のポジションを強化する予定です。
- 2024年1月、エアバスSEはMahindra Aerospace Structures Private LimitedとTata Advanced Systems Limitedと提携し、A320neo、A330neo、A350などの商用航空機モデルのコンポーネントおよびアセンブリの調達と生産に合意しました。 エアバスのグローバルサプライチェーン能力を拡充し、生産効率とコンポーネントのイノベーションを増大させることに注力しています。 コラボレーションは、先進材料のローカル製造能力、技術移転、および統合を強化し、インドの戦略的な航空宇宙ハブとしての役割を強化することにより、インドのエアロ構造市場を増加させます
- 2023年4月、レオナルド・スパは、Cisco Technologyと共同で、より安全で持続可能な物流および輸送システムのための革新的なソリューションを開発することを発表しました。 このアライアンスは、生産とサプライチェーンプロセスにおけるデジタル化、自動化、データドリブンなイノベーションを促進し、航空宇宙および大気構造市場に影響を及ぼします。 スマートテクノロジーと持続可能な慣行の統合は、長期的な運用効率をサポートし、両方の企業が接続および弾力性のある航空宇宙インフラソリューションをリード
- 2023年2月、スウェーデンの電動航空機メーカーであるハート・エアロスペースが、エア・ニュージーランドが国内のQ300フリートのリニューアルを主なパートナーとして選定されました。 このコラボレーションは、ゼロエミッション航空機の開発と採用の推進により、地域のエアロ構造市場で電気航空機のセグメントを強化します。 軽量材料の統合、高度なエアロ構造、エネルギー効率の高い推進技術、電気およびハイブリッド航空ソリューションにおける市場進化を促進し、持続可能な成長する航空会社のコミットメントを強調
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











