


グローバルAIアクセラレータは、チップタイプ(GPU、ASIC、FPGA、CPU、その他)、加工タイプ(エッジとクラウド)、業界別(Automotive、コンシューマーエレクトロニクス、ヘルスケア、製造、その他)、業界動向と予測2033
AIアクセラレータチップス市場規模と成長率とは
- 市場分析により、世界規模のAIアクセラレータチップス市場が評価されました2025年のUSD 119.5億そして、達するために写し出されます米ドル 632.03 億 によって 2033, 成長2026年から2033年にかけて23.40%のCAGR.
- 市場は、人工知能(AI)、機械学習、ジェネレーション ai、および高性能コンピューティングアプリケーションの増加の展開によって駆動される成長を目撃しています。これは、大量のデータを効率的に処理できる特殊なチップを必要とします。 大規模なデータセンターの拡大、およびより高速でよりエネルギー効率の高いコンピューティングの需要の増加は、データセンター、クラウドコンピューティング、エンタープライズコンピューティング、およびコンシューマーエレクトロニクスにおけるAIアクセラレータチップの採用を支援しています。
- ジェネレーション・アイ、大型言語モデル、エッジ・アイ、オートノマイズ・システム、およびアイ・エンブル・アプリケーションの導入により、さらなる成長機会が生まれます。 GPU、TPU、NPU、アシビックベースアクセラレーション、半導体製造およびチップアーキテクチャの継続的な進歩に対する需要の増加は、データセンター、自動車、ヘルスケア、通信、コンシューマーエレクトロニクス、およびエンタープライズアプリケーションにおける市場開発をサポートしています。
市場規模と予測
- 市場価値(2025):USD 119.5億
- 予想される市場価値 (2033): USD 632.03,000,000
- 予想CAGR (2026~2033) 23.40%
- 2025年:アジア太平洋地域
- 成長する地域:アジア太平洋地域
AIアクセラレータチップス市場の主要なテイクアウトは何ですか
- 2025年のグローバル・アイ・アクセラレータ市場の22.80%を占めるアジア・パシフィックは、AIインフラの拡大、データセンターへの投資の増加、クラウドコンピューティングの普及、中国、日本、韓国、台湾の主要半導体製造および技術エコシステムの存在を支えました。 地域は、企業、自動車、通信、および消費者向けアプリケーションを横断するAIのワークロードの増加の展開からも恩恵を受けています。
- Asia-pacificは、予測期間中に、グローバル・エイ・アクセラレータ市場での強力な成長を目撃する見込みで、32.55%のCAGRは、AIのワークロードを増加させ、ハイパースケールとクラウドデータセンターを拡大し、ジェネレーション・アイの採用を増加させ、高性能なコンピューティングインフラに投資を成長させることで支持されています。 地域が確立した半導体エコシステムと、AI技術の展開が更にサポートする市場開拓です。
- グラフィック処理ユニット(GPU)は、2025年に77.43%の市場シェアを持つ主要なAIアクセラレータタイプセグメントを代表し、並列処理能力が高く、ソフトウェアエコシステムを確立し、AIモデルのトレーニング、推論、ジェネレーション・アイ、および高性能コンピューティングで広く使用されている。 アジアパシフィック航空のアクセラレータ市場において、GPUSはアクセラレータ型セグメント内で強固な地位を実証しています。
- クラウドベースの ai アクセラレータは、2025 年の ai アクセラレータ マーケット 59.26% の主要技術統合セグメントを表し、クラウド インフラストラクチャの急速な拡大、 ai-as-a-service の採用の増加、スケーラブルなコンピューティング リソースの需要の増加を支援しました。 クラウド展開により、エンタープライズやAI開発者が、オンプレミスのハードウェアに相当する投資をすることなく、アクセラレータインフラストラクチャにアクセスすることができます。
- 2025年に55.11%のシェアを誇るアイアクセラレータ市場における主要なエンドユースセグメントを代表し、AIのワークロード、クラウドコンピューティングの採用、データセンターの拡張、およびジェネレーティブ・アイおよび機械学習アプリケーションの導入を増加させることでサポートしました。 アイアクセラレータの需要は、企業や通信事業者が、AIトレーニング、インフェレンス、データ分析、リアルタイム処理の高性能コンピューティングを必要とするため増加しています。
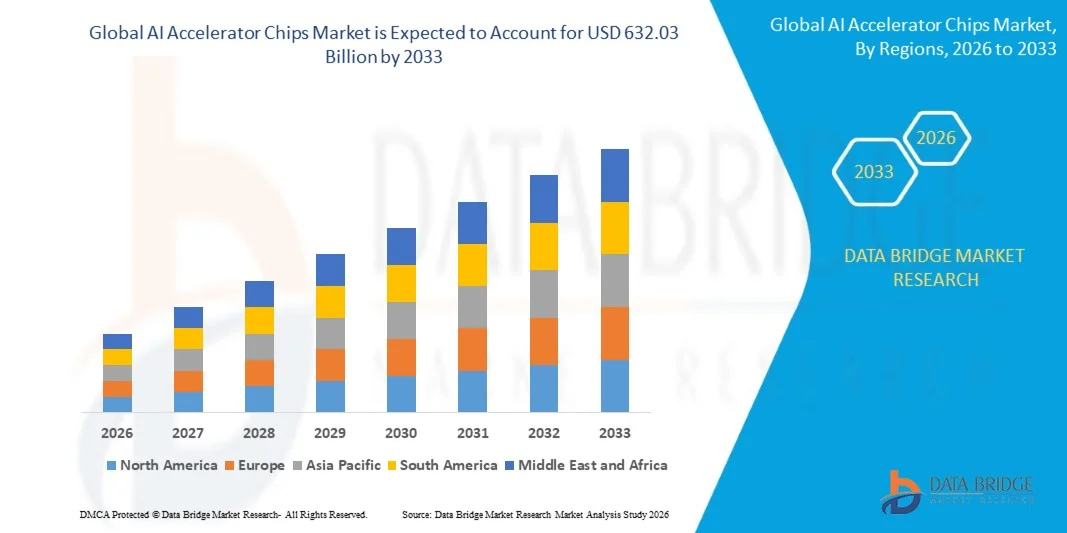
レポートスコープAIアクセラレータチップ市場セグメンテーション
|
アトリビュート |
AIアクセラレータチップス市場キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
AIアクセラレータチップス市場における重要なトレンドとは
- カスタマイズしたAIアクセラレータチップの開発を増加させ、インフェレンスとワークロード固有のコンピューティングが市場における重要なトレンドとして登場しています。 ハイパースケールおよびテクノロジー企業は、高度に独自のGPUS、TPUS、ASIS、およびその他の専門アクセラレータを開発し、AIのパフォーマンスを改善し、電力消費を削減し、コンピューティングコストを最適化し、特定のトレーニングと推論要件に対処しています。 この傾向は、遺伝子の補助、大きな言語モデル、 ai のエージェント、およびその他の包括的な作業負荷をサポートするデータセンターに特に関連しています。
- 例えば、2025年4月9日、Googleは鉄木を導入し、第7世代の10代の処理装置(TPU)をGoogleのクラウドで2025次導入しました。 Googleは、特にスケールでの推論のために設計された最初のTPUとして鉄木を記述しました。 アーキテクチャは、単一のスーパーポッドで9,216液体冷却チップをスケールアップし、チップあたり192 GBのHBMを提供することができます。 Googleは、ジェネレーションのアイ、推論、および推論ワークロードを要求するための鉄板を配置しました。
- インフェレンスに重点を置いたのは、特殊なAIアクセラレータに対するさらなる加速要求です。 ジェネレーション ai アプリケーションは、モデルのトレーニングから大規模な展開に移行するにつれて、アクセラレータの要件は、遅延、エネルギー効率、メモリの帯域幅、および推論ごとのコストによってますますます影響されます。
- ワークロード固有のアクセラレータアーキテクチャへの傾向は、有能な ai と差別化されたトレーニングと推論ワークロードにも拡大しています。
AIアクセラレータチップスマーケットのキードライバーとは
- 高度およびワークロード固有のコンピューティングのための専門化された ai アクセラレータチップの採用の増加は、市場で主要なドライバーとして新興しています。 Hyperscalers およびテクノロジー企業は、Ai のパフォーマンスを改善し、レイテンシを減らし、エネルギー効率を高め、特定のワークロードのためのコンピューティングコストを最適化するために、カスタム TPUS、ASIC、およびその他の専用アクセラレータを開発しています。
- ジェネレーション・アイ、大型言語モデル、アイ・エージェント、およびリアルタイム・インフェレンス・アプリケーションの開発は、従来の汎用コンピューティング・プラットフォームを超えた専門アクセラレーションの需要が高まっています。
- 例えば、2025年4月9日、Googleは鉄木を導入し、第7世代の10代の処理装置(TPU)をGoogleのクラウドで2025次導入しました。 Googleは、特にスケールでの推論のために設計された最初のTPUとして鉄木を記述しました。 システムは、1つの構成で9,216の液体冷却された破片にスケールを計り、高度のgenerative aiおよび推論のワークロードの計算そしてコミュニケーション条件を支えるために開発されました。
- エネルギー効率の高い ai コンピューティングの要求の増加は、高度な加速器アーキテクチャのさらなる駆動需要です。 Ai のワークロードは大きい計算力、記憶帯域幅、ネットワーキングおよび冷却のインフラを、特にモデルがより大きくなり、推論の容積は増加します要求します。
- これは、ワットあたりのパフォーマンスを最適化し、データの動きを減らすために加速器開発者を奨励しています。 たとえば、Googleの鉄板は、パフォーマンスとパワー効率に重点を置いて開発されましたが、Microsoftは、大規模なaiワークロードのための統合された電力管理と液体冷却アプローチを備えたカスタムaiアクセラレータを開発しました。
AIアクセラレータチップス市場の成長にチャレンジしている要因は
- AIアクセラレータチップと重要なコンポーネントの制限は、市場における重要な課題として発生しています。 GPU、ASIC、その他のアクセラレータチップの需要が高まっています。
- たとえば、2026年4月には、Fhuturum Groupは、アクセラレータ/ GPU供給と電力供給と冷却の可用性を一緒に表したと報告しました。調査組織の49%の最大の制約は、26%のシッティングアクセラレータ/ GPU供給と23%のシッティング電力と冷却の可用性を単一の最大の制約として表しました。
- 高帯域幅のメモリ(HBM)と高度なパッケージング制約は、AIアクセラレータチップの生産がさらに困難です。 現代のAIアクセラレータは、高性能なHBMと高度なパッケージング技術を必要とし、高いメモリ帯域幅を達成し、複数のコンポーネントを効率的に統合します。
- パワー消費量と冷却の要件は、AIアクセラレータの展開のための追加の課題を作成しています。 計算密度を増加させるには、大幅な電力と高度な熱管理インフラが必要です。特に大規模なAIデータセンターで。
AIアクセラレータチップス市場はどのように区分されますか
市場は破片のタイプ、処理タイプおよび企業に基づいて区分されます。
- 破片のタイプによって
チップタイプをベースに、グローバルAIアクセラレータチップ市場をGPU、ASIC、FPGA、CPU等に分割。 GPUセグメントは、2025年に43.12%の市場シェアで市場を支配し、高い並列処理能力、 aiのワークロード、成熟したソフトウェアエコシステム、および aiモデルのトレーニングと推論における広範な使用の柔軟性によってサポートされています。 GPUSは、データセンター、クラウドプラットフォーム、オートノマイズシステム、およびその他の非集中アプリケーション間で広く展開されています。 現行の業界分析では、GPUSを収益による主要なアクセラレータカテゴリとして識別しています。
アシックセグメントは、予測期間中に有意な成長を目撃する予定で、2026年から2033年に6.43%のカグで、大規模クラウドプロバイダーやテクノロジー企業によるワークロード固有のアイアクセラレータの開発を増加させることで支持されています。 特定の ai のワークロードのために、Asics は性能の改善、力効率および操作ごとの費用を可能にするために最大限に活用することができます。
- 加工タイプ別
処理方式に基づき、AIアクセラレータチップス市場をエッジとクラウドに分割。 クラウドセグメントは、2025年に54.23%の市場シェアで市場を支配する見込みで、大規模なデータセンター、クラウドプラットフォーム、およびエンタープライズコンピューティングインフラストラクチャにおけるAIのトレーニングおよび推論ワークロードの増加の展開を支援しました。 大規模な ai モデルには、相当な計算リソースが必要です。クラウドベースのアクセラレータのデプロイメントは、 ジェネレーション ai や機械学習のワークロードに特に重要です。
エッジセグメントは、2026年から2033年のCAGR 5.34%の予測期間中に強力な成長を目撃する見込みで、リアルタイムのAI処理、低レイテンシ、データプライバシーの需要の増加、集中的なクラウドインフラストラクチャの依存性の低減によって推進されています。 自動車システム、産業オートメーション、ヘルスケア機器、ロボット、スマートフォン、その他接続機器は、エッジエイアクセラレータの採用をサポートしています。
- 業界別
業界ベースでは、グローバルAIアクセラレータチップス市場を自動車、家電、ヘルスケア、製造、その他に分けています。 消費者用電子機器のセグメントは、スマートフォン、PC、スマートカメラ、ウェアラブル、その他の接続デバイスへのAI機能の統合を増加させることで、2025年に43.23%の重要なシェアを占めることが期待されます。 Ai アクセラレータは、画像処理、音声認識、パーソナライゼーション、セキュリティ、およびジェネレーション ai などのデバイス機能を有効にします。
自動車分野は2026年から2033年の7.45%の重要な成長を目撃し、自動運転、高度の運転者assistanceシステム、理性的なコックピット システムおよび車載AIの処理の採用の増加によって支えられる期待されます。 マシンビジョン、予測保守、自動検査、ロボティクス、およびリアルタイムの産業意思決定のために、製造セグメントは、AIアクセラレータとして拡大しています。 医療用アプリケーションは、医療用イメージング、診断、および補助臨床技術によって牽引を得ています。
AIアクセラレータチップス市場最大のシェアを保有する地域は
- 2025年のグローバル・アイ・アクセラレータ市場の22.80%を占めるアジア・パシフィックは、AIインフラの拡大、データセンターへの投資の増加、クラウドコンピューティングの普及、中国、日本、韓国、台湾の主要半導体製造および技術エコシステムの存在を支えました。 地域は、企業、自動車、通信、および消費者向けアプリケーションを横断するAIのワークロードの増加の展開からも恩恵を受けています。
- Asia-pacificは、予測期間中に、グローバル・エイ・アクセラレータ市場での強力な成長を目撃する見込みで、32.55%のCAGRは、AIのワークロードを増加させ、ハイパースケールとクラウドデータセンターを拡大し、ジェネレーション・アイの採用を増加させ、高性能なコンピューティングインフラに投資を成長させることで支持されています。 地域が確立した半導体エコシステムと、AI技術の展開が更にサポートする市場開拓です。
米国AIアクセラレータチップス市場インサイト
米国AIアクセラレータチップス市場は、クラウドコンピューティング、データセンター、ジェネレーションAI、機械学習、およびエンタープライズアプリケーション全体の高性能コンピューティングの増加の需要として拡大しています。 NVIDIA、AMD、Intel、Google、Amazon Web Services、Microsoft、GPU、ASIC、および専門AIプロセッサーの革新をサポートする主要な半導体およびテクノロジー企業の存在から国の利点。 大規模データセンターやAIインフラへの投資拡大は、さらなる市場開拓をサポートします。 エッジAI、オートノマイズシステム、AI対応ソフトウェアの採用が増加し、複数の業界における先進的なアクセラレータ技術の機会も創出しています。
ヨーロッパAIの加速器は市場洞察を欠きます
欧州のAIアクセラレータチップス市場は、地域全体の人工知能、クラウドコンピューティング、高性能コンピューティング、データセンターインフラストラクチャの増加への投資として拡大しています。 GPU、ASIC、FPGA、および専門AIプロセッサの採用拡大は、自動車、ヘルスケア、製造、金融サービス、通信のアプリケーションをサポートしています。 欧州の自動車メーカーは、AIコンピューティングを高度なドライバー・アシスタンス・システムと自律的なモビリティ技術に統合し、産業企業がAIを自動化、予測保守、機械ビジョンに展開しています。 半導体製造、AI開発、デジタルインフラを支える政府の取り組みは、AIアクセラレータチップの地域需要をさらに強化しています。
U.K. AIアクセラレータチップス市場インサイト
U.K. AIアクセラレータチップス市場は、人工知能、機械学習、クラウドコンピューティング、および高性能コンピューティングの需要として拡大しています。 ジェネレーションAIや大型言語モデルの採用拡大は、GPU、ASIC、その他専用アクセラレータアーキテクチャの需要に対応しています。 AIインフラ、高度なコンピューティング設備、データセンターの容量への投資は、市場機会を強化しています。 自動車、ヘルスケア、金融サービス、製造業界もAI対応ソリューションを採用し、高速処理とリアルタイムAIのワークロードをサポートする効率的なアクセラレータ技術の追加需要を創出しています。
ドイツAIアクセラレータチップス マーケットインサイト
ドイツのAIアクセラレータチップス市場は、人工知能、高性能コンピューティング、産業オートメーション、データセンターインフラストラクチャの投資が増加し続けています。 自動車製造、ヘルスケア、金融サービス、産業用途におけるAIの普及は、GPU、ASIC、FPGA、その他特殊アクセラレータ技術の需要に対応しています。 ドイツの自動車・産業エコシステムは、自動システム、予測保守、機械ビジョン、スマート製造のためのAIの展開を奨励しています。 クラウド導入とエッジコンピューティングの要件を増加させ、さらに市場開発をサポートしている一方で、半導体サプライチェーンの検討と高いインフラコストは重要な市場要因を維持しています。
Asia-Pacific AI Accelerator チップス市場 Insight
アジアパシフィックAIアクセラレータチップス市場は、人工知能インフラ、データセンター、クラウドコンピューティング、先進半導体製造における投資として拡大し、地域全体で拡大しています。 中国、日本、韓国、台湾はAIプロセッサー、GPU、ASIC、半導体製造施設への投資による地域機能を強化しています。 ジェネレーションAI、機械学習、エッジコンピューティング、オートノマイズシステム、スマートデバイスの採用拡大は、高性能アクセラレータチップの需要をさらに支援しています。 AI のワークロードやハイパースケールのデータセンターの拡張を増加させることで、アクセラレータ・チップ・メーカーのさらなる機会を創出しています。
日本AIアクセラレータチップス市場情報
日本のAIアクセラレータチップス市場は、人工知能、高性能コンピューティング、ロボティクス、データセンターインフラへの投資が拡大しています。 GPU、ASIC、その他専門AIアクセラレータ向け技術・自動車関連企業の半導体エコシステム、先進エレクトロニクス業界、強力なプレゼンスを確立。 製造業、自動車、ヘルスケア、およびコンシューマーエレクトロニクスにおけるAIの普及が加速器チップ導入の機会を創出しています。 エッジAIアプリケーションの増加は、低レイテンシとエネルギー効率の高いコンピューティングソリューションの需要も支援しています。 しかし、グローバルチップメーカーの高半導体開発コスト、技術の複雑性、競争は重要な市場観点から残っています。
中国AIアクセラレータチップ市場インサイト
人工知能、データセンター、クラウドコンピューティング、高機能コンピューティングへの投資として、中国のAIアクセラレータチップス市場が拡大しています。 ジェネレーションAI、大型言語モデル、オートノマイズシステム、および産業用AIの採用拡大は、GPU、ASIC、その他の専門アクセラレータアーキテクチャの要求をサポートしています。 国内半導体企業は、AIチップの開発を強化し、現地のコンピューティング能力を拡充し、ワークロードの拡大を支援しています。 自動車、家電、ヘルスケア、製造におけるAIの展開は、さらなる機会を創出しています。 しかし、半導体供給チェーンの制約、高度な製造要件、激しい競争は重要な市場観点から残っています。
AIアクセラレータチップス市場でトップ企業は
AIアクセラレータチップス市場業界は、主に、以下のような広範な企業によって導かれています。
- NVIDIA株式会社(米国)
- アドバンストマイクロデバイス(AMD)(米国)
- インテル株式会社(米国)
- Google LLC(米国)
- アマゾンウェブサービス株式会社(AWS)
- マイクロソフト株式会社(米国)
- Qualcomm Incorporated(米国)
- ブロードコム株式会社(米国)
- Huaweiの技術Co.、株式会社(中国)
- Cerebras Systems Inc.(米国)
- 株式会社グルク(米国)
- SambaNova Systems, Inc.(米国)
- グラフコアリミテッド(U.K.)
- テンストレント株式会社(カナダ)
- サムスン電子株式会社(韓国)
AIアクセラレータチップス市場の最新動向とは
- 2026年3月、NVIDIAは、Vera Rubin AIプラットフォームを導入し、Rubin GPU、Vera CPU、Grq 3 LPXの推論アクセラレータ、BlueField-4 DPU、ネットワーク技術を統合しました。 プラットフォームは、モデルのトレーニングからリアルタイムのエージェントインフェレンスまで、業界シフトをラックスケールAIコンピューティングに反映するAIワークロードをサポートするように設計されています。
- 2026年4月、Googleは、8世代のTPUポートフォリオを導入し、高スループットトレーニングとTPU 8iを組み合わせて、推論と強化学習の作業負荷を強化しました。 Googleは、TPU 8tは最大9,600チップを含むシステムをサポートできると述べています。TPU 8iは、低レイテンシの侵入と1ドルあたりのパフォーマンスを改善するために設計されています。
- 2026年6月、OpenAIとBroadcomは、マルチジェネレーションコンピュートプラットフォームとして開発されたLLMに焦点を当てた推論チップであるJalapeño AIアクセラレータを発表しました。 同社は、アクセラレータは、データセンターパートナーとギガワットスケールで展開する目的で意図されていると述べ、初期の展開は2026年末を目標としています。
- 2026年9月、TrendForceは、AIアクセラレータチップの先進的なパッケージングがますます重要な開発領域になっていると報告しました。 TSMCのCoWoS-Lは、2028年までに主流パッケージソリューションを維持することが期待されており、NVIDIAとAMDは既に先進的なAIアクセラレータの技術を採用しています。 レポートは、インテル EMIB-T の代替パッケージング技術の開発を強調しました。
- 2027年8月には、AWSとNVIDIAが2027~2028年の間に2億台のNVIDIA GPUを追加展開する予定を発表しました。 計画された展開には、NVIDIA Blackwell Ultra、Rubin、Rubin Ultra GPU が AWS インフラストラクチャ全体に含まれており、有能な AI、科学コンピューティング、エンタープライズ オートメーション、および物理的な AI ワークロードをサポートする予定です。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











