



グローバルAIアクセラレータ市場セグメンテーション、アクセラレータタイプ(GPU、カスタムASIC、FPGA、その他のアーキテクチャ)、ワークロード(インフェレンス、トレーニング)、デプロイメント(クラウド&データセンター、エッジ&オンデバイス、オンプレミスエンタープライズ)、メモリテクノロジー(HBM、GDDR、オンチップSRAM-Centric&LPDDR-Based Design)、プロセスノード(7nmおよびオンデバイス、オンプレミスエンタープライズ)、メモリテクノロジー(HBM、GDDR、オンチップSRAM-Based Designs)、およびNEO Data Management System、およびNEO Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Center、およびNum Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data Data
AIアクセラレータ市場規模と成長率とは
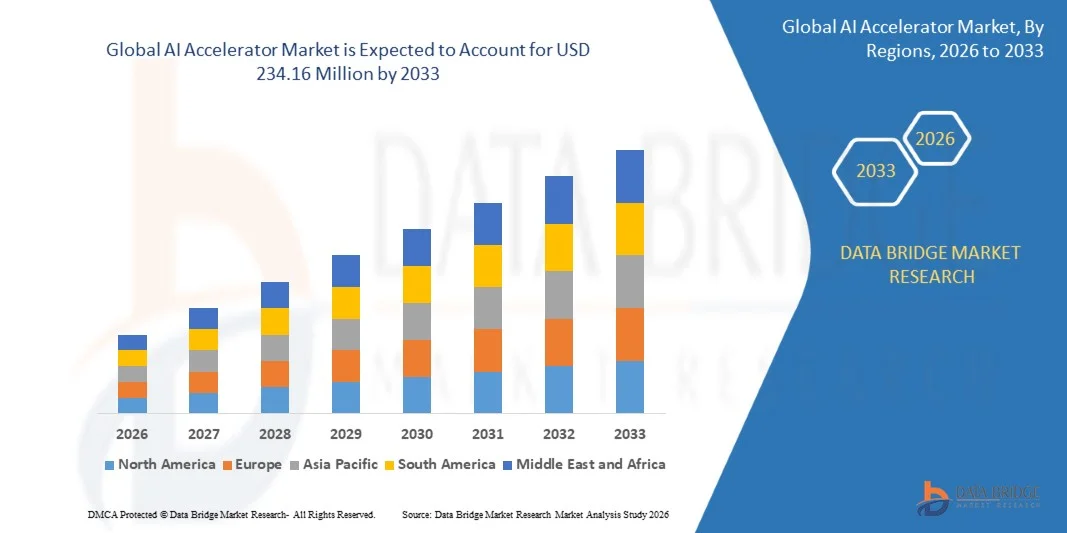
- データブリッジ市場調査分析により、AIアクセラレータ市場が評価されました2025年のUSD 32.70百万そして、達するために写し出されますUSD 234.16 百万 以 2033, 成長2026年から2033年にかけて27.90%のCAGR.
- 市場は、高機能なAIのトレーニングと推論の急激なスケールアップによって駆動され、卓越したペースで拡大しています, ハイパースケールとフロンティアAIラボによるマルチギガワットのコンピュートコミットメント, 商人チップベンダーとカスタムシリコンプログラムの両方から新しいアクセラレータ生成の到来, そして、エッジでAIの展開を成長.
- AIアクセラレータは、グラフィック処理ユニット(GPU)、テンソルやニューラル処理ユニット、FPGA、ウェーハスケールやインフェレンス固有のアーキテクチャなどのカスタムASIC、汎用CPUよりもはるかに効率的な機械学習のマトリックス重い計算を実行するように設計された、特殊なプロセッサーです。 一般的に、帯域幅の高いメモリ、高度なパッケージング、高速インターコネクトと組み合わせ、個々のチップではなくラックスケールシステムとして販売されています。 推論が成長し、AIの計算支出の約2分の1を表すために成長するにつれて、競争はトークン、メモリ容量、電力効率、ソフトウェアエコシステムごとのコストに対する生の訓練のパフォーマンスからシフトしています。
市場規模と予測
- グローバル市場価値(2025):USD 32.70ミリオン
- 期待される市場価値(2033):米ドル234.16百万
- 予測CAGR (2026-2033): 27.90%
- 2025年のリーディング地域:北米
- 成長する地域:アジア太平洋地域
AIアクセラレータ市場の主要なテイクアウトは何ですか
- 北米は、2025年に最大54.26%の収益シェアを誇るグローバルAIアクセラレータ市場を占め、先進のアクセラレータデザイナー、ハイパースケール、フロンティアAIラボを地域に集中し、米国クラウドおよびAI企業が発表したギガワットスケール展開の連続サイクルで支援しました。
- アジア・パシフィックは、2026年から2033年までのCAGRの最も急速に成長する地域であり、先進半導体製造、メモリ供給、パッケージングにおける地域中心的な役割を担い、国内のAIインフラ投資を増加させ、家系加速器の開発を成長させていると期待しています。
- GPUセグメントは、2025年に68.42%のシェアを持つアクセラレータタイプカテゴリを率いて、成熟したソフトウェアエコシステム、広範なワークロードカバレッジ、およびラックスケールプラットフォームの迅速なランプを借りました。
- 推論セグメントは、2026年から2033年までの30.6%の最速のCAGRを目撃し、目的の作り付けの推論チップ、上昇トークンボリューム、およびトークンあたりのコストの買い手の焦点によって駆動されると期待されます。
- クラウド&データセンターのセグメントは、2025年に展開することにより、市場の83.46%を占めており、高価でネオクラウドの施設でアクセラレータの購入の集中を反映し、ギガワットスケールのAI能力を構築しています。
- 高帯域幅メモリ(HBM)は、2025年に71.28%のシェアを持つメモリ技術カテゴリを率いて、主要なトレーニングと推論アクセラレータは、新しい世代に急激に上昇するデバイス容量と大容量を必要とするメモリ容量と帯域幅のために積み重ねられたHBMに依存しています。
- AIラボ&ネオクラウドセグメントは、2026年から2033年までの33.7%の最速のCAGRを目撃すると予想され、フロンティアモデルの開発者がマルチギガワットの容量と専門GPUクラウドプロバイダーがAI顧客のための能力を拡張することで直接契約しています。
レポートスコープとAIアクセラレータ市場セグメント
|
アトリビュート |
AIアクセラレータキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
AIアクセラレータ市場における重要なトレンドとは
- アクセラレータベンダーは、ワークロードによって製品ラインを分割し、トレーニング用の別々のチップを設計し、単一の汎用部品ではなく、推論のために、推論経済、メモリの帯域幅、トークンあたりのコストがプライマリ購入基準になります。
- この専門化は、独自のモデルにチップを仕立て、スタックを提供することができる最大のクラウドプロバイダーのカスタムシリコンプログラムで最も見られます。
- たとえば、Google Cloud Next では、8 世代のテナント処理ユニットを 2 つの目的のチップとして発表しました。TPU 8 t トレーニングと TPU 8i の推論、TPU 8 t のスーパーポッドスケーリングを 9,600 チップ、共有高帯域幅メモリの 2 つのペタバイト、FP4 コンピューティングの 121 の抜粋。
- 同時に、フロンティアAIラボは、単一のサプライヤーに依存するのではなく、GPUとカスタムアクセラレータを渡る需要を広げるマルチギガワット、マルチベンダーコンピュート契約を署名しています。
- たとえば、2026年7月、AMDはAnthropicとの合意を発表し、最大2ギガワットのInstinct MI450 Series GPUをHeliosのラックスケールシステムで開始し、2027年4月には、AnthropicはGoogleとBroadcomとのパートナーシップを拡大し、2027年から最大5ギガワットの次世代TPU容量を確保しました。
- ワークロード固有のチップとマルチベンダーとして、gigawatt-scaleの合意は、単一のアーキテクチャを超えて多様化し、サプライヤーは予測期間を通じてAIアクセラレータ市場での定義傾向を維持することが期待されます。
AIアクセラレータ市場の主要なドライバーは
- ジェネレーションAI、推論モデル、AIエージェントのスケールアップは、前例のない需要を計算し、新しいアクセラレータ世代が生産に参入し、顧客に送達するキャパシティの年を約束します。
- たとえば、2026年1月、CESでNVIDIAは、Rubinプラットフォームが2026年後半に計画されているクラウド可用性でフル生産に参入したと述べ、2026年9月16日、CoreWeaveは、マルチラックVera Rubin NVL72クラスターが、Rubin GPUの数百をクラウドに接続したことを発表しました。
- アクセラレータのサプライヤー間の競争は、幅広い顧客の選択と市場への追加の容量を引っ張っています。, 大規模なバイヤーは、AIの計算のための第二のソースを固定として.
- たとえば、10月2025日、AMDとOpenAIは、AMD Instinct GPUの複数の世代にわたって6ギガワットの合意を発表しました。MI450シリーズのデプロイメントの最初の1ギガワットは2026の後半で始まり、10月14、2025、Oracle Cloud Infrastructureは、カレンダーQ3 2026から初期50,000 AMD Instinct MI450 GPUのローンチパートナーとして名付けました。
- カスタムシリコン設計のパートナーも急速に拡大しています。ブロードコムは6月9日、AI XPVプラットフォームを発表しました。ApolloとBlackstoneは、初期アンカー投資家として、カスタムXPUを使用して2028年までの計算能力の20ギガワット以上を可能にするように設計されており、フロンティアAIラボのためのネットワーク。
- ジェネレーションAIの需要増加に伴い、2026年に複数のアクセラレータ生成を増加させ、サプライヤーを多様化する大買い手は、AIアクセラレータの需要は予測期間全体で非常に強くなると予想されます。
AIアクセラレータ市場の成長にチャレンジする要因は何ですか
- AIアクセラレータ供給は、高度な半導体製造能力、高度なパッケージングの可用性、および高帯域幅メモリ(HBM)の生産によって禁忌です。 これらの独立ボトルネックは、チップの配送を遅らせ、データセンターの拡張のペースを制限することができます。
- たとえば、TrendForce は 2026 年 4 月では、AI の要求を堅くし、2.5D および 3D の高度のパッケージと共に 3 nm のウエファー容量を 2 nm の半導体サプライ チェーンを渡る持続的な制約を強調したことを報告しました。
- ソフトウェアエコシステムロックインは、アクセラレータがベンダー固有のコンパイラ、ライブラリ、最適化ツールを必要とするため、追加の課題を作成します。 プラットフォーム間でのワークロードの移動には、コード変更、パフォーマンスチューニング、および追加のエンジニアリングリソースが必要です。
- 高い取得コスト、実質的な電力消費、冷却要件、およびサポートインフラコストは、特に小規模な組織間でAIアクセラレータの採用をさらに制限することができます。 供給制約、インフラ投資、ソフトウェアマイグレーションの複雑性を組み合わせた影響は、AIコンピューティングの強力な需要にもかかわらず、導入を遅延させ、ベンダーの柔軟性を制限することができます。
AIアクセラレータ市場は
AIアクセラレータ市場は、アクセラレータタイプ、ワークロード、デプロイメント、メモリテクノロジー、プロセスノード、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- アクセラレータタイプ
アクセラレータタイプに基づいて、グローバルAIアクセラレータ市場はGPU、カスタムASIC(TPU、NPU、XPU)、FPGA、その他のアーキテクチャ(ウェーハスケール、LPU、ニューモルフィック)に分けられます。 GPUセグメントは、2025年に68.42%のシェアで市場を支配し、GPUの高度に成熟したソフトウェアエコシステム、並列処理能力、モデルのトレーニング、微調整、および推論を含む多様なAIワークロードを横断した汎用性を備えています。 確立された開発フレームワークおよび広範な開発者サポートとの両立性は企業、クラウド サービス プロバイダーおよび研究機関を渡る採用をさらに高めます。 また、大手サプライヤーによるラックスケールAIプラットフォームの急速な展開は、より複雑なジェネレーションAIワークロードを処理することができる統合コンピューティングインフラストラクチャの需要をサポートしています。
カスタムASICsセグメントは、2026年から2033年にかけて33.6%のCAGRで最速の成長を記録し、独自のシリコンアーキテクチャに投資するハイスケールと主要なAIラボによって駆動され、計算効率を改善し、推論コストを削減し、サプライチェーンコントロールを強化する予定です。 AWSトレーン、Microsoft Maia、Meta MTIAなど、テナント処理ユニット(TPU)およびプログラムの成功生成を含む専用のアクセラレータは、アプリケーション固有のハードウェアへのこのシフトを示しています。 半導体設計と製造パートナーとの緊密な連携により、特定のAIワークロードのチップを最適化し、ワット当たりのパフォーマンスを改善し、汎用アクセラレータの依存性を低減します。
- ワークロード
ワークロードベースでは、グローバルAIアクセラレータ市場は、推論と訓練に分けられます。 推論セグメントは、2025年に59.74%のシェアで市場を支配し、現在推論しているのは、デプロイされたモデル、AIエージェント、および推論的なワークロードとしてAIコンピューティング支出の約2分の1を表すという事実を反映した。
2026年から2033年にかけて、最も速いCAGRを目撃し、ジェネレーションAIアプリケーション、大型言語モデル、リアルタイムAIサービスの展開を加速する見込みです。 ライジングトークンのボリュームは、クラウドデータセンター、エンタープライズシステム、エッジデバイス間で効率的で低レイテンシーなインフェレンス機能の需要が高まっています。
- デプロイメント
グローバルなAIアクセラレータ市場は、クラウド&データセンター、エッジ&オンデバイス、およびオンプレミス企業にセグメント化されます。 クラウド&データセンターのセグメントは、2025年に83.46%のシェアで市場を支配し、大規模なクラウドプロバイダーとネオクラウド事業者の間でAIインフラ投資の集中を反映し、ジェネレーションAI、大規模言語モデル、および高性能コンピューティングワークロードをサポートするためのコンピューティング能力を拡大しています。 gigawatt-scale AI インフラストラクチャの展開は、GPU、カスタム ASIC、およびその他の専門プロセッサの需要を大幅に削減しています。 また、スケーラブルなコンピューティングリソース、集中型インフラ管理、クラウドベースのAIサービスは、企業や研究機関のアクセラレータの採用を強化し続けています。
エッジ&オンデバイスセグメントは、2026年から2033年までの34.2%の最速のCAGRを目撃し、低電力のAIアクセラレータの統合を自動運転車、ロボット、産業機械、スマートフォン、およびその他の消費者電子機器に増加させることで期待されています。 これらのアプリケーションは、リアルタイムのデータ処理、低レイテンシ、強化されたプライバシー、およびクラウド接続の依存性を低減します。 Edge アクセラレータは、AI のワークロードをローカルデバイスに直接実行し、データ伝送コストを最小限に抑え、応答性を向上させます。 さらに、エネルギー効率の高いチップアーキテクチャ、埋め込まれたAIプロセッサ、エッジコンピューティング技術の進歩は、製造、自動車、ヘルスケア、スマートコンシューマーデバイスを横断する展開機会を拡大し、予測期間中に強力な成長をサポートします。
- 記憶技術によって
メモリ技術に基づき、グローバルAIアクセラレータ市場は、高帯域幅メモリ(HBM)、GDDR、オンチップSRAM中心およびLPDDRベースの設計に分けられます。 HBMセグメントは、2025年に71.28%のシェアで市場を支配し、大規模な言語モデル、ジェネレーションAIアプリケーション、および高性能コンピューティングワークロードの計算とメモリ要件を増加させました。 AIアクセラレータのリーディングは、スタックされたHBMテクノロジーに依存し、効率的なモデルのトレーニングと推論に必要な高いメモリ帯域幅と容量を提供します。 さらに、成功型アクセラレータ生成を介したデバイスあたりのメモリ容量の上昇は、高度なHBMソリューションの需要をサポートしています。 大規模データセンターの拡大と、より複雑なAIモデルの展開は、セグメントのリーダーシップを強化しています。
オンチップSRAM中心とLPDDRベースの設計セグメントは、2026年から2033年までの36.4%の最速のCAGRを目撃すると予想され、HBMの信頼性を削減しながら、処理効率を向上させるために設計された推論アーキテクチャの開発によって駆動されます。 オンチップ静的ランダムアクセスメモリ(SRAM)と低電力のダブルデータレート(LPDDR)メモリを活用することで、データの移動を削減し、消費電力を削減し、選択したAIワークロードのコスト効率を向上させることができます。 推論ボリュームとトークン生成の要件が増加するにつれて、クラウドプロバイダーとAI開発者は、トークンあたりのコストを削減し、より効率的なハードウェア利用を優先しています。 これらの要因は、特に特殊な推論システムとエッジAIアプリケーションで、代替メモリアーキテクチャの採用を加速することが期待されます。
- プロセスノードによる
プロセスノードに基づいて、グローバルAIアクセラレータ市場は7nm以上、5nm〜4nm、および3nm以下にセグメント化されます。 5nm-4nmセグメントは、2025年に51.64%のシェアで市場を支配し、NVIDIAのBlackwellクラスと4nmクラスのプロセス技術を使用して製造された前世代プラットフォームを含む、確立されたアクセラレータアーキテクチャの広範な採用を指摘しました。 これらのノードは、コンピューティングのパフォーマンス、電力効率、製造成熟度、生産スケーラビリティの有利なバランスを提供し、大規模なAIトレーニングと推論ワークロードに適しています。
3nm以下のセグメントは、2026年から2033年までの最も速いCAGRを目撃し、より先進的な半導体製造プロセスへの移行によって推進され、より高いトランジスタ密度、ワットあたりの性能を改善し、計算能力を向上させます。 NVIDIAのRubin生成とAMDのMI450プラットフォーム向けの高度なプロセス技術のためのTSMCのN3P技術の採用は、業界の次世代チップアーキテクチャへのシフトを強調しています。 大規模な言語モデルの計算要件を増加させ、ハイパースケールデータセンターの拡張がこの移行を加速すると予想されます。
- 用途別
アプリケーションに基づき、グローバルAIアクセラレータ市場は、ジェネレーションAI&大型言語モデル、推奨&ランキングシステム、コンピュータビジョン&ビデオ分析、会話AI&NLP、自律システム&ロボティクス、および科学&HPCコンピューティングに分けられます。 2025年に46.72%のシェアで市場を占有するAIと大型の言語モデルのセグメントは、訓練、微調整、高度な言語モデルおよびジェネレーションAIアプリケーションを展開するために必要な実質的なコンピューティングリソースを反映しています。 AIを活用したコンテンツ生成、コーディングアシスタント、エンタープライズコピロー、マルチモーダルシステムの導入が、高性能加速器への需要が高まっています。 さらに、クラウドプラットフォームやエンタープライズ環境を横断するフロンティアAIモデルの展開が加速器集中型インフラへの投資をサポートし、処理速度、スケーラビリティ、および推論効率を向上させることができます。
2026年から2033年にかけて最も速いCATGを目撃し、自動運転車、産業用ロボット、スマートマニュファクチャリング、自動物流を横断した物理AIの普及を加速する。 これらのアプリケーションは、センサーデータを処理し、オブジェクトを認識し、最小限のレイテンシでリアルタイムの決定を行うことができる特殊なアクセラレータが必要です。 オンボード・インフェレンスは、システムが応答性を改善し、データ伝送要件を削減しながら、継続的なクラウド接続なしで確実に動作させることができます。 エネルギー効率の高いプロセッサー、エッジコンピューティング、機械ビジョン、AI対応制御システムの高度化は、予測期間全体で重要な成長機会として、採用、位置自動システム、ロボティクスを加速する見込みです。
- エンドユーザーによる
エンドユーザーに基づいて、グローバルAIアクセラレータ市場は、ハイパースケール&クラウドサービスプロバイダ、AIラボ&ネオクラウド、企業、および政府および研究機関にセグメント化されます。 ハイパースケールとクラウドサービスプロバイダのセグメントは、2025年に61.38%のシェアで市場を支配し、AIデータセンター、高性能コンピューティングインフラストラクチャ、大規模なGPUデプロイメントに関する実質的な資本支出を反映しています。 大手クラウドプロバイダーは、ジェネレーションAI、大型言語モデル、エンタープライズAIサービスをサポートする高度なアクセラレータに投資しています。 商人のアクセラレータやカスタムシリコンの開発者の買い手としてのデュアルロールは、市場の需要をさらに強化します。 また、クラウドベースのAIの提供拡大や、スケーラブルなコンピューティングの能力向上の必要性は、アクセラレータ技術の継続的な投資をサポートしています。
AIラボとネオクラウドのセグメントは、2026年から2033年までの33.7%の最速のCAGRを目撃する見込みで、チップサプライヤーやインフラパートナーとの直接的な合意により、大規模なコンピューティング能力を確保するフロンティアAI開発者が主導しました。 同時に, 専門GPUクラウドプロバイダ, 一般的にネオクラウドとして知られています, 増加する需要を満たすためにインフラを拡大しています。 AIスタートアップ, 研究組織, 高性能コンピューティングリソースを必要とする企業. アクセラレータ・インテンシブ・ワークロード、フレキシブル・キャパシティ・プロビジョニング、最適化されたAIインフラの焦点は、市場規模を強化しています。 また、モデルトレーニング、インフェレンス、および専用のAIコンピューティング環境の需要が増加し、このセグメントへの投資を加速することが期待されます。
どの地域がAIアクセラレータ市場最大のシェアを保有していますか
- 北米は、AIアクセラレータ市場を占拠し、2025年に最大54.26%の収益シェアを占め、世界有数のアクセラレータデザイナー、ハイパースケールクラウドプロバイダー、フロンティアAIラボを米国に集中し、ギガワットスケール展開発表の連続サイクルで支援しました。
- 地域はまた、専門家のアクセラレータ企業のためのディープベンチャーおよびパブリックマーケットの資金調達から恩恵を受けており、チップデザイナーとAIモデルの開発者との間の緊密なコラボレーション、そして新しいプラットフォームをデプロイする最初のクラウド容量の大きな拠点です。 ラックスケールシステムおよびカスタムシリコンプログラムの継続的な打ち上げは、予測期間を通じて北アメリカのリーダーシップを強化することが期待されます。
米国AIアクセラレータ市場動向
米国AIアクセラレータ市場は、NVIDIA、AMD、Broadcom、Intel、および最大のハイパースケール、およびマルチギガワット容量のために直接契約するフロンティアAIラボの集中によって支持され、北米内の主要な位置を保持しています。 新しいプラットフォームは、通常、9月16日にCoreWeaveによって導入されたマルチラックVera Rubin NVL72クラスターなど、米国のクラウドプロバイダが最初に導入され、2026と5万GPU AMD MI450スーパークラスターがQ3 2026からOracleクラウドインフラストラクチャ向けに計画しました。 2026年5月のCerebrasの最近の公開リストでは、全国のスペシャリストアクセラレータ企業のプールをさらに深化しました。
カナダAIアクセラレータ市場動向
カナダのAIアクセラレータ市場は、高性能コンピューティング、ジェネレーションAI、機械学習用途の需要が高まっています。 データセンター、クラウドインフラ、AI研究における投資は、GPU、専門プロセッサ、高度なコンピューティングハードウェアの採用が増加しています。 政府のイニシアチブ、強力な学術的研究、技術革新支援市場開発。 しかし、高いハードウェアコスト、エネルギー消費量、サプライチェーンの制約、グローバル競争は重要な課題であり、半導体メーカー、クラウドプロバイダー、AIインフラ開発者の機会を創出しています。
Asia-Pacific AI Accelerator マーケットインサイト
アジア太平洋AIアクセラレータ市場は、半導体製造における地域中心的な役割、韓国の高帯域幅メモリ生産、国内のAIインフラ投資の上昇、および成長した加速器の開発により、世界最速成長を目撃する見込みです。 韓国のメモリメーカーは、大手アクセラレータが頼りにしているHBMを供給していますが、地域のスタートアップや全国のチャンピオンは、データセンターやエッジアプリケーションのための推論に焦点を当てたチップを構築しています。
中国AIアクセラレータ市場動向
中国AIアクセラレータ市場は、AIコンピュートの強い国内需要と先進半導体における自給率を重視した急速に拡大しています。 Huawei社やCambriconなどの国内サプライヤーは、トレーニングと推論のためのデータセンターアクセラレータを開発していますが、最も先進的な外国人アクセラレータと製造プロセスへのアクセスは、ローカルチップ設計、パッケージング、ソフトウェアエコシステムへの投資を強化し、禁忌です。
日本AIアクセラレータ市場動向
日本のAIアクセラレータ市場は、ジェネレーションAI、ロボティクス、オートノマイズシステム、高性能コンピューティングへの投資を増加させ、着実に成長しています。 GPU、アプリケーション固有の集積回路、および特殊なAIプロセッサの需要は、製造、ヘルスケア、自動車、データセンターアプリケーション全体で増加しています。 デジタルトランスフォーメーションと国内半導体製造をサポートし、市場開拓を強化 しかし、高い開発コスト、エネルギー要件、グローバルサプライチェーンの依存関係は、半導体メーカー、クラウドプロバイダー、AIインフライノベーターの機会を創出し、課題が残っています。
AIアクセラレータ市場におけるトップ企業とは
AIアクセラレータ業界は、主に、以下のような広範な企業によって導かれています。
- NVIDIA株式会社(アメリカ)
- アドバンストマイクロデバイス株式会社(アメリカ)
- インテル株式会社(アメリカ)
- 株式会社ブロードコム(アメリカ)
- マーブルテクノロジー株式会社(アメリカ)
- アルファベット株式会社(Google)
- アマゾンウェブサービス株式会社(米国)
- マイクロソフト株式会社(米国)
- メタプラットフォーム株式会社(米国)
- Qualcomm Incorporated(米国)
- セレブラスシステムズ株式会社(米国)
- 株式会社グルク(米国)
- SambaNova Systems, Inc.(米国)
- グラフコアリミテッド(U.K.)
- テンストレント株式会社(カナダ)
- Etched.ai, Inc.(米国)
- 株式会社d-Matrix(米国)
- Huaweiの技術Co.、株式会社(中国)
- カムブリコン・テクノロジーズ株式会社(中国)
- サムスン電子株式会社(韓国)
- SKハイニクス株式会社(韓国)
- マイクロンテクノロジー株式会社(米国)
- 台湾半導体製造株式会社(台湾)
- アルチップ技術、リミテッド(台湾)
- 株式会社メディアテック(台湾)
- Rebellions Inc.(韓国)
- 株式会社Preferred Networks(日本)
- コアウェイブ株式会社(米国)
AIアクセラレータ市場の最新動向とは
- 2026年9月、CoreWeaveは、マルチラックNVIDIA Vera Rubin NVL72クラスターをクラウド上で何百ものRubin GPUを接続し、プラットフォームのエントリーに続くNVIDIAのRubin生成の最初のパブリックデプロイメントの1つを2026年1月にCESで発表したフルプロダクションに導入したことを発表しました。
- 2026年9月、ブロードコムは、2026年度第3四半期のAI半導体の売上高を16.7億米ドルに報告し、年間221%を上回りました。また、カスタムアクセラレータやAIのネットワーク販売における急激な成長を加速し、ハイパースケールやフロンティアAIラボへの販売を加速しました。
- 2026年7月、AMDは、AMD Instinct MI450 Series GPUの2ギガワットまで展開するAnthropicと戦略的パートナーシップを発表しました。このソリューションは、MI455X GPU、EPYC「Venice」CPU、Pensandoネットワーク、およびROCmソフトウェアを特徴とするHeliosラックスケールソリューションの形態で、2027年初半から始まります。
- 2026年5月、Cerebras Systemsは、米国最大の技術リストの1つとなり、近年ではウェーハ規模のアクセラレータスペシャリストが公共資本にアクセスし、データセンターの容量を拡大しました。
- Google Cloud Nextでは、Googleは、8世代のTPUを2つの目的のチップとして発表しました。 TPU 8tのトレーニングとTPU 8iの推論、TPU 8tのスーパーポッドスケーリングを9,600チップ、共有HBMの2つのペタバイト、およびFP4コンピューティングの121の抜粋。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











