


世界の弱視薬市場、タイプ別(斜視性弱視、屈折性弱視、剥奪性弱視、その他)、薬剤別(アトロピン、その他)、エンドユーザー別(病院/臨床検査室、医師のオフィス、参照検査室、その他のエンドユーザー)、流通チャネル別(直接入札、小売販売、その他) - 2029年までの業界動向と予測。
アンブリンピア医薬品市場規模と成長率は何ですか
- データブリッジ市場調査分析により、世界規模のアンブリンピア医薬品市場規模が評価されました2025年のUSD 4.13億そして到達する予定2033年までのUSD 5.43億, で a3.50%のCAGR予報期間中
- 市場成長は、小児の人口を横断するアンブリンピア(レイジーアイ)の増加の蔓延によって主に燃料を供給され、早期診断および薬理的介入に関する上昇意識とともに、眼科ケア設定の改善された治療の採用につながる
- さらに、非侵襲的および補助的薬物療法に対する需要が高まっており、パッチやビジョンセラピーなどの伝統的な治療を補完し、小児視鏡ケアの重要な成分としてアンブリンピア薬を確立しています。 これらの結合要因は、アンブリンピア薬理学的ソリューションの蓄積を加速し、その結果、業界の成長を著しく向上しています
市場規模と予測
グローバル市場価値 (2025):米ドル 4.13 億
期待される市場価値 (2033):米ドル 5.43 億
予測CAGR (2026–2033):3.50%
Amblyopiaドラッグ市場の主要なテイクアウトは何ですか
- Amblyopiaの薬剤は、主にアトロピンの眼薬の低下および新興の神経視覚およびdpaminergicの代理店のような薬学療法から成っている、ますますます高度に小児の眼科の練習に統合され、そのようなパッチおよび視覚療法のような慣習的な処置への重要なadjunctsおよび怠惰の目が付いている子供で視覚皮質の開発を改善する能力が原因で
- アンブリンピア薬のエスカレート要求は、主に小児視障害の世界的な発生率の増加、早期視線スクリーニングおよび介入プログラムの意識の増加、および非侵襲的、薬学的に支持された治療アプローチに対する成長した臨床シフトにより、視覚的回復結果を高めることで燃料を供給しています。
- 北アメリカは2025年に39.4%の最大の収益シェアを持つアンブリンピアドラッグ市場を支配しました。先進的な眼科ケアインフラ、小児視力のスクリーニングプログラムの強力な採用、および新規薬理学療法の早期摂取によって支持され、米国では、積極的な臨床研究とアトロピンベースの治療の広範な使用によって駆動された重要な成長を示す
- アジア・パシフィックは、大規模な小児集団基地による予測期間中、アンブリンピア薬市場で最も急速に成長する地域であり、眼科サービスへのアクセスを改善し、ヘルスケア支出を上昇させ、中国やインドなどの国の早期診断および治療に関する意識を高めることが期待されています
- Atropine の区分は 2025 の 44.1% の市場占領薬の市場占領土を支配しましたり、証明された臨床効力、管理の容易さおよび臨床医間の好みの増加によって運転され、小児患者の処置の承諾を改善するための代わりかadjunct として増加しました
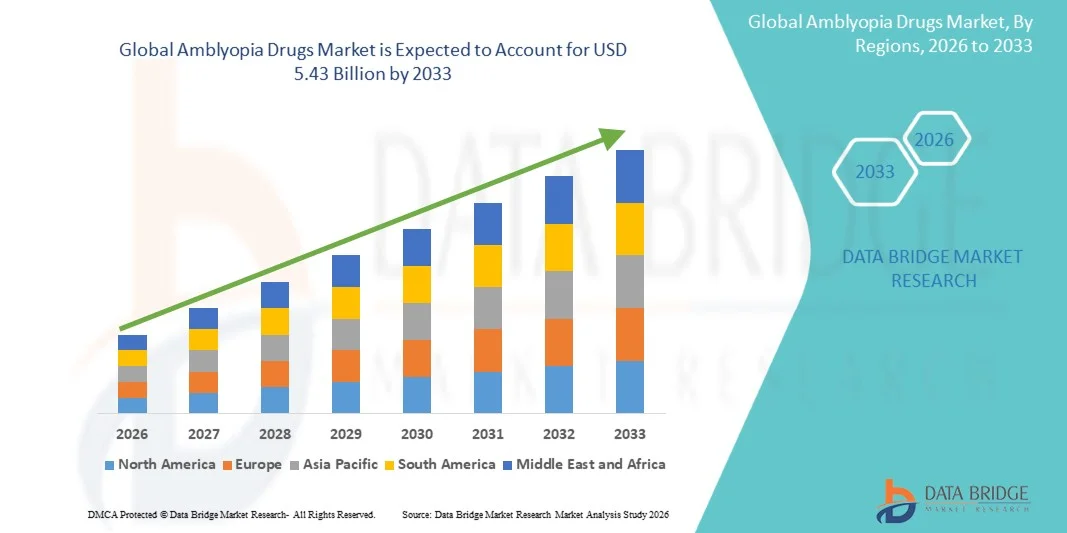
レポートスコープとアンブリンピアドラッグ市場セグメンテーション
|
アトリビュート |
Amblyopiaは、主要な市場の洞察をドラッグします |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
· デジタル治療薬および有毒な視野訓練のプラットホームの開発 ・処方ベースのホームセラピーモデルの拡張 |
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
アンブリンピア医薬品市場における重要なトレンドとは
「シフト・トゥ・ワード・デジタル・薬学的組み合わせ療法」
- 世界的なアンブリンピアドラッグ市場での有意で加速傾向は、デジタルビジョンセラピープラットフォームや小児神経内科のトレーニングツールとアトロピンなどの薬学的治療の統合であり、小児における治療の遵守と視覚的回復結果を改善する
- たとえば、新興アトロピンベースの治療療法は、臨床医の監督の下でリアルタイムで進行状況を監視しながら、構造化された眼球を通して子供を導くアプリベースのビジョントレーニングプログラムと相まってますます増加しています
- アンブリンピアのアドジュンクの薬物療法の統合は視覚皮質の適応の改良された調節を可能にし、低線量のアトロピンは小児患者の構造された視野の刺激の議定書と結合されたとき高められた効果を示します
- テレ眼科のプラットフォームの成長している使用は、アンブリンピア薬反応の集中監視を促進し、臨床医が患者のコンプライアンスと視覚改善傾向に基づいて投与量と治療計画を遠隔に調整できるようにします
- 神経可塑性ターゲティング薬に関する研究は、従来の治療窓を超えて双眼鏡の回復を改善することを目的とした次世代のアンブリンピア療法でイノベーションを推進しています
- 患者年齢、重症度、および応答パターンに基づくパーソナライズされた治療アルゴリズムの採用により、臨床結果を改善するためのよりカスタマイズされたアンブリンピア薬の養生が可能
Amblyopiaドラッグマーケットダイナミクス
ドライバー
「早期スクリーニングと小児眼科ケアプログラムの拡大」
- 幼少期ビジョンスクリーニングプログラムの世界的な重点を置き、小児眼科のインフラの拡大は、先進および新興医療市場におけるアンブライス薬の需要を加速する主要なドライバーです
- たとえば、全国の学校ベースのビジョンスクリーニングイニシアチブは、従来のパッチ方法と一緒にアトロピンアイドロップなどの薬理療法のより高い処方率につながる、以前の段階でアンブライスを識別しています
- 長期視覚障害を防止する初期の介入の重要性の臨床認識を成長させることは、若い患者の治療の成功率を高めるために薬物ベースのアドジュンク療法を採用する医師を奨励しています
- さらに、小児眼科ケアサービスのヘルスケア投資を増加させ、眼科の専門家へのアクセスが改善され、外来および臨床設定におけるアンブリンピア薬療法のより広い採用をサポートしています
- 両親と臨床医の間で非侵襲的かつコンプライアンスフレンドリーな治療オプションに対する増加の優先順位は、薬物ベースのアプローチの統合を標準的なアンブリンピア管理プロトコルにさらに推進しています
- 複数の国における小児視鏡治療に対する保険のカバレッジおよび償還支援の拡大は、さらなる有益性を改善し、アンブライス薬療法へのアクセス
拘束/チャレンジ
「長期的効力証拠と治療コンプライアンスの問題」
- 特に重症薬の持続的効力に関する長期臨床証拠に関する懸念, 特に重症例で, 眼科医やヘルスケアプロバイダの採用のより広範な重要な課題をポーズ
- たとえば、アトロピン治療に対する患者の反応の変動と長期的視覚的安定性についての不確実性は、薬物治療の中止後、いくつかの臨床設定で慎重な処方慣行につながりました
- 治療のコンプライアンスの問題, 特に若い小児患者の間で, 目の低下や組み合わせ療法の長期使用として重要な課題は、矛盾の遵守につながる可能性があり、治療結果を減らす
- さらに、アトロピンの使用に関連付けられる軽い感受性および近い視野の毛のような穏やかな副作用は子供および介護者間の連続的な処置の付着を損なうことができます
- amblyopiaの薬物療法のための標準化された全体的な処置の議定書の欠如は準備の練習でvaariabilityを作成し、地域を渡る一貫した臨床採用を限度します
- 適切な薬物管理のための介護者の監督に対する高い依存性はさらに逃された線量およびsuboptimal処置の有効性の危険性を高めます
Amblyopiaドラッグ市場はどのように区分されていますか
市場はタイプ、薬剤、エンド ユーザー、および配分チャネルに基づいて区分されます。
- タイプ別
種類に基づいて、アンブリンピアドラッグ市場は、ストラビスミックアンブリンブリンブリア、屈折性アンブリンブリンピア、剥奪アンブリンブリンピア、その他に分けられます。 屈折性アンブリンピアセグメントは、2025年に41.6%の最大の収益シェアで市場を支配しました。特に、高度化症や非浸透性症などの未誤った反応誤った誤った誤差を持つ子供が、世界中で運転しました。 このセグメントは、アトロピンなどの薬理学療法がますますアドジャンクト治療として使用される学校のスクリーニングプログラムによる早期発見から恩恵を受けます。 薬物療法と屈折補正を組み合わせて、視覚的なアクティシエーションの成果をさらに高めるための臨床設定。 また、正しい眼のケアに関する両親のより良い意識は、このカテゴリで治療のための持続的な要求をサポートしています。 都市および半都市地域の小児眼科サービスを拡大することは市場の一流の位置を補強しています。
2026年から2033年までの最も速い成長率を目撃し、小児の人口における楕円率の上昇と先進的な眼視鏡検査技術による早期診断の増加によって推進されることが期待されます。 このセグメントは、臨床医としてトラクションを増加させています ますます 正しい手術と視覚療法と一緒に薬理学療法を採用し、双眼鏡の視野の回復を強化します。 未治療のストラビスムの長期合併症に関する成長意識は、早期治療介入を奨励しています。 さらに、角質適応の改善を目指した神経系薬の進展は、治療の可能性を広げています。 新興国における特殊な小児眼科ケアの可用性を高めることで、この分野における急速な成長にも貢献しています。
- 医薬品による
薬に基づいて, アンブリンピア薬の市場は、アトロピンと他の人に分けられます. アトロピンセグメントは、2025年に44.1%の最大の収益シェアで市場を支配しました。その確立された臨床効力は、より強い眼の視力を改善し、より弱い眼を刺激するための浸透療法として駆動しました。 特に子供の間での使用およびより高い忍耐強い承諾の容易さによるパッチへの代わりかadjunctとして広く規定されます。 Ophthalmologistは、その可逆効果と複数の小児科の研究から支持する強力な臨床のために低用量のアトロピン療法を好む。 標準化されたアトロピン処方の可用性は、その優位性を強化しています。 また、ビジョンセラピーと組み合わせた治療プロトコルへの統合は、ヘルスケアシステム全体で臨床受諾を拡大しています。
他のセグメントは、神経可塑性および視覚皮質刺激を標的とした新規薬理的剤に上昇研究によって駆動され、2026年から2033年までの21.3%の最速成長率を目撃することが期待されます。 ドパミネアジック変調と双眼鏡ビジョンの強化に焦点を当てた新興薬クラスは、臨床試験で注目を集めています。 小児眼科医薬品開発への投資の増加は、従来のアトロピンベースの治療を超えてイノベーションを加速しています。 さらに、パーソナライズされたコンビネーション治療アプローチの需要は、アドジュンク治療薬の採用を拡大しています。 ビジョンの回復療法に焦点を当てたバイオテクノロジー企業からのパイプライン製品を拡大することは、セグメントの成長に著しく貢献することが期待されています。
- エンドユーザーによる
エンドユーザーに基づいて、アンブリンピアドラッグ市場は、病院/臨床研究所、医師事務所、参照研究所、およびその他のエンドユーザーに分かれています。 医師事務所のセグメントは、2025年に46.8%の最大の収益シェアで市場を支配し、外来小児科の相談や眼科クリニックで実施された定期的なビジョンスクリーニングサービスの高いボリュームによって駆動しました。 これらの設定は、アトロピン眼薬などのアンブリン薬の診断と初期処方の第一点です。 医師は、フォローアップや視覚的改善の監視の容易さにより、オフィスベースの治療管理を好む。 都市部の専門眼科専門職のアクセシビリティを高め、このセグメントの優位性を強化します。 また、非病院ベースの費用効果が大きい処置の環境のための成長の好みは医者のオフィスの継続的な要求を支えます。
病院/臨床研究所のセグメントは、病院ベースの小児眼スクリーニングプログラムと高度な診断能力を増加させることによって駆動され、2026から2033までの18.9%の最速成長率を目撃することが期待されます。 病院は、薬理学療法と視覚機能テストを組み合わせた統合アンブリンピア治療経路を採用しています。 複合体または後期診断されたアンブリンピアの有利症例は、さらに病院ベースの治療の採用を高める。 介護病院における小児眼科部の拡張も成長に貢献しています。 また、子どもの眼の健康インフラを改善するための政府の取り組みは、病院ベースの治療の活用を強化しています。
- 流通チャネル
流通チャネルに基づいて、アンブリンピアドラッグ市場は、直接入札、小売販売などに分かれています。 小売販売セグメントは、2025年に57.2%の最大の収益シェアで市場を支配しました, 薬局での処方の目ドロップの広範な可用性と長期小児治療を管理する親へのアクセスの容易さによって駆動. リテール薬局は、特にアトロピンベースの治療薬のために、薬の購入を再治するための便利な配布ポイントとして役立ちます。 都市および半都市地域の強い薬学ネットワークは連続的な薬剤の可用性を保障します。 処方されたアンブリンピア治療レジメンに関する介護者に対する意識を高めることで、このセグメントを強化しています。 また、外来処方に対する成長した医師の好みは、持続的な小売チャネル優位に貢献します。
2026年から2033年までの最も速い成長率を目撃し、政府のヘルスケアプログラムおよび病院の購買によるアンブリンピアの薬剤の調達の増加によって運転される直接入札の区分は期待されます。 小児ビジョンスクリーニングと治療に焦点を当てた公衆衛生への取り組みは、入札を通じてバルク医薬品調達を後押ししています。 特に新興国では、国民眼の健康プログラムへの投資を増加させ、この成長を支援しています。 病院やクリニックは、一貫した医薬品供給を確実にするために、集中型調達システムに依存しています。 また、直接入札による費用対効果の高い購入は、公共医療システムにおけるより広い採用を奨励しています。
Amblyopiaドラッグマーケットの最大のシェアはどの地域ですか
- 北アメリカは2025年に39.4%の最大の収益シェアを持つアンブリンピアドラッグ市場を支配しました。先進的な眼科ケアインフラ、小児視力のスクリーニングプログラムの強力な採用、および新規薬理学療法の早期摂取
- 地域における消費者およびヘルスケアプロバイダーは、早期診断とアンブリンピアの効果的な管理を優先し、アトロピン眼薬などの薬理的治療薬の広範な使用によって支持され、ビジョンの補正とパッチ方法とともに低下します
- この広範囲にわたる採用は、高ヘルスケアの支出、小児眼科ケアの強力な保険カバレッジ、早期の介入と治療結果の継続的な監視を可能にする技術的に高度な臨床エコシステムによってさらにサポートされ、小児眼科ケアの重要な成分として、アンブリンピア薬を確立し、病院と外来の両方の設定
米国アンブリンピア医薬品市場インサイト
米国のアンブリンブイア医薬品市場は、小児視障害の高負荷と学校や医療システム全体の早期眼科スクリーニングプログラムの強力な採用によって駆動され、北米で82%の最大の収益シェアを撮影しました。 ヘルスケアプロバイダは、治療のコンプライアンスと視覚的な結果を改善するために、従来のパッチ療法と一緒にアトロピン眼薬の低下などの薬理学的介入をます優先しています。 証拠に基づく非侵襲的治療アプローチのための成長の優先順位, 小児眼科ケアのための強力な保険カバレッジと組み合わせ, さらなる市場拡大をサポートしています. また、先進的な臨床研究基盤と、新たなビジョン療法の継続的な発展の存在は、市場成長に著しく貢献しています。
ヨーロッパ アンブリンピア医薬品市場インサイト
欧州のアンブリンピアドラッグ市場は、主に政府主導の小児視鏡スクリーニングのイニシアチブを増加させ、アンブリンピアの早期診断の意識を高めることによって、予測期間全体で実質的なCAGRで拡大することを計画しています。 領域は、よく確立された眼科ケアシステムによって支えられる視覚療法およびパッチへのadjunctsとして薬理学療法の高められた臨床採用を目撃しています。 ヨーロッパの医療システムは、小児患者におけるアトロピンベースの治療のより広い処方を奨励している早期介入を強調しています。 また、医療費の増大と専門眼科サービスへのアクセスの改善は、欧米・東欧の市場成長を強力に推進しています。
U.K. Amblyopiaドラッグマーケットインサイト
U.K. アンブリンピア医薬品市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 小児視力スクリーニングと公共医療イニシアティブの早期治療介入プログラムに重点を置いた. 長期ビジョン障害リスクに関する両親の意識を高めることは、早期診断と薬理的治療の採用を奨励しています。 国民の健康サービス(NHS)は、標準ケアプロトコルの一環として、アトロピン眼薬を含む、アンブライス療法へのアクセスをサポートする重要な役割を果たしています。 さらに、デジタル眼の健康監視ツールの統合を増加させ、治療の遵守とフォローアップケアを強化し、持続的な市場成長に貢献しています。
ドイツ Amblyopia ドラッグ マーケット インサイト
ドイツのアンブリンピアドラッグ市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 強力な医療インフラによって燃料を供給し、小児眼科の健康に焦点を当てます. ドイツは、早期診断と予防医療に重点を置き、正しい視力療法と組み合わせて、アンブリンピアの薬理的治療の採用を推進しています。 臨床研究エコシステムは、脳内視鏡の改善を目指した先進的な神経内視薬療法の評価をサポートしています。 また、未治療のアンブリンピア合併症に関する医療専門家や両親の関心を高めることは、市場需要のさらなる強化です。
Asia-Pacific Amblyopiaドラッグマーケットインサイト
アジア・パシフィック・アンブリンピア・ドラッグ・マーケットは、2026年から2033年の予測期間で21%の最も速いCAGRで成長し、大規模な小児集団基地によって運転され、屈折率の視力障害を増加させ、新興国における眼科サービスへのアクセスを改善するために表彰されます。 急速な都市化および増加するヘルスケアの意識はアトロピンのような薬理学療法の早期診断そしてより広い採用を支えます。 政府主導の学校のビジョンスクリーニングプログラムと眼科インフラの拡大は、さらなる治療のアップテークを加速しています。 また、眼科治療の有価性を高め、専門小児科クリニックの浸透を増加させることは、地域の市場成長に著しく貢献しています。
日本アンブリンピアドラッグマーケットインサイト
日本アンブリンピアドラッグ市場は、先進医療システム、小児眼障害の高意識、早期医療介入に強い焦点を合わせたため、勢いを上げています。 視力トレーニングプログラムと一緒に薬理療法の採用が増加し、小児における治療結果の改善を支援しています。 日本の高齢化人口と生涯ビジョン健康意識の重点は、若い人口の早期スクリーニングの実践を間接的に強化しています。 さらに、デジタルヘルスツールと精密ベースの眼科ケアの統合は、治療の監視と臨床設定の遵守を強化しています。
インド アンブリンピアドラッグ マーケット インサイト
インドのアンブリンピアドラッグ市場は、2025年にアジアパシフィックで最大の市場収益シェアを占めており、その大規模な小児集団に立ち向かうため、誤った再燃性エラーの増加、および眼科インフラの急速な拡大が進んでいます。 小児視力障害の意識を高め、学校ベースの眼視スクリーニングプログラムの普及が早期診断と治療の採用を促進しています。 アトロピンアイドロップなどの手頃な価格の薬学的オプションの可用性は、さらに市場アクセシビリティをサポートしています。 加えて、政府の取り組みは、小児医療に焦点を当て、農村および半都市圏における眼科サービスの普及範囲を拡大することは、市場成長を推進する重要な要因です。
Amblyopiaドラッグ市場でトップ企業は
Amblyopiaの薬剤の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ノバルティスAG(スイス)
- 株式会社Pfizer. (米国)
- AbbVie株式会社. (米国)
- アルコン株式会社. (スイス)
- バスコの健康(カナダ)
- バイエルAG(ドイツ)
- サンテン製薬株式会社(日本)
- サン製薬工業株式会社(インド)
- Teva Pharmaceutical Industries Limited(イスラエル)
- Hikmaの薬剤PLC (イギリス)
- 株式会社アポテックス(カナダ)
- アストラゼネカ(イギリス)
- Bausch + Lomb Corporation(米国)
- Akorn運営会社(米国)
- ENTOD医薬品(インド)
- Ophthalmic Therapeutics LLC(米国)
- Genentech, Inc.(米国)
- 株式会社ホヤ(日本)
Amblyopiaドラッグ市場の最新開発は何ですか
- 2025年10月、米国FDAは、小児の視力障害を標的とした低用量のアトロピンベースの眼科治療候補のための完全な応答レターを発行しました。, 矛盾した効能の結果に関連する懸念を引用. 肯定的な試験安全プロファイルにもかかわらず、規制の決定は、薬理的治療の潜在的な商品化を遅らせた。 setback は、アンブリンピア関連の医薬品開発における臨床的反応の達成における継続的な課題を強調しました。 それはまた小児科の眼科のpharmacotherapiesのための厳密な調整のscrutinyを反映しました
- 2025年4月、ENTOD Pharmaceuticalsは、インドのCDSCOの規制当局の承認を発表しました(Myatro XL) ビジョン関連の条件で小児用の使用のために設計された0.05%のアトロピンアイドロップ処方(Myatro XL)は、アンブリンピア関連の治療プロトコルと屈折制御サポートを含む。 製品は、6〜12歳の子供に1度使用し、改善された処方設計とpHバランスの取れた配送を通じて治療の遵守を改善することを目的として、長期にわたって配置されました
- 2025年3月、Luminopiaはアンブリンピアの処置で使用されるデジタル治療薬のための拡大されたFDAの整理を、より広い小児科の年齢グループに示す拡張しました。 VR ベースのプラットフォームは、眼底の視力と視力を向上させるための dichoptic 視覚刺激を提供します。 臨床的結果は、従来のパッチ療法と比較して患者の遵守を改善し、デジタルファースト眼科治療の増大受け入れを強調したことを実証しました。 この開発は、アンブリンピア管理における非侵襲的、ソフトウェア主導のadjunct療法へのシフトを強化します
- 2024年11月、低用量のアトロピン処方を評価する後期臨床研究は、小児視障害の薬送メカニズムと組み合わせて、プラセボ上の統計的に重要な優位性を示すために失敗した後に中止されました。 治療は十分に耐えられていましたが、効能のエンドポイントは会いませんでした。 決定は、スポンサー企業のための戦略的パイプラインの調整につながる. また、アンブリンピア治療のための一貫した薬理学的ソリューションの開発における課題を強化
- 2024年7月では、複数の小児眼科センターの臨床現実世界的証拠は、アンブリンピアの小児における視覚的結果を改善するためのFDAクリアデジタルアンブリンピア療法の有効性を確認しました。 治療薬を使用した患者は、12週間の治療期間にわたって視覚的なアクティビティで大きな改善を示した。 また、従来のオクルージョン療法方法と比較して、より高いコンプライアンス率を強調した。 これらの調査結果は、アンブリンピア治療プロトコルにおけるインタラクティブなデジタルプラットフォームの臨床採用の拡大を支援します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











