世界の癌ナノセラピー市場のセグメンテーション:適応症別(腎癌、HIV関連カポジ肉腫、卵巣癌、乳癌、多発性骨髄腫、非小細胞肺癌、その他)、薬剤別(ドキソルビシン、ダウノルビシン、パクリタキセル、L-アスパラギナーゼ、ビンクリスチン、その他)、キャリア別(ポリマーベースナノキャリア、脂質ベースナノキャリア、その他)、投与経路別(静脈内投与、筋肉内投与、その他)、エンドユーザー別(病院、専門クリニック、その他)、流通チャネル別(病院薬局、小売薬局、その他) - 業界動向と2033年までの予測
がんナノセラピー市場規模と成長率とは
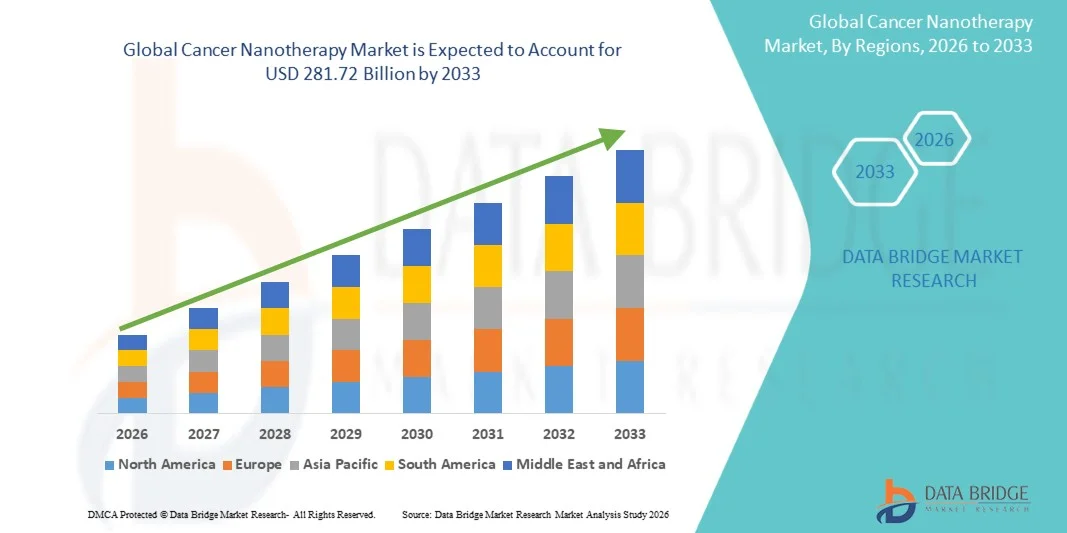
- データブリッジ市場調査分析による世界がんナノセラピー市場規模が評価されました2025年のUSD 120.50億そして到達する予定2033年までに281.72億米ドル, お問い合わせカリフォルニア 11.20%予報期間中
- 市場成長は高度の高められた採用によって主に燃料を供給されますナノテクノロジー腫瘍学では、標的薬の送達を可能にし、治療効果を改善し、そしてヘルスケア設定を渡る癌治療の全身毒性を減らします
- さらに、がんナノセラピーソリューションの採用を加速し、より正確で最小限の侵襲的、効果的な治療アプローチのためのがんおよび成長する需要の増加が加速されます。 これらの結合因子は、がんナノセラピー市場の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):120.50億米ドル
- 期待される市場価値 (2033):米ドル 281.72 億
- 予測CAGR (2026–2033):11.20%
がんナノセラピー市場分析
- ナノ粒子およびナノテクノロジーベースの医薬品配信システムを利用してがんを診断、監視、治療するがんナノセラピーは、腫瘍細胞を正確にターゲットにし、薬物の生物学的利用性を改善し、健康な組織への損傷を削減する能力により、現代の腫瘍学のますます重要な成分となっています。
- がんナノセラピーの需要は、がんの世界的な負担が増加し、ナノメディシン研究への投資が増加し、従来の化学療法および放射線療法と比較して、より効果的で少ない毒性治療の選択肢の必要性が増加しています。
- 北米は、2025年に38.7%の最大の収益シェアを誇るがんナノセラピー市場を支配し、先進医療インフラ、ナノテクノロジーの強力な研究開発活動、主要なバイオテクノロジーおよび製薬企業の存在を支持しました。 米国は、特に臨床試験と革新的なナノ粒子ベースの医薬品処方によって、がんナノセラピーの採用における重要な成長を目撃し続けています。
- アジア・パシフィックは、医療費の増大、バイオテクノロジーの研究の拡大、がん発生率の上昇、中国、日本、インドなどの国におけるナノ医療の発展のための政府の支援により、予測期間におけるがんナノセラピー市場における最速成長地域であることが期待されます。
- 静脈内セグメントは、2025年に78.9%の最大の市場収益シェアを占め、ナノ粒子ベースの薬を直接血流に提供し、迅速な系統分布を実現
レポートスコープとがんナノセラピー市場セグメンテーション
|
アトリビュート |
がんナノセラピーキーマーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
・ジョンソン&ジョンソン(アメリカ) |
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
がんナノセラピー市場における重要なトレンドとは
「 」ナノ粒子ベースのターゲティング医薬品配信の高度化ツイート
- 世界的ながんナノセラピー市場での有意で加速傾向は、ナノ粒子ベースの標的型医薬品デリバリーシステムの開発が増加し、がん治療の精度と有効性を改善し、健康な組織への損傷を最小限に抑えます。 これらのナノテクノロジー対応セラピスは、医薬品を腫瘍サイトに直接配信し、治療結果を改善し、従来の化学療法と比較して全身毒性を低減することを可能にします。
- たとえば、8月2023日、Pfizer Inc.は、腫瘍学アプリケーション向け脂質ナノ粒子(LNP)配信システムの開発に積極的に進展し、がん治療における標的薬送のためのナノ粒子プラットフォームの拡大の関心を強調
- リポソーム、ポリマーナノ粒子、デndrimers、および金ナノ粒子などのナノ粒子は、抗癌薬、遺伝子、またはイメージング剤を悪性細胞に直接輸送するためにますます探求されています。 これらの技術は、薬物の安定性を高め、バイオアベイラビリティを改善し、管理された薬物解放を可能にし、改善された処置の効率および減らされた副作用に貢献します
- さらに、ナノ医療研究の進歩は、治療能力と診断能力の統合を単一のプラットフォームに可能であり、しばしば、同時に癌の検出と治療を可能にする薬学と呼ばれます。 このアプローチは、精度の腫瘍学の牽引を得る
- 製薬会社、バイオテクノロジー企業、学術研究機関との間で成長するコラボレーションは、困難ながんの治療結果を改善することを目的とした革新的なナノセラピープラットフォームの開発を加速しています。
- より効果的で毒性の少ないがん療法の需要が高まっていくにつれて、先進的なナノテクノロジーベースの医薬品デリバリーシステムの開発は、がんナノセラピー市場の未来を形づける大きな傾向を維持することが期待されています
がんナノセラピー市場ダイナミクス
ドライバー
「グローバルがんバーデンの育成と標的療法の要求」
- がんの世界的な有病率を高め、ターゲティングとパーソナライズされた治療アプローチの需要の増加と組み合わせることで、がんナノセラピー市場の成長を促進する主要な要因です。 従来の癌治療は、しばしば選択の欠如による重篤な副作用を引き起こします, ナノテクノロジーベースの腫瘍細胞により正確に薬を届けることができる治療法の関心を高めるために主導しました
- たとえば、2024年1月、ジョンソン&ジョンソンは、ナノテクノロジーベースの腫瘍学研究における継続的な投資を発表しました。 大手製薬会社によるこうした取り組みは、イノベーションの加速とがんナノセラピスの採用拡大が期待されています。
- Nanotherapy は改善された薬剤の容認性、高められることを可能にします薬局、および治療効果を高める間毒性を減らすのを助けるターゲットを絞られた配達メカニズム。 これらの利点は、長期がんの治療を受けている患者にとって特に重要です。
- また、腫瘍学研究への投資の増加や、ナノテクノロジーベースの治療を評価する臨床試験の拡大は、市場の発展に著しく支持されています。 多くの製薬会社は、大腸がん、肺がん、膵がんなどのがんの治療結果を改善するナノキャリアシステムの開発に注力しています。
- 先端医薬品の普及に伴い、精密医薬品の普及が進んでおり、今後数年でがんナノセラピー市場の成長をさらに推進する見込み
拘束/チャレンジ
「 」高い開発コストと規制の複雑性ツイート
- がんナノセラピー市場の成長を制限する主要な課題の1つは、ナノテクノロジーベースの治療薬の開発、製造、および商用化に関連した高いコストです。 ナノ粒子を一貫した品質、安全性、効率性をデザインし、生産することで、高度な研究基盤と高度な製造プロセスを必要とします
- たとえば、ナノメディカルイン候補には、ナノ粒子安全、毒性、長期生物学的効果に関する複雑な規制評価プロセスによる臨床開発の遅延がいくつかあります。 これらの規制要件は、ナノテクノロジーベースの医薬品の承認タイムラインを拡張することが多い
- 規制機関は、ナノ粒子製剤の安全性を確保するために、広範な毒性および薬理学的研究を必要とし、開発コストを増加させ、製品の承認に必要な時間を延長します。 また、特定のナノ材料の標準化された規制ガイドラインの欠如は、メーカーや研究者の不確実性を作成することができます
- さらに、ナノ粒子製剤の大規模な製造と再現性は、特に、一貫した粒度、安定性、および製造中の薬物積載能力を維持する際に、挑戦的です。 これらの技術的な課題は、生産コストを増加させ、商業スケーラビリティを制限することができます
- 製造技術の向上、規制枠の明確化、規制当局と製薬会社との協業強化によるこれらの問題への対応は、将来におけるがんナノセラピーソリューションの広範な採用を可能にするために不可欠です
がんナノセラピー市場スコープ
市場は徴候、薬剤、キャリア、管理のルート、エンド ユーザーおよび配分チャネルに基づいて区分されます。
• 徴候によって
徴候に基づいて、癌ナノセラピー市場は腎臓癌、HIV-associated カポジのサルマ、卵巣癌、母乳がん、複数のmyeloma、非小細胞肺癌、その他に分けられます。 breastがんセグメントは、2025年に29.8%の最大の市場収益シェアを占め、母性がんの世界的な前駆性と標的ナノテクノロジーベースの医薬品デリバリーシステムの採用の増加によって推進しました。 ナノセラピューティクスは、医薬品の溶解性を高め、腫瘍細胞への標的配送を改善し、従来の化学療法と比較して全身毒性を低下させるため、母乳がんの治療に広く利用されています。 精密腫瘍学的治療に対する需要が高まり、リポソーム製剤などのナノ粒子ベースの薬の普及が、このセグメントの優位性をさらに支持しています。 また、早期がん診断に関するスクリーニングプログラムの普及と認知度の向上は、グローバルで母乳がんの治療率が高いことに貢献しています。 breast癌治療および強い臨床研究活動のための複数の承認されたナノ医薬品の可用性は、セグメントの市場シェアを強化します。 製薬会社は、特に母乳がん治療のために設計された高度なナノ粒子薬配信プラットフォームの開発に著しく投資しています。 先進国と新興国における女性の間で、世界各地の母乳がんの発生率が高まっており、革新的な治療オプションの需要が続いています。 また、免疫療法と標的療法によるナノテクノロジーの融合が、治療効果を高めることが期待されます。 これらの要因は、大腸がんセグメントの強力な市場優位性を集約的にサポートします。
非小細胞肺がん(NSCLC)は、2026年から2033年までの最も速いCAGRを目撃し、肺がんの世界的な発生率を高め、先進的なナノ医療ベースの治療の採用を増加させることが期待されます。 NSCLCは、肺がん症例の過半数を占め、効果的な治療ソリューションの大きな需要を生み出します。 ナノテクノロジーベースの医薬品デリバリーシステムは、薬のターゲティングを改善し、健康な組織への損傷を最小限に抑えるために、ますます探求されています。 これらの技術は、肺がん患者の治療結果を大幅に高めることができる、改善された生物学的利用性と制御薬のリリースを可能にします。 ナノ医療および腫瘍学療法における研究投資の増加は、肺癌治療のための革新的なナノキャリアベースの薬の開発を加速しています。 また、がん研究を支える政府の取り組みや、ナノ粒子ベースの治療法を評価する臨床試験の増大回数は、さらなるセグメント成長を支持することが期待されています。 ナノテクノロジーと免疫療法を組み込んだ組み合わせ療法の開発も、拡大する治療の風景に貢献しています。 ヘルスケア支出の上昇と新興市場での先進的な腫瘍学的治療の高まりの可用性は、肺がんのナノセラピスの採用をさらに高めています。 これらの要因は、NCCLCセグメントの急速な成長を集約的に促進します。
•薬剤によって
薬物に基づいて、がんナノセラピー市場は、ドキソルビシン、ダヌールビシン、パクリタキセル、l-アスパラギンゼ、ビンクリスチン、その他に分けられます。 ドキソルビシンセグメントは、2025年に最大31.5%の市場収益シェアを保持しました。主に、リポソームドキソルビシンなどのナノ粒子ベースの化学療法製剤の広範な使用のために。 Doxorubicinは、母乳がん、卵巣がん、カポジのサルマなど、複数のがんタイプの治療に広く使用されています。 ドキソルビシンのナノキャリアベースの製剤の開発は、標的薬の配信を強化し、心臓毒性副作用を減らすことにより、治療性能を大幅に向上させました。 これらの進歩は、ドキソルビシンベースのナノメディシンを腫瘍学で好ましい治療オプションにしました。 この薬の強力な臨床的有効性といくつかの化学療法療法レジメンへの統合は、がん治療における広範な使用に貢献します。 また、リポソーム薬のデリバリーシステムの普及は、ナノセラピーアプリケーションにおけるドキソルビシンの需要をさらに高めました。 製薬会社は、医薬品の安全性と治療効率を向上させるために、高度なナノ粒子製剤に引き続き投資します。 世界中でがんの有病を増加させ、より効果的な化学療法オプションの需要が高まり、このセグメントの優位性をさらに支持します。 リポソームドキソルビシン製剤の確立された規制当局の承認の可用性も、その強力な市場の存在に貢献します。
パクリタキセルセグメントは、がん治療のためのナノ粒子ベースのパクリタキセル製剤への研究を増加させることで、2026年から2033年までの11.8%の最速のCAGRを目撃する予定です。 Paclitaxel は、母乳、卵巣、肺がんを含む複数のがんの治療に広く使用されています。 アルブミン・バウンド・パクリタキセルなどのナノテクノロジーベースのデリバリーシステムは、薬の溶解性を大幅に向上させ、化学療法で伝統的に使用されている毒性溶剤の必要性を低減しました。 これらの革新は薬剤の配達効率を高め、忍耐強い安全プロフィールを改善します。 腫瘍学的治療プロトコルにおけるナノテクノロジーベースのパクリタキセル薬の普及は、セグメントの成長を加速することが期待されます。 また、標的がん治療のための新しいパクリタキセルナノ粒子製剤を探求する臨床試験の増加により、さらなる拡大をサポートします。 高度化学療法薬のヘルスケア投資と需要の増加は、セグメントの成長にも貢献しています。 製薬会社は、新たなナノキャリアプラットフォームの開発に注力し、パクリタキセルの配送効率をさらに高めています。 これらの要因は、がんナノセラピー市場での paclitaxel セグメントの急速な成長を集約的にサポートします。
• キャリアによって
キャリアに基づき、がんナノセラピー市場はポリマー系ナノキャリア、脂質系ナノキャリア、その他に分けられます。 脂質ベースのナノキャリアセグメントは、2025年に46.7%の最大の市場収益シェアを占めており、強力な生体適合性、改善された薬物の安定性、および化学療法剤の効率的な配送によって駆動されます。 リポソームなどのリピッドベースのナノ粒子は、親水性および疎水性薬の両方をカプセル化する能力のためにナノメディシンで広く使用されています。 これらのキャリアは、標的薬の配信と制御薬のリリースを有効にします。, 全身毒性を削減しながら治療効果を大幅に高めます. 消化管製剤は、癌治療におけるドキソルビシンおよびダノーラビシンなどの薬を届けるために成功した。 脂質ベースのナノメディシン製品に対する規制承認の増大数は、セグメントの優位性をサポートしています。 また、脂質ナノ粒子は、有利な薬用特性を提供し、腫瘍学薬のデリバリーシステムに最適です。 脂質ナノ粒子技術とがん治療におけるその応用に焦点を当てた医薬品研究活動の増加は、セグメントの採用を拡大し続けています。 医薬品のデリバリー技術の脂質ナノ粒子プラットフォームの成功は、製薬会社がこの分野に大きく投資することを奨励しています。 これらの要因は、脂質ベースのナノキャリアの強い市場シェアに集合的に貢献します。
ポリマーベースのナノキャリアセグメントは、2026年から2033年までの12.1%の最速のCAGRを目撃すると予想され、その汎用性と高度な薬送メカニズムをサポートする能力によって駆動されます。 ポリマーナノ粒子は、薬の放出率を正確に制御し、特定の腫瘍組織に設計することができます。 従来の化学療法に関連した副作用を最小限に抑えながら、治療効果を大幅に向上させます。 ポリマーナノテクノロジーにおける研究開発活動の拡大は、腫瘍学的治療のための革新的な医薬品配信システムの開発に貢献しています。 ポリマー系キャリアは、化学療法、免疫療法、遺伝子治療の併用療法での使用も検討されています。 また、生分解性および生体適合性ポリマーナノ粒子を設計する能力は、さらなる臨床の可能性を高めます。 がん治療のポリマー系ナノキャリアを評価する臨床試験の増大回数は、採用の加速が期待されます。 製薬会社は、次世代がん治療を開発するポリマーナノテクノロジープラットフォームに投資しています。 これらの要因は、ポリマーベースのナノキャリアセグメントの急速な成長を集約的に促進します。
• 管理のルートによって
管理の経路に基づいて、がんナノセラピー市場は静脈内、筋肉内、その他に分けられます。 イントラベニアスセグメントは、2025年に最大78.9%の市場収益シェアを占め、ナノ粒子ベースの薬を直接血流に提供し、迅速な全身分布を実現します。 静脈内投与は、高いバイオアベイラビリティと即時治療作用を保証するため、腫瘍学におけるナノ医療療法を提供するための最も一般的に使用される方法です。 化学療法の代理店のリポソーム処方を含む多くの承認されたナノメディシン薬は、病院の設定で静脈的に投与されます。 このルートはまた処置の間に忍耐強い応答の適量そして監視の精密な制御を可能にします。 ヘルスケアの専門家は、標的薬のデリバリーと最適化された薬理プロファイルを可能にするため、がん治療のための静脈内投与を好む。 化学療法および組み合わせ治療療法における静脈内ナノメジシン製剤の増大使用は、さらなるセグメントの優位性をサポートしています。 また、注入技術と腫瘍学的治療プロトコルの進歩により、静脈内治療の安全性と有効性が向上しました。 これらの要因は、一貫した管理セグメントの強力な市場シェアに貢献します。
筋肉内セグメントは、2026年から2033年の最も速いCAGRを目撃し、ナノ医療療法のための代替配送方法に研究を成長させることが期待されます。 筋肉内投与は、持続的な薬物解放や特定の治療シナリオにおける患者の利便性の向上などの利点を提供します。 研究者は、治療の柔軟性を高めるために筋肉内で投与することができるナノ粒子ベースの医薬品配信システムを検討しています。 ナノテクノロジーの進歩により、長期にわたって治療薬濃度を維持できる革新的な製剤の開発が可能になります。 これらの開発は、腫瘍学的治療における筋肉内ナノセラピーの使用を拡大することが期待されます。 また、がんナノメディシンの代替配送ルートを調査する臨床研究は、このセグメントの成長をサポートし続けています。 先端医薬品のデリバリー技術のヘルスケア投資をさらに高めることで、その拡大に貢献します。 これらの要因は、集団的に筋肉内経路セグメントの予想される成長を駆動します。
•エンドユーザーによる
エンドユーザーに基づき、がんナノセラピー市場は病院、専門クリニック、その他に分けられます。 病院のセグメントは、2025年に61.2%の最大の市場収益シェアを保有しており、主に病院の設定で行われたがん診断および治療の量が高まっています。 病院は腫瘍学の処置のための第一次中心として、高度の診断技術、専門にされた腫瘍学の部門および多分野の医学のチームを提供します。 ナノ医療ベースのがん療法の投与は、しばしば専門装置と臨床監理を必要とし、病院で容易に入手可能です。 また、ナノ医療療法を含む革新的ながん治療に焦点を当てた臨床試験と研究プログラムで広く病院に参加します。 腫瘍学の専門家と包括的な患者ケアサービスの存在は、病院におけるナノセラピー治療の強力な採用をサポートしています。 病院の腫瘍学インフラへの投資の増加や、がん治療センターの増大に伴い、セグメントの優位性を強化しています。 また、病院ベースの薬局は、高度なナノ医療薬の信頼性の高い供給と安全な管理を保証します。
2026年から2033年にかけて最も速いCATGを目撃する専門クリニックの区分は専門にされた腫瘍学の心配およびoutpatient癌の処置サービスのための成長した要求によって運転される10.9%の最も速いCATGを目撃することを期待します。 専門医は、専門医および高度の処置の技術にアクセスして患者に与える集中された癌治療プログラムを提供します。 これらのクリニックは、ナノ医療ベースの治療薬を含む革新的な治療法をますます採用しています。 新たなエコノマイズにおける私立腫瘍クリニックおよび専門がんセンターの拡大により、セグメントの成長をサポートします。 また、専門クリニックでは、大病院と比較して、よりパーソナライズされた治療アプローチと短い待ち時間を提供することが多いです。 外来がん治療や標的療法サービスに対する増加のシフトは、専門クリニックにおけるナノセラピーの採用を奨励しています。 これらの要因は、このセグメントの急速な成長に貢献します。
•配分チャネルによって
流通チャネルに基づき、がんナノセラピー市場は病院薬局、小売薬局、その他に分けられます。 病院薬局は、2025年に58.4%の最大の市場収益シェアを占めており、集中的な役割病院ががん治療や薬の分布で遊んでいます。 ほとんどのナノ医療ベースの腫瘍学薬は、病院の設定で医療監督の下で投与され、病院は第一次流通チャネルを薬局にします。 これらの薬局は、厳格な規制基準に従って適切な薬の貯蔵、取り扱い、分配を保証します。 加えて、病院の薬剤師は処置のレジメンを監視し、安全な薬剤の管理を保障する重要な役割を担います。 病院ベースのがん治療プログラムや臨床試験の増加により、病院薬局サービスの需要が高まります。 病院インフラや腫瘍治療施設への投資を増加させ、このセグメントの強力な市場シェアをサポートします。
小売薬局のセグメントは、2026年から2033年までの9.6%の最速のCAGRを目撃すると予想され、支持的ながん薬の可用性と小売チャネルによるフォローアップ療法の拡大によってサポートされています。 小売薬局は、長期がんの治療と回復を受ける患者のための薬への便利なアクセスを提供します。 小売ネットワーク内の専門的腫瘍薬理薬の普及により、がん関連薬の配布をさらにサポートしています。 ヘルスケアサービスへのアクセスや医薬品小売チェーンの拡大など、患者様の期待を高まっています。 また、医薬品サプライチェーン管理および医薬品流通ネットワークの進歩により、小売チャネルによるがん治療の可用性が向上しています。 これらの要因は、主に小売薬局のセグメントの予想される成長を駆動します。
がんナノセラピー市場地域分析
- 北米は、2025年に38.7%の最大の収益シェアを誇るがんナノセラピー市場を支配し、先進医療インフラ、ナノテクノロジーの強力な研究開発活動、および主要なバイオテクノロジーおよび製薬企業の存在を支持
- 広範囲にわたる臨床研究、革新的ながん治療技術の急速な採用、および精密医学およびターゲットを絞られた薬剤の配達システムへの実質的な投資からの地域利点
- また、研究機関、バイオテクノロジー企業、製薬会社とのコラボレーションにより、ナノ粒子ベースの治療薬の開発を加速し、がんナノセラピー市場でのリーダーシップを強化
米国がんナノセラピーマーケットインサイト
米国がんナノセラピー市場は、強力なバイオテクノロジーの革新、広範な臨床試験、および大手製薬会社の存在によって駆動され、2025年に北米で最大の収益シェアを獲得しました。 研究機関およびバイオテクノロジー企業は、ナノ粒子ベースの医薬品デリバリーシステムに重点を置き、治療の有効性を高め、がん治療における副作用を削減します。 また、ナノメディシン研究のための政府の資金や、標的がん治療の迅速な採用は、さらに、国の市場拡大をサポートしています。
欧州がんナノセラピーマーケットインサイト
欧州がんナノセラピー市場は、がん研究への投資を増加させ、先進的な治療技術に焦点を合わせ、予測期間中に相当するCAGRで拡大する予定です。 ナノテクノロジーベースのがん治療の開発に積極的に取り組んでいる研究機関や製薬企業の強力なネットワークを持っています。 また、学術機関とバイオテクノロジー企業との協業を成長させ、がん発生率を増加させることで、欧州におけるナノテクノロジーソリューションの採用を奨励しています。
U.K. がんナノセラピーマーケットインサイト
U.K. がんナノセラピー市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 生体医学研究と国の腫瘍学イノベーションに重点を置いた. ナノメディシンに取り組む主要な研究大学やバイオテクノロジーのスタートアップの存在は、ナノ粒子ベースの医薬品デリバリーシステムの進歩を促進しています。 また、がん研究や標的療法の普及を支える政府の取り組みは、英国における市場発展に貢献しています。
ドイツがんナノセラピーマーケットインサイト
ドイツ癌ナノセラピー市場は、予測期間中にかなりのCAGRで拡大することが予想され、強力な医薬品製造能力によって燃料を供給し、ナノテクノロジー研究に投資を増加させる。 ドイツは先進医療インフラを整備し、精密医療に注力し、先進的ながん治療の開発と採用を促します。 また、研究機関、バイオテクノロジー企業、医薬品メーカーとのコラボレーションにより、革新的なナノセラピーソリューションの商品化を加速しています。
アジア・パシフィック・がんナノセラピー・マーケット・インサイト
アジア太平洋がんナノセラピー市場は、医療費の増大、バイオテクノロジーの研究の拡大、中国、日本、インドなどの国におけるがんの高まりによる、予測期間における最速のCAGRで成長することが評価されています。 地域を横断する政府は、資金調達プログラムやイノベーションへの取り組みを通じてナノメディシンの研究を積極的に支援しています。 また、医薬品製造能力の拡大や、先進がん治療技術の普及が地域市場成長に大きく貢献しています。
日本がんナノセラピーマーケットインサイト
日本がんナノセラピー市場は、国の強靭な技術力と先進的な腫瘍学的治療に焦点を合わせ、勢いを増やしています。 日本には、ナノメディシンのイノベーションをサポートする、特に標的薬のデリバリーやナノ粒子ベースの治療をサポートする、確かな研究エコシステムがあります。 また、がんの負担が増加し、国におけるがんナノセラピーソリューションの採用を促すことが期待されます。
中国癌ナノセラピー市場洞察
2025年、アジア・パシフィック地域における最大の市場収益シェアを占める中国がんナノセラピー市場は、急速に拡大するバイオテクノロジー分野とナノテクノロジー研究の強力な政府支援に起因しています。 中国は、ナノ粒子ベースの医薬品デリバリーシステムおよびナノメディシンプラットフォームを含む高度ながん治療技術に大きく投資しています。 また、がんの発生率を高め、ヘルスケアインフラを成長させ、学術機関とバイオテクノロジー企業とのコラボレーションを強化することで、全国のがんナノセラピーソリューションの開発と採用を加速しています。
がんナノセラピー市場シェア
がんナノセラピー業界は、主に、以下のとおり、十分に確立された企業によって導かれています。
• ジョンソン&ジョンソン(米国)
・Pfizer Inc.(米国)
• メルク&株式会社(米国)
• F.ホフマン・ラ・ロチェ株式会社(スイス)
• Novartis AG(スイス)
• ブリストル・マイアス・スクイブ・カンパニー(米国)
・AbbVie Inc.(米国)
・株式会社アムゲン(米国)
・AstraZeneca PLC (イギリス)
・Sanofi S.A.(フランス)
・武田薬品工業株式会社(日本)
・Celgene Corporation(米国)
•Tevaの製薬産業株式会社(イスラエル)
• ジャイラドサイエンス株式会社(米国)
・ナノスペラバイオサイエンス株式会社(米国)
・ナノビオチックスS.A.(フランス)
・アローヘッド製薬株式会社(米国)
・Selecta Biosciences, Inc.(米国)
・BlueWillow Biologics, Inc.(米国)
・CytImmune Science, Inc.(米国)
グローバルがんナノセラピー市場の最新動向
- 2022年11月、ImmoGen、Inc.は、米国FDAは、葉酸受容体アルファ(FRα)陽性白血性卵巣癌の治療のためのELahere(mirvetuximab soravtansine-gynx)への加速承認を承認したと発表しました。 治療は、細胞毒性物質を直接腫瘍細胞に届けるために設計された抗体薬用コンジュゲートで、効果を改善し、癌治療における系統的副作用を減らすことを目的とした標的ナノスケール薬由来の戦略を表す
- 2023年7月、ナノ粒子ベースの治療に特化したバイオテクノロジー企業であるSN Bioscienceは、米国食品医薬品局(FDA)が、小細胞肺がん(SCLC)の治療のために、ナノ製剤がん治療SNB-101にオーファン薬物指定を付与したことを発表しました。 ポリマーナノ粒子技術を使用して、標的薬の配信を強化し、系統的な毒性を低減し、米国および韓国におけるフェーズI臨床試験を開始するための承認も取得しました。 この開発は、ナノ粒子ベースのがん治療に対する規制対応を強化し、腫瘍学におけるナノメディシンの臨床パイプラインを促進します。
- 2023年4月、Genentech(Roche Groupのメンバー)は、米国食品医薬品局が化学療法と併用したPolatuzumab vedotin(Polatuzumab vedotin)が、前処理されていない大B細胞リンパ腫(DLBCL)の第1線治療として承認したことを発表しました。 Polivyは、標的された配信メカニズムを使用して、細胞毒性物質を直接癌細胞に届ける抗体ドラッグコンファゲートです。ナノテクノロジーで有効にされた腫瘍学的治療で使用される高度な医薬品由来プラットフォームにおける継続的な革新を反映しています。
- 2024年12月、ブリストル・マイアス・スクイブは、米国FDAがオプディボ・クヴァンティグ(ニボラムバブとハイロンイダーゼ・ノヴィヒ)を承認したと発表しました。 治療は、迅速な皮下管理と配信効率の改善を可能にし、標的および革新的な腫瘍学的治療プラットフォームにおける継続的な進歩に貢献し、高度な医薬品由来技術を採用しています
- 2025年4月、Akeso Biopharmaは米国FDAによって承認されたpenpulimab-kcqx、再発または転移の鼻咽頭癌の処置のためのPD-1によって目標にされたmonoclonal抗体療法であることを発表しました。 承認は、精密医薬品由来のメカニズムを活用し、腫瘍学における治療結果を改善する先進的な標的がん治療の継続的な進行を反映しています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする
- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。