


グローバルチップスケール電子パッケージング市場セグメンテーション、パッケージタイプ(フリップチップスケールパッケージ、ワイヤーボンディングチップスケールパッケージ、ウェーハレベルチップスケールパッケージ、ファンインチップスケールパッケージ、ファンアウトチップスケールパッケージ、その他)、材料(プラスチック、金属、ガラス、その他)、アプリケーション(コンシューマーエレクトロニクス、航空宇宙&防衛、自動車、通信、その他)、エンドユーザー(オリジナル機器メーカー、オリジナルデザインメーカー、および電子機器サービス) 業界動向と予測 2033
チップスケール電子パッケージング市場規模と成長率は何ですか
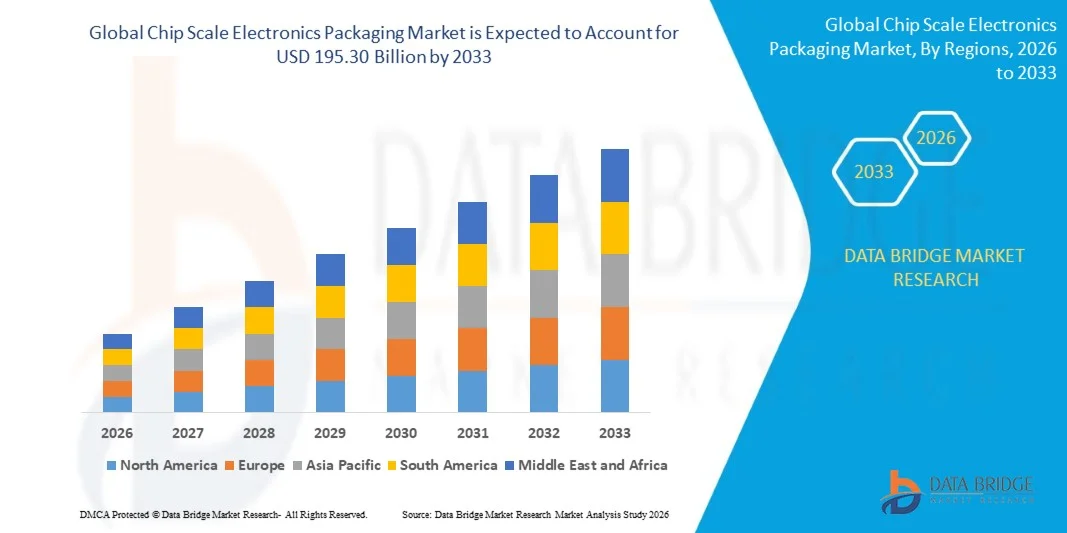
- データ橋市場の調査の分析によって、破片スケールの電子工学の包装の市場は評価されました2025年のUSD 54.12億そして、達するために写し出されます2033年 195.30億米ドル, 成長2026年から2033年にかけて17.40%のCAGR.
- 市場は、小型で高性能な電子機器の需要増加によって運転される一貫した成長を経験しています, 進歩半導体デバイスパッケージング技術、および消費者向け電子機器、自動車、通信、およびその他のアプリケーションにおけるチップスケールパッケージの採用の増加。
- IoTやワイヤレスデバイスの採用が増加し、消費者向け電子機器の需要が高まり、エレクトロニクス業界における継続的なイノベーションが加速し、半導体メーカーがコンパクトで効率的なチップスケールパッケージングソリューションを採用しています。 これらのパッケージは、開発・開発市場における利用拡大をサポートし、半導体コンポーネントの小型化、性能向上、効率的な統合を可能にしています。
市場規模と予測
- グローバル市場価値(2025):USD 54.12億
- 期待される市場価値(2033):USD 195.30億
- 予測CAGR (2026~2033):17.40%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
チップスケール電子パッケージング市場の主要なテイクアウトは何ですか
- 北米は、2025年に35.4%の最大の収益シェアを誇るチップスケール電子パッケージング市場を投下し、大手半導体企業、高度な製造能力、および国内半導体製造およびパッケージング技術への投資の増加に強い存在を支持しました。
- アジア・パシフィックは、2026年から2033年までのCAGRで急速に成長する地域であり、半導体製造の拡大、消費者向け電子機器の需要増加、先進的なチップスケールパッケージング技術への投資増加による燃料供給が期待されています。
- ウェーハレベルのチップスケールパッケージセグメントは、コンパクトなフットプリント、短絡、効率的なウェーハレベルの製造によって駆動され、2025年に45%のシェアで市場をリードしました。
- ファンアウトチップスケールパッケージは、最も急速に成長しているパッケージタイプで、9.0%のCAGRを登録し、高密度相互接続と高度な小型半導体パッケージの要求に応じてサージを反映しています。
- プラスチックセグメントは、2025年に55%の収益シェアを持つ材料タイプカテゴリを支配し、コスト効率性、軽量特性、電気絶縁特性、および大量の半導体パッケージの適合性を主導しました。
- 消費者エレクトロニクスは、スマートフォン、タブレット、ウェアラブル、およびその他のコンパクトな電子機器のCSP技術の使用を広く推奨する、2025年の市場シェアの40%を占めています。
- 自動車分野は、自動車の電子コンテンツを増加させ、車両の電動化を促進し、高度の運転者支援システムの導入を増加させることによって運転される9.2%のCAGRと最速成長の応用部門です
レポートスコープとチップスケール電子パッケージング市場セグメンテーション
|
アトリビュート |
チップスケール電子包装キー市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
破片のスケールの電子工学の包装の市場の主要な傾向は何ですか。
- 半導体メーカーは、ファン・アウト・ウェーハ・レベル・パッケージング、異種統合、高度なウェーハ・レベル・パッケージを採用し、より小型のフォーム・ファクター、より高い I/O 密度、パワー・効率、AI、モバイル、高性能コンピューティング・アプリケーションにおける性能の向上を実現します。
- 例えば、2024年10月、Amkor TechnologyとTSMCは、TSMCの統合型ファンアウト(InFO)や、基板上のウェーハのチップ(CoWoS)技術、高性能コンピューティング、AI、通信アプリケーションをサポートする高度なパッケージングおよびテスト機能を提供するコラボレーションを発表しました。
- チップレット、再配布レイヤー、および3Dスタックの統合が増加し、メーカーは、帯域幅とシステムレベルのパフォーマンスを改善しながら、コンパクトなパッケージ内の複数の半導体コンポーネントを統合することができます。
- スマートフォンをAIアクセラレータ、データセンタープロセッサーに超える高度パッケージも展開自動車電子機器、ネットワーク機器、および高性能コンピューティングシステム、コンパクトで高密度パッケージアーキテクチャの需要の増加。
- たとえば、2025年5月、ASE Technologyは、FOCoS-Bridge(スルーシリコンビア(TSV)パッケージング技術を発表しました。これにより、AIや高性能コンピューティングアプリケーション用のI/O密度と熱放散を増加させながら3×の電力損失を削減し、業界の高密度ファンアウトと異質チップ統合に向けたシフトを実証しています。
- 半導体設計は、ヘテロ遺伝子の統合、高I/O密度、小型パッケージのフットプリントに引き続き移行し、次世代エレクトロニクスの重要な技術として、ウェーハレベル、ファンアウト、および3Dパッケージングを加速、補強することが期待されます。
破片のスケールの電子工学の包装の市場の主要な運転者は何ですか。
- AI、高性能コンピューティング、5G、およびコネクティッドデバイスの急速な成長は、高帯域幅、改善された電力効率、およびより大きいシステムレベルの統合を提供することができるコンパクトな半導体パッケージの需要を大幅に増加させました。
- たとえば、NVIDIAのCEOであるJensen Huangは、NVIDIAがCoWoS-Lパッケージングに最新のBlackwell AIチップを移行し、TSMCがAIコンピューティングの拡大要件を満たす能力を増加させることで、TSMCの先進パッケージの需要が高まっています。
- 消費者エレクトロニクス、自動車メーカー、データセンターテクノロジー企業は、デバイスサイズを削減し、電気性能を改善し、ますます複雑な半導体アーキテクチャをサポートするために、チップスケールとウェーハレベルのパッケージングを統合しています。
- たとえば、Amkor Technologyは2026年5月、Arizonaの追加の土地を発表し、先進的な半導体パッケージとテストフットプリントを拡大し、高度なパッケージングに対する需要の増加とAIおよび高性能コンピューティングアプリケーションの成長要件を引用しました。
- 電子メーカーは、小型化、高性能化、および効率的な均質な統合を優先し、チップスケール電子パッケージングの要求は、次世代コンピューティング、通信、自動車、および消費者エレクトロニクスアプリケーション全体で強いままになります。
チップスケール電子パッケージング市場の成長を望む要因は
- 高度なチップスケールとウェーハレベルのパッケージングは、特殊な製造機器、材料、プロセス制御、および高精度検査に重要な投資を必要とし、製造コストを増加させ、包装メーカーを削減するための障壁を上げます。
- たとえば、2025年5月、半導体エンジニアリングは、先進のマルチダイパッケージングは、金型からRDLalignの誤差、歪みプロファイルの変更、および係数の熱膨張(CTE)の誤差を直し、パッケージ構造がより異種になるように製造と信頼性を複雑にしていると報告しました。
- マルチダイの統合、ファインピッチ再配布層の複雑性を高め、3D構造により、歩留まり、熱管理、歪み、信頼性、製造の一貫性に関する課題が生まれます。
- 例えば、2025年9月に、先進半導体パッケージングは、機械的ストレス、歪み、電気的干渉、環境影響、故障のメカニズムに直面していると強調したNISTは、業界は依然として改善された材料特性化と標準化された測定方法を必要とし、高価なパッケージング障害を制御することを強調した。
- 高度なパッケージングに関連する高い資本要件と技術的な複雑さは、材料の特性化、計量、プロセス標準化の課題は、開発時間と生産コストをさらに高めることができる一方で、小型メーカー間の採用を制限し続けています。
チップスケール電子パッケージング市場はどのように区分されますか
チップスケール電子包装市場は、パッケージの種類、材料、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- パッケージのタイプによって
パッケージのタイプに基づいて、破片スケールの電子工学の包装の市場はフリップ チップの破片のスケールのパッケージ、ワイヤー結合の破片スケールのパッケージ、ウエファー レベル チップのスケールのパッケージ、ファン インの破片スケールのパッケージ、ファン アウトの破片スケールのパッケージ、等に分けられます。 ウェーハレベルのチップスケールパッケージセグメントは、2025年に45%のシェアで市場を支配し、コンパクトなフットプリント、短い電気経路、効率的なウェーハレベルの製造に向けています。 WLCSPは、スマートフォン、センサー、RFコンポーネント、その他のスペースコントレンス電子機器に幅広く使用されています。 強い電気性能を維持し、大量生産を支える間、パッケージのサイズおよび重量を減らします。 超小型家電との相性が向上し、CSPアーキテクチャとしての地位を強化
ファン・アウト・チップ・スケール・パッケージ・セグメントは、予測期間9.0%のCAGRで最速の成長を記録し、高密度の相互接続と高度な小型半導体パッケージの需要の増加によって推進されています。 ファンアウト包装により、従来型ファンイン構造よりも多くのI/O接続が可能で、パッケージ寸法を大幅に増加させます。 スマートフォン、IoT機器、高機能コンピューティング、高度自動車電子機器等でますます使用されています。 また、相互接続経路を短縮することにより、電気・熱特性を向上させます。 半導体の複雑性および異質統合の要件を成長させることは、ファンアウト製造能力に投資するメーカーを奨励しています。
- 材料によって
材料に基づいて、破片スケールの電子工学の包装の市場はプラスチック、金属、ガラスおよび他のに分けられます。 プラスチックセグメントは、コスト効率性、軽量性、電気絶縁性、高容量半導体パッケージの適合性で、2025年に55%のシェアを持つ市場を支配しました。 プラスチック ベースの包装材料は製造業者が密集した次元および経済的な生産を優先する消費者の電子工学で広く利用されています。 複雑なパッケージの幾何学を成形し、半導体コンポーネントを小型デバイスに統合する柔軟性も備えています。 スマートフォン、ウェアラブル、IoT機器、その他のポータブル電子機器の生産を増加させ、プラスチック包装材料の需要をサポートします。 成形コンパウンドやカプセル化技術の改善は、パッケージの信頼性と熱性能をさらに高めています。
ガラスセグメントは、先進的なパッケージング基板および高性能半導体アプリケーションに対する需要増加により、予測期間の8.5%のCAGRで最速の成長を目撃する予定です。 ガラスは、優れた寸法安定性と低電気損失を提供し、高密度の相互接続アーキテクチャに魅力的です。 熱膨張係数は、先進的な半導体パッケージの信頼性向上にも役立ちます。 ガラス系基板やインターポジターの採用を加速し、帯域幅や高密度電子統合の要件を増加させることで奨励されています。 AI、高性能コンピューティング、通信、および高度なコンシューマーエレクトロニクスの需要は、ガラスベースのパッケージング技術の追加機会を作成します。
- 用途別
アプリケーションに基づいて、チップスケール電子パッケージング市場は、消費者エレクトロニクス、航空宇宙および防衛、自動車、通信、その他に区分されます。 消費者用電子機器のセグメントは、スマートフォン、タブレット、ウェアラブル、その他のコンパクトな電子機器でCSP技術の広範な使用によって支えられ、2025年に40%のシェアで市場を支配しました。 消費者電子機器メーカーは、限られたデバイスフットプリント内での機能性を高めるために、より小型のパッケージを継続的に必要としています。 CSP技術は、パッケージサイズを削減し、電気経路を短くし、半導体コンポーネントの効率的な統合を実現します。 スマートフォンなどのポータブル電子機器の急速な交換サイクルも、コンパクトな半導体パッケージの持続的な需要を生み出します。 IoT対応のコンシューマーデバイスの採用拡大に伴い、CSPソリューションの対応可能な市場をさらに拡大しています。
自動車分野は、自動車の電子コンテンツを増加させ、車両の電動化、先進的な運転支援システムの導入を増加させることにより、予測期間の9.2%のCAGRで最速の成長を登録する予定です。 CSP技術は、自動車メーカーが半導体部品をよりコンパクトに、よりコンパクトな電子制御装置やセンサーシステムに統合することを可能にします。 電力管理、センシング、コネクティビティ、制御電子機器の需要が高まっています。 自動車用途は、温度、振動、その他の要求の厳しい動作条件下で信頼性を提供することができる包装技術も必要です。 レーダー、カメラ、コネクティビティモジュール、ADASプロセッサの統合が増加し、コンパクトな半導体パッケージのさらなる需要が生まれています。
- エンドユーザーによる
エンドユーザーに基づいて、チップスケール電子包装市場は、元の機器メーカー、元の設計メーカー、および電子製造サービスプロバイダにセグメント化されています。 元の機器メーカーのセグメントは、2025年に45%のシェアで市場を支配し、これらの企業が半導体の仕様、製品アーキテクチャ、および包装要件を上回っています。 OEMはますます完了した電子プロダクトの小型化そして機能性の条件を満たすためにコンパクトで、高性能CSPの解決を指定します。 大手電子機器・半導体メーカーは、消費者向け電子機器、自動車、通信、産業用途におけるCSP技術を使用しています。 彼らの大きな生産量は、高度な包装ソリューションのための安定した需要を提供し、包装サプライヤーとの長期的な関係を奨励します。 OEMはまたプロダクトロードマップおよび性能の条件によるパッケージの選択に影響を与えます。
エレクトロニクス製造サービスプロバイダのセグメントは、予測期間の8.0%のCAGRで最速の成長を目撃するために計画され、電子機器アセンブリ、テスト、および製造活動のアウトソーシングの増加によってサポートされています。 EMS プロバイダーは、コンポーネントの調達と OEM および ODM の組み立てをますます管理し、CSP 技術の間接的な要求を作成します。 消費者向け電子機器、通信、産業、自動車市場における複数の顧客に対応する能力は、コンパクトな半導体パッケージの多岐にわたる要求を提供します。 エレクトロニクス製品の複雑性は、OEMを奨励し、高度な製造能力を持つ専門EMS企業に頼っています。 EMSプロバイダは、複数の製品プログラムでパッケージの要件を統合し、製造効率とサプライチェーンの活用を改善することができます。
どの地域は、チップスケール電子パッケージング市場の最大の株式を保持していますか
- 北米は、2025年に35.4%の最大の収益シェアを誇るチップスケール電子パッケージング市場を投下し、大手半導体企業、高度な製造能力、国内半導体製造およびパッケージング技術への投資の増加を強力に実現
- また、国内半導体製造における投資の増加、先進的なパッケージングソリューションの採用の増加、コンシューマーエレクトロニクス、自動車、通信、および高性能コンピューティングアプリケーションからの強い需要の高まりにもメリットがあります。 半導体製造および確立された技術企業の存在を支える政府のイニシアチブは、世界市場で北アメリカのリーダーシップ・ポジションを強化し続けています。
U.S.の破片のスケールの電子工学の包装の市場洞察
米国チップスケール電子パッケージング市場は、先進半導体パッケージング、国内チップ製造、次世代エレクトロニクス技術への投資増加による強力な成長を目撃しています。 AI、IoT、自動車、通信アプリケーション向けの高度なパッケージングソリューションの導入に伴い、先進的な半導体エコシステムを採用し、市場需要を加速しています。 また、国内半導体製造を支える政府の取り組みや、包装・試験機能の拡充は、米国におけるチップスケールパッケージング技術の採用を加速しています。
アジアパシフィックチップスケール電子パッケージングマーケットインサイト
アジアパシフィックチップスケール電子パッケージング市場は、半導体メーカーの強い存在感、エレクトロニクス製造の拡大、中国、日本、韓国などの先進的なパッケージングインフラへの投資拡大により、急速な成長を目撃する見込みです。 コンパクトで高性能な電子機器の需要を増大させ、先進的なパッケージング技術を採用し、半導体製造の政府支援が地域市場拡大を支援しています。 また、主要な半導体およびパッケージング企業の成長著しい存在は、消費者エレクトロニクス、自動車、通信、およびその他のアプリケーションにおけるチップスケールパッケージングの採用を加速しています。
日本チップスケール電子包装市場インサイト
日本チップスケール電子包装市場は、半導体製造、高度なパッケージング技術、高性能電子部品への投資の増加による一貫した成長を目撃しています。 半導体メーカー、エレクトロニクス会社、技術サプライヤーは、小型化、性能の向上、効率的なデバイス統合をサポートするチップスケールパッケージングソリューションをますます採用しています。 また、先進電子機器の需要拡大に伴い、半導体材料や機器のエコシステムを確立し、市場成長に貢献しています。
中国チップスケール電子パッケージング市場洞察
中国チップスケール電子パッケージング市場は急速に成長しています。, 半導体製造能力を拡大することによって駆動され, 電子機器の生産の増加, コンパクトで高性能な電子機器のための強力な要求. 国内半導体インフラや高度なパッケージング技術への投資拡大は、消費者向け電子機器、自動車、通信、その他の用途における市場需要を大幅に向上させます。 また、半導体の自給および国内包装メーカーの高まっている存在のための政府支援は、チップスケール電子包装の主要な成長市場として中国を位置しています。
U.K. チップスケール電子パッケージング市場インサイト
U.K.チップスケール電子パッケージング市場は、半導体技術、高度な電子システム、高付加価値アプリケーションへの投資を増加させることで、安定した成長を経験しています。 自動車、通信、航空宇宙、および消費者向けエレクトロニクスアプリケーションにおけるコンパクトで信頼性の高いパッケージングソリューションの需要拡大は、市場開拓に貢献します。 また、国内の半導体機能を強化し、供給チェーンレジリエンスの向上に取り組み、英国における先端チップ包装技術の採用を支援しています。
ドイツ チップ スケール エレクトロニクス パッケージング マーケット インサイト
ドイツ製チップスケール電子包装市場は、国内の強力な自動車製造拠点、先進半導体エコシステム、高性能電子部品の需要増加により着実に拡大しています。 自動車メーカー、半導体メーカー、技術サプライヤーは、車両電子機器、産業用システム、次世代モビリティアプリケーションをサポートする高度なパッケージングソリューションを利用しています。 半導体製造、高度なパッケージング機能、自動車電子機器の継続的な投資、ドイツにおける強力な研究開発インフラ、さらに市場成長を推進しています。
チップスケール電子パッケージング市場でトップ企業は
破片スケールの電子工学の包装の企業は主に下記のものを含んでいます:
- 株式会社アンコールテクノロジー. (米国)
- インテル株式会社(アメリカ)
- 台湾半導体製造株式会社 リミテッド(台湾)
- ASEテクノロジーホールディング株式会社. (台湾)
- 江蘇Changjiangの電子工学の技術Co.、株式会社。(中国)
- トンフマイクロエレクトロニクス株式会社(中国)
- パワーテックテクノロジー株式会社(台湾)
- キングユアン電子工業株式会社(台湾)
- ChipMOSテクノロジー株式会社(台湾)
- ユニシェム (M) ベルハド (マレーシア)
- 株式会社UTACホールディングス(シンガポール)
- シリコンウェア精密工業株式会社(台湾)
- NEPES株式会社(韓国)
- サムスン電子株式会社(韓国)
- SKハイニックス株式会社(韓国)
- JCETグループ株式会社(中国)
- Tianshui Huatianの技術Co.、株式会社(中国)
- 株式会社花ミクロン(韓国)
- チップボンドテクノロジー株式会社(台湾)
- Carsem (M) Sdn. Bhd. (マレーシア)
チップスケール電子パッケージング市場の最新開発は何ですか
- アドバンスト・セミコンダクター・エンジニアリング株式会社(ASE)は、2025年5月、次世代のAIと高性能コンピューティング・アプリケーションをサポートする、シリコンビア(TSV)パッケージング技術によりFOCoS-Bridgeを発表しました。 より短い信号パスを作成するためにTSVを使用しており、より高いI/O密度、改善された熱放散およびより大きいエネルギー効率を可能にします。 開発は、チップレットと高帯域幅メモリ統合のためのASEの高度なファンアウトパッケージポートフォリオを強化します。
- 2024年10月、Amkor TechnologyとTSMCは、アリゾナ州の先進的なパッケージングおよびテスト機能に関する理解の覚書を発表しました。 パートナーシップは、TSMCの統合ファンアウト(InFO)およびチップオンウェーハ(Substrate(CoWoS)を含む技術を活用し、高性能コンピューティング、通信、およびその他の先進半導体アプリケーションをサポートします。 米国半導体パッケージングのエコシステムを強化し、より一貫した製造ソリューションを顧客に提供するというコラボレーションが期待されます。
- 2023年5月、TSMCは3DFabricの高度の包装のプラットホームで新しい開発を、拡大したCoWoSの解決を含んで単一のパッケージ内のより多くのプロセッサそして帯域幅記憶を収容するように設計しました。 また、TSMCは、Sonic-Pマイクロバンプ技術を導入し、複雑な3D IC設計を簡素化する3Dblox設計言語をアップデートしました。 これらの開発は、高性能コンピューティングとAIアプリケーションにおける先進的なパッケージングの成長の役割を果たしています。
- ASEは2022年10月、VIPバックプラットフォームの「FOCoS-CF」と「FOCoS-CL」ソリューションを導入し、高性能コンピューティングアプリケーション向けに「FOCoS-CF」と「FOCoS-CL」ソリューションを導入しました。 開発は、電気性能と基板レベルの信頼性を改善しながら、マルチチップとチップレットの統合を可能にし、高密度、高速、およびネットワークおよび人工知能アプリケーションにおける低レイテンシの相互接続のための成長する要件に対応します。
- 2022年6月、ASEは、垂直に統合されたパッケージソリューションを可能にするように設計された高度なパッケージングプラットフォームであるVIPackを導入しました。 プラットフォームは、高密度再配布層のファンアウト技術、ファンアウトチップオン基板、ファンアウトブリッジ、システムインパッケージ、TSVベースの2.5Dおよび3D IC技術を組み合わせたものです。 打ち上げは、AI、5G、HPC、IoT、および自動車アプリケーションを横断する高性能、機能性、パワー効率、マルチチップの統合のための成長する要件に対応することを目的としていました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のチップスケールエレクトロニクスパッケージング市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界のチップスケールエレクトロニクスパッケージング市場への参入
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 企業の市場シェア分析
2.2.6 多変量モデリング
2.2.7 トップツーボトム分析
2.2.8 測定基準
2.2.9 ベンダーシェア分析
2.2.10 主要な一次インタビューからのデータポイント
2.2.11 主要な二次データベースからのデータポイント
2.3 世界のチップスケールエレクトロニクスパッケージング市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5 プレミアムインサイト
5.1 ポーターの5つの力
5.2 規制基準
5.3 技術動向
5.4 ケーススタディ
5.5 バリューチェーン分析
5.6 価格分析
5.7 企業比較分析
6 世界のチップスケールエレクトロニクスパッケージ市場(タイプ別)
6.1 概要
6.2 ウェーハレベルCSP
6.2.1 テクノロジーによる
6.2.1.1. ファンイン
6.2.1.2. ファンアウト
6.3 フリップチップCSP
6.4 リードフレームCSP
6.5 ワイヤボンドCSP
6.6 ボールグリッドアレイ CSP
6.7 その他
7 世界のチップスケールエレクトロニクスパッケージ市場(材料別)
7.1 概要
7.2 プラスチック
7.3 ガラス
7.4 金属
7.5 その他
8 チップサイズ別世界チップスケールエレクトロニクスパッケージング市場
8.1 概要
8.2 最大5MM
8.3 5~10MM
8.4 10~20ミリメートル
8.5 20mm以上
9 世界のチップスケールエレクトロニクスパッケージング市場(アプリケーション別)
9.1 概要
9.2 メモリーカード
9.3 フラッシュ
9.4 コントローラー
9.5 無線通信
9.6 電源管理IC
9.7 無線周波数
9.8 光電子デバイス
9.9 携帯電話
9.1 その他
10 世界のチップスケールエレクトロニクスパッケージング市場(エンドユーザー別)
10.1 概要
10.2 エレクトロニクスと半導体
10.2.1 タイプ別
10.2.1.1. ウェーハレベルCSP
10.2.1.2. フリップチップCSP
10.2.1.3. リードフレームCSP
10.2.1.4. ワイヤボンドCSP
10.2.1.5. ボールグリッドアレイCSP
10.2.1.6. その他
10.2.2 アプリケーション別
10.2.2.1. メモリーカード
10.2.2.2. フラッシュ
10.2.2.3. コントローラー
10.2.2.4. 無線通信
10.2.2.5. 電源管理IC
10.2.2.6. 無線周波数
10.2.2.7. 光電子デバイス
10.2.2.8. 携帯電話
10.2.2.9. その他
10.3 自動車
10.3.1 タイプ別
10.3.1.1. ウェーハレベルCSP
10.3.1.2. フリップチップCSP
10.3.1.3. リードフレームCSP
10.3.1.4. ワイヤボンドCSP
10.3.1.5. ボールグリッドアレイCSP
10.3.1.6. その他
10.3.2 アプリケーション別
10.3.2.1. メモリーカード
10.3.2.2. フラッシュ
10.3.2.3. コントローラー
10.3.2.4. 無線通信
10.3.2.5. 電源管理IC
10.3.2.6. 無線周波数
10.3.2.7. 光電子デバイス
10.3.2.8. 携帯電話
10.3.2.9. その他
10.4 ITと通信
10.4.1 タイプ別
10.4.1.1. ウェーハレベルCSP
10.4.1.2. フリップチップCSP
10.4.1.3. リードフレームCSP
10.4.1.4. ワイヤボンドCSP
10.4.1.5. ボールグリッドアレイCSP
10.4.1.6. その他
10.4.2 アプリケーション別
10.4.2.1. メモリーカード
10.4.2.2. フラッシュ
10.4.2.3. コントローラー
10.4.2.4. 無線通信
10.4.2.5. 電源管理IC
10.4.2.6. 無線周波数
10.4.2.7. 光電子デバイス
10.4.2.8. 携帯電話
10.4.2.9. その他
10.5 航空宇宙および防衛
10.5.1 タイプ別
10.5.1.1. ウェーハレベルCSP
10.5.1.2. フリップチップCSP
10.5.1.3. リードフレームCSP
10.5.1.4. ワイヤボンドCSP
10.5.1.5. ボールグリッドアレイCSP
10.5.1.6. その他
10.5.2 アプリケーション別
10.5.2.1. メモリーカード
10.5.2.2. フラッシュ
10.5.2.3. コントローラー
10.5.2.4. 無線通信
10.5.2.5. 電源管理IC
10.5.2.6. 無線周波数
10.5.2.7. 光電子デバイス
10.5.2.8. 携帯電話
10.5.2.9. その他
10.6 その他
11 世界のチップスケールエレクトロニクスパッケージング市場(地域別)
11.1 世界のチップスケールエレクトロニクスパッケージング市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
11.1.1 北米
11.1.1.1. 米国
11.1.1.2. カナダ
11.1.1.3. メキシコ
11.1.2 ヨーロッパ
11.1.2.1. ドイツ
11.1.2.2. フランス
11.1.2.3. 英国
11.1.2.4. イタリア
11.1.2.5. スペイン
11.1.2.6. ロシア
11.1.2.7. トルコ
11.1.2.8. ベルギー
11.1.2.9. オランダ
11.1.2.10. ノルウェー
11.1.2.11. フィンランド
11.1.2.12. スイス
11.1.2.13. デンマーク
11.1.2.14. スウェーデン
11.1.2.15. ポーランド
11.1.2.16. その他のヨーロッパ諸国
11.1.3 アジア太平洋地域
11.1.3.1. 日本
11.1.3.2. 中国
11.1.3.3. 韓国
11.1.3.4. インド
11.1.3.5. オーストラリア
11.1.3.6. ニュージーランド
11.1.3.7. シンガポール
11.1.3.8. タイ
11.1.3.9. マレーシア
11.1.3.10. インドネシア
11.1.3.11. フィリピン
11.1.3.12. 台湾
11.1.3.13. ベトナム
11.1.3.14. その他のアジア太平洋地域
11.1.4 南アメリカ
11.1.4.1. ブラジル
11.1.4.2. アルゼンチン
11.1.4.3. 南米のその他の地域
11.1.5 中東およびアフリカ
11.1.5.1. 南アフリカ
11.1.5.2. エジプト
11.1.5.3. サウジアラビア
11.1.5.4. アラブ首長国連邦
11.1.5.5. オマーン
11.1.5.6. バーレーン
11.1.5.7. イスラエル
11.1.5.8. クウェート
11.1.5.9. カタール
11.1.5.10. その他の中東およびアフリカ
11.2 主要国別の主な洞察
12 世界のチップスケールエレクトロニクスパッケージ市場、企業展望
12.1 企業株式分析:グローバル
12.2 企業シェア分析:北米
12.3 企業株式分析:ヨーロッパ
12.4 企業シェア分析:アジア太平洋地域
12.5 合併と買収
12.6 新製品の開発と承認
12.7 拡張
12.8 規制の変更
12.9 パートナーシップおよびその他の戦略的展開
13 世界のチップスケールエレクトロニクスパッケージ市場、SWOT分析およびDBMR分析
14 世界のチップスケールエレクトロニクスパッケージング市場、企業プロフィール
14.1 クアルコムテクノロジーズ株式会社
14.1.1 会社概要
14.1.2 収益分析
14.1.3 製品ポートフォリオ
14.1.4 最近の開発
14.2 アムコーテクノロジー
14.2.1 会社のスナップショット
14.2.2 収益分析
14.2.3 製品ポートフォリオ
14.2.4 最近の開発
14.3 サムスン・エレクトロ・メカニクス
14.3.1 会社のスナップショット
14.3.2 収益分析
14.3.3 製品ポートフォリオ
14.3.4 最近の開発
14.4 デカテクノロジーズ
14.4.1 会社のスナップショット
14.4.2 収益分析
14.4.3 製品ポートフォリオ
14.4.4 最近の開発
14.5 フラウンホーファーISIT
14.5.1 会社のスナップショット
14.5.2 収益分析
14.5.3 製品ポートフォリオ
14.5.4 最近の開発
14.6 富士通
14.6.1 会社のスナップショット
14.6.2 収益分析
14.6.3 製品ポートフォリオ
14.6.4 最近の開発
14.7 中国ウェーハレベルCSP株式会社
14.7.1 会社のスナップショット
14.7.2 収益分析
14.7.3 製品ポートフォリオ
14.7.4 最近の開発
14.8 マイクロス
14.8.1 会社のスナップショット
14.8.2 収益分析
14.8.3 製品ポートフォリオ
14.8.4 最近の開発
14.9 マッドピーシービー
14.9.1 会社のスナップショット
14.9.2 収益分析
14.9.3 製品ポートフォリオ
14.9.4 最近の開発
14.1 ASE
14.10.1 会社のスナップショット
14.10.2 収益分析
14.10.3 製品ポートフォリオ
14.10.4 最近の開発
14.11 JCETグループ
14.11.1 会社のスナップショット
14.11.2 収益分析
14.11.3 製品ポートフォリオ
14.11.4 最近の開発
14.12 シリコンウェア精密工業株式会社
14.12.1 会社のスナップショット
14.12.2 収益分析
14.12.3 製品ポートフォリオ
14.12.4 最近の開発
14.13 パワーテックテクノロジー株式会社
14.13.1 会社概要
14.13.2 収益分析
14.13.3 製品ポートフォリオ
14.13.4 最近の開発
14.14 ユニセム
14.14.1 会社概要
14.14.2 収益分析
14.14.3 製品ポートフォリオ
14.14.4 最近の開発
14.15 UTAC
14.15.1 会社概要
14.15.2 収益分析
14.15.3 製品ポートフォリオ
14.15.4 最近の開発
14.16 キングユアンエレクトロニクス株式会社
14.16.1 会社概要
14.16.2 収益分析
14.16.3 製品ポートフォリオ
14.16.4 最近の開発
14.17 チップモステクノロジーズ株式会社
14.17.1 会社概要
14.17.2 収益分析
14.17.3 製品ポートフォリオ
14.17.4 最近の開発
14.18 ECIテクノロジー
14.18.1 会社のスナップショット
14.18.2 収益分析
14.18.3 製品ポートフォリオ
14.18.4 最近の開発
14.19 アナログ・デバイセズ株式会社
14.19.1 会社概要
14.19.2 収益分析
14.19.3 製品ポートフォリオ
14.19.4 最近の開発
14.2 KLAコーポレーション
14.20.1 会社概要
14.20.2 収益分析
14.20.3 製品ポートフォリオ
14.20.4 最近の開発
14.21 ブリューワーサイエンス社
14.21.1 会社概要
14.21.2 収益分析
14.21.3 製品ポートフォリオ
14.21.4 最近の開発
14.22 チップボンドテクノロジー株式会社
14.22.1 会社概要
14.22.2 収益分析
14.22.3 製品ポートフォリオ
14.22.4 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
15 結論
16 アンケート
関連レポート17件
18 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











