



グローバル・コンシューマー・クレジット・マーケット・セグメンテーション、タイプ別(再生クレジット・非再生クレジット)、サービス・タイプ(クレジット・サービス・ソフトウェア・ITサポートサービス)、プロバイダー(銀行・金融会社・クレジット・ユニオン・フィンテック・カンパニー)、エンド・ユーザー(契約社員・ビジネスオーナー)、 業界動向と予測 2033
消費者クレジット市場規模と成長率は何ですか
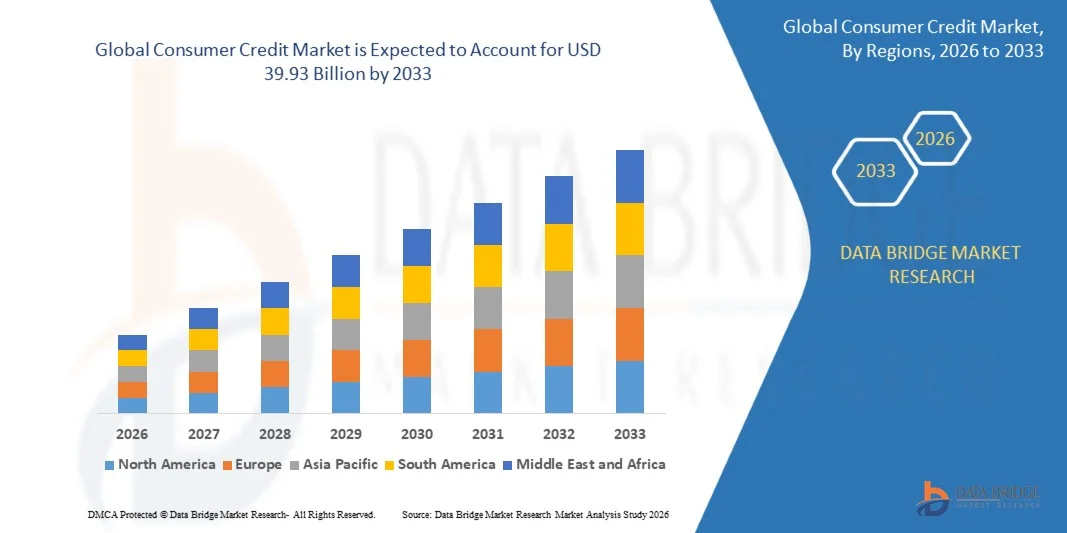
- データブリッジ市場調査分析により、消費者クレジット市場が評価される2025年のUSD 14.50億そして、達するために写し出されます2033年までに39.93億米ドル, 成長2026年から2033年までの13.50%のCAGR.
- 市場は、消費者の支出の増加、デジタル金融サービスへのアクセスの拡大、クレジットカードの採用とインストールベースの購入の増加、および銀行、フィンテック企業、およびその他の金融機関による柔軟な融資製品の増加により、一貫した成長を経験しています。
- 銀行や支払いの高まりが高まっています。, 買い前払いサービスの迅速な採用と組み合わせて, 代替融資プラットフォーム, AI主導のクレジット評価, より速く、より便利なチャネルを介してクレジットにアクセスするために消費者を奨励しています. デジタル融資および広範な金融包含は、開発および新興市場における個人融資、再進化クレジット、その他の金融商品へのアクセスをさらに拡大しています。
市場規模と予測
- グローバル市場価値(2025):USD 14.50億
- 予想される市場価値 (2033):USD 39.93億
- 予測CAGR (2026–2033): 13.50%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
消費者クレジット市場の主要なテイクアウトは何ですか
- 北米は、2025年に最大35.0%の収益シェアで消費者クレジット市場を支配し、成熟した金融インフラ、高いクレジットカードの普及、強力な消費者支出、融資機関によってサポートしました。
- アジア・パシフィックは、2026年から2033年のCAGRで最速成長を遂げる地域であり、金融包摂の増加、スマートフォンの普及、デジタルウォレットの急速な採用、および埋め込まれたクレジットの拡大、新興国に及ぶ消費者の融資拡大が期待されています。
- 未関与のクレジットセグメントは、個人融資、自動融資、教育融資、およびその他のインストールベースの資金調達製品の広範な使用によって駆動され、2025年に60.0%のシェアで市場を率いた。
- 進化するクレジットは急速に成長するタイプで、クレジット カードの採用、クレジットの適用範囲が広いライン、およびデジタルの支払リンクされた借りる解決の採用のサージを反映した 8.0% の CAGR を登録するために写しました。
- クレジットサービスセグメントは、2025年に56.0%の収益シェアを持つサービスタイプカテゴリを支配し、消費者の融資、クレジットカードサービス、個人ローン、その他の資金調達ソリューションの広範な需要を率いた。
- 2025年の市場シェアの71.6%を占める銀行および金融会社は広範な顧客基盤によって好まれて、融資インフラ、強力な資本の可用性および多様化された消費者クレジットポートフォリオを確立しました。
- フィンテック企業セグメントは、急速なデジタル化、代替クレジットのスコアリング、自動下書き、モバイルファースト融資プラットフォームによって駆動される10.1%のCAGRで最速成長プロバイダカテゴリです。
レポートスコープと消費者クレジット市場セグメント
|
アトリビュート |
消費者クレジットキー市場インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
消費者クレジット市場における重要なトレンドとは
- 消費者の貸し手は、デジタルファーストのクレジット起源とAI主導のアンダーライティングを採用し、承認を加速し、オファーをカスタマイズし、処理コストを削減し、限られた伝統的なクレジット履歴を持つ借り手へのアクセスを拡大しています。
- たとえば、2025年11月に、真のバランスは、SMS、銀行明細書、行動信号を含む90,000以上の代替データソースを分析し、代替クレジットスコアリングと金融包摂をサポートするAIを搭載したクレジットプラットフォームを発表しました。
- 銀行取引、ユーティリティ決済、モバイル活動、および電子商取引の代替データは、従来の不正ベースの情報を超えて借り手を評価するために、クレジットスコアリングモデルに組み込まれています。
- 今買う, 後で支払う (BNPL) そして、埋め込まれたクレジットは、ますますます柔軟に好みます, 店頭の資金調達は、電子商取引に直接統合, 支払い, デジタルウォレットプラットフォーム.
- たとえば、2026年6月には、連邦準備区は、BNPLプロバイダは、消費者クレジット製品に約160億米ドルを調達し、約半の発行量を支払った製品で、柔軟性のあるデジタルクレジットの重要性を明らかにしたと推定した。
- 貸し手はますます人工知能、代替データ、オープンバンキング、および埋め込まれた資金調達を組み合わせるので、デジタル化は、消費者の信用の決定的な傾向を維持し、利便性を改善し、より強力な責任と消費者保護フレームワークを必要とする間アクセスを拡大することが期待されます。
消費者クレジット市場の主要なドライバーは何ですか
- 増加する消費者支出, 金融包含の増加, デジタル決済の拡大, 個人的な資金調達のための成長の需要は、開発と新興経済全体の消費者クレジットの需要を大幅に増加しています.
- たとえば、インドの財務省は、2026年5月に、個人融資が2025年~26年で16.2%に成長し、前年は11.7%から加速し、車両の需要が強かったり、金銭が返されたり、住宅関連の信用が高まっていると報告した。
- スマートフォン、デジタルバンキング、フィンテックプラットフォーム、自動クレジットアセスメントの急速な拡大により、貸し手はより迅速な承認を提供し、従来の銀行チャネルへのアクセスが制限される消費者に到達することができます。
- BNPLおよびその他のフレキシブルファイナンス製品の採用拡大は、消費者が支払いを広め、購入時に直接資金調達にアクセスできるようにすることで、消費者のクレジット需要を強化しています。
- たとえば、2025年1月には、CFPBは、米国のクレジットレコードを持つ消費者の1分の1以上が2022年にBNPLを使用しましたが、BNPL借主の3つのフィフスが複数の同時BNPL融資を開催しました。
- 消費者の支出、デジタル金融インフラ、フィンテックの採用、および拡大を続ける柔軟な資金調達オプションにより、これらの要因は、消費者の信用需要を維持し、新興および開発市場における広範なクレジット普及を支援することが期待されます。
消費者クレジット市場の成長を望む要因は
- 借主の負債、高返済負担、および信用債務の増加は、返済能力を弱めることで、消費者の信用成長を抑制し、貸主を奨励して下書き基準を締めることができます。
- たとえば、2024年8月では、CFPBは、米国のクレジットカード決済率が2019年上上昇したと報告し、30〜49歳の消費者の間で最も急激に増加し、レンダが消費者のクレジットを拡張することについてより慎重な支払い圧力を高めることを示しています。
- 消費者が複数の融資を同時に保持するとき急速なBNPLの採用はまた、特に弱いクレジットプロファイルと限られた財務能力を持つ借り手の間で、再払いおよび過剰侵入リスクを高めることができます。
- 規制要件、責任ある義務、不正防止リスク、および代替データプライバシーを取り巻く懸念は、コンプライアンスコストをさらに増加させ、デジタルコンシューマークレジット製品の拡大を複雑にすることができます。
- 例えば、CFPBは2025年1月に、約63%のBNPL借り手が複数の同時融資を発し、複数のBNPL貸し手から借りた33%は、消費者の過越性および返済のリスクを強調したと述べた。
- 世帯の債務の圧力として, 債務リスク, 融資の積み重ね, 不正な懸念, 規制の不規則性は、貸し手に挑戦し続け, より強力な下書き, 透明な価格設定, 責任ある融資, そして、効果的な信用リスク管理は、持続可能な消費者クレジット市場成長のために不可欠です.
消費者クレジット市場はどのように区分されますか
消費者クレジット市場は、タイプ、サービスタイプ、プロバイダー、エンドユーザーに基づいてセグメント化されます。
- タイプ別
タイプに基づいて、消費者クレジット市場は、進化するクレジットと非関与クレジットにセグメント化されます。 未関与のクレジットセグメントは、2025年に推定60.0%の株式で市場を支配し、個人的な融資、自動融資、教育融資、およびその他の投資ベースの資金調達製品の広範な使用を支持しました。 非回転クレジットは、予測可能な返済スケジュールと固定借入金条件を提供し、大規模な購入と計画された支出の資金調達に適しています。 銀行や金融機関は、構造的な返済と明確な信用リスク評価を提供するため、インストールベースの製品を幅広く提供しています。 車両の資金調達、教育、家庭関連経費、個人融資に対する消費者の需要の増加は、このクレジットタイプの要求に対応しています。
再進化したクレジットセグメントは、クレジットカードの採用、クレジットのフレキシブルライン、デジタル決済連動借入金ソリューションの普及により、予想期間の8.0%のCAGRで最速の成長を登録する予定です。 変化するクレジットは、消費者は、すべての返済後に新しい融資を申請することなく、利用可能なクレジットを繰り返しアクセスすることができます。 電子商取引活動とデジタル決済の拡大は、進化するクレジット利用の利便性と頻度を高めています。 金融機関は、消費者の採用を促す報酬、パーソナライズされたクレジット製品、および柔軟な返済オプションを導入しています。 モバイルバンキングやデジタルウォレットとのクレジット設備の統合をさらに向上させ、アクセシビリティを向上します。 埋め込まれたクレジットおよび適用範囲が広い支払の選択の拡大はrevolving借りのための付加的な要求を作成します。
- サービスタイプ別
サービスの種類に基づいて、消費者クレジット市場は、クレジットサービスとソフトウェアおよびITサポートサービスに分けられます。 クレジットサービスセグメントは、消費者の貸し手、クレジットカードサービス、個人ローン、その他の資金調達ソリューションの広範な要求によって支えられ、2025年に推定56.0%の株式で市場を支配しました。 クレジットサービスは、個人が購入、緊急事態、教育、自動車、その他の支出の資金調達を得ることを可能にすることによって、消費者のクレジットエコシステムの中心を形成します。 銀行、金融会社、フィンテック貸し手は、消費者のクレジットポートフォリオを継続的に拡大し、借用需要を捉えています。 金融包含の増加は、より多くの個人を正式なクレジット システムに持ち込むことです。 デジタルアプリケーションと承認プロセスは、クレジットサービスをより速く、よりアクセスしやすいものにします。
ソフトウェアおよびITサポートサービスは、予報期間の13.5%のCAGRで最速の成長を目撃し、信用起源のデジタル化、下書き、サービス化、リスク管理を増加させることで期待されます。 レンダーは、クレジットスコア、不正検知、ローン処理、顧客のオンボーディングを自動化するための高度なソフトウェアに投資しています。 人工知能と機械学習は、消費者データの大量の分析を行うプラットフォームに組み込まれています。 クラウドベースのインフラは、金融機関がデジタル融資業務をスケールアップし、技術導入の複雑性を低減します。 リアルタイムの分析と自動意思決定も、クレジット承認のスピードと精度を向上させる. 規制要件の拡大は、技術ベースのコンプライアンスとリスク管理を強化するために貸し手を奨励しています。
- プロバイダー
プロバイダーに基づいて、消費者クレジット市場は銀行、金融会社、信用組合、フィンテック企業にセグメント化されます。 銀行および金融機関のセグメントは、2025年に推定71.6%のシェアで市場を支配し、広範な顧客ベースでサポートし、融資インフラ、強力な資本可用性、および多様化する消費者クレジットポートフォリオを確立しました。 銀行や金融会社は、クレジットカード、個人ローン、自動融資、クレジットラインなど、幅広い製品を提供しています。 消費者との確立された関係は、貸し手が既存の財務情報をクレジット評価およびパーソナライズされたオファーに使用することを可能にします。 規制枠組みとリスクマネジメント体制を確立し、伝統的な貸し手で消費者の信頼を強化します。 デジタルバンキングの採用の増加は、モバイルおよびオンラインチャネルを通じて消費者のクレジットを配信するプロバイダーを確立することができます。
フィンテックの企業セグメントは、予測期間の10.1%のCAGRで最速の成長を登録し、迅速なデジタル化、代替クレジットスコア、自動下書き、モバイルファースト融資プラットフォームによって駆動されます。 Fintech貸し手は、人工知能、機械学習、代替消費者データを使用して、より迅速な融資決定を提供できます。 デジタルファーストモデルは、物理的な枝に依存し、消費者のためのアプリケーションプロセスを簡素化します。 フィンテック企業は、従来のクレジット履歴を限らず、若い消費者と個人の間でクレジットへのアクセスを拡大しています。 埋め込まれた貸与および購入-now-pay-later ソリューションは、E コマースおよびデジタル決済エコシステムを横断するフィンテックプロバイダーの追加機会を作成します。 フィンテック企業と伝統的な金融機関とのパートナーシップは、さらなる流通と資金調達能力を拡大しています。
- エンドユーザーによる
エンドユーザーに基づいて、消費者クレジット市場は、サラリーマンやビジネスオーナーにセグメント化されます。 給与の従業員のセグメントは、借主の返済能力と信用力を向上させる安定した所得の流れでサポートされている、65.0%の市場シェアで2025年に市場を支配しました。 消費者は、一般的に家庭やライフスタイル関連の支出を満たすために、個人ローン、クレジットカード、自動融資、およびその他の資金調達製品を使用しています。 定期的な所得はまた、金融機関が給与や雇用記録を通じて、返済能力をより簡単に評価することができます。 デジタルバンキングとペイロールリンクされた金融サービスへのアクセスが増加し、よりサラリーマンのクレジット可用性が向上しています。 自動車、教育、住宅関連経費、旅行、消費財の消費を成長させ、このグループ内で需要を借りる支援を行っています。
事業主のセグメントは、予測期間中に8.0%のCAGRで最速の成長を目撃する見込みで、起業家や自営業の消費者の間で柔軟な資金調達のための需要が増えています。 ビジネスオーナーは、個人的流動性、世帯の支出、短期的な財務要件をビジネス関連のキャッシュフローニーズと一緒に管理するために、消費者のクレジット製品を使用することができます。 デジタル貸し手の拡大は、従来の銀行サービスへのアクセスが制限されているかもしれない起業家のための融資へのアクセスを改善しています。 取引履歴やデジタル金融データを用いた代替クレジット評価も、貸し手が自営業借主を評価するのに役立ちます。 起業家精神の拡大と中小企業の拡大は、柔軟な資金調達ソリューションを必要とする消費者の数が増えています。 Fintechプラットフォームは、この顧客グループにサービスを提供するため、カスタマイズされた融資製品とより高速なデジタル承認を導入しています。
消費者クレジット市場の最も大きな株式を保有する地域は
- 北米は、2025年に最大35.0%の収益シェアで消費者クレジット市場を支配し、成熟した金融インフラ、高いクレジットカードの普及、強力な消費者支出、融資機関によってサポートしました。
- また、デジタルレンディングプラットフォーム、フレキシブルクレジット製品、BNPLサービスの広範な採用、クレジットスコアリングおよび融資技術の継続的な革新によるメリットもあります。 銀行、フィンテック企業、金融機関などの強力な参加により、グローバル・コンシューマー・クレジット市場における北米のリーダーシップを強化しています。
米国消費者クレジット市場インサイト
米国の消費者クレジット市場は、消費者の支出の増加、広範なクレジットカード利用、およびデジタル融資プラットフォームの採用の増加による強力な成長を目撃しています。 国の成熟した銀行のエコシステム、個人ローン、BNPLサービス、およびその他の柔軟なクレジット製品の利用可能性が高まっています。多様な消費者セグメントの需要が高まっています。 また、AIを活用したクレジットアセスメント、代替データ、デジタルライティング技術の統合が増加し、より迅速なクレジット意思決定をサポートし、消費者の資金調達へのアクセスを拡大しています。
アジア・パシフィック・コンシューマー・クレジット・マーケット・インサイト
アジア・パシフィック・コンシューマー・クレジット・マーケットは、金融包摂の増加、デジタル決済エコシステムの拡大、中国、インド、日本など国を横断するモバイル・ベースの融資の採用により、急速に成長を遂げる見込みです。 個人的な融資、クレジットカード、BNPLサービス、その他のデジタルクレジット製品に対する需要の拡大は、地域市場の拡大をサポートしています。 また、フィンテックプラットフォーム、代替クレジットスコアリング、およびデジタルバンキングサービスは、地域全体の消費者クレジット採用の資金調達と加速へのアクセスを改善しています。
日本消費者クレジット市場動向
日本消費者クレジット市場は、デジタル金融サービスの普及、キャッシュレス決済システムの拡大、消費者金融ソリューションの需要増加による一貫した成長を目撃しています。 銀行、フィンテック企業、その他金融機関は、デジタル融資プラットフォームを採用し、高度なクレジット評価技術を採用し、顧客アクセスと融資効率を改善しています。 また、モバイル決済、オンラインバンキング、データ主導のクレジット評価の統合は、日本の消費者向けクレジット市場の発展に貢献しています。
中国消費者クレジット市場インサイト
中国の消費者クレジット市場は急速に成長し、デジタル金融サービスを拡大し、消費者の支出を増加させ、オンライン融資プラットフォームの採用を増加させることによって推進されています。 モバイル決済、デジタルウォレット、および小売および電子商取引アプリケーションにおけるフィンテックベースのクレジットソリューションの拡大は、市場需要を大幅に向上させます。 また、人工知能、代替データ、自動クレジットアセスメントの統合が向上し、コンシューマー・ファイナンスへのアクセスを拡大し、中国をグローバルに消費者クレジットの主要な成長市場の一つとして位置づけています。
U.K. 消費者クレジット市場インサイト
米国の消費者クレジット市場は、デジタルバンキング、クレジットカード、個人ローン、および柔軟な決済ソリューションの採用により、安定した成長を遂げています。 フィンテックのインフラへの投資拡大と、デジタルでアクセスしやすい資金調達の需要拡大が、市場成長に貢献します。 さらに、AI主導のクレジットアセスメントの統合、自動引受、オープンバンキング技術は、消費者クレジット業界における重要なイノベーションハブとして、融資効率と顧客アクセスの改善を図っています。
ドイツ コンシューマークレジット市場インサイト
ドイツの消費者クレジット市場は、先進的な銀行インフラにより着実に拡大し、デジタル金融サービスの採用が拡大し、柔軟な消費者金融ソリューションの需要が高まっています。 銀行、フィンテック企業、金融サービスプロバイダは、デジタル融資プラットフォーム、自動クレジットアセスメント、データドリブンテクノロジーを活用して、融資プロセスや顧客体験を改善しています。 デジタル決済、オープンバンキング、AI対応のクレジット評価の継続的な進歩、より安全な金融サービスに重点を置き、ドイツでの市場成長を推進しています。
消費者クレジット市場でトップ企業は
消費者の信用業界は、主に、以下のような広範な企業によって導かれています。
- JPMorgan チェイス&Co. (米国)
- アメリカ銀行(アメリカ)
- 株式会社シティグループ(アメリカ)
- ウェルズファーゴ&カンパニー(アメリカ)
- キャピタルワンサービス、LLC(アメリカ)
- アメリカンエキスプレス株式会社(米国)
- 米国銀行(米国)
- PNC金融サービスグループ(米国)
- トラスティストフィナンシャル株式会社(米国)
- Synchrony Financial(米国)
- アリファイナンシャル株式会社(米国)
- SoFiテクノロジーズ株式会社(米国)
- アフィムホールディングス株式会社(米国)
- PayPalホールディングス株式会社(米国)
- レンディングクラブ株式会社(米国)
- 株式会社ワンメインホールディングス(米国)
- バークレイズ(イギリス)
- HSBCホールディングス plc(イギリス)
- ロイド銀行グループ plc(イギリス)
- Klarna Bank AB(スウェーデン)
消費者クレジット市場の最新動向とは
- 2025年9月、CREDは、IndusInd BankとRuPayとのパートナーシップで、新しい共同ブランドのクレジットカードの発売を発表しました。 打ち上げは、確立された銀行とカードネットワークとフィンテックプラットフォームの成長した統合を実証し、差別化された消費者クレジット製品を開発します。
- 2025年6月、シチズンズ・ファイナンシャル・グループでは、さまざまな支出や金融ニーズに合わせて、より大きな選択肢を顧客に提供するように設計されたMastercardクレジットカードの新しいスイートを開始しました。 新しいポートフォリオは、シンプルさ、財務的安定性、顧客重視の報酬を中心に位置付けられ、市民の消費者向けクレジットカードの提供を強化し、従来の進化したクレジット製品における継続的な革新を実証しました
- 2025年8月、Maharashtraの銀行はSBIカードと提携し、差別化された報酬と買い物のメリットを顧客に提供する3つのバリエーションで構成された新しい共同ブランドのクレジットカードポートフォリオを発売しました。 ローンチにより、銀行の消費者向けクレジットカードの提供を拡大し、複数の顧客セグメント間で共同ブランドのクレジット製品の可用性を強化します。
- 2024年10月、Appleは、Klarnaを今すぐ購入し、後で支払うオプションとして追加することでApple Payを拡大し、対象となる消費者は4つの利息のないインストールに購入を分割することができます。 開発は、Apple PayにAffirmを追加し、主要なデジタル決済エコシステムを介してBNPLベースの消費者金融へのアクセスを拡大しました。
- 2022年6月、Gap Inc.は、Gap Inc.の子会社であるBarclaysとMastercardと提携し、新しいクレジットカードプログラムを開始しました。 リワードプログラム プログラムは、小売業者の忠誠のエコシステムにリンクされている新しい消費者クレジットカードの利点を導入し、メンバーが選択した原因に報酬ポイントを寄付できるように、社会影響成分が含まれています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











