


グローバル継続的インテグレーション (CI) ツール市場、展開モード別 (オンプレミス、クラウド)、組織規模別 (中小企業、大企業)、業種別 (銀行、金融サービスおよび保険、小売および電子商取引、通信、教育、メディアおよびエンターテイメント、ヘルスケア、製造、その他)、国別 (米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ) 業界動向および 2029 年までの予測。
市場規模と成長率は、グローバル・インテグレーション(CI)のツールとは
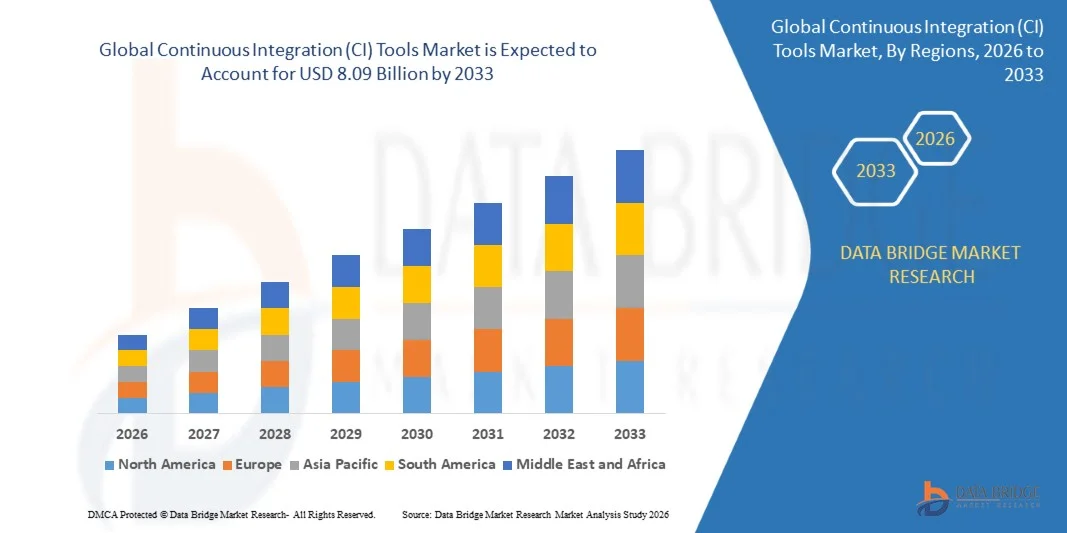
- データブリッジ市場調査分析では、グローバル継続統合(CI)ツール市場規模が評価されました2025年のUSD 2.33億そして到達する予定2033年までのUSD 8.09億, お問い合わせ16.80%のCAGR予報期間中
- 継続的な統合(CI)ツール市場は、ソフトウェアの進歩プロセスにおける自動化の需要が高まっています。 すべての業界垂直の継続的な統合(CI)ツールの需要の増大は、市場の成長を牽引する主要な要因です。 継続的な統合(CI)ツールの助けを借りて、生産性の上昇は、継続的な統合(CI)ツール市場のための需要を上げています
市場規模と予測
- グローバル市場価値 (2025):米ドル 2.33 億
- 期待される市場価値 (2033):米ドル 8.09 億
- 予測CAGR (2026–2033):16.80%
連続統合(CI)ツール市場の主要なテイクアウトは何ですか
- 高度なデータ統合だけでなく、管理ツールや機械学習や人工知能などの技術の重要なシフトに対する高い要求は、上記の予測期間の継続的な統合(CI)ツール市場に影響を与える
- さらに、クラウドコンピューティングソリューションの採用率を高め、企業間で自動化されたツールの需要が高まり、継続的な統合(CI)ツール市場成長のための有益な機会が増えます
- 北米は、2025年に41.95%の収益シェアを持つ継続的な統合(CI)ツール市場を支配し、DevOpsプラクティスの強力な採用、迅速なクラウド移行、エンタープライズソフトウェアのモダナイゼーション、および米国とカナダ全体の自動ソフトウェア配信パイプラインの需要の増加
- アジア・パシフィックは、2026年から2033年にかけて、中国、インド、日本、韓国、東南アジアを横断するソフトウェア開発ハブの急速な拡大、上昇雲の採用および成長のデジタル転換によって運転される最も速いCATGの10.72%を、登録するために写し出されます
- クラウドセグメントは、スケーラビリティ、リモートアクセシビリティ、より速い実装、およびインフラコストを求める企業のための優先展開モデルを維持しているため、2025年に61.4%のシェアで市場を支配しました
レポートスコープと継続的な統合(CI)ツール市場セグメンテーション
|
アトリビュート |
継続的インテグレーション(CI)は、キーマーケットのインサイトをツール |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
連続統合(CI)ツール市場における重要なトレンドとは
「 」クラウドネイティブ、AI対応、DevOps-Integrated CIプラットフォームへのシフト強化ツイート
- 継続的な統合(CI)ツール市場は、クラウドベース、スケーラブル、および自動化駆動プラットフォームの強力な採用を目撃し、より迅速なソフトウェア構築、テスト、およびアジャイル開発環境の展開をサポート
- ベンダーは、デプロイ速度、コード品質、リリース効率性を高めるAI対応パイプラインの最適化、自動化されたテストフレームワーク、およびDevSecOpsの統合を導入しています。
- 継続的なソフトウェアの配信、マイクロサービスアーキテクチャ、およびコンテナ化されたアプリケーションに対する需要の拡大は、企業、SaaSプロバイダー、およびデジタルネイティブの組織間での使用を促進しています。
- たとえば、Microsoft、Aトラスシャ、CloudBees、AWS、GitHubなどの企業は、高度なオーケストレーション、リアルタイム監視、クラウドネイティブ統合でCI機能を拡張しています。
- 迅速なリリースサイクルの必要性を増加させ、分散チーム間でのコラボレーション、および自動品質保証は、統合CIプラットフォームへのシフトを加速
- ソフトウェアエコシステムがより機敏で複雑になるにつれて、CIツールはより速いリリース、自動テスト、および継続的な製品革新のために不可欠です
連続統合(CI)ツール市場の主要なドライバは何ですか
- より速いソフトウェア開発サイクルと自動コード検証のためのライジングの需要は、企業やスタートアップの大きな成長ドライバーです
- たとえば、2025〜2026年、大手ベンダーは、AI-assistedデバッギング、テスト自動化、パイプライン分析機能でプラットフォームを拡大
- DevOps、アジャイル、Kubernetes、クラウドコンピューティング、およびリモートエンジニアリングチームは、米国、欧州、アジア太平洋地域における需要の拡大
- CI/CDオーケストレーション、APIインテグレーション、コンテナサポート、クラウドネイティブ展開ワークフローの高度化により、プラットフォームのパフォーマンスとスケーラビリティを強化
- AIアプリケーション、エンタープライズSaaS製品、フィンテックプラットフォーム、モバイルアプリケーションを活用することで、堅牢なCIツールの需要が高まります
- デジタルトランスフォーメーション、企業ソフトウェア、クラウドインフラへの投資を着実にサポートし、CIツール市場は長期的成長を目撃する見込み
継続的インテグレーション(CI)ツール市場の成長にチャレンジする要因は
- エンタープライズグレードのCIプラットフォーム、プレミアムインテグレーション、大規模クラウド展開に関連するコストが高いため、中小企業や初期段階のスタートアップの採用制限が制限されます。
- 例えば、2024年~2025年にかけて、クラウドインフラコストとソフトウェアライセンスコストが増加し、複数の組織の展開予算が増加
- マルチクラウドパイプライン、レガシーシステム統合、セキュリティコンプライアンスワークフローの管理における複雑性は、熟練したDevOpsの専門家やトレーニングの必要性を増加させます
- CI/CDのベストプラクティスと自動化成熟度に関する新興市場への限定的な意識が採用を遅らせる
- オープンソースの代替品、統合されたDevOpsスイート、および社内の展開フレームワークからの競争は、価格設定圧力を作成し、製品の差別化を削減します
- これらの問題に対処するため、企業は、コスト最適化されたサブスクリプション、AI主導の自動化、および簡素化された統合に焦点を当てており、継続的な統合(CI)ツールのグローバル採用を増加させます
連続統合(CI)ツール市場はどのように区分されますか
市場は、に基づいてセグメント化されます展開モード、組織サイズ、垂直.
•配置モードによって
展開モードに基づいて、連続統合(CI)ツール市場はオンプレミスとクラウドに分割されます。 クラウドセグメントは、スケーラビリティ、リモートアクセシビリティ、より速い実装、およびインフラコストを要求する企業のための優先展開モデルを維持しているため、2025年に61.4%のシェアで市場を支配しました。 クラウドベースのCIツールは、分散されたチーム間での自動ビルドパイプライン、コードテスト、バージョン管理統合、およびDevOpsコラボレーションのために広く採用されています。 リアルタイムの更新、シームレスなサードパーティの統合、およびソフトウェアリリースサイクルの高速化をサポートする能力は、新興企業や大企業間で強力な採用を推進しています。 SaaS型開発環境の活用と、アジャイルソフトウェア配信の需要増加によりセグメント優位性を強化
オンプレミスのセグメントは、2026年から2033年までの最速のCAGRで成長し、BFSI、ヘルスケア、政府などの高度に規制された業界からの需要が高まり、データ制御、セキュリティの順守、およびカスタマイズされたインフラが重要であると予想されます。
・組織規模
組織規模に基づいて、市場は中小企業と大企業に分けられます。 大企業セグメントは、2025年に57.8%のシェアで市場を支配し、広範なソフトウェア開発業務、高DevOps予算、およびエンタープライズグレードのオートメーションパイプラインの強力な要求によってサポートされています。 大規模な組織は、CI ツールを導入し、コードの統合を合理化し、テストを自動化し、リリースの品質を向上させ、複数のチームやビジネスユニットを横断するデプロイダウンタイムを削減します。 コンテナオーケストレーション、セキュリティテスト、およびパフォーマンス監視プラットフォームなどのエンタープライズツールとの統合により、採用をサポートします。
中小企業セグメントは、2026年から2033年にかけて最速のCAGRで成長し、デジタルトランスフォーメーションの増加、SaaS導入の拡大、スタートアップや中規模の企業におけるDevOpsの実践に対する意識の高まりを推進しています。
• 縦によって
垂直方向では、継続的な統合(CI) ツール市場は、銀行、金融サービスと保険、小売およびEコマース、通信、教育、メディアおよびエンターテインメント、ヘルスケア、製造、その他に分けられます。 IT&テレコミュニケーションのセグメントは、2025年に34.6%のシェアで市場を支配し、継続的なソフトウェアリリース、クラウドネイティブアプリケーション開発、およびアジャイルDevOpsワークフローの高需要によって駆動しました。 Telecom プロバイダーおよびソフトウェア企業は、CI ツールを幅広く活用し、アプリケーションの更新、ネットワーク ソフトウェアのテスト、およびサービスの信頼性向上を実現します。
銀行、金融サービスおよび保険部門は、2026年から2033年まで最速のCAGRで成長すると予想され、金融サービスのデジタル化、迅速なアプリの展開ニーズ、安全な自動ソフトウェア配信パイプラインの強力な焦点の増加によって推進されます。
継続的統合(CI)ツール市場の最大の株式を保持する地域は
- 北米は、DevOpsプラクティスの強力な採用、迅速なクラウド移行、エンタープライズソフトウェアのモダナイゼーション、米国とカナダを横断した自動ソフトウェア配信パイプラインの需要の増加によって駆動され、2025年に41.95%の収益シェアを持つ継続的な統合(CI)ツール市場を支配しました。 クラウドネイティブアプリケーション開発、マイクロサービスアーキテクチャ、コンテナ化、およびアジャイルワークフローの高浸透は、ソフトウェア企業、BFSI機関、テレコムプロバイダ、ヘルスケアITシステム、および大規模なデジタルプラットフォーム全体でCIツールの燃料需要が続いています。
- 北米の大手企業は、AIを搭載したコードテスト、自動導入ワークフロー、コンテナのオーケストレーションの統合、リアルタイム監視機能、地域の技術的リーダーシップを強化する高度なCI/CDプラットフォームを導入しています。 ソフトウェアエンジニアリングのイノベーション、サイバーセキュリティ、デジタルトランスフォーメーションへの継続的な投資により、長期的な市場拡大を実現します。
- テクノロジーの才能、成熟したスタートアップエコシステム、および持続的なエンタープライズIT投資の高濃度は、地域市場のリーダーシップを強化します
米国連続統合(CI)ツール市場インサイト
米国は、主要なクラウドサービスプロバイダ、ソフトウェア開発会社、および企業技術会社の存在によって支えられる北アメリカで最大の貢献者です。 DevOps パイプライン、Git ベースのワークフロー、自動化されたテストフレームワーク、およびリリース オートメーション プラットフォームの採用の増加により、BFSI、SaaS、ヘルスケア、小売、電気通信業界における高度な CI ツールの需要が高まっています。 製品リリースの短縮、導入エラーの低減、開発と運用チーム間のコラボレーションの強化に強い需要が高まり、市場成長を加速します。
カナダの継続的統合(CI)ツール市場インサイト
カナダは、デジタルインフラへの投資の増加、SaaSスタートアップの拡大、エンタープライズクラウド導入の拡大により、地域成長に大きく貢献します。 組織は、自動ビルド、コード検証、デプロイメントの効率性のためにCIツールを活用しています。 政府主導のイノベーション・イニシアチブと強力なソフトウェアの才能の可用性は、全国の採用を強化し続けています。
アジア・パシフィックの継続的統合(CI)ツール市場
アジア・パシフィックは、2026年から2033年にかけて、中国、インド、日本、韓国、東南アジアにおけるソフトウェア開発ハブの急激な拡大、クラウド導入の拡大、デジタル変革の高まりを推進し、中国、インド、日本、韓国、東南アジアで最速のCAGRを登録する予定です。 より高速なアプリケーション展開、モバイルアプリ開発、およびエンタープライズ・オートメーションの需要の増加は、スタートアップや大企業におけるCIツールの採用を加速し続けています。
中国連続統合(CI)ツール市場インサイト
中国は、企業IT、クラウドインフラ、大規模ソフトウェア開発エコシステムにおける強力な成長により、アジア・パシフィックの最大の貢献者です。 金融、小売、テレコム、製造における急速なデジタル化により、CIプラットフォームの需要が高まります。
日米連系インテグレーション(CI) マーケットインサイト
企業のソフトウェアのモダニゼーション、強力な電気通信インフラ、および企業のITシステム全体のオートメーションの増加によって支えられる日本ショーの安定した成長。
インドの継続的統合(CI)ツール市場インサイト
インドは、ITサービス、スタートアップエコシステム、SaaS企業、およびDevOpsの採用を拡充し、主要な成長拠点として誕生しています。
韓国の継続的な統合(CI)ツール市場インサイト
韓国は、急速なデジタル変革、高度な電気通信インフラ、および強力な企業ソフトウェアのイノベーションにより著しく貢献します。
連続統合(CI)ツール市場におけるトップ企業は
継続的統合(CI)ツール業界は、主に、以下のような広範な企業によって供給されています。
- ブロードコム株式会社(米国)
- アマゾンウェブサービス株式会社(米国)
- マイクロソフト株式会社(米国)
- IBM (米国)
- Oracle Corporation(米国)
- 株式会社クラウドビーズ(米国)
- レッドハット株式会社(米国)
- サークルインターネットサービス株式会社(CircleCI)(米国)
- JetBrains s.r.o.(チェコ共和国)
- Buildkite Pty Ltd.(オーストラリア)
- TRAVIS CI GmbH(ドイツ)
- Bitrise Limited(ハンガリー)
- 株式会社ネストコード(U.K.)
- SmartBearソフトウェア(米国)
- アトラスシアン(オーストラリア)
- マイクロフォーカス(U.K.)
- パペット(アメリカ)
- VSoft Technologies社(インド)
- 株式会社JFrog(イスラエル)
- AutoRABIT(アメリカ)
- AppVeyor Systems Inc.(カナダ)
- ハーネス株式会社(米国)
- レンダリングされたテキスト(セルビア)
グローバル・インテグレーション(CI)ツール市場における最近の発展とは
- 2026年1月、CloudBeesは、単一のSaaSベースの制御面で、GitHub、GitLab、Jenkinsなどのプラットフォーム間で一元化されたガバナンスを可能にすることで、エンタープライズツールチェーンを合理化し、ワークフローの可視性、ガバナンスの効率性、およびエンタープライズ規模のCI/CDのオーケストレーション機能を強化することで、統一されたマルチプラットフォームのDevOps管理ソリューションを導入しました。
- 2025年12月、JetBrainsは、ネイティブドッカーの統合と高度なパイプラインの可視化機能を備えたTeamCityをアップグレードし、ドラッグアンドドロップエディタとビルトインコンテナのサポートにより、CI / CDセットアップをSMEに簡単にすることで、デプロイの効率性、ユーザビリティ、および中規模の開発チーム間の採用を改善しました。
- 2025年11月、GitHub Actionsは、YAMLアンカー、プライベートワークフローテンプレート、より深い再利用可能なワークフロー機能、キャッシュキャパシティを拡張し、大規模なCI / CD環境の柔軟性、パフォーマンス、スケーラビリティを高めました。
- 2024年3月、JetBrainsはTeamCity Pipelinesを立ち上げました。これは、CI/CDパイプライン管理を簡素化し、より直観的なインターフェイスとより大きなチームのためのスケーラビリティを向上させ、より優れたコラボレーション、より速いリリースをサポートし、より強力な企業DevOpsワークフローをサポートしました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。
よくある質問
世界の継続的インテグレーション(CI)ツール市場レポートで扱われる主なセグメントは何ですか?
世界の継続的インテグレーション(CI)ツール市場の現在の市場規模はどのくらいですか?
世界の継続的インテグレーション(CI)ツール市場の予想成長率はどのくらいですか?
世界の継続的インテグレーション(CI)ツール市場市場の主要企業はどこですか?












