



世界のデジタル保険プラットフォーム市場、コンポーネント別(ツール、サービス)、エンドユーザー別(保険会社、サードパーティの管理者およびブローカー、アグリゲーター)、保険アプリケーション別(自動車および輸送、住宅および商業ビル、生命および健康、ビジネスおよびエンタープライズ、家庭用電化製品および産業機械、旅行)、導入タイプ別(オンプレミスおよびクラウド)、組織規模別(大企業、中小企業)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋地域、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ)業界動向および2029年までの予測。
グローバルデジタル保険プラットフォーム市場規模と成長率とは
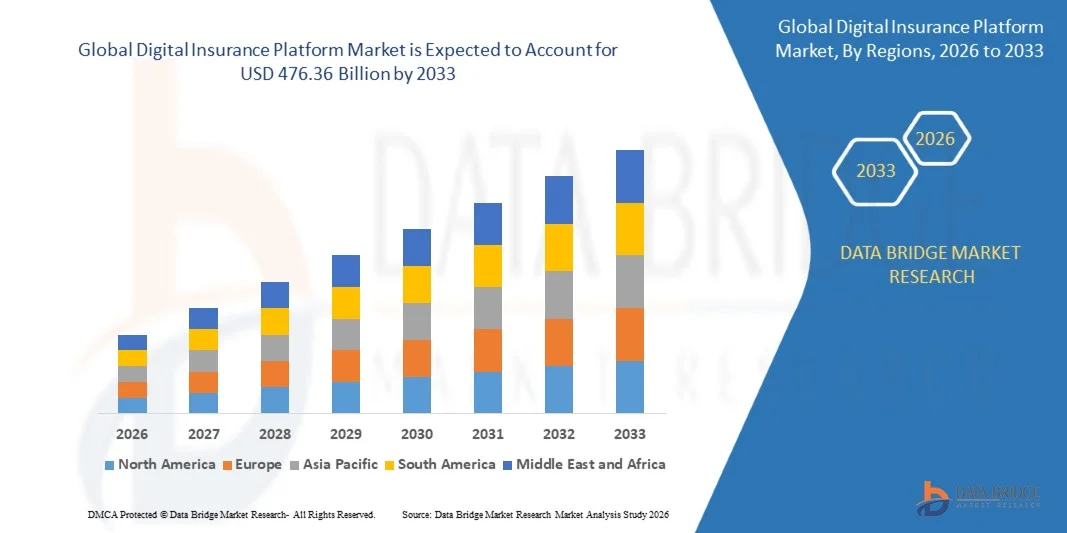
- データブリッジ市場調査分析により、グローバルデジタル保険プラットフォーム市場規模が評価されました2025年のUSD 170.55億そして到達する予定2033年までのUSD 476.36億, お問い合わせCAGRの13.7%予報期間中
- デジタル保険プラットフォーム市場は、IoT製品の普及が進んでいます。 海軍防衛における水中アコースティックモデムの採用率は、市場の成長を促進する主要な要因です。 製品ベースから消費者中心の戦略への変化する保険会社の焦点は、デジタル保険プラットフォーム機器市場に対する需要を追い上げています
市場規模と予測
グローバル市場価値 (2025):米ドル 170.55 億
期待される市場価値 (2033):米ドル 476.36 億
予測CAGR (2026–2033):13.7%
デジタル保険プラットフォーム市場の主要な買収は何ですか
- デジタルチャネルに対する保険会社に対する意識を高め、デジタル保険プラットフォーム市場の成長率を緩和します。 さらに、保険会社によるクラウドベースのデジタルソリューションの採用率をアップサージし、高スケーラビリティを獲得することで、上記予測期間におけるデジタル保険プラットフォーム市場の成長率を加速
- また、市場や新興市場における広範なセグメントにアクセスするための保険会社の間での意識を高めることで、デジタル保険プラットフォーム市場の成長のための有益な機会が高まります
- 北米は、2025年に、デジタル保険プラットフォーム市場を38.0%の収益シェアで支配し、クラウドネイティブ保険プラットフォームの早期採用、強力なInsurTechエコシステム、米国とカナダを横断した急速なデジタル変革への取り組みを主導しました。
- アジア・パシフィックは、2026年から2033年にかけて、中国、インド、日本、韓国、東南アジアを横断するスマートフォンやインターネットの普及、急激なデジタル・トランスフォーメーションを推進し、20.3%の最速のCAGRを登録する予定です。
- ツールセグメントは、2025年に61.7%のシェアで市場を支配しました。ポリシー管理、下書き自動化、クレーム管理、不正分析、CRM統合、顧客エンゲージメントワークフローのコア要素が残っています。
レポートスコープとデジタル保険プラットフォーム市場セグメント
|
アトリビュート |
デジタル保険プラットフォームキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
デジタル保険プラットフォーム市場における重要なトレンドとは
「 」AI-Driven, Cloud-Native, Customer-Centric Insurance Platform へシフトアップツイート
- デジタル保険プラットフォーム市場は、クラウドベースのAI対応プラットフォーム、および政策管理、下書き、クレーム処理、およびオムニチャネルの顧客エンゲージメントをライフ、健康、および一般的な保険セグメントにサポートするAPI主導プラットフォームの強力な採用を目撃しています。
- 市場プレーヤーは、CRMシステム、分析ツール、決済ゲートウェイ、およびサードパーティのInsurTechエコシステムとのシームレスな統合を提供するモジュラー、ローコード、およびSaaSベースの保険ソリューションを導入しています
- デジタルセルフサービスポータル、モバイルポリシー管理、および自動クレーム決済の需要の拡大は、保険会社、およびサードパーティの管理者間での採用を推進しています。
- 例えば、IBM、Oracle、SAP、Accenture、およびインフォシスなどの企業は、AI搭載のアンダーライティング、不正検知、リアルタイムのカスタマーサービス機能で保険プラットフォームを強化しています。
- パーソナライズされた政策提言、迅速なクレーム承認、および規制遵守の自動化の必要性の増加は、インテリジェントなデジタル保険エコシステムへの移行を加速しています
- 保険会社は、レガシーシステムを近代化し、顧客体験を向上させるため、デジタル保険プラットフォームは、運用効率、政策ライフサイクル管理、デジタル変革への取り組みに不可欠です。
デジタル保険プラットフォーム市場の主要なドライバーは何ですか
- 合理化されたポリシーの発行、自動下書き、およびより速いクレーム処理のための上昇の要求は市場拡大を支える主要な運転者の1つです
- たとえば、2025〜2026年、大手企業がAI統合、クラウド移行、APIベースのプラットフォームのモダナイゼーションによるデジタル保険機能を拡張しました。
- InsurTechソリューション、モバイル保険アプリ、埋め込まれた保険、およびデジタル顧客のオンボーディングの採用拡大は、米国、欧州、アジア・パシフィックの需要が高まっています。
- 機械学習、予測分析、不正検知エンジン、ロボットプロセス自動化(RPA)の高度化により、プラットフォームの効率化と意思決定を強化
- AIベースのリスクスコア、使用方法に基づく保険モデル、コネクティッドエコシステムプラットフォームの活用により、強力な成長機会を創出
- 金融サービスのデジタル化、サイバーセキュリティ、顧客体験の変革に着実に投資することで、デジタル保険プラットフォーム市場は、強力な長期的な成長を目撃する見込み
デジタル保険プラットフォーム市場の成長にチャレンジする要因は
- 従来のシステム・モダナイゼーション、クラウド・マイグレーション、エンタープライズ・ワイド・ソフトウェアの実装に関連したコストは、小型・中規模の保険会社間での採用を制限します
- 例えば、2024年~2025年にかけて、サイバーセキュリティリスク、コンプライアンスコスト、複雑な統合要件の上昇により、複数の保険会社に対する導入費用が増加しました。
- データのプライバシー、規制の遵守、マルチチャネルの顧客とのやり取りの管理の複雑さは、熟練したITおよび保険の専門家の必要性を増加させます
- 従来の保険会社と新興市場における限られたデジタル成熟度が採用を遅らせる
- 社内ソフトウェアシステム、InsurTechスタートアップ、レガシーコア保険ベンダーのコンペは、価格設定圧力を生成し、製品の差別化を削減
- これらの問題に対処するため、企業はクラウドネイティブプラットフォーム、AI自動化、ローコード開発、およびより強力なサイバーセキュリティフレームワークに焦点を当て、デジタル保険プラットフォームのグローバル採用を増加しています
デジタル保険プラットフォーム市場はどのように区分されますか
市場は、に基づいてセグメント化されますコンポーネント、エンドユーザー、保険アプリケーション、デプロイメントタイプ、組織サイズ.
•部品によって
コンポーネントに基づいて、デジタル保険プラットフォーム市場はツールとサービスにセグメント化されます。 ツールセグメントは、2025年に61.7%のシェアで市場を支配しました。ポリシー管理、下書き自動化、クレーム管理、不正分析、CRM統合、顧客エンゲージメントワークフローのコア要素が残っています。 これらのプラットフォームは、集中管理されたダッシュボード、AI主導の意思決定支援、ワークフローの自動化、オムニチャネル通信機能を提供し、デジタル変革への取り組みに不可欠です。 クラウドネイティブソフトウェア、低コードの保険スイート、およびAPI対応のエコシステムを採用し、グローバル保険会社全体のセグメント優位性を強化し続けています。
サービスセグメントは、実装、コンサルティング、マネージドサービス、システム統合、マイグレーションサポート、およびポストドプロメント最適化の需要の増加によって駆動され、2026年から2033年まで最速のCAGRで成長することが期待されます。 従来型のインフラを近代化し、AI対応のソリューションを採用することで、プロフェッショナルなサービスに対する要求が大幅に加速することが期待されます。
•エンドユーザーによる
エンドユーザーに基づいて、市場は保険会社、サードパーティの管理者およびブローカー、およびアグリゲーターに分割されます。 保険会社セグメントは、2025年に48.9%のシェアで市場を支配し、クレームの自動化、ポリシーのライフサイクル管理、顧客のオンボーディング、およびデジタル下書きソリューションへの投資の増加を支援しました。 大規模な保険会社は、運用効率を改善し、クレーム決済時間を削減し、パーソナライズされた提供を通じて顧客の保持を高めるために、積極的にデジタル保険プラットフォームを採用しています。 顧客体験、不正防止、コンプライアンス管理に重点を置き、より強固なセグメントリーダーシップをサポートします。
Aggregators セグメントは、2026 から 2033 までの最速の CAGR で成長し、デジタル比較プラットフォーム、即時のプレミアム見積り、シームレスな政策購入の旅の消費者の好みを増加させることによって推進されています。 埋め込まれた保険モデルやモバイルファーストの保険市場の使用が増え、このセグメントの急激な拡大を促すことが期待されます。
• 保険の適用によって
保険の適用に基づいて、市場は自動車および交通機関、家および商業建物、生命および健康、ビジネスおよび企業、消費者電子工学および産業機械および旅行に分けられます。 ライフ&ヘルス部門は、2025年に34.6%のシェアで市場を支配し、デジタルクレーム処理、健康政策管理、テレ健康統合、および自動下書きソリューションの需要が高まっています。 ヘルスケアのデジタル化、保険浸透の上昇、およびパーソナライズされたヘルスカバレッジプランの高需要の増加は、セグメントの成長を強化し続けています。
旅行セグメントは、2026年から2033年まで最速のCAGRで成長すると予想され、グローバル旅行活動、デジタル政策の発行、インスタントクレーム決済、モバイルベースの旅行保険ソリューションの増加によって推進されます。 アプリベースの保険購入とリアルタイムカバレッジの有効活用のための消費者の好みを成長させることは、採用を加速しています。
• 配置のタイプによって
展開型をベースに、オンプレミスやクラウドに市場をセグメント化。 クラウドセグメントは、2025年に57.8%のシェアで市場を支配し、スケーラビリティ、下部のインフラコスト、より高速な展開、シームレスな統合機能を備えています。 クラウドベースの保険プラットフォームは、リアルタイムの分析、リモートアクセス、自動更新、および災害復旧の改善を可能にし、デジタルトランスフォーメーションを受けている保険会社の間で非常に好まれることを可能にします。 SaaSベースの保険コアシステムの採用率は、このセグメントを強化し続けています。
クラウドセグメントは、2026年から2033年にかけて最も速いCAGRで成長し、柔軟な展開モデル、コスト最適化、AIを活用した保険ワークフローの需要が高まっています。
・組織規模
組織規模に基づいて、市場は大企業および中小企業に分けられます。 大企業セグメントは、2025年に63.2%のシェアで市場を支配し、強力なIT予算、大きな顧客ベース、先進のデジタル変革への取り組みにおける高い投資を主導しました。 大規模な保険会社が急速にAI、自動化、および分析主導のプラットフォームを展開し、運用を合理化し、政策保有者エクスペリエンスを向上させることができます。
中小企業セグメントは、2026年から2033年までの最速のCAGRで成長する見込みで、クラウドベースのサブスクリプションモデル、ローコードプラットフォーム、およびより小規模な企業への参入障壁を削減する費用対効果の高いデジタル保険ツールを採用することでサポートされています。
どの地域がデジタル保険プラットフォーム市場の最大の株式を保持していますか
- 北米は、2025年にデジタル保険プラットフォーム市場を占め、クラウドネイティブの保険プラットフォーム、強力なInsurTechエコシステム、米国とカナダを横断した急速なデジタル変革への取り組みを早期に導入しました。 成熟した保険業界、AI主導のアンダーライティング、クレームの自動化、不正検知システム、顧客体験プラットフォームの広範な使用による地域メリット 政策管理のモダニゼーション、埋め込まれた保険ソリューション、およびデジタルクレームの決済への投資の増加は、地域のリーダーシップを強化し続けています。
- 北米の大手企業は、AIを活用したリスク分析、ブロックチェーンベースのクレーム検証、オムニチャネル顧客エンゲージメントツール、クラウドベースのポリシー管理システム、地域における技術的優位性を強化する高度なデジタル保険ソリューションを導入しています。 InsurTech、サイバーセキュリティ、および規制遵守プラットフォームへの継続的な投資は、長期的な市場拡大をサポートしています
- 顧客中心のプラットホームの高濃度の保険キャリア、強いデジタル インフラおよび支えられた投資は更に地方市場のリーダーシップを補強します
米国デジタル保険プラットフォーム市場インサイト
米国は、主要な保険会社、InsurTechスタートアップ、および主要な技術プロバイダの存在によって支えられる北アメリカで最大の貢献者です。 AIベースのアンダーライティングエンジン、自動クレームワークフロー、予測リスク評価ツール、顧客セルフサービスポータルの展開を増加させ、市場成長を推進しています。 利用保険、埋め込まれた保険、およびデジタルファーストの顧客体験に対するライジング要求により、生命、健康、財産、自動車保険業界における採用がさらに強化されます。 強力な規制枠組みと高い企業IT支出は、デジタル保険プラットフォームの普及を加速し続ける。
カナダのデジタル保険プラットフォーム市場インサイト
カナダは、クラウド保険プラットフォーム、デジタルブローカーのエコシステム、および自動ポリシーサービスソリューションの採用を拡大することにより、地域成長に著しく貢献します。 金融技術、データセキュリティの枠組み、AI主導のクレーム処理における投資のライジングは、安定した市場拡大をサポートします。 保険会社は、顧客エンゲージメントを改善し、クレームの納期を削減し、不正防止機能を強化するために、デジタルプラットフォームを活用しています。
アジア太平洋デジタル保険プラットフォーム市場
アジア・パシフィックは、2026年から2033年にかけて、中国、インド、日本、韓国、東南アジアを横断するスマートフォンやインターネットの普及、急激なデジタル・トランスフォーメーションによる最速のCAGR 20.3%の登録を予定しています。 ミドルクラスの人口増加、手頃な価格のデジタル保険製品に対する強い需要、モバイルファーストの保険生態系の急速な拡大は市場成長を加速し続けています。 AI対応の顧客オンボーディング、デジタル決済、および埋め込まれた保険モデルは、地域全体でさらに需要を促進しています。
中国デジタル保険プラットフォーム市場インサイト
中国は、強力なデジタルインフラ、迅速なInsurTech拡張、およびアプリベースの金融サービスの広範な採用により、アジア太平洋最大級のコントリビューターです。 モバイル保険製品、AI搭載のクレームシステム、スーパーアプリの保険統合に対するライジング要求は、市場成長を強化し続けています。
日本デジタル保険プラットフォーム市場情報
先進的な金融サービスのデジタル化、強力な規制遵守システム、AI主導の保険プラットフォームの採用により、日本は着実な成長を遂げています。 エイジング人口の保険商品や健康技術の統合に重点を置き、長期的な拡張をサポートします。
インドのデジタル保険プラットフォーム市場インサイト
インドは、急速なデジタル決済の採用、InsurTechスタートアップの拡大、および政府が支援する金融包摂イニシアティブによって主導される主要な成長ハブとして新興しています。 デジタルヘルス、ライフ、モーター保険のソリューションに対するライジング要求は、市場浸透を加速しています。
韓国デジタル保険プラットフォーム市場情報
韓国は、強力なフィンテックインフラ、高度なモバイルエコシステム、およびAI主導の保険自動化ツールの採用の増加により大幅に貢献します。 技術革新と高デジタルリテラシーは、持続的な市場成長をサポートし続けています。
デジタル保険プラットフォーム市場でトップ企業は
デジタル保険のプラットフォーム業界は、主に、以下のような企業によって導かれています。
- タタコンサルティングリミテッド(インド)
- DXCテクノロジーカンパニー(米国)
- インフォシス株式会社(インド)
- Pegasystems Inc.(米国)
- アプライアンス(アメリカ)
- マインドツリー株式会社(インド)
- プリマソリューションズ(フランス)
- FINEOS(アイルランド)
- コグニザント(アメリカ)
- Inzura Limited(イギリス)
- Cogitateテクノロジーソリューションズ株式会社(米国)
- ダッククリークテクノロジーズ(米国)
- ボルトソリューション(米国)
- マジェスコ(アメリカ)
- EISグループ(米国)
- iPipeline, Inc.(米国)
- Vertafore, Inc.(米国)
- eBaoTech株式会社(中国)
- IBMの(アメリカ)
- マイクロソフト(米国)
- アクセンチュア(アイルランド)
- オラクル(米国)
- SAP SE(ドイツ)
グローバルデジタル保険プラットフォーム市場における最近の発展とは
- 2025年8月、AXAは、台風のパラメトリックとクロスボーダー旅行保険製品を発売し、専門リスクセグメントへのパラメトリック保険の採用を拡大し、旅行カバレッジのイノベーションを強化しました。
- 2025年7月、ミュンヘンは、NEXT保険のUSD 2.6億の買収を完了し、日付とデジタル保険ソリューションのリーダーシップを強化する最大の保険技術P&C取引をマーク
- 2025年6月、ウイリス・タワーズワトソンは、オーストラリアのUSD 9億SMEセクターをデジタルファースト・プラットフォームでターゲットとするZest Insuranceを立ち上げ、中小企業向けのクラウドベースの保険ソリューションの導入を推進
- 2025年4月、Zopperは、保険インフラAPIを拡大し、プラットフォームの統合を加速し、スケーラブルなデジタル保険サービスを支援するために、USD 121,000,000の資金調達を保証しました
- 2025年3月、リバティ・スペシャリティー・マーケットとバオバブ・インシュアランスは、中小企業のE-crimeカバレッジを導入し、深層やサイバー犯罪に対抗し、中小企業のためのデジタル保護を強化
- 2024年12月、YASとQBE香港は、リアルタイム販売データを活用したeコマースマーチャントの「Pay-As-You-Sell」の責任保険を発表しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











