


Global Direct Attached 人工知能(AI)ストレージシステム市場セグメンテーション(ハードウェアとソフトウェア)、ストレージアーキテクチャ(ファイルストレージ、オブジェクトストレージ、およびブロックストレージ)、ストレージ媒体(ハードディスクドライブとソリッドステートドライブ)、アプリケーション(機械学習、AI、ディープラーニング、データ分析、ビッグデータ、LLMトレーニング&ファインチューニング、RAG、およびエッジAI)、エンドユーザー(エンタープライズ、政府機関車、クラウドサービスプロバイダ、電気通信会社) 業界動向と予測 2033
直接調整された人工知能(AI)ストレージシステム市場規模と成長率は何ですか
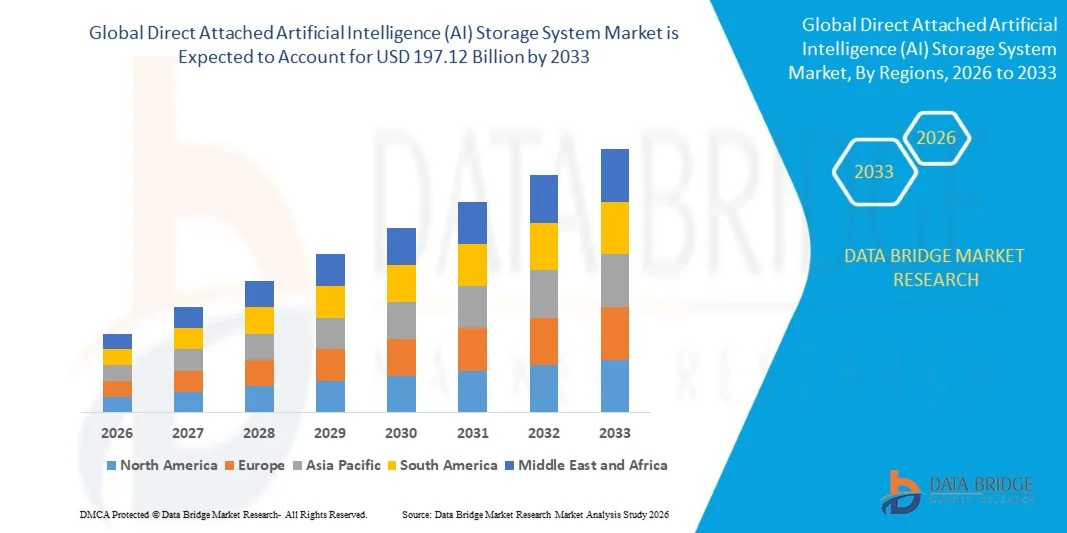
- データブリッジ市場調査分析により、直接付属の人工知能(AI)ストレージシステム市場が評価されました。2025年のUSD 45.54億そして、達するために写し出されます米ドル 197.12 億 2033年, 成長2026年から2033年にかけて20.10%のCAGR.
- 市場は、人工知能と機械学習のワークロードの急速な採用によって駆動された一貫した成長を経験しています。, 高性能と低レイテンシのストレージの需要の増加, AIモデルのトレーニングと推論に使用されるデータセットの増加の複雑さとボリューム. NVMe、PCIe、AIに最適化されたストレージアーキテクチャの高度化により、データスループットと処理効率が向上します。
- エンタープライズ、クラウドサービスプロバイダ、通信、ヘルスケア、金融、製造におけるAIアプリケーションの展開が増加し、エッジコンピューティングおよびAI対応データセンターの拡張と組み合わせることで、組織が直接添付されたストレージソリューションを採用しています。 これらのシステムは、レイテンシとデータ転送ボトルネックを削減しながら高速なデータアクセスを提供し、AIトレーニング、機械学習、リアルタイム分析、および推論ワークロードにますます適しています。
市場規模と予測
- グローバル市場価値(2025):USD 45.54億
- 期待される市場価値 (2033): 米ドル 197.12 ログイン
- 予測CAGR (2026~2033):20.10%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットの大手テイクアウトとは
- 北米は、2025年に最大34.66%の収益シェアを誇る、直接付随する人工知能(AI)ストレージシステム市場を占め、AI導入の初期化、ハイパースケールのデータセンターの拡張、AIインフラの高投資でサポートしました。
- アジア・パシフィックは、2026年から2033年にかけて20.00%のCAGRで急速に成長する地域であり、急激なAI導入による燃料供給、データセンターのインフラの拡大、中国、インド、日本、韓国に及ぶ投資の拡大が期待されています。
- ハードウェアセグメントは、2025年に65%のシェアを持つ市場を率いて、AIのワークロードのための高性能ストレージコンポーネントの展開を加速
- ソフトウェアは、インテリジェントなストレージ管理とAIのワークロードの最適化の要求に応じてサージを反映し、27.0%のCAGRを登録するために提案された最速成長型の提供タイプです。
- ブロックストレージセグメントは、ストレージアーキテクチャタイプのカテゴリを2025年に45%の収益シェアで支配し、高性能で低レイテンシ特性を発揮しました。
- 2025年の市場シェアの40%を占めるハードディスクドライブは、企業、クラウドサービスプロバイダ、および費用対効果の高い大容量ストレージのためのハイパースケールデータセンター、特に大規模なAIデータセット、アーカイブデータ、および容量指向のワークロードに好まれています。
- RAGセグメントは、外部の知識リポジトリから情報を取得している遺伝子AIアプリケーションを成長させ、成長する企業採用を率いる30,0%のCAGRで最速成長したアプリケーションカテゴリです。
レポートスコープと直接添付人工知能(AI)ストレージシステム市場セグメンテーション
|
アトリビュート |
直立した人工知能(AI)ストレージシステムキーマーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットの重要なトレンドは
- AIインフラは、GPUに近いデータを配置し、データ移動遅延を削減し、集中的なトレーニングと推論作業負荷時にアクセラレータの活用を改善し、高密度、直接アタッチNVMeストレージアーキテクチャにますますシフトしています。
- たとえば、2025年5月には、Dell Technologiesは、要求するAI環境への直接NVMeアクセスで設計されたLightning File Systemを導入し、クラスターを16,000以上のGPUまたは4 TB /秒の総計スループットで運用する組織を支援しました。
- GPU-directのデータパスは、AIストレージアーキテクチャと統合され、不要なCPUメモリコピーを迂回し、レイテンシを減らし、ストレージとGPUメモリ間の大規模なトレーニングデータセットの移動を加速します。
- ストレージベンダーは、より高密度なAIデータセンター内のラックスペース、電力消費量、冷却要件を制御しながら、急速に拡大するAIデータセットに対応するための高密度SSDソリューションを開発しています。
- たとえば、2025年3月には、Solidigmは、その液体冷却されたD7-PS1010 E1.SエンタープライズSSDを発表しました。特に、より密なAIインフラストラクチャによって生成された完全な液体冷却されたAIサーバーをサポートし、熱的課題に対処するように設計されています。
- AIモデル、マルチモーダルデータセット、およびGPUクラスターが拡大し続けるにつれて、Petabyte-scale、高高密度ダイレクトアタッチストレージの採用が加速し、ローカライズされた高スループットストレージをAIインフラストラクチャのますます重要なコンポーネントにする見込み
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットのキー・ドライバーとは
- ジェネレーションAI、大型言語モデル、データ集約型機械学習ワークロードの急速な成長は、データアクセスボトルネックを作成せずに、GPUを大規模データセットで供給できる高スループットストレージの需要が大幅に増加しています。
- たとえば、2025年1月には、シーゲイトは、主にクラウドストレージを使用して調査された組織の61%が、次の3年間で100%以上のストレージ要件を増加させ、AI生成されたデータによって生成された加速ストレージ要件を強調したと報告した。
- AIインフラプロバイダは、NVMe、GPU-directストレージ、および高帯域幅インターフェイスを統合し、コンピューティングの活用を改善し、レイテンシを減らし、より複雑なAIモデルのためのトレーニングと推論サイクルを短縮しています。
- 例えば、NVIDIA は 2025 年 3 月に GPUDirect ストレージの統合を GTC 2025 で実証し、ストレージと GPU メモリ間の直接データパスが CPU の関与を削減し、AI アプリケーション パフォーマンスを向上させることができます。
- エンタープライズ、クラウドプロバイダー、ヘルスケア、ファイナンス、製造、および研究を横断するAIの採用により、迅速かつスケーラブルでローカライズされたストレージインフラストラクチャの要件は、直接添付されたAIストレージシステムに対する需要を強化し続けます。
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットの成長を望む要因は
- 高度な直接接続されたAIストレージシステムは、高性能なNVMe SSD、専用PCIeインフラストラクチャ、高帯域幅接続、高度な冷却を必要とするため、投資とインフラの複雑性が大幅に向上します。
- たとえば、2025年1月には、AIデータセンターは、大規模なトレーニングデータセットとモデルチェックポイントのストレージが全体的なインフラストラクチャのエネルギー要件に材料的に追加し、AIストレージの展開に関連する成長した運用負担を実証するため、AIデータセンターは重要な電力課題に直面していると報告しました。
- これらの高いインフラと運用コストは、密なAIストレージ環境をデプロイするために必要な資本、電力容量、および技術的なリソースを欠く中小企業や組織間の採用を制限することができます。
- ダイレクトアタッチアーキテクチャは、特定のコンピュートノードに接続されているため、複数のユーザーやアプリケーションが同じデータセットへの同時アクセスを必要とするときに、柔軟に軽減する可能性があるため、データ共有制限を作成することもできます。
- たとえば、TrendForce は、AI 主導のストレージ・デマンドが、ほぼラインのハード・ディスク・ドライブで厳しい不足を生み出していると報告しました。しかし、高容量の SSD は、高コストにもかかわらず、高容量 SSD が採用され、AI ストレージ・インフラストラクチャの供給とコストの圧力が高まりました。
- 高いハードウェアコスト、電力、冷却要件、インフラの複雑性、限られたデータ共有の柔軟性の組み合わせは、特にコスト感度の高い組織とより小さいAIの展開の間で、採用を遅らせることができます。
直接調整された人工知能(AI)ストレージシステム市場はどのように区分されますか
直接付属の人工知能(AI)ストレージシステム市場は、提供、ストレージアーキテクチャ、ストレージ媒体、アプリケーション、エンドユーザーに基づいてセグメント化されます
- 提供サービス
提供に基づいて、直接付属の人工知能(AI)ストレージシステム市場は、ハードウェアとソフトウェアに分けられます。 ハードウェアセグメントは、2025年に65%のシェアを持つ市場を支配し、AIワークロード向けの高性能ストレージコンポーネントの展開を増加させました。 ハードウェアには、SSD、ストレージコントローラ、PCIeインターフェース、およびAIコンピューティングリソースに高速なデータを配信するために必要なその他のコンポーネントが含まれます。 GPUベースのインフラストラクチャの急速な拡大は、高スループットと低レイテンシを提供するストレージシステムのための要件を増加しています。 NVMe ベースのストレージは、AI トレーニングが集中的かつ繰り返されたデータアクセス操作を伴うため特に重要です。 AIデータセンターおよび高性能コンピューティングインフラへの投資の増加は、ハードウェアの需要をさらに支持しています。
ソフトウェアセグメントは、2026年から2033年のCAGRで最速の成長を記録し、インテリジェントなストレージ管理とAIのワークロードの最適化のための需要の増加によって推進されています。 ストレージソフトウェアは、組織がAIインフラストラクチャ全体でデータ配置、監視、バックアップ、リカバリ、および利用を改善できるようにします。 AIクラスターサイズを成長させると、ストレージリソースを効率的に管理する複雑性が高まります。 ソフトウェア定義ストレージは、組織がスケーラビリティを改善し、ますますますます偽造AI環境の管理を簡素化するのに役立ちます。 人工知能のオーケストレーションプラットフォームと自動ワークロード管理との統合により、ソフトウェアプロバイダの追加機会が作成されます。
- ストレージアーキテクチャ
ストレージアーキテクチャに基づいて、市場はファイルストレージ、オブジェクトストレージ、ブロックストレージに分割されます。 ブロックストレージセグメントは、2025年に45%のシェアで市場を支配し、高性能で低レイテンシな特性でサポートしました。 ブロックストレージは、コンピュートインテンシブアプリケーションで素早くアクセスできる、個別にアドレス指定可能なデータブロックを提供します。 これにより、AIのトレーニング、機械学習、データベース、および高性能コンピューティングに特に適したアーキテクチャになります。 AIモデルでは、大量のデータセットに繰り返しアクセスし、予測可能で迅速な入力/出力性能が不可欠です。 GPUクラスターの展開は、高スループットを維持できるストレージアーキテクチャのさらなる需要が高まっています。
2026年から2033年にかけて約25.0%のCAGRで最速の成長を記録し、非構造化されたAIデータの爆発的な成長を促す。 オブジェクトストレージは、大量の画像、ビデオ、ドキュメント、データセット、モデルファイル、AI生成コンテンツに対応できます。 ジェネレーションAIの活用は、スケーラブルなストレージを必要とする非構造化された情報の膨大なリポジトリを作成しています。 オブジェクトベースのアーキテクチャは、モデル開発と分析に使用する大規模データリポジトリとAIデータ湖をサポートしています。 多品種のAI採用の増加は、組織が保持する必要があるデータの量と多様性をさらに拡大しています。
- ストレージ媒体
貯蔵媒体に基づいて、市場は堅いディスク ドライブおよび固体州ドライブに分けられます。 ハードディスクドライブセグメントは、2025年に40%のシェアで市場を支配しました。HDDはストレージ単位あたりの比較的低コストで高いストレージ容量を提供するためです。 HDDは大きなデータセット、アーカイブ情報、バックアップリポジトリ、および非常に低いレイテンシが不可欠でないAIのワークロードに役立ちます。 有利な経済は、急速に拡大するAI関連のデータを管理する組織にとって魅力的です。 HDDは頻繁にアクセスされるデータセットに経済的な容量を提供できます。 しかし、その機械的アーキテクチャは、集中的なAIトレーニングと推論ワークロードのためのフラッシュベースのストレージと比較して性能を制限します。
ソリッドステートドライブのセグメントは、2026年から2033年のCAGRで最速の成長を登録し、AIのトレーニングとインフェレンスにおける高速データアクセスのための要件を増加させることによって推進されています。 SSDは、HDDよりも大幅に低いレイテンシとより高い入力/出力性能を提供し、GPU集中的なワークロードに適しています。 NVMe SSD は、PCIe インターフェイスを介して特に高い帯域幅を提供でき、ストレージとコンピューティングリソース間でデータ転送ボトルネックを減らすことができます。 大規模なAIモデルの複雑性は、データセット、モデルパラメーター、チェックポイントの迅速な読み込みの必要性が高まっています。 大容量のエンタープライズSSDは、大規模AIインフラ向けのフラッシュストレージの実用化にも取り組んでいます。
- 用途別
アプリケーションに基づき、市場は機械学習、AI、ディープラーニング、データ分析、ビッグデータ、LLMトレーニング、微調整、RAG、エッジAIにセグメント化されます。 LLMのトレーニングと微調整セグメントは、2025年に35%のシェアで市場を支配し、ジェネレーションAIとファンデーションモデル開発の急速な拡大を支援しました。 大きい言語モデルは訓練の間に巨大なデータセットそして繰り返された高速読書および執筆操作を要求します。 直接添付されたストレージにより、データがGPU集中的な計算リソースに近いままになり、データ移動ボトルネックを減らすことができます。 モデルチェックポイントは、長いトレーニングサイクル中に大幅にストレージトラフィックを生成します。 独自のLLMやドメイン固有のLLMを開発することで、高機能ストレージのさらなる需要が高まります。
RAG セグメントは、2026 から 2033 年までの 30.0% の CAGR で最速の成長を登録し、外部の知識のリポジトリから情報を取得する遺伝子AIアプリケーションの企業採用を増加させることによって推進されています。 RAGシステムは、応答を生成する前に、文書、埋め込み、ベクトルデータ、およびその他の情報の迅速な検索に依存します。 高性能ストレージは、ローカルでメンテナンスされたAIナレッジリポジトリでデータアクセスレイテンシを減らすことができます。 企業は、顧客サポート、内部知識管理、研究、文書分析、および企業検索にRAGを適用しています。 民間およびドメイン固有のAIモデルの採用が急速にアクセス可能な独自のデータセットの必要性をさらに増加しています。
- エンドユーザーによる
エンドユーザーに基づいて、市場は企業、政府機関、クラウドサービスプロバイダ、テレコム企業にセグメント化されます。 企業セグメントは、2025年に50%のシェアで市場を支配し、複数の業界を横断する専用のAIインフラへの投資を増加させます。 企業は、分析、自動化、顧客アプリケーション、サイバーセキュリティ、製品開発、ビジネスインテリジェンスのためのAIを展開しています。 直接添付されたストレージは、ネットワーク関連のデータ転送遅延を最小限に抑えながら、独自のデータセットへの高速ローカルアクセスを提供します。 大規模な組織は、プライベートAI環境と高性能コンピューティングクラスターの展開に特に有効です。 金融サービス、ヘルスケア、製造、小売、メディアを通じたジェネレーションAIの採用拡大が企業の需要をさらに強化しています。
クラウドサービスプロバイダのセグメントは、AIに焦点を当てたクラウドインフラとGPU-as-a-Serviceプラットフォームの急速な拡大によって駆動され、2026年から2033年までのCAGRで最速の成長を登録する予定です。 クラウドプロバイダは、十分な速度で大量のGPUクラスターにデータを供給できる高性能ストレージが必要です。 ダイレクトアタッチアーキテクチャは、ストレージレイテンシを削減し、集中的なAIトレーニングと推論環境でのアクセラレータ利用を改善することができます。 ジェネレーションAIサービスの拡張は、クラウドプロバイダが、対応するストレージ要件を作成する、ますます密なGPUインフラストラクチャを構築するために奨励しています。 クラウド企業は、基盤モデル、エンタープライズAIプラットフォーム、機械学習サービスをサポートする専門インフラを開発しています。
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットの最大のシェアはどの地域ですか
- 北米は、2025年に最大34.66%の収益シェアを誇る、直接付随する人工知能(AI)ストレージシステム市場を占め、AI導入の初期化、ハイパースケールのデータセンターの拡張、AIインフラの高投資でサポートしました。
- また、主要なクラウドサービスプロバイダ、AIテクノロジー企業、研究機関、および成熟したデータセンターエコシステムの存在下からも恩恵を受けています。 AI データセンターおよび GPU インフラストラクチャの継続的な拡張に伴い、低レイテンシーと高スループットストレージを必要とする AI ワークロードの高い採用により、北米のグローバル市場でのリーダーシップポジションを強化します。
U.S. Direct Attached 人工知能(AI)ストレージシステム マーケット インサイト
米国の直接付随する人工知能(AI)ストレージシステム市場は、AIデータセンター、高性能コンピューティングインフラストラクチャ、および高度なストレージ技術への投資の増加による強力な成長を目撃しています。 大手クラウドプロバイダー、AI企業、およびテクノロジー開発者の国の集中力は、NVMeベースのGPU最適化ストレージシステムを採用し、企業、クラウド、および研究アプリケーション全体の需要を促進しています。 また、大規模言語モデルやデータ集約型のAIワークロードの展開が加速し、低レイテンシ、高スループットストレージソリューションの必要性を加速しています。
Asia-Pacific Direct Attached 人工知能(AI)ストレージシステム市場 Insight
アジア・パシフィック・ダイレクトは、AI(AI)のストレージ・システム市場において、AI導入の拡大、データセンターのインフラの拡大、中国、日本、インドなどの高機能コンピューティング国における高機能な投資を推進し、急成長を目撃する見込みです。 地理化・低レイテンシー・ストレージ・ソリューションの需要拡大、AIワークロードの展開拡大、AIインフラの政府支援など、地域市場拡大を支援しています。 また、クラウドサービス、エッジコンピューティング、AIを中心としたデータセンターの急速な発展は、企業やテクノロジープロバイダーに密着したストレージシステムの導入を加速しています。
ジャパン・ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケット・インサイト
日本直接、人工知能(AI)ストレージシステム市場は、AIインフラ、データセンター、および高度なコンピューティング技術への投資の増加による一貫した成長を目撃しています。 エンタープライズ、テクノロジー企業、および研究機関は、AIモデルのトレーニング、データ分析、およびその他のデータ集中的なワークロードをサポートする高性能ストレージシステムを採用しています。 また、NVMe ベースのストレージ、GPU 加速コンピューティング、ローカライズされた AI インフラストラクチャの統合が増加し、日本の市場成長に貢献しています。
中国直接アタッチ人工知能(AI)ストレージシステム市場洞察
中国の直接付随する人工知能(AI)ストレージシステム市場は、AI導入の増加、データセンターのインフラの拡大、高速データ処理能力の需要の増加によって急速に成長しています。 テクノロジー、金融、製造、通信業界を横断するAI対応アプリケーションの展開は、低遅延ストレージプラットフォームの需要を大幅に向上させます。 また、国内のAIインフラ、クラウドコンピューティング、ローカライズされたストレージ技術への投資が増加し、中国は世界規模の直接AIストレージシステム向けの最速成長市場の一つとして位置付けられています。
U.K. Direct Attached 人工知能(AI)ストレージシステム市場インサイト
U.K.は、AIインフラストラクチャ、クラウドコンピューティング、および高度なデータセンター技術への投資を増加させることで、AIストレージシステム市場が安定した成長を経験しています。 企業、クラウドサービスプロバイダ、研究機関による高性能ストレージソリューションの採用が増加し、市場拡大に貢献しています。 さらに、AIやデータ分析ワークロードの増加に伴い、安全・高速・低レイテンシーのデータインフラの需要が高まっています。また、U.K.の立場を直接搭載したAIストレージシステム向けの主要ヨーロッパ市場として強化しています。
ドイツ直営人工知能(AI)ストレージシステム市場インサイト
ドイツは、先進的なデータセンターのエコシステム、先進的なAI技術の採用により、ドイツ直付人工知能(AI)ストレージシステム市場を着実に拡大しています。 エンタープライズ、テクノロジー企業、および研究機関は、AIのトレーニング、データ分析、およびその他の計算型集中型アプリケーション向けの高性能ストレージシステムを利用しています。 AIインフラ、クラウドサービス、高速NVMeストレージへの継続的な投資、ドイツのデジタルトランスフォーメーションとデータソベリニティに重点を置き、市場成長を推進しています。
直接調整された人工知能(AI)ストレージシステム市場におけるトップ企業は
直接付随する人工知能(AI)ストレージシステム業界は、主に以下のような、確立された企業によって導かれています。
- 株式会社ディール. (米国)
- NVIDIA株式会社(アメリカ)
- マイクロンテクノロジー株式会社. (米国)
- シーゲイトテクノロジー株式会社(アメリカ)
- 株式会社ネットアプリ. (米国)
- レノボ(中国)
- Hewlett Packard Enterprise Development LP (アメリカ)
- IBM Corporation (米国)
- スーパーマイクロコンピュータ株式会社(米国)
- 西デジタル株式会社(米国)
- 株式会社キオクシア(日本)
- SAMSUNG(韓国)
- SKハイニクス株式会社(韓国)
- VASTデータ(米国)
- ピュアストレージ株式会社(米国)
- DDN(米国)
- WekaIO(アメリカ)
- クムロ株式会社(米国)
- Huaweiの技術Co.、株式会社(中国)
- 日立Vantara LLC(米国)
ダイレクト・アタッチ・人工知能(AI)ストレージ・システム・マーケットにおける最新の開発とは
- 2025年5月、Dell Technologiesは、大規模なAIワークロードを加速するように設計された新しい高性能並列ファイルシステム「Project Lightning」を発表しました。 ソリューションは、Dellのテストで並列ファイルシステムを競合するよりも2倍のスループットを配信し、AIモデルのトレーニング中にストレージボトルネックを減らすように設計されました。 プロジェクトLightningは、複雑なAIワークフローのストレージに高性能なアクセスを提供し、大規模なデータ処理を必要とする環境をサポートしています。 これにより、Dell は、AI のトレーニングや環境の浸透を要求する目的で構築されたストレージ技術に焦点を当てています。
- 2025年3月、Solidigmは、GTC AI会議でAI導入のための世界初の液体冷却型企業SSDを発表しました。 D7-PS1010 E1.S SSDは、エンタープライズクラスのPCIeストレージとコールドプレートの液体冷却技術を組み合わせたもので、高密度AIサーバーの熱要求の増加に対応します。 従来のストレージデバイスファンの必要性を排除し、将来の完全液体冷却されたAIサーバーアーキテクチャをサポートする技術です。 また、ダイレクトアタッチ型のAIストレージ環境における高性能SSDの役割を強化します。
- NVIDIA は、2024 年 10 月、Supermicro から新しい BlueField を搭載した JBOF ソリューションを発表しました。 このソリューションは、NVIDIA BlueField DPU を正式にbunch-of-lash (JBOF) アーキテクチャー内で使用し、直接添付されたストレージまたはネットワーク化されたファイルおよびオブジェクトストレージとしてデプロイすることができます。 DPU ベースのアプローチにより、ストレージ処理を CPU から離れ、AI のワークロードのデータの動作効率を向上させることができます。 開発は、高性能フラッシュストレージをAIコンピューティングインフラストラクチャとより効率的に接続する加速ストレージアーキテクチャの採用の増加を反映しています。
- マイクロンは2023年5月、AIデータ湖などの要求作業負荷の高容量データセンターSSDを立ち上げました。 SSD は 232 層の NAND の技術を使用し、大規模なデータセンターの展開のために設計されている高容量 NVMe の貯蔵を提供します。 マイクロンはAIデータ湖の適合性を強調し、オブジェクトストレージとデータベースワークロードを横断する重要なパフォーマンスの改善を報告しました。 打ち上げは、AIアプリケーションによって生成された拡張データセットをサポートできる大容量のNVMe SSDに対する増加したシフトを示しています。
- 2021年11月、NVIDIAは、ストレージとGPUメモリ間でデータの移動を合理化するための技術としてMagnum IO GPUDirect Storageを導入しました。 GPUDirectストレージは、ローカルNVMeまたはリモートストレージとGPUメモリ間で直接データを転送し、CPUメモリを介して不要なコピーを迂回することができます。 このアーキテクチャは、データの移動をGPUベースのAIと高性能コンピューティングのワークロードに改善しながら、レイテンシとCPUの活用を削減します。 研究開発は、GPUワークロードへの高スループット、低レイテンシーアクセスを必要とする現代の直付AIストレージアーキテクチャのための重要な技術基盤を確立しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











