


世界の燃料タンク市場の区分、タンク容量(45L未満、45L~70L、70L以上)、材質(プラスチック、アルミニウム、スチール、その他)、重量(7kg未満、7kg~10kg、70kg以上)、燃料の種類(LPG/CNG、ディーゼルガソリン)、推進タイプ(天然ガス、水素、内燃機関(ICE)、ハイブリッド)、販売チャネル(OEMおよびアフターマーケット)、車両タイプ(乗用車、小型商用車、大型商用車、ハイブリッド車) - 2032年までの業界動向および予測
燃料タンク市場規模と成長率は何ですか
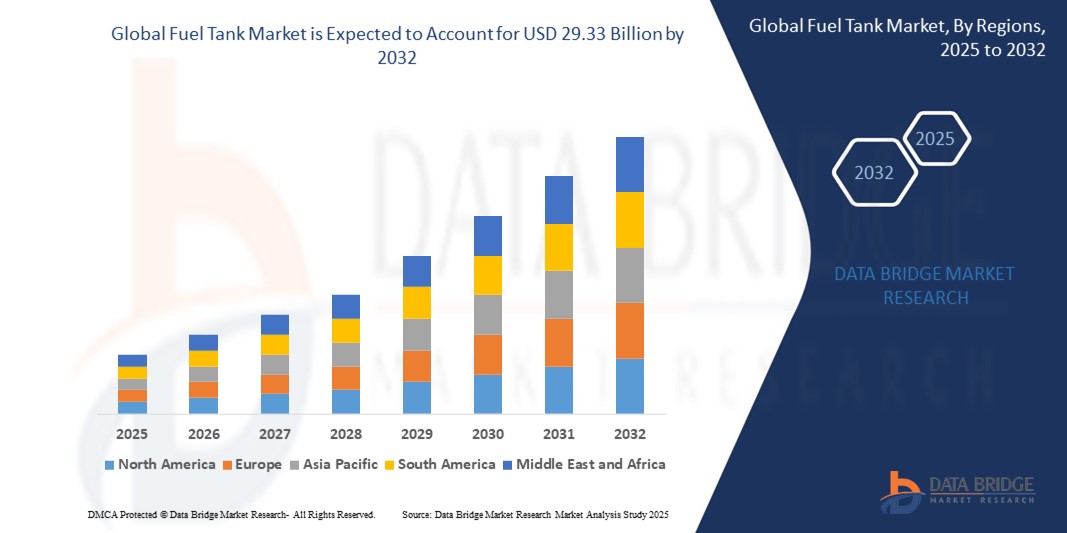
- 燃料タンク市場規模は、2024年のUSD 19.55億そして到達する予定2032年までに29.33億米ドル, お問い合わせ5.20%のCAGR予報期間中
- 市場拡大は、自動車、航空宇宙、産業分野を横断する軽量、高容量、および耐久性のある貯蔵ソリューションの需要の増加によって、特に排出規範および燃料効率規格との整合で促進されます
- また、電気・水素搭載車両の普及は、革新的な燃料タンク設計、特に軽量・耐腐食性に優れたIV複合タンクの新しい機会を創出しています。 これらのトレンドは、世界的な市場成長を推進する上で重要な役割を果たしています
燃料タンク市場の主要なテイクアウトは何ですか
- ガソリン、ディーゼル、または代替燃料を貯えるための燃料タンク、重要なコンポーネントは、特に乗用車、商用車、および代替エネルギー車において、車両の性能および排出の順守のためにますますますますます重要になっています
- 持続可能性、車両の軽量化、先進材料の統合に重点を置いています。カーボン繊維複合材料は、燃料タンク技術の革新を促進し、OEMおよび次世代の解決のためのR&Dに投資する1つの製造者と
- また、米国、ドイツ、日本、韓国などの主要市場において、ゼロエミッション車両(ZEVs)の規制対応義務と水素およびCNG車両への移行は、カスタマイズ、高圧燃料タンクソリューションの需要を加速し、2032年までの市場全体の展望を加速
- アジア・パシフィック(APAC)は、2024年に最大39.54%の収益シェアを誇るグローバル・燃料タンク市場を指しています。 この優位性は、特に中国やインドなどの国で、車両の生産と需要の急激な産業化とサージを経験している、地域のバージョン自動車産業によって燃料を供給されています
- 欧州は、予測期間中に燃料タンクの最速成長市場であるように計画されています。 この急速な拡張は高度の燃料タンク システムを含むより軽く、より有効な車の部品のために押すヨーロッパの連合を渡る厳しい環境規則によって運転されます
- 45L〜70Lセグメントは、2024年に41.8%の最大の収益シェアで市場を支配し、乗客車や軽商用車に広く使用されているためです。 この容量範囲は、燃料効率とスペースの最適化のバランスをとり、自動車メーカーのグローバルに好ましい選択をします。
市場規模と予測
グローバル市場価値(2024):USD
期待される市場価値 (2032):USD
予測CAGR (2025~2032):
レポートスコープと燃料タンク市場セグメント
|
アトリビュート |
燃料タンクの主要市場の洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
燃料タンク市場の重要な傾向は何ですか
「 」効率および排出の減少のための軽量の合成材料の上昇の革新ツイート
- 世界的な燃料タンク市場における著名な傾向は、軽量複合材料、特に炭素繊維およびプラスチック複合材料の増大用途であり、厳しい排出規範を満たし、車両燃料効率を高めています。 これらの材料は構造の完全性または燃料貯蔵容量を妥協しないで車の重量を減らすのを助けます
- たとえば、2023年12月、トヨタ自動車株式会社と共同で、ウベナイロン1218IUを導入し、ポリアミド6樹脂をクラウンFCVに水素タンクの樹脂で使用しました。 耐久性の高い水素漏れを防止する樹脂です。
- 複合材料を使用するタイプIV高圧タンクの需要は、水素モビリティセクターで急速に上昇しています。 これらのタンクは従来の鋼鉄タンクより軽く、燃料電池車(FCVs)および圧縮された天燃ガス(CNG)車にとって理想的です
- 2024年6月、OPmobilityは、先進燃料タンクコンポジットの主要な商用アプリケーションを強調し、マレーシアの水素供給路面電車のCRRCに76型4水素貯蔵システムの供給を発表しました
- この傾向は、排出目標をサポートし、範囲の効率性を強化し、車両セグメント全体で代替燃料の採用を可能にすることにより、業界の風景を著しく変化させます
燃料タンク市場ダイナミクス
ドライバー
「代替燃料の採用と厳格な排出規制の拡大」
- 燃料タンク市場の主要なドライバは、CNG、LPG、水素などの代替燃料への世界的なシフトであり、規制当局による排出量削減とカーボンフットプリントの削減に寄与しています。 この移行は、高度なタンクシステムに対する要求を駆動する特殊な燃料貯蔵ソリューションを必要としています。
- 例えば、欧州連合および中国は新車のための厳密な放出ターゲットを、CNGおよび水素燃料タンクを従うために採用するためにOEMを奨励導入しました
- 2023年11月、Robert Bosch GmbHは、水素燃料噴射装置とタンクシステムを含むH2モビリティ技術を発表しました。
- また、水素給油ステーションや公共車両変換などのグリーンモビリティインフラへの投資が増加し、軽量・高圧燃料タンクの採用を加速
- 特に商用車、バス、電車など、自動車用途における燃料市場の拡大に向け、
拘束/チャレンジ
「 」水素燃料タンクの高製造コストとインフラの限界ツイート
- 燃料タンク市場に直面している第一次課題の1つは、特に精密な工学および高度材料を必要とする水素およびCNGの適用のための合成燃料タンクの高い生産費です。 これらのコストは、コスト感度の高い市場や予算意識の高い消費者の採用を悪化させることができます
- 例えば、タイプIVの合成の水素タンクは、重要な重量の節約および性能の利点を提供しながら、従来の鋼鉄タンクよりかなり高価です
- また、多くの国で十分な水素燃料インフラの欠如は、水素動力車両の実用展開を制限し、特殊な水素タンクの需要を抑制します。
- 2024年5月、サムヴァルダナ・マザーソン・インターナショナル(SAMIL)が八千代工業の4輪事業を買収し、燃料タンクの生産拡大を目指します。 しかし、水素やCNGの要件を満たす能力をスケーリングすることで、技術的かつ費用関連のハードルを提示します。
- これらの障壁を克服することは、政府のインセンティブ、技術標準化、および業界全体の取り組みを必要とし、代替燃料インフラを拡大し、スケールの経済性によるタンク生産コストを削減します
燃料タンク市場はどのように区分されますか
市場はタンク容量、物質的なタイプ、重量、燃料のタイプ、推進のタイプ、販売チャネルおよび車のタイプに基づいて区分されます。
• タンク容量によって
タンク容量に基づいて、燃料タンクの市場は45L、45L-70Lおよび70L以上に分けられます。 45L〜70Lセグメントは、2024年に41.8%の最大の収益シェアで市場を支配し、乗客車や軽商用車で広く使用されている。 この容量範囲は、燃料効率とスペースの最適化のバランスをとり、自動車メーカーのグローバルに好ましい選択をしています。
70L以上のセグメントは、2025年から2032年までの最速の成長率を目撃する見込みで、大型商用車や長時間にわたる運転範囲が重要である長距離アプリケーションで需要が高まっています。
•材料のタイプによって
材料のタイプに基づいて、燃料タンク市場はプラスチック、アルミニウム、鋼鉄および他のに分けられます。 プラスチックセグメントは、2024年に46.5%のドミナント市場シェアを保持し、その軽量、耐食性、および設計の柔軟性を支持しました。 プラスチック タンクは現代車で全面的な重量を減らし、燃料効率を高めるためにますます使用されます。
アルミセグメントは、2025年から2032年にかけて最も速いCAGRで成長し、その耐久性、強度から重量比、環境に優しい再生性によって駆動され、プレミアムおよび電気自動車に適しています。
•重量によって
重量に基づいて、燃料タンク市場は7KG、7KGから10KG、および10KG以上に分けられます。 7KGから10KGセグメントは、構造強度と車両の負荷限界の最適なバランスのために、2024年に39.6%の最高の市場収益シェアのために考慮しました。 コンパクトで中規模の乗用車に最適です。
7KG未満のセグメントは、車両重量を削減し、燃料経済と排出量のパフォーマンスを向上させる努力によって燃料を供給し、最速成長を目撃する見込みです。
•燃料のタイプによって
燃料の種類に基づいて、燃料タンク市場はLPG/CNG、ディーゼルおよびガソリンに分けられます。 ガソリンセグメントは、2024年に48.3%の市場シェアで市場を支配し、ガソリン式乗務員の自動車の世界的な優位性を支持しました。 広範囲にわたるインフラの可用性と比較的低い車両コストでこのセグメントをサポートします。
LPG/CNGセグメントは、クリーナーの代替品、政府の補助金、都市センターのデュアル燃料車両の拡大の採用により、最速の成長率を登録することが期待されます。
• 推進タイプによって
推進型に基づき、燃料タンク市場は天然ガス、水素、内燃エンジン(ICE)、ハイブリッドに分けられます。 内部燃焼エンジン(ICE)セグメントは、2024年に最大53.9%の市場シェアを保有し、世界規模のICE車両の優位性を主導し、燃料インフラを確立しました。
水素セグメントは、燃料電池電気自動車(FCEV)や水素モビリティを推進する政府のインセンティブの増加による、予測期間中に最速のCAGRで成長することを期待しています。
• 販売チャネルによって
販売チャネルに基づいて、燃料タンク市場はOEMおよびアフターマーケットに分けられます。 OEM の区分は元の車の製造プロセスの間にほとんどの燃料タンクが取付けられているので 2024 年に 67.4% の共有の市場を導きました。 OEMはスケールの統合された設計、承諾の保証および経済から寄与します。
アフターマーケットセグメントは、特に新興市場での交換タンクと上昇平均車両の年齢の増加の必要性により急速に成長することが期待されます。
・車種別
車両タイプに基づき、燃料タンク市場は乗用車、軽商用車(LCV)、大型商用車(HCV)、ハイブリッド車に分けられます。 乗客車セグメントは、2024年に49.7%の最大の市場シェアを保持し、大規模なグローバル艦隊のサイズと一貫した生産量に起因します。
ハイブリッド車セグメントは、2025年から2032年まで最速のCAGRを登録し、燃費効率の高い車両、厳しい排出規制、およびハイブリッド採用のための政府のインセンティブの増加された消費者の好みによって推進されています。
燃料タンク市場の最大の株式を保有する地域は
- アジア・パシフィック(APAC)は、2024年に最大39.54%の収益シェアを誇るグローバル・燃料タンク市場を指しています。 この優位性は、特に中国やインドなどの国で、車両の生産と需要の急激な産業化とサージを経験している、地域のバージョン自動車産業によって燃料を供給されています
- 燃費の効率を促進し、地域の製造業による車両の有価性を高める厳しい環境規制により、APACのリーディングポジションを強化
- APAC諸国における車両販売および生産の積載量は、燃料タンクの主要消費者およびメーカーであり、グローバル市場での優位性を確立します。
米国燃料タンク市場インサイト
米国の燃料タンク市場は、北アメリカ市場の大部分を表しています。 国の広大な輸送ネットワークと個人車両の信頼性は、燃料タンクの一貫した需要を保証します。 燃料の効率と排出制御に焦点を当てた規制, コンパクトカーからヘビーデューティトラックへの車両の広い範囲の継続的な生産と, 市場ボリュームを維持. 成熟した自動車のアフターマーケットの存在も、米国の市場規模全体に著しく貢献しています。
欧州燃料タンク市場洞察
欧州は、予測期間中に燃料タンクの最速成長市場であるように計画されています。 この急速な拡張は高度の燃料タンク システムを含むより軽いおよびより有効な車の部品のために押すヨーロッパの連合を渡る厳しい環境規則によって運転されます。 ハイブリッドモデルの補助燃料タンクと燃料タンク技術の継続的な革新を備えた電気自動車の採用の増加により、欧州の高成長率に貢献します。 さらに、環境にやさしい車輌の政府のインセンティブや消費者の嗜好は、先進燃料タンクソリューションの需要を加速しています。
U.K. 燃料タンク市場インサイト
米国の燃料タンク市場は、国の自動車販売および生産の傾向と一直線に並ぶ安定した成長を経験します。 二酸化炭素排出量削減と燃料効率性車両の推進を目的とした政府の取り組みなどの要因は、英国で使用される燃料タンクの種類と技術に影響を与える。 また、市場は、さまざまなセグメントにわたって車両の堅牢なアフターマーケットと継続的な需要から恩恵を受けています。
ドイツ燃料タンク市場洞察
ドイツの自動車製造とイノベーションの主要拠点として、欧州燃料タンク市場での重要な役割を果たしています。 高性能車に重点を置き、厳しい環境基準に遵守することで、技術的に高度で軽量な燃料タンクソリューションが求められます。 ドイツの強力な自動車エンジニアリング部門は、最先端の燃料タンク技術の継続的な開発と採用を保証します。
日本燃料タンク市場動向
日本燃料タンク市場は、技術精度と高品質の製造に重点を置いています。 国の自動車産業は、先進の燃料タンクシステムを必要とする燃料効率と信頼性の高い車を製造するために有名です。 環境の持続可能性と安全に重点を置いて、日本の市場は革新的な燃料タンクの設計と材料を要求します。
中国燃料タンク市場洞察
中国の燃料タンク市場は、アジア・パシフィック地域内で最大規模で、グローバル・ボリュームへの大きな貢献者です。 急速に成長する経済と車両の所有権の増加によって駆動され、国の大規模な自動車生産と販売図は、それが重要なプレーヤーになります。 また、製造ハブである間、せん断の国内需要は、APAC燃料タンク市場における中国の優位性を保証します。
燃料タンク市場でトップ企業は
燃料タンク業界は、主に、以下のような広範な企業によって導かれています。
- TI流体システム(アメリカ)
- 八千代工業(株)(日本)
- 株式会社マグナインターナショナル(カナダ)
- プラスチックオムニウム(フランス)
- ケイトックス(ドイツ)
- ユニプレス株式会社(米国)
- コンティテックAG(ドイツ)
- SMA Serbatoi SpA(イタリア)
- 株式会社FTS(日本)
- 株式会社クレファクト(米国)
- ボーイド溶接 LLC(米国)
- Elkamet Kunststofftechnik GmbH(ドイツ)
- Salzburgerアルミニウムグループ(オーストリア)
- セントラルプレシジョンリミテッド(U.K.)
- 矢のラジエーター(Melksham)株式会社(イギリス)
- A. カイザーオートモーティブシステムズ社(ドイツ)
- PIOLAX株式会社(日本)
グローバル燃料タンク市場の最新動向とは
- 2024年6月、PO-Reinジョイント・ベンチャーを通じたOPmobility(OPmobility)は、鉄道製造のグローバルリーダーであるCRRCと、マレーシアで水素動力を与えられた路面電車を供給する画期的な合意を締結しました。 取引には、76型4高圧貯蔵システム、それぞれに4 175リットルの水素タンクが装備されており、配送と年末までに期待される試運転が含まれます。 この戦略的契約は、水素モビリティ分野におけるOPmobilityの地位を強化し、アジアでのフットプリントを拡大
- 2024年5月、サムヴァルダナ・マザーソン・インターナショナル(SAMIL)は、ホンダ・モーターの子会社である八千代工業の4輪事業において、81%の株式を買収しました。 買収後、八千代4Wは、すべての生産施設でSAMILにサンルーフと燃料タンクを供給しています。 この買収により、SAMILの燃料タンク生産とOEM統合の能力が大幅に向上
- 2023年12月、トヨタ自動車株式会社が宇部コーポレーションと提携し、ニューポリアミド6樹脂を共同開発し、UBE NYLON 1218IUブランドを立ち上げました。 トヨタ・クラウン燃料電池車(FCV)の高圧水素タンク内のプラスチックライナー材料として、極端な条件下での水素漏れを効果的に防止する最先端の樹脂が使用されています。 トヨタの水素車両イノベーションと物質科学のリーダーシップを強化
- 2023年11月、Robert Bosch GmbHは、燃料噴射システム、タンクシステム、センサー、コントローラーなどを含む包括的な水素技術ソリューションであるH2 Mobilityを導入しました。 提供は、SUV、LCV、コーチ、および頑丈なバスを含むさまざまな車両セグメントに合わせて調整され、水素インフラの重要なステップをマークします。 ボッシュの水素モビリティエコシステムの競争力を強化
- 2023年11月、Granby Industriesの親会社であるTerra Westは、市場シェアを集約し、製品提供を拡大するHighlands Tankの買収を完了しました。 2社が製品・サービスを融合し、業務の多様化の拡大を目指します。 この戦略的買収により、テラ・ウェストの燃料貯蔵業界における市場位置を強化
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











