


グローバルGPUプログラミングプラットフォーム市場セグメンテーション、コンポーネント(ソフトウェアとサービス)、デプロイメントモード(オンプレミス、パブリッククラウド) プライベートクラウド、ハイブリッド、マルチクラウド、プログラミングモデル(CUDA、ROCm、HIP、OneAPI、SYCL、Directive-Basedモデル、GPUカーネル、AI Compiler Toolchain、その他プログラミングモデル)、エンドユーザー(クラウドサービスプロバイダ、データセンターオペレーター、IT、ソフトウェア、インターネット、SaaSプロバイダ、通信、ヘルスケア、ライフサイエンス) 製造業・その他エンドユーザ)- 業界動向と予測 2033
GPUプログラミングプラットフォーム市場規模と成長率は何ですか
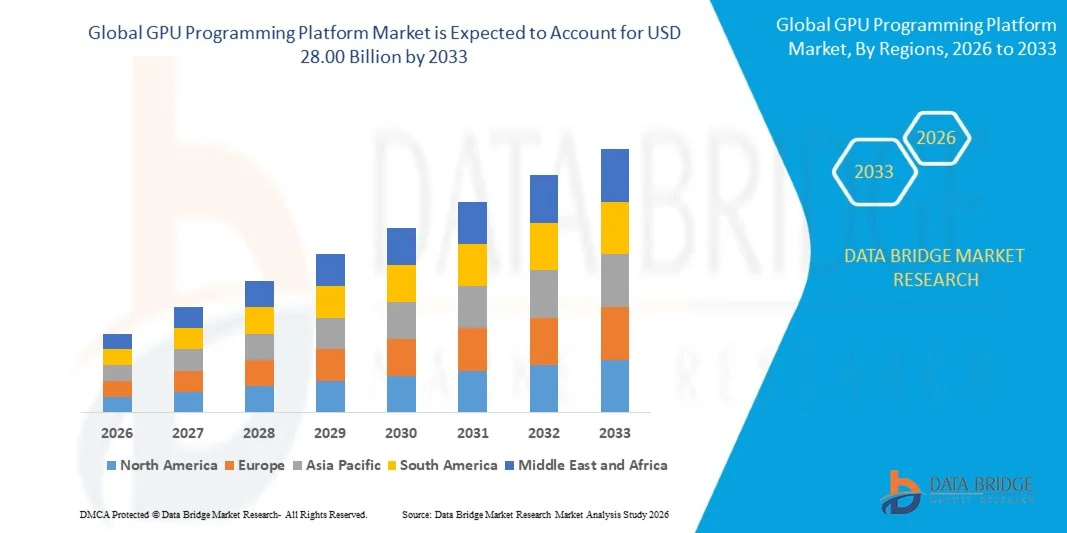
- データブリッジ市場調査分析により、GPUプログラミングプラットフォーム市場が評価されました2025年のUSD 5.67億そして、達するために写し出されます米ドル 28.00 によって 2033, 成長2026年から2033年にかけて22.10%のCAGR.
- 市場は加速されたコンピューティング、急速な進歩のための上昇の要求によって運転される一貫した成長を経験します人工知能高性能コンピューティング、データセンター全体でGPUプログラミングプラットフォームの採用拡大, クラウドコンピューティング,科学的研究および企業の適用。
- 大規模なデータ分析、機械学習、および高性能コンピューティングのワークロードの拡大の展開と組み合わせたAIモデルのトレーニングと推論の増加の需要は、高度なGPUプログラミングプラットフォームを採用する企業とクラウドサービスプロバイダを説得しています。 CUDA、ROCm、OpenCL、その他のプログラミングフレームワークは、GPUの活用を改善し、アプリケーション開発を加速し、スケーラブルな異種コンピューティング環境をサポートするためにますます使用されています。
市場規模と予測
- グローバル市場価値(2025):USD 5.67億
- 予想される市場価値 (2033): USD 28.00 億
- 予測CAGR (2026~2033):22.10%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
GPUプログラミングプラットフォーム市場の主要なテイクアウトは何ですか
- 北米は2025年に42.5%の最大の収益シェアを誇るGPUプログラミングプラットフォーム市場を占め、GPUテクノロジープロバイダー、ハイパースケールデータセンター、高度なAIインフラストラクチャ、および高性能コンピューティングにおける実質的な投資の存在下で支持しました。
- アジア・パシフィックは、2026年から2033年までのCAGRで急速に成長する地域であり、急激なAI導入による燃料供給、クラウドインフラの拡大、半導体投資の拡大、中国、日本、韓国、インドにおける加速コンピューティングの需要の拡大が期待されています。
- ソフトウェアセグメントは、プログラミングフレームワーク、コンパイラ、ライブラリ、ランタイム、およびGPU加速ワークロードのための開発ツールの採用の増加によって駆動され、2025年に62.38%のシェアを持つ市場を率いた
- サービスは最も急速に成長しているコンポーネントタイプで、20.8%のCAGRを登録し、GPUの統合、アプリケーション移行、最適化、コンサルティング、テクニカルサポートの要求に応じてサージを反映しています。
- パブリッククラウドセグメントは、デプロイメントモードのカテゴリーを2025年に46.51%の収益シェアで占め、柔軟性、スケーラビリティ、クラウドベースのGPUインフラストラクチャのアクセシビリティによって導かれました。
- CUDAは、2025年の市場シェアの66.43%を占め、成熟したエコシステム、広範な開発者コミュニティ、最適化されたライブラリ、およびAIおよび高性能コンピューティングアプリケーションにおける幅広い採用により好まれる
- oneAPI と SYCL セグメントは、CPU、GPU などのアクセラレータを介したポータブルプログラミングの要求に応じて 24.1% の CAGR で最速成長するプログラミングモデルカテゴリです。
レポートスコープとGPUプログラミングプラットフォーム市場セグメント
|
アトリビュート |
GPUプログラミングプラットフォームキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
GPUプログラミングプラットフォーム市場における重要なトレンドとは
- GPU プログラミングプラットフォームは、モバイル、AI に焦点を当てた、および、開発者がさまざまな GPU アーキテクチャ間でワークロードを最適化し、急速に拡大する AI および高性能コンピューティングアプリケーションをサポートできるようにする、異種プログラミング環境にますますます進化しています。
- 例えば、2025年5月、NVIDIAは、複数のクラウドプロバイダーから数千万のGPUを接続するグローバルAIコンピューティング市場であるDGX Cloud Leptonを発表しました。
- 専門化されたAIライブラリ、コンパイラ、プロファイラ、ランタイム環境の統合は、開発者がGPU活用を改善し、モデル開発を加速し、ますます複雑なジェネレーションAIと機械学習のワークロードを最適化しようとするため、主要な傾向になっています。
- クラウドベースのGPUプログラミング環境も勢いを増大させ、開発者がスケーラブルなGPUリソース、開発ツール、コンテナ、および最適化されたソフトウェアスタックへのアクセスを可能にし、専用のコンピューティングインフラストラクチャへの投資を実質的に行わない。
- たとえば、2025年5月、AMDはHIP C++とCUDAとの間のより近い直線に焦点を合わせ、CUDAアプリケーションの移行をAMD GPUに簡素化し、業界がクロスプラットフォームプログラミングの移植性を重視するというHIPIFYを統合するHIP 7.0開発計画を発表しました。
- 企業が単一のGPUアーキテクチャに依存し、NVIDIA、AMD、およびその他のアクセラレータ環境でアプリケーションポータビリティを改善しようとすると、クロスプラットフォームプログラミングがますますます重要になっています。
GPUプログラミングプラットフォーム市場の主要なドライバは何ですか
- ジェネレーションAI、大型言語モデル、および高性能コンピューティングのワークロードの急速な拡大は、モデルのトレーニング、推論、科学コンピューティング、大規模データ処理を加速できるGPUプログラミングプラットフォームの需要を大幅に増加させました。
- たとえば、2025年1月、NVIDIA は、CUDA Toolkit 12.8 をリリースし、Blackwell アーキテクチャをサポートし、更新されたコンパイラ、ライブラリ、パフォーマンスツール、および CUDA Graph 機能を追加し、AI のトレーニングと推論のワークロードを加速するように設計しました。
- クラウドサービスプロバイダや企業は、AIのワークロードをサポートし、プログラミングツール、最適化されたライブラリ、コンパイラ、ランタイム、およびGPUの活用を改善するパフォーマンスモニタリングソリューションの需要が増えています。
- たとえば、2025年、AMDのROCmプラットフォームは、HIP、OpenCL、OpenMP、コンパイラ、ライブラリ、デバッガ、およびプロファイラを横断してプログラミングスタックを拡大し、PyTorchやTensorFlowなどのAIフレームワークをサポートし、GPU認証されたAIおよびHPCアプリケーションの開発エコシステムを強化
- ヘテロ系コンピューティングの普及は、CPU、GPU、その他のアクセラレータ間でのワークロードを調整し、アプリケーションの性能とスケーラビリティを改善できるプログラミングプラットフォームを使用する組織を奨励しています。
GPUプログラミングプラットフォーム市場の成長にチャレンジしている要因は何ですか
- GPUプログラミングプラットフォームは、アプリケーションは、GPUアーキテクチャ、並列プログラミング技術、メモリ管理、カーネルの最適化、およびパフォーマンスプロファイリングの専門的知識を必要とするため、重要な開発の複雑さを伴うことができます。
- たとえば、2025年5月では、AMDはHIP C++とCUDA C++の違いは、GPUプラットフォーム間でコードを移植する際に手動の介入が必要であると述べ、ソフトウェア開発者のための追加の作業を作成し、クロスプラットフォームGPUプログラミングの技術的な複雑性を強調した。
- GPU プログラミングのエコシステムを構成する際の互換性とポータビリティの課題は、特に、組織が独自でオープンソースのプログラミングフレームワーク間でアプリケーションを移行する必要がある場合に、開発時間を増加させることができます。
- 例えば、CNBCは2026年10月に、特殊なCUDAエンジニアの需要は強固であり、深いCUDAの専門知識の希少性は、GPUのワークロードを最適化するために必要な熟練した開発者の不足を反映し、挑戦し続けています。
- CUDA、HIP、OpenCL、および異種コンピューティングで経験する開発者の不足と組み合わせたGPUプログラミングのための実質的な学習要件は、専門技術チームなしで組織間の採用を制限することができます。
GPUプログラミングプラットフォーム市場はどのように区分されますか
GPUプログラミングプラットフォーム市場は、コンポーネント、デプロイメントモード、プログラミングモデル、エンドユーザーに基づいてセグメント化されます。
- コンポーネント別
コンポーネントに基づいて、GPUプログラミングプラットフォーム市場はソフトウェアとサービスにセグメント化されます。 ソフトウェアセグメントは、2025年に62.38%のシェアで市場を支配し、プログラミングフレームワーク、コンパイラ、ライブラリ、ランタイム、およびGPU加速ワークロード用の開発ツールの採用が増えました。 ソフトウェアプラットフォームは、GPU上でアプリケーションを開発、最適化、実行するために必要なコア環境を提供します。 人工知能、機械学習、高性能コンピューティングの需要の高まりは、特殊なGPUソフトウェアの必要性が高まっています。 エンタープライズは、GPU活用とアプリケーションのパフォーマンスを向上させるソフトウェアツールにも投資しています。 成熟した開発エコシステムの可用性は、ソフトウェアの採用をサポートしています。
サービスセグメントは、2026年から2033年までの20.8%のCAGRで最速の成長を登録し、GPUインテグレーション、アプリケーション移行、最適化、コンサルティング、テクニカルサポートの需要の増加によって推進されています。 GPUベースのインフラストラクチャを採用する組織は、既存のアプリケーションを変換し、最適化するための専門的専門知識を必要とします。 サービスプロバイダは、企業が複雑性をプログラミングし、GPUのワークロードのパフォーマンスを改善するのに役立ちます。 限られた内部GPUの専門知識を持つ組織間での採用を成長させることは、さらなる支持需要です。 異なるGPUアーキテクチャ間の移行は、専門的な実装サービスの機会も作成しています。 AIと高性能コンピューティングのワークロードの展開を増加させ、継続的な技術支援の必要性を拡大しています。
- 展開モードによる
展開モードに基づいて、GPUプログラミングプラットフォーム市場は、オンプレミス、パブリッククラウド、プライベートクラウド、ハイブリッド、マルチクラウドに分割されます。 パブリッククラウドセグメントは、クラウドベースのGPUインフラストラクチャの柔軟性、スケーラビリティ、アクセシビリティでサポートされている2025で46.51%のシェアで市場を支配しました。 パブリッククラウドプラットフォームは、組織が専用のインフラに相当する投資なしに、GPUコンピューティングリソースを取得することができます。 クラウドプロバイダーは、統合プログラミング環境、開発ツール、ライブラリ、およびGPUインスタンスを提供します。 このモデルは、可変的なAIと高性能コンピューティングのワークロードを管理する組織にとって特に魅力的です。 オンデマンドアクセスでは、ユーザーは計算要件に応じてGPUリソースをスケールアップすることができます。 管理されたGPUサービスの高まりの可用性は、パブリッククラウドの採用をサポートしています。
ハイブリッドセグメントとマルチクラウドセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、複数の環境で柔軟なGPUインフラストラクチャの需要が高まっています。 企業は、パブリッククラウドリソースとプライベートインフラストラクチャを組み合わせて、セキュリティ、スケーラビリティ、パフォーマンスをバランス良くします。 ハイブリッド導入により、組織は、クラウドプラットフォームを介して追加のGPU容量にアクセスしながら、管理された環境内で機密なワークロードを保持することができます。 マルチクラウド戦略は、異なるGPUアーキテクチャと専門的なコンピューティングサービスへのアクセスも提供します。 ベンダー依存関係に関する懸念は、複数のプロバイダー間でワークロードを配布する組織を奨励しています。 ポータブルプログラミング環境の必要性は、ハイブリッドとマルチクラウドの採用をサポートしています。
- プログラミングモデル
プログラミングモデルに基づいて、GPUプログラミングプラットフォーム市場は、CUDA、ROCm、HIP、OneAPI、SYCL、OpenCL、ディレクティブベースのモデル、GPUカーネル、AIコンパイラツールチェーン、その他のプログラミングモデルに分けられます。 CUDA セグメントは、2025 年に 66.43% のシェアで市場を支配し、成熟したエコシステム、広範な開発者コミュニティ、最適化されたライブラリ、およびAI および高性能コンピューティングアプリケーション全体にわたる幅広い採用によりサポートしました。 CUDAは、GPU認定アプリケーションの開発と最適化のための確立されたプログラミング環境を提供します。 開発ツールとライブラリの広範なコレクションは、幅広いコンピューティングワークロードをサポートしています。 既存の CUDA アプリケーションの大きな拠点で、継続的な採用を促す。 主要なAIフレームワークとの強力な統合により、市場位置をさらに強化します。
oneAPI および SYCL セグメントは、CPU、GPU、その他のアクセラレータを横断してポータブルプログラミングの需要が高まっています。 SYCL は、開発者が、現代的な C++ プログラミングのアプローチを使用して、ヘテロ系コンピューティング環境に使用できます。 組織は、特定のハードウェアアーキテクチャに対する依存性を減らすプログラミングモデルを求めています。 ポータブルアプリケーションを開発する能力は、企業として特に有益で、異種コンピューティングインフラストラクチャを採用しています。 また、オープン規格への関心を高めるため、SYCLベースのプログラミングの採用もサポートしています。 アクセラレータのAIや高性能コンピューティングの活用を加速し、アドレス指定可能なアプリケーションベースを拡大。
- エンドユーザーによる
エンドユーザーに基づいて、GPUプログラミングプラットフォーム市場はクラウドサービスプロバイダとデータセンター事業者、IT、ソフトウェア、インターネット、およびSaaSの特長提供者、電気通信、ヘルスケアおよび生命科学、製造業および他のエンド ユーザー。 クラウドサービスプロバイダとデータセンターオペレータセグメントは、2025年に34.47%のシェアで市場を支配し、人工知能、機械学習、クラウドコンピューティング、および高性能ワークロードのためのGPUの広範な展開によって駆動しました。 これらの組織は、洗練されたプログラミング環境を必要とする大規模なGPUインフラを運用しています。 プログラミングプラットフォームは、GPUの活用を最大化し、計算されたワークロードを最適化するのに役立ちます。 彼らはまた、コンパイラ、ライブラリ、ランタイム、およびパフォーマンス監視ツールに依存して、GPUインテンシブアプリケーションを管理します。 データセンター事業者間でGPUリソースの需要が高まっています。
医療とライフサイエンスの分野は、2026年から2033年までのCAGRで最速の成長を登録し、医療イメージング、薬創薬、ゲノム、計算生物学、AIベースの診断のためのGPUアクセラレーションの使用の増加によって推進されています。 ヘルスケア組織は、高性能コンピューティング機能を必要とする大規模で複雑なデータセットを処理しています。 GPUプログラミングプラットフォームは、研究者が画像再構築、分子シミュレーション、機械学習のワークロードを加速させることを可能にします。 AI支援医療研究の普及は加速コンピューティングの需要が高まっています。 製薬会社は、GPUベースのコンピューティングを使用して、計算された薬物開発ワークフローを改善しています。 精密医学への投資の増加と、先進的なバイオメディカル研究が支援しています。
GPUプログラミングプラットフォーム市場の最大のシェアはどの地域ですか
- 北米は2025年に42.5%の最大の収益シェアを誇るGPUプログラミングプラットフォーム市場を占め、GPUテクノロジープロバイダー、ハイパースケールデータセンター、高度なAIインフラストラクチャ、および高性能コンピューティングにおける実質的な投資の存在下で支持しました。
- 地域はまた、人工知能、クラウドコンピューティング、および高性能コンピューティングの実質的な投資から恩恵を受けています。また、企業や研究機関のGPUベースのワークロードの広範な展開と共に。 AIモデルのトレーニング、機械学習、スケーラブルなデータセンターコンピューティングの需要の増加は、北米のグローバル市場でのリーダーシップポジションを強化し続けています。
U.S. GPUプログラミングプラットフォーム市場インサイト
米国GPUプログラミングプラットフォーム市場は、人工知能、加速コンピューティング、クラウドインフラストラクチャ、および高性能コンピューティング技術への投資の増加による強力な成長を目撃しています。 GPUの開発者、技術プロバイダー、ハイパースケールデータセンター、ソフトウェア会社、およびCUDA、ROCm、その他のプログラミングフレームワークの採用の増加に伴い、企業や研究アプリケーションにおける需要の高まりを推進しています。 また、AIモデルのトレーニング、機械学習、スケーラブルなGPUワークロードに重点を置き、業界全体の高度なGPUプログラミングプラットフォームの採用を加速しています。
アジア・パシフィック GPU プログラミングプラットフォーム市場 Insight
アジア太平洋GPUプログラミングプラットフォーム市場は、人工知能への投資を増加させ、データセンターのインフラを拡大し、中国、日本、インドなどの国における加速コンピューティングの採用を増加させることで、急速な成長を目撃する見込みです。 クラウドベースのコンピューティング、機械学習、および高性能コンピューティングの需要の高まり、国内半導体およびAIエコシステムの開発の増加に伴い、地域市場拡大をサポートしています。 さらに、エンタープライズアプリケーション、科学的研究、およびジェネレーションAIワークロードのGPUの普及展開は、地域全体のGPUプログラミングプラットフォームの採用を加速しています。
日本GPUプログラミングプラットフォーム市場情報
日本GPUプログラミングプラットフォーム市場は、人工知能、高性能コンピューティング、高度な半導体技術への投資の増加による一貫した成長を目撃しています。 テクノロジー企業、自動車メーカー、研究機関、データセンター事業者は、AI開発、科学コンピューティング、シミュレーション、データ集中型アプリケーション向けのGPUプログラミングプラットフォームを採用しています。 また、GPUの加速をクラウドやエンタープライズワークロードに統合し、高度コンピューティングインフラやAIイノベーションに注力し、市場成長に貢献しています。
中国 GPU プログラミング プラットフォーム市場 洞察
中国 GPU プログラミング プラットフォーム市場は急速に成長しています。, 人工知能の投資を増加させることによって駆動されます。, データ センター インフラストラクチャ, 国内加速コンピューティング技術. クラウドコンピューティング、機械学習、科学的研究、およびエンタープライズアプリケーションにおけるGPUベースのプラットフォームの採用拡大は、市場需要を大幅に向上させます。 また、半導体開発、AIインフラ、高性能コンピューティングへの投資が増加し、ローカル開発のコンピューティングエコシステムに対する需要が高まっています。中国は世界規模のGPUプログラミングプラットフォーム向けの最速成長市場の一つとして位置付けています。
U.K. GPUプログラミングプラットフォーム市場インサイト
U.K. GPUプログラミングプラットフォーム市場は、人工知能、クラウドコンピューティング、科学的研究、およびエンタープライズアプリケーションにおける加速コンピューティング技術の採用を増加させることで、安定した成長を経験しています。 高度なデータセンターインフラストラクチャへの投資の増加とスケーラブルなコンピューティングソリューションの需要の増加は、市場成長に貢献しています。 さらに、AI開発ツール、機械学習ライブラリ、および高性能コンピューティング環境を備えたGPUプログラミングフレームワークの統合は、計算効率を改善し、GPUプログラミングプラットフォーム業界における重要なイノベーションハブとしてのU.K.の立場を支援しています。
ドイツ GPU プログラミング プラットフォーム マーケット インサイト
ドイツGPUプログラミングプラットフォーム市場は、国の強力な産業基盤、高度な研究能力、および人工知能と高性能コンピューティング技術の採用の増加のために着実に拡大しています。 自動車会社、メーカー、研究機関、テクノロジープロバイダーは、AI開発、シミュレーション、データ分析、計算ワークロードのGPUプログラミングプラットフォームを利用しています。 異種コンピューティング、GPUアクセラレーション、AIソフトウェアのエコシステムにおける継続的な進歩と、政府の強固で、デジタル化と技術革新に注力し、ドイツにおける市場成長を推進しています。
GPUプログラミングプラットフォーム市場でトップ企業は
GPUのプログラミングのプラットホームの企業は主に下記のものを含んでいます:
- NVIDIA株式会社(アメリカ)
- アドバンストマイクロデバイス株式会社. (米国)
- インテル株式会社(アメリカ)
- サイトマップ(アメリカ)
- マイクロソフト株式会社(アメリカ)
- IBM Corporation (米国)
- クアルコムテクノロジーズ株式会社(米国)
- アップル株式会社(米国)
- アームリミテッド(イギリス)
- Huaweiの技術Co.、株式会社(中国)
- サムスン電子株式会社(韓国)
- 株式会社バイドゥ(中国)
- 限られる限られるAlibabaのグループ(中国)
- テンセント(中国)
- オラクル(米国)
- アマゾンウェブサービス株式会社(米国)
- マスワークス株式会社(米国)
- アルタエンジニアリング株式会社(米国)
- レッドハット株式会社(米国)
- イマジネーションテクノロジーズリミテッド(イギリス)
GPUプログラミングプラットフォーム市場の最新開発は何ですか
- NVIDIAは2025年1月、CUDA Toolkit 12.8の可用性を発表し、CUDAライブラリ、コンパイラ、パフォーマンスツール、デベロッパーツールなど、Blackwellアーキテクチャの包括的なサポートを導入しました。 リリースでは、CUDA Graphs、CUTLASS、CuBLAS、Nsight Compute、CUDA Python の機能を強化し、人工知能、高性能コンピューティング、データサイエンス、その他 GPU 認定ワークロードのプラットフォームを強化しました。
- 2024年2月、AMDはAMD ROCm 6.0で機械学習開発のエコシステムを拡大し、AIの研究者や機械学習エンジニアに利用可能なソフトウェアスタックを広げながら、Radeon GPUとONNXランタイムのサポートを追加しました。 開発は、ローカルAI開発と推論ワークロードのための代替GPUプログラミングプラットフォームとしてROCmを強化しました。
- 2023年7月、NVIDIAはCUDA Toolkit 12.2をリリースし、新しいプログラミングモデル機能とHopperベースのGPUアプリケーションのサポートを強化しました。 リリースでは、CUDA Multi-Process Service によるヘテロ遺伝子のメモリ管理、機密コンピューティング機能、遅延ローディング、アプリケーション優先順位付け、Nsight 開発者ツールの更新、より複雑な加速コンピューティングのワークロードをサポートしています。
- 2022年12月、NVIDIAはCUDA Toolkit 12.0をリリースし、HopperとAda Lovelaceのアーキテクチャ機能、新しいプログラミング機能、強化されたライブラリ、C++20ホストコンパイラのサポートでGPUプログラミング環境への大きなアップデートをマークしました。 リリースは、人工知能、高性能コンピューティング、および加速されたワークロードを横断するアプリケーションを開発および最適化するためのCUDAの能力を強化しました。
- NVIDIAは2021年10月、CUDA Toolkit 11.5を導入し、CUDAプログラミングモデル、CUDA Graphs、Cooperative Groups、CUDA Python、開発者向けツールの拡張を行いました。 リリースは、コンパイラのパフォーマンスを向上させ、GPUDirectストレージへのアップデートを導入し、開発者が人工知能、機械学習、高性能コンピューティング、データサイエンスのワークロードのためのGPU認証アプリケーションを構築し、最適化するのに役立ちます。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











