


グローバルハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場セグメンテーション、製品(Standalone FPGAsおよびFPGA SoCs)、ノードサイズ(Below 16 nm、16-28 nm、および28 nmを超える)、アプリケーション(AIアクセラレーション&データ処理、ネットワーキング&スイッチング、シグナル処理、その他)、エンドユーザー(IT&テレコム、データセンター、航空宇宙&防衛、自動車、産業&テスト、その他)、2033 および2033 への予測
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場規模と成長率は何ですか
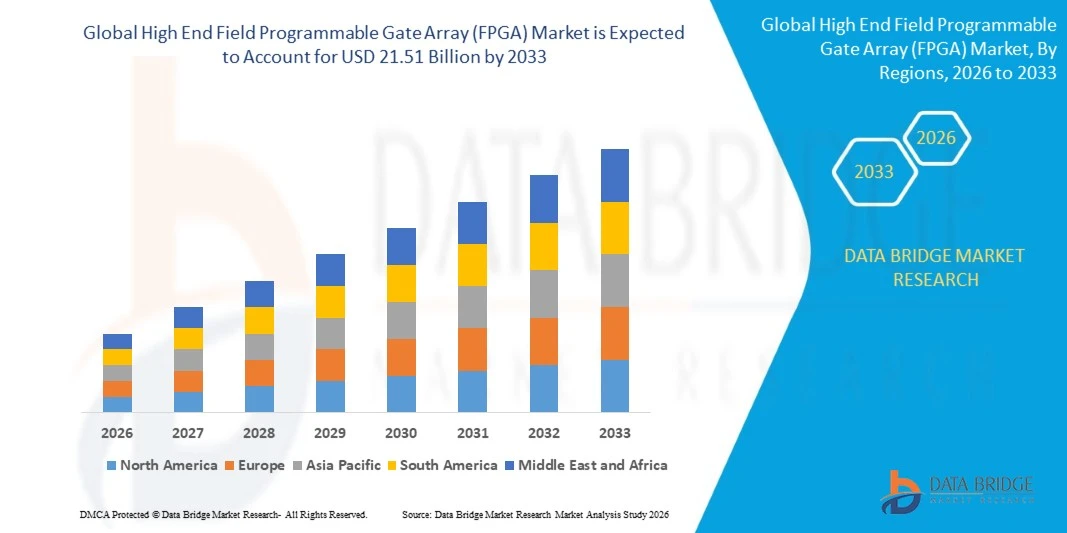
- データブリッジ市場調査分析により、ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場が評価されました。2025年のUSD 4.65億そして、達するために写し出されます2033年(昭和20年), 成長2026年から2033年にかけて21.10%のCAGR、データ集中的な適用を渡して下さい。
- 適応型AIアクセラレーションの需要増加、データセンターインフラの拡大、テレコム、エアロスペース、防衛、自動車、産業、テスト、計測システム全体の展開を増加させることにより、市場は急速に成長しています。
- 多岐にわたるコンピューティング、低レイテンシーデータ処理、ハードウェアレベルのセキュリティへの移行が増加し、AIエンジン、高速トランシーバー、および先進的なメモリインターフェースの統合と組み合わせることで、市場導入をサポートします。 ハイエンドFPGAはデータセンターの加速、5Gインフラ、レーダーおよび電子戦争、高速ネットワーキングおよびエミュレーション、高度FPGAおよびAIの破片のプラットホームを通してエンジニアの再構成可能な平行処理および長い製品ライフサイクルを支えます。
市場規模と予測
- グローバル市場価値 (2025):米ドル 4.65 億
- 期待される市場価値 (2033):米ドル 21.51 億
- 予測CAGR (2026–2033): 21.10%
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場の主要なテイクアウトは何ですか
- 北アメリカは2025年に41.20%の最大の収益シェアを誇るハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場を占め、強力なデータセンター投資、FPGAベンダー、および広範囲の航空宇宙および防衛および電気通信需要によってサポートされています。
- アジア・パシフィックは、2026年から2033年までのCAGRで急速に成長する地域になることを期待しています。急激な5Gロールアウト、AIインフラの拡大、国内の半導体生態系の拡大により燃料を供給しました。
- スタンドアロンFPGAsセグメントは、ネットワーク、通信、テスト機器の広範な使用によって駆動され、2025年に55.2%のシェアで市場を主導しました。
- FPGA SoCsは、最も急速に成長している製品タイプで、24.3%のCAGRを登録し、統合プロセッサとAIエンジンの要求に応じてサージを反映しています。
- 16-28 nm セグメントは、2025 年に 44.3% の収益シェアでノードサイズカテゴリを支配し、成熟した実績のあるハイエンドデバイスファミリーによって導かれました。
- 2025年の市場シェアの36.9%を占めるネットワーク化と切り替えは、高速で低レイテンシなデータ輸送の需要の増加に好まれています。
- ITとテレコムのセグメントは、成長するエンドユーザーカテゴリで、CAGRは23.8%で、5Gとクラウドの展開を増加させています。
レポートスコープとハイエンドフィールドプログラム可能なゲートアレイ(FPGA)市場セグメンテーション
|
アトリビュート |
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場における重要なトレンドは何ですか
- ベンダーは、プログラム可能なロジック、組み込みプロセッサ、AIエンジン、ハードネットワーキングIP、およびデータ センター、通信、埋め込まれたAIワークロードに対応する単一のデバイスで高度なメモリインターフェイスを組み合わせた、異種間の適応プラットフォームにますますますシフトしています。
- たとえば、2024年11月、AMDのVersal Premium Series Gen 2は、業界初のFPGAファミリーとして、CXL 3.1、PCIe Gen6、LPDDR5XのハードIPをサポートし、2026年初頭のシリコンサンプルと2026年後半の生産出荷を挙げました。
- メモリアーキテクチャは、ベンダーの帯域幅、コスト、供給、オンパッケージLPDDR5Xなどのメモリオプションがコンパクトで、データ集約型システム向けに導入されています。
- エッジAI、ロボティクス、および物理的なAIのワークロードは、決定的なレイテンシ、センサーインターフェイス、および長期可用性を提供するFPGAプラットフォームの駆動需要です。
- たとえば、2026年3月には、Altera社がAgilex FPGAsを導入し、Agilex 5ベースの25GbEセンサーブリッジデモンストレーションなど、エッジAIの超低レイテンシーセンサーストリーミングでベスト・イン・ショー・アワードを受賞したAgilex 5ベースの25GbEセンサーブリッジデモンストレーション、物理AIへの移行を強調しました。
- AI、5G、およびデータ集約型コンピューティングが拡大し続けるにつれて、ハイエンドFPGAは、専門的なアクセラレータから、世界中の業界を網羅するCPUとGPUを補完する主流の適応型コンピューティングプラットフォームへと進化する見込みです。
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場の主要なドライバは何ですか
- データセンターのアクセラレーション、高速ネットワーク、およびAIインフェレンスに対する成長要求は、再構成可能な低レイテンシー並列処理を提供するハイエンドFPGAの採用が増加しています。
- たとえば、Altereraによると、2025年9月には、シルバー・レイクは、同社で51%の株式を買収し、Intelは49%を保持し、世界最大の独立したPure-play FPGAソリューションプロバイダを作成して、より迅速なイノベーションとカスタマーサポートに焦点を当て、主要なプロセスノードと複数のファウンドリーパートナーを横断した柔軟な供給戦略を完了しました。
- 航空および防衛、テストおよび測定およびコミュニケーションの顧客は高度FPGAおよび適応性SoCの家族のための安定した要求を支える安全な、長命、高性能のプログラム可能な装置を要求します。
- たとえば、2024年4月、VenturyBeatによると、AMDはVersal AI Edge Series Gen 2とPrime Series Gen 2を組込みワールドで発売し、AIエンジンは1ワットあたり最大3倍のTOPを提供し、EyeSight ADASのSubaruを選択しました。
- 5Gロールアウト、ソフトウェア定義のネットワーク、AIをエッジの拡大で、ハイエンドFPGAは、新しいシリコン開発なしで進化する基準に適応する柔軟性を提供します。
ハイエンド・フィールド・プログラマブル・ゲート・アレイ(FPGA)市場の成長を追いかける要因は何ですか。
- ハイエンドFPGAは高価で、パワーインテンシブで、特殊な設計スキルと複雑なツールチェーンを必要とし、GPUや大音量のAIワークロードのカスタムASICからの顔の競争。
- 例えば、2026年6月、ServeTheHomeによると、HBMの禁忌AMDのHBM動力を与えられた適応SoCsのAI主導の要求は、同社のVersal Premium Gen 2メモリオンパッケージ部品をLPDDR5Xにピボットし、高度なメモリ上の供給圧力を照らします。
- 長期開発サイクル、検証の複雑性、および資格要件は、特に航空宇宙、防衛、および安全およびセキュリティ認定が不可欠である自動車プログラムで展開を遅らせることができます。
- 高度なノード製造、パッケージング、およびメモリ供給の制約は、可用性を制限し、デバイスコスト感度の高い顧客の設計決定に影響を及ぼす可能性があります。
- 例えば、2026年8月、ServeTheHomeによると、標準Versal Premium Gen 2デバイスは、メモリオンパッケージの変種が2027年第3四半期にフル量産のために予定されていましたが、サンプリングと設計チームのためのボリュームの可用性の間の拡張タイムラインを強調しました。
- 高デバイスコスト、設計複雑性、供給制約、および代替アクセラレータからの競争の組み合わせは、特にGPUやASICがすでに性能要件を満たしているコスト感度の高い顧客の間で拡張を制限することができます。
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場はどのように区分されますか
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、製品、ノードサイズ、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- 製品情報
プロダクトに基づいて、ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場はスタンドアロンFPGAとFPGA SoCにセグメント化されます。 スタンドアロンFPGAsセグメントは、ネットワーク、通信、試験装置、エミュレーションシステムで広範な使用によって支えられ、2025年に55.2%のシェアで市場を支配しました。 スタンドアロン装置は、要求する設計のための大きい論理容量、高速トランシーバーおよび適用範囲が広いインターフェイスを提供します。 テレコム、航空宇宙、データセンターのインフラに広く使用されています。 トランシーバ速度、メモリインターフェース、セキュリティ機能の改善は、さらに需要を強化しています。 成熟した設計ツールとIPとの統合により、複雑なプラットフォーム間でより高速な開発が可能になります。
FPGA SoCsセグメントは、統合プロセッサとAIエンジンの需要増加により、2026年から2033年までのCAGRで最速の成長を登録する予定です。 FPGA SoCsは、プログラム可能なロジックをArmプロセッサ、AIエンジン、および強化されたインターフェイスと組み合わせ、エンドツーエンドのワークロードを加速します。 埋め込まれたAI、5Gラジオ、レーダー、および産業システムを含む。 単一チップソリューションの需要の増加は、自動車、航空宇宙、医療設計のあらゆる機会を創出しています。 ワット当たりのAI性能の改善と安全機能は採用を強化しています。 長いライフサイクルサポートも商用利用を拡大しています。 堅くされたインターフェイス、安全特徴および15年以上のライフサイクルは、航空宇宙、産業および自動車プログラムのためにこれらの装置を魅力的にさせます。
- ノードサイズ
ノードサイズに基づいて、ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、16nm、16-28nm、28nmを超えるセグメント化されます。 16-28 nmセグメントは、ネットワーク、テスト、防衛システムで使用される成熟した実績のあるデバイスファミリーによって支えられ、2025年に44.3%シェアで市場を支配しました。 パフォーマンス、パワー、コスト、製造の成熟度をバランスよく組み合わせたプログラムです。 複数の家族やサプライヤー間での可用性は、潜在的な顧客基盤を拡大します。 システム設計者は安定した供給および証明された信頼性を要求する長い生命プラットホームのためのこれらの装置を使用します。 セグメントはまた、確立された設計ツールや生態系のサポートから恩恵を受ける.
16nm以下のセグメントは、AIアクセラレーションや高帯域幅データ処理のための高度なデバイスを採用することにより、2026から2033までの25.6%のCAGRで最速の成長を登録する予定です。 より小さいノードは、より高い論理密度、低電力、およびより速いトランシーバーおよび記憶インターフェイスを可能にします。 ベンダーは、7 nm と新しい家族をハード AI とネットワーキング ブロックでリリースしています。 データセンター、通信、および防衛顧客は、コンピュートインテンシブ設計用の高度なノードを指定しています。 パッケージングとメモリの統合の改善により、セグメントの魅力的性を強化します。 コストと供給の可用性は、拡大のための重要な考慮事項のままです。
- 用途別
アプリケーションに基づいて、ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、AIアクセラレーション&データ処理、ネットワーク&スイッチング、信号処理などにセグメント化されます。 セグメントのネットワーク化と切り替えは、2025年に36.9%のシェアでアプリケーションカテゴリを支配し、高速で低レイテンシなデータ輸送のための需要の増加をサポートしました。 FPGA は、プログラム可能なパケット処理、プロトコルブリッジング、スマートネットワークインターフェイス機能を有効にします。 クラウドとテレコムのアップグレードは、再構成可能なハードウェアの使用が増えています。 5Gインフラとデータセンターネットワークのさらなる成長により、需要が高まります。 オペレータおよび機器メーカーは、高帯域幅、セキュリティ、および適応性を新しい基準に組み合わせるプラットフォームを求めています。
AIアクセラレーションとデータ処理セグメントは、2026年から2033年までのCAGRで最速の成長を記録し、推論的なワークロード、データ集中分析、エネルギー効率の高いアクセラレータの需要の増加によって推進されています。 FPGAsは、ストリーミング、ビジョン、および信号重いAIタスクのための低レイテンシ、カスタマイズ可能なパイプラインを提供します。 北米・欧州・アジア太平洋におけるクラウド・テレコム・産業利用者は、適応的計算を評価する。 新しいAIエンジンとメモリオプションは、追加の機会を作成します。 Reconfigurability は、FPGA は、進化するモデルや規格に特に魅力的です。 ツールとライブラリのエコシステムが、地域全体の採用をさらに向上させることができます。
- エンドユーザーによる
エンドユーザーに基づいて、ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、IT&テレコム、データセンター、航空宇宙&防衛、自動車、産業&テストなどに分かれています。 ITおよび電気通信の区分は適用範囲が広い、帯域幅のインフラのための条件を高めることによって支えられる2025の38.4%の共有のエンド ユーザーカテゴリを支配しました。 ネットワーク機器メーカーやオペレータは、ベースバンド処理、パケット処理、ラジオ機能のFPGAに依存しています。 セグメントには、世界中に展開されるワイヤレス、光学、ワイヤーラインシステムが含まれます。 5Gおよびクラウドネットワークへの投資拡大により、さらなる機会を創出しています。 長い機器のライフサイクルは、設計の決定において、供給の継続性を重要な考慮に入れます。
データセンターのセグメントは、AIのワークロード、スマートネットワーク、ストレージアクセラレーション、セキュリティ処理の増加によって駆動され、2026年から2033年までのCAGRで最速の成長を登録する予定です。 ハイパースケールとサーバーメーカーは、CPUとGPUを補完する柔軟なアクセラレータが必要です。 ベンダーは、CXL、PCIe Gen6、および高度なメモリサポートを備えたデバイスを導入しています。 チップベンダーとクラウドプロバイダー間の密接なコラボレーションは、カスタマイズされたソリューションの開発を加速しています。 ライジングデータ量は、さらなる採用をサポートしています。 電力効率、ソフトウェアのサポート、および総コストは、導入に重要な考慮事項を残します。
ハイエンド・フィールド・プログラマブル・ゲート・アレイ(FPGA)市場最大級のシェアを誇る地域は
- 北アメリカは2025年に41.20%の最大の収益シェアを誇るハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場を占め、強力なデータセンター投資、FPGAベンダー、および広範囲の航空宇宙および防衛および電気通信需要によってサポートされています。
- また、先進的なFPGAベンダー、大規模なハイパースケールデータセンター、強力な防衛支出、および先進的な半導体設計エコシステム、および適応型AIプラットフォームの採用によるメリットもあります。 AIインフラへの投資拡大とセキュアなコンピューティングは、北米のグローバル市場での地位を強化し続けています。
米国ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場インサイト
米国のハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、AIインフラストラクチャ、近代防衛、次世代ネットワークへの投資の増加による一貫した成長を目撃しています。 チップベンダー、ハイスケール、防衛請負業者は、適応加速にますます注力しています。 また、先進的なFPGAおよび適応型SoCファミリーの強力な半導体設計基盤と継続的な立ち上げにより、独立したベンダーや大型クラウド顧客から支持され、米国における市場成長に貢献しています。
カナダハイエンドフィールドプログラマブルゲートアレイ(FPGA)マーケットインサイト
カナダのハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、高性能コンピューティング、航空宇宙および防衛エレクトロニクス、通信、および高度な産業オートメーションの需要の増加によって駆動されます。 人工知能、データ処理、レーダーシステム、および5Gインフラストラクチャのアプリケーションをサポートする、高速、パワー効率、および再構成可能な半導体ソリューションの採用。 カナダの市場は、研究投資から恩恵を受け、デジタルインフラの近代化が進んでいます。 しかし、高デバイスコスト、複雑な設計要件、および国際半導体サプライヤーの信頼性は、制約の採用可能性があります。
アジアパシフィックハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場インサイト
アジアパシフィックハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、中国、日本、韓国、インドなどの国における国内半導体開発の普及、拡大による急成長を目撃する見込みです。 電気通信装置、産業オートメーションおよび自動車電子工学のための成長の要求は地域市場の拡張を支えます。 また、先進的なプログラム可能な機器の需要を加速させるため、地域における強力なエレクトロニクス製造拠点とチップエコシステムのための政府支援は加速しています。
中国ハイエンドフィールドプログラマブルゲートアレイ(FPGA)マーケットインサイト
中国ハイエンドフィールドプログラマブルゲートアレイ(FPGA)市場は、大規模な5G展開、データセンターの容量を拡大し、国内半導体能力の投資を増加させ、着実に成長しています。 テレコム機器、産業用システム、テスト機器のFPGAの使用を成長させ、市場需要を増加させます。 また、国内の強力な電子機器製造拠点、チップの自立のための政策支援、および新興のローカルFPGAベンダーは、エンジニアリングの才能を高めることで支持され、アジア太平洋地域における重要な市場として中国を位置付けています。
日本ハイエンドフィールドプログラマブルゲートアレイ(FPGA)マーケットインサイト
日本ハイエンドのフィールドプログラマブルゲートアレイ(FPGA)市場は、強力な電子機器、自動車、産業機器産業によって支えられた安定した成長を経験しています。 自動車メーカー、機器メーカー、および研究機関は、ADAS、ロボット、通信の適応装置を求めています。 また、先進的な運転支援、工場自動化、および5Gインフラへの投資を高品質・安全基準と共に拡大し、国内のハイエンドFPGAの採用拡大を支援しています。
High End Field Programmable Gate Array(FPGA)市場におけるトップ企業は
ハイエンドフィールドプログラマブルゲートアレイ(FPGA)業界は、主に、以下のような広範な企業によって導かれています。
- アドバンストマイクロデバイス株式会社(AMD)(アメリカ)
- アルテラ株式会社(アメリカ)
- ラティスセミコンダクター株式会社(アメリカ)
- Achronixセミコンダクター株式会社(アメリカ)
- マイクロチップ技術株式会社(アメリカ)
- インテル株式会社(米国)
- Efinix, Inc.(米国)
- クイックロジック株式会社(米国)
- Gowinセミコンダクター(中国)
- 上海FudanのマイクロエレクトロニクスのグループCo.、株式会社(中国)
- 広東省Anlogic Infotech Co.、株式会社(中国)
- シンセンPangoのMicrosystems Co.、株式会社(中国)
- フロントグレード技術(米国)
- テレデューンテクノロジーズ株式会社(米国)
- アナログデバイス株式会社(米国)
- メンタ SAS(フランス)
- 急速なケイ素、Inc. (米国)
- BAEシステム plc(イギリス)
- 株式会社レネサス電子(日本)
- ケルンチップAG(ドイツ)
High End Field Programmable Gate Array(FPGA) Marketの最新の開発は何ですか
- 2024年11月、AMDはパッケージの適応性SoC家族でVersal Premium Gen 2メモリを発表し、最大288 GBのLPDDR5Xを統合し、帯域幅を削減し、ボード面積を最大60%削減し、2026年の終わりまでに予想されるエンジニアリングサンプルと2027年後半の生産出荷。
- 2025年7月、AMDは、Versal Prime Series Gen 2 2 2VM3858デバイスの最初の生産ユニットを出荷し、2VM3558および2VM3358のサンプリングをフル生産し、最大100k DMIPsのスカラーコンピュートをPro AV、放送、および産業用IoTで埋め込まれたアプリケーション向けに23 mmの小型パッケージで提供し、AMPDによるとFPGA SoCを競合するよりもスカラーコンピュートします。
- 2026年3月、Alteraは、Agilex 5ベースの25GbE Holoscan Sensor Bridgeデモンストレーションが、エッジAIアプリケーション向けの超低レイテンシーセンサーストリーミングを可能にするベスト・イン・ショー・アワードを受賞した、組込みワールド2026のロボットとエッジシステムにおけるAIのリアルタイムで物理的なAIを実現するAgilex FPGAを展示しました。これにより、ロボットの決定的なレイテンシーとセンサーインターフェイスの需要が高まっています。
- 2025年9月、シルバー・レイクは、IntelのAltereraの51%の株式を買収し、世界最大規模の独立したPureplay FPGAソリューションプロバイダとしてAlteraを設立し、より迅速なイノベーションを支持し、複数のファウンドリーパートナー間で柔軟な供給戦略を策定しました。
- 2024年4月、AMDは、Versal AI Edge Series Gen 2とVersal Prime Series Gen 2をNurembergにEmbedded Worldで導入しました。新しいAIエンジンは、ワットあたり最大3倍のTOPを提供する見込みで、Subaruは次世代のEyeSight ADASビジョンシステム向けにデバイスを選択しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











