


世界の集中治療室(ICU)機器市場、タイプ別(人工呼吸器、心臓モニター、常時監視機器、栄養チューブ、経鼻胃管、吸引ポンプ、ドレーン、カテーテル)、エンドユーザー別(病院、外来手術センター)、アプリケーション別(成人ICU、新生児ICU) - 2029年までの業界動向と予測。
集中ケアユニット(ICU)デバイス市場規模と成長率
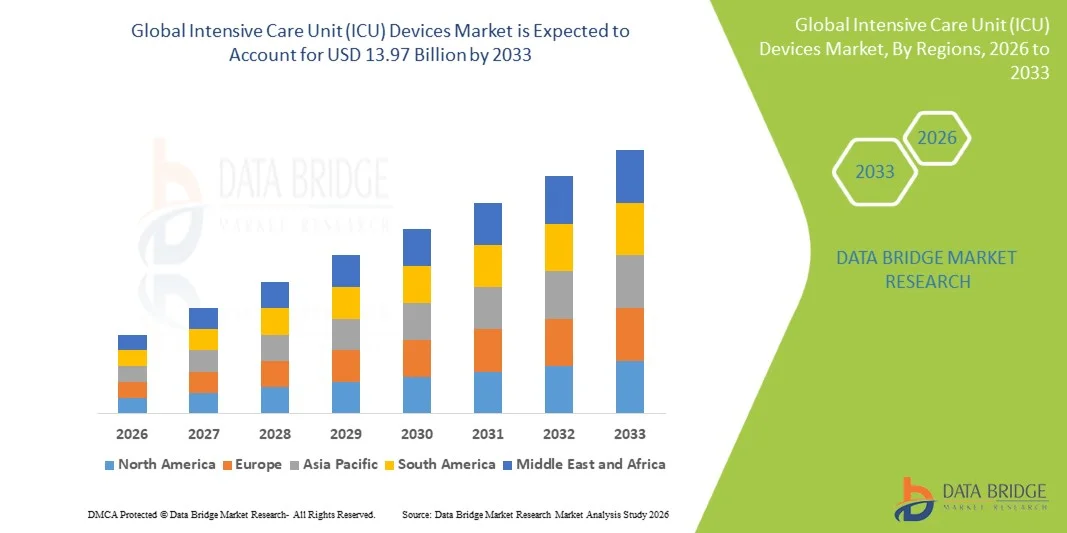
- データブリッジ市場調査分析によるグローバル集中ケアユニット(ICU)機器市場規模が評価されました2025年のUSD 9.14億そして到達する予定2033年までのUSD 13.97億, で a5.45%のCAGR予報期間中
- 市場成長は、重大な病気の上昇の発生率、外科的処置の増加、および慢性疾患の増大負荷によって主に燃料を供給され、ICU設定の先進的なライフサポートと患者モニタリング機器の需要が高まっています
- さらに、換気装置、忍耐強い監視システム、注入ポンプおよび透析装置の連続的な技術の進歩は、世界的なヘルスケアインフラの拡大およびICU容量の増加とともに、重大な心配の配達の重要な部品として高度ICU装置を確立します。 これらの結合因子は、ICU技術の採用を加速し、その結果、業界の成長を著しく向上しています
市場規模および予測:
- グローバル市場価値 (2025):米ドル 9.14 億
- 期待される市場価値 (2033):1億9,700万ドル
- 予測CAGR (2026–2033):5.45%
集中ケアユニット(ICU)デバイス市場分析
- 集中ケアユニット(ICU)装置は、換気装置、心臓モニター、給餌チューブ、および血管アクセス装置などの高度なライフサポート、監視、および患者管理ソリューションを提供し、現代の医療インフラの重要なコンポーネントであり、病院ICUに広く導入され、患者の継続的な専門的ケアを必要とする重大な病気を管理します
- 集中ケアユニット(ICU)デバイスに対する需要の増加は、主に慢性疾患の上昇の蔓延によって駆動され、呼吸器および心血管疾患の発生率が増加し、手術後の監視やライフサポートの介入を必要とする手術や外傷症の症例が増えています
- 北米は、2025年に最大38.5%の収益シェアを誇る集中ケアユニット(ICU)デバイス市場を占め、先進医療インフラ、高ICUベッド容量、高度なクリティカルケアテクノロジーの強力な採用、および米国の大手医療機器メーカーの存在を支持し、緊急およびtertiaryケア病院におけるICUシステムを大幅に活用しています。
- アジア・パシフィックは、急激な医療インフラの拡大により、予測期間における集中型ケアユニット(ICU)機器市場において最も急速に成長する地域であり、重要なケア施設への政府投資の増加、患者の人口増加、中国やインドなどの新興国における高度病院のケアへのアクセスの改善が期待されています。
- メカニカル換気装置セグメントは、2025年に44.1%の市場シェアを持つ集中ケアユニット(ICU)デバイス市場を支配し、呼吸器不全の患者をサポートし、肺障害の蔓延を増加させ、ICU設定で使用される換気支援システムにおける継続的な技術進歩を認めた
レポートスコープと集中ケアユニット(ICU)デバイス市場セグメンテーション
|
アトリビュート |
集中ケアユニット(ICU)デバイスキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ ・米国 ・カナダ ・メキシコ ヨーロッパ ・ドイツ ・フランス ・米国 · オランダ ・ スイス ・ベルギー ・ロシア ・イタリア · スペイン · トルコ ・ヨーロッパ残り アジアパシフィック ・中国 ・日本 ・インド ・韓国 ・ シンガポール ・マレーシア ・オーストラリア ・タイ ・インドネシア ・フィリピン ・アジア・太平洋の残り 中東・アフリカ · サウジアラビア ・米国 ・南アフリカ · エジプト ・イスラエル ・中東・アフリカの残り 南米 · ブラジル ・ アルゼンチン ・南米の残り |
|
主要市場プレイヤー |
|
|
マーケットチャンス |
・集中型ケアユニット(ICU)装置におけるAI対応予測監視システムの統合 ・新興国におけるモジュラーおよびモバイルICUセットアップの拡大 |
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
集中ケアユニット(ICU)デバイス市場動向
「クリティカルケアシステムにおけるAI主導予測モニタリングの統合」
- 世界的な集中ケアユニット(ICU)デバイス市場における有意で加速傾向は、人工知能(AI)の統合と患者モニタリングとライフサポートシステムへの予測分析の増加、患者の悪化の早期発見とICU設定における臨床的意思決定の改善を強化しています
- たとえば、高度な ICU 監視プラットフォームは、AI 対応の換気装置と心臓モニターと統合され、患者の生命をリアルタイムに継続的に分析し、医療従事者に自動リスクアラートを提供
- 集中ケアユニット(ICU)デバイスのAI統合により、予期せぬ悪化のスコアリング、自動警報削減、換気や注入パラメータのインテリジェントな調整などの機能が可能になり、患者の応答傾向に基づいて時間をかけて
- 病院情報システムと集中監視プラットフォームを備えたICUデバイスのシームレスな統合により、臨床医は統一されたダッシュボードを通じて複数の重要な病気の患者を管理し、ワークフローの効率性と緊急状況での応答時間を改善することができます
- 高度センサー対応のICU装置は、より精密な臨床介入をサポートし、集中的なケア環境における人的誤差のリスクを軽減し、継続的なデータキャプチャ精度を向上させています。
- インテリジェント、相互接続、およびデータ主導のICUエコシステムに対するこの傾向は、根本的に重要なケアデリバリーを再構築し、GE HealthCareやPhilipsなどの企業がAIを搭載したICUモニタリングソリューションを開発し、意思決定支援機能を強化
- ヘルスケアプロバイダが、より精密ケア、運用効率を優先し、患者の生存結果を改善するため、AI統合型集中ケアユニット(ICU)装置に対する需要は、病院や緊急ケアセンター全体で急速に成長しています。
インテンシブケアユニット(ICU)デバイスマーケットダイナミクス
ドライバー
「重要な病気の負担とICUインフラの拡大」
- 慢性疾患、呼吸器疾患、および多臓器障害症の増大率は、病院におけるICUインフラの拡大と相まって、集中ケアユニット(ICU)装置に対する成長需要のための重要なドライバーです
- たとえば、2025年4月では、複数の病院ネットワークは、緊急の準備と集中ケア対応システムを強化するために、高度な換気装置と多パラメータモニターを追加することにより、重要なケア容量を拡大しました。
- 重要なケアを必要とする世界的な患者集団が上昇し続けています。集中ケアユニット(ICU)は、継続的な監視、ライフサポート機能、およびリアルタイム生理学的評価による重要なサポートを提供します。
- さらに、手術手順や外傷症の症例の増加は、術後のケア管理において欠かせないICU装置を作ることで、患者の安定性を確保し、病院の死亡リスクを低減
- 医薬品の近代化と開発および新興国におけるICUベッドの容量の拡大に重点を置いています。さらに、先進的な集中ケアユニット(ICU)装置を臨床設定で導入しています。
- 重要なケアインフラを強化する医療費や政府の取り組みのライジングは、公共および民間病院における先進的なICU機器の調達をさらに加速
- 感染症発生後の緊急準備の需要の増加は、高度監視と換気システムでICU能力をアップグレードし、拡大するために病院を押しています
拘束/チャレンジ
「高い機器コストと複雑な規制コンプライアンス要件」
- 高度なICUデバイスと厳格な規制当局の承認プロセスの高コストを取り巻く懸念は、市場浸透の拡大に大きな課題を提起し、特にコスト感度と開発医療システム
- たとえば、先進的な換気装置、マルチパラメータモニター、および統合型ICUシステムに対する高い投資要件は、多くの場合、小規模な病院および不足分医療施設での採用を制限します
- 厳格な臨床検証と安全基準を含む集中ケアユニット(ICU)デバイス用の複雑な規制承認経路は、製品の発売を延期し、メーカーのための開発タイムラインを増加させることができます
- これらのコストとコンプライアンスの課題をスケーラブルな製造、払い戻しサポート、および合理化された規制枠組みを通じて解決することは、ICU技術のアクセシビリティと採用を改善するために不可欠です
- また、地域全体の医療予算の変動により、先進的な集中ケアユニット(ICU)機器の均一な展開を制限し、特に重要なケア資金調達による新興市場では
- 高度なICUシステムを運用できる熟練したクリティカルケアの専門家の不足も、多くの医療施設で洗練されたデバイスの効果的な活用を制限
- 既存の病院インフラとレガシーシステムとの統合課題は、さらなる採用を複雑化し、デジタルアップグレードや相互運用性ソリューションへのさらなる投資を必要としています。
集中ケアユニット(ICU)デバイス市場スコープ
市場は、タイプ、エンドユーザー、およびアプリケーションに基づいてセグメント化されます。
- タイプ別
タイプに基づいて、集中ケアユニット(ICU)デバイス市場は、機械式換気装置、心臓モニター、一定の監視のための機器、供給チューブ、吐き気管、吸引ポンプ、ドレイン、カテーテルに分けられます。 メカニカル換気装置セグメントは、2025年に44.1%の最大の収益シェアで市場を支配し、ICU設定の呼吸器障害と多臓器合併症の患者を支援することに重要な役割を果たしました。 病院は、特に緊急および術後のケアで、命を救う機能による換気装置を広く優先します。 また、ポータブル換気装置やAI支援呼吸器支援システムなどの技術の進歩が、さらなる優位性を高めています。 呼吸器疾患および風力調のイニシアチブの増大症は、世界的な医療システム全体のこのセグメントの需要を強化し続けています。
心臓モニターセグメントは、2026年から2033年までの最も速い成長率を目撃する予定で、心臓血管疾患の上昇による燃料供給と、重要な病気の患者における継続的なリアルタイム心臓モニタリングのための成長の必要性によって期待されます。 これらの装置は高度のテレメトリーおよびAIベースの不整脈の検出システムとますます統合され、ICU環境の早期の介入機能を改善します。 病院は、患者の安全性を高め、死亡リスクを減らすために、マルチパラメータ心臓モニタリングシステムを採用しています。 心臓ICUの拡大と心臓関連の合併症の早期診断に焦点を当てる増加は、セグメントの成長を加速しています。 また、集中型病院監視ネットワークとの統合により、近代的なICUセットアップで、より効率的かつ広く展開されている心臓モニターが作成されます。
- エンドユーザーによる
エンドユーザーに基づいて、集中ケアユニット(ICU)デバイス市場は、病院や血管外科センターに分けられます。 病院のセグメントは、ICUベッドの高濃度、高度な重要なケアインフラの可用性、および専門医療専門家の存在によって駆動され、2025年に最大の収益シェアで市場を支配しました。 病院は、継続的な監視とライフサポートシステムを必要とする厳しい生活を脅かす条件を管理するための主要なセンターです。 緊急時の入院回数の増加、外傷症、複雑な手術がICU機器の入院需要をさらに強化します。 また、病院のモダニゼーションにおける大規模投資や、グローバルにクリティカルケアユニットの拡張は、この優位性を強化し続けています。
血管外科センターのセグメントは、2026年から2033年までの最も速い成長率を目撃する予定です。 これらのセンターは、よりコンパクトなICUグレードのモニタリングとサポート機器を採用し、術後の回復と緊急の安定化を管理しています。 鍼灸治療施設に係わる費用効果が大きい患者様は、本質的なICU技術の急速な採用を奨励しています。 さらに、分散型医療サービスに対する需要が高まり、新興市場での手術センターの拡大がセグメントの成長を加速しています。 ポータブルモニタリングシステムと軽量ICU機器の統合により、これらの施設の活用が向上しています。
- 用途別
用途に応じて、インテンシブケアユニット(ICU)デバイス市場を大人のICUと新生児ICUに分割します。 大人のICUセグメントは、慢性疾患、心血管障害、呼吸障害、および成人の人口の外傷症の高負荷によって駆動され、2025年に最大の収入シェアで市場を支配しました。 世界中の重要なケア入学の過半数の大人のICUsアカウント、換気装置の継続的な使用を必要とする、心臓モニター、および注入システム。 高齢化の人口増加と生活習慣病の高まりが、このセグメントの持続的な需要に貢献します。 また、患者の流入や重要なケアケースの複雑性が高いため、病院は成人のICU拡張を優先します。
ICUセグメントは、乳幼児死亡率の低減と世界中の新生児医療インフラの改善に重点を置いた2026年から2033年までの最速成長率を目撃する見込みです。 早期出産および出産合併症の有利な症例は、特有な新生モニタリングおよび呼吸支援システムに対する需要が大幅に増加しています。 政府や医療機関は、新生児の生存率を向上させるために、新生児の集中ケア施設に大きく投資しています。 統合された監視システムが付いている高度の新生児およびインキュベーターは急速な採用を得ています。 さらに、新生の環境における新生児病院の新生児の健康と増大の意識が高まっています。
集中ケアユニット(ICU)デバイス市場地域分析
- 北米は、2025年に最大38.5%の収益シェアを誇る集中ケアユニット(ICU)デバイス市場を占め、先進医療インフラ、高ICUベッド容量、高度なクリティカルケア技術の強力な採用、および主要な医療機器メーカーの存在を支持
- 患者の生存を改善し、リアルタイムの臨床意思決定を可能にするため、地域における高度に価値のある先進的なICUデバイスにおけるヘルスケアプロバイダー
- この広範囲にわたる採用は、高度医療技術の急激な統合、および世界的な医療機器メーカーの強力な存在により、集中ケアユニット(ICU)装置を重要なケアデリバリーのコアコンポーネントとして確立することにより、さらなるサポートを受けています。
米国集中ケアユニット(ICU)デバイスマーケットインサイト
米国の集中ケアユニット(ICU)のデバイス市場は、慢性疾患、高度病院のインフラ、およびヘルスケア施設を横断する強力なICUベッド容量の高い優先順位によって駆動され、北米で2025で最大の収益シェアを収集しました。 ヘルスケアプロバイダーは、患者の生存結果を改善するために、換気装置、心臓モニター、およびマルチパラメータ監視装置などの高度なライフサポートシステムを優先しています。 病院の近代化および緊急の準備の強い投資と結合されるAI対応の重要な心配の解決の高められた採用は市場の成長を促進します。 また、デジタルヘルスプラットフォームの継続的な統合とリアルタイムの患者モニタリングシステムは、全国の集中ケアユニット(ICU)デバイスの拡張に著しく貢献しています。
欧州集中ケアユニット(ICU) デバイスマーケットインサイト
欧州集中ケアユニット(ICU)のデバイス市場は、主に老化人口によって駆動され、呼吸器疾患および心臓血管疾患の発生率が上昇し、予測期間全体で実質的なCAGRで拡大することを計画しています。 高度な重要なケアインフラの需要の増加は、換気装置、注入ポンプ、および心臓モニタリングシステムなどのICU装置の導入を促進しています。 欧州の医療施設は、患者の安全と継続的な監視に重点を置いた、より加速するデバイス利用に重点を置いています。 また、ICU容量の拡大や病院インフラの整備に向けた政府の取り組みは、地域全体の市場成長を著しく支援しています。
U.K.集中ケアユニット(ICU)デバイスマーケットインサイト
U.K.集中ケアユニット(ICU)デバイス市場は、予測期間中に注目すべきCAGRで成長し、先進的な重要なケアサービスに対する需要の増加と緊急の調製に対する懸念の増加によって推進されています。 慢性疾患および感染症の増大症は、ICU容量を拡大し、現代のライフサポートシステムを採用するために病院を奨励しています。 国の強力な医療システムと病院のデジタル化への投資の増加は、市場拡大を支援しています。 また、先進的な監視システムと接続されたICU技術の統合により、医療施設全体の患者管理の効率化が向上しています。
ドイツ集中ケアユニット(ICU)デバイスマーケットインサイト
ドイツ集中ケアユニット(ICU)は、予測期間中にかなりのCAGRで拡大することが期待され、強力な医療インフラによって駆動され、高濃度の人口の増加、および技術的に高度な医療機器の需要の増加。 ドイツは、精密医学と病院のイノベーションに重点を置き、換気装置、監視システム、カテーテルベースのケア機器などのICU装置の採用を加速しています。 質の高い患者ケアとデジタルヘルスの統合に重点を置いた国は、さらなる市場成長をサポートします。 また、病院の近代化や重要なケアのアップグレードへの投資の増加は、医療施設全体でのICUデバイス浸透を強化しています。
アジア・パシフィック・インテンシブ・ケアユニット(ICU)デバイス・マーケット・インサイト
アジア・パシフィック・インテンシブ・ケア・ユニット(ICU)のデバイス市場は、2026年から2033年の予測期間で最速のCAGRで成長し、急激な医療インフラの拡大、ICUの入学の増加、および慢性および感染症の負担の増加によって推進されています。 病院開発および重要なケア能力の政府投資を増加させることは、ICU機器の需要を大幅に増加させます。 地域における中級人口の拡大と先進医療サービスへのアクセスの改善は、さらなる市場導入をサポートしています。 さらに、デジタルヘルスケアの変革と手頃な価格の重要なケアソリューションに重点を置き、新興国における市場成長を加速しています。
日本集中型ケアユニット(ICU)デバイスマーケットインサイト
日本集中ケアユニット(ICU)のデバイス市場は、先進医療システム、高齢化人口、技術的に高度な医療ソリューションの需要が高いため、勢いを増しています。 国は、患者の安全と精度の監視に重点を置き、換気装置や心臓モニタリングシステムなどの高度なICU機器の採用を促進します。 IoT対応の医療技術と自動監視システムの統合により、より重要なケア効率性を高めています。 また、高齢化に伴う疾患の増大は、病院や専門医療センターを横断するICU支援制度の持続的需要に貢献しています。
インド集中ケアユニット(ICU)デバイスマーケットインサイト
インド集中ケアユニット(ICU)は、2025年にアジア・パシフィックで最大の市場収益シェアを獲得し、都市化の迅速化、ヘルスケアインフラの拡大、慢性疾患および感染症の普及に寄与しました。 公立病院と私立病院を横断してICU能力の拡大に強い成長を目撃する国です。 ヘルスケアモダナイゼーションやスマート病院のプロジェクトなど、政府のイニシアチブを増加させ、ICU機器の採用を推進しています。 また、費用対効果の高い医療技術の可用性を高め、重要なケア管理の意識を高めることは、インドの市場成長を著しく推進しています。
集中ケアユニット(ICU)デバイス市場におけるトップ企業
インテンシブケアユニット(ICU)デバイス業界は、主に、以下のような広範な企業によって導かれています。
- GEヘルスケア(アメリカ)
- Koninklijke フィリップス N.V. (オランダ)
- メドトロニック(アイルランド)
- Drägerwerk AG&Co. KGaA(株)(ドイツ)
- ハミルトンメディカルAG(スイス)
- Getinge AB(スウェーデン)
- ヴァイアメディカル株式会社(米国)
- Mindrayメディカルインターナショナルリミテッド(中国)
- BD(アメリカ)
- スミスメディカル(英国)
- 株式会社レスメッド(米国)
- フィッシャー&ペイケルヘルスケア株式会社(ニュージーランド)
- B. ブラウンSE(ドイツ)
- ニホンコフデン株式会社(日本)
- ZOLLメディカル株式会社(米国)
- ヒル・ローム・ホールディングス株式会社(米国)
- Löwenstein 医療技術 GmbH + Co. KG (ドイツ)
- ストライカー(アメリカ)
- 株式会社イノヴィテックメディカルソリューションズ(イスラエル)
グローバル集中ケアユニット(ICU)デバイス市場における最近の発展とは
- 2025年11月、GE HealthCareは次世代のICUモニタリングと、高度の患者モニタリング機能、変復調トラッキング機能、AI対応の意思決定支援を特徴とする麻酔ソリューションを立ち上げました。 これらのシステムは、リアルタイムの臨床インサイトを強化し、ワークフローの効率性を改善し、集中型ケアユニット(ICU)設定における重要なケア結果を強化することを目的としています。 リリースは、モニタリング、分析、ライフサポート技術を組み合わせた統合型ICUエコシステムに向けた成長したシフトを強調
- 2025年10月には、GE HealthCare、Dräger、B. Braunなどの大手企業は、集中型ケアユニット(ICU)設定の警報疲労を軽減する統合監視ソリューションを備えた「Silent ICU」コンセプトを策定しました。 これらのシステムは、アラートを一元化し、モバイルデバイスやコントロールステーションに重要な通知を送信し、応答効率と患者の安全を改善します。 イノベーションは、よりスマートで効率的なICU環境への大きな一歩を踏み出します
- 2025年6月には、インテンシブケアユニット(ICU)の設定で機械的換気を最適化するためのAIベースの強化学習モデルを導入し、リアルタイムの患者の生理学的データに基づいてパーソナライズされた呼吸支援を可能にします。 システムは安全および処置の効率を改善する設定を動的に調節することによって換気装置の性能を高めます。 このイノベーションは、AIが主導する重要なケア管理において大きな進歩を遂げています。
- フィリップスは2025年1月、インテンシブ・ケアユニット(ICU)環境向けのアップグレードされたIntelliVue患者モニタリングプラットフォームを導入し、高度化されたAI主導の分析、ワイヤレス接続、リアルタイムの臨床ダッシュボードを搭載しました。 システムは、継続的な患者の監視をサポートし、重要なケアユニットの意思決定精度を向上させるように設計されています。 この開発は、世界規模のICUインフラにおけるデジタル・コネクテッド・モニタリング・ソリューションの採用を加速
- 2024年3月、Philips、Medtronic、ResMed、GE HealthCareなどの主要な医療機器会社が、ハイブリッド換気モード、AIアシスト監視、高度な安全機能を備えた強化されたICUグレードの換気装置技術を導入しました。 これらのイノベーションは、重度の呼吸器障害を持つ患者をサポートし、集中ケアユニット(ICU)設定の適応性を向上させるように設計されています。 開発は中心ICUの条件として生命サポート システムの連続的な進歩を基づかせています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の集中治療室(ICU)機器市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の集中治療室(ICU)機器市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 テクノロジーライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 主要な一次インタビューからのデータポイント
2.2.12 主要な二次データベースからのデータポイント
2.3 世界の集中治療室(ICU)機器市場:調査スナップショット
2.4 前提
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 ペスタル分析
5.2 ポーターの5つの力
5.3 集中治療室(ICU)におけるドナーミルクの経済的影響
5.4 集中治療室(ICU)における母乳バンクとドナーミルクの使用に関する臨床ガイドライン
6つの業界洞察
7 規制枠組み
8 世界の集中治療室(ICU)機器市場(製品タイプ別)
8.1 概要
8.2 治療機器
8.2.1 人工呼吸器(タイプ別)
8.2.1.1. 侵襲的
8.2.1.1.1. 従量式人工呼吸器
8.2.1.1.1.1 市場価値(百万米ドル)
8.2.1.1.1.2 市場規模(単位)
8.2.1.1.1.3 平均販売価格(米ドル)
8.2.1.1.2. 加圧循環式人工呼吸器
8.2.1.1.2.1 市場価値(百万米ドル)
8.2.1.1.2.2 市場規模(単位)
8.2.1.1.2.3 平均販売価格(米ドル)
8.2.1.1.3. 持続陽圧呼吸器
8.2.1.1.3.1 市場価値(百万米ドル)
8.2.1.1.3.2 市場規模(単位)
8.2.1.1.3.3 平均販売価格(米ドル)
8.2.1.1.4. 二相性陽圧呼吸器
8.2.1.1.4.1 市場価値(百万米ドル)
8.2.1.1.4.2 市場規模(単位)
8.2.1.1.4.3 平均販売価格(米ドル)
8.2.1.1.5. フローサイクル人工呼吸器
8.2.1.1.5.1 市場価値(百万米ドル)
8.2.1.1.5.2 市場規模(単位)
8.2.1.1.5.3 平均販売価格(米ドル)
8.2.1.1.6. その他
8.2.1.2. 非侵襲的
8.2.1.2.1. 持続陽圧呼吸療法(CPAP)
8.2.1.2.1.1 市場価値(百万米ドル)
8.2.1.2.1.2 市場規模(単位)
8.2.1.2.1.3 平均販売価格(米ドル)
8.2.1.2.2. 自動滴定(調節可能)陽圧呼吸
8.2.1.2.2.1 市場価値(百万米ドル)
8.2.1.2.2.2 市場規模(単位)
8.2.1.2.2.3 平均販売価格(米ドル)
8.2.1.2.3. その他
8.2.2 人工呼吸器、副産物
8.2.2.1. ハイエンド人工呼吸器
8.2.2.1.1. 市場価値(百万米ドル)
8.2.2.1.2. 市場規模(単位)
8.2.2.1.3. 平均販売価格(米ドル)
8.2.2.2. ミッドエンドベンチレーター
8.2.2.2.1. 市場価値(百万米ドル)
8.2.2.2.2. 市場規模(単位)
8.2.2.2.3. 平均販売価格(米ドル)
8.2.2.3. 基本的な人工呼吸器
8.2.2.3.1. 市場価値(百万米ドル)
8.2.2.3.2. 市場規模(単位)
8.2.2.3.3. 平均販売価格(米ドル)
8.2.3 シリンジポンプ
8.2.3.1. 市場価値(百万米ドル)
8.2.3.2. 市場規模(単位)
8.2.3.3. 平均販売価格(米ドル)
8.2.4 除細動器と吸引ポンプ
8.2.4.1. 市場価値(百万米ドル)
8.2.4.2. 市場規模(単位)
8.2.4.3. 平均販売価格(米ドル)
8.2.4.4. その他
8.3 患者モニタリング装置
8.3.1 心臓モニタリング装置
8.3.1.1. 心電図装置
8.3.1.1.1. 市場価値(百万米ドル)
8.3.1.1.2. 市場規模(単位)
8.3.1.1.3. 平均販売価格(米ドル)
8.3.1.2. 埋め込み型ループレコーダー
8.3.1.2.1. 市場価値(百万米ドル)
8.3.1.2.2. 市場規模(単位)
8.3.1.2.3. 平均販売価格(米ドル)
8.3.1.3. イベントモニター
8.3.1.3.1. 市場価値(百万米ドル)
8.3.1.3.2. 市場規模(単位)
8.3.1.3.3. 平均販売価格(米ドル)
8.3.1.4. マルチパラメータモニタリング装置
8.3.1.4.1. 低感度モニタリング装置
8.3.1.4.1.1 市場価値(百万米ドル)
8.3.1.4.1.2 市場規模(単位)
8.3.1.4.1.3 平均販売価格(米ドル)
8.3.1.4.2. 中等度モニタリング装置
8.3.1.4.2.1 市場価値(百万米ドル)
8.3.1.4.2.2 市場規模(単位)
8.3.1.4.2.3 平均販売価格(米ドル)
8.3.1.4.3. 高感度モニタリング装置
8.3.1.4.3.1 市場価値(百万米ドル)
8.3.1.4.3.2 市場規模(単位)
8.3.1.4.3.3 平均販売価格(米ドル)
8.3.1.5. 呼吸モニタリング装置
8.3.1.5.1. パルスオキシメーター
8.3.1.5.1.1 市場価値(百万米ドル)
8.3.1.5.1.2 市場規模(単位)
8.3.1.5.1.3 平均販売価格(米ドル)
8.3.1.5.2. スパイロメーター
8.3.1.5.2.1 市場価値(百万米ドル)
8.3.1.5.2.2 市場規模(単位)
8.3.1.5.2.3 平均販売価格(米ドル)
8.3.1.5.3. カプノグラフ
8.3.1.5.3.1 市場価値(百万米ドル)
8.3.1.5.3.2 市場規模(単位)
8.3.1.5.3.3 平均販売価格(米ドル)
8.3.1.5.4. ピークフローメーター
8.3.1.5.4.1 市場価値(百万米ドル)
8.3.1.5.4.2 市場規模(単位)
8.3.1.5.4.3 平均販売価格(米ドル)
8.3.2 温度監視装置
8.3.2.1. 携帯型温度監視装置
8.3.2.1.1. 市場価値(百万米ドル)
8.3.2.1.2. 市場規模(単位)
8.3.2.1.3. 平均販売価格(米ドル)
8.3.2.2. 卓上型温度監視装置
8.3.2.2.1. 市場価値(百万米ドル)
8.3.2.2.2. 市場規模(単位)
8.3.2.2.3. 平均販売価格(米ドル)
8.3.2.3. 侵襲性温度モニタリング装置
8.3.2.3.1. 市場価値(百万米ドル)
8.3.2.3.2. 市場規模(単位)
8.3.2.3.3. 平均販売価格(米ドル)
8.3.3 血行動態/圧力モニタリング装置
8.3.3.1. 血行動態モニター
8.3.3.1.1. 市場価値(百万米ドル)
8.3.3.1.2. 市場規模(単位)
8.3.3.1.3. 平均販売価格(米ドル)
8.3.3.2. 血圧モニター
8.3.3.2.1. 市場価値(百万米ドル)
8.3.3.2.2. 市場規模(単位)
8.3.3.2.3. 平均販売価格(米ドル)
8.3.3.3. 使い捨て
8.3.3.3.1. 市場価値(百万米ドル)
8.3.3.3.2. 市場規模(単位)
8.3.3.3.3. 平均販売価格(米ドル)
8.3.4 神経モニタリング装置
8.3.4.1. 脳波計
8.3.4.1.1. 市場価値(百万米ドル)
8.3.4.1.2. 市場規模(単位)
8.3.4.1.3. 平均販売価格(米ドル)
8.3.4.2. 筋電図検査装置
8.3.4.2.1. 市場価値(百万米ドル)
8.3.4.2.2. 市場規模(単位)
8.3.4.2.3. 平均販売価格(米ドル)
8.3.4.3. 脳酸素飽和度計
8.3.4.3.1. 市場価値(百万米ドル)
8.3.4.3.2. 市場規模(単位)
8.3.4.3.3. 平均販売価格(米ドル)
8.3.4.4. 頭蓋内圧モニター
8.3.4.4.1. 市場価値(百万米ドル)
8.3.4.4.2. 市場規模(単位)
8.3.4.4.3. 平均販売価格(米ドル)
8.3.4.5. 磁気脳波計
8.3.4.5.1. 市場価値(百万米ドル)
8.3.4.5.2. 市場規模(単位)
8.3.4.5.3. 平均販売価格(米ドル)
8.3.4.6. 経頭蓋ドップラー装置
8.3.4.6.1. 市場価値(百万米ドル)
8.3.4.6.2. 市場規模(単位)
8.3.4.6.3. 平均販売価格(米ドル)
8.4 診断装置
8.4.1 超音波検査装置
8.4.1.1. 市場価値(百万米ドル)
8.4.1.2. 市場規模(単位)
8.4.1.3. 平均販売価格(米ドル)
8.4.2 心電図(ECG)装置
8.4.2.1. 市場価値(百万米ドル)
8.4.2.2. 市場規模(単位)
8.4.2.3. 平均販売価格(米ドル)
8.4.3 移動型X線装置
8.4.3.1. 市場価値(百万米ドル)
8.4.3.2. 市場規模(単位)
8.4.3.3. 平均販売価格(米ドル)
8.4.4 ABGマシン
8.4.4.1. 市場価値(百万米ドル)
8.4.4.2. 市場規模(単位)
8.4.4.3. 平均販売価格(米ドル)
8.5 単位とシステム
8.5.1 医療供給システム
8.5.1.1. 天井供給ユニット
8.5.1.1.1. 市場価値(百万米ドル)
8.5.1.1.2. 市場規模(単位)
8.5.1.1.3. 平均販売価格(米ドル)
8.5.1.2. 天井アームシステム
8.5.1.2.1. 市場価値(百万米ドル)
8.5.1.2.2. 市場規模(単位)
8.5.1.2.3. 平均販売価格(米ドル)
8.5.1.3. 天井梁システム
8.5.1.3.1. 市場価値(百万米ドル)
8.5.1.3.2. 市場規模(単位)
8.5.1.3.3. 平均販売価格(米ドル)
8.5.1.4. 壁掛けシステム
8.5.1.4.1. 市場価値(百万米ドル)
8.5.1.4.2. 市場規模(単位)
8.5.1.4.3. 平均販売価格(米ドル)
8.5.1.5. 壁面供給ユニット
8.5.1.5.1. 市場価値(百万米ドル)
8.5.1.5.2. 市場規模(単位)
8.5.1.5.3. 平均販売価格(米ドル)
8.5.2 手術用および検査用ライト
8.5.2.1. 医療用ライト
8.5.2.1.1. 市場価値(百万米ドル)
8.5.2.1.2. 市場規模(単位)
8.5.2.1.3. 平均販売価格(米ドル)
8.5.2.2. 手術用照明
8.5.2.2.1. 市場価値(百万米ドル)
8.5.2.2.2. 市場規模(単位)
8.5.2.2.3. 平均販売価格(米ドル)
8.5.2.3. 検査用ライト
8.5.2.3.1. 市場価値(百万米ドル)
8.5.2.3.2. 市場規模(単位)
8.5.2.3.3. 平均販売価格(米ドル)
8.5.3 その他
8.6 その他のデバイス
8.6.1 輸液ポンプ
8.6.1.1. 市場価値(百万米ドル)
8.6.1.2. 市場規模(単位)
8.6.1.3. 平均販売価格(米ドル)
8.6.2 睡眠時無呼吸症候群治療装置
8.6.2.1. 市場価値(百万米ドル)
8.6.2.2. 市場規模(単位)
8.6.2.3. 平均販売価格(米ドル)
8.6.3 血液ウォーマー
8.6.3.1. 市場価値(百万米ドル)
8.6.3.2. 市場規模(単位)
8.6.3.3. 平均販売価格(米ドル)
8.6.4 ウォーマーとインキュベーター
8.6.4.1. 輸送インキュベーター
8.6.4.1.1. 体外輸送インキュベーター
8.6.4.1.1.1 市場価値(百万米ドル)
8.6.4.1.1.2 市場規模(単位)
8.6.4.1.1.3 平均販売価格(米ドル)
8.6.4.1.2. 内部輸送インキュベーター
8.6.4.1.2.1 市場価値(百万米ドル)
8.6.4.1.2.2 市場規模(単位)
8.6.4.1.2.3 平均販売価格(米ドル)
8.6.4.2. 出産
8.6.4.2.1. 陣痛・出産ウォーマー
8.6.4.2.1.1 市場価値(百万米ドル)
8.6.4.2.1.2 市場規模(単位)
8.6.4.2.1.3 平均販売価格(米ドル)
8.6.4.2.2. 出産保育器
8.6.4.2.2.1 市場価値(百万米ドル)
8.6.4.2.2.2 市場規模(単位)
8.6.4.2.2.3 平均販売価格(米ドル)
8.6.4.3. 集中治療室(ICU)デバイスユニット(NICU)
8.6.4.3.1. NICU用コンバーチブルウォーマー/インキュベーター
8.6.4.3.1.1 市場価値(百万米ドル)
8.6.4.3.1.2 市場規模(単位)
8.6.4.3.1.3 平均販売価格(米ドル)
8.6.4.3.2. NICU保育器
8.6.4.3.2.1 市場価値(百万米ドル)
8.6.4.3.2.2 市場規模(単位)
8.6.4.3.2.3 平均販売価格(米ドル)
8.6.4.3.3. NICUウォーマー
8.6.4.3.3.1 市場価値(百万米ドル)
8.6.4.3.3.2 市場規模(単位)
8.6.4.3.3.3 平均販売価格(米ドル)
8.6.5 麻酔器
8.6.5.1. 市場価値(百万米ドル)
8.6.5.2. 市場規模(単位)
8.6.5.3. 平均販売価格(米ドル)
8.6.6 医療用付属品および消耗品
8.6.6.1. 陽圧呼吸(PAP)システム
8.6.6.1.1. 市場価値(百万米ドル)
8.6.6.1.2. 市場規模(単位)
8.6.6.1.3. 平均販売価格(米ドル)
8.6.6.2. 麻酔回路キット
8.6.6.2.1. 市場価値(百万米ドル)
8.6.6.2.2. 市場規模(単位)
8.6.6.2.3. 平均販売価格(米ドル)
8.6.6.3. 心電図誘導
8.6.6.3.1. 市場価値(百万米ドル)
8.6.6.3.2. 市場規模(単位)
8.6.6.3.3. 平均販売価格(米ドル)
8.6.6.4. ベビーフロープラス
8.6.6.4.1. 市場価値(百万米ドル)
8.6.6.4.2. 市場規模(単位)
8.6.6.4.3. 平均販売価格(米ドル)
8.6.6.5. カテーテル
8.6.6.5.1. 市場価値(百万米ドル)
8.6.6.5.2. 市場規模(単位)
8.6.6.5.3. 平均販売価格(米ドル)
8.6.6.6. その他
8.6.7 その他
9 世界の集中治療室(ICU)機器市場(用途別)
9.1 概要
9.2 新生児集中治療室
9.3 成人ICU
10 世界の集中治療室(ICU)機器市場(購入形態別)
10.1 概要
10.2 グループ購入組織
10.3 個別購入
11 世界の集中治療室(ICU)機器市場(施設規模別)
11.1 概要
11.2 ラージ
11.3 中型と小型
12 世界の集中治療室(ICU)機器市場(エンドユーザー別)
12.1 概要
12.2 病院
12.2.1 プライベート
12.2.2 パブリック
12.3 専門クリニック
12.4 外来手術センター
12.5 緊急設定
12.6 その他
13 世界の集中治療室(ICU)機器市場(流通チャネル別)
13.1 概要
13.2 直接入札
13.3 小売販売
13.4 第三者による配布
13.5 その他
14 世界の集中治療室(ICU)機器市場(地域別)
世界の集中治療室(ICU)機器市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
14.1 北米
14.1.1 米国
14.1.1.1. 米国集中治療室(ICU)機器市場(製品タイプ別)
14.1.1.2. 米国集中治療室(ICU)機器市場(エンドユーザー別)
14.1.1.3. 米国集中治療室(ICU)機器市場(流通チャネル別)
14.1.2 カナダ
14.1.3 メキシコ
14.2 ヨーロッパ
14.2.1 ドイツ
14.2.2 フランス
14.2.3 英国
14.2.4 イタリア
14.2.5 スペイン
14.2.6 ロシア
14.2.7 トルコ
14.2.8 ベルギー
14.2.9 オランダ
14.2.10 スイス
14.2.11 その他のヨーロッパ諸国
14.3 アジア太平洋地域
14.3.1 日本
14.3.2 中国
14.3.3 韓国
14.3.4 インド
14.3.5 オーストラリア
14.3.6 シンガポール
14.3.7 タイ
14.3.8 マレーシア
14.3.9 インドネシア
14.3.10 フィリピン
14.3.11 その他のアジア太平洋地域
14.4 南アメリカ
14.4.1 ブラジル
14.4.2 アルゼンチン
14.4.3 南米のその他の地域
14.5 中東およびアフリカ
14.5.1 南アフリカ
14.5.2 サウジアラビア
14.5.3 アラブ首長国連邦
14.5.4 エジプト
14.5.5 イスラエル
14.5.6 その他の中東およびアフリカ
14.6 主要国別の主な洞察
15 世界の集中治療室(ICU)機器市場、SWOT分析およびDBR分析
16 世界の集中治療室(ICU)機器市場、企業概要
16.1 企業シェア分析:グローバル
16.2 企業シェア分析:北米
16.3 企業株式分析:ヨーロッパ
16.4 企業シェア分析:アジア太平洋地域
16.5 合併と買収
16.6 新製品の開発と承認
16.7 拡張
16.8 規制の変更
16.9 パートナーシップおよびその他の戦略的展開
17 世界集中治療室(ICU)機器市場、企業プロフィール
17.1 コニンクリケ・フィリップスNV
17.1.1 会社概要
17.1.2 収益分析
17.1.3 地理的存在
17.1.4 製品ポートフォリオ
17.1.5 最近の動向
17.2 ゼネラル・エレクトリック・カンパニー
17.2.1 会社概要
17.2.2 収益分析
17.2.3 地理的存在
17.2.4 製品ポートフォリオ
17.2.5 最近の動向
17.3 クックメディカル
17.3.1 会社概要
17.3.2 収益分析
17.3.3 地理的存在
17.3.4 製品ポートフォリオ
17.3.5 最近の動向
17.4 BD
17.4.1 会社概要
17.4.2 収益分析
17.4.3 地理的存在
17.4.4 製品ポートフォリオ
17.4.5 最近の開発
17.5 ゲティンゲAB
17.5.1 会社概要
17.5.2 収益分析
17.5.3 地理的存在
17.5.4 製品ポートフォリオ
17.5.5 最近の開発
17.6 ヘイヤーメディカルAG
17.6.1 会社概要
17.6.2 収益分析
17.6.3 地理的存在
17.6.4 製品ポートフォリオ
17.6.5 最近の動向
17.7 DRÄGERWERK AG & CO. KGAA
17.7.1 会社概要
17.7.2 収益分析
17.7.3 地理的存在
17.7.4 製品ポートフォリオ
17.7.5 最近の開発
17.8 メドトロニック
17.8.1 会社概要
17.8.2 収益分析
17.8.3 地理的存在
17.8.4 製品ポートフォリオ
17.8.5 最近の開発
17.9 B. ブラウン メルスンゲン AG
17.9.1 会社概要
17.9.2 収益分析
17.9.3 地理的存在
17.9.4 製品ポートフォリオ
17.9.5 最近の開発
17.1 ICUメディカル株式会社
17.10.1 会社概要
17.10.2 収益分析
17.10.3 地理的存在
17.10.4 製品ポートフォリオ
17.10.5 最近の開発
17.11 日本光電株式会社
17.11.1 会社概要
17.11.2 収益分析
17.11.3 地理的存在
17.11.4 製品ポートフォリオ
17.11.5 最近の動向
17.12 フレゼニウス SE & CO. KGAA
17.12.1 会社概要
17.12.2 収益分析
17.12.3 地理的存在
17.12.4 製品ポートフォリオ
17.12.5 最近の開発
17.13 スカンレイテクノロジーズ株式会社
17.13.1 会社概要
17.13.2 収益分析
17.13.3 地理的存在
17.13.4 製品ポートフォリオ
17.13.5 最近の動向
17.14 アボット
17.14.1 会社概要
17.14.2 収益分析
17.14.3 地理的存在
17.14.4 製品ポートフォリオ
17.14.5 最近の動向
17.15 シラー
17.15.1 会社概要
17.15.2 収益分析
17.15.3 地理的存在
17.15.4 製品ポートフォリオ
17.15.5 最近の動向
17.16 ステリスPLC
17.16.1 会社概要
17.16.2 収益分析
17.16.3 地理的存在
17.16.4 製品ポートフォリオ
17.16.5 最近の動向
17.17 ヒルロムサービス株式会社
17.17.1 会社概要
17.17.2 収益分析
17.17.3 地理的存在
17.17.4 製品ポートフォリオ
17.17.5 最近の動向
17.18 マシモ
17.18.1 会社概要
17.18.2 収益分析
17.18.3 地理的存在
17.18.4 製品ポートフォリオ
17.18.5 最近の動向
17.19 ネイタスメディカル
17.19.1 会社概要
17.19.2 収益分析
17.19.3 地理的存在
17.19.4 製品ポートフォリオ
17.19.5 最近の動向
17.2 深センミンドレイバイオメディカルエレクトロニクス株式会社
17.20.1 会社概要
17.20.2 収益分析
17.20.3 地理的存在
17.20.4 製品ポートフォリオ
17.20.5 最近の動向
17.21 ボストン・サイエンティフィック・コーポレーション
17.21.1 会社概要
17.21.2 収益分析
17.21.3 地理的存在
17.21.4 製品ポートフォリオ
17.21.5 最近の動向
17.22 フィッシャー・アンド・ペイケル・ヘルスケア
17.22.1 会社概要
17.22.2 収益分析
17.22.3 地理的存在
17.22.4 製品ポートフォリオ
17.22.5 最近の動向
17.23 ノニン
17.23.1 会社概要
17.23.2 収益分析
17.23.3 地理的存在
17.23.4 製品ポートフォリオ
17.23.5 最近の動向
17.24 ディクシオン
17.24.1 会社概要
17.24.2 収益分析
17.24.3 地理的存在
17.24.4 製品ポートフォリオ
17.24.5 最近の動向
17.25 SSテクノメッド(P)株式会社
17.25.1 会社概要
17.25.2 収益分析
17.25.3 地理的存在
17.25.4 製品ポートフォリオ
17.25.5 最近の動向
17.26 グローバルヘルス経由
17.26.1 会社概要
17.26.2 収益分析
17.26.3 地理的存在
17.26.4 製品ポートフォリオ
17.26.5 最近の動向
17.27 クラウンヘルスケア
17.27.1 会社概要
17.27.2 収益分析
17.27.3 地理的存在
17.27.4 製品ポートフォリオ
17.27.5 最近の動向
17.28 アドビンヘルスケア
17.28.1 会社概要
17.28.2 収益分析
17.28.3 地理的存在
17.28.4 製品ポートフォリオ
17.28.5 最近の開発
注:掲載されている企業は網羅的なリストではなく、以前のクライアントの要望に基づいたものです。本調査では100社以上の企業を取り上げているため、企業リストはご要望に応じて変更または差し替えられる場合があります。関連レポート
18 結論
19 アンケート
20 データブリッジ市場調査について

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











