



グローバルインシデント対応市場、コンポーネント別(ソリューション、サービス)、サービス別(リテーナー、評価と対応、机上演習、インシデント対応の計画と開発、高度な脅威ハンティング)、セキュリティタイプ別(Webセキュリティ、エンドポイントセキュリティ、データベースセキュリティ、アプリケーションセキュリティ、クラウドセキュリティ)、導入タイプ別(オンプレミス導入、クラウド導入)、業種別(BFSI、政府、ヘルスケアとライフサイエンス、小売と電子商取引、旅行とホスピタリティ、製造、ITと通信)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東とアフリカ)業界動向と2028年までの予測
インシデント応答市場規模と成長率は何ですか
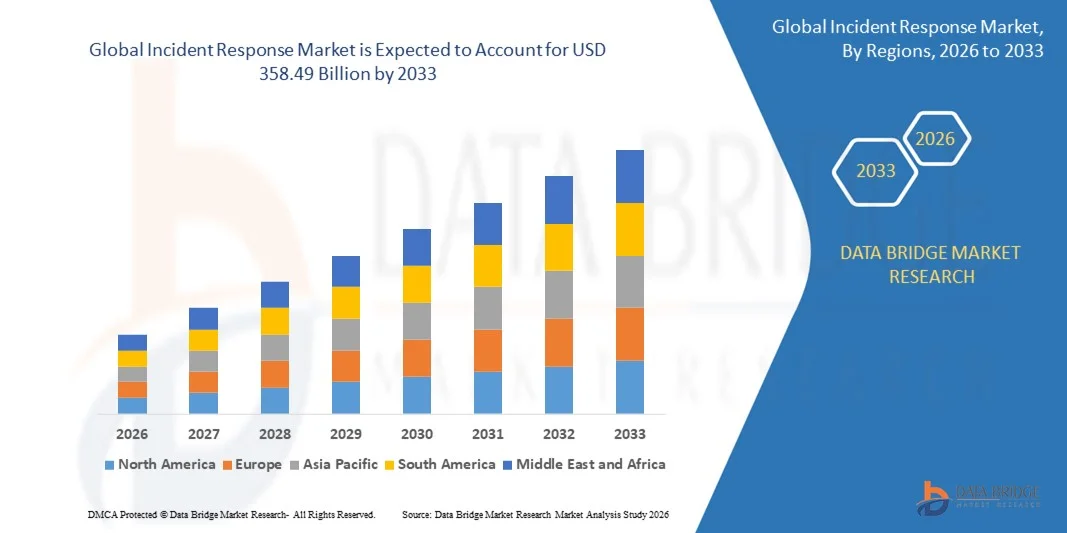
- データブリッジ市場調査分析による グローバルなインシデント対応市場規模は、2025年のUSD 26.63億そして到達する予定2033年までのUSD 358.49億, お問い合わせ38.40%のCAGR予報期間中
- 市場成長は、ランサムウェアなどのサイバー攻撃の上昇頻度と高度化によって主に燃料を供給されます。フィッシング、および高度の持続的な脅威
- 加えて、企業のデジタル化とクラウドベースのセキュリティソリューションの普及が加速する市場拡大
市場規模と予測
- グローバル市場価値 (2025):米ドル 26.63 億
- 期待される市場価値 (2033):米ドル 358.49 億
- 予測CAGR (2026–2033):38.40%
事件対応市場分析
- 市場は、組織がより速い脅威の検出と是正を優先する自動インシデント応答ツールの迅速な採用を目撃しています
- サイバー侵害の財政的および評判的影響に関する意識の拡大は、企業を主導して、インシデント管理フレームワークを強化しています。
- 北米は、2025年に最大の収益シェアを持つインシデント・レスポンス・マーケットを支配し、サイバー攻撃、強力な規制枠組み、企業全体の高度なセキュリティ技術の迅速な採用を主導しました。
- アジア太平洋地域は、世界最高成長率を目撃する見込みインシデント対応市場、デジタルインフラを拡大し、企業のセキュリティ支出を増加させ、新興国におけるサイバーセキュリティの脅威の急増
- ソリューションセグメントは、デジタルエコシステム全体の自動検出、調査、および調整された応答機能の需要が高まる2025年に最大の市場収益シェアを保持しました。 組織は、アラートを集約し、ワークフローを合理化し、運用の複雑性を削減する統合プラットフォームをますます好む
レポートスコープとインシデント対応市場セグメント
|
アトリビュート |
インシデント レスポンス キー マーケット インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
インシデント・レスポンス・マーケットの重要なトレンドとは
AI統合・自動インシデント対応ソリューション
- 人工知能と自動化の統合が増加し、脅威の検出、リアルタイムトリアージ、自律的な是正を可能にすることで、インシデント応答を変革します。 これらの技術は、手動のワークロードを削減し、セキュリティチームが洗練されたサイバー攻撃にすぐに対応できるようにします。
- インテリジェントプラットフォームの需要の高まりは、AIを搭載した分析、自動プレイブック、機械学習による検知エンジンの採用を加速しています。 これらのツールは、セキュリティチームがアラート疲労や限られた人的リソースに直面している環境で高速意思決定を配信します。, 特に大規模な企業では、大量のデータ量を管理する
- 現代の自動化ソリューションの信頼性とスケーラビリティは、中規模の企業間の採用を奨励し、脅威の可視性を高め、インシデント応答時間を削減します。 組織は、高い操作上のオーバーヘッドなしで一貫した反復可能な行動から恩恵を受け、サイバーセキュリティの姿勢を強化します。
- たとえば、2024年に、一部の金融機関は、大手のサイバーセキュリティベンダーから自動SOARプラットフォームを展開した後、ランサムウェアの住居時間を大幅に削減しました。 これらのシステムは、より高速な封入と緩和を可能にし、財務損失を下げ、セキュリティワークフローの効率性を向上させる
- AI主導のプラットフォームは、応答機能を強化していますが、その成功は、既存のITシステム間での継続的なアルゴリズムの更新、熟練した労働力のトレーニング、および統合に依存します。 ベンダーは、カスタマイズ可能なソリューションと企業全体の互換性を優先して、オートメーションの需要を十分に活用する必要があります
インシデント・レスポンス・マーケット・ダイナミクス
ドライバー
サイバー攻撃の頻度を上げ、デジタルインフラの企業依存性を成長させる
- ランサムウェア、フィッシング、データ侵害、および先進的な永続的な脅威などのサイバー脅威の高まりは、企業や政府がインシデント・レスポンス・フレームワークを強化するのを説得しています。 クラウド、IoT、リモートワーク環境におけるデジタルフットプリントの拡大により、より脆弱なエントリーポイントが作成され、組織がサイバーセキュリティの準備に大きく投資
- 企業は、拡張ダウンタイム、規制罰、および評判の損失など、遅延事故検出に関連する運用および財務上の結果をより深く認識しています。 BFSI、ヘルスケア、ITなどの分野におけるインシデント対応プラットフォームの積極的な活用を推進しています。 移行は、戦略的なリスク緩和とレジリエンスへのシフトを反映しています
- 政府のイニシアチブ、コンプライアンスの義務、および業界標準は、インシデントレポート、監視、および応答メカニズムを強化しています。 データ保護規則から全国のサイバーセキュリティ戦略に至るまで、これらのフレームワークは、公共および民間セクターにおける迅速な対応ソリューションの採用を奨励しています。
- 例えば、2023年に、複数のアジア・パシフィック・エコノマイズが強制侵害通知ルールを導入し、企業が自動監視ツールとインシデント・レスポンスシステムをデプロイして規制のタイムラインを満たしているよう求めた。
- サイバー脅威の拡大は、市場拡大を推進している一方で、組織はスキル開発、対応計画、システム統合を強化し、一貫した長期にわたる信頼性を実現しなければなりません。
拘束/チャレンジ
高度なサイバーセキュリティ ツールのコストとスキルのインシデント レスポンス プロフェッショナルの不足
- SOARプラットフォーム、エンドポイント検出システム、AI対応対応ツールなどの高度なサイバーセキュリティソリューションに関連した高コストで、小型・中規模の組織間の採用を制限します。 予算の制約は、基本的なセキュリティ制御への投資を制限し、迅速な検出と効果的な緩和のギャップを残します
- 熟練したサイバーセキュリティの専門家が、市場成長をさらに課題に取り組む世界的な不足 多くの組織は、複雑な侵害を管理したり、洗練されたプラットフォームを操作したりできる、訓練されたインシデントの反応器を欠いています。 スキルギャップは、脅威の特定を遅らせ、回復時間の延長に貢献します
- 市場拡大は、インシデントレスポンスツールが既存のセキュリティインフラとのシームレスな互換性を必要とするため、統合の複雑さによって妨げられます。 強力なIT基盤のない組織は、自動応答システムを実装する難しさに直面し、不完全なワークフローと一貫性のない脅威管理を実現
- たとえば、2024年に、ラテンアメリカなどの地域からの業界レポートは、最大費用と有能なサイバーセキュリティ担当者への限られたアクセスのために高度な応答技術を採用することに苦労している企業の60%以上が強調した
- 技術の進歩は進んでいますが、コスト障壁を克服し、労働力のギャップを閉鎖し、システム相互運用性を改善することは、インシデント対応ソリューションの採用をスケーリングし、持続的な市場成長を保証するために不可欠です
インシデント対応市場スコープ
市場は、コンポーネント、サービス、セキュリティタイプ、展開タイプ、業界垂直に基づいてセグメント化されます。
- コンポーネント別
コンポーネントに基づいて、インシデントレスポンス市場はソリューションとサービスにセグメント化されます。 ソリューションセグメントは、デジタルエコシステム全体の自動検出、調査、および調整された応答機能の需要が高まる2025年に最大の市場収益シェアを保持しました。 組織は、アラートを統合し、ワークフローを合理化し、運用の複雑性を削減する統合プラットフォームをますますます好む。
サービスセグメントは、2026年から2033年までの最速成長率を目撃し、脅威監視、インシデントハンドリング、戦略的対応計画のための外部サイバーセキュリティ専門家の信頼性を高めることで期待されます。 サービスベースのサービスは、社内の専門知識が不足している企業にとって不可欠であり、より迅速な回復とより弾力性のあるセキュリティ操作を可能にします。
- サービス
サービスに基づき、インシデント対応市場は、リテーナー、アセスメント、応答、卓上エクササイズ、インシデント対応計画および開発、および高度な脅威狩猟に分けられます。 保持者セグメントは、サイバーセキュリティ緊急時に専門家の回答者に保証されたアクセスのための成長の必要性を借りて、2025年に最大の市場収益シェアを開催しました。 保持契約は、迅速な行動を可能にし、ダウンタイムを最小限に抑え、侵害の影響を削減します。
高度な脅威狩猟セグメントは、2026年から2033年までの最高の成長率を目撃すると予想されます。企業は、潜在的脅威を特定し、エスカレートする前に潜在的な侵入を排除するための積極的なセキュリティアプローチを採用しています。 高度な狩猟サービスは、APT活動と進化する攻撃技術の上昇による牽引を獲得しています。
- セキュリティタイプ別
セキュリティの種類に基づいて、インシデントレスポンス市場は、Webセキュリティ、エンドポイントセキュリティ、データベースセキュリティ、アプリケーションセキュリティ、クラウドセキュリティにセグメント化されます。 エンドポイントセキュリティセグメントは、ランサムウェア、フィッシングペイロード、デバイスベースの侵入などのエンドポイント生成脅威のサージによって駆動される2025で最大の市場収益シェアを保持しました。 組織は、ハイブリッド作業環境の拡大によるエンドポイントの可視化を優先します。
クラウドセキュリティセグメントは、クラウドの採用、マルチクラウドの展開を加速し、クラウドネイティブ環境での迅速な侵害の必要性のために、2026から2033までの最速の成長率を目撃する予定です。 クラウド重視のインシデント対応ソリューションは、スケーラブルな保護、リアルタイム監視、コンプライアンス遵守をサポートします。
- 導入タイプ別
展開型をベースに、インシデント対応市場をオンプレミス展開やクラウド展開にセグメント化。 オンプレミスのセグメントは、データと脅威インテリジェンスインフラストラクチャを完全に制御するために必要な高度な規制業界の強力な採用により、2025年に最大の市場収益シェアを保持しました。 オンプレミスのプラットフォームは、データ残留と内部統治が重要である場所を優先します。
クラウド展開セグメントは、スケーラブル、柔軟性、コスト効率の高い応答モデルの需要の増加によって駆動され、2026から2033までの最速の成長率を目撃する見込みです。 Cloud-deliveredソリューションは、大規模な企業と中小企業の両方にアピールし、クラウドネイティブアプリケーションとの迅速な更新、リモートアクセス、シームレスな統合を可能にします。
- 業種 縦
業界を垂直に、インシデント対応市場は、BFSI、政府、ヘルスケア、ライフサイエンス、小売、電子商取引、旅行、ホスピタリティ、製造、IT、通信に区分されます。 BFSIセグメントは、金融詐欺、データ侵害、規制違反に対する高い暴露により、2025年に最大の市場収益シェアを保有し、インシデント対応能力に強い投資を行っています。
ヘルスケアおよびライフサイエンス部門は、2026年から2033年までの最速成長率を目撃し、デジタルヘルスシステム、電子記録、および接続された医療機器のサイバー攻撃の増加による燃料供給を期待しています。 敏感な健康情報を保護し、途切れない忍耐強い心配を保障する緊急の必要性はセクターを渡る採用を加速しています
インシデント対応市場地域分析
- 北米は、2025年に最大の収益シェアを持つインシデント・レスポンス・マーケットを支配し、サイバー攻撃、強力な規制枠組み、企業全体の高度なセキュリティ技術の迅速な採用を主導しました。
- 地域における組織は、積極的な脅威検出、迅速な是正、およびSIEM、EDR、クラウドセキュリティソリューションなどのツールとインシデントレスポンスプラットフォームのシームレスな統合に重点を置いています
- この広範な採用は、高サイバーセキュリティの支出、成熟したデジタルエコシステム、および複雑で進化するサイバー脅威を管理するために、自動およびAI主導のソリューションのための成長の必要性によってさらにサポートされます
米国インシデント・レスポンス・マーケット・インサイト
米国インシデント対応市場は、北米で最大2025の収益シェアを獲得し、ランサムウェア、データ侵害、および重要なインフラ上の標的攻撃の急激な上昇によって燃料を供給しました。 企業は、キーレス、自動化、インテリジェンス主導の応答フレームワークを優先して、ダウンタイムと財務損失を最小限に抑えます。 SOARなどの統合プラットフォームの普及が進んでおり、AI-assisted調査ツールの普及率が増加し、米国市場を推進しています。 また、侵害通知などの強力な規制圧力は、インシデント応答機能の継続的な拡張をサポートしています。
欧州インシデント対応市場インサイト
欧州のインシデント対応市場は、2026年から2033年までの最速成長率を目撃する見込みで、GDPRなどの厳しいサイバーセキュリティ規制を主導し、金融サービス、製造、政府のセクターを標的とするサイバー脅威を増加させることが期待されています。 企業全体でのデジタル化を促進し、データ保護と運用のレジリエンスに重点を置き、高度応答システムの展開を加速しています。 地域は、自動化、クラウドセキュリティ、リアルタイム監視ツールへの投資を増加させ、企業、中小企業、公共機関の採用を拡大しています。
U.K. インシデント・レスポンス・マーケット・インサイト
U.K.インシデント対応市場は、2026年から2033年までの最速成長率を目撃する見込みで、サイバー犯罪事件の上昇とセキュリティと運用継続性の向上の必要性が高まっています。 データ侵害、アイデンティティ盗難、およびオンライン不正防止に関する懸念は、構造付きインシデント対応フレームワークを採用するために、プライベートおよびパブリックセクターの両方の組織を奨励しています。 U.K.は、クラウドサービスやリモートワーク環境の高度採用とともに、デジタル変革に重点を置いています。
ドイツ インシデント対応市場 Insight
ドイツのインシデント対応市場は、2026年から2033年にかけて最も速い成長率を目撃する見込みで、サイバーセキュリティリスクの高まりと、データ社会と安全なデジタル運用に重点を置いています。 ドイツの堅牢な産業基盤とIoT対応のインフラの急速な拡大は、高度な応答システムの導入を奨励しています。 既存のセキュリティアーキテクチャとのインシデント対応ソリューションの統合が増加し、プライバシー中心のツールの好みに合わせて、ドイツの厳格なコンプライアンス・ランドスケープとテクノロジー主導の環境と整合します。
アジア・パシフィック・インシデント・レスポンス・マーケット・インサイト
アジア太平洋インシデント対応市場は、2026年から2033年にかけて、デジタルエコシステムを拡充し、サイバー攻撃の増加、中国、日本、インドなどの国におけるサイバーセキュリティ投資の拡大に取り組みます。 サイバー・インシデントの財政的および運用上の影響に関する企業間の意識の拡大、サイバーセキュリティの成熟を促進する政府の取り組みと組み合わせて、市場採用をサポートしています。 ITサービスや技術製造の拠点として、先進的な対応ソリューションへのアクセシビリティを高めています。
ジャパン・インシデント・レスポンス・マーケット・インサイト
日本インシデント対応市場は、国内のハイテク環境、急激なデジタル展開、および運用効率とセキュリティの需要拡大による2026年から2033年までの最速成長率を目撃する見込みです。 日本の企業は、AI対応のインシデント対応ツールの燃料供給である精密、信頼性、自動保護ソリューションを優先します。 接続されたビル、スマートシステム、およびIoT展開の高まりは、さらに需要が高まっています。また、老化した労働力などの人口統計的なシフトは、自動およびユーザーフレンドリーなサイバーセキュリティソリューションに対する信頼性を高めています。
中国インシデント対応市場インサイト
2025年にアジア・パシフィックで最大の市場収益シェアを占める中国インシデント対応市場は、急速にデジタル化し、クラウドインフラの拡大、および強力な政府主導のサイバーセキュリティへの取り組みによって支えられています。 中国は、デジタルプラットフォームの最大の採用担当者であり、製造業、電子商取引、および金融の企業は、ますます増加するサイバーリスクを軽減するためのインシデント対応ソリューションを展開しています。 ローカル開発のサイバーセキュリティ技術、競争力のある価格設定、スマートシティエコシステムへのプッシュの可用性は、市場の拡大を推進する重要な要因です。
インシデント対応市場におけるトップ企業とは
インシデント・レスポンス・業界は、主に、以下のような企業が主導しています。
・VMware株式会社(アメリカ)
・ハネウェルインターナショナル株式会社(アメリカ)
・シュナイダー電気(フランス)
・Cisco システム(アメリカ)
・株式会社ブロードコム(アメリカ)
•AOカスペルスキーラボ(ロシア)
• IBM(米国)
• 株式会社NEC(日本)
•六角AB(スウェーデン)
・R1 RCM(米国)
•Eccentex(米国)
• 応答グループ(米国)
• ヘイスタックス技術(米国)
• アラート技術(米国)
• クライシスワークス(イギリス)
• EmerGeo (米国)
• Veoci(米国)
• ミッションモード(米国)
• アクセンチュア(アイルランド/米国)
• 一般電気(米国)
• ロックウェルオートメーション(米国)
・PAS Global LLC(米国)
・Fortinet, Inc(米国)
• Palo Altoネットワーク(米国)
•ダークトレース(イギリス)
・Forescout Technologies Inc(米国)
グローバルインシデント対応市場の最新動向
- 2024年6月、Cyeraは、新しいインシデント対応サービスを導入し、リテーナーベースで提供され、同社の高度なデータセキュリティプラットフォームを活用し、インシデント対応担当者がより迅速に対応できるようにしました。 この開発は、重要なデータインサイトにアクセスし、インシデントのインクルードを強化し、全体的なサイバーレジリエンスを向上させるための組織の能力を高めることが期待されます。これにより、インシデント応答市場の成長に貢献します。
- 2024年3月、インターナショナル・ビジネス・マシン・コーポレーション(International Business Machine Corporation)は、米国ワシントン州のIBM X-Force Cyber Rangeを立ち上げました。これにより、先進的なサイバー脅威に対する準備を改善するために、連邦政府機関を支援しました。 この取り組みは、国家のサイバー防衛能力を強化し、政府チームのためのトレーニング環境を強化し、市場全体の高度なインシデント対応ソリューションの需要を高めることを目指しています。
- 2024年1月、チェックポイントソフトウェアテクノロジーズ株式会社は、セキュリティ業務を合理化するために構築されたAIを搭載したサイバーセキュリティアシスタントであるInfinity AI Copilotの第1世代をロールアウトしました。 この打ち上げは、グローバルなサイバーセキュリティの才能不足に対処し、セキュリティポリシー管理を改善し、脅威緩和を加速し、最終的に市場におけるAI主導のインシデント対応技術の採用を強化することを目的としています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











