



世界のモノのインターネット(IoT)統合市場、サービス別(デバイスおよびプラットフォーム管理、システム設計およびアーキテクチャ、アドバイザリサービス、データベースおよびブロックストレージ管理、テストサービス、サービスプロビジョニングおよびディレクトリ管理、ネットワーク管理サービス、インフラストラクチャおよびワークロード管理サービス、アプリケーション管理サービス、サードパーティAPI管理サービス、その他)、企業規模別(中小企業、大企業)、アプリケーション別(スマートビルディングおよびホームオートメーション、スマートヘルスケア、エネルギーおよびユーティリティ、産業製造およびオートメーション、スマートリテール、スマート輸送、物流、テレマティクス)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋地域、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ)業界動向と2028年までの予測
モノのインターネット(IoT)の統合市場規模と成長率とは
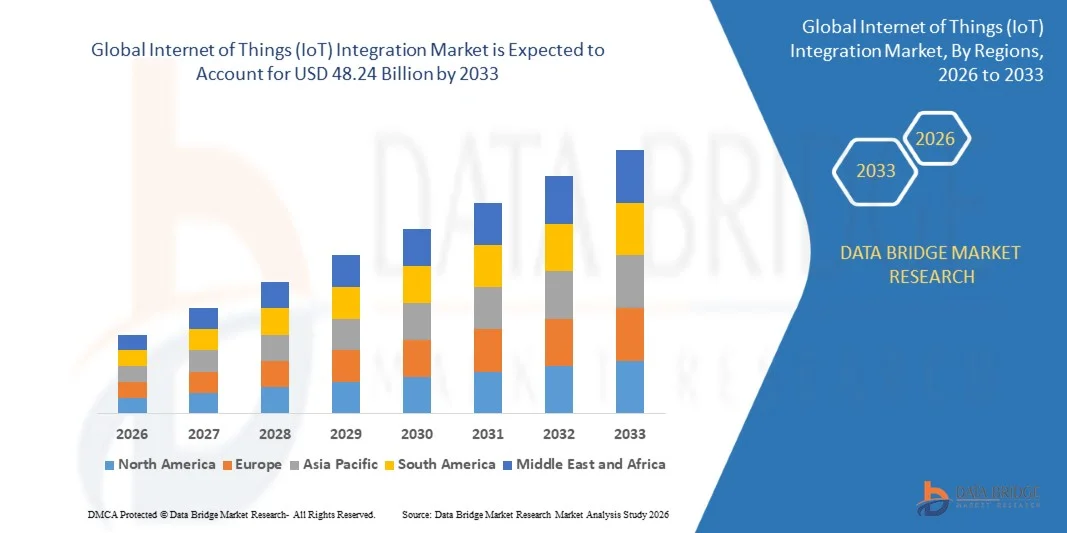
- データブリッジ市場調査では、モノのグローバルインターネット(IoT)の統合市場規模が評価されました。2025年のUSD 5.29億そして到達する予定2033年までに48.24億米ドル, お問い合わせ31.80%のCAGR予報期間中
- 市場成長は製造業、ヘルスケア、小売および交通機関のような企業を渡る企業の高められた採用によって主に燃料を供給されます
- リアルタイムのデータ分析、自動化、運用効率の要求を上げることで、IoT統合ソリューションの採用を加速
市場規模と予測
- グローバル市場価値 (2025):5億米ドル
- 期待される市場価値 (2033):米ドル 48.24 億
- 予測CAGR (2026–2033):31.80%
モノのインターネット(IoT) 統合市場分析
- 市場は、IoTデバイス、プラットフォーム、およびエンタープライズシステムをシームレスに接続し、効率的なデータ交換と集中管理を可能にする必要性によって駆動されます。
- クラウドコンピューティング、エッジコンピューティング、AIを活用したIoTソリューションの採用が増加し、統合機能とスケーラビリティを強化
- 北米は、2025年に最大の収益シェアを持つモノ(IoT)の統合市場のインターネットを支配し、コネクティッドデバイスの広範な採用と業界全体のデジタル変革への投資の増加
- アジア太平洋地域は、世界最高成長率を目撃する見込みモノのインターネット(IoT)の統合中国、インド、日本など、新興国に渡り、クラウド、AI、IoT技術の投資を増加させ、産業オートメーションを拡大し、スマートシティプロジェクトを増加させ、投資を成長させる市場
- デバイスとプラットフォーム管理セグメントは、成長する必要性によって駆動する2025で最大の市場収益シェアを保持しました。 接続デバイスとIoTプラットフォームを効率的に監視、構成、維持します。 組織は、これらのサービスに依存して、シームレスな接続、セキュリティ、およびパフォーマンス大規模なIoT展開で、運用継続に欠かせない
レポートスコープとモノのインターネット(IoT)の統合市場セグメント
|
アトリビュート |
モノのインターネット(IoT) 統合キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
モノのインターネット(IoT)インテグレーション市場における重要なトレンドとは
「コネクテッドデバイスとスマートインフラの採用拡大」
• 業界全体の接続デバイスにおける急速な成長は、ネットワーク(IoT)の統合市場を著しく形成し、組織は、センサー、ゲートウェイ、スマートシステムを導入し、運用効率とデータの可視性を向上させます。 IoTインテグレーションは、デバイスとエンタープライズプラットフォーム間でシームレスな通信を可能にし、自動化と意思決定を強化します。 このトレンドは、さまざまな環境でスケーラビリティ、相互運用性、リアルタイムのデータ処理をサポートする高度な統合プラットフォームに投資する企業を奨励しています。
•デジタルトランスフォーメーションと自動化に重点を置き、IoT統合ソリューションの需要を加速製造業、ヘルスケア、交通機関およびスマートな都市。 企業は、予測保守、資産追跡、リモートモニタリングを可能にする統合IoTシステムを活用しています。 企業は、複数のソースからデータを統一し、運用パフォーマンスを改善し、ダウンタイムを削減し、生産性とコストの削減につながる統合サービスを優先しています。
•クラウドコンピューティングとエッジコンピューティングに重点を置いたのは、IoT統合戦略に影響を及ぼしており、ハイブリッド統合モデルを採用し、パフォーマンスとレイテンシを最適化しています。 クラウドベースのIoT統合プラットフォームは、柔軟性、スケーラビリティ、集中管理を提供し、エッジインテグレーションは、より高速なローカルデータ処理をサポートしています。 これらの機能により、企業は、IoT で生成された大量のデータを効率的に管理し、ミッションクリティカルなアプリケーションで応答性を向上させることができます。
• たとえば、2024年、米国Microsoft、米国Amazon Web Services では、IoT の統合機能を拡張し、クラウドとエッジサービスを強化しました。 これらのソリューションは、産業オートメーション、スマートインフラ、および接続されたデバイスエコシステムをサポートするために導入されました。 プラットフォームは、企業が業務効率を改善し、スケーラビリティを高め、業界全体のIoTアプリケーションの展開を加速することを可能にします。
•IoT統合の採用が増加している間、持続的な市場成長は、相互運用性の課題に対処し、データのセキュリティを確保し、統合の複雑性を管理することに依存します。 企業は、標準化されたプロトコルの開発、サイバーセキュリティ対策の改善、長期的なスケーラビリティと効率的なIoTエコシステム管理をサポートするプラットフォームの互換性の強化に注力しています。
モノのインターネット(IoT) 統合市場ダイナミクス
ドライバー
「オートメーションとリアルタイムデータ分析の需要の拡大」
• 自動化とリアルタイム分析の需要の増加は、モノのインターネット(IoT)の統合市場のための主要なドライバです。 組織は、継続的な監視、予測保守、自動化されたワークフローを可能にするために、企業システムとIoTデバイスを統合しています。 これにより、製造、ヘルスケア、物流などの業界における業務効率の向上、ダウンタイムの削減、意思決定の充実を支援
・スマートシティや産業用IoT(IIoT)の取り組みの拡大が市場成長を支援 IoTの統合により、接続されたインフラ、センサー、管理プラットフォーム間のシームレスな通信を可能にし、トラフィック管理、エネルギー効率性、公共の安全性を向上させます。 政府と企業は、持続可能な開発とインフラの近代化をサポートするIoT統合に投資しています
•テクノロジープロバイダーは、イノベーション、パートナーシップ、クラウドベースのサービスを通じて、IoT統合プラットフォームを積極的に強化しています。 これらの取り組みは、既存のエンタープライズシステムとの統合を簡素化しながら、スケーラブルでセキュアなIoTソリューションを展開しています。 IoTプラットフォームプロバイダとシステムインテグレータとのコラボレーションにより、ソリューションのパフォーマンスを向上させ、業界全体の採用を加速
• 例えば、2023年に、米国および米国Cisco SystemsのIBMは、産業オートメーションと接続されたインフラをサポートするIoT統合ソリューションを拡大しました。 これらの開発により、企業が業務の可視性を高め、効率性を高め、デジタルトランスフォーメーションの加速を実現します。 どちらの企業も、スケーラビリティ、セキュリティ、高度な分析能力を強調し、市場位置を強化
• オートメーションの需要の増加は市場成長をサポートしていますが、長期拡張は、相互運用性の改善、展開の複雑性を削減し、安全なデータ統合を保証します。 高度な統合プラットフォーム、熟練した労働力、およびサイバーセキュリティソリューションへの投資は、成長する企業要件を満たすことが不可欠です
拘束/チャレンジ
「統合の複雑さとデータセキュリティに関する懸念」
•統合の複雑さは、組織が多様なデバイス、プラットフォーム、通信プロトコルを接続しなければならないため、モノ(IoT)の統合市場で重要な課題を残します。 互換性の問題と標準化の欠如導入時間と導入コストを増加させます。 これらの課題は、限られた技術的リソースを持つ中小企業の間で特に採用を制限することができます
• データセキュリティとプライバシーの懸念は、市場成長を制限するだけでなく、IoT統合には、ネットワーク間で機密情報を送信および管理することが含まれます。 サイバーセキュリティの脅威、データ侵害、不正なアクセスにより、企業の業務や顧客の信頼に影響を及ぼす可能性があります。 組織は、高度な暗号化、認証、監視ソリューションに投資し、安全な統合を確保する必要があります。
•インフラとスケーラビリティの課題は、特に大規模なIoT展開を管理する業界において、採用に影響を及ぼします。 現代のIoTプラットフォームでレガシーシステムを統合することで、重要な投資と技術的専門知識が求められます。 企業は、インフラストラクチャをアップグレードし、シームレスな接続とデータ処理をサポートする高度な統合ツールを採用する必要があります
• たとえば、2024年、インドおよびブラジルの企業は、互換性の問題、サイバーセキュリティの懸念、および高い実装コストによる、製造および物流全体のIoT統合を実行しています。 これらの課題は、標準化されたフレームワークと安全な統合ソリューションの必要性を強調した。 一部の組織では、データのプライバシーと規制遵守に関する懸念による採用の遅延も遅れています
• これらの課題に対処するには、標準化された統合フレームワークの開発が必要です。サイバーセキュリティソリューション、および簡素化されたデプロイメントモデル。 テクノロジープロバイダー、システムインテグレータ、企業とのコラボレーションにより、相互運用性を高め、採用を加速します。 また、セキュリティとスケーラブルな統合プラットフォームにおける意識向上と投資の拡大は、モノのグローバルインターネット(IoT)の統合市場における長期的な成長を支援します。
モノのインターネット(IoT) 統合市場スコープ
市場はサービス、企業規模、および適用に基づいて区分されます。
• サービスによって
サービスに基づき、モノのインターネット(IoT)の統合市場は、デバイスおよびプラットフォーム管理、システム設計およびアーキテクチャ、アドバイザリーサービス、データベースおよびブロックストレージ管理、テストサービス、サービス提供およびディレクトリ管理、ネットワーク管理サービス、インフラおよびワークロード管理サービス、アプリケーション管理サービス、サードパーティAPI管理サービス、その他に分けられます。 デバイスとプラットフォーム管理セグメントは、成長する必要性によって駆動する2025で最大の市場収益シェアを保持しました。 接続デバイスとIoTプラットフォームを効率的に監視、構成、維持します。 組織は、大規模なIoT展開のシームレスな接続、セキュリティ、およびパフォーマンスを確保するために、これらのサービスに依存しており、運用の継続に不可欠です。
製造、ヘルスケア、小売などの業界におけるIoTベースのアプリケーションの普及率が増加し、2026年から2033年までの最速成長率を目撃するアプリケーション管理サービスセグメントが期待されます。 これらのサービスは、アプリケーションの性能を管理し、リアルタイムのデータ処理を有効にし、継続的な更新をサポートし、コネクティッドエコシステム全体で改善された機能とユーザーエクスペリエンスの向上を実現します。
•企業のサイズによって
企業規模に基づいて、市場は中小企業および大きい企業に分けられます。 大手企業セグメントは、デジタルトランスフォーメーションとIoTインフラにおける重要な投資を牽引した2025年に最大の市場収益シェアを保有しました。 大規模な組織は、多くの場合、IoT統合ソリューションを導入し、運用効率を改善し、予測的なメンテナンスを有効にし、複数の事業単位でリアルタイムのデータインサイトを通じて意思決定を強化します。
中小企業セグメントは、コスト効率の高いIoT統合ソリューションとクラウドベースのプラットフォームのアクセシビリティを高めることにより、2026年から2033年までの最速成長率を目撃する見込みです。 SME は、IoT テクノロジーを採用し、業務の合理化、生産性の向上、および競争上の優位性の向上、複雑化と導入コストの低減によるスケーラブルな統合サービスでサポートしています。
• 適用によって
アプリケーションに基づき、モノのインターネット(IoT)の統合市場はスマートビルディングとホームオートメーション、スマートヘルスケア、エネルギーおよびユーティリティ、産業製造および自動化、スマート小売、スマート輸送、物流、テレマティクスにセグメント化されています。 スマートビルとホームオートメーションセグメントは、エネルギー管理、セキュリティ、自動制御システムのための接続デバイスの増加によって駆動される2025で最大の市場収益シェアを保持しました。 IoTインテグレーションは、建物の運用の集中監視と効率的な管理を可能にし、快適性、安全性、エネルギー効率性を向上させます。
スマートヘルスケアセグメントは、2026年から2033年までの最も速い成長率を目撃し、コネクティッド医療機器、遠隔患者モニタリング、およびリアルタイムの健康データ分析の増加による成長率を検証することが期待されます。 IoTインテグレーションは、ヘルスケアシステムとデバイス間のシームレスなコミュニケーションをサポートし、患者の成果を改善し、運用効率を高め、高度なヘルスケアデリバリーモデルを有効にします。
モノのインターネット(IoT) 統合市場 地域分析
• 北米は、2025年に最大の収益シェアを持つモノ(IoT)の統合市場のインターネットを支配し、コネクテッドデバイスの広範な導入と業界全体のデジタル変革への投資の増加
• 地域における企業は、クラウドプラットフォームや分析ツールなどのエンタープライズシステムとIoT統合が提供する運用効率、リアルタイム監視、および自動化機能を非常に重視しています。
•この広範な採用は、先進的なITインフラ、技術プロバイダーの強力な存在、およびスマートおよびコネクティッドソリューションの需要の増加により、IoT統合を産業、商用、および公共部門のアプリケーション全体で重要なコンポーネントとして確立します。
モノのインターネット(IoT) 統合市場インサイト
モノの米国インターネット(IoT)の統合市場は、製造、ヘルスケア、スマートインフラなどの分野横断IoTの迅速な展開により、北米で2025年で最大の収益シェアを獲得しました。 組織は、接続されたデバイスをエンタープライズソフトウェアと統合し、運用の可視性と効率性を高めます。 クラウドコンピューティング、人工知能、エッジコンピューティングの採用が増加し、IoT統合を加速します。 スマートシティ・イニシアチブおよび産業オートメーションの強固な投資は、国の市場の拡大に著しく貢献します。
モノのヨーロッパインターネット(IoT) 統合市場インサイト
モノのヨーロッパインターネット(IoT)の統合市場は、主に産業オートメーションとデジタル変革に焦点を合わせることによって駆動され、2026年から2033年までの最速成長率を目撃する見込みです。 製造、エネルギー、輸送分野におけるコネクティッドテクノロジーの採用が高まっています。 企業は、運用効率、予測保守、リアルタイム分析を強調しています。 さらに、インダストリー 4.0 を推進する支援政府の取り組みは、地域全体の IoT 統合の採用を加速しています。
U.K. モノのインターネット (IoT) インテグレーション市場 Insight
U.K. モノのインターネット (IoT) 統合市場は、スマートインフラおよび接続技術への投資の増加によって駆動され、2026年から2033年までの最速成長率を目撃する見込みです。 組織は、生産性を向上させ、運用コストを削減し、顧客体験を向上させるためのIoT統合を採用しています。 スマートな建物の解決および理性的な交通機関システムの成長の実装は市場の成長を支えます。 また、技術の革新者の強い存在は、IoT統合の要求を刺激し続けています。
モノのドイツインターネット (IoT) インテグレーション市場 Insight
モノのドイツインターネット(IoT)の統合市場は、2026年から2033年までの最速成長率を目撃する見込みで、その強力な製造拠点によって燃料を供給し、産業のデジタル化に注力しています。 企業は、スマートファクトリーと自動生産システムを可能にするIoTソリューションをますます統合しています。 効率性、精度、イノベーションを重視し、統合需要をサポートします。 さらに、ドイツにおける業界 4.0 のリーダーシップと高度なエンジニアリングは、IoT 統合ソリューションの採用を促進します。
モノのアジア太平洋インターネット(IoT) 統合市場インサイト
モノのアジア太平洋インターネット(IoT)の統合市場は、2026年から2033年までの最速成長率を目撃する見込みで、急速に産業化、都市化、デジタルインフラの拡大が進んでいます。 政府や企業は、スマートシティ、接続された輸送、インテリジェントなユーティリティに大きく投資しています。 クラウドプラットフォームやコネクティッドデバイスの増加は、統合需要を加速しています。 運用効率や自動化の意識を高めることで、地域全体の市場拡大をサポートします。
モノの日本インターネット(IoT) 統合市場インサイト
モノの日本インターネット(IoT)の統合市場は、2026年から2033年までの急成長率を目撃する見込みで、先進的な技術エコシステムと自動化に重点を置いています。 組織は、製造業の効率性を高め、インフラ管理を改善するIoT統合を採用しています。 スマートデバイスやロボットの普及が進んでいます。 また、イノベーションとコネクティッド技術に重点を置き、市場成長を支え続けています。
モノの中国インターネット (IoT) インテグレーション市場 Insight
モノの中国インターネット(IoT)の統合市場は、2025年にアジアパシフィックで最大の市場収益シェアを占め、急速な産業拡大とデジタル変革のための強力な政府支援に起因しています。 スマートなモノづくりやスマートシティプロジェクトが展開する展開が、インテグレーション・デマンドを推進しています。 中国は、IoTデバイスの生産と展開のための主要なハブとして立っています。 さらに、クラウドコンピューティングとコネクティッドテクノロジーの企業採用が増加し、国のIoT統合市場の成長を加速しています。
モノのインターネット(IoT) 統合市場シェア
モノのインターネット(IoT)インテグレーション業界は、主に以下を含む老舗の企業によって導かれています。
- アクセンチュア(アイルランド)
- アトスSE(フランス)
- IBM (米国)
- デロイト(イギリス)
- Wipro Limited(インド)
- タタコンサルティングサービスリミテッド(インド)
- コグニザント(アメリカ)
- カッジェミニ(フランス)
- 株式会社NTTデータ(日本)
- 藤津(日本)
- インフォシス株式会社(インド)
- HCLテクノロジーズリミテッド(インド)
- Tech Mahindra Limited(インド)
- 株式会社ディール(米国)
- MuleSoft, LLC(米国)
- アレルンテックPVT株式会社(インド)
- ソフトデル(インド)
- eInfoチップ(インド)
- 株式会社タイムシス(米国)
- 株式会社マクロソフト(米国)
- インテル株式会社(米国)
モノのグローバルインターネット(IoT)統合市場の最新動向
- 2024年4月、Microsoft Corporationのパートナーシップにより、産業データ環境との人工知能の統合を強化するために、主要な産業企業との戦略的コラボレーションを発表しました。 この取り組みは、複雑な運用データセットから実用的なインサイトを抽出することにより、高度な分析、予測保守、インテリジェントな自動化を可能にするように設計されています。 開発は、組織が生産効率を高め、ダウンタイムを削減し、意思決定精度を向上させるのに役立ちます。 また、産業用 IoT や AI の統合ソリューションで Microsoft の位置を強化します。 移動は、AI主導のIoT統合プラットフォームの採用を加速し、世界市場で競争を強化する見込みです。
- 2023年10月、Amazon Web Services, Inc.(Amazon Web Services, Inc.)は、ソフトウェアパッケージカタログ機能を導入し、エンタープライズ環境におけるIoTデバイスソフトウェアのスケーラブルな管理を支援しました。 この完全に管理された機能により、ユーザーは、集中されたインターフェイスを介して、接続されたデバイスの大規模な艦隊間でソフトウェアのバージョンを登録、整理、監視、および制御することができます。 ソリューションは、運用の可視性を向上させ、ソフトウェアのライフサイクル管理を簡素化し、デバイスのセキュリティとコンプライアンスを強化します。 IoT インフラの制御が向上し、メンテナンスの複雑性を低減する企業を提供します。 AWSのIoTエコシステムを強化し、クラウドベースのIoT統合ソリューションの広範な企業採用を支援
- 2023年10月、Amazon Web Services, Inc. では、AWS IoT Twin Maker の新しい機能がリリースされ、デジタルツインモデリングとデータ統合機能が向上しました。 更新では、マルチソースのデータサポート、データマッピングの簡素化、より効率的なエンティティティティ・クリエイティビティ・クリエイティ・クリエイティ・マネジメント・ツールを導入しました。 建設・インフラ会社などの組織が、デジタルツインを使用して、実際の資産を視覚化、監視、最適化することを可能にします。 改善は、運用コストを削減し、資産のパフォーマンスを高め、スマート施設管理をサポートします。 この開発は、デジタルツイン技術の採用の増加と、IoT統合プラットフォームにおけるAWSのリーダーシップを強化する見込みです。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1. はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のモノのインターネット(IoT)統合市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2. 市場セグメンテーション
2.1 重要なポイント
2.2 グローバルなモノのインターネット(IoT)統合市場への参入
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 多変量モデリング
2.2.6 測定基準
2.2.7 トップツーボトム分析
2.2.8 ベンダーシェア分析
2.2.9 主要な一次インタビューからのデータポイント
2.2.10 主要な二次データベースからのデータポイント
2.3 世界のモノのインターネット(IoT)統合市場:調査スナップショット
2.4 仮定
3. 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4. 概要
5. プレミアムインサイト
5.1 テクノロジーの展望
6. COVID-19パンデミックが世界のモノのインターネット(IoT)統合市場に与える影響
6.1 COVID-19の市場への影響分析
6.2 COVID-19の余波と市場活性化に向けた政府の取り組み
6.3 COVID-19後のメーカーが競争力のある市場シェアを獲得するための戦略的意思決定
6.4 価格への影響
6.5 オンデマンドのインパクト
6.6 サプライチェーンへの影響
6.7 結論
7. 世界のモノのインターネット(IoT)統合市場(サービス別)
7.1 概要
7.2 デバイスおよびプラットフォーム管理サービス
7.3 アプリケーション管理サービス
7.4 アドバイザリーサービス
7.5 システム設計とアーキテクチャ
7.6 テストサービス
7.7 サービスプロビジョニングとディレクトリ管理
7.8 サードパーティAPI管理サービス
7.9 データベースおよびブロックストレージ管理サービス
7.10 ネットワーク管理サービス
7.11 インフラストラクチャおよびワークロード管理サービス
8. 企業規模別グローバルIoT統合市場
8.1 概要
8.2 大企業
8.3 中小企業
9. 世界のモノのインターネット(IoT)統合市場(アプリケーション別)
9.1 概要
9.2 スマートビルディング&ホームオートメーション
9.2.1 企業規模別
• 大企業
• 中小企業
9.3 スマートヘルスケア
9.3.1 企業規模別
• 大企業
• 中小企業
9.4 エネルギーと公益事業
9.4.1 企業規模別
• 大企業
• 中小企業
9.5 工業製造とオートメーション
9.5.1 企業規模別
• 大企業
• 中小企業
9.6 スマートリテール
9.6.1 企業規模別
• 大企業
• 中小企業
9.7 スマート交通、物流、テレマティクス
9.7.1 企業規模別
• 大企業
• 中小企業
9.8 その他
9.8.1 企業規模別
• 大企業
• 中小企業
10. 世界のモノのインターネット(IoT)統合市場(地域別)
10.1 世界のモノのインターネット(IoT)統合市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
10.1.1 北米
• 私たち
• カナダ
• メキシコ
10.1.2 ヨーロッパ
• ドイツ
• フランス
• 英国
• イタリア
• スペイン
• ロシア
• ベルギー
• オランダ
• スイス
• その他のヨーロッパ
10.1.3 アジア太平洋地域
• インド
• 日本
• 中国
• 韓国
• オーストラリア
• シンガポール
• タイ
• マレーシア
• インドネシア
• フィリピン
• その他のアジア太平洋地域
10.1.4 南アメリカ
• ブラジル
• アルゼンチン
• 南米のその他の地域
10.1.5 中東およびアフリカ
• 南アフリカ
• サウジアラビア
• エジプト
• イスラエル
• 中東およびアフリカのその他の地域
10.2 主要国別の主な洞察
11. 世界のモノのインターネット(IoT)統合市場、企業の状況
11.1 企業株式分析:グローバル
11.2 企業シェア分析:北米
11.3 企業シェア分析:アジア太平洋地域
11.4 企業株式分析:ヨーロッパ
11.5 合併と買収
11.6 新製品の開発と承認
11.7 拡張
11.8 規制の変更
11.9 パートナーシップおよびその他の戦略的展開
12. 世界のモノのインターネット(IoT)統合市場、SWOT分析およびDBMR分析
13. 世界のモノのインターネット(IoT)統合市場、企業プロファイル
13.1 アクセンチュア
13.1.1 会社概要
13.1.2 収益分析
13.1.3 地理的存在
13.1.4 製品ポートフォリオ
13.1.5 最近の開発
13.2 アレリン
13.3 アトス
13.4 カペジェミニ
13.5 認識
13.6 デル EMC
13.7 デロイト
13.8 DXCテクノロジー
13.9 富士通
13.10 塩酸
13.11 IBM
13.12 インフォシス
13.13 ミュールソフト
13.14 NTTデータ
13.15 フィトマス
13.16 ソフトデル
13.17 TCS
13.18 テックマヒンドラ
13.19 ティボ
13.20 ウィプロ
14. 結論
15. アンケート
16. 関連レポート
17. データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











