


世界の肺がん手術市場、製品タイプ別(手術器具、監視および視覚化システム、内視鏡手術装置、ロボット支援胸部手術システムなど)、手術手順別(開胸術および低侵襲手術)、患者タイプ別(男性および女性)、エンドユーザー別(病院、外来手術センター、学術研究機関、専門がん治療センターなど)、流通チャネル別(直接入札、小売販売、オンライン販売など) - 2029年までの業界動向および予測。
肺がん手術市場規模と成長率
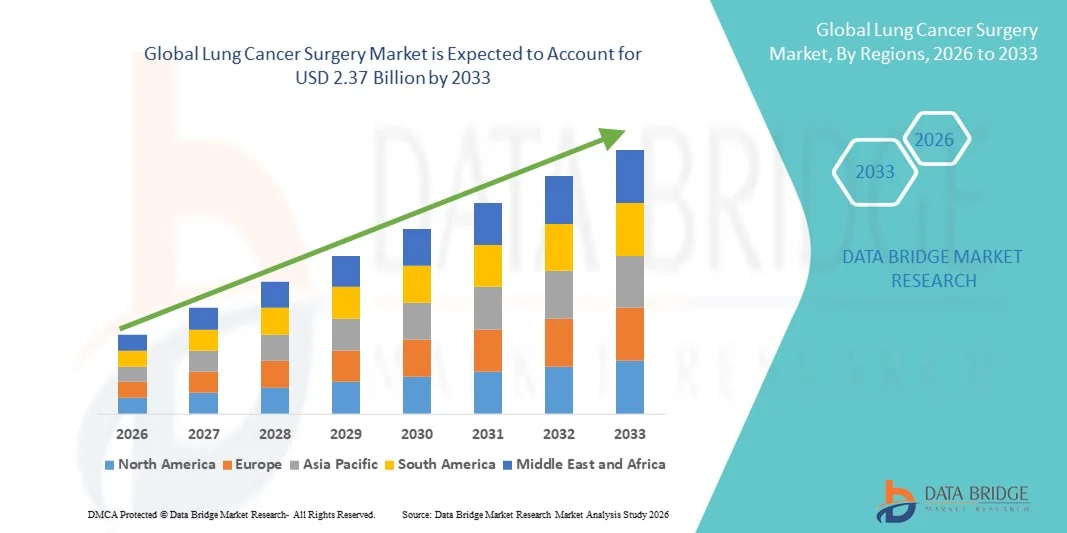
- データブリッジ市場調査分析により、グローバル肺がん手術市場規模が評価されました2025年のUSD 1.55億そして到達する予定2033年までのUSD 2.37億, お問い合わせ5.50%のCAGR予報期間中
- 市場成長は、肺がんの増大と高度外科介入のための増加の需要によって主に燃料を補給し、病院の革新的な外科手術手順の採用と専門腫瘍センターの専門化につながる
- さらに、最小限の侵襲的外科的技術とヘルスケア投資の増加の進歩は、現代のがん治療の重要な成分として肺がん手術を確立しています。 これらの収束因子は、肺癌手術ソリューションの摂取量を加速し、その結果、業界の成長を著しく向上しています
市場規模および予測:
- グローバル市場価値 (2025):1億米ドル
- 期待される市場価値 (2033):米ドル 2.37 億
- 予測CAGR (2026–2033):5.50%
肺がん手術市場分析
- 肺癌の外科は、癌の肺組織の取り外しのための高度の外科処置を、改善された外科精密、よりよい忍耐強い結果および最低の侵襲的な技術の進歩による病院および専門にされた癌中心を渡る現代腫瘍学の処置でますますますます重大です
- 肺がんの手術に対するエスカレート要求は、主に肺がんの上昇するグローバル予防接種によって燃料を供給され、早期診断スクリーニングの採用の増加、およびビデオアシスト胸腔手術(VATS)およびロボティックアシスト手術などの最小侵襲的外科的アプローチに対する優先度の増加
- 北米は2025年に38.9%の最大の収益シェアで肺がん手術市場を支配しました。先進医療インフラ、革新的な外科技術の高度採用、米国の大手医療機器メーカーおよび腫瘍学治療センターの強力な存在が特徴です。
- アジアパシフィックは、肺がん発生率の増加、医療インフラの拡大、中国、インド、日本などの国におけるヘルスケア投資の拡大など、9.6%の予測期間における肺がん手術市場で最も急速に成長する地域であると予想されます。
- 男性セグメントは2025年に最大58.4%の市場収益シェアを占め、主に世界の男性の間で肺がんの上昇による
レポートスコープと肺がん手術市場セグメント
|
アトリビュート |
肺がん手術キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
肺がん手術市場動向
最小侵襲的外科的技術の高度化
- グローバル肺がん手術市場での有意で加速傾向は、患者の成果を改善し、回復時間を削減することを目的とした最小限の侵襲的外科技術の採用が高まっています。 ビデオアシストの胸腔鏡手術(VATS)やロボット支援の胸腔外科などの手順は、より高精度でより小さい切開を伴う複雑な肺がんの手順を実行できるように、ヘルスケアプロバイダーによってますます採用されています。 これらの技術は術後の合併症を減らし、病院の滞在を短くし、全体的な忍耐強い回復を高めるのを助けます
- たとえば、複数の大手病院やがん治療センターは、ロボット支援型の外科手術システムを利用して、肺がんの切除を改善した精度と制御が可能になりました。 これらの高度なシステムは、手術結果を改善し、組織を囲むために外傷を削減し、視覚化と精度を向上させるために手術を手術することができます
- 早期発見とタイムリーな外科的介入に対する増加の焦点は、肺がんの手術に対する需要の増加にも貢献しています。 スクリーニングプログラムおよび診断技術がグローバルに改善するにつれて、外科的処置が最も有効な選択を維持したときに、より多くの肺癌の症例は早期に診断されます
- また、手術機器やイメージングシステムにおける技術進歩は、肺がんの手術の効率性と安全性を高めています。 現代外科用具は外科手術処置の成功率を改善し、健康なティッシュへの損傷を最小にし、より高い精密のプロシージャを行ないます
- 専門の腫瘍学センターおよび病院の外科部門の拡大はまた肺癌の処置のための高度の外科技術の高められた採用を支えます
- 医療システムは、改善された外科的結果と患者中心のケアを優先し続けているので、革新的な外科技術と最小限の侵襲的な手順に対する要求は、グローバル肺がん手術市場で大幅に成長することが期待されます
肺がん手術市場ダイナミクス
ドライバー
肺がんおよび外科ケアの進歩の世界的な増加
- 肺がんの世界的な有病率は、肺がん手術市場の成長を燃料とする主要な要因の1つです。 肺癌は最も一般的に診断された癌の1つを、外科介入を含む有効な処置の選択のための成長した要求に導く残します
- たとえば、北米、欧州、アジア太平洋などの地域における医療機関は、外科的治療を必要とする肺がん患者の増大数を管理するために、組織手術部門を拡大しています。 これらの拡張は専門にされた外科プロシージャおよび高度の処置設備への忍耐強いアクセスを改善するのを助けます
- 早期がん検診プログラムの普及は、手術が最も効果的な治療オプションを維持している初期段階で診断された肺がん症例の数も増加しています。 早期の検出は、生存率を大幅に向上し、医療プロバイダががん組織の外科的除去を推薦することを奨励します
- また、手術機器および手術室技術の継続的な進歩は、肺がんの手順の効率と安全性を改善しています。 現代の外科ツールは、合併症を最小限に抑えながら、より正確な腫瘍の切除を実行するために外科医を可能に
- 先進的および新興国間における熟練した外科手術および専門的腫瘍学病院の可用性が高まり、肺がん手術市場の成長にも貢献しています。
- さらに、ヘルスケア投資の拡大とがん治療インフラの拡大により、病院が患者の成果を向上する先進的な外科技術を採用することを可能にします。
拘束/チャレンジ
高処理コストと手術リスク
- 外科的技術の重要な進歩にもかかわらず、肺癌手術に関連する高コストは、市場成長のための大きな課題を残します。 外科手術のプロシージャは頻繁に高度装置、専門にされた外科チームおよび延長postoperative心配を、患者およびヘルスケア提供者のための処置の全面的なコストを高めることができます要求します
- たとえば、ロボティック・アシスト外科手術などの複雑な手順では、高価な手術システムと高度に訓練された医療専門家が必要で、特定の医療施設でアクセスが少なく、特に開発地域ではアクセスが困難
- また、肺がん手術は、感染、出血、呼吸困難などの術後の合併症を含む、固有の臨床リスクを伴います。 これらのリスクは、特定の患者、特に高齢者の個人または上級段階疾患を有する者に対して外科的資格を制限する可能性があります。
- 一部の地域の専門外科センターへのアクセスは、肺がん患者の治療を遅らせることもできます。
- さらに、特定の医療システムの訓練された胸部外科医と腫瘍学の専門家の不足は、高度な外科手術手順の可用性を制限することができます
- 改善されたヘルスケアインフラ、拡大された外科訓練プログラムおよび費用効果が大きい外科技術の開発によってこれらの挑戦に取り組むことは全体的な肺癌の外科市場で長期成長を支えるために必要です
肺がん手術市場スコープ
市場はプロダクト タイプ、外科プロシージャ、忍耐強いタイプ、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- 製品タイプ別
製品の種類に基づいて、肺がん手術市場は、手術機器、監視および視覚化システム、内臓機器、ロボティックアシスト胸部手術システム、その他に分けられます。 外科手術器具の区分は2025年に38.6%の最大の市場収益のシェアを、鉗子、引き込み機、ステープラー、および肺癌のプロシージャの電気手術装置のような外科用具の重要な役割が原因で支配しました。 病院やがん治療センターは、腫瘍の切除、バイオピース、その他の胸部手術を行うためのこれらの機器に大きく依存しています。 世界的な肺がん症例の増加は、高精度の外科的ツールの需要を大幅に増加させました。 ヘルスケア施設は高度の外科手術器具を好みますプロシージャの正確さを改善し、操作の間に合併症を減らします。 技術的に高度な機器と継続的な製品アップグレードの可用性も、強力な市場需要をサポートします。 また、開発途上国における医療投資の拡大や医療インフラの拡大など、高度化に貢献しています。 手術器具は、オープンで最小限の侵襲手術の両方で広く使用され、市場の存在を強化します。 サージョンズは、信頼性の高い耐久性のある機器を優先して、複雑な組織の手順で成功した結果を保証します。 さらに、病院の手術器具の頻繁な取り替え周期は再発の要求を作成します。 主要な医療機器メーカーの存在は、継続的に改善された製品を発売し、このセグメントの優位性を強化します。 その結果、手術器具は、肺がん手術において最も広く使用されている製品カテゴリを維持します。
2026年から2033年までの9.4%の最も速いCATGを目撃し、がん手術におけるロボティック技術の高度採用によって推進されるロボティックな組織外科システム区分は期待されます。 ロボットシステムは、高精細で最小限の侵襲的な手順を実行し、視覚化とデキステリティーを改善することができます。 病院は外科正確さおよび忍耐強い結果を高めるためにロボティック外科プラットホームに投資しています。 これらのシステムは、より大きな制御と繊細な肺組織の精度で動作するように外科医を可能にします。 ロボット手術を受けている患者は、しばしば短い病院の滞在とより速い回復時間を経験します。 最小限の侵襲的なプロシージャのための成長した要求は更に骨盤手術のロボティック システムの採用を加速します。 また、3Dイメージングおよびロボット計測の進歩により、より優れた手術計画と実行をサポートします。 医療機関は、高度の手術能力を強化するためにロボットシステムを採用しています。 ロボット手術のトレーニングプログラムは、世界各地の三大外科医の間で増加しています。 ロボットプラットフォームを搭載したがんセンターの増大により、市場成長をサポートします。 ヘルスケアの普及と技術革新の拡大は、予測期間中の採用を促進することが期待されます。 その結果、ロボティックアシストシステムは、肺がん手術市場で最速成長セグメントであることが期待されています。
- 外科プロシージャによる
外科手術の手順に基づいて、肺がんの手術市場は、骨粗鬆症および最小侵襲手術に分けられます。 2025年に55.1%の最大の市場収益シェアを占めるソラコトミーセグメントは、伝統的な肺がんの手術で長持ちする用途に向けました。 Thoracotomyは、肺にアクセスし、腫瘍を除去するために胸に大きな切開をすることを含む。これにより、外科医は患部を直接視覚化することができます。 この手順は、広範囲の外科的アクセスを必要とする高度なまたは複雑な肺がん症例に好まれます。 病院は頻繁に大きい腫瘍の切除および複雑なthoracic操作のためのthoracotomyに頼ります。 手順で外科医の馴染みにより、多くの医療施設で技術が広く実践されています。 高度の外科技術への限られたアクセスの区域では、thoracotomyは第一次処置の選択を残します。 また、先進的な肺がん診断の増大回数は、この手順の要求に貢献します。 完全な腫瘍の取り外しがより広い露出を必要とするとき、外科医はしばしばthoracotomyを好む。 経験豊富なサージオンの可用性は、セグメントの強力なプレゼンスをサポートします。 いくつかの症例の臨床ガイドラインは、特定の肺癌条件の胸部切開をお勧めします。 また、複雑な肺手術を行う病院は、この確立された方法に依存し続けています。 その結果、ソラコトミーは肺がん手術市場で最大のシェアを保持し続けています。
最小限の侵襲手術セグメントは、2026年から2033年までの8.7%の最速のCAGRを目撃すると予想され、より小さな切開を伴う高度な外科的技術のための成長の好みによって駆動されます。 ビデオアシスト胸腔鏡手術(VATS)などの手順により、外組織への破壊が最小限に抑えられている腫瘍を除去することができます。 最小限の侵襲手術を受けている患者は、通常、従来のオープン手順と比較して痛みや回復が少なくなります。 病院は外科的結果を改善し、入院時間を減らすためにこれらの技術を採用しています。 イメージングシステムおよび手術機器の技術的進歩は、最小限の侵襲的手順の安全性と効率を大幅に向上させました。 より効果的にこれらの先端技術を実行する専門の訓練を受けています。 また、早期がん検知に対する意識の高まりは、最小限の侵襲手術の使用をサポートします。 ヘルスケアプロバイダは、より少ない侵襲的な治療方法を使用して、術後の合併症を減らすことを目指しています。 多くのがんセンターは、手術能力を拡張するための高度な胸部およびロボット機器に投資しています。 患者の快適性を高め、回復を早めるという需要は、このセグメントの拡張をサポートしています。 高度の外科技術のヘルスケア投資の増加はまた採用に貢献します。 その結果、予測期間中に最も速い成長を経験するために最小限の侵襲手術を計画しています。
- 忍耐強いタイプによって
患者の種類に基づいて、肺がん手術市場は男性と女性に分けられます。 男性セグメントは、2025年に最大58.4%の市場収益シェアを占め、主に男性の間で肺がんの上昇率が高まっています。 歴史的に、喫煙率は、肺がんの発生率の増加に貢献した男性の人口の中で著しく高くなっています。 アスベストや産業汚染物質などの有害物質への労働曝露も、男性の間で肺がんリスクを上昇させる。 ヘルスケアの統計は一貫して男性の患者のためのより高い診断そして処置率を示します。 病院はより大きい忍耐強い人口のために男性の患者の肺癌の外科を頻繁に行います。 政府がん検診プログラムは、高リスクの男性の人口にも大きく焦点を合わせています。 早期発見に関する意識キャンペーンが増加し、男性のより高い手術治療率に貢献します。 専門の外科単位の可用性は男性の患者のための処置のアクセスを支えます。 また、臨床研究および治療ガイドラインは、しばしば男性の肺がんのより高い発生率に対処します。 サージョンズは、早期癌と診断された男性の患者のための腫瘍の切除および他のthoracicプロシージャを定期的に行います。 医療インフラを成長させることで、外科的治療へのアクセスも向上します。 その結果、男性セグメントは肺がん手術市場での優勢な患者カテゴリーを維持します。
女性セグメントは、女性の間で肺がんの上昇発生率によって駆動され、2026から2033までの7.8%の最速のCAGRを目撃する予定です。 特定の地域の喫煙率を増加させるなど、ライフスタイル習慣を変更すると、女性肺がん症例の増加に貢献しています。 大気汚染や中古煙の露出などの環境要因も女性の間でリスクを増加させます。 ヘルスケアの意識プログラムは、早期診断と女性の人口間のスクリーニングを奨励します。 早期発見により、肺がん患者の手術治療の可能性が向上します。 病院やがんセンターは、性別固有の治療戦略に焦点を当てています。 診断技術の向上により、医師は早期に女性に肺がんを識別することができます。 また、ヘルスケアインフラの拡大により、世界中の女性患者の手術アクセスが向上します。 女性の間で肺がんリスクを強調する意識キャンペーンでは、治療率の上昇にも貢献しています。 最小限の侵襲的なプロシージャの進歩は女性患者のためにより受け入れられ、アクセス可能な外科を作ります。 女性肺がんの治療に重点を置いた医療研究も拡大しています。 これらの要因は、来年の女性のセグメントの急速な成長を集約的にサポートします。
- エンドユーザーによる
エンドユーザーに基づいて、肺がん手術市場は、病院、血管外科手術センター、学術・研究機関、専門がん治療センター、その他に分けられます。 病院の区分は高度の外科インフラおよび専門にされた胸当ての外科医の可用性によって運転される2025の46.7%の最大の市場収益のシェアを支配しました。 病院は肺癌の診断および外科プロシージャのための第一次処置の中心として役立つ。 手術室、集中ケアユニット、総合腫瘍科を完備。 肺がんの手術を受けている患者は、病院が提供できる広範囲の術前評価および術後の監視を必要とします。 大型病院は、ロボットシステムやイメージング機器など、高度な外科技術にも大きく投資しています。 多分野にわたる医療チームの存在は、包括的な患者ケアを保証します。 病院は、小規模のクリニックやヘルスケアプロバイダーからの紹介により、肺がんの手術を大量に行います。 政府の資金調達と医療インフラ開発により、病院の能力を強化 保険の補償と返金ポリシーは、病院ベースの手順をサポートすることが多いです。 また、臨床研究や高度な治療プログラムに参加する病院もあります。 経験豊富な外科医と専門施設の可用性は、その優位性を強化します。 その結果、病院は肺がん手術市場でのエンドユーザーセグメントを維持します。
2026年から2033年にかけて最も速いCATGを目撃し、専門的腫瘍治療施設の需要が高まっています。 これらのセンターは、がん診断、治療、研究に専念しています。 患者は、専門家の腫瘍医や高度な治療技術の可用性のために専門センターを好むことが多いです。 高度の外科システムおよび精密診断用具が多くの癌の心配の中心装備されています。 これらの施設は、パーソナライズされた治療計画と多分野にわたるケアアプローチを強調しています。 政府や民間医療事業者は、専用のがん病院の拡大に投資しています。 世界的ながんの発生率は、専門の治療センターの需要も増加します。 患者は、これらの施設の集中ケア経路と短い待ち時間から恩恵を受ける。 また、多くの専門センターは、研究機関と協力して革新的ながん治療を開発しています。 経験豊富な腫瘍学の専門家の存在は、外科的結果を改善します。 専門がんケアサービスに関する意識を高め、患者様の好みをさらに高めます。 その結果、予報期間中に急成長を目撃する特産がん専門センターが期待されます。
- 流通チャネル
流通チャネルに基づいて、肺がん手術市場は直接入札、小売販売、オンライン販売、その他に分けられます。 直接入札セグメントは、病院や医療機関の調達慣行によって駆動され、2025年に49.5%の最大の市場収益シェアを占めています。 肺がん手術で使用される医療機器や手術機器は、メーカーとの大規模な契約で一般的に購入されます。 政府の病院および主要なヘルスケア システムは頻繁に入札ベースの調達プロセスに頼ります。 このアプローチにより、医療機関が競争力のある価格で機器を入手することができます。 直接入札者はまた、肺癌手術に必要な外科的ツールと装置の一貫した供給を保証します。 メーカーは、多くの場合、医療機関との長期契約のために、このチャネルを好む. 病院は、入札契約に含まれている技術サポートとサービス契約の恩恵を受ける。 病院インフラのヘルスケア投資を増加させ、直接入札により需要が高まる。 また、ヘルスケアプロバイダーのコスト効率性をサポートする大規模な調達数量も増加しています。 入札ベースの購入は、規制遵守と製品品質基準も保証します。 その結果、直接入札は肺癌手術装置のための優勢な配分チャネルを残します。
オンライン販売部門は、2026年から2033年の最も速いCATGを目撃し、ヘルスケア調達システムの急速なデジタル化によって支えられて期待されます。 ヘルスケアプロバイダは、オンラインプラットフォームを使用して医療機器や手術機器を購入しています。 デジタル調達システムは、病院やクリニックが製品を比較し、より効率的に価格設定することができます。 オンラインプラットフォームは、手術工具や医療用品の幅広い範囲へのアクセスも容易です。 より小さい病院および医院は便利なオンライン発注システムからの特に利点を与えます。 メーカーはますますデジタル市場を発展させ、顧客のリーチを拡大しています。 COVID-19パンデミックは、ヘルスケア分野におけるオンライン購入ソリューションの採用を加速しました。 セキュアな決済システムと物流ネットワークの改善により、オンライン販売の成長をサポートします。 デジタルプラットフォームは、詳細な製品情報や技術仕様も提供しています。 ヘルスケア機関は、オンラインシステムを通じて調達プロセスを合理化することができます。 また、電子商取引技術の急速な進歩はオンライン医療機器の配分の信頼性を改善します。 これらの要因は、予測期間中にオンライン販売セグメントの強力な成長を駆動することが期待されます。
肺がん手術市場地域分析
- 北米は2025年に38.9%の最大の収益シェアを誇る肺がん手術市場を支配し、高度に発達した医療インフラ、高度な外科技術の強力な採用、および主要な医療機器メーカーおよび腫瘍学治療センターの存在を支持
- 専門外科医、高度の病院設備、およびビデオassisted thoracoscopic外科(VATS)およびロボティックassisted thoracic外科のような最小限の侵襲的な外科技術の採用の広範囲の可用性からの地域利点および
- また、強固な医療費、有利な返金方針、肺がんの早期診断および治療に関する意識の向上は、市場の成長に貢献しています。 肺がんの増大と外科的イノベーションにおける継続的な投資は、肺がん手術市場での領域のリーダーシップを強化しています
米国肺がん手術市場インサイト
米国肺がん手術市場は、先進医療エコシステムが推進し、腫瘍学研究と治療に重点を置いた2025年に北米で最大の収益率を占めています。 主要ながん研究機関、大手病院、および最先端の外科技術の高採用率の存在は市場拡大を著しく支えます。 米国の外科医は、手術精度の向上、回復時間が短縮、術後の合併症の軽減など、最小限の侵襲的処置を増加させました。 また、肺がん検診プログラムの拡大、医療費の拡大、がん治療インフラにおける強固な政府・民間部門の投資の拡大に伴い、全国の肺がん手術手順の需要を加速しています。
ヨーロッパ肺がん手術市場インサイト
欧州肺がん手術市場は、予報期間中にかなりのCAGRで拡大し、早期がん診断の意識を高め、高度な外科的治療へのアクセスを改善することによって支援されています。 先進医療システム、強力な政府医療への取り組み、がん治療技術への投資の増加に寄与する地域です。 欧州の国々は、患者の成果を改善し、病院の滞在を減らすために、最小限の侵襲的およびロボティックアシスト外科手術手順を採用しています。 また、肺がんの上昇発生率、老化人口、専門腫瘍治療センターの拡大は、肺がん手術市場の欧州における成長を促進する重要な要因です。
U.K. 肺がん手術市場インサイト
U.K. 肺がんの手術市場は、主に肺がんの罹患率が増加し、早期の検出と治療に重点を置くために、予測期間中に着実に成長することを期待しています。 スクリーニングプログラムやがんの認知キャンペーンを含む全国医療取り組みは、早期診断とタイムリーな外科的介入を奨励しています。 高度の外科技術および専門にされたthoracicの外科医の可用性は現代肺癌の外科処置の採用をさらに支えます。 また、米州の肺がん手術市場の長期的発展に貢献するために、腫瘍学のケアと拡大の病院インフラの改善を目的とした政府投資が期待されています。
ドイツ肺癌手術市場洞察
ドイツ肺がん手術市場は、国の強力な医療インフラと医療技術の革新のリーダーシップによって駆動され、予測期間中に重要なCAGRで拡大することが期待されています。 ドイツは、ロボット支援システムや低侵襲性胸部手術など、定期的に新しい外科技術を採用する高度な病院やがん治療センターの高濃度を持っています。 がん治療施設の継続的な投資とともに、精密薬の増大に焦点を合わせ、肺がん手術の手術手順の増大をサポートします。 また、熟練した外科医の存在、強い再燃フレームワーク、および腫瘍学的治療における継続的な研究は、ドイツの肺癌手術市場の拡大に貢献しています。
アジア太平洋肺がん手術市場 洞察
アジアパシフィック肺がん手術市場は、予測期間中に9.6%の最速のCAGRで成長すると予想され、肺がんの発生率が上昇し、地域全体の医療インフラが大幅に改善されます。 急速な都市化、大気汚染やタバコの消費への暴露の増加、成長する高齢化の人口は、中国、インド、日本などの国における肺がんのリスク増加に貢献しています。 地域を横断する政府は、医療投資の拡大、病院のインフラの強化、先進的ながん治療技術へのアクセスの改善を行っています。 また、専門的腫瘍学センターの増大数や、最小侵襲的外科技術の普及率は、アジア太平洋地域における肺がん手術手順の需要を加速しています。
日本肺がん手術市場インサイト
日本肺がん手術市場は、国の先進医療システムによりかなりの勢いを増し、早期がんの検出と治療に重点を置いています。 日本では、高齢化の人口増加と効果的ながん治療ソリューションの需要増加に貢献し、世界最高水準の期待値の1つです。 日本での病院は、手術の精度と患者の回復結果を改善するために、ロボティックアシスト外科を含む最小限の侵襲的外科的アプローチを採用しています。 また、医療技術の継続的な進歩、政府の医療政策、および広範囲にわたるがん検診プログラムは、肺がん手術市場の成長をさらに支援しています。
中国肺癌手術市場洞察
中国肺がん手術市場は、2025年にアジア太平洋地域で最大の収益分配を占め、国の大きな患者集団が推進し、急速に医療インフラを拡大しています。 早期がん診断の意識を高め、がん治療施設を強化する政府主導の取り組みとともに、市場成長を著しく支援しています。 中国はまた高度の外科技術および病院の近代化プログラムの成長した投資を目撃しています。 主要な病院における最小侵襲的およびロボティック・アシスト外科的処置の上昇の採用は、専門的腫瘍学センターの拡大と結合され、全国の肺がんの外科的治療の需要を継続することが期待されています。
肺がん手術市場におけるトップ企業
肺癌の外科企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- 直感外科株式会社. (米国)
- メドトロニック(アイルランド)
- ジョンソン&ジョンソン(アメリカ)
- ストライカー(アメリカ)
- カールストルツSE&Co. KG(ドイツ)
- オリンパス株式会社(日本)
- 株式会社コンメディ(米国)
- スミス & ネフエ plc (イギリス)
- B. ブラウンSE(ドイツ)
- ジマーバイオメットホールディングス株式会社(米国)
- 富士フイルムホールディングス株式会社(日本)
- キヤノンメディカルシステムズ株式会社(日本)
- テレフレックス株式会社(米国)
- 応用医療資源株式会社(米国)
- Peter Lazic GmbH(ドイツ)
- Surgnovaヘルスケアテクノロジー(インド)
- Stapleline Medizintechnik GmbH(ドイツ)
- リーチ外科、Inc.(中国)
- Mindrayメディカルインターナショナルリミテッド(中国)
グローバル肺がん手術市場の最新動向
- 2021年9月、量子外科は腫瘍の切除のプロシージャのためのそのエピオンのロボティック プラットフォームのためのセリウムの印を、ヨーロッパで最小限に侵襲的な癌の処置の使用を可能にする受け取りました。 ロボティックシステムは、イメージガイド型の腫瘍のターゲティングとアブレーションをサポートし、医師は周囲の組織への損傷を最小限に抑えながら、高精度で腫瘍を治療することができます。 この開発は、肺腫瘍を標的する手順を含む、最小侵襲性がんの手術におけるロボット技術の増大の統合を強調した
- 2022年11月、Quantum SurgicalのEpioneのロボティック プラットフォームは革新的な医学の技術のためのPrix Galien USAの賞を、癌治療のためのロボティックassisted腫瘍のablationの高度化で高める役割を認識しました。 腫瘍除去のための高精度な迫害介入をサポートし、腫瘍学手術における先進的なロボットプラットフォームの普及を反映しています。
- 2023年9月、Quantum Surgicalは、Epioneのロボット支援プラットフォームの使用を肺腫瘍に拡張し、欧州の医師が肺腫瘍のためのロボットガイド付きアブレーション手順を実行できるようにしました。 この拡張は、最小侵襲的な肺がん手術および介入腫瘍のためのロボティクスの採用における重要なマイルストーンをマークしました
- 2025年10月、英国保健省の外科医は、FDA承認を受けた後、ダヴィンチ SP ロボット外科システムを使用して骨格の手順を実行し始めた。 単一ポートのロボティック プラットフォームは、外科医が単一の小さな切開を介して複雑な肺がんの手術を実行し、患者の回復時間を削減しながら外科的精度を向上させることを可能にします
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











