


世界の顎骨骨髄炎治療市場セグメンテーション、タイプ別(急性および二次性慢性骨髄炎、原発性慢性骨髄炎)、症状別(発熱、疲労、疼痛、腫れ、感染部位の発赤)、治療別(ステロイド、化学療法剤、ビスフォスフォネート、手術)、原因別(ブドウ球菌)、エンドユーザー別(クリニック、病院、診断センター、在宅医療、その他)、流通チャネル別(病院薬局、小売薬局、オンライン薬局) - 2033年までの業界動向と予測
全体的なMandibular Osteomyelitisの処置の市場のサイズおよび成長率は何ですか。
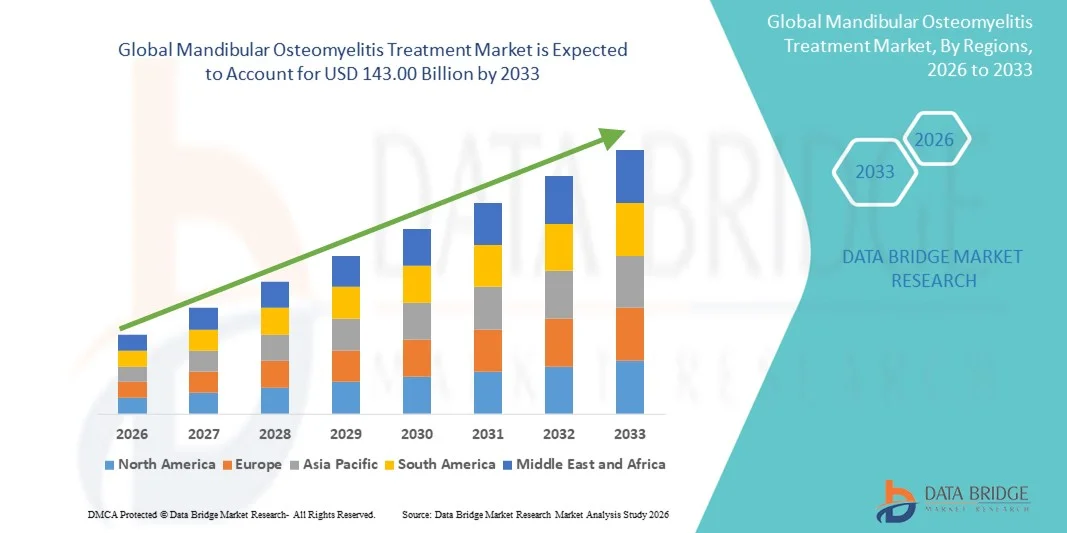
- データブリッジ市場調査分析により、世界中性骨髄炎治療市場規模が評価されました2025年のUSD 89.05億そして到達する予定2033年までに143.00億米ドル, お問い合わせ6.10%のCAGR予報期間中
- 市場成長は、口腔感染症の上昇前因によって主に燃料を供給され、外傷関連の顎合併症の症例の増加、および病院と臨床設定の両方で高度の歯科およびMaxillofacial処置のための成長した需要
- さらに、早期診断とマンジブラ骨髄炎の効果的な管理についての意識を高め、イメージング、外科的処置、および抗生物質療法の技術的進歩と組み合わせることで、マンジブラ骨髄炎の治療ソリューションの採用を促進し、その結果、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 89.05 請求
- 期待される市場価値 (2033):USD 143.00 億
- 予測CAGR (2026–2033):6.10%
マンジブラーオステマイロ症治療市場の主要なテイクアウトは何ですか
- マンジブラーOsteomyelitisの処置は、高度の外科介入、ターゲットを絞られた抗生物質療法および支持的な心配を、包囲する高度の顎骨の伝染および関連の合併症を病院および臨床設定で管理でますますますます重度の顎骨の伝染および管理で重くします
- 口腔感染症、外傷症、および長期合併症を防ぐための早期診断および効果的な治療戦略に対する増加の焦点により、主に経口感染症、外傷症の増大による増大需要が増加しています
- 北アメリカは2025年に43.00%の最大の収入のシェアが付いているマンジブラル骨髄炎の処置の市場を支配しました、よく確立されたヘルスケアのインフラ、高度の歯科およびmaxillofacial処置の商品の高い採用、および米国が付いている主要な薬剤および医療機器の企業の強い存在の高められた採用によって特徴付けられる。臨床研究、病院ベースの療法および革新的な処置の議定書の採用を拡張することによる実質的な成長を経験します
- アジアパシフィックは、ヘルスケア投資の増加、口腔および最大の感染症の増加、専門クリニックの拡大、および新興国全体のヘルスケアインフラの改善のために、予測期間中に、月経閉性骨粗鬆症治療市場で最も急速に成長する地域であることを期待しています
- StaphylococcusのBacteriaの区分は2025年の52.7%の収益を占める市場を支配しましたり、post-traumaticおよびpostoperativemandibular伝染で高い優先順位にowing
レポートの規模およびマンジブラーOsteomyelitisの処置の市場区分
|
アトリビュート |
マンジブラーOsteomyelitisの処置のキーの市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
マンジブラーオステマイテル治療市場での重要な傾向は何ですか
高度の処置のモダリティによって高められた忍耐強い影響
- 世界的な胆管骨粗鬆症治療市場での有意で加速傾向は、高度な外科的技術の採用の増加、標的抗菌療法、および包括的な術後のケアプロトコルの増加です。 これらの改善は、患者の帰因を著しく高め、重度の多角的な感染症に関連する罹患率を減らすことです
- たとえば、コンビネーション抗生物質療法と一緒に多重性酸素療法(HBOT)の使用は、臨床医がより効果的に神経質骨組織を管理し、感染の再発を減らし、治癒を加速することを可能にします。 同様に、最小限の侵襲的外科的除細分法により、健康な体格構造を維持しながら、感染した組織の正確な除去を可能にし、患者は回復経験を改善
- 治療計画に3D CTスキャンやMRIなどのイメージング技術の統合により、より正確な感染範囲の特定を可能にし、外科的介入を指導し、抗菌療法の選択を最適化
- ケア微生物学的検査および急速な文化分析はすぐに臨床的意思決定を促進し、ターゲットを絞った抗生物質のタイムリーな取り組みを可能にし、広範なスペクトル療法に対する信頼性を削減します
- この傾向は、より正確でタイムリーに、および統合された処置アプローチは、基本的に、マンジブラーオステマイオリティ症管理のための臨床医の期待を再構築することです。 その結果、専門にされたセンターは、最大の外科医、感染性疾患の専門家、および包括的な患者ケアを確保するための放射線学者を含む複数の懲戒処分プロトコルを採用しています
- 改善された処置の議定書、早期検出の作戦および複数の懲戒の介入のための要求は病院、専門医院および研究の施設を渡って急速に成長しています、ヘルスケア提供者はますます影響を受けた患者のための生命の複雑化そして改善の質を減らすことを優先します
マンジブラーオステマイテル治療市場の主要なドライバは何ですか
ドライバー
早期診断と最小侵襲療法の焦点を上げる
- マンジブラー感染症の早期発見に重点を置き、診断画像および実験室の技術の進歩と結合されて、改善された忍耐強い管理を運転する重要な傾向です
- 例えば、病院は急速に急速な微生物学的試金および高度のイメージ投射のmodalitiesを採用し、より前の段階で伝染を識別するために、重度の骨のnecrosisが起こる前に時機を得た介入を可能にします
- 最小侵襲的外科手術手順、レーザーアシストの逸脱および超音波骨の切断を含む、組織の損傷を制限し、機能的な結果を改善するためにます使用されています
- 標的抗菌療法、疼痛管理、栄養補助などの包括的な術後のケアの統合は、患者の回復を強化し、入院時間を減らす
- これらの傾向は、早期介入の重要性と最適化された治療プロトコルの長期的利点に関する臨床医と患者の間で意識を高めることでサポートされています。
- 標準化された臨床ガイドラインとエビデンスベースの治療経路の採用は、市場成長をさらに形成し、一貫した患者の成果を保証します。
拘束/チャレンジ
専門ケアへの高い処置の費用そして限られたアクセス
- 高度の外科処置、長期入院および専門にされた抗菌療法と関連付けられる高い費用はより広い市場採用に、特に低および中間所得地域で重要な挑戦を示します
- 特定の地域の専門的Maxillofacialの外科医、感染症の専門家および現代診断設備への限られたアクセスは処置を遅らせ、忍耐強いmorbidityおよびヘルスケアの負荷を高めることができます
- 例えば, で 2024, 農村インドで行われた研究は、筋膜軟骨症患者のための外科的介入の遅延を報告しました, 訓練されたマキシファシャル外科医の不当性に起因する, 長期感染および増加合併症率
- これらの課題に対処するには、費用対効果の高い治療プロトコルの開発、診断能力の広範な分布、および複雑な多角的な感染症を効率的に管理するための医療従事者の訓練が必要です
- 長期にわたる回復期間および複数の懲戒処分の必要性はまた忍耐強い承諾および時機を得た管理のための障壁として機能できます
- 政府および民間医療への取り組みは、徐々にアクセスを改善していますが、専門的治療オプションの可用性のギャップは、新興国における市場浸透を制限します
- インフラ、医療専門家のトレーニング、手頃な価格の治療ソリューションへの投資を通じて、これらの課題を克服することは、マンジブラーオステマイオセラピー治療市場の持続的な成長のために不可欠です
マンジブラーオステオマイテル治療市場はどのように区分されますか
市場は、タイプ、症状、治療、原因、エンドユーザー、および分布チャネルに基づいてセグメント化されます。
- 種類別
種類に基づいて、マンジブラーオステマイテル治療市場は、急性および二次慢性骨関節炎および第一次慢性骨関節炎に分けられます。 急性および二次慢性の骨粗鬆症の区分は2025年に47.3%の収益のシェアと市場を支配しましたり、後外伝染、歯科処置および全身のcomorbiditiesの高いprevalenceによって運転しました。 このセグメントは、感染の迅速な発症と進行によって特徴付けられ、直ちに臨床介入を必要としています。 病院やクリニックは、多くの場合、静脈内抗生物質および支持療法による早期診断と積極的な管理を優先順位付けし、実質的な収益を生成します。 骨の壊死および膿瘍の形成のような遅らせられた処置から生じる合併症の広範な認識は、さらにセグメント優位性を強化します。 急性感染症は頻繁に監視を必要とし、多くの場合、ステロイド、手術、および化学療法薬を含む複数の治療方法を含みます。 高度のイメージングおよび実験室のテストのような研究開発および診断進歩、改善の検出および処置の効力、高める病院の利用。 糖尿病および免疫成分の個人を含む高リスクの患者集団の存在は、持続的な市場需要を保証します。 急性骨粗鬆症の治療のための保険および政府のヘルスケアの適用範囲は採用率を高めます。 歯科および外科的処置の予防プロトコルはまた早期の検出および収入の生成に貢献します。 臨床ガイドラインは、すぐに介入を強調し、全体的な市場シェアを増加させます。 十分な緊急および歯科ユニットを備えた病院は、急性症の症例を管理するための最善の実践を採用し続けています。 組み合わせ療法戦略の採用により、治療結果が向上し、市場のリーダーシップを強化します。
第一次慢性骨髄炎セグメントは、2026年から2033年までの最も速いCAGRを目撃すると予想され、その複雑で長期的治療の要件によって大幅に駆動され、老化人口の優先順位が増加します。 慢性的な症例は、しばしば手術、ビスフォネート、および長期化学療法療法の併用を必要とし、患者あたりのより高い収入につながる。 病院や専門歯科センターは、高度なイメージング技術と手術機器に投資し、これらの複雑なケースを管理します。 早期検出はMRIおよび実験室のテストを含む高められた診断プロトコルによって容易にされます。 慢性骨軟骨症症症症例は、糖尿病や免疫障害を含む合併症の患者でより頻繁に、包括的な治療計画の採用を促進します。 骨軟骨症の病因性に関する研究は、標的療法の開発をサポートし、市場成長を後押しします。 複合症例の高額保険償還率によるセグメントメリット、治療能力を拡充するために病院を奨励する。 患者の意識キャンペーンは、早期の介入の重要性を強調し、治療の遵守を改善します。 家庭医療およびフォローアップケアサービスの需要の増加も、セグメントの急成長をサポートします。 セグメントは、再発率を削減し、臨床結果を高めるために、コンビネーション治療戦略の採用が高まっています。 病院および診断センターのコラボレーションは処置のワークフローを合理化し、効率および収入を改善します。 状態の慢性的な性質は長期薬剤の介入のための支えられた要求を保障します。 骨の接骨および再建のプロシージャを含む高度の外科介入は、市場拡大に著しく寄与します。
- 症状によって
症状に基づいて、市場は熱、疲労、痛み、腫れ、感染領域の赤みに分けられます。 痛みのセグメントは、市場を支配し、2025年に42.8%の収益を占め、痛みは最も迅速かつ顕著に症状を促す患者が臨床的注意を求めるためである。 病院および医院は局所化されたmandibular苦痛による高い忍耐強い流出を報告し、診断テストおよび処置の開始を加速します。 痛みの管理は、多くの場合、鎮痛剤、ステロイド、および補助療法を含みます, 全体的な市場収益に貢献します。. ディストリビューターやヘルスケアプロバイダーの認知度を高め、進行を防ぐため、痛みを迅速に対処します。 慢性および急性骨髄炎患者は、病院の訪問およびフォローアップを繰り返すレポートの痛みとは異なります。 痛みの早期治療は、膿疱形成や骨の壊死などの合併症を軽減するのに役立ちます。 痛みの症状は、腫れや赤みにしばしば相関し、より速い臨床診断と介入を有効にします。 痛みの軽減をターゲティングする治療療法は、抗生物質や手術手順などの第一次療法を補完します。 医薬品や病院サービスの需要増加に重点を置いた治療。 テレヘルスプラットフォームは、痛みの症状の早期評価をサポートし、患者ケアを加速します。 病院は、包括的な治療計画の一環として痛み管理プロトコルを実行します。 症状認識に対する患者教育は、タイムリーな病院訪問を促進します。 後外科および後traumaticの伝染の上昇のprevalenceは更に区分の優位性を高めます。
腫れセグメントは、2026年から2033年までの17.6%の最速のCAGRを目撃すると予想され、早期および視覚的に感染の兆候としての役割によって駆動されます。 腫れは、患者が緊急ケアを求めるよう促し、診断検査および治療介入の採用を加速します。 病院および診断センターはますます高度のイメージング技術を利用し、膨張および組織の関与の程度を評価します。 腫れ管理は、多くの場合、ステロイド、手術、抗生物質を含む組み合わせ療法を必要とします。, 市場収益を高める. 早期症状認識の重要性を強調するパブリックな意識キャンペーンのセグメントの利点。 歯科および外科医院は全身の伝染を防ぐために膨張のプロンプト管理を強調します。 抗炎症治療および局所的介入のための高度なプロトコルは、高エネルギーセンターで採用されています。 糖尿病や免疫障害などの悪化、燃料市場成長などの合併症の有望性を高めます。 腫れ監視は、長期フォローアップケアをサポートし、ホームヘルスケアの採用を強化します。 病院と専門クリニックの連携を強化し、患者様が治療を受けやすくなります。 病院は、腫れの症状を活用して、効率的にケアを試し、優先順位付けします。 腫れの早期認識は治療結果を改善し、再発を減らす。 セグメントは、炎症評価のための非侵襲的イメージングツールにおける技術の進歩によってさらに駆動されます。
- 処置によって
治療に基づいて、市場はステロイド、化学療法剤、ビスフォネート、手術に分けられます。 ステロイドのセグメントは、市場を支配しました, と 48.1% の収益 2025, 炎症を軽減し、急性および慢性の皮膚炎の症例の痛みを軽減する効果のために. ステロイドは、抗生物質と外科的介入と組み合わせて頻繁に処方されます。, 市場収益の増加. 病院および医院は炎症を管理し、ティッシュの損傷を防ぎ、忍耐強い慰めを改善するステロイド療法に頼ります。 臨床指針は抗菌療法を補うために早期ステロイドの管理を強調します。 新規処方やデリバリー機構の継続的な開発によるセグメントメリット ステロイドは病院の薬局、小売店の出口および広範囲の採用を支えるオンライン チャネルを渡って広く利用できます。 病院管理されたステロイドのための払い戻し方針は利用を高めます。 ステロイドの急速な症状の軽減は、付着を促します, 患者の結果を改善. 専門医の歯科医院およびMaxillofacialの中心は治療療法にステロイドを定期的に組み込んでいます。 病院はステロイド療法を最大限に活用するために医者および看護婦のための訓練プログラムに投資します。 炎症管理に関する公共の意識は、需要を高めます。 ステロイドの組合せ療法のエマージの研究は効力を高めます。 病院や薬局は、バルク調達の恩恵を受け、セグメントの優位性に貢献します。
手術セグメントは、2026年から2033年までの18.4%の最速のCAGRを目撃し、重度の骨粗鬆症の発生率を増加させ、劣化や再建手順を必要とする。 外科介入は頻繁に高い病院の収入をもたらす慢性か耐火症例のための決定的な療法です。 病院および専門にされた外科中心は高度の外科装置に投資し、忍耐強い結果を改善する訓練します。 世界中のデンタルおよび最大外科の増え続ける数からのセグメントの利点。 複雑な手術支援の採用のための保険の補償および償還。 最小限の侵襲的および再建的な技術に研究を経ることにより、より迅速な手続き的採用を促進します。 外科介入は長期管理を保障し、再発を減らしますフォローアップの心配の収入を高めます。 病院は広範囲の心配のためのステロイドおよび抗生物質のようなadjunct療法と外科を統合します。 初期の外科介入のための治療されていない骨粗鬆症の燃料の要求の危険性についての忍耐強い意識を高めて下さい。 病院と診断センター間のコラボレーションにより、事前手術計画と正確な評価が容易になります。 Telehealthの相談は外科場合を効率的に試すことで助けます。 トレーニングプログラムとサージオンのサポートの成長のための継続教育. 3D画像や外科的ナビゲーションなどの技術的進歩により、セグメントの採用をさらに高めます。
- 原因によって
原因に基づいて、市場はStaphylococcusの細菌に分けられます。 StaphylococcusのBacteriaの区分は2025年の52.7%の収益を占める市場を支配しましたり、post-traumaticおよびpostoperativemandibular伝染で高い優先順位にowing。 病院やクリニックは、標的抗生物質療法を導くための文化テストと感度分析を行い、市場支出を強化することが多いです。 セグメントは、Staphylococcus関連の感染を迅速に特定するために、広範な意識と診断能力から恩恵を受ける。 治療はしばしば組み合わせ療法を含みます, 抗生物質を含みます, ステロイド, 外科介入. Staphylococcusのvirulenceの要因への調査の進行は高度の治療上の作戦の開発を支えます。 病院の感染制御プロトコルは、Staphylococcus感染の管理を優先します。 公衆衛生キャンペーンは、細菌の拡散を抑える衛生と術後のケアを強調しています。 ラボテストとイメージングの統合は、正確な診断と効果的な管理をサポートします。 Staphylococcusを標的する抗生物質の病院薬局の調達は収益を高めます。 増加する抵抗の傾向、必要な高度の処置の選択によって区分は更に増強されます。 歯科医と最大の外科医のための意識プログラムは、迅速な認識に貢献します。 病院は初期の介入プロトコルを採用し、合併症と再発を最小限に抑えます。
- エンドユーザーによる
エンドユーザーに基づいて、市場はクリニック、病院、診断センター、ホームヘルスケア、その他に分けられます。 病院のセグメントは、診断、手術、および術後の管理を含む包括的なケアを提供する能力のために、2025年に50.3%の収益で市場を支配しました。 病院は有効な処置を保障する高度のイメージング、実験室および外科設備が装備されています。 コンビネーション療法プロトコルと集中ケアサポートにより、病院の収益が向上します。 病院は急性および重度の慢性の場合のための第一次処置の中心です。 保険の払い戻し方針好意病院のケア、採用の増加。 病院は緊急の入院および紹介ネットワークによる高い忍耐強い流出を維持します。 禁止事項の優先順位を上げると、一貫性のある要求が保証されます。 病院は、イメージングや外科的ナビゲーションなどの技術の進歩の採用、成長をサポートしています。 専門化された部門は複雑なマンジブラル骨髄炎の箱を効率的に扱う。 病院の診断センターとの統合は処置の結果を改善します。 政府のプログラムおよび臨床指針は病院の優位性を高めます。 病院の集中ケアと多学的アプローチは、市場リーダーシップを維持します。
家庭のヘルスケア部門は、2026年から2033年までの最も速いCAGRを目撃し、家庭のフォローアップケアと手術後の監視のための忍耐強い好みを増加させることによって運転されることを期待しています。 遠隔監視、テレヘルスの相談および薬の家の配達は採用を加速します。 ホームヘルスケアは、利便性を高め、病院の訪問を減らし、治療の遵守を改善します。 在宅介護のメリットについて、患者様の意識を高めることで、セグメントの成長をサポートします。 病院・診断サービスによるホームヘルスケアの統合により、介護の継続性を高めます。 高度な監視装置は、合併症のタイムリーな検出を可能にします。 在宅医療サービスの保険補償は採用を容易にします。 モビリティ制約のある患者は、特にホームベースのフォローアップと治療の恩恵を受けています。 テレメディシンの採用は、早期の症状報告と管理を促進します。 ホームヘルスケアプロバイダーは、医薬品管理のためのクリニックと協力しています。 介護者のための教育プログラムは、サービス品質を向上させる. 慢性骨粗鬆症症症症症症症症例の増大は、家庭ベースの介入に対する需要を燃料します。 ホームヘルスケアは、質の高い患者ケアを維持しながら、病院の負担を軽減します。
- 流通チャネル
流通チャネルに基づいて、市場は、病院薬局、小売薬局、オンライン薬局に分けられます。 病院薬局のセグメントは、市場で支配します, と 48.9% 収益 2025, 抗生物質などの重要な薬の即時可用性のために, ステロイド, アドジャンク療法薬. 病院の薬剤師は緊急の処置の間に途切れない供給を保障します。 バルク調達と集中在庫管理により、セグメント優位性を高めます。 高リスク患者様への医薬品の可用性をサポートする方針は採用を強化します。 臨床部門との病院の薬学の統合は時機を得た処置配達を保障します。 病院は一貫した医薬品供給のために製薬会社と戦略的パートナーシップを維持します。 高度な薬局システムは、正確な在庫追跡と分配をサポートします。 保険および政府のヘルスケアのカバレッジは病院の薬学の利用を促進します。 病院の薬剤師は制御された設定の組合せ療法を、改善します結果提供します。 スタッフの訓練は正しい分配および忍耐強い安全を保障します。 病院は、コスト制御と品質保証のために社内薬局を活用しています。 緊急の準備プロトコルは、病院薬局の信頼性を強調しています。 病院薬局は重要な薬物アクセスのための主要なチャネルを維持します。
オンライン薬局のセグメントは、2026年から2033年までの20.7%の最速のCAGRを目撃し、電子処方、テレ健康相談、および薬の宅配の採用の増加によって推進されています。 オンラインプラットフォームは、遠隔地や保護地域における患者様にとって特にアクセシビリティを高めます。 病院および診断システムとの統合により、所定の処置の適時履行を保証します。 モバイルアプリやリマインダーなどのデジタルツールは、治療への付着力を向上させます。 オンライン薬局は地理的なリーチを拡大し、地元で提供されていない専門薬へのアクセスを提供します。 サブスクリプションサービスおよび繰り返し配送オプションは、患者様の利便性をサポートします。 コールドチェーンの兵站学および高度の包装は薬剤の安全を高めます。 オンライン薬局は、シームレスな薬物管理のためのクリニックや病院と協力しています。 患者の意識キャンペーンは、オンラインの利便性を強調し、採用を推進します。 保険および払い戻し方針は次第にオンライン薬の配達を収容します。 慢性治療患者への迅速な配達と家庭の便宜上訴。 Eコマースの成長とインターネット普及が市場拡大を加速 オンライン薬局の重要な医薬品を効率的に提供できる能力は、持続的な成長を保証します。
どの領域が最大の株式を握る マンジブラーオステマイオリティム治療市場
- 北アメリカは2025年に43.00%の最大の収入のシェアのマンジブラル骨髄炎の処置の市場を支配しました
- 高度の歯科およびmaxillofacialの処置の商品の高い採用および主要な医薬品および医療機器の企業の強い存在の確立されたヘルスケアのインフラによって支えられる
- 市場は、臨床研究イニシアチブ、病院ベースのセラピー、および革新的な治療プロトコルの採用を拡大することにより、地域市場をリードします, 組み合わせ抗生物質療法と外科的逸脱技術を含みます
U.S. マンジブラーオステマイオラチ治療市場インサイト
米国のマンジブラル骨髄炎治療市場は、広範囲の臨床試験、高ヘルスケア支出、およびCTスキャンやMRIなどの高度な診断イメージングの採用によって駆動され、2025年に北米で最大の収益シェアを収集しました。 病院や専門クリニックは、コンビネーション療法、パーソナライズされた治療計画、および術後のケアプロトコルを実装し、回復率を改善しています。 医療機関と製薬会社との間の口腔健康調査と強力なコラボレーションのための政府支援により、市場成長を促進します。
欧州のMandibular Osteomyelitisの処置の市場洞察
欧州の多角性骨髄炎治療市場は、主に歯科およびmaxillofacial感染症の発生率を高め、早期診断に関する意識を高め、高度の治療ソリューションの可用性を高めることによって、予想期間中に実質的なCAGRで拡大するように計画されています。 ドイツ、イギリス、フランスなどの国々は、外科的介入、多重性酸素療法、組み合わせ薬療法の重要な採用を目撃しています。 政府の取り組みでは、口腔の健康、近代的な病院インフラの推進や、専門医療センターへのアクセス強化などを推進しています。
U.K. マンジブラーオステマイオラチ治療市場インサイト
U.K. 口腔感染症の上昇症例に燃料を補給し、歯科意識を高め、静脈内抗生物質および外科的治療の採用を成長させることが期待されています。 専門クリニックの拡張、医療インフラへの投資、および高度な診断イメージングの統合は、治療結果の向上と質の高いケアへのより高い患者のアクセスをサポートしています。
ドイツ Mandibular Osteomyelitisの処置の市場洞察
ドイツの月経閉性骨髄炎治療市場は、高い医療基準によって駆動される予測期間の間に著しく拡大し、maxillofacial感染の上昇意識、およびビスフォネートおよび外科的介入を含む新規治療プロトコルの採用が期待されます。 先進的な病院や研究機関の存在, 初期診断と介入戦略を改善するためにイニシアチブと相まって, 臨床および病院の設定で市場成長を強化しています.
Asia-Pacific Mandibular Osteomyelitis 治療市場 洞察
アジア・パシフィック・マンジブラー型骨髄炎治療市場は、予測期間中に最速のCAGRで成長し、ヘルスケア投資の増加、口腔および最大感染の拡大、専門クリニックの拡大、および中国、インド、日本などの新興国における医療インフラの改善が期待されています。 高度の診断および処置の商品の増加の採用からの地域利点は患者中心の心配および早い介入に焦点を合わせました。
日本 マンジボラ 骨髄炎治療市場 洞察
日本性関節炎治療市場は、口腔の健康の意識が高いため、安定した成長を目撃しています, 皮膚感染症の上昇症例, 先進的な治療施設. 国の確立された医療システムは、組み合わせの抗生物質療法、外科的介入および術後の監視の採用をサポートし、臨床および病院の設定で患者の結果を高めます。
中国のマンジブラーオステマイオリン酸塩の処置の市場洞察
2025年にアジア・パシフィックで最大の収益シェアを占める中国人体型骨髄炎治療市場は、ヘルスケアの支出を増加させ、口腔およびmaxillofacial感染症の発生率を増加させ、専門病院やクリニックの拡大に寄与しました。 高度の診断技術の可用性を高めました, 組み合わせ薬療法, 外科介入, 医療インフラを強化するために政府の取り組みと共に, 中国での市場成長を推進しています.
マンジブラーオステマイオリン病治療市場でトップ企業は
マンジブラーOsteomyelitisの処置の企業は主に下記のものを含んでいます:
- パフィイザー(アメリカ)
- ノバルティス(スイス)
- ロチェ(スイス)
- ジョンソン&ジョンソン(アメリカ)
- グラクソスミスクライン(アメリカ)
- アストラゼネカ(イギリス)
- メルク&Co.(アメリカ)
- バイエルAG(ドイツ)
- サンオフィ(フランス)
- Amgen(アメリカ)
- Celgene(米国)
- Tevaの製薬産業(イスラエル)
- ボヘリンガー インゲルハイム (ドイツ)
- エリ・リリー・アンド・カンパニー(米国)
- Fresenius Kabi (ドイツ)
- AbbVie(アメリカ)
- バイオコン(インド)
- レッドディの研究所(インド)
- シプラ(インド)
- ヒモマ医薬品(英国)
グローバルマンジブラーオステオマイテル治療市場の最新動向
- 2021年4月には、ストロンチウム-放出の無菌および骨再生特性の無菌性ガラスで公開された研究者は、マンジブラー性骨髄炎を含む骨の感染症を治療する可能性が高い。 この開発は、治癒を改善し、感染の再発を減らすことを目的としたバイオマテリアルの進歩を強調します
- 2024年8月、ナノ粒子ベースの医薬品デリバリーシステムは、骨の感染症の標的療法を提供する世界的な骨軟骨炎市場での成長を促進するために報告されました。 これらの技術は、感染したサイトへの抗生物質の正確な配信を可能に, 潜在的に結果を改善し、全身の副作用を減らす
- 2024年9月では、ヒモマ医薬品は、骨の感染症を含む重度の感染症の悪質な注射(5%のdextroseと)を導入しました。 この発売は、複雑な骨粗鬆症症症症例を管理するために効果的な抗菌療法の需要の増加を反映しています
- 2024年3月、BiomX Inc.は、慢性骨粗鬆症の治療を促進するために、適応性咽頭薬を買収しました。 買収は、抗生物質耐性細菌株を標的することができる細菌ベースの治療を開発することを目的としており、持続的な骨感染症の患者のための新しい治療オプションを提供します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











