


世界的な海洋燃料噴射市場セグメンテーション、HP の範囲(0 HP-2,000 HP、2,001 HP-10,000 HP、10,001 HP-20,000 HP、20,001 HP-50,000 HP、50,001 HP-80,000 HP、および80,000 HP以上)、コンポーネント(燃料噴射装置、電子制御装置(ECU)、燃料ポンプ、燃料バルブ、その他)、エンジンタイプ(2ストロークと4ストローク)、アプリケーション(サービス容器、旅客容器、貨物船、船、船、船、船、船、船、その他)、その他の製品(OEM、船、船、船、船、その他の製品)
海洋燃料噴射市場規模と成長率は何ですか
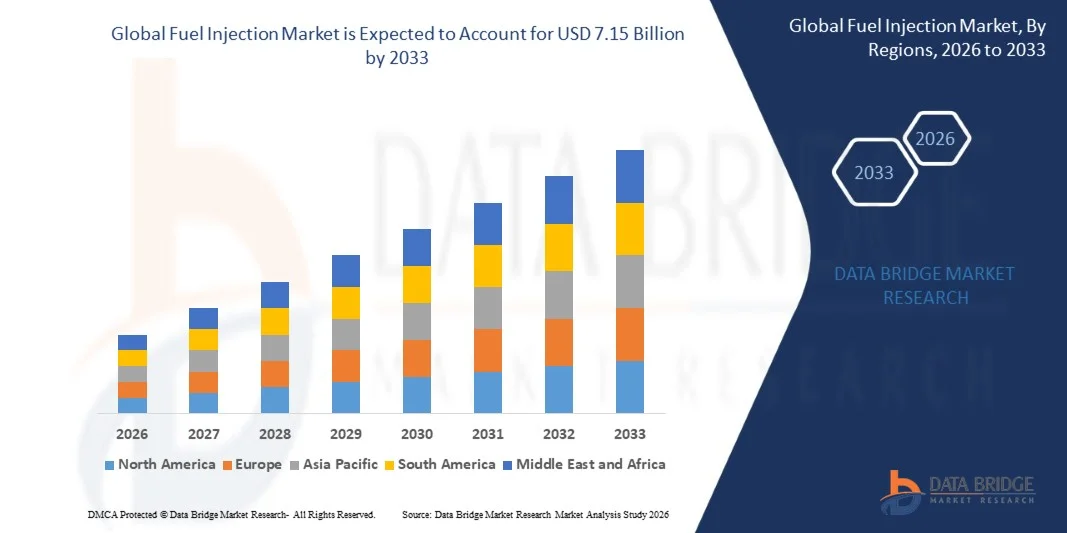
- データブリッジ市場調査分析により、船舶燃料噴射市場が評価される2025年のUSD 5.78億そして、達するために写し出されます2033年までのUSD 7.15億, 成長2026年から2033年までの2.2%のCAGR.
- 市場は、燃費効率の高い海洋エンジンの需要増加、海上輸送および造船業活動の増加、一般的なレールおよび電子燃料噴射技術の進歩、および商業、釣り、軍事、およびその他の船舶にわたって信頼性の高い燃料供給システムのための成長の必要性によって駆動された一貫した成長を経験しています。
- 厳しい海洋排出規制の実装、燃費の効率化と運用コストの削減に注力する業界の焦点と組み合わせることで、船舶事業者や船舶エンジンメーカーが先進燃料噴射システムを採用しています。 一般的なレール、電子、デュアル燃料噴射技術は、精密な燃料送出、燃焼効率の向上、排出量の削減、進化する船舶燃料との相乗効果の両立性を可能にすることにより、採用を得ています。
市場規模と予測
- グローバル市場価値(2025):USD 5.78億
- 予想される市場価値 (2033):米ドル 7.15 億
- 予測CAGR (2026~2033): 2.70%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
海洋燃料噴射市場の主要なテイクアウトは何ですか
- 北アメリカは2025年にマリン燃料噴射市場を占め、商業輸送、海上輸送、海軍近代化、および電子制御海洋燃料噴射システムの導入の増加によって支えられた。
- アジア・パシフィックは、2026年から2033年にかけて、中国、日本、韓国、インドの燃料効率の高い噴射技術を採用し、海上貿易、造船業活動、船舶近代化の拡大による燃料消費率が最も急上昇する地域であると予想されます。
- 燃料噴射装置セグメントは、2025年に31%のシェアで市場をリードし、燃料供給の制御と船舶エンジンの効率的な燃焼をサポートする重要な役割を担っています。
- 電子制御ユニット(ECU)は、船舶エンジン管理システムのデジタル化のサージを反映し、7.8%のCAGRを登録するために計画された最速成長するコンポーネントタイプです。
- 2ストロークセグメントは、2025年に55%の収益シェアを持つエンジンタイプカテゴリを支配し、大規模な海上航行商用船での広範な展開を主導しました
- 貨物運送業者は、2025年の市場シェアの40%を占めており、コンテナ船、バルクキャリア、タンカー、およびその他の商用輸送船を横断する船舶の推進システムの使用が広く推奨されています。
- 船舶セグメントは、オフショア活動の拡大、海洋インフラ開発、港湾運用、および専門海上サービスによって推進される4.2%のCAGRで最速成長するアプリケーションカテゴリです。
レポートスコープと海洋燃料噴射市場セグメント
|
アトリビュート |
海洋燃料噴射キー市場分析 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
海洋燃料噴射市場における重要なトレンドとは
- 船舶用エンジンメーカーや船舶事業者は、メタノール、LNG、バイオ燃料などの低排出燃料を支え、信頼性の高いエンジン性能を維持しています。
- 例えば、MAN Energy Solutionsは2025年5月に、82,440 kW MAN B&W 12G95ME-C10.5-LGIMの2ストロークメタノールエンジンを24,000-TEUコンテナ容器容器容器容器容器容器容器に発表し、同社の液体ガス注入メタノール技術を用いたエンジンを搭載しました。 MANは、メタノールの600,000以上の動作時間で230以上のME-LGIMの参照を確保し、燃料可燃性海洋射出技術の採用を実証したと述べた。
- 高度な燃料噴射システムは、より精密な燃料計量を提供し、燃焼を最適化し、より厳しい海洋排出要件に対応するため開発されています。
- 共通の柵および電子制御された注入システムはさまざまなエンジンの作動条件を渡る燃料配達の適用範囲が広い注入のタイミングそして改善された制御を可能にするので採用を得ています。
- 例えば、2025年2月、MAN Energy Solutionsは、MAN 7L21/31DF-M Dual-fuel methanol GenSetは、中国におけるタイプ承認試験に成功したことを発表しました。また、同社は、2024年の市場投入以来、21/31DF-Mの売上高はすでに2桁に達したと報告し、燃油性船舶エンジンおよびメタノール対応燃料システムに対する需要の増加を強調しました。
- 輸送会社は、代替燃料とより効率的な推進システムへの移行を進めるにつれて、燃料噴射技術が要求されるため、多燃料操作、精密な燃焼制御、および改造アプリケーションが増加し、先進的な噴射システムを海洋の脱炭素化の重要なコンポーネントとして補強することが期待されます。
海洋燃料噴射装置の主要ドライバーは
- 船舶用燃料の効率と排出削減に重点を置き、燃料の量を精密化し、異なるエンジン負荷の燃焼を最適化できる高度な燃料噴射システムに対する需要が高まっています。
- 例えば、2024年9月、MAN Energy Solutionsは、第2世代のコモンレール2.2燃料噴射システムを導入し、注入圧力、タイミング、持続時間をより正確に制御できるようになりました。 燃料消費量、排出ガス、振動、騒音を削減し、燃料効率や排出削減に注力する船舶産業の焦点を合わせたシステムです。
- 船舶所有者、船舶エンジンメーカー、およびフリート事業者は、電子制御射出成形技術と既存の船舶に統合し、燃料経済、エンジン性能、および進化する環境要件の遵守を改善しています。
- 例えば2025年8月、Wärtsiläは、Kuwait Oil Tanker CompanyがWärtsilä Fuel Efficiency Boost技術でVLCCエンジンをアップグレードした後、50%のエンジン負荷で6%の燃料節約を達成したことを発表しました。 エンジンのパラメータやインジェクタノズルを最適化し燃焼を改善し、燃料噴射やエンジン効率性が向上し、燃費や排出を削減します。
- 船舶の運転寿命を延ばすと、船舶の運転効率を改善し、排出を削減する圧力を増加させる海上事業者が、エンジンの近代化、燃焼の最適化、代替海洋燃料への移行に不可欠です。
海洋燃料噴射市場の成長にチャレンジしている要因は
- 高度な海洋燃料噴射システムは、特に従来の燃料システムから電子制御、共通点、または代替燃料噴射技術への移行に重要なエンジニアリング、統合、および改装投資を必要とします。
- たとえば、2024年3月には、ロイドのレジスタは、メタノールのデュアル燃料エンジンで改装された旅客船の総所有コストは、従来の燃料代替品の2倍以上であったと報告した。 報告書は、主要な商業障壁としてメタノールの二分化コストを識別し、海洋燃料システムおよび関連インフラのアップグレードに伴う財務課題を強調した。
- これらの費用は、特に改装プロジェクトが燃料貯蔵、配管、エンジン制御、および安全システムへの変更を必要とする小規模な船舶事業者および老化艦隊間の採用を制限することができます。
- 燃料特性が注入圧力、行動の燃焼、貯蔵の条件およびエンジン構成に影響を及ぼす可能性があるため、代替燃料も技術的制約を導入し、船舶燃料システムアップグレードの複雑性を高めます。
- 例えば、2024年7月、MAN Energy Solutionsは、既存の4ストロークエンジン用のメタノールレトロフィットパッケージを発表し、既存のMAN 48/60エンジンを51/60R-DF-Mエンジンにアップグレードし、新しい制御と安全システムを装備しました。 同社は、従来の海洋推進システムの改善に関与するエンジニアリングの複雑性を照らし、事業の可用性を計画する前に、改装が広範なテストを受けていると指摘した。
- 代替燃料操作に必要な高い技術的複雑性、船舶固有の改装要件、および追加のインフラは、燃料システム近代化中に資本支出と船舶のダウンタイムを最小限に抑えるを求めるオペレータの間で、広く普及に挑戦し続ける。
海洋燃料噴射市場はどのように区分されますか
船舶用燃料噴射市場は、HPレンジ、コンポーネント、エンジンタイプ、アプリケーション、販売チャネル、インジェクタタイプに基づいてセグメント化されます。
- HP の範囲で
HPの範囲に基づいて、海洋燃料噴射市場は0HP〜2,000HP、2,001HP〜10,000HP、10,001HP〜20,000HP、20,001HP〜50,000HP、50,001HP〜80,000HP、80,000HPに区分されます。 2,001 HP-10,000 HPセグメントは、2025年に35%のシェアで市場を支配し、商用船舶、船舶、海上用途、中型船舶エンジンの幅広い用途でサポートしました。 このパワーカテゴリは、信頼性と効率的な燃料供給を必要とする海洋推進システムの大きなインストール基盤を表しています。 燃費に重点を置くことは、改良された注入器、ポンプおよび電子燃料制御の技術を採用する奨励のオペレータです。 セグメントはまた、船舶の燃料噴射コンポーネントの定期的なメンテナンスと交換需要から恩恵を受けます。 成長する艦隊のモダニゼーションは、この電力範囲内のより先進的な注入技術の採用をさらに支持しています。
50,001 HP-80,000 HPセグメントは、2026年から2033年までの4.2%のCAGRで最速の成長を記録し、大型商用船舶や専門海洋用途で使用される高出力推進システムに対する需要の増加によって推進されています。 高出力エンジンは、要求の厳しい動作条件下で効率を維持するために高精度の燃料噴射が必要です。燃焼 電子制御噴射システムの採用の増加は、これらのエンジンの燃料計量と燃焼管理を改善しています。 より低い排出および代替の海洋燃料への移行は、高容量推進システムのための高度な注入技術の開発を奨励しています。 船舶の近代化プログラムは、アップグレードされた燃料噴射コンポーネントのさらなる需要を生み出しています。
- コンポーネント別
コンポーネントに基づいて、海洋燃料噴射市場は、燃料噴射装置、電子制御装置(ECU)、燃料ポンプ、燃料バルブ、その他に分けられます。 燃料噴射装置セグメントは、2025年に31%のシェアで市場を支配し、燃料供給を制御し、船舶エンジンの効率的な燃焼をサポートする重要な役割を担っています。 燃料噴射装置は要求する圧力、温度および振動条件の下で作動し、連続的な維持および取り替えの条件を作成します。 燃料原子化、燃焼品質、エンジン出力、排出特性に直接影響します。 船舶の効率性要件の増加は、設計を改善した古いインジェクタを交換するための奨励オペレータです。 既存の船舶用車両の改造活動も、交換用インジェクタの再発要求を生成します。
電子制御ユニット(ECU)セグメントは、船舶エンジン管理システムのデジタル化を推進し、2026年から2033年までの7.8%のCAGRで最速の成長を登録する予定です。 ECUは燃料量、注入のタイミング、エンジン変数および燃焼条件の精密な規則を可能にします。 センサーと電子エンジン制御との統合により、燃費の効率性や運用監視が向上しました。 デュアル燃料および代替燃料エンジンの成長は、柔軟な電子制御アーキテクチャの需要も増加しています。 船舶事業者は、デジタルで管理された推進技術を採用し、性能を向上させ、環境の遵守をサポートします。
- エンジンタイプ別
エンジンのタイプに基づいて、海洋の燃料噴射市場は2打撃および4打撃に分けられます。 2ストロークセグメントは、2025年に55%のシェアを持つ市場を支配し、大規模な海上航行商用船での展開が広く支持されています。 2ストロークエンジンは、コンテナ船、バルクキャリア、タンカー、および高い推進効率を必要とする他の大型船舶で広く使用されています。 比較的低い動作速度で高いトルクを発生させる能力は、特に深海輸送に適しています。 そのため、大型商用船の艦隊は、関連する燃料噴射装置、ポンプ、バルブ、電子制御システムの大きな需要を生成します。 電子制御とデュアル燃料2ストロークエンジンの採用が増加し、高度なインジェクション技術に対する需要が高まっています。
4ストロークセグメントは、2026年から2033年にかけて最も速い成長率を占め、サービス船舶、旅客船、オフショアサポート船、およびレクリエーションマリンアプリケーションを幅広く使用しています。 4ストロークエンジンは、幅広い船舶用途にフレキシブルな動作特性を提供します。 効率的な中速エンジンの需要が増加し、燃料噴射システムの採用をサポートします。 電子燃料管理の普及も4ストロークの船舶エンジンの性能を強化しています。 クリーンな燃焼と低排出の需要は、これらのエンジンの高度化注射技術を開発するメーカーを奨励しています。
- 用途別
適用に基づいて、船舶用燃料噴射市場は、サービス容器、旅客船、貨物船、漁船、パーソナルウォータークラフト、ヨット、その他に区分されます。 貨物キャリアセグメントは、2025年に40%のシェアで市場を支配し、コンテナ船、バルクキャリア、タンカー、その他の商用輸送船を横断する船舶の推進システムの広範な使用を支持しています。 貨物キャリアは長い持続期間のために作動し、有効な推進を維持するために信頼できる燃料噴射装置を要求します。 国際海上輸送活動の拡大に伴い、船舶エンジンおよび燃料システムコンポーネントの需要が高まっています。 燃料は船舶の操業コストの主要部分を表すため、商用キャリアでは燃料効率が特に重要です。 Fleetモダニゼーションとエミッション・コンプライアンス・イニシアチブは、インジェクション・テクノロジーをアップグレードするために、オペレータを奨励しています。
2026年から2033年までの4.2%のCAGRで、海上インフラ整備、港湾業務、海上サービス事業の拡充を支えたサービス船の事業を展開しています。 船舶は、負荷条件を変更し、海洋環境を要求することによって頻繁に動作するため、信頼性の高い推進システムが必要です。 オフショアエネルギーと船舶構造における成長は、これらの船舶とその関連エンジンシステムに対する需要が高まっています。 オペレータは、操業コストと排出量を制御するために、燃料効率の高い推進技術にますます注力しています。 燃料噴射コンポーネントの交換と近代化は、既存のサービス容器の車両全体に追加の需要を創出しています。
- 販売チャネルによる
販売チャネルに基づいて、海洋の燃料噴射の市場はOEMに分けられ、アフターマーケット. OEMの区分は2025年に62%のシェアが付いている市場を、新たに製造された海洋エンジンおよび容器に燃料噴射装置の統合によって支えられた支配します。 OEM供給システムは、エンジンアーキテクチャ、燃料要件、制御システム、および新しい船舶の排出量仕様に合わせて設計されています。 そのため、船舶構造は船舶燃料噴射技術の需要の重要な源泉です。 エンジンメーカーは、洗練された電子制御と高精度射出コンポーネントを新しい推進プラットフォームに統合しています。 造船業活動の拡大と艦隊の更新は、商用および専門船舶のOEM需要をサポートしています。
アフターマーケットセグメントは、2026年から2033年までの4.1%のCAGRで最速の成長を記録し、交換、メンテナンス、修理、および設置された船舶用艦隊の改装活動によって推進されています。 燃料噴射装置、ポンプ、弁および電子部品は、船舶エンジンが要求する条件下で作動するので定期的な点検および取り替えを要求します。 増加した燃料噴射技術の需要を創出し、交換するのではなく、船舶の近代化が進んでいます。 環境コンプライアンスは、既存のエンジンの効率と燃焼性能を向上させるためのオペレータを奨励しています。 船舶メンテナンスネットワークの拡大は、交換部品や技術サービスへのアクセスをサポートします。
- 注入器のタイプによって
注入器のタイプに基づいて、海洋の燃料噴射の市場は冷却され、冷却されていない注入器に分けられます。 冷却されていないインジェクタセグメントは、2025年に60%のシェアで市場を支配し、従来の海洋エンジンアプリケーション全体で確立された使用によってサポートされています。 冷却されていない注入器は注入器およびノズル区域のまわりの温度管理を提供する循環の燃料を使用します。 彼らの比較的簡単な設計は広範囲の海洋エンジンの信頼できる操作そして維持を支えます。 これらシステムは、商用およびその他の船舶のカテゴリに設置された基盤を確立しています。 今後も、より広く普及し続けてまいります。
冷却インジェクタセグメントは、2026年から2033年までの4.0%のCAGRで最速の成長を登録し、先進の海洋エンジンアプリケーションで熱管理を改善するための需要の増加によって駆動されます。 高いエンジン性能要件は、安定したインジェクター動作温度を維持することに重点を置いています。 冷却された注入器の設計は要求する熱条件および支えられたエンジンの負荷の下で信頼できる操作を支えることができます。 船舶用エンジンは、船舶用エンジンが高効率化し、より高度化した燃焼システムへと進化し、高度化が進んでいます。 代替燃料および高性能推進技術の開発は、特殊なインジェクタ構成への関心を奨励しています。
マリン燃料噴射市場最大のシェアはどの地域ですか
- 北アメリカは2025年の36.0%の収益のシェアが付いている海洋の燃料の注入の市場を、確立された商業船積み、沖合い操作、海軍の近代化および電子制御された海洋の燃料噴射装置の採用の増加によって支えました
- また、広域内陸水路輸送、フリートモジュナイゼーション、厳格な船舶排出要件、および燃費効率および電子制御噴射システムの導入の増加にも利点があります。 船舶エンジンメーカーの強力な存在であり、商業、レクリエーション、防衛船の継続的な投資により、北米における先進の海洋燃料噴射技術に対するさらなる需要が高まっています。
米国海洋燃料噴射市場 Insight
米国海洋燃料噴射市場は、効率的な船舶エンジン、船舶の近代化、排出制御技術、および高度な推進システムへの投資の増加による安定した成長を目撃しています。 国の大規模な商業、オフショア、防衛、およびレクリエーションの海洋セクターは、信頼性の高い燃料噴射コンポーネントと電子制御燃料システムのための需要を生成しています。 また、厳格な船舶用ディーゼル排出量の要件は、燃焼効率と燃料管理を向上させるために、船舶事業者やエンジンメーカーを奨励しています。 先進エンジン技術の採用を増加させ、既存のフリートの交換と改造活動とともに、米国における船舶燃料噴射システムへのさらなる需要が高まっています。
アジアパシフィック マリン燃料噴射市場 Insight
アジア・パシフィック航空燃料噴射市場は、中国、日本、韓国、インドなど各国の燃費効率の高い推進技術への投資を増加させ、造船活動を拡大し、急成長を目撃する見込みです。 代替海洋燃料、デジタルエンジン制御、先進燃料噴射技術を採用し、地域市場拡大をサポートします。 また、グリーンの輸送インフラ、フリートモジュナイゼーション、およびクリーナーの船舶エンジンへの投資の増加は、洗練された燃料噴射システムに対する需要を加速しています。 地域が誇る製造と海上生態系は、先進的な推進と燃料管理技術の採用に貢献しています。
日本海洋燃料噴射市場 Insight
船舶用燃料噴射市場は、燃料効率の高い船舶用エンジン、船舶の近代化、海上用脱炭素化技術への投資が増加し、一貫した成長を目撃しています。 造船業、エンジンメーカー、船舶事業者は、燃料効率を改善し、よりクリーンな船舶運航をサポートする高度な推進システムにますます注力しています。 また、メタノール、アンモニアなどの代替燃料インフラの開発が進んでおり、燃料管理や射出成形技術の需要が高まっています。 国のエネルギー効率の高い海岸輸送と国内船舶の近代化に重点を置き、先進の船舶エンジンシステムの導入を支援しています。
中国海洋燃料噴射市場洞察
中国海洋燃料噴射市場は急速に成長し、造船活動を拡大し、海上輸送を増加させ、グリーンと低炭素輸送に重点を置いています。 LNG、メタノール、アンモニア、バッテリー、その他の代替プロポーション技術を採用し、先進の船舶エンジンや燃料管理システムの需要が高まっています。 また、グリーン燃料バンカーインフラの整備や、内陸・海上船舶の近代化が加速し、燃料噴射技術を採用しています。 中国の大規模な海上製造拠点、クリーンエネルギー船の艦隊を拡大し、持続可能な輸送における継続的な投資は、先進的な海洋燃料噴射ソリューションの需要を強化しています。
U.K. 海洋燃料噴射市場 Insight
U.K.の海洋燃料噴射市場は、燃費効率の推進システム、海上脱炭素化のイニシアチブ、および高度の海洋エンジンの技術の採用の増加によって支えられる安定した成長を経験します。 アンモニア、水素、メタノール、高度なバイオ燃料などの代替燃料への投資は、適応可能な燃料システムと高度な注入技術のための需要を創出しています。 また、船舶の効率性、推進力、燃料管理において、政府支援のクリーンな海上プログラムがイノベーションを奨励しています。 海上排出量の削減、船舶の近代化、およびクリーナーの海洋技術の向上に重点を置き、英国海事産業における先進燃料噴射システムの採用を強化しています。
ドイツ マリン燃料噴射市場 Insight
ドイツ海洋燃料噴射市場は、国の強力な海洋工学能力により着実に拡大し、造船生態系を確立し、効率的な低排出推進技術の採用を増加させます。 船舶用エンジンメーカー、造船業者、技術プロバイダーは、船舶の効率性を改善し、進化する環境要件を満たすため、高度な燃料噴射および燃焼システムにますます注力しています。 代替燃料推進、デジタルエンジン管理システム、エネルギー効率の高い海洋技術の開発は、市場需要をさらに支持しています。 加えて、ドイツは、欧州の海上化の普及への参画は、クリーンな推進システムへの投資を奨励し、商用および専門船舶向けの燃料管理技術を強化しています。
マリン燃料噴射市場でトップ企業は
海洋の燃料噴射の企業は主にを含む十分に確立された会社によって、導きます:
- ロバート・ボッシュ GmbH(ドイツ)
- カミンズ株式会社(アメリカ)
- キャタピラーキャタピラー(アメリカ)
- ウッドワード(ウッドワード)アメリカ
- バルティラ(フィンランド)
- ヤンマーホールディングス株式会社(日本)
- エバーレンスSE(ドイツ)
- Rolls-Royce plc(イギリス)
- 株式会社IHIパワーシステムズ(日本)
- 三菱重工株式会社(日本)
- スコーニアCV AB(パブ)(スウェーデン)
- DEUTZ AG(ドイツ)
- 川崎重工株式会社(日本)
- 鈴木モーター株式会社(日本)
- ホンダモーター株式会社(日本)
- ヤマハモーター株式会社(日本)
- Heinzmann GmbH & Co. KG (ドイツ)
- Liebherr-International Deutschland GmbH (ドイツ)
- ABボルボ(スウェーデン)
- HDヒュンダイ重工業(韓国)
マリン燃料噴射市場の最新動向とは
- 2025年5月、MAN Energy Solutionsは、80 rpmで82,440 kWで評価されたMAN B&W 12G95ME-C10.5-LGIMエンジンである、世界で最も強力な2ストロークメタノールエンジンの納入を発表しました。 エンジンは24,000-TEU容器容器容器容器容器容器のシリーズのために意図されている12単位の1つで、人の液体ガス注入のメタノールの技術を組み入れ、代替燃料のための高度の海洋の燃料注入システムの継続的な開発を強調します。
- 2024年9月、MAN Energy Solutionsは、中速4ストロークエンジンポートフォリオの第2世代のコモンレール2.2燃料噴射システムを導入しました。 注入圧力、タイミングおよび持続期間の精密で、適用範囲が広い制御を提供し、HVOおよびFAMEを含む燃料のための最大2,200棒およびサポートの圧力機能を使って。 開発は、エンジンの性能、燃料消費量、排出量、運用の柔軟性を向上させるように設計されています。
- 2023年12月、Wärtsiläは、Wärtsilä 20, 31, 46F, 46TSをWärtsilä, 32Mエタノールエンジンを搭載し、4つの追加のメタノール対応船舶エンジンの導入を発表しました。 開発は、メタノールで動作する船舶エンジンの可用性を拡大し、低排出輸送のための燃料可燃性燃焼および注入技術の使用を強化しました。
- 2022年3月、Wärtsiläは、海洋用途向け初の専用メタノール燃料供給システムであるMethanolPacの開発を発表しました。 システムには、高圧力および低圧燃料供給コンポーネント、燃料バルブ列車、二段式ステーション、タンク計測、および関連する制御および安全機能が組み込まれています。 それはWärtsilä 32メタノールエンジンで動作するように設計されており、既存のWärtsilä 32エンジン用のメタノール燃料噴射レトロフィットもサポートできます。
- 2021年8月、YANMARの海洋のインターナショナルは2つの6LF530エンジンが付いている新しい6LFの共通の柵のディーゼル機関の最初のヨーロッパの取付けを、Magnum 40モーターAdrianboataに動力を与えられるために取付けました。 電子的に管理された共通の柵エンジンは古い機械エンジンを取り替え、テストおよび海の試験の間に改善された容器の速度、燃料効率および減らされた騒音を、電子制御された海洋の燃料注入の技術の成長した使用を実証する渡しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











