



グローバルネオブ&チャレンジャー銀行市場セグメンテーション、タイプ(ネオ銀行とチャレンジャー銀行)、ビジネスモデル(デジタル専用およびハイブリッド)、アプリケーション(個人およびビジネス)、サービス提供(アカウントの確認と保存、支払いと送金、ローン、モバイルバンキング、投資口座、退職貯金、その他) - 業界動向と予測 2033
ネオ&チャレンジャー銀行の市場規模と成長率は何ですか
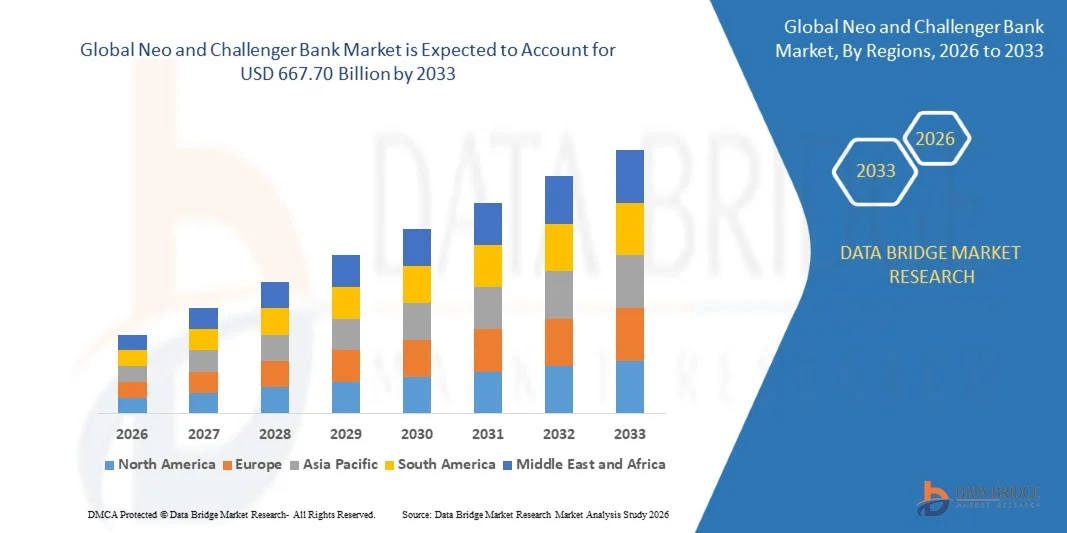
- データブリッジ市場調査分析により、ネオ・チャレンジ銀行の市場は、2025年のUSD 30.16億そして、達するために写し出されます2033年 667.70 億米ドル, 成長2026年から2033年にかけて47.28%のCAGR.
- 市場は、デジタルバンキングサービスの消費者の嗜好を高め、スマートフォンの浸透を高め、金融技術の進歩を加速し、個人やビジネスの顧客に便利な低コストでパーソナライズされた銀行ソリューションのための需要を拡大することによって、一貫した成長を経験しています
- モバイルバンキングアプリケーション、オープンバンキングAPI、AIを搭載した金融サービスの採用が増加し、より高速なデジタル口座開設とリアルタイム決済の需要が増加し、消費者や企業がネオとチャレンジャー銀行を採用しています。 デジタル専用の銀行プラットフォームとハイブリッド銀行モデルは、決済サービス、節約、貸与、投資ソリューションへのアクセスを拡大し、従来の銀行システムに柔軟かつ技術主導の代替手段を提供します。
市場規模と予測
- グローバル市場価値(2025):USD 30.16億
- 期待される市場価値(2033):USD 667.70億
- 予測CAGR (2026–2033): 47.28%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
ネオ・チャレンジャー銀行市場の主要なテイクアウトは何ですか
- 北米は、2025年に最大35.4%の収益シェアを誇るネオとチャレンジャー銀行の市場を支配し、先進のデジタル銀行インフラ、ハイフィンテックの採用をサポートし、消費者の利便性、テクノロジー主導の金融サービスに対する需要を増加させました。
- アジア・パシフィックは、2026年から2033年までのCAGRで急速に成長する地域になることを期待しており、スマートフォンの普及、デジタル決済エコシステムの拡大、金融包摂の取り組みの拡大、モバイルファースト・バンキングプラットフォームの採用の増加などにより燃料を供給しています。
- ネオ銀行セグメントは、物理的な枝なしで完全にデジタル銀行プラットフォームのための成長の好みによって駆動され、2025年に60%のシェアで市場を率いた。
- チャレンジャー銀行は、25%のCAGRを登録し、伝統的な金融機関と競争してサージを反映し、顧客中心の銀行サービスに対する需要を増加させるための最速成長型です。
- デジタルのみのセグメントは、2025年に65.70%の収益シェアを持つビジネスモデルカテゴリを支配し、ブランチレス構造とモバイルファーストの顧客体験によって導かれました
- 2025年の市場シェアの57.4%のために占められる個人は、モバイルファーストバンキングおよびデジタル金融サービスの広範な消費者採用によって好まれる
- モバイルバンキングセグメントは、アプリベースの金融サービスのためのスマートフォンの普及と消費者の嗜好の増加によって駆動され、27.84%のCAGRが提供カテゴリ最速成長サービスです
レポートスコープとネオブジェとチャレンジャー銀行の市場セグメント
|
アトリビュート |
ネオ&チャレンジャー銀行 主要市場動向 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
ネオ・チャレンジャー銀行市場における重要なトレンドとは
- Neo と Challenger 銀行は、AI の高機能化と埋め込まれた金融サービスへの移行が進んでおり、カスタマイズされた製品、自動化された金融インサイト、およびデジタルプラットフォーム間でシームレスな取引体験を提供できます。
- たとえば、2026年4月には、AIネイティブバンキングは、リアルタイムの財務集計、予測キャッシュフロー管理、流動性最適化、および自動化された財務意思決定に向けた基本的なチャットボットを超えて移動していると報告した。
- API ベースの銀行インフラにより、neo および Challenger 銀行は、決済、貸与、貯蓄、その他の金融サービスを直接デジタルカスタマージャーニーに統合できます。
- 埋め込まれた金融は、銀行サービスがますます電子商取引、通信および他の非銀行プラットフォームと統合されるようにすることを可能にします、スタンドアローン銀行アプリケーションを超えて顧客アクセスを拡大します。
- たとえば、2025年3月、PYMNTSは、通信会社とデジタル銀行のパートナーシップがモバイル金融サービスを拡大し、テレコム企業からの銀行提供に興味を表明した調査対象の個人を1社以上拡大したことを発表しました。
- ネオ・チャレンジ銀行は、人工知能、埋め込まれた財務、API 対応のインフラに引き続き投資を続け、独立型デジタルアプリケーションからパーソナライズ、統合、自動化された金融エコシステムに至るまで、銀行はますますます進化しています。
ネオ&チャレンジャー銀行市場の主要なドライバーは何ですか
- スマートフォン利用やデジタル決済の急激な拡大は、モバイルファースト銀行向けプラットフォームの需要が大幅に増加し、即時口座アクセス、リアルタイム取引、および物理的な支店なしで便利な金融サービスを提供します。
- たとえば、2025年3月、PYMNTSは、携帯電話アクセスが広く普及し、デジタル銀行やネオバンクスが金融サービスを拡大するのを支援していると報告した。一方、調査対象の消費者は、通信会社を通じて提供される銀行サービスに興味を示した。
- 消費者、フリーランサー、中小企業は、より高速なオンボーディング、低料金、パーソナライズされたサービス、支払い、節約、融資、国際送金ソリューションへの便利なアクセスのために、デジタルバンキングを採用しています。
- たとえば、2025年6月、PYMNTSは、モバイルファーストバンキングプラットフォームChimeが顧客の67%のプライマリバンクになったことを報告し、デジタルでアクティブな消費者の間でブランチレスバンキング体験の普及を強調しました。
- 金融サービスは、モバイルやリアルタイムのデジタルチャネルに向けて、スマートフォンベースの銀行、デジタル決済、顧客中心の金融プラットフォームの継続的な拡大により、新銀行やチャレンジャー銀行の採用支援が期待されます。
ネオ・チャレンジャー・バンク市場の成長にチャレンジしている要因は
- コンプライアンス、サイバーセキュリティ、収益性、顧客の信頼に関する重要な課題に直面しているネオブ&チャレンジ銀行は、低コストで高水準のデジタル運用モデルを維持しながら、厳格な金融規制を満たす必要があります。
- たとえば、2025年6月、Finextraは、neobanksが競争と規制要件の増大に直面していると報告しました。また、変化する手数料や利益を多様化し、持続可能な収益性を確立する必要があります。
- これらの要件は、コンプライアンスの支出と運用の複雑性を高めることができます, 特に持続可能な収益ストリームを開発しながら、迅速な顧客獲得を求める新しい機関のために.
- たとえば、2025年1月、国際決済銀行は、銀行のミスに対する流動性と資金調達リスク管理の重要性を強調し、短期預金と長期借入金の両立が重要な金融脆弱性をもたらす可能性があると強調した。
- 規制上の義務、資金調達および流動性リスク、サイバーセキュリティ要件、および持続可能な収益性を達成するために圧力の組み合わせは、操業コストを増加させ、ネオおよびチャレンジャー銀行の能力を増強し、高度に規制された市場で急速に拡大することができます。
ネオ&チャレンジャー銀行の市場はどのように区分されますか
ネオ・チャレンジャー銀行の市場は、タイプ、ビジネスモデル、アプリケーション、サービスに基づいてセグメント化されます。
- タイプ別
種類に基づいて、ネオとチャレンジャー銀行の市場は、ネオ銀行とチャレンジャー銀行に分割されています。 ネオ銀行のセグメントは、2025年に60%のシェアで市場を支配し、物理的な枝なしで完全にデジタル銀行プラットフォームのための成長の好みに向けました。 ネオ銀行は、主にモバイルアプリケーションを介して、アカウント管理、支払い、送金、貸与およびサービスを提供します。 彼らの分岐のないインフラは、運用コストを削減し、競争力のある費用とデジタル集中した顧客体験をサポートします。 スマートフォンの浸透と即時バンキングアクセスのための消費者の好みの増加は、さらなる採用を強化しています。 クラウドインフラやAPIを介したパーソナライズされた金融製品を導入する機能も、セグメントの拡大をサポートします。
チャレンジャー銀行セグメントは、2026年から2033年までのCAGRで最速の成長を登録し、伝統的な金融機関との競争を増加させ、顧客中心の銀行サービスに対する需要が高まっています。 チャレンジャー銀行は、より広範な金融サービス提供を維持しながら、デジタルチャネルを介してより広範な銀行機能を提供できます。 包括的な金融商品とデジタル利便性を組み合わせる能力は、消費者や企業が、銀行の代替手段を求めています。 モバイルバンキング、決済、貸与、投資能力への投資を増加させ、さらなる拡大を支援しています。 デジタルバンキングを支える規制開発は、新たな挑戦者銀行の応募者のための機会を創出しています。
- 事業モデルから探す
ビジネスモデルに基づき、ネオとチャレンジ銀行の市場はデジタルのみとハイブリッドに分けられます。 デジタルのみのセグメントは、2025年に65.70%のシェアで市場を支配し、ブランチレス構造とモバイルファーストの顧客体験でサポートしました。 デジタル専用の銀行は、従来の銀行よりも大幅に低い物理的なインフラ要件で動作することができます。 これにより、デジタル機能や顧客獲得に投資しながら、競争力のある価格サービスを提供することができます。 リアルタイムトランザクションアラート、予算管理ツール、自動保存、およびパーソナライズされた財務インサイトは、これらのプラットフォームにますます組み込まれています。 クラウドインフラとオープンバンキングAPIは、デジタルのみの銀行が急速に市場全体でサービスをスケールアップできるようにします。
ハイブリッドセグメントは、2026年から2033年までのCAGRで最速の成長を登録する予定です。必要に応じて、デジタルの利便性が向上し、人的または物理的な銀行のサポートへのアクセスが容易になります。 ハイブリッドモデルは、選択された物理的なタッチポイントやパートナーシップを維持しながら、モバイルおよびウェブアプリケーションを通じて顧客にサービスを提供することができます。 より複雑な金融サービスを必要とする中小企業や顧客にとって、このアプローチは特に関連性があります。 ハイブリッド銀行は、貸与、アドバイザリー、その他の高額サービスに対する個人的な支援を提供しながら、定期的な取引のためにデジタルチャネルを使用することができます。 オムニチャネルの金融経験に対する需要の増加は、従来のサービスインフラとデジタルプラットフォームを組み合わせるために銀行を奨励しています。
- 用途別
用途に応じて、ネオ・チャレンジ銀行の市場は個人・事業に分けられます。 個人セグメントは、モバイルファーストバンキングとデジタル金融サービスの広範な消費者採用によって駆動され、2025年に57.4%のシェアで市場を支配しました。 個人のお客様は、日々の支払い、貯蓄、アカウント管理、予算管理、および送金のために、neoと挑戦者銀行をますます活用しています。 シンプルなデジタルオンボーディングとリアルタイムアカウント通知により、これらのプラットフォームはデジタルに接続された消費者に魅力的になります。 手数料を削減し、便利なモバイルアクセスも、若者と費用意識の高いユーザーの採用をサポートします。 デジタルバンキングプラットフォームは、従来のブランチベースの機関が保守する可能性のある消費者の金融アクセスを拡大しています。
2026年から2033年にかけて、CAGRで最速成長率を上げ、中小企業などの効率的なデジタル財務管理の需要が高まっています。 ネオ・チャレンジ銀行は、デジタルアカウント、決済処理、経費管理、その他のテクノロジー対応の金融サービスをご提供します。 API ベースの統合は、銀行機能と会計、給与、税務、およびビジネス管理プラットフォームを接続できます。 より高速なオンボーディングと自動化された金融ツールは、小規模な企業のための管理負担を軽減することもできます。 デジタル決済の採用拡大と、埋め込まれた金融サービスの拡大は、ビジネス顧客からのさらなる需要を創出しています。
- サービス提供
提供されるサービスに基づいて、neoとチャレンジ銀行市場は、アカウント、支払いと送金、ローン、モバイルバンキング、投資口座、退職金などのチェックと節約にセグメント化されます。 チェックと貯蓄アカウントセグメントは、2025年に30%のシェアで市場を支配しました。これらの製品は基礎銀行サービスを表し、顧客獲得に一般的に使用されています。 デジタル銀行は、口座開設、残高管理、転送、およびモバイルアプリケーションによる機能の節約を提供します。 自動化された節約ツールとリアルタイムの残高通知により、顧客エンゲージメントが向上します。 低い運用コストは、デジタル銀行が競争力のある料金とアカウント手数料を削減することができます。 これらのアカウントは、クロスセラー決済、貸与、投資などの金融商品の基盤を提供します。
モバイルバンキングセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、スマートフォンの普及とアプリベースの金融サービスに対する消費者の嗜好を高めることで推進されています。 モバイルバンキングは、お客様が口座の管理、決済、送金、送金、取引の監視、および訪問拠点のない金融商品へのアクセスを可能にします。 リアルタイム通知とパーソナライズされた金融管理ツールは、モバイルプラットフォームとのエンゲージメントをさらに高めています。 生体認証、AI支援、モバイルセキュリティの継続的な改善は、銀行アプリケーションの機能を強化しています。 24時間365日の銀行アクセスのためのデジタル決済および成長の要求の拡大はまた急速な採用を支えます。
ネオ・チャレンジャー・バンク・マーケットの最大のシェアはどの地域ですか
- 北米は、2025年に最大35.4%の収益シェアを誇るネオとチャレンジャー銀行の市場を支配し、先進のデジタル銀行インフラ、ハイフィンテックの採用をサポートし、消費者の利便性、テクノロジー主導の金融サービスに対する需要を増加させました。
- また、成熟したフィンテックエコシステム、デジタル決済の広範な採用、金融技術の強力な投資、および銀行サービスおよび埋め込まれた金融プラットフォームの使用の増加にもメリットがあります。 便利なデジタルバンキングのための消費者の好みを成長させ、支払い、節約、貸与、および投資を横断するneoおよび挑戦者の銀行からの拡大サービスと共に、グローバル市場で北アメリカの地位を強化し続けています。
米国ネオブ&チャレンジャー銀行市場インサイト
米国ネオとチャレンジャー銀行市場は、モバイルファーストバンキングの消費者採用の増加、デジタル決済エコシステムの拡大、および便利でパーソナライズされた金融サービスの需要の増加による強力な成長を目撃しています。 国の成熟したフィンテックエコシステム、広範なスマートフォン利用とAIの統合の増加、オープンバンキング、および埋め込まれたファイナンステクノロジーは、個人およびビジネスバンキングアプリケーションにおける需要を促進しています。 また、より高速な口座開設、リアルタイム決済、デジタルマネージド・ファイナンシャル・サービスは、銀行業界における採用を加速しています。
アジア・パシフィック・ネオ&チャレンジャー・バンク・マーケット・インサイト
スマートフォンの普及、デジタル決済インフラの拡充、中国、インド、日本、東南アジアの経済など、海外でアクセス可能な銀行サービスの需要が高まっています。 金融包摂的イニシアチブを成長させ、モバイルバンキングアプリケーションの採用を増加させ、フィンテックエコシステムを拡大することで、地域市場拡大を支援しています。 また、デジタル決済プラットフォーム、技術重視の金融機関、銀行・サービスプロバイダの採用が個人・事業銀行セクターの採用を加速しています。
日本ネオ&チャレンジャー銀行市場情報
デジタル金融サービス、モバイルバンキング技術、金融技術インフラへの投資拡大に伴い、日本ネオとチャレンジ銀行市場は一貫した成長を目撃しています。 銀行およびフィンテック企業は、より便利なアカウント管理、支払い、節約、貸与、投資サービスを提供するために、デジタルプラットフォームを採用しています。 また、AI、クラウドテクノロジー、キャッシュレス決済ソリューションの統合を強化し、金融セクターのデジタル化に注力し、市場成長に貢献しています。
中国 Neo と Challenger Bank 市場 洞察
中国ネオとチャレンジ銀行市場は急速に成長しています, 広範なスマートフォンの採用によって駆動され, 高度なデジタル決済インフラ, モバイルベースの金融サービスのための消費者の好みを増加. 消費者およびビジネスアプリケーションにおけるAI対応銀行プラットフォーム、デジタルウォレット、および統合金融エコシステムの導入の拡大は、市場需要を大幅に向上させます。 また、フィンテックのイノベーションへの投資を増加させ、デジタル金融包摂を拡大し、テクノロジーを活用した銀行サービスの急速な発展は、アジア・パシフィック地域における新・挑戦者銀行の主要な市場の一つとして中国を位置付けています。
U.K. Neo and Challenger Bank マーケットインサイト
U.K. ネオとチャレンジャー銀行市場は、デジタルバンキング、オープンバンキング技術、モバイル決済サービスの強力な採用によって支えられ、安定した成長を経験しています。 デジタルバンキングインフラへの投資の増加と、便利で低コスト、パーソナライズされた金融サービスに対する需要の増加は、市場成長に貢献しています。 さらに、AI、クラウドコンピューティング、API対応の金融サービスの統合は、顧客体験と運用効率の向上、Neo および Challenger 銀行業界における主要なイノベーションハブとして U.K. を配置しています。
ドイツ Neo と Challenger Bank Market のインサイト
ドイツのネオとチャレンジ銀行市場は、国の強力なデジタルバンキングインフラ、ハイスマートフォンの採用により着実に拡大し、便利でモバイルファーストな金融サービスのための消費者の好みを増加させます。 ネオ・チャレンジ銀行は、デジタルプラットフォーム、クラウドテクノロジー、AI対応のソリューションを活用して、決済、節約、貸与、パーソナライズされた銀行サービスを提供します。 モバイルバンキング、デジタル決済、およびオープンバンキングの継続的な進歩、デジタルファーストファイナンシャルプロバイダーからの競争を成長させ、顧客の期待を変化させ、ドイツでの市場成長を促進しています。
ネオ・チャレンジャー銀行市場におけるトップ企業は
ネオとチャレンジ銀行業界は、主に、以下のような広範な企業によって導かれています。
- 株式会社レボリュート(アメリカ)
- モンゾー銀行株式会社(アメリカ)
- スターリング銀行リミテッド(アメリカ)
- N26 銀行SE(ドイツ)
- バンク B.V. (オランダ)
- シームフィナンシャル株式会社(米国)
- ソーシャルファイナンス株式会社(米国)
- ワロマネー株式会社(米国)
- 現在のテクノロジーズ株式会社(米国)
- ワイズ決済限定(英国)
- アトム銀行(イギリス)
- 株式会社モワン(U.K.)
- Tide Platform Limited(米国)
- ブロック株式会社(米国)
- 株式会社デイブ(米国)
- マーキュリーテクノロジーズ株式会社(米国)
- Nu Pagamentos S.A.(ブラジル)
- Klarna Bank AB(スウェーデン)
- オープンバンク、S.A.(スペイン)
- ヌーバンク(米国)
ネオ・チャレンジャー銀行市場の最新動向とは
- 2025年11月、MashreqはパキスタンでMashreq NEOを導入し、デジタルアカウントの開設、収益獲得、アカウントの節約、デジタル取引、全国のATMアクセスを提供するように設計された完全なデジタルおよびShariahに準拠した銀行プラットフォームを立ち上げました。 パキスタンにMashreqのデジタルバンキングの存在を拡大し、居住者と非居住者のパキスタンの顧客をターゲットにしました。
- サウジアラビア国銀行は、2020年9月、サウジアラビアにNEOを設立し、マルチ通貨デビットカード、報酬、キャッシュバック、ギフトカード、統合ライフスタイルサービスを提供するモバイルファーストのデジタルバンキングと金融エコシステムを導入しました。 進路は、従来の口座や決済機能を超えて、より広範なデジタル金融生態系へのデジタルバンキングサービスの拡大を表明しました。
- 2023年9月、Axis Bankは、マイクロ、小型、中規模の企業向けに特別に設計されたモバイルファースト取引銀行プラットフォーム「NEO for Business」を立ち上げました。 プラットフォームは、デジタルのオンボーディング、支払い、およびコレクション管理を提供し、モバイル、PC、タブレットを介してアクセスし、インドのMSMEセクターのためのデジタルバンキング機能を拡大します。
- 2022年5月、IIFLファイナンスとオープンファイナンシャルテクノロジーズは、インドのマイクロおよび中小企業の銀行およびクレジットサービスを組み合わせた、MSMEのネオバンクを立ち上げる合弁を発表しました。 提案されたベンチャーであるIIFL Open Fintechは、INR 120 croreの初期資本とIIFL FinanceとOpenの間の51:49の所有権構造で設立されました。
- 2021年4月、元Googleの役員がインドでFiを立ち上げ、ミレニアル世代をターゲットとするデジタル銀行プラットフォームで、連邦銀行とのパートナーシップで開発されました。 Fiは、顧客が3分以内にデジタルでアカウントを保存できるようにし、市場の増加を実証し、急速にオンボーディング、モバイルファーストバンキング、デジタルでパーソナライズされた金融サービスに焦点を当てています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のネオバンクおよびチャレンジャーバンク市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 グローバルネオバンクおよびチャレンジャーバンク市場への参入
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 多変量モデリング
2.2.6 測定基準
2.2.7 トップツーボトム分析
2.2.8 ベンダーシェア分析
2.2.9 主要な一次インタビューからのデータポイント
2.2.10 主要な二次データベースからのデータポイント
2.3 世界のネオバンクおよびチャレンジャーバンク市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 ケーススタディ
5.2 規制枠組み
5.3 技術動向
5.4 価格分析
5.5 バリューチェーン分析
6 世界のネオバンクおよびチャレンジャーバンク市場(サービスタイプ別)
6.1 概要
6.2 モバイルバンキング
6.3 支払いと送金
6.4 ローン
6.5 貯蓄口座
6.6 課税
6.7 その他
7 世界のネオバンクおよびチャレンジャーバンク市場(層別)
7.1 概要
7.2 取引の監視とコンプライアンス
7.3 支払いゲートウェイ
7.4 複数の銀行パートナー
7.5 新興技術へのアクセス準備
7.6 その他
8 世界のネオバンクおよびチャレンジャーバンク市場(組織規模別)
8.1 概要
8.2 小規模組織
8.3 中規模組織
8.4 大規模組織
9 世界のネオバンクおよびチャレンジャーバンク市場(最終用途別)
9.1 概要
9.2 ITと通信
9.2.1 サービスタイプ別
9.2.1.1. モバイルバンキング
9.2.1.2. 支払いと送金
9.2.1.3. ローン
9.2.1.4. 貯蓄口座
9.2.1.5. 課税
9.2.1.6. その他
9.3 教育
9.3.1 サービスタイプ別
9.3.1.1. モバイルバンキング
9.3.1.2. 支払いと送金
9.3.1.3. ローン
9.3.1.4. 貯蓄口座
9.3.1.5. 課税
9.3.1.6. その他
9.4 旅行とホスピタリティ
9.4.1 サービスタイプ別
9.4.1.1. モバイルバンキング
9.4.1.2. 支払いと送金
9.4.1.3. ローン
9.4.1.4. 貯蓄口座
9.4.1.5. 課税
9.4.1.6. その他
9.5 電子商取引
9.5.1 サービスタイプ別
9.5.1.1. モバイルバンキング
9.5.1.2. 支払いと送金
9.5.1.3. ローン
9.5.1.4. 貯蓄口座
9.5.1.5. 課税
9.5.1.6. その他
9.6 その他
9.6.1 サービスタイプ別
9.6.1.1. モバイルバンキング
9.6.1.2. 支払いと送金
9.6.1.3. ローン
9.6.1.4. 貯蓄口座
9.6.1.5. 課税
9.6.1.6. その他
10 世界のネオバンクおよびチャレンジャーバンク市場(地域別)
グローバルネオバンクおよびチャレンジャーバンク市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
10.1 北米
10.1.1 米国
10.1.2 カナダ
10.1.3 メキシコ
10.2 ヨーロッパ
10.2.1 ドイツ
10.2.2 フランス
10.2.3 英国
10.2.4 イタリア
10.2.5 スペイン
10.2.6 ロシア
10.2.7 トルコ
10.2.8 ベルギー
10.2.9 オランダ
10.2.10 スイス
10.2.11 その他のヨーロッパ諸国
10.3 アジア太平洋
10.3.1 日本
10.3.2 中国
10.3.3 韓国
10.3.4 インド
10.3.5 オーストラリア
10.3.6 シンガポール
10.3.7 タイ
10.3.8 マレーシア
10.3.9 インドネシア
10.3.10 フィリピン
10.3.11 その他のアジア太平洋地域
10.4 南アメリカ
10.4.1 ブラジル
10.4.2 アルゼンチン
10.4.3 南米のその他の地域
10.5 中東およびアフリカ
10.5.1 南アフリカ
10.5.2 エジプト
10.5.3 サウジアラビア
10.5.4 アラブ首長国連邦
10.5.5 イスラエル
10.5.6 その他の中東およびアフリカ
11 世界のネオバンクとチャレンジャーバンク市場、企業の状況
11.1 企業株式分析:グローバル
11.2 企業シェア分析:北米
11.3 企業株式分析:ヨーロッパ
11.4 企業シェア分析:アジア太平洋地域
11.5 合併と買収
11.6 新製品の開発と承認
11.7 拡張
11.8 規制の変更
11.9 パートナーシップおよびその他の戦略的展開
12 グローバルネオバンクとチャレンジャーバンク市場、SWOT分析とDBMR分析
13 世界のネオバンクおよびチャレンジャーバンク市場、企業プロフィール
13.1 モンゾ銀行
13.1.1 会社概要
13.1.2 収益分析
13.1.3 地理的存在
13.1.4 製品ポートフォリオ
13.1.5 最近の開発
13.2 フィドールソリューションズAG
13.2.1 会社概要
13.2.2 収益分析
13.2.3 地理的存在
13.2.4 製品ポートフォリオ
13.2.5 最近の開発
13.3 シンプルファイナンステクノロジー株式会社
13.3.1 会社のスナップショット
13.3.2 収益分析
13.3.3 地理的存在
13.3.4 製品ポートフォリオ
13.3.5 最近の開発
13.4 ユーバンクリミテッド
13.4.1 会社のスナップショット
13.4.2 収益分析
13.4.3 地理的存在
13.4.4 製品ポートフォリオ
13.4.5 最近の開発
13.5 タンデムバンク
13.5.1 会社のスナップショット
13.5.2 収益分析
13.5.3 地理的存在
13.5.4 製品ポートフォリオ
13.5.5 最近の開発
13.6 アトムバンクPLC
13.6.1 会社のスナップショット
13.6.2 収益分析
13.6.3 地理的存在
13.6.4 製品ポートフォリオ
13.6.5 最近の開発
13.7 ウェブアンク
13.7.1 会社のスナップショット
13.7.2 収益分析
13.7.3 地理的存在
13.7.4 製品ポートフォリオ
13.7.5 最近の開発
13.8 ムーベンコープ社
13.8.1 会社のスナップショット
13.8.2 収益分析
13.8.3 地理的存在
13.8.4 製品ポートフォリオ
13.8.5 最近の開発
13.9 ナンバー26株式会社
13.9.1 会社のスナップショット
13.9.2 収益分析
13.9.3 地理的存在
13.9.4 製品ポートフォリオ
13.9.5 最近の開発
13.1 マイバンク
13.10.1 会社のスナップショット
13.10.2 収益分析
13.10.3 地理的存在
13.10.4 製品ポートフォリオ
13.10.5 最近の開発
13.11 オレンジバンク
13.11.1 会社のスナップショット
13.11.2 収益分析
13.11.3 地理的存在
13.11.4 製品ポートフォリオ
13.11.5 最近の開発
13.12 エアスター銀行
13.12.1 会社のスナップショット
13.12.2 収益分析
13.12.3 地理的存在
13.12.4 製品ポートフォリオ
13.12.5 最近の開発
13.13 フリーオマネー
13.13.1 会社概要
13.13.2 収益分析
13.13.3 地理的存在
13.13.4 製品ポートフォリオ
13.13.5 最近の開発
13.14 ビッグペイ
13.14.1 会社概要
13.14.2 収益分析
13.14.3 地理的存在
13.14.4 製品ポートフォリオ
13.14.5 最近の開発
13.15 モネーゼ
13.15.1 会社概要
13.15.2 収益分析
13.15.3 地理的存在
13.15.4 製品ポートフォリオ
13.15.5 最近の開発
13.16 ビビッドマネー
13.16.1 会社概要
13.16.2 収益分析
13.16.3 地理的存在
13.16.4 製品ポートフォリオ
13.16.5 最近の開発
13.17 アトムバンク
13.17.1 会社概要
13.17.2 収益分析
13.17.3 地理的存在
13.17.4 製品ポートフォリオ
13.17.5 最近の開発
13.18 スターリングバンク
13.18.1 会社概要
13.18.2 収益分析
13.18.3 地理的存在
13.18.4 製品ポートフォリオ
13.18.5 最近の開発
13.19 ボルトバンク
13.19.1 会社概要
13.19.2 収益分析
13.19.3 地理的存在
13.19.4 製品ポートフォリオ
13.19.5 最近の開発
13.2 トニック銀行
13.20.1 会社概要
13.20.2 収益分析
13.20.3 地理的存在
13.20.4 製品ポートフォリオ
13.20.5 最近の開発
13.21 MAフレンチバンク
13.21.1 会社概要
13.21.2 収益分析
13.21.3 地理的存在
13.21.4 製品ポートフォリオ
13.21.5 最近の開発
13.22 カーブ
13.22.1 会社概要
13.22.2 収益分析
13.22.3 地理的存在
13.22.4 製品ポートフォリオ
13.22.5 最近の開発
13.23 オークノース
13.23.1 会社概要
13.23.2 収益分析
13.23.3 地理的存在
13.23.4 製品ポートフォリオ
13.23.5 最近の開発
13.24 バンク
13.24.1 会社のスナップショット
13.24.2 収益分析
13.24.3 地理的存在
13.24.4 製品ポートフォリオ
13.24.5 最近の開発
注:掲載されている企業は網羅的なリストではなく、以前のクライアントの要件に従ったものです。当社は調査において100社以上の企業をプロファイルしているため、企業リストはご要望に応じて変更または差し替えられる場合があります。
14 結論
15 アンケート
関連レポート16件
17 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











