


グローバル運用テクノロジーエンドポイントセキュリティ市場のセグメンテーション、導入(オンプレミス、ハイブリッド、クラウド)、エンドユーザー(商用および消費者)、企業規模(大企業および中小企業)、業界(BFSI、通信およびIT、小売、ヘルスケア、政府および公共部門、教育、運輸)、ソリューション(エンドポイント保護プラットフォーム、エンドポイント検出および対応) - 2033年までの業界動向と予測
グローバルオペレーションテクノロジーエンドポイントセキュリティ市場規模と成長率とは
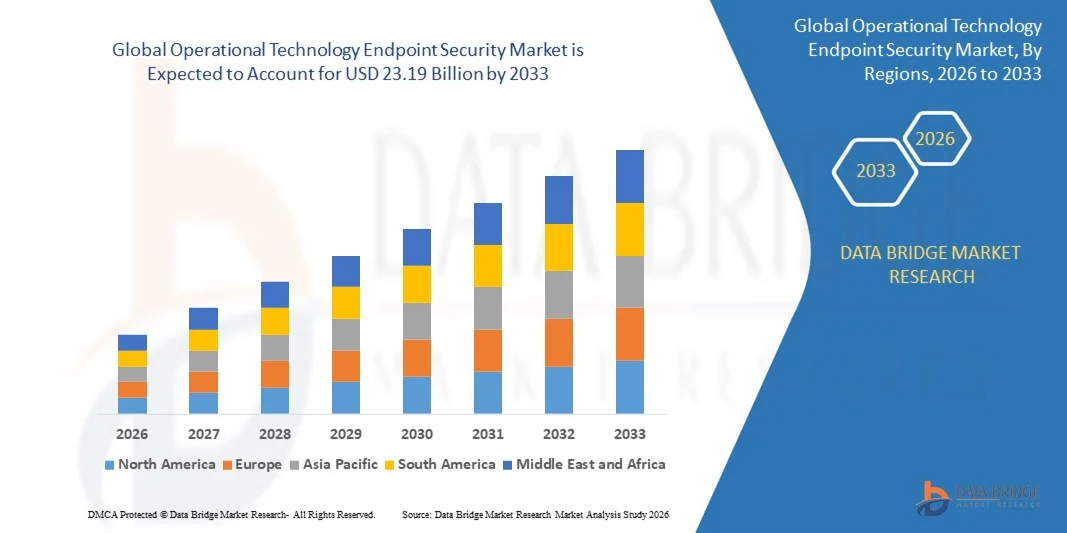
- データブリッジ市場調査分析によるグローバル運用技術エンドポイントセキュリティ市場規模が評価されました2025年のUSD 1.56億そして到達する予定米ドル 23.19 億 によって 2033, お問い合わせCAGRの40.10%予報期間中
- エンドポイント攻撃と侵害の増加は、市場成長を加速する重要な要因であり、エンドポイント攻撃によるコストの上昇、オンプレミスのセキュリティ展開のための費用対効果の高い選択肢の増加、ITリスクの緩和の増加、ITセキュリティリスクの管理と軽減の必要性の増加、BYODトレンドの人気の増加、モバイルデバイスの上昇の普及の増加は、運用技術エンドポイントセキュリティ市場を後押しする他の主要な要因です
市場規模と予測
- グローバル市場価値 (2025):USD 1.56億円
- 期待される市場価値 (2033):米ドル 23.19 億
- 予測CAGR (2026–2033): 40.10%
運用技術のエンドポイントセキュリティ市場の主要なテイクアウトは何ですか
- メディアおよびエンターテインメントのインフラの確保と、統合エンドポイントのセキュリティインフラおよびソフトウェアの需要増加のための高度化の需要は、さらに、運用技術のエンドポイントセキュリティ市場のための新しい機会を創出します
- しかし、クラウドベースのエンドポイントセキュリティに関する無料のエンドポイント保護ソリューションおよび上昇の懐疑主義の使用の増加は、市場成長を抑制する他の主要な要因であり、ダイナミックなITインフラストラクチャとサイバー脅威の風景を増加させながら、イノベーションと予算の制約のコストを増加させ、高度な脅威の複雑性を増加させることにより、運用技術のエンドポイントセキュリティ市場をさらに強化
- 北米は、2025年に43.65%の収益シェアを持つ運用技術エンドポイントのセキュリティ市場を占め、産業オートメーション、重要なインフラ保護、米国とカナダのサイバーセキュリティの近代化の強力な進歩によって推進しました。
- アジア・パシフィックは、2026年から2033年にかけて最も速いCAGRを、急速な産業化、スマートな製造業の堅牢な拡大によって支えられ、中国、日本、インド、韓国、東南アジアのサイバーセキュリティの意識を高めることを約束しました
- オンプレミスのセグメントは、2025年に52.6%のシェアで市場を支配し、重要なインフラ、エネルギー、製造部門の強力な優先順位によって駆動され、データの一貫性、低遅延制御、および厳格なコンプライアンス要件が不可欠です
レポートスコープと運用技術エンドポイントセキュリティ市場セグメンテーション
|
アトリビュート |
運用技術エンドポイントセキュリティキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
運用技術のエンドポイントセキュリティ市場における重要なトレンドは何ですか
AI-Driven、リアルタイム脅威検知のOT環境の統合を加速
- 市場は、AI埋め込まれたリアルタイム監視プラットフォームへの強力なシフトを目撃し、異常、インサイダーの脅威、および産業用ネットワーク全体の高度なサイバー侵入を検出できる
- メーカーは、PLC、SCADAデバイス、HMI、DCSユニット、リモート産業資産を保護するために設計された軽量でスケーラブルでエッジレディなOTエンドポイントセキュリティソリューションを導入しています
- ゼロトラストフレームワーク、連続デバイス可視性、ディープパケット検査(DPI)の必要性を成長させることは、ユーティリティ、製造、石油・ガス、輸送分野における採用を加速しています。
- たとえば、Claroty、Nozomi Network、Fortinet、Ciscoなどの大手企業は、デバイス識別、行動分析、および統一されたIT-OT脅威インテリジェンス機能を備えたOTエンドポイントポートフォリオを強化しました。
- 重要なインフラ、産業オートメーションシステム、および接続された運用資産を標的とするサイバー攻撃の増加は、次世代エンドポイント防衛の需要を主導しています。
- 組織がIIoTの展開とスマートファクトリーを拡大するにつれて、OTエンドポイントのセキュリティは、重要な操作を保護し、ダウンタイムを最小限に抑え、規制遵守を確保する重要なままになります。
運用技術のエンドポイントセキュリティ市場の主要なドライバは何ですか
- IIoT機器、コネクティッドセンサー、スマート生産システムを統合し、安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安心・安全・安全・安心・安心・安全・安全・安心・安心・安全・安心・安全・安心・安心・安心・安全・安全・安心・安心・安全・安心・安心・安心・安心・安心・安心・安心・安全・安心・安心・安心・安全・安心・安心・安心・安心・安心・安全・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安全・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心・安心
- たとえば、2025年に、Palo Alto Networks、Trellix、Check Pointなどの企業は、脅威分析、マイクロセグメント化、産業用デバイスの保護の強化など、OT固有のエンドポイントセキュリティ機能を強化しました。
- ランサムウェアの攻撃、サプライチェーンの脆弱性、エネルギー、石油、ガス、米国、欧州、アジア太平洋における輸送などの重要な分野横断的な侵入の拡大
- AIベースのマルウェアの検出、ネットワークの動作監視、アセットの指紋、自動インシデント応答の高度化により、OTサイバーセキュリティ機能を強化
- クラウド接続されたOTデバイス、リモート操作、および予測保守プラットフォームのライジング展開は、堅牢でリアルタイムエンドポイント保護の必要性を創出しています。
- 産業用サイバーセキュリティの枠組み、インフラの近代化、およびグローバルなコンプライアンス規則への重要な投資により、OTエンドポイントセキュリティ市場は、強力な長期的拡張のために位置付けられます。
運用技術のエンドポイントセキュリティ市場の成長を望む要因は
- 特殊なOTサイバーセキュリティツールに関連した高い実装とメンテナンスコストは、小規模な工場、水工場、新興工業地帯の採用を制限します。
- 例えば、2024年~2025年の間に、サイバーセキュリティの人材不足を増加させ、コンポーネントコストを増加させ、複雑性を統合することで、複数のグローバルエンドユーザー向けに運用支出が増加しました。
- 混合IT-OT環境、レガシー産業システム、および独自の通信プロトコルの管理における複雑性は、高度な専門知識と専用の監視を必要とします
- OT固有の脆弱性、エンドポイントの硬化技術、ゼロトラストの採用に関する限定的な認識は、開発地域における展開を遅らせる
- 従来のITエンドポイントセキュリティツール、ネットワークファイアウォール、および基本的な産業監視ソリューションから競争することで、価格の圧力が向上し、差分が遅くなります。
- これらの課題を克服するために、企業は、費用対効果の高いOTソリューション、労働力トレーニング、簡素化された展開モデル、およびOTエンドポイントセキュリティのグローバル採用を加速するために、SOCプラットフォームとのより深い統合に焦点を当てています
操作技術エンドポイントセキュリティ市場はどのように区分されますか
市場は、に基づいてセグメント化されます導入、エンド ユーザー、企業、企業、および解決.
- デプロイメント
運用技術のエンドポイントセキュリティ市場は、オンプレミス、ハイブリッド、クラウド展開モデルに分けられます。 オンプレミスのセグメントは、2025年に52.6%のシェアで市場を支配し、重要なインフラ、エネルギー、製造部門の強力な優先順位によって駆動され、データの一貫性、低遅延制御、および厳格なコンプライアンス要件が不可欠です。 従来のOTシステムを運用する組織は、限られたインターネットの暴露、高いサイバーセキュリティリスク、厳格な運用安全基準により、オンプレミスモデルに引き続き依存しています。
クラウドセグメントは、2026年から2033年にかけて、遠隔監視、IIoT機器、接続された産業資産、AIベースの脅威分析の採用を増加させることでサポートされる最速のCAGRで成長する見込みです。 予測的なメンテナンス、集中的な可視性、およびスケーラブルなサイバーセキュリティアーキテクチャへのシフトの増加は、リアルタイムの脅威インテリジェンス、コスト効率の高い展開を提供し、分散された運用環境全体での簡素化された更新を実現するクラウドネイティブセキュリティプラットフォームに向けた業界をプッシュしています。
- エンドユーザーによる
市場は商業および消費者のエンド ユーザーに分けられます。 商用セグメントは、OTエンドポイントのセキュリティが製造工場、ユーティリティ、輸送ネットワーク、および産業オートメーション施設に広く展開されているため、2025年に68.4%のシェアで市場を支配しました。 PLC、SCADAシステム、およびコネクティッド運用資産を標的とするサイバー攻撃の拡大は、産業企業間の強い採用を促進しています。 規制コンプライアンスの強化、資産の可視性の必要性、および重要なインフラの近代化のさらなるサポートセグメント優位性の向上
消費者セグメントは、接続されたホームデバイス、スマートアプライアンス、およびコンシューマーグレードのIoTエコシステムの急速な拡大によって駆動され、2026年から2033年まで最速のCAGRで成長する予定です。 プライバシー侵害、デバイスのハイジャック、およびホームネットワーク侵入に関する懸念を高めることは、スマートホームハブ、ルータ、および接続された電子機器の軽量エンドポイント保護のための需要が高まっています。 スマートホーム、デジタルライフスタイル、ホームオートメーションの成長は、消費者レベルの展開をさらに加速します。
- エンタープライズ サイズ
市場は大企業および中小企業(中小企業)に分けられます。 大規模な企業は、高い投資能力、大規模デバイスネットワーク、および産業生産設備、エネルギープラント、輸送業務における厳しいサイバーセキュリティ要件によって駆動され、2025年に57.3%のシェアで市場を支配しました。 高度な脅威検出、ゼロトラストアーキテクチャ、複雑なOT-IT統合の必要性は、採用を強化します。
中小企業は、2026年から2033年まで最速のCAGRで成長すると予想され、小規模な製造ユニットのデジタル化、クラウドベースのOTセキュリティソリューションの採用、および小規模な産業セットアップに影響を及ぼすサイバーリスクの増加により支持されています。 コスト効率・軽量・簡単なセキュリティプラットフォームは、中小企業のモダニゼーションを高め、自動化・ロボティクス・コネクティッド機器の信頼性を拡大しています。 政府主導のサイバーセキュリティの意識プログラムは、このセグメントの成長を加速します。
- 業界別
市場は複数の業界を網羅しています。 政府および公共セクターは、スマートシティインフラ、防衛資産、公共ユーティリティ、水システム、および国家レベルの運用ネットワークを保護する重要な必要性によって駆動され、2025年に32.1%のシェアで市場を支配しました。 公共インフラのターゲットを絞るサイバー攻撃と規制マンデートの増加は、セグメントの採用を強化し続けています。
ヘルスケアセグメントは、2026年から2033年までの最速のCAGRで成長し、医療機器、病院OT環境、診断機器、および接続されたライフサポートシステムをターゲットとするサイバー脅威の増加によって燃料を供給する見込みです。 医療業務のデジタル化、遠隔監視ツール、およびIOMTシステムに特化したOTエンドポイントセキュリティの要求を強化 患者データおよび臨床システムに対するコンプライアンス要件の拡大により、グローバルヘルスケア施設全体での採用を加速
- ソリューション
市場はエンドポイント保護プラットフォーム(EPP)とエンドポイント検出&応答(EDR)に分割されます。 エンドポイント保護プラットフォームのセグメントは、2025年に54.7%のシェアで市場を支配し、業界はマルウェア防止、デバイス制御、資産の可視性、および重要なOTエンドポイントを保護するベースライン保護に大きく依存しています。 EPPソリューションは、限られた処理能力を持つ従来のOT機器の信頼性、統合の容易さ、適合性のために広く採用されています。
エンドポイント検出と応答セグメントは、リアルタイム監視、行動分析、自動インシデント応答、および高度な脅威ハンティングに対する需要の増加により、2026から2033までの最速のCAGRで成長する予定です。 ランサムウェア、サプライチェーンの侵害、ゼロデイの悪用など、産業用サイバー攻撃の高度化が加速し、運用ネットワーク全体でより深い調査、フォレンジック機能、継続的な監視を提供する EDR ソリューションを採用しています。
オペレーションテクノロジーエンドポイントセキュリティ市場の最大のシェアはどの地域ですか
- 北米は、2025年に43.65%の収益シェアを持つ運用技術エンドポイントのセキュリティ市場を占め、米国とカナダを横断する産業オートメーション、重要なインフラ保護、サイバーセキュリティの近代化の強力な進歩によって推進しました。 SCADAネットワーク、産業用制御システム(ICS)、およびコネクティッド・運用資産の確保に向けたOTサイバーセキュリティツールの高展開が、地域のリーダーシップをサポート
- IoT対応の製造業、デジタルオイル、ガス事業、輸送自動化、スマートユーティリティの急速な拡大が、産業用環境におけるエンドポイント保護・検知システムに対する需要が高まっています。
- 堅牢な規制フレームワーク、強力なサイバーセキュリティの資金調達、およびAI主導のセキュリティツールの採用の増加により、地域の優位性を強化
米国オペレーションテクノロジーエンドポイントセキュリティマーケットインサイト
米国は、強固な産業用サイバーセキュリティ規制、急激なデジタル変革、エネルギー、ユーティリティ、航空宇宙、防衛、輸送分野における高リスクな暴露によって支えられた、北アメリカ最大の貢献者です。 OT監視ツールの展開を増加させ、ICSのアップグレードを増加させ、重要なインフラをターゲットとするサイバー攻撃の増加は、高度なエンドポイント保護とリアルタイムの脅威検出の要求を強化します。 主要なサイバーセキュリティ企業、強力な政府の取り組み、および大規模なOT近代化プログラムの存在は、市場成長をさらに加速します。
カナダオペレーションテクノロジーエンドポイントセキュリティマーケットインサイト
カナダは、重要なインフラ保護、スマートグリッド開発、および産業オートメーションへの投資を増加させることにより、地域拡大に貢献します。 ユーティリティ、製造ユニット、輸送ネットワークをターゲットとするサイバーインシデントの増加により、エンドポイント検出、監視、脆弱性管理ツールの採用が高まっています。 政府が支持するサイバーセキュリティプログラム、強力な研究開発能力、およびICSとSCADA環境の確保に重点を置き、全国の長期市場導入を強化します。
アジア太平洋オペレーションテクノロジーエンドポイントセキュリティ市場
アジア・パシフィックは、2026年から2033年にかけて最も速いCAGRを登録し、急速な産業化、スマートな製造業の堅牢な拡大、中国、日本、インド、韓国、東南アジアのサイバーセキュリティの意識を高めることを支援しました。 IoTデバイス、工場自動化機器、産業用ロボット、高速通信ネットワークの展開が広がり、OT環境全体で強力なエンドポイントセキュリティの必要性が高まります。 半導体製造、EV製造、スマートインフラプロジェクトにおける加速成長は、先進的なOTサイバーセキュリティソリューションの採用を継続的に推進しています。
中国オペレーションテクノロジーエンドポイントセキュリティ市場インサイト
中国は、大規模な産業オートメーション、重要なOTモジュナイゼーション、および重要なインフラのセキュリティに費やす高い政府によるアジア太平洋市場をリードします。 電力網、電気通信ネットワーク、製造施設を標的とするサイバー脅威の上昇は、リアルタイム監視とエンドポイント保護の需要が高まっています。 強力なローカルサイバーセキュリティエコシステムと5Gおよび産業用IoT展開をさらにサポートし、市場導入の迅速化をサポートします。
ジャパンオペレーションテクノロジーエンドポイントセキュリティマーケットインサイト
日本では、成熟した製造エコシステム、強靭なロボティクスの統合、産業制御システムの近代化によって推進される着実な成長を示しています。 高いサイバーセキュリティ規格、デジタル工場の採用増加、システム信頼性への強い焦点は、高度なOTエンドポイント保護ツールの需要増加に貢献します。 自動車用電子機器、精密製造、スマートインフラの拡充により、長期的な市場成長をさらに強化。
インドオペレーションテクノロジーエンドポイントセキュリティマーケットインサイト
インドは急速な産業のデジタル化、スマートな製造設備の拡大、エネルギー、交通機関および電気通信セクターを渡るサイバーセキュリティ投資の上昇によって支えられる急成長の市場として新興しています。 産業用オートメーション、スマートシティ、デジタルインフラの普及促進を推進する政府プログラム。 重要なインフラに対するサイバー攻撃の増加も、広範な採用を推進しています。
韓国オペレーションテクノロジーエンドポイントセキュリティマーケットインサイト
韓国は、半導体製造、自動車エレクトロニクス、テレコム、産業オートメーションの各分野におけるOTセキュリティの需要が高まっています。 5Gネットワーク、AI主導システム、コネクティッドファクトリーの高展開により、堅牢なエンドポイント保護の需要が高まります。 先進的な技術力と強い産業サイバーセキュリティ意識で、韓国は堅実な市場成長を続けています。
オペレーションテクノロジーエンドポイントセキュリティ市場におけるトップ企業は
運用技術エンドポイントのセキュリティ業界は、主に、以下のような広範な企業によって導かれています。
- マイクロソフト(米国)
- クラウドストライク(米国)
- シマンテック株式会社(米国)
- トレンドマイクロ株式会社(日本)
- 株式会社ソフォス(イギリス)
- McAfee, LLC (米国)
- AO カスペルスキーラボ(ロシア)
- VMware, Inc.(米国)
- SentinelOne(アメリカ)
- ESET(スロバキア)
- 株式会社サイランス(米国)
- Bitdefender(ルーマニア)
- シスコシステムズ(米国)
- 株式会社ファイアアイ(米国)
- パンダセキュリティ(スペイン)
- F-Secure(フィンランド)
- パロアルトネットワークス(米国)
- チェックポイントソフトウェア技術株式会社(イスラエル)
- Fortinet, Inc.(米国)
- Malwarebytes(米国)
- コモド・セキュリティ・ソリューションズ株式会社(米国)
グローバルオペレーションテクノロジーエンドポイントセキュリティ市場における最近の発展は何ですか
- 2025年2月、チェックポイントはクラウドセキュリティ会社Wizと戦略的パートナーシップを結び、ハイブリッドクラウド環境全体の企業保護を強化しました。 このコラボレーションは、クラウドネットワークのセキュリティをクラウドネイティブアプリケーション保護(CNAPP)と統合し、統一された包括的なセキュリティフレームワークを提供します。 これにより、エンドツーエンドのクラウドセキュリティを提供する企業の位置の両方を強化
- 2025年1月、Tenableは、Vulcan Cyber社を買収し、Vulcan社の機能のシームレスな統合を可能にしました。 この強化は、組織が脆弱性を集約し、サイバーセキュリティリスクを優先し、攻撃面全体で是正努力を加速するのに役立ちます。 この買収は、Tenableの暴露管理能力の戦略的拡張をマークします
- 2024年7月、CyberKnightは、金属領域におけるIT、OT、IoTシステム全般の包括的な資産知能と制御を提供するForescoutとパートナーシップを締結しました。 デジタルインフラへの視認性を高めることで、クラウド環境に移行する企業を支援します。 このパートナーシップは、マルチドメインセキュリティインテリジェンスでCyberKnightのポートフォリオを強化
- 2024年3月、C-DOTはPRLと連携し、フリースペースのOTセキュリティシステムと連携し、インド初のハイブリッド量子通信リンクを確立しました。 ファイバとフリースペースのチャネルを組み合わせ、安全な通信機能を強化します。 このコラボレーションは、インドの量子通信エコシステムの主要な技術マイルストーンを表しています。
- 2023年4月、トレリックスは、エンドポイントの可視性と集中制御性を向上させるために設計されたトレリックスエンドポイントセキュリティスイートを導入しました。 スイートは、統一されたインターフェイスを介して高度な監視と積極的な防衛機能を提供します。 次世代エンドポイントセキュリティソリューションにおけるTrellixのポジションを強化
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











