


世界のフォトリソグラフィー市場、タイプ別(深紫外線(DUV)、極端紫外線(EUV)、Iライン、フッ化クリプトン(KrF)、フッ化アルゴンドライ(ArFドライ)、その他)、アプリケーション別(フロントエンド、バックエンド)、最終用途別(ICパターン形成プロセス、プリント回路基板製造、マイクロプロセッサ製造、その他)、国別(米国、カナダ、メキシコ、ブラジル、アルゼンチン、その他の南米、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋地域、サウジアラビア、UAE、南アフリカ、エジプト、イスラエル、その他の中東およびアフリカ)業界動向および2028年までの予測。
グローバルフォトリソグラフィ市場規模と成長率とは
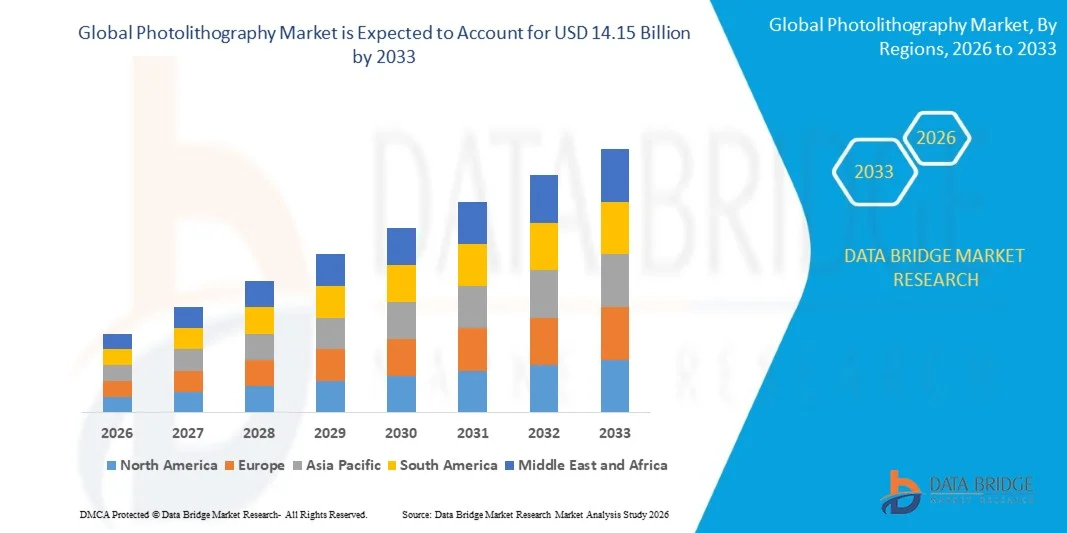
- データブリッジ市場調査分析による グローバルフォトリソグラフィ市場規模が評価されました2025年のUSD 10.26億そして到達する予定2033年までのUSD 14.15億, お問い合わせ4.10%のCAGR予報期間中
- 様々な業界における半導体デバイスに対する新たな需要の高まりと、市場の成長を促す主要な要因
- また、コンピュータチップの生産の増加、成長するエレクトロニクスパッケージング市場などの要因、高分解能、光に対する高い感度、良好な接着特性などの利点、それは、フォトリソグラフィ市場の成長を燃料とするハイドロゲル内の細胞の3Dカプセル化を可能にします。
市場規模と予測
- グローバル市場価値 (2025):米ドル 10.26 億
- 期待される市場価値 (2033):USD 14.15億
- 予測CAGR (2026-2033): 4.10%
フォトリソグラフィ市場の主要なテイクアウトは何ですか
- 半導体デバイス製造および先進的な技術の出現と、先進政府の進歩支援の増加は、上記の予測期間におけるフォトリソグラフィ市場の成長につながるさまざまな新しい機会を作成することが期待されています
- フォトリソグラフィ装置における機能的欠陥、製造工程における暴露ツールと複雑性の限られた信頼性は、フォトリソグラフィ市場の成長を妨げる主要な課題としてポーズを推定する
- アジア・パシフィックは、中国、台湾、韓国、日本各地の先端チップ製造設備の高機能化、高機能化、高機能化、高機能化、高機能化、高機能化、高機能化、高機能化、高機能化を実現しました。
- 北米は、2026年から2033年までの7.36%の最速のCAGRを登録し、米国とカナダの半導体研究、先端チップ設計、および国内製造イニシアチブへの投資を増加させることで主導しました。
- ディープUltraviolet(DUV)セグメントは、2025年に41.6%のシェアで市場を支配しました。半導体製造における最も広く使用されている技術は、高度および成熟したノードで集積回路をパターン化しています。
レポートスコープとフォトリソグラフィ市場セグメント
|
アトリビュート |
フォトリソグラフィキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
フォトリソグラフィ市場における重要なトレンドとは
「 」先進的なEUVと高精密フォトリソグラフィ技術への移行を強化ツイート
- フォトリソグラフィ市場は、次世代半導体製造と高密度チップアーキテクチャをサポートするために設計された極限紫外線(EUV)のリソグラフィと高度なパターニング技術の強力な採用を目撃しています
- 装置メーカーは、精密な露出システム、アライメント技術の向上、およびより小さなノードサイズ、パターンの解像度の改善、ウェーハのスループットを可能とする高度なフォトレジスト材料を導入しています。
- 高性能プロセッサ、AIチップ、高度なメモリデバイス、および5G通信コンポーネントの需要は、半導体製造設備における高度なリソグラフィ技術の採用を加速
- 例えば、キヤノン、ニコン、ラムリサーチ、Samsung Electronicsなどの企業は、次世代リソグラフィシステム、高度なウェーハ処理技術、高解像度半導体製造ソリューションへの投資を拡大しています。
- より小さいトランジスタの幾何学、改善された破片の性能のための増加の必要性およびより高い製造業の精密は高度のリソグラフィーの技術および多パターン技術への転移を運転しています
- 半導体デバイスは、サイズを縮小し、複雑性を増大し続けるため、次世代半導体製造と高性能電子機器の有効化に不可欠です。
フォトリソグラフィ市場の主要なドライバーは何ですか
- 高性能半導体、AIプロセッサ、高度なメモリチップ、高速通信機器のライジング要求が、半導体製造における高度なフォトリソグラフィシステムの必要性を大幅に増加
- たとえば、キヤノン、ニコン、ラムリサーチなどの大手企業は、2025年に半導体製造装置ポートフォリオを拡大し、高分解能のリソグラフィプロセスと次世代チップ製造技術をサポート
- 5Gインフラ、人工知能、自動運転車、コンシューマーエレクトロニクス、クラウドコンピューティングシステムの採用拡大は、米国、欧州、アジア太平洋地域における半導体製造をグローバルに加速
- EUVのリソグラフィ、フォトレジスト材料、ウエハアアライメント技術、精密光学システムにおける高度化により、製造精度、スループット、半導体歩留まりが向上
- 高度な半導体ノード、高密度集積回路、高速コンピューティングアーキテクチャの開発は、現代の半導体ファブに高度なフォトリソグラフィ機器の強力な需要を創出しています
- 半導体製造能力、政府チップのイニシアチブ、次世代の電子イノベーションへの投資を増加させ、フォトリソグラフィ市場は、持続的な長期成長を経験する見込み
フォトリソグラフィ市場の成長にチャレンジする要因は
- 高度なフォトリソグラフィ機器に関連した高資本投資および運用コストは、新しい半導体製造設備と小型チップメーカーの大きな障壁を維持します
- 例えば、2024年~2025年にかけて、半導体サプライチェーンの変動、精密光学部品コストの上昇、複数のグローバル半導体機器ベンダーの設備の複雑化を加速
- 高度なリソグラフィプロセス、EUV技術、マルチパトタニング技術の導入の複雑さは、高度に熟練したエンジニア、専門的インフラ、および広範な技術的専門知識を必要とします
- 新興国や高技術の参入障壁の限られた半導体製造インフラは、特定の地域で高度なフォトリソグラフィシステムの導入を遅らせる
- 代替チップ製造技術、高度なパッケージングソリューション、および進化する半導体設計アーキテクチャからの競争は、業界内での技術と価格設定圧力を作成することができます
- こうした課題に対処するため、コスト効率の高いリソグラフィシステムの開発、フォトレジスト技術の向上、自動化の充実、世界規模の半導体製造パートナーシップの拡充、世界規模のフォトリソグラフィ技術の採用を加速
フォトリソグラフィ市場はどのように区分されますか
市場は、に基づいてセグメント化されますタイプ、アプリケーション、エンド使用.
• タイプによって
種類に基づいて、フォトリソグラフィ市場は、Deep Ultraviolet(DUV)、Extrem Ultraviolet(EUV)、I-line、Krypton Fluoride(KRF)、Argon Fluoride Dry(ARF Dry)、その他に分けられます。 ディープUltraviolet(DUV)セグメントは、2025年に41.6%のシェアで市場を支配しました。半導体製造における最も広く使用されている技術は、高度および成熟したノードで集積回路をパターン化しています。 DUVリソグラフィシステムは、大型半導体製造プロセスで高精度、信頼性、互換性を提供します。 これらは、次世代技術と比較して、確立されたインフラストラクチャと費用効果が大きいため、メモリチップ、ロジックデバイス、およびマイクロコントローラ製造に広く展開されています。
極限紫外線(EUV)セグメントは、2026年から2033年までの最速のCAGRで成長すると予想され、7nm以下の先進半導体ノードの需要が高まっています。 EUVの技術はより小さいトランジスタの構造の作成を可能にし、破片の性能、エネルギー効率を改善し、速度を処理する。 先進的なファウンドリーと次世代チップ製造におけるライジング投資は、グローバルにEUVリソグラフィシステムの採用を加速しています。
• 適用によって
用途に応じて、市場はフロントエンドとバックエンドに分割されます。 フロントエンドセグメントは、トランジスタパターン、ゲートフォーメーション、および回路レイアウト開発などのウェーハ製造段階におけるフォトリソグラフィプロセスの広範な使用によって支えられ、2025年に64.3%のシェアで市場を支配しました。 フロントエンドリソグラフィは、ナノメートルレベルの精度でシリコンウェーハの回路パターンを定義する重要な役割を果たしています。 半導体設計の複雑性を高め、先進的なノード製造の急激な拡大とともに、フロントエンド製造プロセスにおける高精細フォトリソグラフィシステムに対する強い需要を発揮しています。
バックエンドセグメントは、2026年から2033年まで最速のCAGRで成長し、高度なパッケージング技術、ウェーハレベルのパッケージング、相互接続パターンの需要の増加によって推進されています。 バックエンドのフォトリソグラフィは、金属化層、接合パッド、チップ相互接続構造などのプロセスで使用されます。 均質な統合、チップレット、および3Dパッケージング技術の採用の拡大は、高度なバックエンドのフォトリソグラフィソリューションの需要を加速しています。
•エンドの使用によって
エンドユースをベースに、ICパターン加工、プリント基板製作、マイクロプロセッサ加工、その他にフォトリソグラフィ市場をセグメント化。 IC パターン処理セグメントは、シリコンウェーハに回路パターンを移すためにフォトリソグラフィが使用される半導体製造における重要な役割を担う、2025 年に 46.8% シェアで市場を支配しました。 メモリチップ、ロジックデバイス、システムオンチップ(SoC)アーキテクチャの需要が高まっています。
マイクロプロセッサの製作セグメントは、2026年から2033年まで最速のCAGRで成長すると予想され、高性能コンピューティング、人工知能プロセッサ、高度なコンピューティングデバイスの急速な拡大によって推進されます。 より小さなトランジスタノード、より高い処理速度、およびエネルギー効率の高いアーキテクチャの必要性は、次世代マイクロプロセッサ製造のための高度なフォトリソグラフィ技術を採用する半導体メーカーを奨励しています。
どの地域がフォトリソグラフィ市場最大のシェアを保有していますか
- アジア・パシフィックは、中国、台湾、韓国、日本を拠点とする半導体製造拠点の強力なプレゼンス、大規模電子機器製造、先端チップ製造設備の急速な拡大により、2025年の実績のあるフォトリソグラフィ市場を占める。 領域は、ウェーハのパターニングと高度なノード生産のためのフォトリソグラフィシステムに大きく依存する世界最大の半導体ファウンデーションと統合デバイスメーカーの一部をホストしています。 半導体ファブへの投資の増加、消費者用電子機器の需要の高まり、AIプロセッサおよびメモリチップの採用の増加は、地域全体で高度なフォトリソグラフィ機器の需要を継続的に強化
- アジア・パシフィックのリーディング半導体メーカーは、EUVや先進的なDUVシステムなどの次世代リソグラフィ技術に投資し、先進的なチップの量産を支援しています。 製造施設の継続的拡大、国内半導体製造の強固な政府支援、およびチップイノベーションにおける成長投資は、フォトリソグラフィ市場における地域の世界的なリーダーシップを強化しています。
- 半導体製造プラントの高濃度、高性能コンピューティング機器の需要増加により、世界規模のフォトリソグラフィ産業におけるアジア太平洋の優位性を強化
中国フォトリソグラフィ市場洞察
中国は、国内チップ製造設備における半導体自給および大規模投資のための広範な政府支援によるアジア太平洋地域における最大の貢献者の一つです。 消費者向け電子機器、通信機器、自動車電子機器の生産拡大に伴い、先進的なフォトリソグラフィツールの需要が高まっています。 ウェーハ製造プラントおよび研究機関における継続的な投資により、高度半導体製造のためのリソグラフィ技術の採用がさらに加速します。
ジャパン・フォトリソグラフィ・マーケット・インサイト
日本は、半導体機器製造および先進エレクトロニクス製造の強い存在により、地域市場で重要な役割を果たしています。 チップ製造技術の精密工学と革新で知られています。 先進センサー、自動車半導体、高性能コンピューティングコンポーネントの需要は、日本の半導体ファブや電子機器製造施設における光通信システムの導入を強化しています。
韓国フォトリソグラフィ市場情報
韓国は、メモリチップの生産と先進半導体技術のグローバル・リーダーシップによって支えられたアジア太平洋地域に大きく貢献しています。 大手半導体企業は、EUVベースのリソグラフィシステムに継続的に投資し、次世代チップ製造をサポートします。 高密度のメモリデバイス、AIプロセッサ、および5G通信ハードウェアの需要の増加により、高度なフォトリソグラフィ機器の採用を促進します。
台湾フォトリソグラフィ市場情報
台湾は、世界規模の半導体製造装置であり、光通信のエコシステムにおいて重要な役割を果たしています。 先進的なノード製造における主要な半導体ファウンドと強力な需要の存在は、EUVおよびDUVリソグラフィシステムにおける継続的な投資を促進します。 高性能コンピューティングチップ、スマートフォンプロセッサ、AIアクセラレータの急速な拡大により、高度なフォトリソグラフィソリューションの必要性が高まります。
北米写真市場
北米は、2026年から2033年にかけて最も速いCAGRを登録し、米国とカナダを横断する半導体研究、先端チップ設計、および国内製造イニシアチブへの投資を増加させることで主導しました。 政府が支援する半導体開発プログラム、先端チップ製造設備の拡充、AIプロセッサおよび高性能コンピューティングシステムに対する需要の高まりは、フォトリソグラフィ技術の採用を加速しています。 半導体設計の継続的革新と、テクノロジー企業、研究機関、チップメーカーとの強固なコラボレーションにより、地域成長をさらに強化。
米国フォトリソグラフィ市場インサイト
米国は、強力な半導体研究開発能力、高度なチップ設計会社、および国内製造イニシアチブの拡大により、北米最大級のコントリビューターです。 AIアクセラレータ、高性能プロセッサ、および高度なデータセンターハードウェアの開発を増加させ、高精度のフォトリソグラフィシステムに対する需要を主導しています。 次世代チップ製造技術における半導体サプライチェーンと投資を強化し、市場拡大を支援
カナダフォトリソグラフィ市場情報
カナダは、成長する半導体研究のエコシステムを通じて地域成長に貢献し、先進的なエレクトロニクスとフォトニクス技術の投資を増加させます。 大学、研究機関、半導体のスタートアップは、チップ設計とナノテクノロジーの研究に積極的に取り組んでおり、ラボやパイロット製造環境におけるフォトリソグラフィツールの運転需要が高まっています。 グローバルな半導体企業と協業し、カナダの地域市場での役割を強化する。
フォトリソグラフィ市場におけるトップ企業は
フォトリソグラフィ業界は、主に、以下を含む広範な企業によって導かれています。
- ラムリサーチ株式会社(米国)
- Visionics スウェーデン HB. (スウェーデン)
- キヤノン株式会社(日本)
- TSI(米国)
- EULITHA(スイス)
- EVグループ(オーストリア)
- テカンリミテッド(スイス)
- MFLEX(アメリカ)
- Neutronix Quintel (アメリカ)
- 株式会社ニコン(日本)
- NILテクノロジー(デンマーク)
- 株式会社ヌフレアテクノロジー(日本)
- オント・イノベーション(米国)
- サムスン電子(韓国)
- SMIC(中国)
- SÜSS MicroTec SE(ドイツ)
- 台湾半導体製造株式会社(台湾)
- Uppsalaモニタリングセンター(スウェーデン)
- Veecoインスツルメンツ株式会社(米国)
グローバルフォトリソグラフィ市場における最近の発展とは
- キヤノンのインド・プレジデント兼CEOである野村俊明は、インドの半導体リソグラフィ機器の普及機会を拡大し、キヤノンが積極的にチップメーカーに参入し、国内の製造施設の確立を計画していると述べた。グローバル半導体企業は、新興製造拠点としてインドを評価しているため、先進半導体製造およびリソグラフィ採用の可能性を強化
- 2024年10月、富士フイルム 当社は、EUVリソグラフィが半導体製造プロセスを強化するために特別に設計された新ネガティブ・トーン・レジストやデベロッパを導入しました。また、静岡、日本、韓国の現場での生産・品質評価設備の拡充を予定しており、10月2025日(水)より、先進的な回路パターン化と半導体の小型化を支援しました。
- 2024年9月、富士フイルム 9月11日から13日までインド・エキスポ・マートで開催されたSEMICON India 2024に出展し、フォトレジスト、フォトリソグラフィ材料、CMPスラリー、ポストCMPクリーナー、薄膜薬品、ポリイミド、WAVE CONTROL MOSAICTMカラーフィルタ材料などの幅広い半導体材料を展示し、インドの急速に拡大する半導体エコシステムの存在を強化
- 2024年5月、ロシアは、350nmチップの製造用に設計された国内初のフォトリソグラフィマシンの開発とテストを発表しました。このシステムは、現在ゼレノグラード技術製造ラインでテストを受けているCIPR会議で確認する副大臣Vasily Shpakは、国の国内半導体製造能力を強化するための重要なステップをマークしています。
- 2024年3月、ASMLは、第3世代のEUVリソグラフィシステム、Twinscan NXE:3800Eを、0.33の数値絞りレンズを搭載し、3nmおよび2nmチップを含む高度な半導体ノードの製作をサポートするように設計されており、毎時195以上のウェーハの処理能力を提供し、1時間あたりの220枚のウェーハのアライメント精度と1.1nm以下のウェーハアライメント精度に達する可能性があるため、次の世代の半導体製造と高性能チップの生産を可能にします
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











