



世界の植物ベースのベビーフード製品市場セグメンテーション、製品タイプ(準備工場ベースのベビーフード、乾燥工場ベースのベビーフード、植物ベースのインファントフォーミュラ、その他)、ソース(大豆、ピー、小麦、その他)、フォーム(乾燥と液体)、販売モード(オフラインおよびオンライン)-業界動向と2033への予測
植物ベースのベビーフード製品市場規模と成長率は何ですか
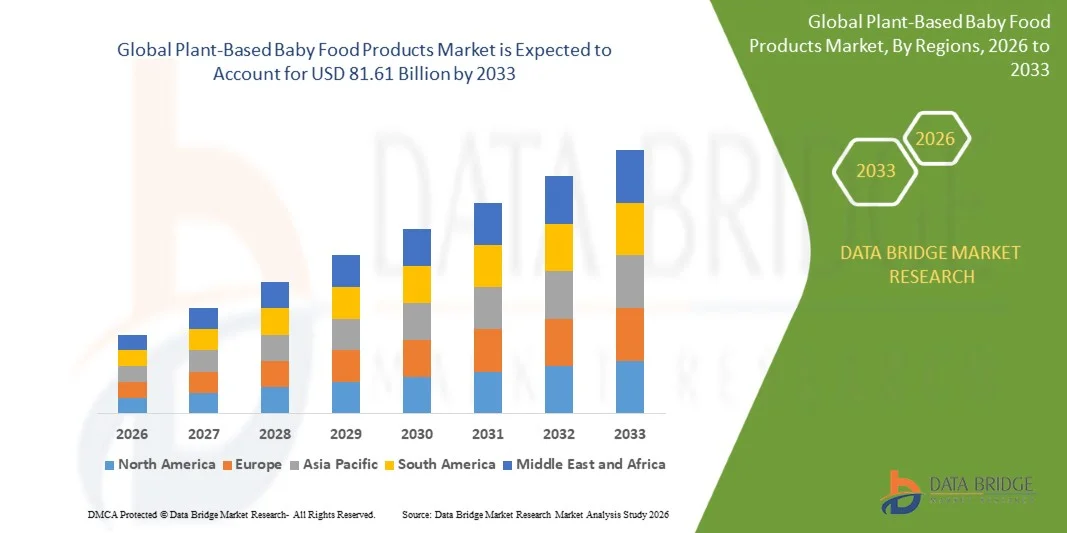
- データブリッジ市場調査分析により、工場ベースのベビーフード製品市場が評価されました2025年のUSD 18.36億そして、達するために写し出されます2033年までのUSD 81.61億, 成長2026年から2033年にかけて20.50%のCAGR.
- 市場は、有機およびきれいなラベルの乳幼児の栄養のための増加の親需要によって運転される急速な成長を経験しています, ビーガンと柔軟食の採用を高めます, スーパーマーケット全体の可用性を拡大します, 専門店, オンラインプラットフォーム.
- 有機、アレルゲン・アウェア、持続可能な供給乳児の栄養への増加のシフトは、成長する安全性の透明性、働きがいのある利便性、そしてプレミアムポーチのフォーマットと組み合わせて、市場採用をサポートしています。プラントベースの製品ファーストフード、トドルミール、スナック、乳製品フリーの処方で、赤ちゃんの食、有機乳幼児の処方、有機乳幼児の食を通し、親の利便性を高めています。
市場規模と予測
- グローバル市場価値(2025):USD 18.36億
- 期待される市場価値(2033):USD 81.61億
- 予測CAGR (2026~2033):20.50%
- 2025年:アジア太平洋地域
- 最速成長地域:アジア太平洋地域
植物ベースのベビーフード製品市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、2025年に最大38.60%の収益シェアを誇る植物ベースのベビーフード製品市場を占め、大規模な乳幼児の人口、増加する使い捨て収入、およびプレミアムおよび有機乳幼児の栄養に対する急成長の要求によって支えられています。
- アジア・パシフィックは、2026年から2033年までのCAGRで最速成長する地域であり、都市化、働きがいのある世帯の増加、現代の小売および電子商取引の拡大にも期待されています。
- 準備された植物ベースの赤ん坊の食糧区分は便利によって運転される2025の46.20%のシェアと市場を導きました、調理用ポーチ、および強いブランドの存在。
- 植物ベースの乳児の処方は、最も急速に成長している製品タイプで、乳製品フリー、大豆フリー、およびアレルゲンアウェアの供給オプションの上昇需要を反映して、23.80%のCAGRを登録するように計画されています。
- 大豆のセグメントは、2025年に41.50%の収益分配でソースカテゴリを支配しました。乳児の栄養での使用の確立されたタンパク質の品質と長い歴史によって導かれました。
- 2025年の市場シェアの52.30%を占める乾燥した形態は、長い棚の生命、容易な貯蔵およびより低い交通機関の費用のために好まれます。
- オンライン販売モードは、サブスクリプションモデル、直接消費するブランドによって駆動され、デジタルベビー製品の購入で快適性を高める26.10%のCAGRで最速成長チャネルです。
レポートスコープと工場ベースのベビーフード製品市場セグメント
|
アトリビュート |
植物ベースのベビーフード製品の主な市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
植物ベースのベビーフード製品市場における重要な傾向は何ですか
- 植物ベースのベビーフードは、ニッチビーガンの選択肢から主流ファーストフードカテゴリにますますシフトしています, 有機成分を組み合わせる, 透明な安全性試験, 最小限の処理, 便利なポーチやボウルフォーマット.
- 例えば、2025年1月、CNNによると、カリフォルニアの法律は、アラセンティック、カドミウム、リード、マーキュリーのために毎月完成品をテストし、ラベルのQRコードを介して結果を共有し、成分の透明性とクリーナープラントベースの調達にブランドをプッシュするようになった
- 新鮮で冷間圧搾された、冷凍されたフォーマットは、ブランドは、人工添加物なしで風味と栄養素を保持する野菜、果物、豆、および全粒から作られた短成分リストを提供するため、スペースを獲得しています。
- 両親は、タンパク質の品質、鉄含有量、アレルゲン情報、およびスーパーマーケットやオンラインプラットフォームを通じて買い物をする際の持続可能性に関する製品を比較するなど、豆、レンズ豆、およびひよこ豆などの植物ベースのタンパク質に拡大しています。
- 例えば、2026年3月、農場の第4四半期結果によると、赤ちゃんセグメントの売上高は62.2%からUSD 29.3百万に上昇し、ポーチの35.8%成長と91.3%のスナックで運転し、有機、植物対前乳製品に対する強い需要を示す
- 安全性の透明性、有機調達、植物タンパク質のイノベーション、および電子商取引のリーチが進んでおり、植物ベースのベビーフードは、最初の食品をトドルミール、スナック、乳製品フリーの処方に拡大することが期待されています。
植物ベースのベビーフード製品市場の主要なドライバは何ですか
- 有機、完全菜食主義者、および両親の間でのアレルゲン・アウェアの栄養に対する成長の優先順位は、安全、品質、および持続可能性を兼ね備えた植物ベースの乳児製品に対する大幅に増加しました。
- たとえば、2025年11月には、ILSI Europeのエキスパートワークショップの栄養審査のフロンティアであるNLM(National Library of Medicine)によると、乳児式におけるプラントベースのタンパク質の現在使用と将来の可能性を評価し、栄養価、アレルギー性、持続可能性、処理技術、規制制約をカバーしています。
- 働く両親、健康に配慮した家族、そして柔軟に家庭は、植物ベースのベビーフードを採用し、利便性、成分の透明性、そして個人的価値観とのアライメント、小売業者は、専用の有機および植物ベースのベビーアイルを拡大しています。
- 例えば、ルネッサンス・キャピタルによると、2026年2月には、ファームが1株あたり18ドルで最初のパブリック・オファーをプライスし、NYSEで198万ドルを調達し、オーガニックと植物の子供たちの栄養に対する強力な投資家の自信を反映しています。
- イノベーションと流通に投資するブランドと、スタートアップのエントリー障壁を下げる電子商取引により、植物ベースのベビーフードは、スーパーマーケット、専門店、および直接消費プラットフォームを通じて、より広い視認性、試行、および繰り返し購入を得ることができます。
植物ベースのベビーフード製品市場の成長を望む要因は何ですか
- 植物ベースの赤ちゃんの食品は、野菜、穀物、および豆の重金属や汚染物質が慎重な調達、テスト、品質管理を必要としているので、厳しい安全期待に直面しています。
- 例えば、2025年1月、米国食品医薬品局(FDA)によると、最終ガイダンスは、多くの加工された赤ちゃんの食品と100億あたり10の部分のリードアクションレベルと100万ドルごとの20の部分を1億分の1の単一食根の野菜とドライ乳幼児のシリアル、植物ベースの生産者に対するコンプライアンスの期待を上げました。
- これらの要件は、従来のベビーフードと比較して、優れた価格設定は、価格に敏感な世帯や開発市場での採用を制限することができますが、テスト、調達、および包装コストを増加させることができます。
- いくつかの植物タンパク質のための栄養価の妥当性、アレルゲン、および限られた長期証拠については、メーカーが開発と規制コストを増加させる可能性がある臨床検証、強化、および明確なラベリングに投資する必要があるさらなる成長を制限します。
- 例えば、2025年6月には、Else NutritionのCEOであるvegconomistによると、米国FDAは植物ベースの乳児処方の明示的な承認を主張し、新しい植物ベースの処方が両親に到達し、新製品の発売の速度を節約する前に、より長い規制経路を強調する。
- 汚染物質検査、規制当局の承認、栄養不十分の懸念、および優れた価格設定の組み合わせは、特に従来の赤ちゃん食品が広く信頼され、手頃な価格である高価な消費者と小ブランドの間で採用を禁じることができます。
植物ベースのベビーフード製品市場はどのように区分されますか
植物ベースのベビーフード製品市場は、製品の種類、ソース、フォーム、および販売モードに基づいてセグメント化されます。
- 製品タイプ別
製品の種類に基づいて、植物ベースのベビーフード製品市場は、準備された植物ベースのベビーフード、乾燥植物ベースのベビーフード、植物ベースの乳幼児処方などに分かれています。 準備された植物ベースのベビーフードセグメントは、2025年に46.20%のシェアで市場を支配し、利便性、準備が行き届いたポーチや瓶、そして強いブランド認知によってサポートされています。 準備された食品は、両親が調理なしで果物、野菜、豆、穀物を導入できるようにします。 スーパーマーケット、コンビニエンスストア、オンラインプラットフォームで幅広くご利用いただけます。 オーガニックと無添加の砂糖のポジショニングにより、健康に配慮した両親の需要が高まります。 継続的な風味の革新、段階ベースの栄養、および再シール可能なパッケージは、試験を改善し、購入を繰り返します。
植物ベースの乳児式セグメントは、乳製品フリー、大豆フリー、アレルゲンアウェア給餌オプションの需要の増加によって駆動され、2026年から2033年までのCAGRで最速の成長を登録する予定です。 エンドウ豆、米、アーモンド、および牛のミルク耐性を持つ乳児のビーガン家族や両親に他の植物ベースのタンパク質の魅力に基づく式。 たんぱく質、加工、栄養価に関する研究は、臨床医の間で自信が向上しています。 選択した市場での規制承認は、ブランドの新しい機会を作成します。 ダイレクト・ツー・コンシューマーのサブスクリプションおよび専門小売店は、これらのプレミアム製品へのアクセスを改善しています。
- ソース
ソースに基づいて、植物ベースのベビーフード製品市場は、大豆、エンドウ豆、小麦などに分かれています。 大豆のセグメントは、高いタンパク質品質、確立された臨床証拠、および乳児の処方とトドル食品での使用の長い歴史によって支えられ、2025年に41.50%のシェアで市場を支配しました。 大豆蛋白質は完全なアミノ酸のプロフィールを提供し、競争価格で広く利用できます。 セグメントは、幅広い規制の精通と強力なサプライチェーンにもメリットがあります。 現代の大豆ベースの製品は、健康な期間の乳児の安全な成長結果を示しています。 式、シリアル、およびスナックの全体的な多様性は、そのリーダーシップを強化します。
エンドウ豆のセグメントは、大豆フリー、アレルゲンアウェア、および持続可能なタンパク質源の需要の増加によって駆動され、2026年から2033年までのCAGRで最速の成長を登録するために計画されています。 エンドウ豆のタンパク質は、鉄、リジン、および分岐鎖アミノ酸が非常に溶性、消化可能であり、豊富な。 これらの特性は、乳幼児の処方、トドル飲料、香辛料のピューレに適しています。 ブランドは、アミノ酸バランスを改善するために、米またはオート麦タンパク質とエンドウ豆を組み合わせます。 乳製品と比較して、環境への影響が低下し、持続可能性の要求をサポートします。 改善された処理は味、質および栄養の質を高めることです。
- フォーム
形態に基づいて、植物ベースのベビーフード製品市場は乾燥および液体に分けられます。 乾燥した区分は2025年に52.30%のシェアと市場を、長い棚の生命、容易な貯蔵およびより低い交通機関の費用によって運転しました。 粉末式、シリアル、およびインスタントミックスは、乳児やトドルに広く使用されています。 乾燥したフォーマットはビタミン、鉄およびプロバイオティクスと精密な部分そして強化を可能にします。 両親は、旅行や家庭での使用のために自分の利便性を大切にします。 生産能力の確立と幅広い小売流通は、このセグメントのリーダーシップを強化し続けています。
液体セグメントは、2026年から2033年のCAGRで最速の成長を登録するために計画され、既フィード、前処理、および冷間プレス製品の要求に応じてサポートされています。 ポーチ、ボトル、冷凍ピューレは、忙しい両親に便利な特典を提供します。 既製の植物ベースの処方では、準備エラーと混合時間を削減します。 ブランドは、短成分リストとコールドチェーンの鮮度を使用して製品を区別します。 冷蔵部・配送サービスの成長が進んでいます。
- 販売モードによる
販売のモードに基づいて、植物ベースのベビーフード製品市場はオフラインおよびオンラインに分けられます。 オフラインセグメントは、2025年に71.40%のシェアで市場を支配し、スーパーマーケット、スーパーマーケット、薬局、および専門店を横断する強力な買い物客の習慣によってサポートされています。 物理的な店は両親にラベルを点検し、ブランドを比較し、即時の購入をします。 薬局と小児科医の推奨事項は、特に処方の選択肢に影響を及ぼします。 プロモーション、棚配置、ブランド信頼のさらなるサポート販売。 小売店との関係を確立し、このチャネルのリーダーシップを強化し続けています。
オンラインセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、電子商取引の使用、サブスクリプション購入、および直接消費者ブランドの展開を促進することによって推進されています。 デジタルプラットフォームは、ローカルストアに在庫されていないニッチオーガニックおよび植物ベースの製品へのアクセスを提供します。 両親は、レビュー、成分の透明性、および戸棚配達を評価します。 ソーシャルメディアとインフルエンサーのコンテンツは、若い両親の意識を高めます。 QRコードで共有された安全テスト結果も、オンラインで信頼を築きます。
植物ベースのベビーフード製品市場最大のシェアはどの地域ですか
- アジア・パシフィックは、2025年に最大38.60%の収益シェアを誇る植物ベースのベビーフード製品市場を占め、大規模な乳幼児の人口、増加する使い捨て収入、およびプレミアムおよび有機乳幼児の栄養に対する急成長の要求によって支えられています。
- 地域はまた、大規模なと増加する作業両親の数から恩恵を受けます, 乳児の栄養の意識を高めます, 主要な局所式と赤ちゃんのフードメーカーの存在. 今後も、世界市場でのアジア・パシフィックの地位を強化し、オーガニック製品へのEコマースの採用、プレミアム化、関心を高めていきます。
米国植物ベースのベビーフード製品市場洞察
米国植物ベースのベビーフード製品市場は、有機、ビーガン、およびアレルゲンアウェア乳児栄養の需要の増加による強力な成長を目撃しています。 国の成熟した自然食品小売業界、冷蔵ポーチ、冷凍食、スーパーマーケットやオンラインプラットフォームでのスナックの拡大可能性とともに、需要を促進しています。 また、スタートアップ、重金属検査プログラム、透明ラベリングへの投資が、家族全体の採用を加速しています。
カナダ工場ベースのベビーフード製品市場洞察
カナダの植物ベースのベビーフード市場は、ビーガンとベジタリアンの好みの増加、有機およびクリーンラベルの成分の需要の増加、植物ベースの栄養の認識の増加、アレルゲンの意識製品に対する需要、持続可能性の懸念、環境に優しい包装、プレミアム化、利便性、および食べやすい食事、電子商取引の拡大、特産小売成長、製品革新、および栄養強化された栄養強化によって駆動されます。 しかしながら、高価な、栄養不十分に対する親の懸念、カナダの絶え間ない出産率は、市場成長を抑制する可能性があります。
Asia-Pacific Plant-Based Baby Food Products マーケットインサイト
アジア・パシフィックの植物ベースのベビーフード製品市場は、中国、インド、日本など世界各国の近代的な小売店を拡充し、大規模な乳幼児の人口、増加使い捨て収入によって駆動され、急成長を目撃する見込みです。 栄養、プレミアム輸入ブランド、有機食品の認知度を高め、地域市場の拡大をサポートします。 また、地域が成長する電子商取引プラットフォーム、働き親世帯の増加、そして強力なローカルメーカーは、可用性と需要を加速しています。
中国工場ベースのベビーフード製品市場洞察
中国植物ベースのベビーフード製品市場は急速に成長しています, 大規模な乳幼児の人口によって駆動され, 上昇中級所得, プレミアムおよび有機乳児の栄養のための強力な需要. 若い両親の間でオンラインショッピングを成長させることは、市場需要を大幅に増加させます。 また、強力な国内式メーカー、クロスボーダー電子商取引、および植物ベースのクリーンラベル製品への関心の増加は、アジア太平洋地域における主要な成長市場として中国を位置付けています。
日本プラントベースのベビーフード製品市場動向
天然素材、高安全規格、乳幼児の栄養に関心があるため、日本植物ベースのベビーフード製品市場は一貫した成長を目撃しています。 両親、小売業者、メーカーは、野菜ベースの添加物フリー製品を採用しています。 また、品質・使いやすさ・安心な国内ブランドへの強い需要が高まっています。
植物ベースのベビーフード製品市場でトップ企業は
植物ベースのベビーフード製品業界は、主に以下のような、老舗の企業によって導かれています。
- ネスレS.A.(スイス)
- ダノンS.A.(フランス)
- クラフト Heinz の会社(アメリカ)
- 農場に一度, PBC(アメリカ)
- 株式会社ハイン・シーシャル・グループ(アメリカ)
- Reckitt Benckiser グループ plc (イギリス)
- アボット研究所(米国)
- 中国Feihe Limited(中国)
- HiPP GmbH&Co. Vertrieb KG(ドイツ)
- ヒーローグループ(スイス)
- Yiliの産業グループCo.株式会社(中国)
- ケユーピー株式会社(日本)
- Royal FrieslandCampina N.V. (オランダ)
- カリフォルニアのサン・メイド・グローバーズ(アメリカ)
- Sprout Foods, Inc.(アメリカ)
- アマラ有機食品(アメリカ)
- Else Nutrition Holdings Inc.(イスラエル)
- リトルスプーン株式会社(米国)
- ユミ(アメリカ)
- Holle Baby Food AG(スイス)
植物ベースのベビーフード製品市場の最新動向は何ですか
- 2026年2月、ファームが1株あたり18米ドルで最初の公益事業をプライスし、約198百万米ドルを調達し、NYSEで取引を開始しました。 オーガニックベビーや子供用フードメーカーは、生産と流通を拡大するために資本を使用する予定です。
- 2026年3月、ファームが、豆やカボチャの種子から植物ベースのタンパク質を含むレムブレンドを含む5つの新製品を発売し、最新の最大のポートフォリオの拡大をマークします。
- 2025年6月、Eles Nutritionのチーフエグゼクティブは、米国FDAが植物ベースの乳児処方の承認を明示し、同社が乳幼児のための大豆フリーかつ乳製品フリーのオプションに焦点を当てることを発表しました。 コールは、植物ベースの式と彼らが直面する規制のハードルに関心を増大させるハイライトです。
- 2023年5月、Cerebellyはカナダ市場に進出し、Sobeys、Safeway、Farm Boy、Thrifty FoodsをAmazon.caと共に立ち上げました。
- 2022年4月、NestléのGerberは、植物のタスティックを発売しました。この植物ベースのトドルフードは、豆、全粒、野菜で作られたポーチ、スナック、食事などです。 全体の範囲は、米国大手小売店やオンラインチャネルを通じて、認定されたカーボンニュートラルで販売されました。
- 2021年12月、ゆみは、工場ベースのベビーフードの配布を改善するために、6億米ドルを調達したことを発表しました。 資金は、サブスクリプションブランドの新鮮な、オーガニックの赤ちゃんの食事の拡大をサポートし、プラント・フォーワード・スタートアップの間で競争を増加させました。
- 2021年4月、クラフト・ヘインツ・カンパニーは、植物ベースのベビーフードラインを立ち上げ、豆とニンジン、ポテトベーク、グリーンビーンズと甘いガーデンピーズ、ヒヨコ豆とカボチャ、高品質の植物ベースの食事を提供するなどのビーガン料理を提供しています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の植物由来ベビーフード市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の植物由来ベビーフード市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 企業の市場シェア分析
2.2.6 多変量モデリング
2.2.7 需要側と供給側の変数
2.2.8 最終製品の消費動向
2.2.9 トップツーボトム分析
2.2.10 測定基準
2.2.11 ベンダーシェア分析
2.2.12 主要な一次インタビューからのデータポイント
2.2.13 主要な二次データベースからのデータポイント
2.3 世界の植物由来ベビーフード市場:調査概要
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 プライベートラベルとブランド分析
5.2 消費者可処分所得の動向と支出の動向
5.3 ショッピング行動とダイナミクス
5.3.1 家族や友人からの推薦
5.3.2 研究
5.3.3 衝動的な
5.3.4 広告
5.3.4.1. テレビ広告
5.3.4.2. オンライン広告
5.3.4.3. 店内広告
5.3.4.4. 屋外広告
5.4 プロモーション活動
5.5 新製品発売戦略
5.5.1 新製品の発売数
5.5.1.1. 行の拡張
5.5.1.2. 新しいパッケージ
5.5.1.3. 再起動
5.5.1.4. 新しい定式化
5.5.2 差別化された製品の提供
5.5.3 消費者の要件を満たす
5.5.4 パッケージデザイン
5.5.5 価格分析
5.5.6 製品の位置付け
5.6 バリューチェーン分析
5.7 サプライチェーン分析
6 規制枠組み、ラベル表示および主張
6.1 米国の規制
6.2 FDA
6.3 USDA
6.4 欧州連合の規制
6.5 FSSAI
7 ブランド競合分析
7.1 強み
7.2 弱点
7.3 認証
7.4 ブランド価値提案
8 世界の植物由来ベビーフード市場(タイプ別)、2022年~2031年(百万米ドル)
8.1 概要
8.2 乾燥ベビーフード
8.3 植物性ミルク配合
8.4 調理済みベビーフード
8.5 その他のベビーフード
9 世界の植物由来ベビーフード市場(製品タイプ別)、2022年~2031年(百万米ドル)
9.1 概要
9.2 乳児用調製粉乳
9.2.1 標準的な植物性ミルク配合
9.2.2 植物性ミルク配合
9.2.3 幼児用植物性ミルク
9.2.4 特別なベビー植物性ミルク
9.3 フルーツピューレ
9.4 シリアルベースのバー
9.5 野菜スティック
9.6 歯固めスティック
9.7 ミニパフ/ポップ
9.8 お粥
9.8.1 お粥の種類
9.8.1.1. ドライミックス
9.8.1.2. 液体
9.9 プリン
9.1 コロッケ
9.11ナゲッツ
9.12 ピューレ肉
9.13 強化シリアル
9.14 インスタントベビーフードミックス
9.15 クッキー
9.16 その他
10 世界の植物由来ベビーフード市場(供給元別)、2022年~2031年(百万米ドル)
10.1 概要
10.2 穀物
10.2.1 ライス
10.2.2 トウモロコシ
10.2.3 オート麦
10.2.4 小麦
10.2.5 ライ麦
10.2.6 キヌア
10.2.7 その他
10.3 油糧種子と豆類
10.3.1 ひまわり
10.3.2 綿実
10.3.3 マスタードシード
10.3.4 ゴマ
10.3.5 その他
10.4 野菜
10.4.1 ニンジン
10.4.2 ジャガイモ
10.4.3 ほうれん草
10.4.4 ブロッコリー
10.4.5 トマト
10.4.6 その他
10.5 果物
10.5.1 アップル
10.5.2 イチゴ
10.5.3 マンゴー
10.5.4 パイナップル
10.5.5 チェリー
10.5.6 バナナ
10.5.7 その他
10.6 ナッツ
10.6.1 ピーナッツ
10.6.2 ウォールナット
10.6.3 アーモンド
10.6.4 ピスタチオ
10.6.5 カシューナッツ
10.6.6 ココナッツ
10.6.7 その他
10.7 その他
11 世界の植物由来ベビーフード市場(強化成分別)、2022年~2031年(百万米ドル)
11.1 概要
11.2 炭水化物
11.3 油脂
11.4 タンパク質
11.5 アミノ酸
11.5.1 グルタミン酸
11.5.2 プロリン
11.5.3 ロイシン
11.5.4 ヒスチジン
11.5.5 フェニルアラニン
11.5.6 トレオニン
11.5.7 チロシン
11.5.8 その他
11.6 ビタミン
11.6.1 ビタミンA
11.6.2 ビタミンB
11.6.3 ビタミンC
11.6.4 ビタミンD
11.6.5 ビタミンE
11.6.6 ビタミンK
11.7 鉱物
11.7.1 カルシウム
11.7.2 鉄
11.7.3 銅
11.7.4 マンガン
11.7.5 亜鉛
11.7.6 その他
11.8 プロバイオティクス
11.9 プレバイオティクス
11.1 その他
12 世界の植物由来ベビーフード市場(健康効果別)、2022年~2031年(百万米ドル)
12.1 概要
12.2 全体的な成長
12.3 逆流防止(ステイダウン)処方
12.4 コンフォートフォーミュラ
12.5 低刺激性処方
12.6 フォローアップフォーミュラ
12.7 その他
13 世界の植物由来ベビーフード市場(カテゴリー別)、2022年~2031年(百万米ドル)
13.1 概要
13.2 オーガニック
13.3 従来型
14 世界の植物由来ベビーフード市場(形態別)、2022年~2031年(百万米ドル)
14.1 概要
14.2 粉末
14.3 液体
15 世界の植物由来ベビーフード市場(年齢別、2022~2031年、(百万米ドル))
15.1 概要
15.2 6ヶ月未満
15.3 6~12ヶ月
15.4 13~24ヶ月
15.5 1~2歳
15.6 2歳とBAOVE
16 世界の植物由来ベビーフード市場(ブランド別)、2022年~2031年(百万米ドル)
16.1 概要
16.2 ブランド
16.3 プライベートラベル
17 世界の植物由来ベビーフード市場(流通チャネル別)、2022年~2031年(百万米ドル)
17.1 概要
17.2 オフライン
17.2.1 コンビニエンスストア
17.2.2 スーパーマーケット/ハイパーマーケット
17.2.3 薬剤師
17.2.4 個人商店
17.2.5 専門店
17.2.6 食料品店
17.2.7 卸売業者
17.2.8 その他
17.3 オンライン
17.3.1 電子商取引ウェブサイト
17.3.2 会社所有のウェブサイト
18 世界の植物由来ベビーフード市場(国別、2022年~2031年、(百万米ドル))
世界の植物由来ベビーフード市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
18.1 北米
18.1.1 米国
18.1.2 カナダ
18.1.3 メキシコ
18.2 ヨーロッパ
18.2.1 ドイツ
18.2.2 英国
18.2.3 イタリア
18.2.4 フランス
18.2.5 スペイン
18.2.6 スイス
18.2.7 オランダ
18.2.8 ベルギー
18.2.9 ロシア
18.2.10 デンマーク
18.2.11 スウェーデン
18.2.12 ポーランド
18.2.13 トルコ
18.2.14 その他のヨーロッパ諸国
18.3 アジア太平洋
18.3.1 日本
18.3.2 中国
18.3.3 韓国
18.3.4 インド
18.3.5 オーストラリア
18.3.6 シンガポール
18.3.7 タイ
18.3.8 インドネシア
18.3.9 マレーシア
18.3.10 フィリピン
18.3.11 ニュージーランド
18.3.12 ベトナム
18.3.13 その他のアジア太平洋地域
18.4 南アメリカ
18.4.1 ブラジル
18.4.2 アルゼンチン
18.4.3 南米のその他の地域
18.5 中東およびアフリカ
18.5.1 南アフリカ
18.5.2 アラブ首長国連邦
18.5.3 サウジアラビア
18.5.4 オマーン
18.5.5 カタール
18.5.6 クウェート
18.5.7 中東およびアフリカのその他の地域
19 世界の植物由来ベビーフード市場、企業概要
19.1 企業シェア分析:グローバル
19.2 企業シェア分析:北米
19.3 企業シェア分析:ヨーロッパ
19.4 企業シェア分析:アジア太平洋地域
19.5 企業シェア分析:中東・アフリカ
19.6 合併と買収
19.7 新製品の開発と承認
19.8 拡大とパートナーシップ
19.9 規制の変更
20 世界の植物由来ベビーフード市場、SWOT分析とDBMR分析
21 世界の植物由来ベビーフード市場、企業プロフィール
21.1 昔々、農場で
21.1.1 会社概要
21.1.2 収益分析
21.1.3 地理的存在
21.1.4 製品ポートフォリオ
21.1.5 最近の開発
21.2 ザ・ハイン・セレスティアル・グループ社
21.2.1 会社概要
21.2.2 収益分析
21.2.3 地理的存在
21.2.4 製品ポートフォリオ
21.2.5 最近の開発
21.3 PTオーガニック株式会社
21.3.1 会社概要
21.3.2 収益分析
21.3.3 地理的存在
21.3.4 製品ポートフォリオ
21.3.5 最近の開発
21.4 スプラウトフーズ株式会社
21.4.1 会社概要
21.4.2 収益分析
21.4.3 地理的存在
21.4.4 製品ポートフォリオ
21.4.5 最近の開発
21.5 アマラオーガニックフーズ
21.5.1 会社概要
21.5.2 収益分析
21.5.3 地理的存在
21.5.4 製品ポートフォリオ
21.5.5 最近の開発
21.6 その他の栄養
21.6.1 会社概要
21.6.2 収益分析
21.6.3 地理的存在
21.6.4 製品ポートフォリオ
21.6.5 最近の開発
21.7 ビーチナット(ヒーローAG)
21.7.1 会社概要
21.7.2 収益分析
21.7.3 地理的存在
21.7.4 製品ポートフォリオ
21.7.5 最近の開発
21.8 サンメイドカンパニー
21.8.1 会社概要
21.8.2 収益分析
21.8.3 地理的存在
21.8.4 製品ポートフォリオ
21.8.5 最近の開発
21.9 ネスレSA
21.9.1 会社概要
21.9.2 収益分析
21.9.3 地理的存在
21.9.4 製品ポートフォリオ
21.9.5 最近の開発
21.1 リトルスプーン株式会社
21.10.1 会社概要
21.10.2 収益分析
21.10.3 地理的存在
21.10.4 製品ポートフォリオ
21.10.5 最近の開発
21.11 ミード・ジョンソン・アンド・カンパニーLLC(レキットベンキーザーグループPLC)
21.11.1 会社概要
21.11.2 収益分析
21.11.3 地理的存在
21.11.4 製品ポートフォリオ
21.11.5 最近の開発
21.12 アボット
21.12.1 会社概要
21.12.2 収益分析
21.12.3 地理的存在
21.12.4 製品ポートフォリオ
21.12.5 最近の開発
21.13 ダノン
21.13.1 会社概要
21.13.2 収益分析
21.13.3 地理的存在
21.13.4 製品ポートフォリオ
21.13.5 最近の開発
21.14 プレミビオ
21.14.1 会社概要
21.14.2 収益分析
21.14.3 地理的存在
21.14.4 製品ポートフォリオ
21.14.5 最近の開発
21.15 BYGRANDMA
21.15.1 会社概要
21.15.2 収益分析
21.15.3 地理的存在
21.15.4 製品ポートフォリオ
21.15.5 最近の開発
21.16 ホレベビーフードAG
21.16.1 会社概要
21.16.2 収益分析
21.16.3 地理的存在
21.16.4 製品ポートフォリオ
21.16.5 最近の開発
21.17 エラズキッチンリミテッド
21.17.1 会社概要
21.17.2 収益分析
21.17.3 地理的存在
21.17.4 製品ポートフォリオ
21.17.5 最近の開発
21.18 オルガニックス
21.18.1 会社概要
21.18.2 収益分析
21.18.3 地理的存在
21.18.4 製品ポートフォリオ
21.18.5 最近の開発
21.19 ウルラ ベビーフード
21.19.1 会社概要
21.19.2 収益分析
21.19.3 地理的存在
21.19.4 製品ポートフォリオ
21.19.5 最近の開発
21.2 ベイビース
21.20.1 会社概要
21.20.2 収益分析
21.20.3 地理的存在
21.20.4 製品ポートフォリオ
21.20.5 最近の開発
21.21 ヒップUK株式会社
21.21.1 会社概要
21.21.2 収益分析
21.21.3 地理的存在
21.21.4 製品ポートフォリオ
21.21.5 最近の開発
21.22 小腹
21.22.1 会社概要
21.22.2 収益分析
21.22.3 地理的存在
21.22.4 製品ポートフォリオ
21.22.5 最近の開発
21.23 ダナデイリーグループ
21.23.1 会社概要
21.23.2 収益分析
21.23.3 地理的存在
21.23.4 製品ポートフォリオ
21.23.5 最近の動向
21.24 ピッコロ
21.24.1 会社概要
21.24.2 収益分析
21.24.3 地理的存在
21.24.4 製品ポートフォリオ
21.24.5 最近の開発
21.25 ケンダミル
21.25.1 会社概要
21.25.2 収益分析
21.25.3 地理的存在
21.25.4 製品ポートフォリオ
21.25.5 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート22件
23 アンケート
24 データブリッジ市場調査について

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











