


グローバル公共交通市場セグメンテーション、タイプ(バス、トラム、地下(メトロ)、地域タクシー、ライトレール、列車、高速ライン南)、推進(ディーゼル、ガソリン、電気、その他)、モード(ロード、レール、その他)、アプリケーション(市と農村)、エンドユース(都市、インターシティ、その他)-業界動向と予測2033
公共交通機関の市場規模と成長率は何ですか
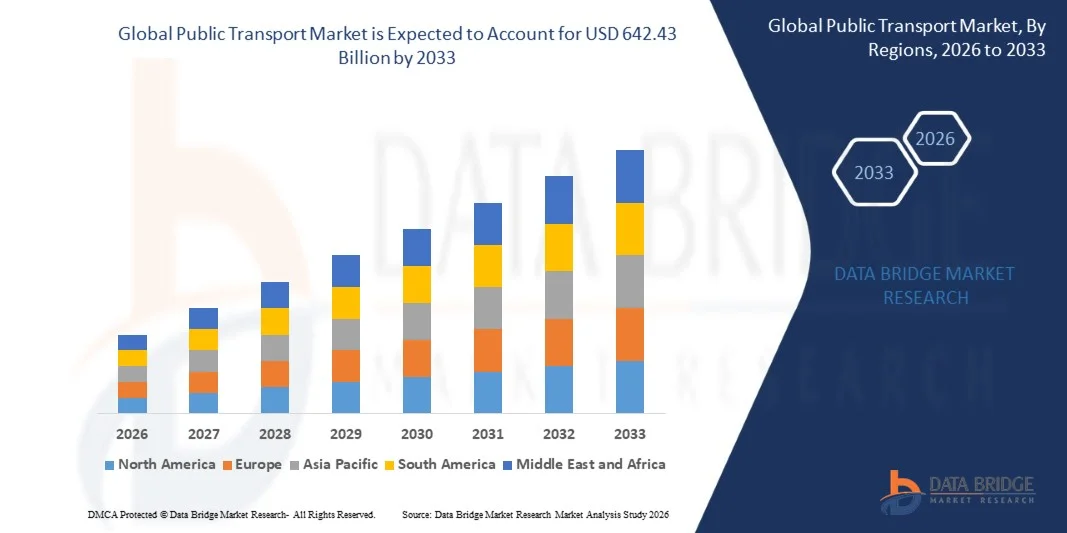
- データブリッジ市場調査分析により、公共輸送市場が評価されました2025年のUSD 281.80億そして、達するために写し出されます2033年までのUSD 642.43億, 成長2026年から2033年にかけて10.85%のCAGR.
- 市場は、都市化の増加、効率的で持続可能な輸送ソリューションの需要増加、公共輸送インフラへの投資の増加、および世界中の都市におけるスマート輸送技術の採用によって、一貫した成長を経験しています。
- 交通渋滞を削減し、炭素排出量を最小化し、都市のモビリティを改善し、電気バス、地下鉄システム、インテリジェントな輸送ソリューションをサポートする政府の取り組みと組み合わせることで、公共の輸送ネットワークを近代化するために都市や輸送当局を説得しています。 デジタルチケットシステム、接続されたモビリティプラットフォーム、および持続可能な輸送ソリューションは、従来の公共交通機関を効率的、アクセス可能、環境に優しいモビリティシステムに変換します。
市場規模と予測
- グローバル市場価値 (2025): USD 281.80億
- 期待される市場価値 (2033): USD 642.43 ログイン
- 予測CAGR (2026~2033): 10.85%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
公共交通市場の主要なテイクアウトは何ですか
- 北米は、2025年に38.6%の最大の収益シェアを誇る公共輸送市場を支配し、輸送インフラの確立と鉄道およびバスネットワークの近代化への継続的な投資で支援しました
- アジア・パシフィックは、2026年から2033年のCAGRで最速成長を遂げる地域であり、急速に都市化し、メトロネットワークを拡大し、公共交通投資を増加させることで燃料化した。
- バスセグメントは、2025年に38.2%のシェアを持ち、広範囲のルートカバレッジ、運用の柔軟性、および固定レール輸送と比較して比較的低いインフラ要件によって駆動しました。
- 高速ラインは、高速成長型で、6.5%のCAGRを登録し、大容量の都市間輸送インフラへの投資のサージを反映した。
- ディーゼル セグメントは、ディーゼル動力を与えられた公共輸送車両の広範な設置拠点によって導かれる2025の44.3%の収益分配と推進カテゴリを支配しました。
- 2025年の市場シェアの54%を占める道路は、バスベースの輸送と柔軟なロードネットワークの広範な可用性によって好まれる。
- 農村部セグメントは、主要な都市センターの外部の交通アクセス性を向上させる努力を増加させ、6.0%のCAGRで最速成長アプリケーションカテゴリです。
レポートスコープと公共交通市場セグメント
|
アトリビュート |
公共交通のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
公共交通市場における重要なトレンドとは
- 公共輸送事業者は、電気およびゼロエミッションバスの普及に向け、運用の排出量を削減し、都市の大気品質を改善し、長期的な持続可能なモビリティの目標をサポートしながら、老化輸送艦隊を近代化しています。
- たとえば、2025年7月、Bengaluruは、デジタルコマース(ONDC)のOpen Networkでメトロとバスサービスを統合し、複数のモバイルアプリケーションでチケットを購入することができます。
- デジタルの切符、統合された運賃システムおよび実時間乗客情報はオペレータがますます複数のモジュールの公共の輸送ネットワークを渡る便利、合理化の搭乗を改善し、操作上の効率を増強することを可能にします。
- 公共交通当局は、都市輸送ネットワークを横断する車両の展開、充電インフラ、スケジューリング、旅客サービスを最適化するために、デジタル化とデータ主導の計画で電気モビリティを組み合わせています。
- たとえば、2025年3月には、インドは公共交通機関の電動バスを拡大するために押し続けたと報告しましたが、電動バス販売は2025年度の課題に直面しています。
- 都市や運輸当局は、今後も、クリーンなフリート、デジタル旅客サービス、および運用の最適化を優先し、高度化および接続された公共輸送システムの採用は、都市交通のコアコンポーネントとして、持続可能なモビリティを加速、強化することが期待されます。
公共交通市場の主要ドライバーは何ですか
- 急速に都市化し、混雑し、乗客のモビリティ要件を増加させることは、密接に人口密度の高い都市と都市の拡大に効率的な接続を提供することができる信頼性の高い公共輸送システムのための需要が大幅に増加しています。
- たとえば、2024年9月、ロイターは、インドがPM E-DRIVEスキームを承認し、INR 43.91億を割り当て、公共輸送機関の調達を支援するために、14,028電動バス、クリーナーの公共モビリティへの移行をサポートすると報告しました。
- 政府、運輸当局、インフラ開発者は、都市開発戦略への公共交通機関の拡大を統合し、コネクティビティを改善し、混雑を減らし、アクセシビリティを強化し、都市圏の急速に発展する持続可能な経済成長をサポートします。
- たとえば、2024年4月、ロイターは、ラテンアメリカの都市が電動バスの展開を加速していたと報告し、2030年までに約4,000~25,000の主要都市が増加すると予想した32都市で、融資メカニズムと政府のイニシアティブが支持したと報告した。
- 政府は、混雑、都市の拡大、および持続可能性の目的に対処するために、ますます増大するインフラを優先し、公共輸送は、モビリティの改善、経済活動の支援、および接続された都市交通ネットワークの強化に不可欠です。
公共交通市場の成長を望む要因は何ですか
- 公共輸送システムは、インフラ工事、フリート調達、メンテナンス要件、エネルギーコスト、輸送ネットワーク全体の技術アップグレードの必要性により、大幅な資本投資と継続的な運用支出を必要とします。
- たとえば、2026年3月、ロイターは、ニューヨークの首都交通局が、第2アベニュー地下鉄プロジェクトで約60百万米ドルの資金調達で調達し、資金調達の中断が大規模な輸送インフラ開発に影響を与える可能性があることを強調した。
- これらの財務要件は、限られた運賃収入に直面している運輸代理店間でサービス拡張を制約し、公共の予算を制限し、特に政府の補助金に依存する地域で運用コストを増加させることができます。
- 高いインフラの支出と持続的な運用コストの圧力の組み合わせは、特にフリートモナイゼーション、インフラの更新、サービスの改善を必要とする代理店の間で、公共輸送の拡大に挑戦し続けています。
- たとえば、2025年6月、ロイターは、南アフリカは、輸送とエネルギーインフラの戦略に対処するために、USD 1.5億の世界銀行融資を保証し、国家所有の輸送会社トランスネットでレールネットワークと金融問題の悪化が禁忌な経済活動を持っていたと報告した。
- これらの財務制約は、ネットワーク開発を遅くし、乗客のモビリティ要件を増加させながら、高度で持続可能な輸送ソリューションの広範な展開を制限することができます。
公共交通市場はどのように区分されますか
公共輸送市場は、タイプ、推進、モード、アプリケーション、エンドの使用に基づいてセグメント化されます。
- タイプ別
タイプに基づいて、公共輸送市場はバス、路面電車、地下(メトロ)、地方タクシー、ライトレール、列車、および高速ラインに区分されます。 バスセグメントは2025年に38.2%のシェアで市場を支配し、広範なルートカバレッジ、運用の柔軟性、および固定レール輸送と比較して、比較的低いインフラ要件を支持しています。 バスは、専用の鉄道インフラを必要としることなく、密接に人口の多い都市エリアと郊外または地域コミュニティの両方にサービスを提供することができます。 それらはまた地下鉄および駅に乗客を接続する送り装置サービスのために広く利用されています。 バスの高速輸送システムへの投資の増加は、さらにセグメントをサポートしています。 電力と低排出バスの普及は、オペレータが柔軟なルートを維持しながら、艦隊を近代化することが可能である
高速ラインセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、大容量の都市間輸送インフラへの投資を増加させることでサポートされています。 主要都市間の高速な接続を実現し、従来のレールや道路交通と比較して走行時間を削減できます。 政府は、専用の高速廊下に投資し、地域の接続を改善し、主要な道路ネットワークの混雑を削減します。 アジア・ヨーロッパを中心に高速鉄道網の拡充が著しい。 従来のレール、メトロネットワーク、マルチモーダル輸送ハブとの統合により、乗客のアクセシビリティが向上します。
- 推進力
推進に基づいて、公共輸送市場はディーゼル、ガソリン、電気、および他に分けられます。 ディーゼル区分はディーゼル動力を与えられた公共の交通機関車の広範な取付けられた基盤による2025年に44.3%のシェアが付いている市場を、主に支配しました。 ディーゼル車は確立された燃料インフラおよび広範な維持の機能の可用性から寄与し続けます。 彼らは、充電インフラが限られているかもしれない地域および農村のルートのために特に重要です。 既存のトランジットの艦隊は正常な車のライフ サイクルに従ってまた一般に次第に取り替えられます。 ディーゼル推進は、長い動作範囲と要求の厳しい経路のための迅速な給油を提供し続けています。 これらの特性は、低排出推進技術への移行に圧力が高まっているにもかかわらず、その大きな存在を維持します。
電力セグメントは、公共輸送の電動化と成長環境問題に対する政府の支援を増加させ、2026年から2033年までのCAGRで最速の成長を登録する予定です。 交通関連の排出を削減しようとする都市として、電気バス、電車、路面電車、および地下鉄システムが普及しています。 バッテリー技術の改良は、車両の動作範囲と動作性能を強化しています。 充電インフラの拡充も、電動車両導入の実現可能性を高めています。 トランジット当局は、車両を車両の交換プログラムに組み込んでいます。 電池のコストと厳格な排出規制の決定は、より高度化のための経済および環境のケースを強化しています。
- モードによって
モードに基づいて、公共輸送市場は道路、鉄道、その他に区分されます。 道路セグメントは、2025年に54%のシェアを持つ市場を支配し、バスベースの輸送と柔軟なロードネットワークの広範な可用性でサポートしました。 道路ベースの公共輸送は、固定された鉄道インフラによって提供されていない場所に到達することができます。 バスは、乗客の需要の変化に応じてルートやスケジュールを変更することもできます。 セグメントは、レールシステムと比較して、比較的低いインフラ要件から恩恵を受けます。 道路輸送は、大規模な鉄道ネットワークがまだ利用できなくなる可能性がある新興国では特に重要です。 バスネットワークの都市化と投資は、道路ベースの公共交通の持続的な重要性を支援しています。
レールセグメントは、2026年から2033年までのCAGRで最速の成長を記録し、メトロ、コミューターレール、ライトレール、インターシティレールのインフラへの投資を増加させています。 レールシステムは、乗客の能力と効率的な輸送を重ねて旅行の回廊に沿って提供します。 都市混雑の拡大は、民間車への代替手段として、大量輸送レールネットワークを開発するための政府を奨励しています。 都度都市化した都市では、メトロ・ライト・レール・システムの拡張が特に重要です。 レールの電動化と近代的な信号技術は、運用効率を改善しています。 高速・地域鉄道ネットワークへの投資拡大に伴い、レールベースの公共交通の需要が高まっています。
- 用途別
用途に応じて、公共輸送市場は都市と農村に区分されます。 市セグメントは、2025年に72%のシェアで市場を支配しました。高人口密度と首都圏の実質的な毎日の通勤要件でサポートされています。 バス、地下鉄システム、路面電車、および仕事、教育、ショッピングおよび他の活動のための軽い柵に頻繁に頼る都市住民。 交通混雑と限られた駐車場の可用性は、都市の公共の交通機関の使用を促進します。 自治体は、成長する都市人口に対応するために、横断ネットワークを拡大しています。 複合モビリティシステムへの投資は、都市交通のさまざまな形態のつながりを改善する。 都市化を増加させ、効率的な質量モビリティの必要性は、都市セグメントの優位性を強化し続けています。
2026年から2033年までのCAGRで最速成長率を発揮する農村セグメントは、主要な都市センターの外への交通アクセス性を向上させるための取り組みを強化し、支援しています。 農村公共交通は、雇用、教育、医療、商業施設の重要な接続を提供します。 地方自治体は、地方自治体と大都市のモビリティギャップを削減することに重点を置いています。 道路インフラの改善は、バスや地域交通サービスの拡大を支援しています。 需要に敏感な交通機関およびより小さい車はまたオペレータがより効率的に下密度区域を役立つのを助けます。 農村サービスと地域間または都市間輸送ネットワークの統合が、継続的なセグメント成長をサポートすることが期待されます。
- エンド使用
エンドユースに基づいて、公共輸送市場は都市、都市、その他に分けられます。 市外セグメントは、雇用、教育、買い物、その他の定期的な都市活動に関連する高い毎日の乗客の量によって駆動され、2025年に67%のシェアで市場を支配しました。 市内サービスは、バス、地下鉄システム、路面電車、および都市圏内で動作する光線路を含みます。 人口が急激に増加する都市人口増加は、頻繁で信頼性の高い輸送サービスの需要が高まっています。 交通渋滞は、コミューターが共有モビリティソリューションに移行することを奨励しています。 トランジット当局は、成長する乗客の需要に対応するために、ルートを拡大し、サービス周波数を改善しています。 複数の都市交通モードの統合は、セグメントの継続的重要性をさらに支持しています。
インターシティセグメントは、2026年から2033年までの6.8%のCAGRで最速の成長を登録し、主要な都市センター間の乗員運動を増加させ、地域交通インフラの整備を支援しました。 従来のレールネットワークを高速化し、従来のレールネットワークをアップグレードすることで、都市間の移動速度と信頼性が向上します。 また、都市間バスサービスの拡張は、中距離と長距離の旅の手頃な価格の代替手段を提供します。 政府は、都市間の経済関係を強化する交通回廊に投資しています。 都市間サービスと都市間輸送ネットワークとの統合は、乗客の全体的な旅を改善しています。 都市間の便利で手頃な価格、そして時間効率の高い旅行のための上昇の要求は、セグメントの拡大をサポートするために期待されます。
公共交通市場の最大のシェアはどの地域ですか
- 北米は、2025年に38.6%の最大の収益シェアを誇る公共輸送市場を支配し、輸送インフラの確立と鉄道およびバスネットワークの近代化への継続的な投資で支援しました
- また、公共交通の近代化への投資の増加、電気・低排出バスの車両の拡大、スマート輸送技術、都市のモビリティの改善を目的とした政府の取り組みなどにもメリットがあります。 米国とカナダは重要なコントリビューターを維持します。, 継続的なインフラのアップグレードと持続可能な輸送のための成長の需要は、グローバル市場で北アメリカの地位を強化し続けています。.
米国公共交通市場インサイト
米国の公共輸送市場は、運輸インフラ、フリートモダナイゼーション、持続可能な都市モビリティソリューションへの投資の増加による強力な成長を目撃しています。 電気自動車の普及に伴い、国のバス、鉄道、地下鉄ネットワークの普及、スマートチケット主要な都市を横断する、および接続された交通機関システム。 また、交通渋滞の軽減、アクセシビリティの向上、および高齢化輸送インフラの高度化に重点を置き、都市や地域を横断する公共輸送の発展を加速しています。
アジア・パシフィック・パブリック・トランスポート・マーケット・インサイト
アジア・パシフィック・パブリック・トランスポート・マーケットは、都市化の拡大、首都圏の人口拡大、中国、インド、日本など各国の公共交通インフラへの投資拡大により、急速に成長を遂げる見込みです。 効率的なモビリティ、地下鉄および鉄道ネットワークの拡大、および電気バスの採用の増加に対する需要の増加は、地域市場拡大をサポートしています。 また、政府主導のスマートシティ・イニシアチブ、インフラ整備、持続可能な輸送への注力は、地域全体の先進的な公共輸送システムの展開を加速しています。
ジャパン・パブリック・トランスポート・マーケット・インサイト
日本運輸市場は、鉄道の近代化、高度モビリティ技術、持続可能な輸送インフラへの投資の増加による一貫した成長を目撃しています。 鉄道事業者および都市運輸当局は、デジタル発券、自動システム、エネルギー効率の高い車両、および旅客サービスを改善するために接続された輸送ソリューションを採用しています。 また、スマートモビリティ技術の統合や、信頼性、効率性、環境に配慮した輸送ソリューションに重点を置き、市場成長に貢献しています。
中国公共交通市場インサイト
中国公共交通市場は急速に成長し、都市化の増加、首都圏の輸送ネットワークの拡大、そして持続可能なモビリティに重点を置いています。 高速鉄道、地下鉄システム、電気バス、スマート輸送プラットフォームの採用が大幅に市場の需要を増加しています。 また、都市鉄道インフラ、インテリジェントな輸送システム、および低排出モビリティソリューションへの投資の増加は、公共輸送の接続を強化し、中国を公共輸送の主要市場の一つとして位置付けています。
U.K. 公共交通市場インサイト
U.K.の公共交通機関市場は、鉄道インフラ、バスネットワークの近代化、および持続可能な都市交通の上昇投資によって支えられた安定した成長を経験しています。 電動バス、デジタル発券システム、統合型モビリティソリューションの展開を加速させ、市場開拓に貢献します。 さらに、信頼性の高い公共輸送、インフラのアップグレード、および政府の取り組みに対する需要が高まっています。これにより、排出量削減と接続の改善に重点を置いています。また、米国の公共輸送サービスの継続的な発展を支援しています。
ドイツ公共交通市場インサイト
ドイツ公共輸送市場は、国の確立された鉄道インフラ、強力な公共輸送ネットワーク、および持続可能なモビリティ技術の採用の増加のために着実に拡大しています。 トランジット演算子や自治体は、電気バス、レールモダナイゼーション、デジタル旅客サービス、および統合輸送システムにますます投資しています。 インテリジェントなモビリティソリューションの継続的な進歩、輸送の排出量の削減と都市の接続の改善に重点を置いて、ドイツでの市場開発を推進しています。
公共交通市場でトップ企業は
公共輸送業界は、主に、以下のような広範な企業によって導かれています。
- アルストムSA(フランス)
- シーメンスモビリティ(ドイツ)
- 日立鉄道株式会社. (日本)
- スタドラーレールAG(スイス)
- トランス開発グループ(Transdev Group)フランス
- ケオリス(フランス)
- ファーストグループ plc(イギリス)
- ComfortDelGro 株式会社(シンガポール)
- モビコグループ plc(イギリス)
- MTR株式会社(香港)
- ドイツ・バーンAG(ドイツ)
- SNCF(フランス)
- RATPグループ(フランス)
- CAF(スペイン)
- シュコダグループ(チェコ共和国)
- 株式会社CRRC(中国)
- BYD自動企業Co.、株式会社(中国)
- ユトンバス株式会社(中国)
- ボルボバス株式会社(スウェーデン)
- IVECOグループN.V.(イタリア)
公共交通市場の最新動向とは
- 2025年9月、WaymoとViaは、Via’s Chandler Flexのオンデマンドサービスを通じて、Chandler、Arizonaのパブリックトランジットシステムに自律的なロボシーサービスを統合するパートナーシップを発表しました。 イニシアチブは、既存の公共交通インフラを備えた自律車両を接続し、柔軟なモビリティオプションを拡大し、自律的な技術の普及を公共輸送システムに実証するように設計されています。
- 2025年6月、アルストム(Alstom)は、グランド・パリ・エクスプレス(Grand Paris Express)の18号線で最初のメトロ・トレインセットを納入しました。 このプロジェクトには、パリの高容量都市鉄道インフラの拡大を続け、イル・ド・フランス・モビリテスが注文した15の地下鉄の鉄道駅があります。
- 2024年9月、インド政府は、PM E-DRIVEスキームを承認し、14,028電動バスで公共輸送機関を支援するための資金を割り当てました。 イニシアチブはまた、充電インフラと広範な電気モビリティの採用をサポートし、インドのクリーンな公共交通機関の艦隊への移行を強化します。
- 2023年4月、オスロの公共輸送事業者のRuterは、都市の自由公共輸送への移行の一環として、内部市契約に基づく183の新しい電気連結バスを展開しました。 開発は、オスロのバスネットワークを電気化し、都市輸送サービスの持続可能性を向上させるために、より広いプログラムの一部を形成しました。
- 2021年2月、モスクワは、電動バスの車両を実質的に拡大し、2030年までに電気代替車にガソリンとディーゼル動力を与えられた公共輸送車両を交換する計画を発表しました。 市は、公共輸送を近代化し、排出量を削減するために、より広範な努力の一環として、追加の電気バスとエネルギー効率の高い路面電車を計画しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の公共交通市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の公共交通市場への参入
2.3 ベンダーポジショニンググリッド
2.4 テクノロジーライフライン曲線
2.5 マーケットガイド
2.6 多変量モデリング
2.7 トップツーボトム分析
2.8 測定基準
2.9 ベンダーシェア分析
2.1 主要な一次インタビューからのデータポイント
2.11 主要な二次データベースからのデータポイント
2.12 世界の公共交通市場:調査スナップショット
2.13 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 ポーター・ファイブ・フォース
5.2 規制基準
5.3 技術動向
5.4 特許分析
5.5 サプライチェーン分析
5.6 貿易分析:輸入と輸出のシナリオ
5.7 ケーススタディ分析
5.8 企業比較分析:トップセラーモデルと価格帯
5.9 価格分析
5.1 地理的分析
5.10.1 都市部と農村部
5.10.2 地域旅行分析
5.10.2.1. 都市から都市へ
5.10.2.2. 都市から農村へ
5.10.2.3. 農村から農村へ
5.11 行動分析
5.11.1 通勤者
5.11.2 観光客
5.11.3 臨時ユーザー
5.12 顧客フィードバック
5.13 主要な戦略的取り組み
6 世界の公共交通市場(タイプ別)
6.1 概要
6.2 道路輸送
6.2.1 バス
6.2.1.1. 公共交通機関のバスサービス
6.2.1.1.1. バス高速輸送
6.2.1.1.2. ガイド付きバス
6.2.1.1.3. トロリーバス
6.2.1.1.4. メトロバス
6.2.1.1.5. 公共ライトバス
6.2.1.1.6. シャトルバス
6.2.1.1.7. 路線バス
6.2.1.2. 都市間バスサービス
6.2.1.3. 急行バス
6.2.1.4. オープントップバス
6.2.1.5. CBD
6.2.1.6. 鉄道代替バス
6.2.2 タクシー
6.2.3 人力車
6.2.3.1. 人力
6.2.3.2. 電気とガソリン
6.2.4 オートバイ
6.2.5 トラム
6.2.5.1. 設計による
6.2.5.2. 片側終端の路面電車
6.2.5.3. 両端連結型路面電車
6.3 鉄道輸送
6.3.1 高速鉄道
6.3.2 都市鉄道交通
6.3.2.1. ライトレール
6.3.2.2. 高速輸送システム
6.3.2.3. ピープルムーバー
6.3.2.4. 通勤鉄道
6.3.2.5. モノレール
6.3.2.6. 懸垂式鉄道とケーブルカー
6.3.3 ライトレール輸送
6.3.4 路面電車
6.4 メトロ
6.4.1 タイプ
6.4.2 Bタイプ
6.4.3 C型
6.4.4 L型
6.5 航空輸送
6.5.1 飛行機
6.5.2 ヘリコプター
6.5.3 ジャイロプレーン
6.6 ケーブル輸送
6.6.1 ケーブルカー
6.6.2 ケーブルカー
6.6.3 ケーブルフェリー
6.7 水輸送
6.7.1 フェリー
6.7.2 自動車フェリー
6.7.3 高速フェリー
6.7.4 海上タクシー
7 世界の公共交通機関市場(予約タイプ別)
7.1 概要
7.2 オフライン
7.3 オンライン
8 世界の公共交通市場(旅客定員別)
8.1 概要
8.2 60人以下の乗客
8.2.1 1~5人の乗客
8.2.2 6~12人の乗客
8.2.3 13~30人の乗客
8.2.4 31~60人の乗客
8.3 60人未満から150人未満
8.4 150人以上の乗客
9 世界の公共交通機関市場(所有形態別)
9.1 概要
9.2 政府
9.3 プライベート
9.4 セミプライベート
10 世界の公共交通機関市場(範囲別)
10.1 概要
10.2 100マイル未満
10.3 100マイル以上
11 世界の公共交通市場(推進力別)
11.1 概要
11.2 電気/ガス
11.2.1 都市
11.2.1.1. 大都市
11.2.1.2. 中規模都市
11.2.1.3. 小規模都市
11.2.2 農村
11.3 ディーゼル
11.3.1 都市
11.3.1.1. 大都市
11.3.1.2. 中規模都市
11.3.1.3. 小規模都市
11.3.2 農村
11.4 ガソリン
11.4.1 都市
11.4.1.1. 大都市
11.4.1.2. 中規模都市
11.4.1.3. 小規模都市
11.4.2 農村
12 世界の公共交通機関市場(最終用途別)
12.1 概要
12.2 内部
12.3 インターシティ
12.4 その他
13 世界の公共交通市場(地域別)
13.1 世界の公共交通市場(上記のすべての区分は、この章では国別に表されています)
13.1.1 北米
13.1.1.1. 米国
13.1.1.2. カナダ
13.1.1.3. メキシコ
13.1.2 ヨーロッパ
13.1.2.1. ドイツ
13.1.2.2. フランス
13.1.2.3. 英国
13.1.2.4. イタリア
13.1.2.5. スペイン
13.1.2.6. ロシア
13.1.2.7. トルコ
13.1.2.8. ベルギー
13.1.2.9. オランダ
13.1.2.10. ノルウェー
13.1.2.11. フィンランド
13.1.2.12. スイス
13.1.2.13. デンマーク
13.1.2.14. スウェーデン
13.1.2.15. ポーランド
13.1.2.16. その他のヨーロッパ諸国
13.1.3 アジア太平洋地域
13.1.3.1. 日本
13.1.3.2. 中国
13.1.3.3. 韓国
13.1.3.4. インド
13.1.3.5. オーストラリア
13.1.3.6. ニュージーランド
13.1.3.7. シンガポール
13.1.3.8. タイ
13.1.3.9. マレーシア
13.1.3.10. インドネシア
13.1.3.11. フィリピン
13.1.3.12. 台湾
13.1.3.13. ベトナム
13.1.3.14. その他のアジア太平洋地域
13.1.4 南アメリカ
13.1.4.1. ブラジル
13.1.4.2. アルゼンチン
13.1.4.3. 南米のその他の地域
13.1.5 中東およびアフリカ
13.1.5.1. 南アフリカ
13.1.5.2. エジプト
13.1.5.3. サウジアラビア
13.1.5.4. アラブ首長国連邦
13.1.5.5. オマーン
13.1.5.6. バーレーン
13.1.5.7. イスラエル
13.1.5.8. クウェート
13.1.5.9. カタール
13.1.5.10. その他の中東およびアフリカ
13.1.6 主要な洞察:主要国別
14 世界の公共交通市場と企業の展望
14.1 企業シェア分析:グローバル
14.2 企業シェア分析:北米
14.3 企業シェア分析:ヨーロッパ
14.4 企業シェア分析:アジア太平洋地域
14.5 合併と買収
14.6 新製品の開発と承認
14.7 拡張
14.8 規制の変更
14.9 パートナーシップおよびその他の戦略的展開
15 世界の公共交通市場、SWOT分析およびDBMR分析
16 世界の公共交通市場、企業プロフィール
16.1 ロンドン交通局
16.1.1 会社概要
16.1.2 収益分析
16.1.3 製品ポートフォリオ
16.1.4 最近の開発
16.2 MTRコーポレーション
16.2.1 会社のスナップショット
16.2.2 収益分析
16.2.3 製品ポートフォリオ
16.2.4 最近の開発
16.3 ベイエリア高速輸送システム
16.3.1 会社のスナップショット
16.3.2 収益分析
16.3.3 製品ポートフォリオ
16.3.4 最近の開発
16.4 シカゴ交通局
16.4.1 会社のスナップショット
16.4.2 収益分析
16.4.3 製品ポートフォリオ
16.4.4 最近の開発
16.5 ワシントン首都圏交通局
16.5.1 会社のスナップショット
16.5.2 収益分析
16.5.3 製品ポートフォリオ
16.5.4 最近の開発
16.6 マサチューセッツ湾運輸局
16.6.1 会社のスナップショット
16.6.2 収益分析
16.6.3 製品ポートフォリオ
16.6.4 最近の開発
16.7 マドリード地下鉄
16.7.1 会社のスナップショット
16.7.2 収益分析
16.7.3 製品ポートフォリオ
16.7.4 最近の開発
16.8 メトロポリタン運輸局
16.8.1 会社のスナップショット
16.8.2 収益分析
16.8.3 製品ポートフォリオ
16.8.4 最近の開発
16.9 サンディエゴ都市圏交通システム
16.9.1 会社のスナップショット
16.9.2 収益分析
16.9.3 製品ポートフォリオ
16.9.4 最近の開発
16.1 ソウルメトロ
16.10.1 会社概要
16.10.2 収益分析
16.10.3 製品ポートフォリオ
16.10.4 最近の開発
16.11 BYD
16.11.1 会社のスナップショット
16.11.2 収益分析
16.11.3 製品ポートフォリオ
16.11.4 最近の開発
16.12 裕通
16.12.1 会社のスナップショット
16.12.2 収益分析
16.12.3 製品ポートフォリオ
16.12.4 最近の開発
16.13 AB ボルボ
16.13.1 会社概要
16.13.2 収益分析
16.13.3 製品ポートフォリオ
16.13.4 最近の開発
16.14 ダイムラー
16.14.1 会社概要
16.14.2 収益分析
16.14.3 製品ポートフォリオ
16.14.4 最近の開発
16.15 NFIグループ
16.15.1 会社概要
16.15.2 収益分析
16.15.3 製品ポートフォリオ
16.15.4 最近の開発
16.16 カナダ航空
16.16.1 会社概要
16.16.2 収益分析
16.16.3 製品ポートフォリオ
16.16.4 最近の開発
16.17 エブスコ
16.17.1 会社概要
16.17.2 収益分析
16.17.3 製品ポートフォリオ
16.17.4 最近の開発
16.18 キングロング
16.18.1 会社概要
16.18.2 収益分析
16.18.3 製品ポートフォリオ
16.18.4 最近の開発
16.19 アンカイ
16.19.1 会社概要
16.19.2 収益分析
16.19.3 製品ポートフォリオ
16.19.4 最近の開発
16.2 スカニア
16.20.1 会社概要
16.20.2 収益分析
16.20.3 製品ポートフォリオ
16.20.4 最近の開発
16.21 スコットランド・コーチラインズ
16.21.1 会社概要
16.21.2 収益分析
16.21.3 製品ポートフォリオ
16.21.4 最近の開発
16.22 オックスフォードバス会社
16.22.1 会社概要
16.22.2 収益分析
16.22.3 製品ポートフォリオ
16.22.4 最近の開発
16.23 阪急阪神ホールディングス株式会社
16.23.1 会社概要
16.23.2 収益分析
16.23.3 製品ポートフォリオ
16.23.4 最近の開発
16.24 小田急電鉄・小田急箱根
16.24.1 会社概要
16.24.2 収益分析
16.24.3 製品ポートフォリオ
16.24.4 最近の開発
16.25 DB FERNVERKEHR AG
16.25.1 会社概要
16.25.2 収益分析
16.25.3 製品ポートフォリオ
16.25.4 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
17 結論
関連レポート18件
19 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











