


世界のリサイクルされた構造材料の市場区分、タイプによって(リサイクルされたコンクリート、リサイクルされたアスファルト、リサイクルされた金属、リサイクルされた木、リサイクルされたガラスおよび他のタイプ)、材料の源(構造及び解体廃棄物、産業廃棄物、地方自治体の固形廃棄物、および他)、リサイクルプロセス(機械のリサイクル、化学薬品のリサイクル、およびエネルギー回復)、適用(残留構造、商業構造、産業構造、およびインフラ構造)、エンド ユーザー(建築者、建築者、環境の損失および他)
リサイクルされた建築材料の市場規模および成長率は何ですか。
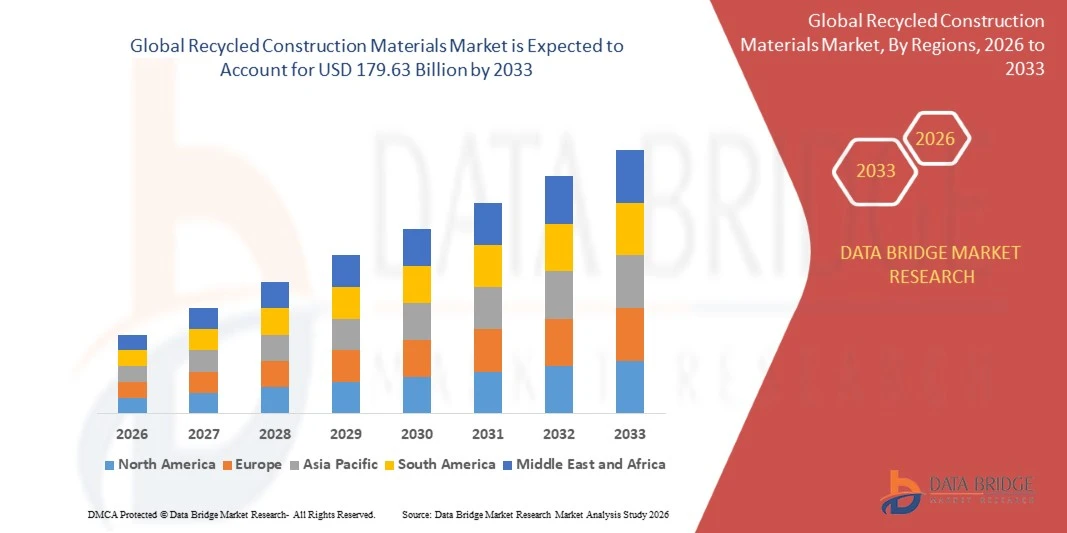
- データブリッジ市場調査分析により、リサイクル建材市場が評価されました2025年のUSD 98.50億そして、達するために写し出されます米ドル 179.63 億 によって 2033, 成長2026年から2033年までの7.80%のCAGR.
- 市場は、持続可能な建設慣行の採用の増加、資源効率の高い建築ソリューションの需要の増加、リサイクルコンクリート、アスファルト、金属、木材などのリサイクル材料の活用の増加、建設廃棄物の削減と循環経済への取り組みを支援することによって、一貫した成長を経験しています。
- 埋め立て廃棄物の削減、天然資源の保全、建設活動の環境影響の低下に重点を置き、厳しい廃棄物管理規制と持続可能なインフラへの投資の拡大に合わせ、建設会社、請負業者、開発者、政府、および材料メーカーがリサイクル建築材料を採用しています。リサイクルされた総計, 回収アスファルト,リサイクル金属ほかの回収材料は、インフラ、商業、住宅、産業建設プロジェクトにおいて、原材料の消費量を削減し、資源の効率性を高め、持続可能な建物の慣行をサポートします。
市場規模と予測
- グローバル市場価値(2025):USD 98.50億
- 期待される市場価値 (2033):米ドル 179.63 億
- 予測CAGR (2026~2033): 7.80%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
リサイクル建材市場の主要なテイクアウトは何ですか
- 北米は、2025年に34.6%の最大の収益シェアを誇るリサイクル建材市場を廃止し、厳格な建設および廃棄物管理規則により支持され、リサイクルインフラの確立、建設および解体廃棄物の大量化、およびインフラ開発におけるリサイクル材料の使用の増加を行いました。
- アジア・パシフィックは、2026年から2033年にかけて、CAGRの最も急速に成長する地域であり、急速な都市化、建設活動の拡大、インフラ投資の拡大、建設と解体廃棄物の発生の拡大、循環経済慣行の普及が進んでいます。
- リサイクルされたコンクリートの区分は2025年に31.4%のシェアが付いている市場を、破壊活動からの具体的な廃棄物の高可用性によって運転しましたり、費用効果が大きい構造材料のための要求を高め、総計の生産の環境影響を減らすことに重点を置いています。
- リサイクルされた金属は最も急速に成長するタイプで、9.1%のCAGRを登録し、資源効率の高い建設材料、金属の高い再生性、破壊廃棄物からの金属回収を増加させ、原材料消費を減らすことに重点を置いています。
- 建設&解体廃棄物セグメントは、2025年に61.8%の収益シェアを持つ材料カテゴリのソースを支配し、コンクリート、アスファルト、金属、木材、および建物の解体、リフォーム、およびインフラプロジェクトによって生成されたガラスの実質的なボリュームによって導かれました。
- 2025年の市場シェアの38.7%を占めるインフラ構築は、道路、橋梁、輸送ネットワーク、公共インフラへの投資を増加させ、大規模な建設プロジェクトにリサイクル材料の集積を増加させることで支援しました。
- メカニカルリサイクル部門は、コンクリート、アスファルト、金属、木材、ガラス、比較的加工技術を確立し、復元された建設材料の需要の増加に及ぶ、幅広い適用性によって駆動され、8.3%のCAGRで急速に成長するリサイクルプロセス部門です。
報告書 スコープおよびリサイクルされた構造材料 市場区分
|
アトリビュート |
リサイクルされた建築材料のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
リサイクル建材市場における重要なトレンドとは
- 循環構造の慣行の採用の増加は構造および解体廃棄物からコンクリート、アスファルト、金属、木および他の材料の回復そして再使用を運転しています。
- 例えば、2024年12月、欧州委員会のBUILD UPプラットフォームは、破壊廃棄物をリサイクルコンクリート、ガラス、セラミック製品、その他の建設材料に転換することに焦点を当てたプロジェクトを強調し、建設における循環的アプローチの拡大アプリケーションを実証しました。
- インフラプロジェクトにおけるリサイクルされた集計・回収材料の活用は、新規建材の依存性を低減しています。
- たとえば、ホルシムは2025年1月、建設および解体材料から生産されたリサイクルされた総計を含む循環構造ソリューションの拡張を発表しました。
- 建設と解体廃棄物の分離、リサイクル、資源回収に重点を置く政府は、リサイクル材料サプライチェーンの発展を支援しています。
- 例えば、2024年10月、ドイツは、建設・解体廃棄物の別々の回収・管理を強化し、個々の廃棄物のリサイクルと回収の改善を支援するために提案された措置の欧州委員会に通知しました。
- 建設会社は、リサイクル材料をプロジェクトや政府に集約し、循環経済・廃棄物管理対策を強化し、リサイクル建材の採用が拡大する見込みです。
リサイクルされた建築材料の市場の主要な運転者は何ですか。
- 建設・解体廃棄物の発生率は、建築用途で使用するための再生可能なコンクリート、アスファルト、金属、木材、ガラスの可用性が高まっています。
- 例えば、2024年1月、欧州委員会の共同研究センターは、建設と解体廃棄物が欧州連合で生成された総廃棄物の3分の1以上を占めると報告し、リサイクルおよび再利用のために利用可能な材料の相当量を強調した。
- インフラ整備や都市化の拡大は、道路、橋梁、建物、公共インフラにおけるリサイクル集計やその他の復元工事の需要を担っています。
- たとえば、2024年6月、米国環境保護庁は、コンクリート、アスファルト、木材、金属の再利用およびリサイクルを含む持続可能な材料管理の実践の一環として、建設および解体活動からリサイクル材料の使用を強調した。
- 廃棄物削減、埋立ダイバージョン、資源の効率化に重点を置き、建設プロジェクトにリサイクル材料を組み込むためのビルダーや請負業者を奨励しています。
- 建設活動の増加、廃棄物発生の拡大、インフラ投資の拡大、循環経済への取り組みの強化に伴い、リサイクル建材の需要拡大が期待されています。
リサイクルされた建設材料市場の成長を望む要因は何ですか
- リサイクルされた建築材料は専門にされたコレクション、分類し、押しつぶすこと、処理し、そして品質管理のインフラを、高めます運用コストおよび投資の条件を要求します。
- 例えば、2024年1月には、欧州委員会の共同研究センターは、建設廃棄物の再利用や破壊廃棄物の再利用のためのリサイクルおよび準備に影響を及ぼす経済および技術的な要因を特定し、さまざまな廃棄物材料の断片にコストの考慮事項を強調した。
- 構造および解体廃棄物の組成と汚染レベルの変化は、リサイクル材料の品質、一貫性、および有用性に影響を与えることができます。
- 例えば、2024年10月、ドイツは、廃棄物管理を改善し、高品質のリサイクルを促進するために、建設および解体廃棄物の分別収集のためのより強い要件を提案しました。
- 回収された材料のリサイクルインフラ、回収ネットワーク、およびエンドマーケットが、特に廃棄物処理能力が未開発のままの地域で採用を制限することができます。
- たとえば、2025年に米国環境保護庁は、回収、処理能力、汚染削減、およびエンド・マーケットの改善に重点を置いた、リサイクルインフラへの取り組みに基づく適格廃棄物の流れ内の建設および解体油を含む。
- 加工コスト、一貫した廃棄物の流れ、汚染の懸念、限られたインフラ、品質要件の組み合わせは、リサイクルされた建設材料のより広い採用を抑制することができます。
リサイクルされた建築材料の市場はいかに区分されますか。
リサイクルされた建築材料の市場はタイプ、材料の源、リサイクル プロセス、適用およびエンド ユーザーに基づいて区分されます。
- タイプ別
タイプに基づいて、リサイクルされた建築材料の市場はリサイクルされたコンクリート、リサイクルされたアスファルト、リサイクルされた金属、リサイクルされた木、リサイクルされたガラスおよび他のタイプに分けられます。 リサイクルされたコンクリートのセグメントは、2025年に31.4%のシェアで市場を支配し、解体と改修活動から生成されたコンクリートの大量化と建設およびインフラプロジェクトでの広範な使用にしました。 リサイクルされたコンクリートは道の基盤、基礎、具体的な生産および他の適用の使用のための総計に処理することができます。 建設廃棄物の削減に重点を置き、新規集約の使用を最小限に抑えることにより、リサイクルコンクリートの採用を支援しています。 インフラ開発と円構造の実践を成長させ、セグメントの成長に貢献します。
リサイクルされた金属セグメントは、構造と解体活動から発生する金属の高い再生性および回復値によって駆動される2026年から2033年までの9.1%のCAGRで最速の成長を登録するために計画されています。 リサイクルされた金属は第一次原料の依存を減らす新しい構造プロダクトの使用のために回復し、処理することができます。 資源効率の高い建設資材の需要拡大と、材料の回復に重点を置くことはセグメントの拡大をサポートしています。 解体とリフォーム活動のライジングは、回復可能な金属の可用性を高めています。
- 材料の源によって
資源の源泉に基づき、リサイクル建材市場を建設・解体廃棄物、産業廃棄物、地方自治体固形廃棄物等に区分しています。 建設&解体廃棄物セグメントは、建設、改装、解体、インフラ活動から廃棄物の発生量を増加させるため、2025年に61.8%のシェアで市場を支配しました。 構造および解体廃棄物は、コンクリート、アスファルト、木材、金属、レンガ、ガラスなどの回復可能な材料が含まれています。 これらの材料は新しい構造の適用で分かれ、処理し、そして再使用される、新しい原料の必要性を減らすことができます。 リサイクルおよび材料の回復慣行の採用の増加は、リサイクルされた建築材料の主要なソースとして建設および解体廃棄物の使用を支援しています。 持続可能な建設と廃棄物の多様化を推進する政府の取り組みは、建設と解体活動からさらに材料の回復をサポートします。
2026年から2033年までの8.6%のCAGRで成長し、廃棄物削減、材料の回復、および円形の建設慣行に焦点を合わせることによって運転される構造及び解体廃棄物の区分は計画されます。 コンクリート、アスファルト、金属、木材などの建設および解体材料は、建設およびインフラアプリケーションの再使用のために回復および処理することができます。 ソースの分離、選択的解体、およびリサイクル慣行の採用の増加は、回復可能な材料のより大きな可用性を生み出しています。 天然資源の保全と廃棄物の廃棄削減に重点を置き、リサイクル活動を支援しています。 再資源化した集約材やその他回収された建材の活用も、建設・解体廃棄物リサイクルの機会を創出しています。
- リサイクルプロセス
リサイクルプロセスに基づいて、リサイクルされた建築材料の市場は機械リサイクル、化学薬品のリサイクルおよびエネルギー回復に分けられます。 機械的リサイクルセグメントは、2025年に42.7%のシェアで市場を支配し、廃棄物から建設材料を回復するための物理的な処理方法の増加の使用を支持しました。 機械的リサイクルは、コンクリート、アスファルト、金属などの材料の選別、粉砕、粉砕、スクリーニングおよび分離を含みます。 これらのプロセスにより、復元された材料は、建設用途の使用可能な二次材料に変換することができます。 素材の回復、廃棄物の多様化、資源の保全に重点を置き、機械的リサイクルの採用を支援しています。
機械的リサイクル部門は、建設および解体材料の効率的な回復と再利用のための需要の増加によって駆動され、2026年から2033年までの8.3%のCAGRで成長するように計画されています。 機械加工は、大量の建設廃棄物から再生可能な材料を回復するための効果的な方法を提供します。 建設およびインフラアプリケーションにおけるリサイクル集計の採用拡大は、機械的リサイクルのさらなる支持需要です。 選別・粉砕・スクリーニング・材料回収施設への投資を増加させ、先進的な機械的リサイクル技術の機会を創出しています。 建設・解体廃棄物のリサイクル・再利用を推進する政府の取り組みは、機械的リサイクルの成長を支援しています。
- 用途別
適用に基づいて、リサイクルされた建築材料の市場は住宅建設、商業構造、産業構造およびインフラ構造に分けられます。 インフラの建設部門は、道路、橋梁、輸送インフラ、その他の土木プロジェクトにおける建設材料の大規模な消費を借りて、2025年に38.7%のシェアで市場を支配しました。 リサイクルされたコンクリート、アスファルト、金属および他の回復された材料は、特にリサイクルされた総計および回収された材料が適しているインフラの塗布に組み込むことができます。 資源効率の高いインフラ開発に重点を置き、リサイクル材料の建設・メンテナンス活動の統合を支援しています。
インフラの建設部門は、道路工事、メンテナンス、土木工事、その他のインフラプロジェクトでリサイクル材料の採用を増加させ、2026年から2033年までのCAGRで成長する予定です。 資源の効率と循環構造を推進する政府の取り組みは、インフラ開発における二次原料のさらなる検討を奨励しています。 リサイクル建材の使用は、新築工事資源の需要を削減しながら、材料の回復をサポートすることができます。 インフラ計画・建設における円滑性原則の拡充により、回収材料の活用を支援しています。
- エンドユーザーによる
エンドユーザーに基づき、リサイクルされた建設資材市場は、建設業者、請負業者、政府機関、環境機関、その他に区分されます。 ビルダーセグメントは、2025年に35.8%のシェアで市場を支配し、住宅、商業、産業、インフラ建設活動におけるリサイクルおよび回収された材料の採用を増加させました。 建築業者は、リサイクルコンクリート、リサイクルアスファルト、リサイクル金属などのリサイクル材料を、技術的仕様が使用を許可する建設プロジェクトに組み込まれています。 持続可能な建設慣行に重点を置いた成長は、新しい建設材料の代替手段としてリサイクル材料を考慮するためのビルダーを奨励しています。 リサイクル建材の在庫を増加させ、ビルプロジェクト全体での採用を支援しています。
政府機関のセグメントは、建設および解体廃棄物管理、資源の回復、および持続可能なインフラ開発に重点を置くことにより、政府が主導する2026年から2033年までのCAGRで成長する予定です。 政府機関は、建設資材の再利用・リサイクルを促す政策・調達慣行を実施しています。 廃棄物の多様化、リサイクルコンテンツの要件、および循環構造の慣行に重点を置き、回収材料の需要が高まっています。 公共インフラプロジェクトは、持続可能な調達と資源効率性への取り組みを通じて、リサイクル建材の採用の幅を広げる機会を提供します。
リサイクル建材市場最大のシェアを誇る地域は
- 北米は、2025年に34.6%の最大の収益シェアを誇るリサイクル建材市場を廃止し、厳格な建設および廃棄物管理規則により支持され、リサイクルインフラの確立、建設および解体廃棄物の大量化、およびインフラ開発におけるリサイクル材料の使用の増加を行いました。
- 地域はまた、建設および解体廃棄物の回復慣行の強い採用、リサイクルコンクリート、アスファルト、金属および他の二次構造材料の需要の増加、および資源の保全に重点を置きます。 インフラの整備と持続可能な建設慣行の実施は、北米におけるリサイクル建材の使用を支援しています。
米国リサイクル建材市場インサイト
米国のリサイクル建材市場は、その大規模な建設部門のために強い成長を目撃しています, リサイクルインフラを確立し、建設および解体廃棄物の回復に焦点を当てます. コンクリート、アスファルト、木材、金属、レンガ、建築と解体活動から発生するその他の材料の大量は、リサイクルと再利用のための重要な機会を作成します。 また、持続可能な建設慣行、廃棄物の多様化の取り組み、およびインフラプロジェクトにおけるリサイクル材料の採用の増加は、全国のリサイクル建材の需要を加速しています。
アジア・パシフィックのリサイクル建材市場動向
アジア・パシフィック・リサイクル・コンストラクション・マテリアルズ・マーケットは、建設活動の拡大、都市化の拡大、建設・解体廃棄物の増大、中国、インド、日本など各国の持続可能な資源管理に重点を置いています。 建設資材の回収・再利用を促しながら、インフラ整備の需要が高まっています。 また、リサイクルインフラへの投資を増加させ、循環構造慣行の普及が地域市場拡大を支援しています。
日本リサイクル建材市場動向
日本リサイクル建材市場は、高度廃棄物管理インフラによる一貫した成長を目撃し、資源の効率化に重点を置き、持続可能な建設慣行の採用を増加させます。 コンクリート、アスファルト、金属、木材などの建築材料の回収・再利用は、リサイクル材料の応用開発を支援しています。 また、効率的な資源利用、リサイクル技術、持続可能なインフラ開発に重点を置き、日本の市場成長に貢献しています。
中国リサイクル構造材料市場洞察
中国リサイクル建材市場は急速に成長しています, 大規模な建設とインフラ開発によって駆動され, 建設と解体廃棄物の発生を増加, 資源の回復に重点を置きます. 建設資材の需要増加と廃棄物の処分を削減する必要性は、リサイクル活動の発展を支援しています。 また、リサイクルインフラの拡大、材料の選別・加工の改善、循環構造慣行の採用の増加は、中国におけるリサイクル建材の使用を支援しています。
U.K. リサイクル建材市場インサイト
U.K.のリサイクルされた建築材料の市場は、建設および解体廃棄物の循環構造、資源の効率および持続可能な管理に重点を置くことによって支えられる安定した成長を経験します。 建設利害関係者は、回復可能な材料の処分を減らすために、材料の回復、選択的解体、再利用、およびリサイクル慣行を採用しています。 さらに、持続可能な建設資材の需要拡大と、建築・インフラプロジェクトにおけるリサイクル材料の活用拡大は、英国における継続的な市場成長に貢献しています。
ドイツは建築材料市場の洞察をリサイクルしました
ドイツリサイクル建材市場は、高度廃棄物管理の実践、強固な持続可能性への取り組み、循環構造に重点を置きます。 構造と解体廃棄物管理活動は、材料の分離、回復、再利用、リサイクルを強調し、リサイクルコンクリート、金属、アスファルト、木材、その他の材料の機会を作成します。 また、資源の保全と持続可能な建設慣行に重点を置き、ドイツ全国のリサイクル建材の採用を支援しています。
リサイクル建材市場でトップ企業は
リサイクルされた建築材料の企業は主に下記のものを含んでいます:
- 株式会社ホルシム(スイス)
- ハイデルベルク材料AG(ドイツ)
- ヴェオリアの環境S.A.(フランス)
- WM(株式会社Waste Management)(アメリカ)
- 株式会社リパブリックサービス. (米国)
- レモンディズSE&Co. KG(ドイツ)
- GFL環境株式会社(カナダ)
- SUEZ S.A.(フランス)
- FCC環境(米国)
- Biffa plc(イギリス)
- 清掃廃棄物管理リミテッド(オーストラリア)
- 廃棄物コネクションズ株式会社(米国)
- シムズリミテッド(オーストラリア)
- Ragn-Sells AB(スウェーデン)
- ウルブラーS.A.(スペイン)
- ジオサイクル(スイス)
- REサステナビリティリミテッド(インド)
- サウルグループ(フランス)
- アグレゲート・インダストリーズ(イギリス)
- ミック・ジョージ・グループ(イギリス)
リサイクル建材市場の最新動向とは
- 2025年4月、アンマン・インディアは、リサイクルされたアスファルト舗装(RAP)と持続可能な道路建設に焦点を当てたムンバイのアスファルトリサイクルセミナーを開催しました。 このイベントは、RAPアプリケーション、リサイクル技術、およびインドの道路建設におけるリサイクル材料の活用を高める機会について、インフラ開発におけるリサイクルアスファルトの採用を強調するために、インフラストラクチャの専門家と技術的な専門家を一緒に取りまとめました。
- UEM Edgentaは2025年7月、マレーシア・ペルクのリサイクル施設で初のプレミックスプラントの開発・運用準備について発表しました。 リサイクルされたアスファルトプレミックスを生産し、リサイクル材料を含むアスファルト混合物を製造するための技術を組み込んで、持続可能な道路インフラに注力し、アスファルト生産におけるリサイクル材料の使用を増加させます。
- 2025年1月、VINCI建設は、道路工事およびメンテナンスにおける円滑な経済活動で知られる米国インフラ会社FM Conwayの買収を完了しました。 メニュー コンウェイは、処理施設のネットワークを通じて、アスファルトや集約を含む道路廃棄物を処理する統合リサイクルモデルを運営し、インフラ用途におけるリサイクル材料の使用を強化します。
- 2025年2月、アグレゲート・インダストリーズは、より高度にリサイクルされたコンテンツでアスファルトを製造するための進捗を報告しました。 当社では、非有害廃棄物を汚染し、非汚染廃棄物を研究、洗浄、粉砕、およびアスファルト凝集剤に再建し、バインダーコース用途で95%以上のリサイクル材料を含むアスファルト混合を開発しました。 道路工事におけるリサイクル材料の活用拡大に取り組みます。
- 2025年7月、CKCオペレーションは、回収されたアスファルト舗装およびリサイクルされたアスファルト輝きを含む、回収アスファルト材料を使用して100%純ゼロアスファルトの生産を発表しました。 当社は、持続可能な道路建設のためのアスファルト材料の回復と再利用を高めるために、リサイクル技術と材料の追跡の使用を強調した。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











