


グローバルシングルモード光学トランシーバー市場セグメンテーション、フォームファクター(SFF&SFP、SFP+&SFP28、QSFP+&QSFP28、QSFP-DD&OSFP)、データレート(最大25G、25G〜100G、200G〜400G、800Gまで)、距離(最大2キロ、2〜40キロ、40キロ以上)、アプリケーション(データセンター&クラウド、AI HPCクラスター、その他5Gおよびその他) 業界動向と予測 2033
単モード光学トランシーバー市場サイズと成長率は何ですか
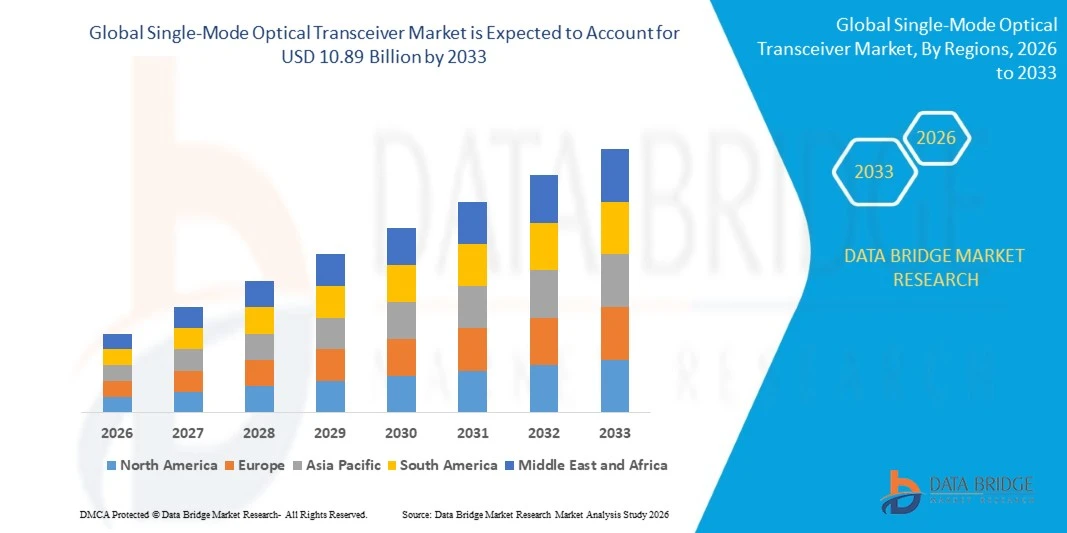
- データ・ブリッジ市場調査の分析によって、単モード光学トランシーバーの市場はで評価されました2025年のUSD 5.08億そして、達するために写し出されます2033年までのUSD 10.89億, 成長2026年から2033年にかけて10.00%のCAGR.
- 市場は、高帯域幅のコネクティビティに対する需要の増加、AIとクラウドデータセンターのビルドアウトの増加、および5G、ファイバー、およびメトロネットワークへのアップグレードを拡大することにより、急速に成長しています。
- 400G、800G、1.6Tリンク、シリコンフォトニクス、およびエネルギー効率のプラグ可能な光学への増加のシフトは、より長いリーチと低レイテンシの需要と組み合わせ、市場採用をサポートしています。 単一モードのトランシーバーはデータセンターの相互接続、電気通信のバックホール、キャンパス ネットワークおよびAIの集約器を渡って加えられます、オペレータに大きい帯域幅を提供し、単一モードの光学トランシーバー、光学トランシーバーおよび電気信号をライトに変換するケイ素のフォトニクス モジュールを通して達します。
市場規模と予測
- グローバル市場価値(2025):USD 5.08億
- 予想される市場価値 (2033):USD 10.89億
- 予測CAGR (2026~2033): 10.00%
- 2025年:アジア太平洋地域
- 最速成長地域:北米
シングルモード光学トランシーバー市場の主要なテイクアウトは何ですか
- Asia-Pacificは、中国、強力な電気通信ネットワーク投資、および成長するデータセンター容量の大規模な光学モジュール製造によって支えられた2025年に38.10%の最大の収益シェアを持つ単モード光学トランシーバー市場を支配しました。
- 北米は、2026年から2033年までのCAGRで急速に成長する地域になることを期待しています。超規模のAIデータセンターの拡張、大規模クラウド投資、800Gおよび1.6T光学の需要によって燃料を供給しました。
- SFP+及びSFP28の区分は企業、アクセスおよび電気通信ネットワークの広い設置済み基盤、安価および広範な使用によって運転される2025の31.80%の共有の市場を導きました。
- QSFP-DD&OSFPは、高密度400G、800G、および1.6TがAIクラスターで増加する需要を反映し、16.40%のCAGRを登録するために提案された最速成長の形態要因です。
- 25G〜100Gセグメントは、2025年に41.50%の収益シェアでデータレートカテゴリを支配し、データセンター、モバイルフロントホール、およびエンタープライズネットワーク全体で大規模な展開を主導しました。
- 2025年の市場シェアの46.30%を占めるデータセンターとクラウドは、大規模なスイッチポートのボリューム、短く、中程度のリーチリンク、および頻繁にアップグレードを好みます。
- AI&HPCクラスターセグメントは、19.40%のCAGRで、GPUネットワーク、スケールアウトファブリック、800Gオプティクスのレコード需要によって駆動されます。
レポートスコープと単モード光学トランシーバー市場セグメンテーション
|
アトリビュート |
単モード光学トランシーバーのキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
単モード光トランシーバ市場におけるキートレンドとは
- 単モード光トランシーバは、400Gから800G、1.6Tまでの速度梯子を、シリコンフォトニクス、高度なレーザー、およびコパッケージされたアプローチを採用しながら、ビット当たりの電力とコストを削減します。
- 例えば、Coherentは2026年9月、高容量800G ZR/ZR+を支えるプラグ可能な光学ライン システム ポートフォリオを拡大しました AIデータセンターのリンク
- シリコンフォトニクスは、モジュールメーカーがフォトニック集積回路を使用してコンポーネント数を削減し、歩留まりを改善し、大容量データセンターのトランシーバーで消費電力を削減するシェアを獲得しています。
- Hyperscalersとモジュールメーカーは、バイヤーは、ビット、信頼性、相互運用性、供給セキュリティ、およびAI導入のための生産をスケールアップする能力に関するモジュールを比較しているため、早期にコラボレーションしています。
- たとえば、2026年3月では、OpenLightは、レーザー集積800Gと1.6Tフォトニック集積回路用の最初のボリューム生産注文を発表しました。
- AIクラスター、1.6T、3.2Tリンク、シリコンフォトニクス、コパッケージ光学は今後も進化し続けていきますが、プラグイン可能なモジュールを超えて、超高密度の相互接続に拡張することが期待されます。
単モード光トランシーバ市場の主要なドライバは何ですか
- AIトレーニングと推論クラスターの急速な成長は、サーバー、スイッチ、ラック間で膨大な量のデータを移動する光学リンクの需要を大幅に増加させました。
- たとえば、2026年3月、Marvellは1.6T光学DSPのポートフォリオを拡大し、性能、電力効率、および光学リンクの信頼性を改善しました。
- ハイパースケール、テレコムキャリア、企業、および研究ネットワークは、高帯域幅、長距離、低電力、およびより柔軟なネットワーク設計をサポートする単モードトランシーバーを採用しています。
- たとえば、ルーメンタムの2026年度の結果によると、2026年8月には、同社はUSD 3.01億の純利益を報告し、AIコンピューティングのワークロードが成長すると、データセンターのアーキテクトは、主要なコネクティビティと大規模なクラスターの光学の重要性として、光学リンクに向けています。
- 多年にわたるAIインフラ投資とキャリアアップファイバネットワークにコミットするハイパースケールで、単モード光トランシーバーは、より広い資格、ボリュームオーダー、長期供給契約を得ることができます。
単モード光トランシーバ市場の成長にチャレンジしている要因は何ですか
- 単一モードのトランシーバーは余白を圧縮し、特に限られたスケールの製造者のためのより古いプロダクト obsolete をすぐに、作る激しい価格競争および急速な技術の変更に直面します。
- たとえば、2026年3月では、Taclinkは500メートルまでの伝送距離のために設計されている1.6T OSFP DR8単モード光学トランシーバーを進水させました。
- これらの価格帯のダイナミクスは、レーザー、フォトニックチップ、テスト機器の重大資本ニーズが新しい世代に投資する能力を制限する一方で、より小さいサプライヤーのためのマージンを絞ることができます。
- インジウムリンジレーザーと高度なパッケージング、高速光学に関する取引制限、およびハイパースケールで厳しい資格サイクルの厳しい制限のための供給制約により、サプライヤーが容量、多様化する調達、およびコストを増加させる可能性のある長い検証プログラムに投資する増加を制限します。
- 価格競争、資本強度、供給の制約、取引および資格のリスクの組み合わせは、より少ないサプライヤーとコスト感度の高いバイヤーの間で成長を抑制することができます。
単モード光学トランシーバー市場はどのように区分されますか
単モード光トランシーバー市場は、フォームファクター、データレート、距離、アプリケーションに基づいてセグメント化されます。
- フォームファクターによる
形態の要因に基づいて、単モード光学トランシーバーの市場はSFF及びSFP、SFP+及びSFP28、QSFP+及びQSFP28およびQSFP-DD及びOSFPに分けられます。 SFP+及びSFP28の区分は企業、アクセスおよび電気通信ネットワークの広い設置済み基盤、安価および広範な使用によって支えられる2025の31.80%の共有の市場を、支配しました。 これらのモジュールは10Gおよび25Gリンクを単一モード繊維に支えます。 コンパクト、ホットプラグ対応、スイッチやルーターの多岐にわたる対応が可能です。 多くのサプライヤーから簡単に供給できるマルチソース契約を確立しました。 より低い速度および大きい取り替えの要求からの安定した改善はセグメントのリーダーシップを補強し続けます。 製造者はまたより粗い環境に役立つ産業温度および延長範囲版を提供します。
QSFP-DD&OSFPセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、高密度400G、800G、1.6TリンクをAIクラスターの需要が高まっています。 これらのフォームファクターは、モジュールとより高いフェースプレート密度ごとのより多くのレーンをサポートします。 スイッチメーカーは、ハイパースケールネットワーク向けのプラットフォームを設計しています。 熱設計および電力効率の進歩は実用性を改善します。 コスト、熱、互換性は重要な考慮事項です。 サプライヤーは、密な展開のための液体冷却および低電力の変種を開発しています。
- データレートによる
データレートに基づいて、単モード光トランシーバ市場は最大25G、25G〜100G、200G〜400G、800Gまでセグメント化されています。 25G〜100Gセグメントは、2025年に41.50%のシェアで市場を支配し、データセンター、モバイルフロントホール、およびエンタープライズネットワークの大きな展開でサポートしました。 これらの速度は、コスト、電力、および帯域幅の強力なバランスを提供します。 既存のネットワークの多くは、100Gをコアビルディングブロックとして使用しています。 成熟したサプライチェーンは価格競争力を維持します。 テレコムおよびエンタープライズアップグレードでの継続的な使用は、セグメントのリーダーシップを強化し続けています。 プロデューサーは、より長い到達と異なる温度範囲のバリエーションを提供し、多くのネットワークニーズに対応します。
800G以上のセグメントは、AIクラスターネットワーク、スイッチの半径、およびサーバーごとの帯域幅の増加によって駆動される2026年から2033年までのCAGRで最速の成長を登録する予定です。 Hyperscalersは、出荷開始1.6Tで800Gに迅速に移動します。 シリコンフォトニクスと高度なEMLは、電力を制御するのに役立ちます。 モジュールメーカーは、これらの製品の容量を拡大しています。 電力消費量、歩留まり、コストは重要な考慮値です。 顧客はまたレーザーおよび運転者の破片のより速い資格そして安定した供給のための製造者を押します。
- 距離によって
距離に基づいて、単モード光トランシーバー市場は最大2キロ、2キロから40キロ、40キロ以上のセグメント化されます。 2025年に55.30%のシェアを誇る最大2kmのセグメントは、データセンタービル内との間の大きなボリュームと中程度のリーチリンクによって駆動されます。 単一モード繊維は多重モードより高速そして長さを支えます。 キャンパススケールのAIクラスターは、リーチと将来性を上げるために、シングルモードをますます使用しています。 DRやFRオプティクスなどの標準は、これらのリンクを提供しています。 このセグメントのリーダーシップを強化し、展開慣行を確立しました。 並列シングルモードオプティクスの使用を成長させると、低コストで短納期で高速化を実現できます。
地下鉄ネットワーク、データセンターインターコネクト、および5Gトランスポートでサポートされている2026から2033までの10.60%のCAGRで最速の成長を登録するために、2キロから40キロのセグメントを計画しています。 オペレータはアクセスおよび集計ネットワークを高速光学で改善します。 分散型データセンターキャンパスでは、複数のキロを超えるリンクが必要です。 コヒーレントおよび直接検出オプションは、異なるコストを提供し、トレードオフに到達します。 パワー、分散、コストは重要な設計要因のままです。 エッジデータセンターおよびクラウドオンランプの成長により、メトロ範囲内のリンクも追加します。
- 用途別
アプリケーションに基づいて、単モード光トランシーバー市場はデータセンターとクラウド、AI&HPCクラスター、電気通信&5G、および企業およびその他に分けられます。 データセンターとクラウドセグメントは、2025年に46.30%のシェアで市場を支配し、大規模なスイッチポートボリューム、ショートおよび中程度のリーチリンク、および頻繁にアップグレードでサポートされています。 クラウドプロバイダーは、葉、紡糸、および相互接続レイヤーを横断する多数のトランシーバーをデプロイします。 標準化された設計およびバルク購入サポート安定した容積。 モジュールメーカーとハイパースケールとの間の関係を閉じ、このセグメントのリーダーシップを強化し続けます。 リフレッシュサイクルの需要が高まり、サプライヤーは、製品世代にわたって安定したボリュームを維持するのに役立ちます。
AI&HPCクラスターセグメントは、2026年から2033年までのCAGRで最速の成長を登録し、GPUネットワーク、スケールアウトファブリック、800Gオプティクスの記録需要によって駆動されます。 トレーニングクラスターは、アクセラレータ間で非常に高い帯域幅と低レイテンシを必要とします。 オペレータは速度上昇として銅上の光学リンクを採用します。 将来のシステムでは、Co-packaged と close-packaged オプティクスが誕生しています。 電力、信頼性、供給の可用性は重要な考慮事項のままです。 オペレータは、大規模なパイロットクラスターを実行して、より広い展開の前に新しい光学を検証します。
単モード光トランシーバ市場最大のシェアはどの地域ですか
- Asia-Pacificは、中国、強力な電気通信ネットワーク投資、および成長するデータセンター容量の大規模な光学モジュール製造によって支えられた2025年に38.10%の最大の収益シェアを持つ単モード光学トランシーバー市場を支配しました。
- また、光コンポーネントとモジュールメーカーの大規模な濃度、繊維と5Gネットワークの強力な投資、クラウドおよびAIデータセンターの急速な成長にもメリットがあります。 国内需要増加と輸出能力の拡大により、世界市場でのアジア・パシフィックの地位を強化し続けています。 半導体・テレコム業界における強力な政府支援も、地域規模の拡大をサポートしています。
日本シングルモード光学トランシーバー市場インサイト
日本単モード光学トランシーバー市場は、強力な光学コンポーネントの専門知識、高度な電気通信ネットワーク、および高品質の期待のために一貫した成長を目撃しています。 国内のサプライヤーやキャリアは、高速で一貫性のあるモジュールを採用しています。 また、次世代フォトニクスへの信頼性・コンパクト設計・研究に対する強い要求は、日本の市場成長に貢献しています。 サプライヤーとキャリア間の密接な連携により、長期ネットワークのアップグレードにも対応しています。
中国シングルモード光学トランシーバー市場インサイト
中国単モード光トランシーバー市場は、大規模な国内モジュールメーカー、広範な5Gおよび繊維ネットワーク、AIコンピューティングの強力な投資によって駆動され、急速に成長しています。 400Gおよび800Gモジュールの拡大の生産は市場需要を著しく高めます。 また、垂直に統合されたサプライヤー、コスト優位性、および強力な輸出は、アジア・パシフィックの主要成長市場として中国を位置付けています。 コンピューティングおよび光学産業のための強力な政府サポートは、サプライヤーが迅速にスケールアップするのに役立ちます。
ヨーロッパシングルモード光学トランシーバー市場インサイト
欧州シングルモード光学トランシーバー市場は、データセンターを拡大することにより駆動、強力な成長を経験しています, 5G展開, クラウドコンピューティング, 高速の需要の増加, 長距離データ伝送. 光ファイバーインフラおよびネットワークの近代化への投資は、通信および企業アプリケーション全体の採用を加速しています。 ドイツ、イギリス、フランスは主要地域市場を表しています。 400Gと800Gテクノロジー、エネルギー効率の高いデザイン、および高度な光学コンポーネントは、サプライチェーンの制約と価格設定圧力にもかかわらず、新しい機会を生み出しています。
U.K.シングルモード光学トランシーバー市場インサイト
U.K.単モード光学トランシーバー市場は、フルファイバネットワークロールアウト、成長するデータセンター容量、強力なフォトニクス研究によって支えられた安定した成長を経験しています。 キャリアやクラウド事業者は、より高速な光学を採用しています。 さらに、アクティブ・スタートアップ、大学の研究、およびセキュア・ネットワークの要求は、英国における単一モード・トランシーバーの採用が広く支持されています。 イングランド南部の強力なデータセンター開発も、高速光学の要求をサポートしています。
ドイツシングルモード光学トランシーバー市場インサイト
ドイツの単モード光学トランシーバー市場は、国の強力な産業基盤、成長しているデータセンター投資、および広範な繊維ロールアウトによる着実に拡大しています。 キャリア、企業、および研究ネットワークは、高速単モードオプティクスを利用しています。 光子、強靭なエンジニアリング能力、ドイツは、信頼性とエネルギー効率に重点を置いています。 フランクフルトなどのデータセンターハブの需要は、トランシーバーのボリュームもサポートしています。
シングルモード光学トランシーバー市場でトップ企業は
単モードの光学トランシーバーの企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- 株式会社コヒーレント(アメリカ)
- 株式会社ルーメンタホールディングス(アメリカ)
- 株式会社ブロードコム(アメリカ)
- アクセシブ・テクノロジーズ株式会社(中国)
- 代表取締役社長(中国)
- シスコシステムズ株式会社(米国)
- 住友電気工業株式会社(日本)
- 富士通光学部品(日本)
- 三菱電機株式会社(日本)
- Eoptolinkの技術Inc.、株式会社(中国)
- ファブリネット(タイ)
- マーブルテクノロジー株式会社(米国)
- シエナ株式会社(米国)
- 株式会社ノキア(フィンランド)
- Huaweiの技術Co.、株式会社(中国)
- ソースフォトニクス株式会社(米国)
- 応用オプトエレクトロニクス株式会社(米国)
- 株式会社NEC(日本)
- ヒセンス・ブロードバンドのマルチメディアの技術Co.、株式会社(中国)
- 古河電気工業株式会社(日本)
シングルモード光学トランシーバー市場の最新動向とは
- 2026年9月、Crodoは、AIネットワーク用のシリコンフォトニクスとリアルタイムリンク診断を備えた1.6T ZeroFlap光学トランシーバーを導入しました。
- 2026年9月、コヒーレントは、高容量800G ZR/ZR+ AIデータセンターのリンクをサポートする、プラグ可能な光学ラインシステムポートフォリオを拡大しました。
- 2026年8月、ルーメンタは2026億円の純利益を報告し、そのクラウドモジュール事業は1.6T導入を進んでいると述べた。 同社は、AIのワークロードは、主要な接続手段として、光学リンクに向かってデータセンターのアーキテクチャをプッシュしていることを強調しました。 会社はインジウムの隣接レーザーのための強い要求にまた指摘しました。
- 2026年3月、Marvellは1.6T光学DSPのポートフォリオを拡大し、性能、電力効率および光学リンクの信頼性を改善しました。
- 2026年3月、OpenLightはレーザー集積800Gおよび1.6Tの光子の集積回路のための最初の容積生産の発注を発表しました。
- 2026年3月、Taclinkは500メートルまでの伝送距離のために設計されている1.6T OSFP DR8単モード光学トランシーバーを進水させました。
- 2026年9月、Semtechは1.6T光学相互接続および改善された800Gの電力効率のためのFiberEdgeのtransimpedanceのアンプを導入しました。
- 2025年4月、Jabilは、インテルシリコンフォトニクスを使用して1.6T OSFPトランシーバーを発売し、並列単モードファイバー接続をサポートします。
- 2025年3月、Broadcomは800Gおよび1.6T光学トランシーバーを目標とする3nm Sian3および5nm Sian2M DSPの解決を導入しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











