



グローバルシステムベースチップ(SBC)市場セグメンテーション、車種別(旅客車、軽商用車、大型商用車)、アプリケーション(パワートレイン、セーフティシステム、ボディエレクトロニクス、シャーシ、テレマティクス&インフォテイメント)、通信インタフェース(CAN、LIN、FlexRay、CAN FD)、電流定格(150 mA、250 mA、500 mA)、車両プロプレッション(内部燃焼エンジン(ICE)、電気自動車&ハイブリッド車)、2033〜2033〜2033〜20〜20〜20〜20〜20〜20〜20〜20〜20〜20〜20
システムベースチップ(SBC)市場規模と成長率は何ですか
- データブリッジ市場調査分析により、システムベースチップ(SBC)市場が評価されました。2025年のUSD 29.79億そして、達するために写し出されます2033年までに65.26億米ドル, 成長2026~2033年10.30%.
- システムベースチップは、電圧規制、CANやLINなどの通信インタフェース、診断、watchdog機能、ウェイクアップロジックを単一のダイに統合し、コンポーネントのカウントを削減し、自動車電子制御ユニット(ECU)全体の信頼性を向上させる統合回路です。
- 市場は車がサポートするより多くの電子制御装置を統合すると同時に急速に拡大しています高度の運転者assistanceシステム(ADAS), 電動パワートレイン, 車両対重接続 (V2X) 接続, コンパクトを必要とするすべての, 信頼性, 機能するSBCなどの高速通信チップの増加.
市場規模と予測
- グローバル市場価値(2025):USD 29.79億
- 期待される市場価値(2033):USD 65.26億
- 予測CAGR (2026~2033): 10.30%
- 2025年:アジア太平洋地域
- 成長する地域:アジア太平洋地域
システムベースチップ(SBC)市場の主要なテイクアウトは何ですか
- アジア・パシフィックは、2025年に最大41.28%の収益シェアを誇るグローバル・システム・ベース・チップ(SBC)市場を占め、世界最大の車両生産拠点として、国内電気自動車製造における急速な成長を支えました。
- アジア・パシフィックは、中国でのEV生産の継続的な拡大、ADAS導入の高まり、国内半導体製造投資の上昇を牽引した2026年から2033年までの12.4%のCAGRを記録し、急速に成長する地域を維持することも期待しています。
- 乗用車セグメントは、2025年に68.42%のシェアを持つ市場を率いて、現代の乗用車が体、安全、インフォテイメント、パワートレインシステムに及ぶ高電子制御ユニットのカウントによって駆動しました。
- 軽商用車は、最も急速に成長している車両タイプセグメントであり、11.8%のCAGRを登録し、増加する電気化を反映し、配送および物流車両における高度な安全およびテレマティクスシステムの採用を増加させました。
- ボディエレクトロニクスアプリケーションセグメントは、2025年に32.84%の収益シェアで市場を支配し、ボディコントロールモジュール、ドアモジュール、シートコントロール、およびHVACの特長システム。
- 安全システムアプリケーションセグメントは、ADASの採用と厳格なグローバル車両安全規則で急速に成長し、冗長、フェイルセーフな電子アーキテクチャを必要とする12.9%のCAGRで最速成長しています。
- CAN FD 通信インターフェースのセグメントは、CATG が 13.2% で最速で成長しています。オートメーカーは、ネットワーク内のトラフィックをアップグレードし、接続されたソフトウェア定義の車両がますますます高度にデータ転送速度をサポートします。
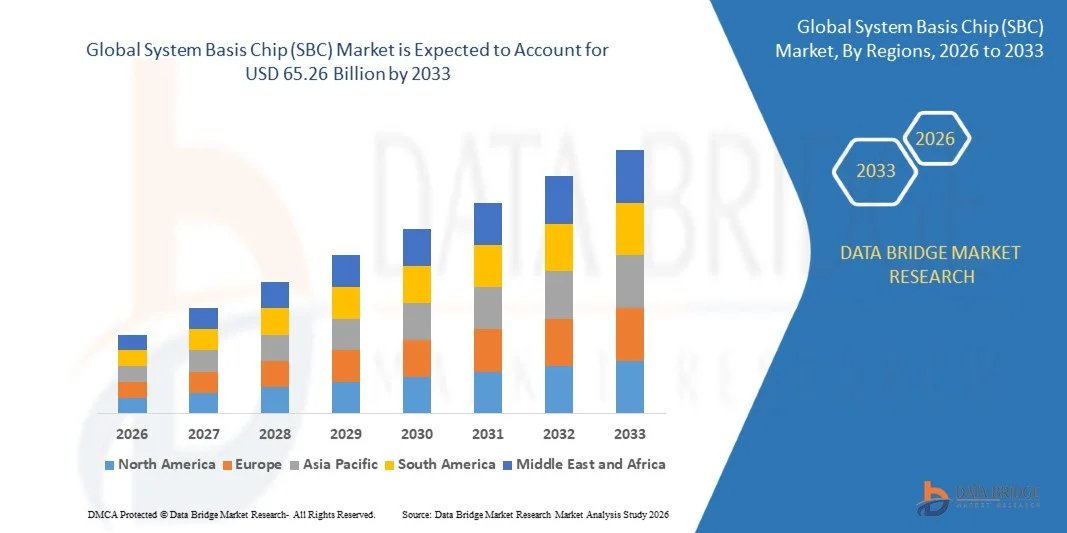
レポートスコープとシステムベースチップ(SBC)市場セグメント
|
アトリビュート |
システムバシスチップ(SBC)市場キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
システムベースチップ(SBC)市場における重要なトレンドとは
- チップメーカーは、小型で高度に統合されたSBCのバリエーションを開発し、より小型のダイサイズにより多くの機能を統合し、PCBの足跡やシステムコストを削減するためのオートメーカーの要求を満たしています。
- たとえば、2024年6月、NXPセミコンダクターは、安全クリティカルなアプリケーションで高い信頼性のために設計された安全ミニCAN FD SBCのFS24 SBCを導入し、最大400 mAのバッテリー接続スイッチモードレギュレータを提供し、幅広いマイクロコントローラと通信機器をサポートしています。
- また、Automakers および Tier-1 サプライヤーは、CAN FD 対応可能な SBC が、接続された、ソフトウェア定義された車両アーキテクチャで必要な高いデータ転送速度をサポートするために、ますますます有利です。
- 車両の電子アーキテクチャは、より強力なズームとドメイン コントローラー、高度に統合された高信頼性 SBC の需要が加速し続けることを期待して、周りを統合し続けます。
システムベースチップ(SBC)市場の主要なドライバは何ですか
- EVは電池管理、電力配分および慣習的な車に存在しない電気パワートレイン制御のための付加的なSBCsを要求するので、電気自動車の生産の急速なグローバル拡大はSBCの要求の主要な運転者です。
- たとえば、チップメーカーは、2024年6月に導入したNXPのFS24 SBCなどのミニCAN FD SBCデバイスを開発し、車内通信の信頼性を改善し、近代および電気の複雑性を高めています。
- 先進的なドライバー・アシスタンス・システム(ADAS)の採用が増加し、車両ごとの安全クリティカルな電子制御ユニットの数が増加し、電力と通信を管理するために高信頼性SBCを必要とする。
- オートメーカーのソフトウェア定義された車両アーキテクチャへの移行は、CAN FD などの高速通信プロトコルをサポートする SBC の需要が高まり、これらのアーキテクチャが要求するリアルタイムのデータ伝送を可能にします。
- 世界的な車両電子コンテンツは、開発および新興自動車市場を横断して上昇し続けています。システムベースのチップの持続的な需要は、身体、安全、パワートレイン、インフォテイメントアプリケーション全体で期待されています。
システムバシスチップ(SBC)市場の成長にチャレンジしている要因は
- 自動車半導体業界は、定期的なチップ不足とサプライチェーンの混乱にさらされています。これにより、SBCの可用性と車両生産スケジュールの遅延を抑制できます。
- ASIL-D などの機能安全規格をサポートできる、より複雑で高集積な SBC の開発コストを上げると、自動車サプライチェーン全体の価格設定圧力が向上します。
- 自動車集積回路上の国際貿易の張力と関税は、特にドイツやマレーシアなどの主要生産拠点で製造されたSBCのコストと可用性に直接影響を及ぼし、これらのチップに大きく依存する先進のドライバー・アシスタンス・システムに低コストの圧力を下回る。
- CAN や LIN などのレガシーな通信プロトコルを継続的にサポートし、CAN FD のような新しい規格では、メーカーがより広範な複雑な製品ポートフォリオを維持し、エンジニアリングと在庫の複雑さを追加します。
システムベースチップ(SBC)市場はどのように区分されますか
システムベースチップ(SBC)市場は、車両タイプ、アプリケーション、通信インタフェース、電流定格、車両推進に基づいてセグメント化されます。
- 車両タイプ別
車両タイプに基づき、グローバルシステムベースチップ(SBC)市場は、乗用車、軽商用車、大型商用車に分けられます。 乗用車セグメントは、近代的な乗用車のために2025年に68.42%のシェアで市場を支配し、体、安全、インフォテイメント、パワートレインシステムに及ぶ電子制御ユニットの高数を統合し、それぞれは、少なくとも1つのSBCを必要としています。 また、乗用車における接続および快適性のための消費者需要の増加は、車両ごとの平均SBC含有量を増加させ続けています。
光商用車セグメントは、2026年から2033年までの最も速いCAGRを目撃し、配達および物流車両の高度化によって推進され、電子制御ユニットの数と、車両ごとに必要なSBCを関連づけることが期待されます。 また、光商用車における先進的な安全・テレマティクスシステムの導入をさらに拡大し、SBCコンテンツをこのセグメントに拡大しています。
- 用途別
アプリケーションに基づいて、グローバルシステムベースのチップ(SBC)市場は、パワートレイン、セーフティシステム、ボディエレクトロニクス、シャーシ、テレマティクス&インフォテイメントにセグメント化されています。 ボディエレクトロニクスのセグメントは、ボディコントロールモジュール、ドアモジュール、シートコントロール、およびHVACシステムにより、2025年に32.84%のシェアを持つ市場を支配し、それぞれは、電力と通信を管理するために専用のSBCを必要とし、このアプリケーションに最高の総計SBCの要求を与えます。 また、車両の快適性や利便性性が向上し、車両ごとのボディエレクトロニクスモジュールの数を引き続き拡大しています。
安全システムセグメントは、2026年から2033年にかけて最も速いCATGを目撃し、ADAS導入の急激な成長によって推進されると、高信頼性、フェイルセーフSBCを必要とする安全クリティカルな電子制御ユニットが増えています。 また、より冗長な電子アーキテクチャに向けて、より厳しいグローバル車両安全規制が自動車メーカーをプッシュし、さらに、安全システムにおけるSBCの要求が増えています。
- コミュニケーション インターフェイスによって
通信インターフェースをベースに、グローバルシステムベースチップ(SBC)市場をCAN、LIN、FlexRay、CAN FDに分割。 CAN セグメントは、2025 年に 46.75% のシェアで市場を支配しました。CAN は、その成熟、信頼性、および費用効果が大きいため、体、パワートレイン、およびシャーシアプリケーション全体にわたって最も広く導入された車載通信プロトコルを保持しています。 また、CAN ベースの車両アーキテクチャの大型インストール基盤は、CAN-interface SBCs の継続的な需要に対応し続けています。
CAN FD セグメントは、2026 から 2033 までの最速の CAGR を目撃し、自動車メーカーが主導する CAN FD のネットワークを増加させ、接続された車両とソフトウェア定義車両が必要とするより高いデータ転送速度をサポートします。 また、高信頼性安全クリティカルなアプリケーションに対する CAN FD SBC の採用が高まりつつあります。このインタフェースセグメントのさらなる成長を加速しています。
- 現在の評価によって
現在の評価に基づいて、グローバルシステムベースのチップ(SBC)市場は150 mA、250 mA、500 mAに分けられます。 250-mA セグメントは、250 mA 電流評価による 2025 の 38.64% のシェアで市場を支配し、体の大部分と快適な電子制御ユニットに適した電力供給と効率の実用的なバランスを提供します。 また、大手メーカーの商品ファミリーを介した250 mA SBCのバリエーションも豊富に取り揃え、優勢なポジションをサポートします。
500-mAセグメントは、バッテリー管理やパワートレイン制御ユニットを含む電力空電力電気およびハイブリッド車両サブシステムをサポートするために、より高い電流定格SBCによって駆動される2026から2033までの12.6%の最速のCAGRを目撃する予定です。 また、電子制御ユニットごとの周辺機器の増設が高まっています。これにより、電流を上げるSBCの電力供給要件が高まっています。
- 車両の推進
車両の推進に基づいて、グローバルシステムベースチップ(SBC)市場は、内部燃焼エンジン(ICE)、電気・ハイブリッド車に分けられます。 内部燃焼エンジン(ICE)セグメントは、2025年に58.36%のシェアで市場を支配しました。ICE車両は、この推進カテゴリから強力な継続的なSBC需要を維持し、グローバル車両のパークと新しい車両の生産の大部分を表現し続けています。 また、電化が加速する場合でも、ICE車両は、SBCに頼る広範な体、安全、および情報化電子機器を必要としています。
電動およびハイブリッド車セグメントは、2026年から2033年までの最も速いCAGRを目撃し、電気およびハイブリッド車によって運転されると、従来のICE車に提示されていない電池管理、電力配分および電力訓練制御のための追加のSBCが必要になります。 また、電気自動車生産における急激なグローバル成長は、SBC全体の需要のシェアを拡大し続けています。
システムベースチップ(SBC)市場最大のシェアを誇る地域は
- アジア・パシフィックは、2025年に最大41.28%の収益シェアを誇るグローバル・システム・ベース・チップ(SBC)市場を占め、世界最大の車両生産拠点として、国内電気自動車製造における急速な成長を支えました。
- アジア・パシフィックは、中国でのEV生産の継続的な拡大、ADAS導入の高まり、国内半導体製造投資の上昇を牽引した2026年から2033年までの12.4%のCAGRを記録し、急速に成長する地域を維持することも期待しています。
中国システムバシスチップ(SBC)市場インサイト
中国システムベースのチップ(SBC)市場は、世界最大の電気自動車メーカーとして国の地位を牽引し、国内半導体製造投資を成長させ、急速に拡大しています。 自動車用電子自給自給率のためのライジング政府支援は、中国での市場成長を加速しています。
ドイツシステムベースチップ(SBC)市場情報
ドイツシステムベースチップ(SBC)市場は、欧州の自動車半導体メーカーおよび自動車ごとの高い電子コンテンツを運転する優れた自動車メーカーの強い存在によって支持され、着実に成長しています。 機能安全準拠SBCの継続的な革新は、自動車半導体の主要ヨーロッパ拠点としてドイツの位置を再構築しています。
米国システムベースチップ(SBC)マーケットインサイト
米国システムベースチップ(SBC)市場は、国内半導体製造投資を成長させ、国の車両車両を横断するADAS導入を増加させることで、着実に拡大しています。 次世代の自動車メーカーとチップメーカーとのコラボレーションを継続し、ソフトウェア定義車両アーキテクチャは市場成長をさらに強化しています。
日本システムベースチップ(SBC)市場情報
日本システムベースチップ(SBC)市場は、国内主要自動車半導体メーカーの強力な存在と、自動車用サプライチェーンの確立により、一貫した成長を目撃しています。 ライジング電気自動車の生産は、日本の市場成長に貢献しています。
韓国システムベースチップ(SBC)市場情報
韓国のシステムベースチップ(SBC)市場は、国内の半導体製造能力に投資を拡充し、強力な国内電気自動車の生産成長を主導し、健康なペースで成長しています。 国内自動車メーカー間の高度の運転者assistanceシステムの上昇の採用は更に市場成長を支えます。
システムベースチップ(SBC)市場でトップ企業は
システムベースチップ(SBC)市場は、主に、以下を含む、十分に確立された企業によって導かれています。
- NXPセミコンダクターN.V.v (オランダ)
- インフィニオンテクノロジーズAG(ドイツ)
- STマイクロエレクトロニクス N.V.(スイス)
- テキサス・インスツルメンツ株式会社(アメリカ)
- レネサス電子株式会社(日本)
- オンセミ(米国)
- マイクロチップ技術株式会社(米国)
- アナログデバイス株式会社(米国)
- 株式会社ローム(日本)
- メレクシスNV(ベルギー)
- エルモス半導体SE(ドイツ)
- Robert Bosch GmbH(ドイツ)
- 東芝株式会社(日本)
- マーブルテクノロジー株式会社(米国)
- ams OSRAM AG(オーストリア)
- 株式会社デンソー(日本)
- コンチネンタルAG(ドイツ)
- クアルコムテクノロジーズ株式会社(米国)
- ブロードコム株式会社(米国)
- ダイオード(米国)
システムベースチップ(SBC)市場での最新の開発は何ですか
- 2024年6月、NXPセミコンダクターは、安全基準の自動車用途における高い信頼性のために設計された安全ミニCAN FD SBC、FS24 SBCを導入し、最大400mAのバッテリー接続スイッチモードレギュレータと150mAのリニアレギュレータを提供し、幅広いマイクロコントローラと通信機器をサポートし、車載通信信頼性を向上させました。
- Infineon Technologiesは2023年8月、TLE988xおよびTLE989x MOTIXの埋め込まれた力ICの家族を導入し、ゲートの運転者、マイクロ制御回路、CAN FDコミュニケーション インターフェイスおよび自動車ボディ、慰めおよび熱管理の適用のための単一の破片の電源を結合する非常に統合された自動車システムオン破片の解決の会社のポートフォリオを拡張しました。
- 2026年1月、InfineonおよびFlexはソフトウェア定義された車のための地帯制御回路の開発のキットを導入しました。 プラットフォームは、モジュール式ビルディングブロックを使用し、複数の CAN-FD、LIN および Ethernet インターフェイスを電力制御とサイバーセキュリティ機能とともに組み込むことができます。 開発アプローチは、コンフィギュラ可能なゾーン制御装置の設計をサポートし、集中型車両電子機器への広範なシフトを実証し、SBCなどの統合された電力管理および通信コンポーネントの需要を作成します。
- 2026年8月、NXPはFS23安全SBCファミリーを強調し、ボディとコンフォートコントローラーをターゲティングするだけでなく、バッテリー管理システムアプリケーションを強調しました。 家族は、自動車プラットフォーム全体でスケーラビリティとハードウェア/ソフトウェアの互換性をサポートしながら、電力管理、CAN、LIN通信、システム管理、安全機能を組み合わせたものです。 NXPは、FS23ファミリーがISO 26262プロセスに従って開発され、ASIL Bに達すると述べています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界のシステムベースチップ(SBC)市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 グローバルシステムベースチップ(SBC)市場への参入
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 マーケットガイド
2.2.4 企業ポジショニンググリッド
2.2.5 企業の市場シェア分析
2.2.6 多変量モデリング
2.2.7 トップツーボトム分析
2.2.8 測定基準
2.2.9 ベンダーシェア分析
2.2.10 主要な一次インタビューからのデータポイント
2.2.11 主要な二次データベースからのデータポイント
2.3 世界のシステムベースチップ(SBC)市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5 プレミアムインサイト
5.1 ポーターの5つの力
5.2 規制基準
5.3 技術動向
5.4 特許分析
5.5 ケーススタディ
5.6 バリューチェーン分析
5.7 企業比較分析
5.8 システムベースチップの通信プロトコル
5.8.1 コントローラエリアネットワーク(CAN)
5.8.1.1. CANトランシーバー
5.8.2 ローカルインターコネクトネットワーク(LIN)
5.8.2.1. LINトランシーバ
5.8.3 周辺センサーインターフェース(PSI5)
5.8.4 フレックスレイ
5.8.5 イーサネット
6 世界のシステムベースチップ(SBC)市場(業種別)
6.1 概要
6.2 自動車
6.2.1 タイプ別
6.2.1.1. 乗用車
6.2.1.1.1. タイプ別
6.2.1.1.1.1 ハッチバック
6.2.1.1.1.2 セダン
6.2.1.1.1.3 SUV
6.2.1.1.1.4 クーペ
6.2.1.1.1.5 MUV
6.2.1.1.1.6 スポーツカー
6.2.1.1.1.7 コンバーチブル
6.2.1.1.1.8 その他
6.2.1.2. 商用車
6.2.1.2.1. 軽商用車(LCV)
6.2.1.2.1.1 タイプ別
6.2.1.2.1.1.1. バン
6.2.1.2.1.1.2. ピックアップトラック
6.2.1.2.1.1.3. ミニバス
6.2.1.2.1.1.4. その他
6.2.1.2.2. 大型商用車(HCV)
6.2.1.2.2.1 タイプ別
6.2.1.2.2.1.1. バス
6.2.1.2.2.1.2. トラック
6.2.1.3. 無人搬送車(AGV)
6.3 産業
7 世界のシステムベースチップ(SBC)市場(電力範囲別)
7.1 概要
7.2 低消費電力
7.3 ミッドパワー
7.4 ハイパワー
8 グローバルシステムベースチップ(SBC)市場(アプリケーション別)
8.1 概要
8.2 パワー
8.2.1 エンジン制御モジュール
8.2.2 HEV/EVモーター
8.2.3 送信
8.3 安全性
8.3.1 エアバッグ
8.3.2 電子安定制御(ESC)
8.3.3 アダプティブクルーズコントロール(ACC)
8.3.4 夜間視力
8.3.5 タイヤ空気圧監視システム(TPMS)
8.3.6 駐車支援
8.4 ボディエレクトロニクス
8.4.1 ボディコントロールモジュール(BCM)
8.4.2 ドアコントロールユニット(DCU)
8.4.3 LED照明
8.4.4 ミラーとウィンドウのコントロール
8.4.5 HVACシステム
8.5 シャーシ
8.5.1 ブレーキ制御モジュール
8.5.2 ステアリング制御モジュール
8.5.3 サスペンション制御モジュール
8.5.4 トラクションコントロールモジュール(TCS)
8.5.5 車両ダイナミクス管理
8.6 テレマティクスとインフォテインメント
8.6.1 ダッシュボード
8.6.2 ナビゲーション
8.6.3 接続デバイス
8.6.4 オーディオビデオシステム
8.7 その他
9 世界のシステムベースチップ(SBC)市場(地域別)
グローバルシステムベースチップ(SBC)市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
9.1 北米
9.1.1 米国
9.1.2 カナダ
9.1.3 メキシコ
9.2 ヨーロッパ
9.2.1 ドイツ
9.2.2 フランス
9.2.3 英国
9.2.4 イタリア
9.2.5 スペイン
9.2.6 ロシア
9.2.7 トルコ
9.2.8 ベルギー
9.2.9 オランダ
9.2.10 ノルウェー
9.2.11 フィンランド
9.2.12 スイス
9.2.13 デンマーク
9.2.14 スウェーデン
9.2.15 ポーランド
9.2.16 その他のヨーロッパ諸国
9.3 アジア太平洋
9.3.1 日本
9.3.2 中国
9.3.3 韓国
9.3.4 インド
9.3.5 オーストラリア
9.3.6 ニュージーランド
9.3.7 シンガポール
9.3.8 タイ
9.3.9 マレーシア
9.3.10 インドネシア
9.3.11 フィリピン
9.3.12 台湾
9.3.13 ベトナム
9.3.14 その他のアジア太平洋地域
9.4 南アメリカ
9.4.1 ブラジル
9.4.2 アルゼンチン
9.4.3 南米のその他の地域
9.5 中東およびアフリカ
9.5.1 南アフリカ
9.5.2 エジプト
9.5.3 サウジアラビア
9.5.4 アラブ首長国連邦
9.5.5 オマーン
9.5.6 バーレーン
9.5.7 イスラエル
9.5.8 クウェート
9.5.9 カタール
9.5.10 中東およびアフリカのその他の地域
9.6 主要な洞察:主要国別
10 世界のシステムベースチップ(SBC)市場、企業概要
10.1 企業シェア分析:グローバル
10.2 企業シェア分析:北米
10.3 企業シェア分析:ヨーロッパ
10.4 企業シェア分析:アジア太平洋地域
10.5 合併と買収
10.6 新製品の開発と承認
10.7 拡張
10.8 規制の変更
10.9 パートナーシップおよびその他の戦略的展開
11 グローバルシステムベースチップ(SBC)市場、SWOT分析およびDBMR分析
12 グローバルシステムベースチップ(SBC)市場、企業プロフィール
12.1 インフィニオンテクノロジーズAG
12.1.1 会社概要
12.1.2 収益分析
12.1.3 地理的存在
12.1.4 製品ポートフォリオ
12.1.5 最近の開発
12.2 STマイクロエレクトロニクス
12.2.1 会社のスナップショット
12.2.2 収益分析
12.2.3 地理的存在
12.2.4 製品ポートフォリオ
12.2.5 最近の開発
12.3 大福
12.3.1 会社のスナップショット
12.3.2 収益分析
12.3.3 地理的存在
12.3.4 製品ポートフォリオ
12.3.5 最近の開発
12.4 NXPセミコンダクターズ
12.4.1 会社のスナップショット
12.4.2 収益分析
12.4.3 地理的存在
12.4.4 製品ポートフォリオ
12.4.5 最近の開発
12.5 ロバート・ボッシュ社
12.5.1 会社のスナップショット
12.5.2 収益分析
12.5.3 地理的存在
12.5.4 製品ポートフォリオ
12.5.5 最近の開発
12.6 ルネサス エレクトロニクス株式会社
12.6.1 会社のスナップショット
12.6.2 収益分析
12.6.3 地理的存在
12.6.4 製品ポートフォリオ
12.6.5 最近の開発
12.7 エルモス半導体 SE
12.7.1 会社のスナップショット
12.7.2 収益分析
12.7.3 地理的存在
12.7.4 製品ポートフォリオ
12.7.5 最近の開発
12.8 セミコンダクター・コンポーネント・インダストリーズLLC
12.8.1 会社のスナップショット
12.8.2 収益分析
12.8.3 地理的存在
12.8.4 製品ポートフォリオ
12.8.5 最近の開発
12.9 マイクロチップテクノロジー株式会社
12.9.1 会社のスナップショット
12.9.2 収益分析
12.9.3 地理的存在
12.9.4 製品ポートフォリオ
12.9.5 最近の開発
12.1 テキサスインスツルメンツ株式会社。
12.10.1 会社概要
12.10.2 収益分析
12.10.3 地理的存在
12.10.4 製品ポートフォリオ
12.10.5 最近の開発
12.11 メレクシス
12.11.1 会社概要
12.11.2 収益分析
12.11.3 地理的存在
12.11.4 製品ポートフォリオ
12.11.5 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
13 結論
14 アンケート
関連レポート15件
16 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











