


グローバル薄膜および超薄膜市場セグメンテーション、コーティング方法(Gaseous State、ソリューションの状態、およびMoltenまたはSemi-Molten State)、タイプ(ThinおよびUltra-Thin)、蒸着技術(物理蒸着および化学的堆積)、アプリケーション(エレクトロニクスおよび半導体、再生可能エネルギー、ヘルスケアおよびバイオメディカルアプリケーション、自動車、大気および防衛、その他)-業界動向および予測2033
薄膜と超薄膜市場規模と成長率とは
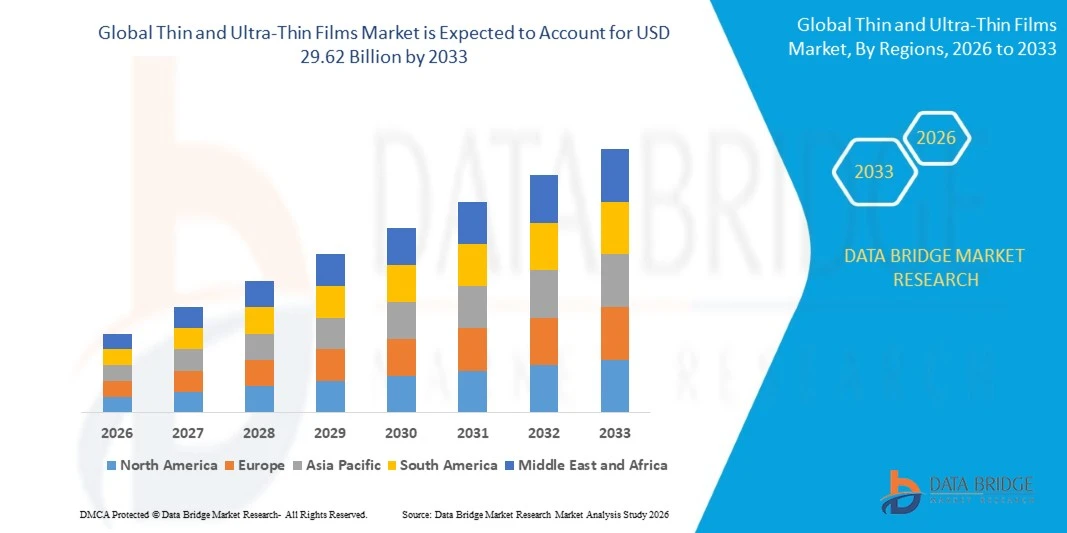
- データブリッジ市場調査分析により、薄膜と超薄膜市場が評価されました。2025年のUSD 9.42億そして、達するために写し出されます2033年までに29.62億米ドル, 成長2026年から2033年にかけて15.40%のCAGR.
- 市場は、小型電子部品、薄膜蒸着技術の急速な進歩、半導体、ソーラーパネル、医療機器、自動車電子機器の幅広い用途に需要が高まることで、一貫した成長を遂げています。
- 再生可能エネルギーや先進半導体製造における成長投資と組み合わせて、グローバルにフレキシブルエレクトロニクスの採用が高まっています。高性能薄膜や超薄型フィルムを開発するメーカーを奨励しています。 物理的な蒸気の沈着および化学蒸気の沈着の技術は均一、耐久および正確に設計されたコーティングの生産を支え、さまざまな企業の改善された電気性能、エネルギー効率および材料利用を提供します。
市場規模と予測
- グローバル市場価値(2025):USD 9.42億
- 期待される市場価値(2033):USD 29.62億
- 予測CAGR (2026~2033):15.40%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
薄膜と超薄膜市場の主要なテイクアウトは何ですか
- 北米は、2025年に36.5%の最大の収益シェアを誇る薄膜と超薄膜の市場を占め、先進半導体製造インフラ、強力な研究開発投資、高性能電子材料の需要拡大を支援しました。
- アジア・パシフィックは、2026年から2033年にかけてのCAGRで急速に成長する地域であり、半導体製造の拡大、急速な産業化、太陽光エネルギー投資の拡大、中国、日本、韓国、インドの電子機器需要の高まりによって燃料を供給する見込みです。
- ガス状状態のセグメントは、半導体製造、光学コーティング、および高度な電子部品における蒸気ベースのコーティングプロセスの広範な使用によって駆動され、2025年に45.2%のシェアで市場をリードしました。
- ソリューションの状態は、コスト効果の高いコーティング方法とスケーラブルな製造プロセスの要求に応じてサージを反映し、18.7%のCAGRを登録するために計画された、最速成長するコーティング方法タイプです。
- 薄いセグメントは、2025年に60.0%の収益シェアを持つタイプカテゴリを支配し、半導体、消費者エレクトロニクス、光学部品、再生可能エネルギーシステムなどの広範なアプリケーションで主導しました。
- 半導体製造、光学コーティング、産業表面処理の広範な使用によって好まれる2025年の市場のシェアの36.2%のために考慮される物理的な沈着。
- ヘルスケアおよび生物医学の適用の区分は生物互換のコーティング、注入可能な電子工学、診断装置および高度の医学の技術のための要求を高めることによって運転される13.8%のCAGRと最も成長する適用部門です。
レポートスコープと薄膜と超薄膜市場セグメンテーション
|
アトリビュート |
薄く超薄型のフィルムの主要市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
薄膜と超薄膜市場における重要なトレンドとは
- 半導体製造、フレキシブルディスプレイ、ウェアラブル技術など、より小型・軽量・エネルギー効率の高い機器を可能にし、超薄型・機能性コーティングの採用が高まっています。
- 例えば、2025年5月、Samsung Electronicsは、次世代のソリッドステート冷却のためのナノエンジニアリング薄膜熱電材料に関するJohns Hopkins Applied Physics Laboratoryの研究を発表しました。 エネルギー効率の高い電子技術における先進薄膜の増大使用を強調しています。
- 高度な蒸着技術により、メーカーは電気、光学、機械的特性を改善し、均一なフィルムを開発することができます。
- 半導体メーカーは、高度チップや次世代電子部品向けのナノスケールフィルムを製造する、原子層蒸着(ALD)やその他精密コーティング技術を採用しています。
- たとえば、2025年2月、ULVAC、Inc.は、次世代電池の開発と先進的なエネルギー貯蔵技術を支援する、高品質の超薄型リチウムフィルムを生産するために設計されたロールツーロールリチウム蒸着システムを発表しました。
- ・小型電子機器、高性能半導体、フレキシブルディスプレイの需要が高まっており、精密蒸着や薄膜エンジニアリングの革新が進んでおり、先端製造業界における薄膜や超薄膜の役割を強化することが期待されています。
薄膜と超薄膜市場の主要なドライバーは何ですか
- 半導体製造および小型電子機器の急速な進歩は、精密な電気、光学、保護特性を次世代コンポーネントに提供する薄く、超薄膜の需要を大幅に増加させました。
- たとえば、2024年5月、米国エネルギー省は、350万米ドルの資金調達プログラムで選択を発表し、カドミウム・ケチュライドやペルフスキートベースのタンデム太陽電池を含む薄膜太陽光発電技術を推進し、製造効率、手頃な価格、国内生産の改善を支援しました。
- 電子機器メーカーは、先進の薄膜材料をフレキシブルディスプレイ、センサー、集積回路、光学部品に統合し、デバイス性能を向上させ、コンパクトな製品設計を可能にしています。
- 例えば、2024年1月、国立再生可能エネルギー研究所(NREL)は、カドミウム・テルリドの薄膜太陽電池を改良し、より高い変換効率、材料特性の改善、製造コストの低減に重点を置いた7つのプロジェクトで1.8万ドルの資金調達を発表しました。
- 電子機器の小型化、高効率な太陽光技術、先進半導体部品、薄膜、超薄型フィルムの需要が高まっており、電子機器やエネルギー業界におけるイノベーションに欠かせない素材が残っています。
薄膜と超薄膜市場の成長を望む要因は何ですか
- 薄く、超薄型のフィルムの製造は専門にされた沈着装置、精密なプロセス制御および高度の物質的な特徴化を、増加します製造業者のための首都の投資および生産の複雑さ要求します。
- 例えば、2024年7月、米国再生可能エネルギー研究所(NREL)は、多層太陽電池の耐久性に関する研究を報告し、薄膜光起電技術の普及を制限する重要な課題として、屋外日光下での安定性と劣化を特定しました。
- これらの課題は、より小さなメーカーと新興技術開発者の間で採用を制限することができます。特に、一貫したフィルム品質、大規模生産、および費用対効果の高い製造が達成するのは困難です。
- 均一な厚さを維持し、欠陥を最小化し、大規模な生産エリア全体で信頼性の高い性能を確保することは、高度な薄膜アプリケーションのための重要な技術的課題を残します。
- たとえば、2022年6月、米国エネルギー省(DOE)は、長期にわたる耐久性、より大きいエリア機器の低効率性、高度な薄膜技術に直面した技術および生産課題を実証し、スケーラビリティを製造するなど、Perovskite太陽電池の商用化障壁を強調した。
- 高度な蒸着プロセスをスケーリングする難しさと組み合わせ、専門機器、材料の最適化、品質保証のコストが高まり、広範な採用に挑戦し続けます。 これらの障壁に対処することは、製造業の効率性を改善し、電子機器、半導体、再生可能エネルギー用途における薄膜および超薄型フィルムの商用利用を拡大するために不可欠です。
薄膜と超薄膜市場はどのように区分されますか
薄膜と超薄膜の市場は、コーティング方法、タイプ、蒸着技術、応用に基づいてセグメント化されます。
- コーティング方法によって
コーティング方法に基づいて、薄く、超薄膜市場は、ガス状状態、溶液状態、および溶融状態に分けられます。 2025年に推定45.2%のシェアを誇るガス州のセグメントは、半導体製造、光学コーティング、および高度な電子部品における蒸気ベースのコーティングプロセスの広範な使用によってサポートされています。 フィルムの厚さ、組成、均一性を正確に制御できる方法。 集積回路、保護コーティング、および高性能の機能層を製造するために広く使用されています。 高度な蒸着技術により、ナノスケールフィルムの生産をサポート。 プロセス制御および蒸着装置の連続的な改善は更にコーティングの質を高めることです。
ソリューションは、予測期間の推定CAGRで最速の成長を目撃し、費用対効果の高いコーティング方法とスケーラブルな製造プロセスの需要の増加によって推進されると予想されます。 スピンコーティング、ディップコーティング、スプレーコーティングなどのソリューションベースの技術は、さまざまな基質にわたって機能材料の堆積を可能にします。 これらの方法は、印刷された電子機器、フレキシブルディスプレイ、および新興太陽光発電技術で特に有用です。 比較的簡単な機器要件は、特定の真空ベースのプロセスと比較して初期投資を減らすことができます。 材料配合の進歩はコーティングの均等性および機能性能を改善します。 ペルフスキート太陽電池とフレキシブルな電子材料の研究をさらに支持しています。 スケーラブルなソリューション処理技術の開発は、産業用途の拡大を期待しています。
- タイプ別
薄膜と超薄膜の市場は薄膜と超薄膜に分けられます。 薄膜セグメントは、2025年に推定60.0%株で市場を支配し、半導体、コンシューマーエレクトロニクス、光学部品、再生可能エネルギーシステムなどの広範なアプリケーションに向けました。 薄膜はプロダクトに相当重量かバルクを加えない機能電気、光学、化学薬品および保護特性を提供します。 それらは集積回路、表示パネル、太陽電池および産業表面のコーティングで広く利用されています。 大規模な商業生産を支える製造プロセスを確立しました。 電子機器やエネルギー効率の高い技術に対する継続的な要求は、その採用を強化しています。
超薄膜セグメントは、予測期間中の推定CAGRで最速の成長を目撃する予定で、小型電子機器や先進材料構造の需要が高まっています。 これらのフィルムは、メーカーが特定の電気、光学、機械的特性を維持しながら、非常に小さな寸法でコンポーネントを開発することができます。 フレキシブルエレクトロニクス、先進半導体デバイス、センサー、専門バイオメディカルアプリケーションにますます関連しています。 原子層蒸着などの精密加工方法の開発は、ナノスケールで厚み制御を改善しています。 コンパクトなウェアラブルデバイスや次世代の電子アーキテクチャへの関心を高めることで、さらなる需要が高まっています。 マテリアルエンジニアリングの強みは、フィルムの均一性と機能性の向上にも役立ちます。
- 蒸着技術による
蒸着技術に基づき、薄膜と超薄膜の市場は、物理的な堆積と化学堆積に分けられます。 2025年に推定36.2%のシェアを持つ物理的な沈着セグメントは、半導体製造、光学コーティング、工業用表面処理の広範な使用によってサポートされています。 散布および蒸発を含む物理的な蒸気の沈着の技術は、金属および他の機能材料の制御された沈殿物を可能にします。 これらのプロセスは、ディスプレイ製造、半導体デバイス、保護コーティング、太陽光技術で広く使用されています。 彼らの汎用性により、メーカーは金属やセラミック材料の範囲を堆積させることができます。 蒸着装置の改善はコーティングの均等性およびプロセス効率を高めます。
化学物質の堆積セグメントは、先進的な製造用途におけるコンフォーマルコーティングおよび高品質のフィルムの需要の増加による、予測期間の12.5%の推定CAGRで成長することが期待されます。 化学蒸気蒸着は複雑な表面および複雑な構造の均一層の生産を支えます。 半導体製造、光学コーティングおよび高度の電子部品で技術が広く利用されています。 プレカーサー化学およびプロセス制御の改善はフィルムの質および製造の効率を高めることです。 高性能機器の採用を支える特殊機能材料を生産する能力 複雑な半導体アーキテクチャの需要は、技術の関連性を強化しています。
- 用途別
用途に応じて、薄膜と超薄型膜の市場は、電子機器や半導体、再生可能エネルギー、医療、バイオメディカルアプリケーション、自動車、航空宇宙、防衛などの分野に分けられます。 電子機器および半導体セグメントは、集積回路、マイクロプロセッサ、センサー、ディスプレイパネル、電子部品の薄膜の広範な使用によって駆動され、2025年に推定42.5%シェアで市場を支配しました。 これらの材料は高度の電子機器のために必須電気、光学および保護特性を提供します。 半導体メーカーは、薄膜を使用して、導電層、誘電障壁、および複合チップ構造内の機能コーティングを作成します。 より小型・高速・高エネルギー効率な電子製品は、セグメント成長をサポートします。 半導体製造および電子包装の進歩は精密なフィルムの沈殿物の必要性をさらに高めます。
ヘルスケアおよび生物医学の適用の区分は予測期間の推定CAGRの最も速い成長を目撃し、生物互換のコーティング、インプラント可能な電子工学、診断装置および高度の医学の技術のための増加された要求によって運転されると期待されます。 薄く、超薄膜は、医療インプラントおよび専門機器の表面特性を向上させることができます。 また、バイオセンサー、ウェアラブル監視装置、診断プラットフォーム向けに探しています。 ナノマテリアル・精密蒸着技術により、機能性コーティングの開発を可能にし、性能を向上させます。 最小限の侵襲医療技術に対する需要の拡大は、薄膜用途のさらなる機会を創出しています。 抗菌・生体適合性表面への研究開発は、さらなるイノベーションをサポートします。
薄膜・超薄膜市場最大のシェアを誇る地域は
- 北米は、2025年に36.5%の最大の収益シェアを誇る薄膜と超薄膜の市場を占め、先進半導体製造インフラ、強力な研究開発投資、高性能電子材料の需要拡大を支援しました。
- また、先進的な製造技術への投資を増加させ、エレクトロニクス、ヘルスケア、航空宇宙、再生可能エネルギーなどの薄膜用途の需要が高まっています。 ナノスケール材料、精密蒸着技術、次世代半導体デバイスにおける継続的な革新により、北米のグローバル市場における地位を強化します。
米国薄膜と超薄膜市場インサイト
米国薄膜・超薄膜市場は、半導体製造、先進エレクトロニクス、再生エネルギー技術への投資拡大による成長を目撃しています。 先進的な蒸着技術と高性能コーティング材料の採用に伴い、国の確立された半導体エコシステムは、エレクトロニクス、ヘルスケア、航空宇宙、自動車用途の需要を牽引しています。 また、国内半導体製造、小型電子機器、次世代材料を中心に、産業・研究用途における薄膜の採用を加速しています。
Asia-Pacific ThinとUltra-Thin Films マーケットインサイト
中国、日本、韓国、インドなど世界各国の再生可能エネルギーへの投資を拡充し、半導体製造の拡充、エレクトロニクス生産の拡大、および再生エネルギーの拡大による急成長を目撃するアジア・パシフィック薄膜市場が期待されています。 消費者向け電子機器、高度なディスプレイ技術、薄膜光起電材料の需要は、地域市場拡大をサポートしています。 また、エレクトロニクスメーカー、半導体製造設備、先端材料研究拠点の拡大に伴い、産業・商業用途における採用を加速しています。
日本薄膜と超薄膜市場インサイト
日本薄膜・超薄膜市場は、半導体技術、先端材料、精密製造への投資拡大による一貫した成長を目撃しています。 電子機器メーカー、自動車会社、研究機関は、センサー、光学コーティング、半導体部品、専門電子機器の薄膜技術を採用しています。 また、先進的な蒸着技術や、高機能材料や製造革新に重点を置いた国が、市場成長に貢献しています。
中国薄く超薄膜市場インサイト
中国薄膜・超薄膜市場は、半導体製造の拡大、消費者向け電子機器の需要増加、再生可能エネルギー技術の投資の拡大により急速に成長しています。 ディスプレイ製造、光起電セル、電子部品を横断した先進薄膜材料の採用が大幅に増加し、市場需要が高まります。 また、国内半導体製造を支える政府の取り組み、研究開発費の増大、急速な技術開発の進歩は、世界の薄膜や超薄膜業界における中国の位置を強化しています。
U.K. ThinとUltra-Thin Filmsマーケットインサイト
U.K.薄膜と超薄膜市場は、半導体研究、ヘルスケア技術、再生可能エネルギー、光学用途における先進材料の採用を増加させ、安定した成長を遂げています。 ナノテクノロジーの研究開発、特殊コーティングプロセスへの投資は、市場開拓に貢献しています。 さらに、エネルギー効率の高い電子部品の精密蒸着技術と成長要求の統合は、薄膜性能と拡張用途を改善し、グローバル薄膜および超薄膜業界における重要な研究開発とイノベーション市場としての英国を位置付けています。
ドイツ薄く超薄膜市場インサイト
ドイツ薄膜と超薄膜市場は、先進的なエンジニアリング能力、次世代材料の採用増加により着実に拡大しています。 自動車メーカー、半導体サプライヤー、産業技術企業は、電子部品、保護コーティング、光学系、エネルギー用途の薄膜を利用しています。 工業イノベーションと再生可能エネルギーへの投資を強力に推進し、堆積技術、材料科学、精密製造の継続的な進歩は、ドイツにおける市場成長を推進しています。
薄膜・超薄膜市場におけるトップ企業は
薄く、超薄膜業界は、主に、以下のような広範な企業によって導かれています。
- 東レ・インダストリーズ株式会社. (日本)
- デュポン・デ・ネミューズ株式会社. (米国)
- 3Mの(アメリカ)
- 日東電工株式会社(日本)
- 株式会社カネカ(日本)
- 住友ベークライト株式会社(日本)
- フジフイルム株式会社(日本)
- AGC株式会社(日本)
- TEIJIN LIMITED(日本)
- 三菱ケミカルグループ株式会社(日本)
- コロン工業株式会社(韓国)
- SKC株式会社(韓国)
- 株式会社宇部(日本)
- トッパンホールディングス株式会社(日本)
- 東洋紡株式会社(日本)
- 株式会社リンテック(日本)
- マテリオン株式会社(米国)
- リンデplc(イギリス)
- アルバック株式会社(日本)
- 薄膜材料(米国)
薄膜・超薄膜市場の最新動向とは
- 2025年6月、Soitecは、トランジスタレイヤートランスファー(TLT)技術を用いて、高度な3次元チップスキャニングを実証するために、パワーチップ半導体製造株式会社(PSMC)との戦略的コラボレーションを発表しました。 5ナノメートルから1マイクロメートルまでの超薄型半導体層をターゲットウエハに搬送可能 このイノベーションは、人工知能機器、スマートフォン、自動車電子機器向けの、よりコンパクトでパワフルな、エネルギー効率の高いチップをサポートするように設計されています。
- 2025年2月、ULVAC、Inc.は真空条件の金属ホイルの良質の超薄いリチウム フィルムを作り出すように設計されているEWL-030ロールにロール リチウム沈殿システムの開発を発表しました。 従来の圧延方法と比較して、リチウム材料の活用を改善しながら不純物や酸化を最小限に抑えます。 次世代電池用途向けに開発された技術は、リチウムメタルアノードとソリッドステートバッテリー開発をサポートするものです。
- 2024年11月、PIアドバンストマテリアルズは、厚さわずか4マイクロメートルの非固定ポリイミドフィルムの成功生産を発表しました。 開発は、超薄型ポリマー製造における5マイクロメートルフィルムの実用化と進捗を実証しました。 フィルムの柔軟性、耐熱性、機械的強度は、軽量電子機器、フレキシブルディスプレイ、スマートフォン、ウェアラブルデバイスに適しています。 また、イノベーションロードマップの一環として薄膜の更なる発展を図っています。
- 2022年8月、米国エネルギー省は、カドミウム・テルリド・アクセラレータ・コンソーシアム(Cadmium Telluride Accelerator Consortium)が、カドミウム・テルリド・シンフィルム・ソーラー・テクノロジー(Cadmium Telluride Thin-film Thin-film Solar Technology)を20億米ドルに増資すると発表した。 トレド大学のコンソーシアムは、研究機関と業界関係者が、太陽光発電の効率性を高め、製造コストを削減し、国内サプライチェーンを強化しました。 その研究プログラムは、改善された太陽電池性能とより競争力のある生産プロセスを目標としました。 この取り組みは、共同研究と政府の重要性を強調した
- 2021年11月、国立再生可能エネルギー研究所(NREL)の研究者および共同研究機関は、2次元および3次元のペルフスキート層を組み合わせて、ペルフスキート太陽電池の効率性と安定性の改善を報告しました。 変更されたセルは、制御サンプルの43%低下と比較して、連続動作の1,000時間後に効率の10%低下しかなかった。 薄膜太陽光発電技術の大きな課題である材料劣化に対処するための有望なアプローチを提供しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 INTRODUCTION
1.1 OBJECTIVES OF THE STUDY
1.2 MARKET DEFINITION
1.3 OVERVIEW OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET
1.4 CURRENCY AND PRICING
1.5 LIMITATIONS
1.6 MARKETS COVERED
2 MARKET SEGMENTATION
2.1 MARKETS COVERED
2.2 GEOGRAPHICAL SCOPE
2.3 YEARS CONSIDERED FOR THE STUDY
2.4 DBMR TRIPOD DATA VALIDATION MODEL
2.5 PRIMARY INTERVIEWS WITH KEY OPINION LEADERS
2.6 DBMR MARKET POSITION GRID
2.7 VENDOR SHARE ANALYSIS
2.8 MULTIVARIATE MODELING
2.9 COATING METHODS TIMELINE CURVE
2.1 MARKET APPLICATION COVERAGE GRID
2.11 SECONDARY SOURCES
2.12 ASSUMPTIONS
3 EXECUTIVE SUMMARY
4 PREMIUM INSIGHTS
5 IMPACT ANALYSIS OF COVID-19
5.1 AFTERMATH OF COVID-19 AND GOVERNMENT INITIATIVES TO BOOST THE MARKET
5.2 STRATEGIC DECISIONS FOR MANUFACTURERS AFTER COVID-19 TO GAIN COMPETITIVE MARKET SHARE
5.3 IMPACT ON DEMAND
5.4 IMPACT ON SUPPLY CHAIN
5.5 CONCLUSION
6 MARKET OVERVIEW
6.1 DRIVERS
6.1.1 GROWTH IN WIND ENERGY
6.1.2 GROWING DEMAND FOR CONSUMERS ELECTRONIC
6.1.3 INCREASING USE OF THIN FILM FOR MEDICAL DEVICES
6.1.4 INCREASING ADOPTION OF SOLAR ENERGY
6.2 RESTRAINT
6.2.1 LACK OF STANDARDIZATION
6.3 OPPORTUNITIES
6.3.1 GROWING ADVANCEMENT IN NANOTECHNOLOGY
6.3.2 INCREASING DEMAND FROM THE AEROSPACE AND DEFENSE INDUSTRY FOR THIN FILM APPLICATIONS
6.3.3 GOVERNMENT INITIATIVES TO REDUCE CARBON EMISSION
6.4 CHALLENGE
6.4.1 POOR CONVERSION EFFICIENCY OF THIN FILM SOLAR CELLS
7 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS
7.1 OVERVIEW
7.2 GASEOUS STATE
7.3 SOLUTIONS STATE
7.4 MOLTEN OR SEMI-MOLTEN STATE
8 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE
8.1 OVERVIEW
8.2 THIN
8.3 ULTRA-THIN
9 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES
9.1 OVERVIEW
9.2 PHYSICAL DEPOSITION
9.2.1 TYPE
9.2.1.1 Evaporation Techniques
9.2.1.2 Sputtering Deposition
9.2.1.3 Pulsed Laser Deposition (PLD)
9.2.1.4 Others
9.2.2 MATERIAL
9.2.2.1 Sputtering Targets
9.2.2.2 Pellets
9.2.2.3 Others
9.3 CHEMICAL DEPOSITION
9.3.1 TYPE
9.3.1.1 Chemical Vapor Deposition (CVD)
9.3.1.2 Sol-Gel Deposition
9.3.1.3 Plating
9.3.1.4 Others
9.3.2 MATERIAL
9.3.2.1 Metal Halides
9.3.2.2 Metal Hydrides
9.3.2.3 Reactive Gases
9.3.2.4 Organometallic Compounds
9.3.2.5 Metal Salts
9.3.2.6 Others
10 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION
10.1 OVERVIEW
10.2 ELECTRONICS & SEMICONDUCTOR
10.2.1 FULLY TRANSPARENT ELECTRICAL CONDUCTORS
10.2.2 INTEGRATED CIRCUIT FABRICATION
10.2.3 THIN FILM BATTERIES
10.2.4 OTHERS
10.3 RENEWABLE ENERGY
10.3.1 SOLAR
10.3.2 WIND
10.4 HEALTHCARE AND BIOMEDICAL APPLICATIONS
10.5 AUTOMOTIVE
10.6 AEROSPACE & DEFENSE
10.7 OTHERS
11 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, BY GEOGRAPHY
11.1 OVERVIEW
11.2 ASIA-PACIFIC
11.2.1 CHINA
11.2.2 INDIA
11.2.3 SOUTH KOREA
11.2.4 JAPAN
11.2.5 AUSTRALIA
11.2.6 SINGAPORE
11.2.7 THAILAND
11.2.8 MALAYSIA
11.2.9 INDONESIA
11.2.10 PHILIPPINES
11.2.11 REST OF ASIA-PACIFIC
11.3 NORTH AMERICA
11.3.1 U.S.
11.3.2 CANADA
11.3.3 MEXICO
11.4 EUROPE
11.4.1 GERMANY
11.4.2 FRANCE
11.4.3 RUSSIA
11.4.4 U.K.
11.4.5 ITALY
11.4.6 SPAIN
11.4.7 NETHERLANDS
11.4.8 BELGIUM
11.4.9 SWITZERLAND
11.4.10 TURKEY
11.4.11 REST OF EUROPE
11.5 MIDDLE EAST & AFRICA
11.5.1 ISRAEL
11.5.2 SAUDI ARABIA
11.5.3 SOUTH AFRICA
11.5.4 U.A.E.
11.5.5 EGYPT
11.5.6 REST OF MIDDLE EAST & AFRICA
11.6 SOUTH AMERICA
11.6.1 BRAZIL
11.6.2 ARGENTINA
11.6.3 REST OF SOUTH AMERICA
12 GLOBAL THIN AND ULTRA-THIN FILMS MARKET, COMPANY LANDSCAPE
12.1 COMPANY SHARE ANALYSIS: GLOBAL
12.2 COMPANY SHARE ANALYSIS: NORTH AMERICA
12.3 COMPANY SHARE ANALYSIS: EUROPE
12.4 COMPANY SHARE ANALYSIS: ASIA-PACIFIC
13 SWOT ANALYSIS
14 COMPANY PROFILE
14.1 KANEKA CORPORATION
14.1.1 COMPANY SNAPSHOT
14.1.2 REVENUE ANALYSIS
14.1.3 COMPANY SHARE ANALYSIS
14.1.4 PRODUCT PORTFOLIO
14.1.5 RECENT DEVELOPMENT
14.2 UMICORE
14.2.1 COMPANY SNAPSHOT
14.2.2 REVENUE ANALYSIS
14.2.3 COMPANY SHARE ANALYSIS
14.2.4 PRODUCT PORTFOLIO
14.2.5 RECENT DEVELOPMENT
14.3 MATERION CORPORATION
14.3.1 COMPANY SNAPSHOT
14.3.2 REVENUE ANALYSIS
14.3.3 COMPANY SHARE ANALYSIS
14.3.4 PRODUCT PORTFOLIO
14.3.5 RECENT DEVELOPMENT
14.4 PRAXAIR S.T. TECHNOLOGY, INC.
14.4.1 COMPANY SNAPSHOT
14.4.2 COMPANY SHARE ANALYSIS
14.4.3 PRODUCT PORTFOLIO
14.4.4 RECENT DEVELOPMENTS
14.5 INTEVAC, INC.
14.5.1 COMPANY SNAPSHOT
14.5.2 REVENUE ANALYSIS
14.5.3 COMPANY SHARE ANALYSIS
14.5.4 PRODUCT PORTFOLIO
14.5.5 RECENT DEVELOPMENT
14.6 AIXTRON
14.6.1 COMPANY SNAPSHOT
14.6.2 REVENUE ANALYSIS
14.6.3 PRODUCT PORTFOLIO
14.6.4 RECENT DEVELOPMENT
14.7 AJA INTERNATIONAL, INC.
14.7.1 COMPANY SNAPSHOT
14.7.2 PRODUCT PORTFOLIO
14.7.3 RECENT DEVELOPMENT
14.8 AMERICAN ELEMENTS
14.8.1 COMPANY SNAPSHOT
14.8.2 PRODUCT PORTFOLIO
14.8.3 RECENT DEVELOPMENT
14.9 ANGSTROM ENGINEERING INC.
14.9.1 COMPANY SNAPSHOT
14.9.2 PRODUCT PORTFOLIO
14.9.3 RECENT DEVELOPMENT
14.1 ARROW THIN FILMS, INC.
14.10.1 COMPANY SNAPSHOT
14.10.2 PRODUCT PORTFOLIO
14.10.3 RECENT DEVELOPMENT
14.11 DENTON VACUUM
14.11.1 COMPANY SNAPSHOT
14.11.2 PRODUCT PORTFOLIO
14.11.3 RECENT DEVELOPMENTS
14.12 GEOMATEC CO., LTD.
14.12.1 COMPANY SNAPSHOT
14.12.2 PRODUCT PORTFOLIO
14.12.3 RECENT DEVELOPMENT
14.13 KURT J. LESKER COMPANY
14.13.1 COMPANY SNAPSHOT
14.13.2 PRODUCT PORTFOLIO
14.13.3 RECENT DEVELOPMENT
14.14 LEW TECHNIQUES LTD
14.14.1 COMPANY SNAPSHOT
14.14.2 PRODUCT PORTFOLIO
14.14.3 RECENT DEVELOPMENT
14.15 ORANGE THIN FILMS
14.15.1 COMPANY SNAPSHOT
14.15.2 PRODUCT PORTFOLIO
14.15.3 RECENT DEVELOPMENT
14.16 PLASMA-THERM
14.16.1 COMPANY SNAPSHOT
14.16.2 PRODUCT PORTFOLIO
14.16.3 RECENT DEVELOPMENT
14.17 PVD PRODUCTS, INC.
14.17.1 COMPANY SNAPSHOT
14.17.2 PRODUCT PORTFOLIO
14.17.3 RECENT DEVELOPMENT
14.18 SUPER CONDUCTOR MATERIALS, INC.
14.18.1 COMPANY SNAPSHOT
14.18.2 PRODUCT PORTFOLIO
14.18.3 RECENT DEVELOPMENT
14.19 THINFILMS INC.
14.19.1 COMPANY SNAPSHOT
14.19.2 PRODUCT PORTFOLIO
14.19.3 RECENT DEVELOPMENT
14.2 VITAL MATERIALS CO., LIMITED
14.20.1 COMPANY SNAPSHOT
14.20.2 PRODUCT PORTFOLIO
14.20.3 RECENT DEVELOPMENT
15 QUESTIONNAIRE
16 RELATED REPORTS
表のリスト
表のリスト
表1 世界の薄膜および超薄膜市場、コーティング方法別、市場予測2020-2027年(百万米ドル)65
表2 薄膜および超薄膜における世界のガス状態市場、地域別、2018年~2027年、(百万米ドル)65
表3 薄膜および超薄膜市場における世界のソリューションの状況、地域別、2018年~2027年、(百万米ドル) 66
表4 世界の溶融または半溶融状態の薄膜および超薄膜市場、地域別、2018年~2027年、(百万米ドル) 67
表5 世界の薄膜および超薄膜市場、タイプ別、市場予測2020-2027年(百万米ドル)70
表6 世界の超薄膜・極薄膜市場、地域別、2018年~2027年(百万米ドル) 70
表7 世界の超薄膜および超薄膜市場、地域別、2018年~2027年、(百万米ドル) 71
表8 世界の薄膜および超薄膜市場、成膜技術別、市場予測2020-2027年(百万米ドル)74
表9 世界の薄膜および超薄膜の物理的堆積市場、地域別、2018年~2027年、(百万米ドル) 74
表10 世界の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年、(百万米ドル)74
表11 世界の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年、(百万米ドル)75
表12 薄膜および超薄膜における世界の化学蒸着市場、地域別、2018年~2027年、(百万米ドル) 76
表13 世界の薄膜および超薄膜化学堆積市場、タイプ別、2018年~2027年、(百万米ドル) 76
表14 世界の薄膜および超薄膜化学堆積市場、材料別、2018年~2027年、(百万米ドル) 78
表15 世界の薄膜および超薄膜市場、用途別、市場予測2020-2027年(百万米ドル)82
表16 世界の電子・半導体薄膜・超薄膜市場、地域別、2018年~2027年(百万米ドル) 82
表17 世界の電子・半導体薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 83
表18 再生可能エネルギー薄膜および超薄膜市場(地域別、2018年~2027年)(百万米ドル) 84
表19 再生可能エネルギー用薄膜および超薄膜の世界市場、用途別、2018年~2027年、(百万米ドル)84
表20 世界のヘルスケアおよびバイオメディカル用途向け薄膜および超薄膜市場、地域別、2018年~2027年、(百万米ドル)85
表21 世界の自動車用薄膜および超薄膜フィルム市場、地域別、2018年~2027年、(百万米ドル)85
表22 世界の航空宇宙・防衛向け薄膜・超薄膜市場、地域別、2018年~2027年(百万米ドル) 86
表23 世界の薄膜および超薄膜市場におけるその他、地域別、2018年~2027年(百万米ドル) 86
表24 世界の薄膜および超薄膜市場、地域別、2018年~2027年(百万米ドル) 92
表25 アジア太平洋地域の薄膜および超薄膜市場、国別、2018年~2027年(百万米ドル) 96
表26 アジア太平洋地域の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 96
表27 アジア太平洋地域の薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 96
表28 アジア太平洋地域の薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 97
表29 アジア太平洋地域の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 97
表30 アジア太平洋地域の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 97
表31 アジア太平洋地域の薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 97
表32 アジア太平洋地域の薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル) 98
表33 アジア太平洋地域の薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 98
表34 アジア太平洋地域の薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル)98
表35 アジア太平洋地域の再生可能エネルギー用薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 99
表36 中国の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル)100
表37 中国の薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル)100
表38 中国の薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル)100
表39 中国の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 101
表40 中国の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル)101
表41 中国の薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル)101
表42 中国の薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル)102
表43 中国の薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 102
表44 中国の電子・半導体薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル)102
表45 中国の再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 102
表46 インドの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 104
表47 インドの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 104
表48 インドの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 104
表49 インドにおける薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル)105
表50 インドにおける薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル)105
表51 インドにおける薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル)105
表52 インドにおける薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル)106
表53 インド薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 106
表54 インドの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル)106
表55 インド再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 106
表56 韓国の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 108
表57 韓国の薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 108
表58 韓国の薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 108
表59 韓国の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 109
表60 韓国の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 109
表61 韓国の薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 109
表62 韓国の薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 110
表63 韓国の薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 110
表64 韓国の薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 110
表65 韓国の再生可能エネルギー用薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 111
表66 日本薄膜・超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 112
表67 日本薄膜・超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 112
表68 日本薄膜・超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 112
表69 日本における薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 113
表70 日本における薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 113
表71 日本における薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 113
表72 日本における薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 114
表73 日本薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 114
表74 日本電子・半導体薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 114
表75 日本再生可能エネルギー薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 114
表76 オーストラリアの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 116
表77 オーストラリアの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 116
表78 オーストラリアの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 116
表79 オーストラリアの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 117
表80 オーストラリアの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 117
表81 オーストラリアの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 117
TABLE 82 AUSTRALIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 118
TABLE 83 AUSTRALIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 118
TABLE 84 AUSTRALIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 118
TABLE 85 AUSTRALIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 119
TABLE 86 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 120
TABLE 87 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 120
TABLE 88 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 120
TABLE 89 SINGAPORE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 121
TABLE 90 SINGAPORE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 121
TABLE 91 SINGAPORE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 121
TABLE 92 SINGAPORE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 122
TABLE 93 SINGAPORE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 122
TABLE 94 SINGAPORE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 122
TABLE 95 SINGAPORE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 123
TABLE 96 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 124
TABLE 97 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 124
TABLE 98 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 124
TABLE 99 THAILAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 125
TABLE 100 THAILAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 125
TABLE 101 THAILAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 125
TABLE 102 THAILAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 126
TABLE 103 THAILAND THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 126
TABLE 104 THAILAND ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 126
TABLE 105 THAILAND RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 127
TABLE 106 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 128
TABLE 107 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 128
TABLE 108 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 128
TABLE 109 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 110 MALAYSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 129
TABLE 111 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 129
TABLE 112 MALAYSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 130
TABLE 113 MALAYSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 114 MALAYSIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 130
TABLE 115 MALAYSIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 131
TABLE 116 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 132
TABLE 117 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 132
TABLE 118 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 132
TABLE 119 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 120 INDONESIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 133
TABLE 121 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 133
TABLE 122 INDONESIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 134
TABLE 123 INDONESIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 124 INDONESIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 134
TABLE 125 INDONESIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 135
TABLE 126 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 136
TABLE 127 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 136
TABLE 128 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 136
TABLE 129 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 130 PHILIPPINES PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 137
TABLE 131 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 137
TABLE 132 PHILIPPINES CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 138
TABLE 133 PHILIPPINES THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
TABLE 134 PHILIPPINES ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 138
表135 フィリピンの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 139
表136 その他のアジア太平洋地域の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル)140
表137 北米の薄膜および超薄膜市場、国別、2018年~2027年(百万米ドル) 144
表138 北米の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 144
表139 北米の薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 144
表140 北米の薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 144
表141 北米の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 145
表142 北米の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 145
表143 北米の薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 145
表144 北米の薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 146
表 145 北米の薄膜および超薄膜市場、用途別、2018-2027年(百万米ドル) 146
表146 北米の薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 146
表 147 北米の再生可能エネルギー向け薄膜および超薄膜市場、用途別、2018-2027年(百万米ドル) 147
表148 米国の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 148
表 149 米国の薄膜および超薄膜市場、タイプ別、2018-2027年(百万米ドル) 148
表150 米国の薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 148
表151 米国の薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 149
表152 米国の薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 149
表153 米国の薄膜および超薄膜化学堆積市場、タイプ別、2018年~2027年(百万米ドル) 149
表154 米国の薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル)150
表155 米国の薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 150
表156 米国の電子・半導体薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 150
表157 米国再生可能エネルギー薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 151
表158 カナダの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 152
表159 カナダの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 152
表160 カナダの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 152
表161 カナダの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 153
表162 カナダの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 153
表163 カナダの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 153
表164 カナダの薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 154
表165 カナダの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 154
表166 カナダの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 154
表167 カナダの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 154
表168 メキシコの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 156
表169 メキシコの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 156
表170 メキシコの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 156
表171 メキシコの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 157
表172 メキシコの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 157
表173 メキシコの薄膜および超薄膜化学堆積市場、タイプ別、2018年~2027年(百万米ドル) 157
表174 メキシコの薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル) 158
表175 メキシコの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 158
表176 メキシコの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 158
表177 メキシコの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 158
表178 欧州の薄膜および超薄膜市場、国別、2018年~2027年(百万米ドル) 163
表179 欧州の薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 163
表180 欧州の薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 163
表181 ヨーロッパの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 164
表182 ヨーロッパの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 164
表183 ヨーロッパの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 164
表184 ヨーロッパの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 165
表185 ヨーロッパの薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 165
表186 欧州の薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 165
表187 欧州の薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 165
表188 欧州再生可能エネルギー薄膜・超薄膜市場、用途別、2018年~2027年(百万米ドル) 166
TABLE 189 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 167
TABLE 190 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 167
TABLE 191 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 167
TABLE 192 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 193 GERMANY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 168
TABLE 194 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 168
TABLE 195 GERMANY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 169
TABLE 196 GERMANY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 197 GERMANY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 169
TABLE 198 GERMANY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 170
TABLE 199 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 171
TABLE 200 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 171
TABLE 201 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 171
TABLE 202 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 203 FRANCE PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 172
TABLE 204 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 172
TABLE 205 FRANCE CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 173
TABLE 206 FRANCE THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 207 FRANCE ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 208 FRANCE RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 173
TABLE 209 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 175
TABLE 210 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 175
TABLE 211 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 175
TABLE 212 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 213 RUSSIA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 176
TABLE 214 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 176
TABLE 215 RUSSIA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 177
TABLE 216 RUSSIA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 217 RUSSIA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 218 RUSSIA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 177
TABLE 219 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 179
TABLE 220 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 179
TABLE 221 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 179
TABLE 222 U.K. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 180
TABLE 223 U.K. PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 180
TABLE 224 U.K. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 180
TABLE 225 U.K. CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 181
TABLE 226 U.K. THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 181
TABLE 227 U.K. ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 181
TABLE 228 U.K. RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 182
TABLE 229 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 183
TABLE 230 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 183
TABLE 231 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 183
TABLE 232 ITALY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 184
TABLE 233 ITALY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 184
TABLE 234 ITALY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 184
TABLE 235 ITALY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 185
TABLE 236 ITALY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 237 ITALY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 238 ITALY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 185
TABLE 239 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 187
TABLE 240 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 187
TABLE 241 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 187
TABLE 242 SPAIN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 188
TABLE 243 SPAIN PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 188
TABLE 244 SPAIN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 188
TABLE 245 SPAIN CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 189
TABLE 246 SPAIN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 247 SPAIN ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 248 SPAIN RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 189
TABLE 249 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 191
TABLE 250 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 191
TABLE 251 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 191
TABLE 252 NETHERLANDS PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 192
TABLE 253 NETHERLANDS PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 192
TABLE 254 NETHERLANDS CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 192
TABLE 255 NETHERLANDS CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 193
TABLE 256 NETHERLANDS THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 193
TABLE 257 NETHERLANDS ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 193
TABLE 258 NETHERLANDS RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 194
TABLE 259 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 195
TABLE 260 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 195
TABLE 261 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 195
TABLE 262 BELGIUM PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 196
TABLE 263 BELGIUM PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 196
TABLE 264 BELGIUM CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 196
TABLE 265 BELGIUM CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 197
TABLE 266 BELGIUM THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 197
TABLE 267 BELGIUM ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 197
TABLE 268 BELGIUM RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 198
TABLE 269 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 199
TABLE 270 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 199
TABLE 271 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 199
TABLE 272 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 273 SWITZERLAND PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 200
TABLE 274 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 200
TABLE 275 SWITZERLAND CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 201
TABLE 276 SWITZERLAND THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 277 SWITZERLAND ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 201
TABLE 278 SWITZERLAND RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 202
TABLE 279 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 203
TABLE 280 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 203
TABLE 281 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 203
TABLE 282 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 283 204
TABLE 284 TURKEY PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 204
TABLE 285 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 204
TABLE 286 TURKEY CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 205
TABLE 287 TURKEY THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 288 TURKEY ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 289 TURKEY RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 205
TABLE 290 REST OF EUROPE THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 207
TABLE 291 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 211
TABLE 292 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 211
TABLE 293 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 211
TABLE 294 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 211
TABLE 295 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 296 MIDDLE EAST & AFRICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 212
TABLE 297 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 212
TABLE 298 MIDDLE EAST & AFRICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 213
表 299 中東およびアフリカの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 213
表300 中東およびアフリカの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 213
表301 中東およびアフリカの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 214
表302 イスラエルの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 215
表303 イスラエルの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 215
表304 イスラエルの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 215
表305 イスラエルの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 216
表306 イスラエルの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 216
表307 イスラエルの薄膜および超薄膜化学堆積市場、タイプ別、2018年~2027年(百万米ドル) 216
表308 イスラエルの薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル) 217
表309 イスラエルの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 217
表310 イスラエルの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 217
表311 イスラエルの再生可能エネルギーの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 217
表312 サウジアラビアの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 219
表313 サウジアラビアの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 219
表314 サウジアラビアの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 219
表315 サウジアラビアの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 220
表316 サウジアラビアの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 220
表317 サウジアラビアの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 220
表318 サウジアラビアの薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 221
表319 サウジアラビアの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 221
表320 サウジアラビアの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 221
表321 サウジアラビアの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 222
表322 南アフリカの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 223
表323 南アフリカの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 223
表324 南アフリカの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 223
表325 南アフリカの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 224
表326 南アフリカの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 224
表327 南アフリカの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 224
表328 南アフリカの薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 225
表329 南アフリカの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 225
表330 南アフリカの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 225
表331 南アフリカの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 226
表332 UAEの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 227
表333 UAEの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 227
表334 UAEの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 227
表335 UAEの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 228
表336 UAEの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 228
表337 UAEの薄膜および超薄膜化学堆積市場、タイプ別、2018年~2027年(百万米ドル) 228
表338 UAEの薄膜および超薄膜化学堆積市場、材料別、2018年~2027年(百万米ドル) 229
表339 UAEの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 229
表340 UAEの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 229
表341 UAEの再生可能エネルギーの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 229
表342 エジプトの薄膜および超薄膜市場、コーティング方法別、2018年~2027年(百万米ドル) 231
表343 エジプトの薄膜および超薄膜市場、タイプ別、2018年~2027年(百万米ドル) 231
表344 エジプトの薄膜および超薄膜市場、成膜技術別、2018年~2027年(百万米ドル) 231
表345 エジプトの薄膜および超薄膜の物理的堆積市場、タイプ別、2018年~2027年(百万米ドル) 232
表346 エジプトの薄膜および超薄膜の物理的堆積市場、材料別、2018年~2027年(百万米ドル) 232
表347 エジプトの薄膜および超薄膜化学蒸着市場、タイプ別、2018年~2027年(百万米ドル) 232
表348 エジプトの薄膜および超薄膜化学蒸着市場、材料別、2018年~2027年(百万米ドル) 233
表349 エジプトの薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 233
表350 エジプトの薄膜および超薄膜エレクトロニクスおよび半導体市場、用途別、2018年~2027年(百万米ドル) 233
表351 エジプトの再生可能エネルギー薄膜および超薄膜市場、用途別、2018年~2027年(百万米ドル) 233
TABLE 352 REST OF MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 235
TABLE 353 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COUNTRY, 2018-2027 (USD MILLION) 239
TABLE 354 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 239
TABLE 355 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 239
TABLE 356 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 239
TABLE 357 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 358 SOUTH AMERICA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 240
TABLE 359 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 240
TABLE 360 SOUTH AMERICA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 241
TABLE 361 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 362 SOUTH AMERICA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 241
TABLE 363 SOUTH AMERICA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 242
TABLE 364 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 243
TABLE 365 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 243
TABLE 366 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 243
TABLE 367 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 368 BRAZIL PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 244
TABLE 369 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 244
TABLE 370 BRAZIL CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 245
TABLE 371 BRAZIL THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 372 BRAZIL ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 373 BRAZIL RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 245
TABLE 374 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 247
TABLE 375 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 247
TABLE 376 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY DEPOSITION TECHNIQUES, 2018-2027 (USD MILLION) 247
TABLE 377 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 378 ARGENTINA PHYSICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 248
TABLE 379 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY TYPE, 2018-2027 (USD MILLION) 248
TABLE 380 ARGENTINA CHEMICAL DEPOSITION IN THIN AND ULTRA-THIN FILMS MARKET, BY MATERIAL, 2018-2027 (USD MILLION) 249
TABLE 381 ARGENTINA THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 382 ARGENTINA ELECTRONICS & SEMICONDUCTOR IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 249
TABLE 383 ARGENTINA RENEWABLE ENERGY IN THIN AND ULTRA-THIN FILMS MARKET, BY APPLICATION, 2018-2027 (USD MILLION) 250
TABLE 384 REST OF SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET, BY COATING METHODS, 2018-2027 (USD MILLION) 251
図表一覧
LIST OF FIGURES
FIGURE 1 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 38
FIGURE 2 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DATA TRIANGULATION 41
FIGURE 3 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DROC ANALYSIS 42
FIGURE 4 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: GLOBAL VS REGIONAL MARKET ANALYSIS 43
FIGURE 5 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY RESEARCH ANALYSIS 43
FIGURE 6 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: INTERVIEW DEMOGRAPHICS 44
FIGURE 7 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: DBMR MARKET POSITION GRID 45
FIGURE 8 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: VENDOR SHARE ANALYSIS 46
FIGURE 9 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: MARKET APPLICATION COVERAGE GRID 48
FIGURE 10 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SEGMENTATION 51
FIGURE 11 GROWING DEMAND FOR CONSUMERS ELECTRONIC IS EXPECTED TO DRIVE THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 52
FIGURE 12 GASEOUS STATE SEGMENT IS EXPECTED TO ACCOUNT FOR THE LARGEST SHARE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN 2020 & 2027 52
FIGURE 13 ASIA-PACIFIC IS EXPECTED TO DOMINATE AND IS THE FASTEST GROWING REGION IN THE GLOBAL THIN AND ULTRA-THIN FILMS MARKET IN THE FORECAST PERIOD OF 2020 TO 2027 53
FIGURE 14 ASIA-PACIFIC IS THE FASTEST GROWING MARKET FOR THIN AND ULTRA-THIN FILMS MANUFACTURERS IN THE FORECAST PERIOD OF 2020 TO 2027 54
FIGURE 15 DRIVERS, RESTRAINT, OPPORTUNITIES AND CHALLENGE OF GLOBAL THIN AND ULTRA-THIN FILMS MARKET 58
FIGURE 16 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS, 2019 64
FIGURE 17 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY TYPE, 2019 69
FIGURE 18 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY DEPOSITION TECHNIQUES, 2019 73
FIGURE 19 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY APPLICATION, 2019 81
FIGURE 20 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 89
FIGURE 21 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019) 90
FIGURE 22 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2020 & 2027) 90
FIGURE 23 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY GEOGRAPHY (2019 & 2027) 91
FIGURE 24 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 91
FIGURE 25 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 93
FIGURE 26 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 94
FIGURE 27 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 94
FIGURE 28 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 95
FIGURE 29 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 95
FIGURE 30 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 141
FIGURE 31 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 142
FIGURE 32 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 142
FIGURE 33 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 143
FIGURE 34 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 143
FIGURE 35 EUROPE THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 160
FIGURE 36 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 161
FIGURE 37 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 161
FIGURE 38 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 162
FIGURE 39 EUROPE THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 162
FIGURE 40 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 208
FIGURE 41 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 209
FIGURE 42 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 209
FIGURE 43 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 210
FIGURE 44 MIDDLE EAST & AFRICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 210
FIGURE 45 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: SNAPSHOT (2019) 236
FIGURE 46 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019) 237
FIGURE 47 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2020 & 2027) 237
FIGURE 48 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COUNTRY (2019 & 2027) 238
FIGURE 49 SOUTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: BY COATING METHODS (2020-2027) 238
FIGURE 50 GLOBAL THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 252
FIGURE 51 NORTH AMERICA THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 253
FIGURE 52 EUROPE THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 254
FIGURE 53 ASIA-PACIFIC THIN AND ULTRA-THIN FILMS MARKET: COMPANY SHARE 2019 (%) 255

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











