



世界の獣医人工授精市場、動物の種類別(牛、豚、羊、犬、馬)、製品別(通常精液、性別判別精液)、最終用途別(動物病院、畜産、その他)、技術別(子宮内受精、子宮頸管内授精、子宮内授精、卵管内授精)、国別(米国、カナダ、メキシコ、ドイツ、イタリア、英国、フランス、スペイン、オランダ、ベルギー、スイス、トルコ、ロシア、その他のヨーロッパ、日本、中国、インド、韓国、オーストラリア、シンガポール、マレーシア、タイ、インドネシア、フィリピン、その他のアジア太平洋、ブラジル、アルゼンチン、その他の南米、南アフリカ、サウジアラビア、UAE、エジプト、イスラエル、その他の中東およびアフリカ)業界動向および2029年までの予測。
獣医の人工的な浸透の市場のサイズおよび成長率は何ですか。
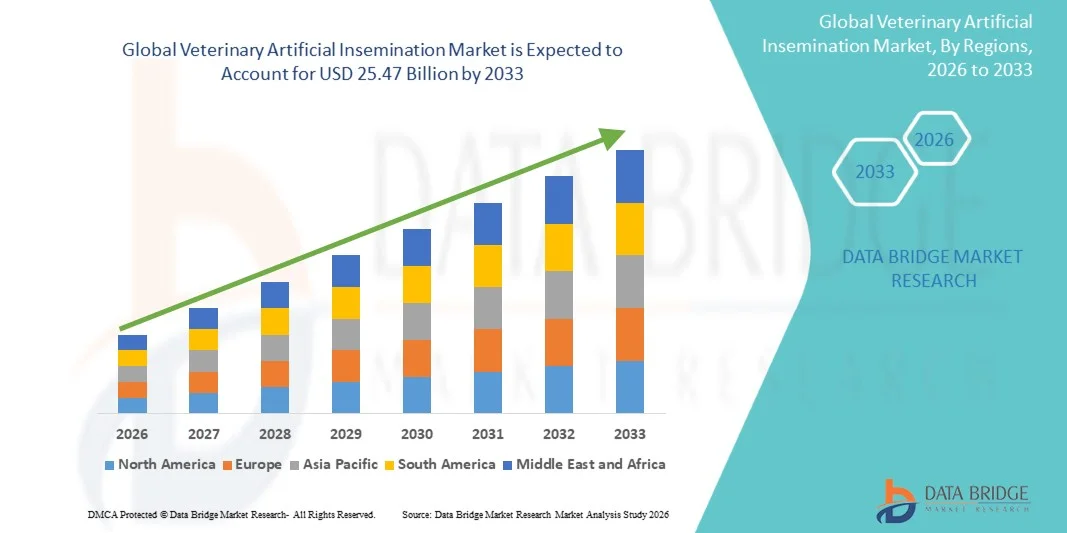
- 世界の獣医の人工的な浸透の市場のサイズはで評価されました2025年のUSD 8.27億そして到達する予定2033年までに25.47億米ドル, お問い合わせ15.10%のCAGR予報期間中
- 市場成長は、先進的な動物飼育技術を採用し、高品質の畜産遺伝子に対する需要の増加、乳製品および畜産養殖システムにおける生産性と生殖効率の改善に重点を置いています。
- また、動物飼育実践への投資の増加、畜産生産の拡大、品種プログラムにおける遺伝子改善・疾病管理の普及が進んでいます。人工的な浸透重要な現代生殖技術として。 これらの結合因子は、獣医の人工授精ソリューションの摂取量を加速し、産業の成長を著しく向上しています
獣医の人工的な浸透の市場の主要なテイクアウトは何ですか。
- 動物における繁殖効率と遺伝的改善を高めるために使用される管理された生殖生物工学である獣医の人工的な浸透は、不妊率を改善し、遺伝的進歩を加速し、大規模な動物産生をサポートする能力のために、ますます現代畜管理システムの重要なコンポーネントになっています
- 獣医の人工的な浸透のためのエスケーラビリティの要求は動物蛋白質のための上昇の全体的な要求によって主に燃料を供給され、家畜の生産性を改善し、繁殖の結果を高め、自然な合うことの依存を減らす高度の生殖技術の採用を高めます
- 北米は、2025年に38.6%の最大の収益シェアを持つ獣医人工授精市場を支配し、先進的な動物飼育慣行、強力な獣医、および遺伝的改善プログラムの高い採用によって支持され、米国では、牛やスワイン繁殖システムにおけるAI技術の広範な使用を主導し、セメン加工と保存の継続的な技術進歩によって駆動
- アジア・パシフィックは、畜産人口の拡大、酪農や肉生産システムの急速な近代化、農業の遺伝子改善と生産性向上を推進する政府の取り組みの増加により、予測期間における動物用人工授精市場で最も急速に成長する地域になることを期待しています
- 牛の区分は酪農場およびビーフの生産、遺伝的選択プログラムの強い採用によって運転される2025年の46.8%の市場占領の市場占領の市場占領の市場占領の市場占領の市場占領の市場占領の市場占領の市場占領の市場を支配しましたり、群れの質および再生の効率を改善します
レポートスコープと獣医の人工授精市場セグメンテーション
|
アトリビュート |
獣医の人工的な浸透のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
獣医の人工的な浸透の市場の主要な傾向は何ですか。
「精密繁殖・遺伝子最適化技術の高度化」
- 世界的な動物用人工授精市場での有意で加速傾向は、畜産の生産性と生殖効率を改善するための精密繁殖技術と遺伝子選択ツールの採用の増加です
- たとえば、牛の繁殖プログラムの性的なセメンとゲノム選択技術の使用は、農家が改善されたミルクの収量と病気の抵抗特性で高値の子孫を作り出すことを可能にする
- 自動セメン分析、凍結保存機能強化、AI支援繁殖タイミングなどの先進的な生殖技術の統合は、畜群の発生率を向上し、家畜群群における浸透結果の最適化
- デジタル家畜管理プラットフォームおよびIoT対応監視システムの活用は、動物再生産サイクルの集中的追跡を可能にし、農場全体の浸透手順の計画と効率性を改善します
- 高度に精密な技術主導の繁殖システムに対するこの傾向は、伝統的な家畜の繁殖慣行を再構築し、獣医の専門知識によって支えられた管理された人工的な浸透方法の信頼性を高めることです
- 高度な人工授精ソリューションの需要は、生産者がますますます遺伝的品質を優先し、生産性の向上、および彼女の持続性を優先するにつれて、酪農や肉生産の分野で急速に上昇しています
- バイオテクノロジー企業とベテランサービスプロバイダとのコラボレーションを成長させ、再生産効率の革新を加速し、世界的な先進的なインセミネーションソリューションへのアクセスを拡大
獣医の人工的な浸透の市場 動的
ドライバー
「高品質の畜産生産と遺伝子改善プログラムの調達需要」
- 高品質の動物タンパク質と改良された家畜の生産性のための世界的な需要の増加は、獣医の人工授精技術の採用のための重要なドライバーです
- たとえば、2025年4月には、管理された繁殖プログラムの複数の畜産開発イニシアチブが酪農場の出力を改善し、牛の人口の遺伝的品質を向上させるようにサポートしました。
- 畜産の生産者は収穫の効率および病気の抵抗を高めるために圧力に直面します、人工的な浸透は遺伝子改善を加速し、生殖能力を高めるために信頼できる方法を提供します
- さらに、改善された繁殖効率の経済上の利点と自然な交配に対する依存性を低下させる農家間の成長意識は、市場採用を強化しています
- 動物サービスの利用可能性が高まっています。, 人件処理技術, 政府が支援する家畜改善プログラムが開発および新興市場での人工授精の使用を加速しています
- 酪農や肉生産システムの商業化を促すのは、一貫した出力のための構造化された繁殖プログラムを採用し、ヘルド管理を改善するために大規模な農場を奨励しています
- 畜産養殖のための保険および財政支援スキームの拡大は、人工授精などの先進的な生殖技術に投資する農家のさらなる動機付けです
拘束/チャレンジ
「農村地域における高い技術的要求と限られたアクセス」
- 熟練したベテランの専門家および精密な取扱いの技術の条件に関する懸念は、家畜管理における人工的な浸透のより広い採用への重要な課題をポーズします
- たとえば、不適切なセメンの処理や不正なタイミングの浸透の手順は、大幅にコンセプト率を低下させ、農家の生産性向上につながる
- 農村および開発地域における動物インフラおよび先進的な生殖技術への限定アクセスは、人工授精の実践の広範な実装を制限します。
- また、寮の貯蔵設備の比較的高いコスト、トレーニング、繁殖サービスは、これらの技術を採用して中小企業の畜産農家のための障壁として機能することができます
- 遺伝子改善効果の意識が高まっていますが、技術的専門知識の欠如やインフラの格差の欠如は、世界的な畜産人口の一貫した採用を妨げ続ける
- ベテランの訓練プログラム、改善された農村のインフラおよび費用効果が大きい浸透の解決によってこれらの挑戦を克服することは支持された市場拡大のために必要です
- 特定の地域の伝統的な繁殖方法のための文化的嗜好はまた、人工授精の実践への移行を遅くします
- セメンの貯蔵および輸送のための不十分なコールド チェーンの兵站学は遠隔区域の人工的な浸透サービスのアクセシビリティそして有効性をさらに制限します
獣医の人工的な浸透の市場はいかに区分されますか。
動物の種類、製品、エンド使用、技術に基づいて市場をセグメント化します。
- 動物の種類別
動物の種類に基づいて、獣医人工授精市場は、牛、スワイン、羊、犬、および等に分けられます。 牛のセグメントは、酪農と牛肉の生産の世界的な需要と、牛の繁殖における遺伝的改善プログラムの広範な使用によって駆動され、2025年に最大の収益分配と市場を支配しました。 牛の人工的な浸透はミルクの収穫、病気の抵抗およびヘルドの生産性を改善することの証明された有効が原因で広く採用されます。 セグメントはまた、主要な酪農生産国における強力な獣医インフラと政府支援の畜産改善への取り組みから恩恵を受けています。 性的なセメンと高度な凍結保存技術の使用を増加させ、市場の牛の優位性を強化します。 大規模な商業酪農場は管理された繁殖周期および予測可能な遺伝的結果のための人工的な浸透を好みます。 豚の生殖管理における継続的な技術の進歩により、このセグメントにおける牛のリーディングポジションを強化します。
2026年から2033年までの16.4%の急成長率を目撃し、グローバル豚の消費量を増加させ、豚の農業システムの商品化を増加させることが期待されます。 スワイン人工授精は、膀胱の大きさ、生殖効率、および遺伝的品質を向上させる能力のために牽引を得ています。 セグメントは、費用対効果の高い繁殖管理と自然的な交配と比較して病気の伝達を削減するメリットがあります。 集中型繁殖農場や遺伝子選択プログラムの採用が拡大し、市場拡大を支援しています。 集中豚生産システムへの投資の増加、特にアジアパシフィックでは、採用を加速しています。 セメンの保存および輸送の兵站学の技術的な改善はまたスインの耕作の人工的な浸透のより広い使用を可能にします。
- 製品情報
製品のベースでは、市場は通常のセメンと性のあるセメンに分かれています。 通常のセメンセグメントは、2025年に62.5%の最大の収益分配で市場を支配し、広範な可用性、コストを削減し、すべての主要な畜種にわたって使用を確立しました。 通常のセメンは、定期的な繁殖プログラムのための費用対効果の高いソリューションを提供するので、小規模で中規模の農家に好まれています。 先進的な生殖技術がまだ新興しているほとんどの開発地域では、標準的な選択肢が残っています。 セグメントはまた、強力な分布ネットワークと十分に確立されたセメン処理施設から恩恵を受けています。 従来の人工授精の実践における高い成功率は、継続的な優位性をサポートしています。 また、すべての動物種との互換性により、世界中で最も広く使用されている製品カテゴリになります。
2026年から2033年までの最も速い成長率を目撃し、遺伝子最適化された畜産物およびより高い生産性の結果のための需要の増加によって運転されることが予想されます。 性のあるセメンは、農家は、女性牛を生産するための酪農場で特に価値がある子孫の性別を予期することができます。 乳生産効率の最大化に重点を置いた大規模な商業農場間の強い牽引を得ています。 フローサイトメトリーなどの高度なソート技術を採用することで、セメンの精度と成功率が向上しています。 遺伝子選択上の利点に対する意識を高めることで、さらなる需要が高まっています。 政府が支援する酪農改善プログラムや商業繁殖のイニシアチブは、世界中の性的なセメンの採用を加速しています。
- エンド使用
エンドの使用に基づいて、市場は動物病院、動物飼育、その他に分けられます。 アニマルハリーセグメントは、2025年に68.3%の最大の収益シェアで市場を支配し、大規模な畜産養殖事業と商業用繁殖目的のために人工授精の広範な使用によって駆動しました。 動物飼育施設は、管理された繁殖技術に依存し、生産性を高め、ヘルドの遺伝的品質を維持します。 乳製品、肉、家禽製品の世界的な需要増加によるセグメントの利点。 酪農場および組織された畜産の生産システムで強い採用は更に優勢を支えます。 訓練された獣医の専門家および生殖技術の可用性は、このセグメントの効率性を高めます。 畜産生産性向上プログラムの政府支援も、そのリーディングポジションを強化します。
獣医病院のセグメントは、2026年から2033年までの15.7%の最速成長率を目撃し、専門的生殖医療サービスと先進的な繁殖補助のための需要の増加によって推進されることが期待されます。 獣医病院は、包括的な動物再生ケアの一環として、人工授精サービスを提供しています。 ペットの所有権を成長させ、犬と同等品種サービスの需要が高まっています。 熟練した獣医師および高度の診断設備の可用性は浸透の成功率を改善します。 プロの繁殖サービスに関する家畜の所有者の意識を高めることも成長を促進しています。 新興市場での動物インフラの拡大により、このセグメントの急成長をサポートします。
- テクニックで
技術の基づいて、市場は子宮内腔内腔の浸透、intracervical の浸透、intrauterine の浸透およびintratubal の浸透に分けられます。 子宮内浸透セグメントは、その高効率、改善された概念率、および牛の繁殖プログラムの広範な採用により、2025年に52.6%の最大の収益分配で市場を支配しました。 この技術は、セメンの直接配置を子宮にし、他の方法と比較して受精の成功を大幅に増加させることを可能にします。 信頼性および費用効果が大きいによる商業酪農場で広く利用されています。 セグメントはまた、強力なベテランの専門知識と標準化された手順から恩恵を受ける. 凍結および性的なセメンの使用の増加は、その有効性を高めます。 複数の畜種を越えた適応性は、市場における継続的な優位性をサポートしています。
2026年から2033年までの17.2%の最も速い成長率を目撃し、そのシンプルさ、低コスト、および最小限の機器要件によって運転されることが予測されます。 この技術は、大規模な群れのアプリケーションやスケーラビリティの容易さによるスワインと小規模のルミナント繁殖で広く使用されています。 限られたベテランのインフラを持つ開発地域におけるライジングの採用は、その成長をサポートします。 先進的なインセミネーション方法と比較して、より少ない技術的専門知識を必要とし、小規模で中規模の農家に適しています。 豚の養殖の商品化をさらに高める需要が増えています。 また、セメンの取扱いやデリバリー技術の継続的な改善は、世界的な慣性的な浸透の採用を強化しています。
どの地域は、獣医人工授精市場の最大株式を保持していますか
- 北米は、2025年に38.6%の最大の収益分配で、獣医人工授精市場を支配し、先進的な動物飼育慣行、強力な獣医医療インフラ、および遺伝的改善プログラムの採用によって支持
- 地域におけるプロデューサーは、高度な生殖管理の実践によって支えられた、特に牛やスワイン繁殖システムで、人工授精によって提供される生産性、より高い概念率、および高められたハーブ品質を高く評価しています
- この広範囲にわたる採用は、商業用酪農場および肉生産の高投資能力、強い政府支援の畜産改善プログラム、および現代の動物飼育システムのための好ましいソリューションとして人工授精を確立し、性面や精密繁殖ツールなどの技術の使用の増加によってさらに支持され、
米国獣医の人工的な浸透の市場洞察
米国の獣医の人工的な浸透の市場は2025年に北アメリカの最大の収入のシェアを、商業酪農場およびビーフの生産システムの強い存在によって運転し、そして生殖生物技術の高度の採用によって導きました。 先進のベテランインフラ、遺伝子選択プログラムの普及、および精密畜産農業技術の強力な統合により、国は恩恵を受けています。 ファーマーは、人工授精を優先し、ミルクの収量、肉の品質、および遺伝学を改善します。 男女別のセメンと自動繁殖管理システムの活用は生産性をさらに高めています。 また、民間の畜産会社やバイオテクノロジー会社からの強力な投資は、産卵加工および生殖生産性効率ソリューションの革新を加速しています。
ヨーロッパ獣医の人工的な浸透の市場洞察
欧州の獣医人工授精市場は、主に厳格な動物福祉規則、持続可能な畜産生産に重点を置き、高品質の動物タンパク質に対する需要の増加に重点を置いた、予測期間中に安定したCAGRで拡大することを計画しています。 先進的な獣医医療システムと井戸確立された酪農場の実践、特にフランス、ドイツ、オランダなどの国での利点。 ヨーロッパの家畜の生産者はますます遺伝子の質を改善し、病気の伝達を減らし、繁殖の効率を高めるために人工的な浸透を採用します。 最適化された畜産の生産性による環境負荷の低減に注力し、市場拡大を支援しています。 また、セクシャルドセメンと精密繁殖技術の強い採用は、商業農場全体の市場成長を加速しています。
U.K. 獣医の人工的な浸透の市場洞察
U.K.の獣医の人工的な浸透の市場は予測期間の注目すべきCAGRで育ち、酪農場の生産性を高め、高度の家畜の繁殖の技術の採用を高めるために増加する要求によって運転されます。 ファーマーは、遺伝子のパフォーマンスを高め、自然な成熟システムに対する依存性を減らすために、人工授精にますますシフトしています。 畜産病管理やバイオセキュリティに関する懸念は、管理された繁殖慣行の採用を奨励しています。 国の強力な獣医サービスネットワークとよく発達した酪農場のさらなるサポート市場成長。 また、セクシャルドセメンのメリットやヘルドの最適化戦略の意識を高めることで、牛の養殖業務を横断してより広い採用に貢献しています。
ドイツ獣医の人工的な浸透の市場洞察
ドイツ獣医人工授精市場は、予測期間中にかなりのCAGRで拡大すると予想され、家畜の効率、動物の繁殖の技術的進歩、および持続可能性に焦点を当てた農業慣行に重点を置いた。 ドイツの高度に組織された酪農場および肉生産システムは遺伝子の質および生産性を改善する人工的な浸透の採用を促進します。 ファーマーは、より優れたヘルド管理のための精密農業ツールで、より高度に生殖バイオテクノロジーを統合しています。 高品質の牛乳や肉製品に対する需要の高まりは、さらなる市場投入を強化しています。 また、ドイツは動物福祉に重点を置き、抗生物質の使用を削減することは、人工授精などの管理された繁殖方法を奨励しています。
Asia-Pacific Veterinary 人工授精市場 洞察
アジア・パシフィックの動物用人工授精市場は、2026年から2033年の予測期間中に15.10%の最速のCAGRで成長し、家畜の人口増加、肉や乳製品消費の増加、および動物飼育慣行の急速な近代化によって推進されています。 中国、インド、日本などの国々は、畜産の生産性と遺伝的品質を向上させるために、人工授精の強い採用を目撃しています。 酪農開発や農村所得増強を支援する政府の取り組みは、市場成長を加速しています。 また、手頃な価格の野菜の生殖サービスや産卵製品の可用性が高まっています。 また、長期市場成長を支える畜産生産拡大の鍵ハブとして誕生しています。
日本獣医の人工的な浸透の市場洞察
日本獣医人工授精市場は、その先進的な畜産繁殖技術により勢いを増大し、遺伝子改善に重点を置き、強力な獣医インフラに注力しています。 国は、特に牛に牛乳の収量と肉の品質を向上させるために、精密繁殖に大きな重点を置きます。 限られた農業の土地および高性能の畜産の生産システムのための必要性による人工的な浸透は広く利用されています。 デジタル監視ツールと生殖管理システムの統合により、繁殖結果が向上します。 また、日本の老化農業人口は、畜産事業の生産性を維持するために、自動および制御繁殖技術の信頼性を高めています。
インドの獣医の人工的な浸透の市場洞察
インドの動物用人工授精市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占めており、酪農場での急成長、農村畜の人口拡大、そして強力な政府主導の繁殖改善プログラムに起因しています。 インドは、最大の乳生産国の一つであり、人工授精の広範な採用を促進し、牛の生産性と遺伝的品質を向上させます。 管理された繁殖の利点に関する農家の意識を高めることで、さらなる市場成長をサポートします。 酪農開発と農村の所得増強に重点を置いた政府の取り組みは、小規模かつ大規模な農場で採用を加速しています。 また、農村地域を横断する人工授精へのアクセスは、手頃な価格のセメンサービスのベテランインフラと可用性の向上が拡大しています。
獣医の人工的な浸透の市場シェア
獣医の人工的なInseminationの企業は主に下記のものを含んでいます:
- Genus plc(ジェナス)アメリカ
- ABSグローバル株式会社(アメリカ)
- 株式会社サイレスを選択(アメリカ)
- CRVホールディングB.V.(オランダ)
- IMVテクノロジーズ(フランス)
- セメックス・アライアンス(カナダ)
- STGenetics Inc.(米国)
- URUSグループLP(米国)
- Alta Genetics Inc.(カナダ)
- Swine Genetics International Ltd.(米国)
- VikingGenetics(デンマーク)
- Cogent Breeding Ltd.(イギリス)
- Minitube International GmbH(ドイツ)
- ネジェン株式会社(米国)
- Zoetis Inc.(米国)
- Merck & Co.(アメリカ)
- Elanco アニマルヘルス株式会社(米国)
- Bovine Elite LLC(米国)
- Topigs Norsvin N.V. (オランダ)
- Hendrix Genetics B.V. (オランダ)
グローバル獣医人工授精市場での最近の発展は何ですか
- インドは2026年4月、グア・アナガド・デ・ヴェテリナリー大学で初の全国カンヌ・セメン銀行を設立し、仲間の動物における先進的な繁殖と遺伝子保存プログラムを支援しました。 この施設は、凍結保存と人工授精技術を利用して、エリート犬の遺伝子を節約し、管理された繁殖結果を改善します。
- 2025年9月には、人工知能とゲノム選択ツールが、人工授精プログラムに統合され、生殖効率と遺伝的品質を向上させました。 これらの技術は、より優れた豊饒予測、男性品質評価、およびヘルド性能の最適化を可能にしました
- 2025年6月には、AI支援生殖監視と、牛養殖における遺伝子改善プログラムが支援する人工授精の活用を拡大しました。 管理された浸透システムによってミルクの収穫、病気の抵抗および繁殖の効率を改善することに焦点を合わせる国
- 2024年8月、コンピュータービジョンや機械学習などのAIベースの技術は、畜産農場における動物識別と生殖監視のためにます採用されました。 これらのシステムは、繁殖サイクルと遺伝子選択精度の追跡を改善することにより、人工的な浸透プログラムをサポートしました
- 2021年3月、人工知能モデルは、人工授精ワークフローを含む繁殖システムを支援し、胚の選択と生殖成功率を向上させるために導入されました。 これらのシステムは、胚の生存性を評価し、管理された環境における繁殖結果の最適化を支援しました
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の獣医人工授精市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の獣医人工授精市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 技術ライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 主要な一次インタビューからのデータポイント
2.2.12 主要な二次データベースからのデータポイント
2.3 世界の獣医用人工授精市場:調査スナップショット
2.4 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 PESTEL分析
5.2 ポーターの5つの力モデル
5.3 国別の薬物治療を受けている患者数
6つの業界洞察
7 疫学
8 規制枠組み
9 価格分析
10 世界の獣医用人工授精市場(製品タイプ別)
(市場規模(百万米ドル)、数量(単位)、ASP(米ドル)は全セグメントについて提供されます)
10.1 概要
10.2 精液
10.2.1 正常な精液
10.2.2 性交した精液
10.3 人工授精装置
10.3.1 タイプ別
10.3.1.1. 人工授精銃
10.3.1.2. 人工授精アプリケーター
10.3.1.3. 温度計
10.3.1.4. 解凍ユニット
10.3.1.5. カテーテル
10.3.1.6. 腟鏡装置
10.3.1.7. マイクロマニピュレーションピペット
10.3.1.8. 貯蔵タンク
10.3.1.9. その他
10.3.2 モダリティ別
10.3.2.1. スタンドアロン
10.3.2.2. ハンドヘルド
10.3.2.3. ポータブル
10.4 消耗品
10.4.1 キット
10.4.2 液体窒素
10.4.3 注射器
10.4.4 鞘
10.4.5 手袋
10.4.6 クレート
10.5 その他
11 世界の獣医用人工授精市場(動物種別)
11.1 概要
11.2 ペット動物
11.2.1 犬
11.2.2 ウサギ
11.2.3 その他
11.3 家畜
11.3.1 牛
11.3.2 馬
11.3.3 豚
11.3.4 羊/山羊
11.3.5 家禽類
11.3.6 その他
12 世界の獣医用人工授精市場(技術別)
12.1 概要
12.2 子宮内チューブ腹膜授精
12.3 子宮頸管内授精
12.4 子宮内人工授精
12.5 卵管内人工授精
13 世界の獣医用人工授精市場(エンドユーザー別)
13.1 概要
13.2 獣医病院
13.2.1 精液
13.2.2 人工授精装置
13.2.3 消耗品
13.3 獣医クリニック
13.3.1 精液
13.3.2 人工授精装置
13.3.3 消耗品
13.4 動物飼育
13.4.1 精液
13.4.2 人工授精装置
13.4.3 消耗品
13.5 農場
13.5.1 精液
13.5.2 人工授精装置
13.5.3 消耗品
13.6 学術研究機関
13.6.1 精液
13.6.2 人工授精装置
13.6.3 消耗品
13.7 その他
14 世界の獣医用人工授精市場(流通チャネル別)
14.1 概要
14.2 直接入札
14.2.1 精液
14.2.2 人工授精装置
14.2.3 消耗品
14.3 小売販売
14.3.1 精液
14.3.2 人工授精装置
14.3.3 消耗品
14.4 オンライン販売
14.4.1 精液
14.4.2 人工授精装置
14.4.3 消耗品
14.5 その他
15 世界の獣医用人工授精市場、SWOT分析およびDBMR分析
16 世界の獣医用人工授精市場、企業展望
16.1 企業シェア分析:グローバル
16.2 企業シェア分析:北米
16.3 企業シェア分析:ヨーロッパ
16.4 企業シェア分析:アジア太平洋地域
16.5 合併と買収
16.6 新製品の開発と承認
16.7 拡張
16.8 規制の変更
16.9 パートナーシップおよびその他の戦略的展開
17 世界の獣医用人工授精市場(地域別)
世界の獣医人工授精市場(上記のすべてのセグメンテーションは、この章では国別に表されています)
17.1 北米
17.1.1 米国
17.1.2 カナダ
17.1.3 メキシコ
17.2 ヨーロッパ
17.2.1 ドイツ
17.2.2 英国
17.2.3 イタリア
17.2.4 フランス
17.2.5 スペイン
17.2.6 ロシア
17.2.7 スイス
17.2.8 トルコ
17.2.9 ベルギー
17.2.10 オランダ
17.2.11 デンマーク
17.2.12 スウェーデン
17.2.13 ポーランド
17.2.14 ノルウェー
17.2.15 フィンランド
17.2.16 その他のヨーロッパ諸国
17.3 アジア太平洋
17.3.1 日本
17.3.2 中国
17.3.3 韓国
17.3.4 インド
17.3.5 シンガポール
17.3.6 タイ
17.3.7 インドネシア
17.3.8 マレーシア
17.3.9 フィリピン
17.3.10 オーストラリア
17.3.11 ニュージーランド
17.3.12 ベトナム
17.3.13 台湾
17.3.14 その他のアジア太平洋地域
17.4 南アメリカ
17.4.1 ブラジル
17.4.2 アルゼンチン
17.4.3 南米のその他の地域
17.5 中東およびアフリカ
17.5.1 南アフリカ
17.5.2 エジプト
17.5.3 バーレーン
17.5.4 アラブ首長国連邦
17.5.5 クウェート
17.5.6 オマーン
17.5.7 カタール
17.5.8 サウジアラビア
17.5.9 その他
17.6 主要国別の主な洞察
18 世界の獣医用人工授精市場、企業概要
18.1 ヨルゲンセン研究所
18.1.1 会社概要
18.1.2 収益分析
18.1.3 地理的存在
18.1.4 製品ポートフォリオ
18.1.5 最近の開発
18.2 ウルスグループLP
18.2.1 会社概要
18.2.2 収益分析
18.2.3 地理的存在
18.2.4 製品ポートフォリオ
18.2.5 最近の開発
18.3 バイキング遺伝学
18.3.1 会社概要
18.3.2 収益分析
18.3.3 地理的存在
18.3.4 製品ポートフォリオ
18.3.5 最近の開発
18.4 セレクトサイアーズインク
18.4.1 会社概要
18.4.2 収益分析
18.4.3 地理的存在
18.4.4 製品ポートフォリオ
18.4.5 最近の開発
18.5 IMVテクノロジーズグループ
18.5.1 会社概要
18.5.2 収益分析
18.5.3 地理的存在
18.5.4 製品ポートフォリオ
18.5.5 最近の開発
18.6 シップリー豚遺伝学
18.6.1 会社概要
18.6.2 収益分析
18.6.3 地理的存在
18.6.4 製品ポートフォリオ
18.6.5 最近の開発
18.7 スタリオンAIサービス
18.7.1 会社概要
18.7.2 収益分析
18.7.3 地理的存在
18.7.4 製品ポートフォリオ
18.7.5 最近の開発
18.8 Inguran LLC DBA STGENETICS
18.8.1 会社概要
18.8.2 収益分析
18.8.3 地理的存在
18.8.4 製品ポートフォリオ
18.8.5 最近の開発
18.9 AGTECH株式会社
18.9.1 会社概要
18.9.2 収益分析
18.9.3 地理的存在
18.9.4 製品ポートフォリオ
18.9.5 最近の開発
18.1 TEK-EVENT PTY LTD
18.10.1 会社概要
18.10.2 収益分析
18.10.3 地理的存在
18.10.4 製品ポートフォリオ
18.10.5 最近の開発
18.11 ハミルトン・ソーン社
18.11.1 会社概要
18.11.2 収益分析
18.11.3 地理的存在
18.11.4 製品ポートフォリオ
18.11.5 最近の開発
18.12 アルキメア・アグロテック
18.12.1 会社概要
18.12.2 収益分析
18.12.3 地理的存在
18.12.4 製品ポートフォリオ
18.12.5 最近の開発
18.13 マイクロプティック
18.13.1 会社概要
18.13.2 収益分析
18.13.3 地理的存在
18.13.4 製品ポートフォリオ
18.13.5 最近の開発
18.14 株式会社ジェネプロ
18.14.1 会社概要
18.14.2 収益分析
18.14.3 地理的存在
18.14.4 製品ポートフォリオ
18.14.5 最近の開発
18.15 精子処理装置
18.15.1 会社概要
18.15.2 収益分析
18.15.3 地理的存在
18.15.4 製品ポートフォリオ
18.15.5 最近の開発
18.16 IVFSYNERGY
18.16.1 会社概要
18.16.2 収益分析
18.16.3 地理的存在
18.16.4 製品ポートフォリオ
18.16.5 最近の開発
18.17 エッグテクノロジーズ株式会社
18.17.1 会社概要
18.17.2 収益分析
18.17.3 地理的存在
18.17.4 製品ポートフォリオ
18.17.5 最近の開発
18.18 クーブス
18.18.1 会社概要
18.18.2 収益分析
18.18.3 地理的存在
18.18.4 製品ポートフォリオ
18.18.5 最近の開発
18.19 マガポルSL
18.19.1 会社概要
18.19.2 収益分析
18.19.3 地理的存在
18.19.4 製品ポートフォリオ
18.19.5 最近の開発
18.2 LABIVF ASIA PTE LTD
18.20.1 会社概要
18.20.2 収益分析
18.20.3 地理的存在
18.20.4 製品ポートフォリオ
18.20.5 最近の開発
18.21 クーパーサージカル社
18.21.1 会社概要
18.21.2 収益分析
18.21.3 地理的存在
18.21.4 製品ポートフォリオ
18.21.5 最近の開発
18.22 エランコ
18.22.1 会社概要
18.22.2 収益分析
18.22.3 地理的存在
18.22.4 製品ポートフォリオ
18.22.5 最近の開発
18.23 ベーリンガーインゲルハイムインターナショナル社
18.23.1 会社概要
18.23.2 収益分析
18.23.3 地理的存在
18.23.4 製品ポートフォリオ
18.23.5 最近の動向
18.24 ゾエティスUKリミテッド。
18.24.1 会社概要
18.24.2 収益分析
18.24.3 地理的存在
18.24.4 製品ポートフォリオ
18.24.5 最近の開発
18.25 メルクKGAA
18.25.1 会社概要
18.25.2 収益分析
18.25.3 地理的存在
18.25.4 製品ポートフォリオ
18.25.5 最近の開発
18.26 ABSグローバル
18.26.1 会社概要
18.26.2 収益分析
18.26.3 地理的存在
18.26.4 製品ポートフォリオ
18.26.5 最近の動向
18.27 コンチネンタルプラスチックコーポレーション
18.27.1 会社概要
18.27.2 収益分析
18.27.3 地理的存在
18.27.4 製品ポートフォリオ
18.27.5 最近の動向
18.28 ネオジェンコーポレーション
18.28.1 会社概要
18.28.2 収益分析
18.28.3 地理的存在
18.28.4 製品ポートフォリオ
18.28.5 最近の開発
18.29 コジェント
18.29.1 会社概要
18.29.2 収益分析
18.29.3 地理的存在
18.29.4 製品ポートフォリオ
18.29.5 最近の動向
18.3 XCELL育種および獣医サービス
18.30.1 会社概要
18.30.2 収益分析
18.30.3 地理的存在
18.30.4 製品ポートフォリオ
18.30.5 最近の開発
19 件のレポート
20 結論
21 アンケート
22 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











