



グローバル仮想決済(POS)ターミナル市場セグメンテーション、コンポーネント(ソフトウェアプラットフォームとサービス)、タイプ(クラウドベースのPOS、オンラインPOS、およびモバイル(SoftPOS)POS)、アプリケーション(決済処理、在庫管理、顧客エンゲージメントおよび忠誠性、その他)、エンドユーザー(小売&Eコマース、ホスピタリティ、BFSI、ヘルスケア、輸送&ロジスティクス、その他)-業界動向と予測203333
バーチャルペイメント(POS)ターミナル市場規模と成長率は何ですか
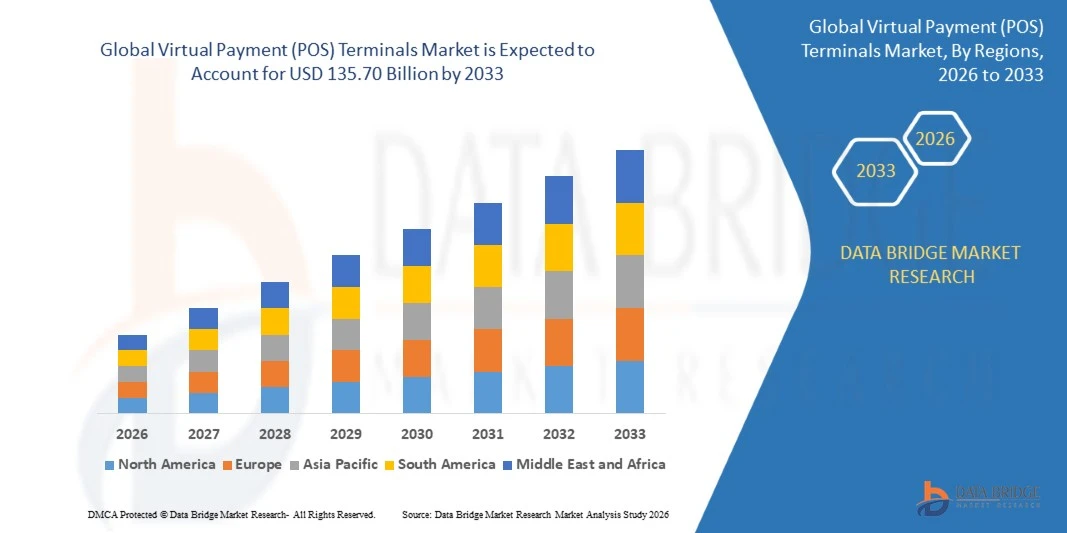
- データブリッジ市場調査分析により、仮想決済(POS)端末市場が評価されました。2025年のUSD 17.16億そして、達するために写し出されます135.70億米ドル、2033年, 成長2026年~2033年.
- 市場は、デジタルおよび無接触の支払いの採用の増加、ハードウェアフリーの支払いの受諾に対する需要の増加、小売、ホスピタリティ、BFSI、ヘルスケア、および輸送および物流分野横断の使用を拡大することによって、急速に成長しています。
- キャッシュからデジタル決済への移行、スマートフォンの普及、クラウドベースのコマースプラットフォームの優先度が高まっています。連絡なしの支払技術は店のチェックアウト、移動式店頭の展開、配達および分野サービスを渡って加えられます、店員は受け入れのより大きい柔軟性を提供しますデジタル決済専用端末なし
市場規模と予測
- グローバル市場価値(2025):USD 17.16億
- 期待される市場価値(2033):USD 135.70億
- 予測CAGR (2026~2033):29.5%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
バーチャル決済(POS)ターミナル市場の主要なテイクアウトは何ですか
- 北米は、2025年に最大36.12%の収益シェアを誇る仮想決済(POS)端末市場を廃止し、非接触決済の早期導入、ペイテクノロジーへの切り替え、小売およびホスピタリティにおける強力なマーチャントのデジタル化を支援しました。
- アジア・パシフィックは、2026年から2033年にかけて33.8%のCAGRで急速に成長する地域であり、リアルタイムの決済ネットワーク、急速なスマートフォンの普及、そして現金からデジタル受諾に移る小規模商人の大きな拠点によって燃料を供給されると予想されます。
- ソフトウェアプラットフォームのセグメントは、2025年に68.74%のシェアを持つ市場を率いて、クラウドベースの決済受諾、統合コマース、サブスクリプションベースのマーチャントソフトウェアの需要が高まっています。
- サービスは最も急速に成長しているコンポーネントで、CAGRを32.1%に登録し、統合、コンプライアンス、マネージド決済、およびマーチャントのオンボーディングサポートの需要が高まっています。
- クラウドベースのPOSセグメントは、2025年に47.31%の収益シェアを持つタイプカテゴリを支配し、スケーラブルな展開と電子商取引と在庫システムとの簡単な統合により実現しました。
- 2025年の市場シェアの54.18%を占める支払い処理は、カード、ウォレット、およびQR取引をチャネル全体で有効化することに重点を置いています。
- 顧客エンゲージメントとロイヤリティセグメントは、最も急速に成長しているアプリケーションカテゴリであり、CATGの33.2%は、個人化と保持のための支払いデータの使用の増加によって駆動されます。
レポートスコープとバーチャル決済(POS)ターミナル市場セグメント
|
アトリビュート |
バーチャル・ペイメント(POS)ターミナル マーケット・キー・マーケット・インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
バーチャル決済(POS)端末市場における重要なトレンドとは
- 仮想決済ターミナルは、専用のハードウェアベースのカードリーダーからソフトウェア定義された受諾に移行します。NFC対応のスマートフォン、タブレット、クラウドプラットフォームは、個人やリモート取引の認定決済端末として機能します。
- たとえば、ロイターによると、インドのナショナル・ペイメント・コーポレーション(NPCI)は、ユニファイド・ペイメント・インターフェース(UPI)のタップアンドペイオプションを発売し、アプリを開くことなくPOSターミナルで動作し、UPIはINR 2982に相当する24.51億取引を処理しました。 2026年8月には、モバイル決済の規模を強調しています。
- 非接触初のチェックアウトは、デフォルトの消費者行動になりつつあります, すべてのサイズの商人の奨励は、彼らが既に所有しているデバイス上で動作するタップツーペイソフトウェアを採用しています.
- クラウドベースの仮想端末は、在庫管理、注文管理、ロイヤリティ、および分析ツールとますます統合され、決済受諾を、小売業者、レストラン、およびサービス事業のための統一された取引プラットフォームに変換します。
- たとえば、2024年12月、マナティによると、アラブ首長国連邦の個人取引の95%以上が既にiPhoneでTap to Payを導入し、商人がiPhoneと支払いアプリだけを使用して支払いを受け入れることを可能にします。
- SoftPOS認証、生体認証、および埋め込まれた金融サービスが成熟するにつれて、仮想支払い(POS)端末は、オムニチャネル取引、サブスクリプション、および商取引へのカード受諾を超えて拡張することが期待されます。
仮想支払い(POS)ターミナル市場の主要なドライバは何ですか
- 現金からデジタル決済への移行は、マーチャントがカード、財布、QRの支払いをコストの専用端末に投資することなく受け取ることを可能にする柔軟な受諾インフラの需要を上げています。
- たとえば、2025年7月、世界銀行によると、世界の成人の79%が2024年に金融口座を保有し、2021年に74%から、中所得の42%がデジタルで支払われた商人の42%が、デジタル受諾のための消費者の大きな基盤を示す。
- 中小企業、ポップアップ小売店、デリバリーフリート、およびサービスプロバイダは、低コスト、ソフトウェアベースのターミナルを素早くオンボードし、需要の規模を拡大し、既存のポイント・オブ・セールス、会計、および電子商取引システムと統合します。
- たとえば、2020年10月では、ビザによると、世界180万人のマイクロ商人や小規模商人の10%未満がデジタル決済を受け入れていますが、調査された商人の63%が電話にタップを採用する可能性があり、最大2億のAndroidデバイスがsoftPOSターミナルになる可能性があると述べています。
- 決済ネットワークとプラットフォームは、ソフトウェアベースの受諾を認証し続けるため、仮想決済(POS)端末は、以前に独自のハードウェアに依存した企業間でのトラクションを獲得しています。
仮想支払い(POS)ターミナル市場の成長を追いかける要因は何ですか
- 仮想決済(POS)端末は、セキュアなソフトウェア、デバイスの整合性、および継続的な接続に依存し、サイバー脅威への暴露を増加させ、従来のオフライン端末と比較して、カードによる不正行為、およびコンプライアンスの義務。
- たとえば、2026年6月には、英国金融によると、英国でのリモート・カード・ノット・エクスプレス・購入詐欺によると、米国のバラ13%は2025年に3.2百万に、£423.5百万の損失で、デジタル決済受諾に直面している不正な圧力を強調しています。
- デバイスの断片化、認証要件、およびソフトウェアベースのPINエントリーと無接触受諾の国家規則の違いは、特に多国籍商人や地域を横断する決済サービスプロバイダにとって、ロールアウトを遅くすることができます。
- 現金は、多くの市場での小規模な取引を支配し続け、信頼できないコネクティビティや限られたデジタルリテラシーを持つ商店は、日常的な操作のために仮想端末に依存することを躊躇することができます。
- 例えば、2024年12月、欧州中央銀行(ECB)によると、現金はまだ2024年のユーロ圏の売上高の取引の52%に使用され、2022年の59%から、消費者の62%は、支払いオプションとして現金を持っていることを考えると、現金依存性は適度なデジタル受諾を続けていることを示しています。
- サイバーセキュリティリスク、規制の複雑さ、支払いプラットフォーム間の激しい価格競争、および永続的な現金優先事項の組み合わせは、新興市場でのコスト感度の高い商人の間で、採用とマージンを節約できます。
仮想支払い(POS)ターミナル市場はどのように区分されますか
仮想決済(POS)端末市場は、コンポーネント、タイプ、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- コンポーネント別
コンポーネントに基づいて、仮想決済(POS)端末市場はソフトウェアプラットフォームとサービスに分割されます。 ソフトウェアプラットフォームのセグメントは、2025年に68.74%のシェアで市場を支配しました。クラウドベースの決済受諾、統合型取引ツール、およびサブスクリプションベースの商取引ソフトウェアの採用の増加によってサポートされています。 ソフトウェアプラットフォームは、マーチャントが専用のハードウェアなしでスマートフォン、タブレット、およびブラウザでカード、財布、QR決済を受け入れることを可能にします。 小売、ホスピタリティ、ヘルスケア、フィールドサービス環境においてますます活用されています。 継続的な更新、API ベースの統合、および複数の支払い方法のサポートは、需要を強化しています。 経理、在庫、顧客管理システムとの統合により、マーチャントは単一のプラットフォームから支払いと操作を実行できます。
サービスセグメントは、実装、統合、コンプライアンス、およびマネージド決済サポートの需要の増加によって駆動され、2026から2033までの32.1%のCAGRで最速の成長を登録する予定です。 商人や企業は、多くの場合、オンボーディング、デバイス認証、不正防止、調整、およびマルチカントリーロールアウトに役立ちます。 マネージドサービスは、大規模な小売業者にオムニチャネルの受け入れへの高速なパスを提供しながら、中小企業の技術的な負担を軽減します。 ソフトウェアベースの受諾のためのセキュリティ基準を含む規制要件を成長させ、アドバイザリーおよびサポートサービスの追加要求を作成します。 最適化、分析、および顧客サポートの継続的な改善により、プロバイダの収益機会の再調達をさらに拡大します。
- タイプ別
タイプに基づいて、仮想決済(POS)端末市場はクラウドベースのPOS、オンラインPOS、モバイル(SoftPOS)POSに分割されます。 クラウドベースのPOSセグメントは、2025年に47.31%のシェアを持つタイプカテゴリを支配し、スケーラブルな展開をサポートし、先行投資を削減し、電子商取引、在庫、およびロイヤリティシステムとの容易な統合を削減しました。 クラウドベースのプラットフォームは、複数のコンセント、リアルタイムレポート、および迅速な機能更新の集中管理を可能にします。 小売店、レストラン、サービス業など、柔軟かつリモートで管理された決済受諾を求めています。 サブスクリプション価格設定モデルは、中小企業や中小企業にとってクラウドベースのソリューションも魅力的です。
モバイル(SoftPOS)POSセグメントは、2026年から2033年にかけて36.4%のCAGRで最速の成長を登録し、TAPのロールアウトにより、多くの国でiPhoneやAndroidベースのコンタクトレス受諾を支払います。 SoftPOS は、外部カードリーダーの必要性を取り除き、マーチャントが既に所有しているデバイスを使用して数分で決済を開始できるようにします。 マイクロマーチャント、モバイルベンダー、デリバリーサービス、ポップアップストアに特に便利です。 決済ネットワークによるソフトウェアベースのソリューションの認証を取得し、買収者サポートの増加により、開発および新興市場における採用を強化しています。
- 用途別
アプリケーションに基づいて、仮想決済(POS)端末市場は、決済処理、在庫管理、注文管理、顧客エンゲージメントおよび忠誠、その他に分けられます。 決済処理のセグメントは、2025年に54.18%のシェアを持つアプリケーションカテゴリを支配し、カード、ウォレット、QRのあらゆるマーチャントワークフローでサポートしました。 仮想端末は、ストア、オンライン、リモートチャネルを横断して、安全な認可、決済、払い戻し、および調整を提供します。 複数の通貨と決済方法のサポートにより、商人が多様な顧客にサービスを提供することができます。 買収者、ゲートウェイ、トークン化サービスとの統合により、セキュリティと信頼性を強化します。
顧客エンゲージメントとロイヤリティセグメントは、2026年から2033年にかけて33.2%のCAGRで最速の成長を記録し、個人化、プロモーション、および保持のための支払いデータの使用の増加によって推進されます。 マーチャントは、ロイヤリティプログラム、デジタルレシート、顧客プロファイルと取引を結ぶことで、リピート購入を改善します。 ユニファイドコマースプラットフォームは、店舗、アプリ、オンラインチャネルで一貫した顧客体験を可能にします。 決済行動から得られる分析は、小売店やレストランが価格、在庫、マーケティングを最適化するのに役立ちます。 顧客の忠誠性のための成長の競争はこれらの機能のより広い採用を奨励しています。
- エンドユーザーによる
エンドユーザーに基づいて、仮想決済(POS)端末市場は、小売および電子商取引、ホスピタリティ、BFSI、ヘルスケア、輸送および物流に分けられます。 小売および電子商取引の区分は2025年に42.63%のシェアとエンド ユーザーカテゴリを支配しましたり、店、ポップアップ、市場およびオンライン チャネルを渡る適用範囲が広いチェックアウトの必要性によって支えられます。 リテイラーは、バーチャル端末を使用してキューを減らし、サポートされた販売を可能にし、店舗やオンライン決済を統一します。 在庫および顧客システムとの統合により、運用効率が向上します。 オムニチャネル小売およびソーシャルコマースの成長は、ソフトウェアベースの受諾の需要を増加し続けています。
ホスピタリティ部門は、2026年から2033年までの33.1%のCAGRで最速の成長を登録し、テーブルサイドの支払い、モバイルオーダー、レストラン、ホテル、エンターテインメント会場での迅速なチェックアウトの要求によって推進されています。 ハンドヘルドとスマートフォンベースの端末は待機時間を減らし、スタッフの生産性を向上させます。 予約、注文、ワークフローのトッピングによるインテグレーションにより、ゲストエクスペリエンスが向上します。 季節とイベント主導の企業は、スケーラブルでハードウェアライトのソリューションから恩恵を受けています。 コンタクトレス・スプリット・ペイメントのお客様の期待をさらに加速させ、業界全体の採用を加速させます。
どの地域がバーチャル決済(POS)ターミナル市場の最大の株式を保持していますか
- 北米は、2025年に最大36.12%の収益シェアを誇る仮想決済(POS)端末市場を廃止し、非接触決済の早期導入、ペイテクノロジーへの切り替え、小売およびホスピタリティにおける強力なマーチャントのデジタル化を支援しました。
- また、ハイカードとモバイルウォレットの普及、主要な決済ネットワークとテクノロジープロバイダーの存在、クラウドベースの取引プラットフォームの強力な要求にもメリットがあります。 中小企業、フィールドサービスプロバイダー、およびデリバリー・オペレーターの間で仮想端末の活用を増加させ、グローバル市場における北米のポジションを強化し続けています。
米国バーチャル決済(POS)ターミナル市場インサイト
米国仮想決済(POS)端末市場は、無接触決済、モバイルウォレット、および小売、ホスピタリティ、ヘルスケア、およびフィールドサービス事業におけるソフトウェアベースの受諾の採用により、強力な成長を目撃しています。 国の成熟した決済エコシステムは、主要な技術や決済会社からのTap to Payソリューションの可用性とともに、ハードウェアフリー端末の需要を牽引しています。 また、中小企業の形成、電子商取引の拡大、およびビジネス ソフトウェアとの支払いの統合は、商用アプリケーション全体の仮想端末の採用を加速しています。
アジアパシフィックバーチャル決済(POS)ターミナル市場インサイト
アジア・パシフィックのバーチャル決済(POS)端末市場は、リアルタイム決済ネットワーク、スマートフォンの普及、中国、インド、日本など各国の中小企業のデジタル化による急成長を目撃する見込みです。 QRの需要拡大とタップベースの支払い、手頃な価格の受け入れソリューション、およびスーパーアプリの取引は、地域の市場拡大をサポートしています。 また、政府主導の金融包含プログラムやデジタルインフラへの投資の増加は、小売、輸送、サービスにおける仮想決済端末の需要を加速しています。
日本バーチャル決済(POS)ターミナル市場インサイト
日本バーチャル決済(POS)端末市場は、政府によるキャッシュレス決済の推進、コンタクトレスカードの増大、モバイルウォレットの利用拡大、小売・ホスピタリティの労力不足への対応など、一貫した成長を目撃しています。 スマートフォンやタブレット端末をモバイルオーダーやデリバリー、イベントなどに採用しています。 また、既存のポイント・オブ・セールス・システムとの信頼性、セキュリティ、統合に対する強い要求は、日本の市場成長に貢献しています。
中国バーチャル決済(POS)ターミナル市場インサイト
中国の仮想決済(POS)端末市場は急速に成長し、QRコードやモバイルウォレットの決済、大規模スマートフォンの採用、小規模商人の広大な拠点を幅広く活用しています。 小売、ケータリング、サービス全体でクラウドベースのPOSソフトウェアの使用を成長させることは、市場需要を大幅に向上させます。 また、国内の強固な決済技術、ターミナルソフトウェアの迅速なイノベーション、クロスボーダーコマースの拡大は、アジア・パシフィックの仮想決済ソリューションの主要成長市場として中国を位置付けています。
U.K. バーチャル決済 (POS) ターミナル市場インサイト
U.K. 仮想決済(POS)端末市場は、高無接触決済利用、活気あるフィンテックエコシステム、中小企業におけるSoftPOS導入の増加により、安定した成長を遂げています。 小売店、レストラン、トレードマン、マーケットベンダーは、スマートフォンを決済端末として利用し、ハードウェアコストを削減しています。 さらに、経理や電子商取引ツールとの支払いの統合を増加させ、不正防止に重点を置いています。また、英国におけるバーチャル決済ソリューションのより幅広い採用をサポートしています。
ドイツバーチャル決済(POS)ターミナル市場インサイト
ドイツの仮想決済(POS)端末市場は、国の強力な小売店やホスピタリティベースにより着実に拡大し、カードやモバイル決済の受け入れが高まり、ハードウェア・ライト・ソリューションへの関心が高まっています。 マーチャントは、従来のターミナルを補完し、モバイルユースケースを提供するためのSoftPOSおよびクラウドベースのプラットフォームを採用しています。 決済セキュリティの継続的な進歩、無接触使用量の増加、ドイツはデータ保護とコンプライアンスに重点を置いています。
バーチャル決済(POS)ターミナル市場におけるトップ企業は
バーチャル・ペイメント(POS)のターミナル マーケットの企業は主に下記のものを含んでいます:
- PayPalホールディングス株式会社(アメリカ)
- 株式会社ブロック(アメリカ)
- 株式会社ストライプ(アメリカ)
- アドエン N.V.(オランダ)
- 株式会社ファイザー(アメリカ)
- グローバル決済株式会社(米国)
- ワールドラインSA(フランス)
- Shopify Inc.(カナダ)
- アップル株式会社(米国)
- 株式会社ビザ(米国)
- Mastercard株式会社(米国)
- 株式会社トースト(米国)
- Lightspeed Commerce Inc.(カナダ)
- Verifone, Inc.(米国)
- PAXテクノロジーリミテッド(中国)
- Nexi S.p.A.(イタリア)
- 福建ニューランド決済技術有限公司(中国)
- キャッスルテクノロジー株式会社(台湾)
- サムスン電子株式会社(韓国)
- One 97 通信限定 (Paytm) (インド)
バーチャル決済(POS)ターミナル市場の最新動向
- 2026年9月、サウジアラビア中央銀行(SAMA)は、RiyadhのMoney20/20 Middle Eastで発表され、Tap to Pay on iPhoneはすぐにサウジアラビアで利用可能になり、マーダカード、その他の非接触カード、およびデジタルウォレットを2021年に導入されたSoftPOSサービスに構築することなく、NFC技術を使用して互換性のあるiPhoneに直接受け入れることを可能にします。
- 2026年7月、Datacap Systemsは、SureTapを立ち上げました。SoftPOSは、POSプロバイダーと加盟店が、専用の決済ハードウェアなしでNFC対応のAndroidデバイスで非接触タップ決済を受け付け、カウンタートップ、モバイル、無人デバイスで既に採用されている同じ決済ゲートウェイの統合を使用しています。
- 2026年3月、ロンドンに拠点を置くフィンテック・ペイビル。NFC対応のAndroidスマートフォンをSMEマーチャントの決済端末に変えるSoftPOSタップをペイメントし、PINエントリー、E-レシート、払い戻し、逆転、ヒントをサポートし、Payabl.oneダッシュボードと統合することで、マーチャントは単一のプラットフォームからオンラインおよび個人取引を管理できます。
- ウェストペイABは、2025年6月、SoftPOSソリューションの公式起動を発表しました。Tap-to-Payアプリケーションは、ビザ、Mastercard、American Express、Swish支払いを受け入れる認定無接触決済端末に、同社のSaaS変換の拡張として位置付けられました。
- Appleは2025年3月、ブルガリア、フィンランド、ハンガリー、リヒテンシュタイン、ポーランド、ポルトガル、スロバキア、スロベニア、スイスのiPhoneでTap to Payを発表し、商人がiPhoneとパートナーのiOSアプリのみを使用して、カード、Apple Pay、およびその他のデジタルウォレットから無接触の支払いを受け入れることを可能にします。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の仮想決済(POS)端末市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 グローバル仮想決済(POS)端末市場への参入
2.3 ベンダーポジショニンググリッド
2.4 テクノロジーライフライン曲線
2.5 マーケットガイド
2.6 多変量モデリング
2.7 トップツーボトム分析
2.8 測定基準
2.9 ベンダーシェア分析
2.1 主要な一次インタビューからのデータポイント
2.11 主要な二次データベースからのデータポイント
2.12 世界の仮想決済(POS)端末市場:調査スナップショット
2.13 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 バリューチェーン分析
5.2 ブランド分析
5.3 エコシステム市場マップ
5.4 技術動向
5.5 勝利の戦略
5.6 ポーターの5つの力の分析
6 グローバル仮想決済(POS)端末市場、提供内容
6.1 概要
6.2 ソフトウェアプラットフォーム
6.2.1 デバイスベース
6.2.2 ウェブベース
6.3 サービス
6.3.1 専門サービス
6.3.1.1. コンサルティング
6.3.1.2. 導入と統合
6.3.1.3. サポートとメンテナンス
6.3.2 マネージドサービス
7 世界の仮想決済(POS)端末市場(導入形態別)
7.1 概要
7.2 クラウド
7.3 オンプレミス
8 グローバル仮想決済(POS)端末市場(企業規模別)
8.1 概要
8.2 小規模企業
8.3 中規模企業
8.4 大規模企業
9 世界の仮想決済(POS)端末市場(アプリケーション別)
9.1 概要
9.2 ヘルスケア
9.2.1 提供により
9.2.1.1. ソフトウェアプラットフォーム
9.2.1.1.1. デバイスベース
9.2.1.1.2. ウェブベース
9.2.1.2. サービス
9.2.1.2.1. 専門サービス
9.2.1.2.1.1 コンサルティング
9.2.1.2.1.2 導入と統合
9.2.1.2.1.3 サポートとメンテナンス
9.2.1.2.2. マネージドサービス
9.3 民生用電子機器
9.3.1 提供により
9.3.1.1. ソフトウェアプラットフォーム
9.3.1.1.1. デバイスベース
9.3.1.1.2. ウェブベース
9.3.1.2. サービス
9.3.1.2.1. 専門サービス
9.3.1.2.1.1 コンサルティング
9.3.1.2.1.2 デプロイメントと統合
9.3.1.2.1.3 サポートとメンテナンス
9.3.1.2.2. マネージドサービス
9.4 食品と飲料
9.4.1 提供により
9.4.1.1. ソフトウェアプラットフォーム
9.4.1.1.1. デバイスベース
9.4.1.1.2. ウェブベース
9.4.1.2. サービス
9.4.1.2.1. 専門サービス
9.4.1.2.1.1 コンサルティング
9.4.1.2.1.2 導入と統合
9.4.1.2.1.3 サポートとメンテナンス
9.4.1.2.2. マネージドサービス
9.5 メディアとエンターテイメント
9.5.1 提供により
9.5.1.1. ソフトウェアプラットフォーム
9.5.1.1.1. デバイスベース
9.5.1.1.2. ウェブベース
9.5.1.2. サービス
9.5.1.2.1. 専門サービス
9.5.1.2.1.1 コンサルティング
9.5.1.2.1.2 導入と統合
9.5.1.2.1.3 サポートとメンテナンス
9.5.1.2.2. マネージドサービス
9.6 倉庫とホスピタリティ
9.6.1 提供により
9.6.1.1. ソフトウェアプラットフォーム
9.6.1.1.1. デバイスベース
9.6.1.1.2. ウェブベース
9.6.1.2. サービス
9.6.1.2.1. 専門サービス
9.6.1.2.1.1 コンサルティング
9.6.1.2.1.2 導入と統合
9.6.1.2.1.3 サポートとメンテナンス
9.6.1.2.2. マネージドサービス
9.7 小売
9.7.1 提供により
9.7.1.1. ソフトウェアプラットフォーム
9.7.1.1.1. デバイスベース
9.7.1.1.2. ウェブベース
9.7.1.2. サービス
9.7.1.2.1. 専門サービス
9.7.1.2.1.1 コンサルティング
9.7.1.2.1.2 デプロイメントと統合
9.7.1.2.1.3 サポートとメンテナンス
9.7.1.2.2. マネージドサービス
9.8 その他
9.8.1 提供により
9.8.1.1. ソフトウェアプラットフォーム
9.8.1.1.1. デバイスベース
9.8.1.1.2. ウェブベース
9.8.1.2. サービス
9.8.1.2.1. 専門サービス
9.8.1.2.1.1 コンサルティング
9.8.1.2.1.2 導入と統合
9.8.1.2.1.3 サポートとメンテナンス
9.8.1.2.2. マネージドサービス
10 世界の仮想決済(POS)端末市場(地域別)
10.1 世界の仮想決済(POS)端末市場(上記のすべての区分は、この章では国別に表されています)
10.1.1 北米
10.1.1.1. 米国
10.1.1.2. カナダ
10.1.1.3. メキシコ
10.1.2 ヨーロッパ
10.1.2.1. ドイツ
10.1.2.2. フランス
10.1.2.3. 英国
10.1.2.4. イタリア
10.1.2.5. スペイン
10.1.2.6. ロシア
10.1.2.7. トルコ
10.1.2.8. ベルギー
10.1.2.9. オランダ
10.1.2.10. スイス
10.1.2.11. デンマーク
10.1.2.12. スウェーデン
10.1.2.13. ポーランド
10.1.2.14. ノルウェー
10.1.2.15. フィンランド
10.1.2.16. その他のヨーロッパ諸国
10.1.3 アジア太平洋地域
10.1.3.1. 日本
10.1.3.2. 中国
10.1.3.3. 韓国
10.1.3.4. インド
10.1.3.5. オーストラリア
10.1.3.6. シンガポール
10.1.3.7. タイ
10.1.3.8. マレーシア
10.1.3.9. インドネシア
10.1.3.10. フィリピン
10.1.3.11. ニュージーランド
10.1.3.12. 台湾
10.1.3.13. ベトナム
10.1.3.14. その他のアジア太平洋地域
10.1.4 南アメリカ
10.1.4.1. ブラジル
10.1.4.2. アルゼンチン
10.1.4.3. 南米のその他の地域
10.1.5 中東およびアフリカ
10.1.5.1. 南アフリカ
10.1.5.2. エジプト
10.1.5.3. バーレーン
10.1.5.4. カタール
10.1.5.5. クウェート
10.1.5.6. オマーン
10.1.5.7. サウジアラビア
10.1.5.8. アラブ首長国連邦
10.1.5.9. イスラエル
10.1.5.10. その他の中東およびアフリカ
10.2 主要国別の主な洞察
11 世界の仮想決済(POS)端末市場、企業概要
11.1 企業シェア分析:北米
11.2 企業株式分析:ヨーロッパ
11.3 企業シェア分析:アジア太平洋地域
11.4 合併と買収
11.5 新製品の開発と承認
11.6 拡張
11.7 規制の変更
11.8 パートナーシップおよびその他の戦略的展開
12 世界の仮想決済(POS)端末市場、SWOT分析
13 グローバル仮想決済(POS)端末市場、企業プロフィール
13.1 グーグル
13.1.1 会社概要
13.1.2 収益分析
13.1.3 地理的存在
13.1.4 製品ポートフォリオ
13.1.5 最近の開発
13.2 インジェニコグループ
13.2.1 会社概要
13.2.2 収益分析
13.2.3 地理的存在
13.2.4 製品ポートフォリオ
13.2.5 最近の開発
13.3 ベリフォン株式会社
13.3.1 会社のスナップショット
13.3.2 収益分析
13.3.3 地理的存在
13.3.4 製品ポートフォリオ
13.3.5 最近の開発
13.4 ファーストデータ株式会社
13.4.1 会社のスナップショット
13.4.2 収益分析
13.4.3 地理的存在
13.4.4 製品ポートフォリオ
13.4.5 最近の開発
13.5 NCRコーポレーション
13.5.1 会社のスナップショット
13.5.2 収益分析
13.5.3 地理的存在
13.5.4 製品ポートフォリオ
13.5.5 最近の開発
13.6 リスシステム
13.6.1 会社のスナップショット
13.6.2 収益分析
13.6.3 地理的存在
13.6.4 製品ポートフォリオ
13.6.5 最近の開発
13.7 アマゾンウェブサービス
13.7.1 会社のスナップショット
13.7.2 収益分析
13.7.3 地理的存在
13.7.4 製品ポートフォリオ
13.7.5 最近の開発
13.8 ディーボルド・ニックスドルフ株式会社
13.8.1 会社のスナップショット
13.8.2 収益分析
13.8.3 地理的存在
13.8.4 製品ポートフォリオ
13.8.5 最近の開発
13.9 エラボン社
13.9.1 会社のスナップショット
13.9.2 収益分析
13.9.3 地理的存在
13.9.4 製品ポートフォリオ
13.9.5 最近の開発
13.1 城郭技術
13.10.1 会社のスナップショット
13.10.2 収益分析
13.10.3 地理的存在
13.10.4 製品ポートフォリオ
13.10.5 最近の開発
13.11 エジデ
13.11.1 会社のスナップショット
13.11.2 収益分析
13.11.3 地理的存在
13.11.4 製品ポートフォリオ
13.11.5 最近の開発
13.12 Eホッパー
13.12.1 会社のスナップショット
13.12.2 収益分析
13.12.3 地理的存在
13.12.4 製品ポートフォリオ
13.12.5 最近の開発
13.13 CITIXSYSテクノロジーズ
13.13.1 会社概要
13.13.2 収益分析
13.13.3 地理的存在
13.13.4 製品ポートフォリオ
13.13.5 最近の開発
13.14 PAXテクノロジー
13.14.1 会社概要
13.14.2 収益分析
13.14.3 地理的存在
13.14.4 製品ポートフォリオ
13.14.5 最近の開発
13.15 ニューランド決済テクノロジー
13.15.1 会社概要
13.15.2 収益分析
13.15.3 地理的存在
13.15.4 製品ポートフォリオ
13.15.5 最近の開発
13.16 パナソニック株式会社
13.16.1 会社概要
13.16.2 収益分析
13.16.3 地理的存在
13.16.4 製品ポートフォリオ
13.16.5 最近の開発
13.17 ペイラインデータ
13.17.1 会社概要
13.17.2 収益分析
13.17.3 地理的存在
13.17.4 製品ポートフォリオ
13.17.5 最近の開発
13.18 クイックブックス支払い
13.18.1 会社概要
13.18.2 収益分析
13.18.3 地理的存在
13.18.4 製品ポートフォリオ
13.18.5 最近の開発
13.19 スクエア POS
13.19.1 会社概要
13.19.2 収益分析
13.19.3 地理的存在
13.19.4 製品ポートフォリオ
13.19.5 最近の開発
13.2 支払デポ
13.20.1 会社概要
13.20.2 収益分析
13.20.3 地理的存在
13.20.4 製品ポートフォリオ
13.20.5 最近の開発
13.21 クローバー
13.21.1 会社概要
13.21.2 収益分析
13.21.3 地理的存在
13.21.4 製品ポートフォリオ
13.21.5 最近の開発
13.22 ペイパル ゼトル
13.22.1 会社概要
13.22.2 収益分析
13.22.3 地理的存在
13.22.4 製品ポートフォリオ
13.22.5 最近の開発
13.23 スタックス
13.23.1 会社概要
13.23.2 収益分析
13.23.3 地理的存在
13.23.4 製品ポートフォリオ
13.23.5 最近の開発
13.24 チェイス
13.24.1 会社のスナップショット
13.24.2 収益分析
13.24.3 地理的存在
13.24.4 製品ポートフォリオ
13.24.5 最近の開発
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート14件
15 アンケート
16 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











