


世界の白斑市場:タイプ別(分節性白斑、非分節性白斑、その他)、治療法別(薬物療法、療法、手術、その他)、剤形別(経口、注射、クリーム、ゲル、軟膏、その他)、投与経路別(経口、非経口、局所、その他)、エンドユーザー別(病院、専門クリニック、在宅ケア、その他)、流通チャネル別(病院薬局、小売薬局、オンライン薬局、その他) - 2029年までの業界動向と予測
Vitiligoのサイズと成長率は何ですか
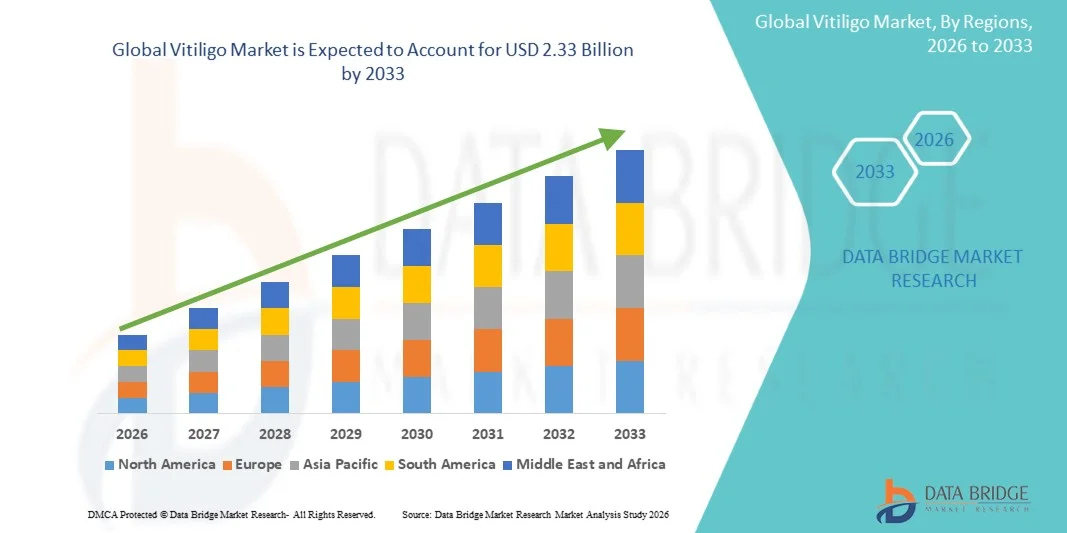
- データブリッジ市場調査分析による Vitiligo 市場規模は、2025年のUSD 1.43億そして到達する予定2033年までのUSD 2.33億, で aカリフォルニア 6.30%予報期間中
- 市場成長は、バイオティゴの世界的な増加の蔓延によって主に燃料を供給され、皮膚色素沈着障害に対する意識を高め、フォトセラピー、局所免疫調節器、およびJAK阻害剤などの皮膚科治療オプションの継続的な進歩を継続し、改善された疾患管理結果につながる
- さらに、効果的な長期的補充療法に対する患者の需要を増加させ、化粧品および心理的幸福に焦点を当て、専門的皮膚ケアへのアクセスを拡大し、現代の皮膚科治療の重要なセグメントとして、Vyligoソリューションを確立しています。 これらの収束要因は、Viligoソリューションの取込みを加速し、その結果、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 1.43 億
- 期待される市場価値 (2033):米ドル 2.33 億
- 予測CAGR (2026–2033):6.30%
Vitiligoの主なテイクアウトは何ですか
- 局所コルチコステロイド、カルシヌリン阻害剤、フォトセラピー(NBUVB)、デピグメンテーション療法、および新興JAK阻害剤ベースの治療を含むビチリゴ治療は、色素沈着損失の管理、皮膚の補充を改善し、生活の患者品質を向上させる役割による現代の皮膚病学のます重要な成分です
- Vitiligoの処置のためのエスカレートの要求は主にautoimmuneの皮の無秩序の上昇の全体的な前valenceによって、増加の意識の増加し、bitiligoの化粧品そして心理的な影響、およびターゲットを絞られた皮膚病療法および軽いベースの処置の技術の連続的な進歩についての連続的な進歩
- 北米は、2025年に約38.6%の最大の収益シェアを誇るビチリゴ市場を支配しました。先進的な皮膚科ケアインフラ、革新的な治療法の強力な採用、高い患者意識、特に米国では、主要な医薬品および皮膚科企業の重要な存在によって特徴付けられました。
- アジア・パシフィックは、患者の人口増加、医療費の増加、皮膚科治療へのアクセスの改善、認知キャンペーンの拡大、インド、中国、東南アジアの専門皮膚科クリニックの拡大など、予測期間中に最も急速に成長する地域になることを期待しています。
- 非政府のVitiligoセグメントは、2025年に72.4%の最大の市場収益シェアを占め、高いグローバル優先順位と慢性的な進歩性によって駆動しました
レポートスコープとビティゴ市場セグメント
|
アトリビュート |
Vitiligoの主要市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
Vitiligoの重要な傾向は何ですか
「 」高度治療の革新および拡張の高められた治療のアプローチツイート
- 世界的なビチリゴ市場での有意で加速傾向は、補充、免疫調節、および長期疾患管理に取り組むことを目的とした高度の治療革新に対する成長の焦点です。 従来の対物的アプローチではなく、標的療法に対する自己免疫条件としてのビチリゴの理解が促進される
- 例えば、ルクゾリチニブクリームなどのJanus kinase(JAK)阻害剤は、非セグメント性軟体症患者における有意な補充結果を示す画期的な局所治療として出現しました。 北米と欧州の複数の臨床設定では、皮膚科医は治療の応答率を向上させるために、JAK阻害剤を組み合わせて処方するますます増加しています
- もう1つのキー開発は、ワイドスプレッドビティリゴ症例の治療基準として、狭帯域UVB(NB-UVB)フォトセラピーの拡張です。 インド、米国、ドイツなどの国における病院や皮膚科クリニックは、改善された安全プロファイルとメラノサイト活動の刺激における有効性のために、NB-UVBの高い採用を報告しています
- 加えて、再生医療は、メラノサイト移植や細胞移植技術などのアプローチは、特に安定した軟骨症例のために、トラクションを得る。 日本と韓国の特化皮膚科センターは、局所性疾患患者の美容結果を改善する外科的補充手順を進めています
- また、免疫抑制剤、酸化防止剤、ビタミン補充を一体化したコンビネーション療法に関心が高まっています。 この多角的アプローチは、疾患の重症度、分布、および患者固有の応答パターンに基づいて皮膚科医の仕立て治療計画を支援しています
- グローバルに、認知キャンペーンの拡大、診断率の向上、および皮膚科学の拡大は、より良好な回復結果を達成するための重要な早期介入に貢献しています。
Vitiligo マーケットダイナミクス
ドライバー
「病態の健全性を高め、皮膚病ケアインフラの拡大」
- 慢性の自己免疫の皮膚障害としてのビチリゴの世界的な意識は、市場拡大を支える主要なドライバーです。 公衆衛生活動、患者の擁護団体および皮膚科の教育プログラムは、早期の診断および行動を求める処置を減らすのを助けます
- 例えば、2024年~2025年、インド、イギリス、米国などの国における皮膚病協会は、早期スクリーニングや色素疾患に対するタイムリーな介入を促進する意識キャンペーンを開始しました。 これらの取り組みは、皮膚科クリニックにおける患者の診察率を大幅に改善しました
- 特に新興国では、皮膚ケアへのアクセスを拡大し、市場成長をサポートします。 アジア・パシフィックやラテンアメリカなどの地域における専門皮膚クリニックやテレマトロジーサービスの確立は、専門家の相談や治療計画へのアクセスを改善しています
- さらに、皮膚科研究のためのヘルスケアの支出と政府の支援を高めることは、フォトセラピーや新しいトピックエージェントを含む高度な療法のより広い採用を可能にします
- 視認性皮膚の状態に関連した社会的受容と減少のシグマは、化粧品の受容器だけではなく、治療を求めるより多くの患者を奨励し、アドレス指定可能な患者プールをさらに拡大します
拘束/チャレンジ
「 」限られた長期治療オプションと高処理のバリエーションツイート
- ビチリゴ市場における主要な課題の一つは、非公式の決定的な治療法の欠如と既存の治療に対する非常に可変的な応答です。 いくつかの治療オプションが存在する間、結果は患者間で著しく異なります。長期疾患管理は予測不可能です
- たとえば、一部の患者は、フォトセラピーと局所免疫調節器によく反応します。一方、他の患者は長期間の治療後でも最小限の補充を経験し、中止または治療疲労につながる。 この分散性は臨床設定を渡る標準化された処置の議定書を複雑にします
- もう1つの重要な課題は、治療の中止や免疫再活性化のために、補充された領域が再燃することができるウイルスティゴの慢性および再発性です。 これは、長期保守療法の必要性を作成します。, 患者のための全体的な治療の負担を増加させます
- また、JAK阻害剤やフォトセラピーなどの高度な療法へのアクセスは、高コストやインフラの制約により、複数の低・中所得地域に限られています。 グローバルな市場における治療の可用性の分散性
- 可視性皮膚の悪化に伴う心理的負担も治療の遵守に影響を及ぼします。患者は、不安、鬱病、または生活の質を低下させる可能性があるため、長期管理結果のさらなる適合
- 耐久性のある治療ソリューションへの継続的な研究を通じて、これらの課題に対処し、高度な治療の有用性を改善し、皮膚科ケアへのより広いアクセスは、持続的な市場成長のために不可欠です
Vitiligo はどのように分類されますか
市場はタイプ、処置、適量形態、管理、エンド ユーザー、および配分チャネルの基礎で分けられます。
- タイプ別
種類に基づいて、 Vitiligo 市場は、セグメンタル Vitiligo、非セグメント Vitiligo、その他に分けられます。 非政府のVitiligoセグメントは、2025年に72.4%の最大の市場収益シェアを占め、高いグローバル優先性と慢性的な進歩性によって駆動しました。 それは、複数の体領域にわたって対称的な議論の患者に影響を与える最も一般的に診断された形態である。 認知度を高め、早期の皮膚科の相談はより高い診断率をサポートします。 フォトセラピーや話題の免疫調節器などの長期治療ソリューションに対するライジング要求は、さらにセグメントを強化します。 高度なバイオロジックの可用性を拡大することで、治療の取り込みを強化します。 非セグメント症例に強い臨床研究が焦点を合わせ、市場優位性を強化します。 患者の意識を高めるキャンペーンは、早期の介入と持続的なケアに貢献します。
セグメントバイティリゴセグメントは、2026年から2033年までの21.8%の最速成長率を目撃し、初期のオンセットと迅速な安定化フェーズによって駆動され、ターゲットの介入戦略を可能にします。 あまり一般的ではありませんが、早期のフォトセラピーや手術オプションなどの特殊な治療アプローチが必要です。 小児科の診断率を増加させることは、意識と治療の採用を高めることです。 皮膚移植および細胞療法の進歩は結果を改善しています。 有望な皮膚科の相談は早期疾患管理をサポートします。 化粧品の回復に焦点を合わせる成長は更に要求を加速します。 局所化ビチリゴ療法における研究の拡大は、セグメントの成長を強化します。
- 処置によって
治療に基づいて、ビチリゴ市場は医薬品、治療薬、手術、その他に分けられます。 メディテーション部門は、コルチコステロイド、カルシヌリン阻害剤、および補充のための新興JAK阻害剤の広範な使用によって駆動され、2025年に46.9%の最大の市場収益シェアを保持しました。 薬物療法は、アクセシビリティと使いやすさのために、ほとんどの患者にとって最初のラインアプローチを維持します。 局所および全身の処置の高める規定は区分の優位を支えます。 新規ターゲットを絞ったセラピスのライジング承認により市場拡大が進んでいます。 薬理学的管理のための強い皮膚科医の好みは要求を補強します。 長期薬への患者の付着を成長させれば更に成長を支えます。
Therapies セグメントは、2026 から 2033 までの 24.7% の最速の CAGR を目撃し、フォトセラピーと組み合わせ治療アプローチの採用を増加させることで主導しました。 ナロウバンドUVB療法は、刺激的なメラノサイト活動でその有効性のために広く使用されています。 高度の皮膚科クリニックの活用の可用性はアクセスを支えます。 非侵襲的な処置のための成長の忍耐強い好みは採用を高めます。 組み合わせ療法をサポートする臨床証拠の増加により、結果が向上します。 フォトセラピーの保険拡大は市場浸透を強化します。 光デバイスにおける継続的なイノベーションは、セグメントの成長を促進します。
- 投与量フォーム
投与量の形態に基づいて、 Vitiligo 市場は経口、注射可能な、クリーム、ゲル、軟膏、その他に分けられます。 2025年に最大39.6%の市場収益シェアを占めるクリームセグメントは、ダイレクトスキンアプリケーション、使いやすさ、そして高い患者のコンプライアンスによって推進されています。 局所コルチコステロイドおよびカルシヌリン阻害剤は、局所化ビチリゴのために広く処方されています。 皮膚科製剤の強力な可用性は優勢をサポートしています。 全身療法と比較して副作用が低下すると、好みが向上します。 外来性皮膚科の設定でライジングの使用は、さらに需要を高めます。 トピック処方における製品革新を拡大することで、市場リーダーシップを強化します。
注射可能なセグメントは、2026年から2033年までの25.3%の最も速い成長率を目撃し、生態学および高度免疫療法の処置の採用の増加によって運転されると期待されます。 注射可能なJAK阻害剤および他の標的療法は臨床受諾を得ています。 重症例の効果的な全身治療に対する有望な需要は成長をサポートしています。 生物学的皮膚科学における臨床試験の拡大により、イノベーションを強化します。 注射可能な療法による患者の成果が改善され、採用が加速します。 専門家の処方トレンドを増加させ、さらなる使用率を高めます。 精密皮膚科学の焦点を育てることは区分の拡大を支えます。
- 行政のルートで
管理の経路に基づいて、Viligo 市場は、経口、ペアレンタル、トピック、その他に分けられます。 トピックセグメントは、2025年に52.8%の最大の市場収益シェアを占め、ローカライズされたビティリゴの損害を管理する主な役割を担っています。 代表的なコルチコステロイドおよび免疫調節器は第一線療法として広く利用されています。 用途と最小限の全身露出サポートの強い採用。 高い忍耐強い承諾は区分のリーダーシップを補強します。 強力な皮膚科の処方パターンは、さらに使用率を高めます。 トピック処方の可用性を拡大すると、市場優位性を強化します。
経口セグメントは、注射可能な生物学的製剤および系統免疫療法の使用の増加によって駆動され、2026年から2033年までの23.9%の最速のCAGRを目撃する予定です。 これらの処置は広く、抵抗力があるビチリゴの場合で特に有効です。 先進JAK阻害薬の採用により、成長をサポートします。 全身の皮膚科学における臨床研究の拡大により、開発を強化します。 標的治療に対する医師の好みの増加が増加する。 高度療法の患者意識の拡大は要求を増強します。 注入可能な配送システムにおける継続的な革新は、拡大をサポートしています。
- エンドユーザーによる
エンドユーザーに基づいて、Viligo 市場は病院、専門医、ホームケア、その他に分けられます。 スペシャリティクリニックのセグメントは、2025年に44.5%の最大の市場収益シェアを保有し、皮膚科に焦点を当てたケアと高度な治療の可用性のために高い忍耐強い好みによって駆動しました。 これらのクリニックは、フォトセラピー、レーザー治療、および専門皮膚科の相談を提供します。 化粧品の皮の無秩序の増加のprueenceは要求を支えます。 顔料の無秩序の強い医者の専門知識は区分のリーダーシップを高めます。 高度の処置の技術へのアクセスを成長させることは採用を増加します。 外来性皮膚科の訪問の上昇は、成長を強化し続けています。
Homecare セグメントは、2026 から 2033 までの 24.2% の最速の CAGR を目撃し、局所療法やポータブルフォトセラピー機器の可用性を増加させることで期待されます。 患者は、利便性と長期管理のためのホームベースの治療を好む。 ライジングテレダーマトロジーサービスは、リモートケアの採用をサポートしています。 慢性疾患の自己管理の意識の高まりは要求を後押しします。 処方の局所治療の可用性が向上し、アクセシビリティを高めます。 デジタルヘルスケアプラットフォームの拡大により、アップテークを強化 家庭用皮膚科装置における継続的な革新は、セグメントの成長をサポートしています。
- 流通チャネル
流通チャネルに基づき、ビチリゴ市場は、病院薬局、小売薬局、オンライン薬局に区分されます。 病院薬局のセグメントは、2025年に48.1%の最大の市場収益シェアを支配しました, 皮膚科の協議に従う処方薬の直接分配によって駆動. 病院は、中程度から重度のビチリゴ症例までの主要な治療センターを維持します。 処方箋の上に強い医師制御は優勢をサポートしています. 病院の設定の高度療法の可用性は要求を補強します。 専門家のケアのための高い忍耐強い流入は販売を高めます。 統合治療経路は、市場リーダーシップを強化します。
オンライン薬局のセグメントは、2026年から2033年の最も速いCAGRを目撃し、デジタルヘルスケアの採用の増加と皮膚病薬のホームデリバリーのための上昇の優先順位の増加によって推進されています。 テレメディシンの相談を成長させることは、電子処方を高めることです。 電子商取引浸透の拡大は処置のアクセシビリティを支えます。 利便性とプライバシーに対する忍耐強い好みは、要求を加速します。 オンラインでブランド化およびジェネリック医薬品の幅広い可用性が採用を強化します。 デジタルヘルスインフラの充実により、成長をサポートします。 オンライン薬局プラットフォームの継続的な拡大により、急速に成長するセグメントを促進します。
ビチリゴの最大の株式を保有する地域は
- 北米は、2025年に約38.6%の最大の収益シェアを誇るビチリゴ市場を支配しました。先進的な皮膚科ケアインフラ、革新的な治療法の強力な採用、高い患者意識、特に米国では、主要な医薬品および皮膚科企業の重要な存在によって特徴付けられました。
- 地域における患者は早期診断を高く評価し、局所療法、フォトセラピー、および新興バイオロジックなどの高度な治療オプションへのアクセス、長期疾患管理をサポートし、生活の質を向上させる専門皮膚サービスとともに
- この広範囲にわたる採用は強いヘルスケアの支出、確立された専門医院、活動的な研究および臨床試験活動によって更に支えられ、自己免疫の皮の無秩序の意識の増加、軟骨の処置の解決のための重要な市場として北アメリカを確立します
米国ビティリゴ市場インサイト
米国ビチリゴ市場は、皮膚専門医への強力なアクセス、色素疾患の高意識、およびJAK阻害剤、光療法、および組み合わせ療法を含む高度な治療方法の使用によって駆動され、北米で最大収益シェアを撮影しました。 患者は、皮膚科クリニックおよび研究主導の治療プロトコルによって支持される効果的な長期的補充ソリューションを求めています。 大手製薬会社や継続的な臨床革新の存在により、市場拡大をサポートします。
ヨーロッパ ビチリゴ市場 洞察
欧州のビチリゴ市場は、主に強力な公共医療システムによって駆動され、皮膚色素沈着障害の上昇意識を高め、高度な皮膚病の治療の可用性を高める、予測期間中に実質的なCAGRで拡大することを計画しています。 特殊皮膚科クリニックの成長と組み合わせ療法の採用は、地域全体の市場発展をサポートしています。
U.K. ヴィチリゴ マーケット インサイト
U.K. ビチリゴ市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 皮膚科ケアへのアクセスを改善することによって駆動, 公衆衛生への取り組みを通じて患者の意識を高めます, そして、フォトセラピーと局所免疫調節剤の採用を成長. 民間の皮膚科サービスの拡大も市場成長に貢献しています。
ドイツ Vitiligo 市場 洞察
ドイツビチリゴ市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 高度な医療インフラによって燃料を供給, 皮膚科学的研究に重点を置きます, 革新的な治療オプションの使用の増加. 証拠ベースの薬と早期介入に重点を置いた国は、ビチリゴ療法のより広範な採用をサポートしています。
アジア・パシフィック・ビティリゴ・マーケット・インサイト
アジア・パシフィック・ビチリゴ市場は、患者の人口増加、医療費の増加、皮膚科治療へのアクセスの改善、認知キャンペーンの拡大、インド、中国、日本、東南アジアの専門皮膚科クリニックの拡大など、予測期間中に最速のCAGRで成長することを表彰しています。 治療の有用性を高め、医療インフラの改善も、地域の成長を加速しています。
日本ビチリゴ市場情報
日本ビチリゴ市場は、先進的な皮膚科サービス、高患者の意識、標的型フォトセラピーやコンビネーションレジメンなど、技術的に先進的な治療アプローチを採用することで勢いを増しています。 老化人口の増加と化粧品と品質の皮膚科学への焦点の増加も市場需要をサポートしています。
中国 Vitiligo 市場 洞察
2025年にアジアパシフィックで最大の市場収益シェアを占める中国ビチリゴ市場は、国の大きな患者拠点に立ち、皮膚科学のインフラを改善し、皮膚障害の意識を高め、高度な治療オプションの可用性を高めています。 病院の皮膚科部を拡大し、専門ケアへのアクセスを成長させることは、中国の市場成長を促進する重要な要因です。
Vitiligoのトップ企業は
Vitiligo 業界は、主に、以下のような有名な企業によって導かれています。
・株式会社AbbVie(アメリカ)
・株式会社Pfizer. (米国)
・ジョンソン&ジョンソン(アメリカ)
・ノバルティスAG(スイス)
・エリ・リリーと会社(アメリカ)
・ブリストル・マイアス・スクイブ・カンパニー(米国)
・メルク&株式会社(米国)
・Incyte株式会社(米国)
・サン製薬工業株式会社(インド)
・株式会社レッドディの研究所(インド)
・Cipla Limited(インド)
・グレンマーク医薬品株式会社(インド)
・LEOファーマ A/S(デンマーク)
・Galderma S.A.(スイス)
・株式会社アムゲン(米国)
・Viatris Inc.(米国)
・Teva Pharmaceutical Industries Ltd.(イスラエル)
・Aclaris Therapeutics, Inc.(米国)
・Almirall S.A.(スペイン)
・Bausch Health Companies Inc.(カナダ)
Vitiligoの最新の開発は何ですか
- 2021年9月、米国FDAは、アトピー性皮膚炎の治療のためのruxolitinibクリーム(Opzelura)を承認し、最初の話題のJanus kinase(JAK)阻害剤の導入をマークし、その後、ビティゴ管理のための画期的なプラットフォーム療法になります。 この承認は、自己免疫皮膚障害における新たな補充戦略としてJAK阻害を除去するための基礎を確立しました
- 2021年12月、米国FDAは、優先的レビューの下でvitiligoのためのOpzelura(ruxolitinibクリーム)の補足ニュードラッグアプリケーション(sNDA)を受諾し、非政府の受精療法の最初の標的補充療法のための強力な規制の勢いをシグナル伝達する。 このマイルストーンは、オフラベル免疫抑制剤からターゲットを絞ったJAK経路治療へのビチリゴ治療の移行を加速しました
- 2022年7月、米国FDAは、成人および12歳以上の青年における非政府性ビチリゴの治療のために、オプゼラ(ルキソリチニブ1.5%クリーム)を承認し、ビチリゴ患者の補充のために特にFDA承認療法を初めてかつ唯一の承認しました。 これは、顔料の修復のための最初のターゲットの局所療法を導入することにより、皮膚科の歴史的な画期的なマーク
- 2023年2月、欧州医薬品庁(EMA)ヒト用医薬品委員会(CHMP)は、欧州医薬品局(Negmental Vitiligo)のruxolitinibクリームの承認について正式な意見を発案し、欧州市場への拡大の方向性を保ち、VItiligo治療のためのJAK阻害剤のグローバル商品化を強化
- 2024年11月、保健カナダは、成人および小児患者における非政府性ビチリゴの治療のためにruxolitinibクリーム(Opzelura)を12歳以上に承認し、米国を超えて北米で最初のターゲット療法へのアクセスを拡大しました。 これは、JAK阻害剤ベースのウイルス治療のさらなる強化されたグローバル規制の採用
- 2025年9月、米国FDAは、小児皮膚炎の2〜11歳の子供に使用するためのruxolitinibクリーム(Opzelura)の承認を拡大し、小児の徴候を広げ、そして間接的にJAKベースの皮膚病の治療の長期臨床採用を高めることによって、ウイルスケアの市場浸透を強化する
- 2026年2月、NHSイングランドとNICEは、英国におけるビチリゴ治療のためのruxolitinibクリームを承認し、以前の拒絶とその後の償還交渉に従いました。 この決定は、公共医療システムを介して大規模な患者アクセスを可能にしました, 欧州における軟体化治療のための主要な商用化マイルストーンをマーク
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の白斑市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の白斑市場規模の推定
2.2.1 ベンダーポジショニンググリッド
2.2.2 テクノロジーライフライン曲線
2.2.3 TRIPODデータ検証モデル
2.2.4 マーケットガイド
2.2.5 多変量モデリング
2.2.6 トップツーボトム分析
2.2.7 チャレンジマトリックス
2.2.8 アプリケーションカバレッジグリッド
2.2.9 測定基準
2.2.10 ベンダーシェア分析
2.2.11 疫学モデリング
2.2.12 主要な一次インタビューからのデータポイント
2.2.13 主要な二次データベースからのデータポイント
2.3 世界の白斑市場:調査スナップショット
2.4 前提
3 エグゼクティブサマリー
4 プレミアムサムの洞察
4.1 ポーターの5つの力
4.2 PESTEL分析
5 疫学
5.1 性別別の全発生率
5.1.1 白斑の有病率
5.1.1.1. 非分節性白斑の有病率
5.1.1.2. 分節性白斑の有病率
5.1.1.3. 混合性白斑の有病率
5.1.2 手術による白斑治療の発生率
5.1.2.1. 皮膚移植による白斑治療の発生率
5.1.2.2. 細胞移植による白斑治療の発生率
5.1.2.3. マイクロピグメンテーションによる白斑治療の発生率
5.2 治療率
5.3 死亡率
5.4 服薬遵守と治療切り替えモデル
5.5 患者の治療成功率
6つの業界洞察
6.1 特許分析
6.2 成熟市場別の薬物治療率
6.3 人口動態の動向:すべての発生率への影響
6.4 患者フロー図
6.5 主要な価格戦略
6.6 主要な患者登録戦略
6.7 病理医との面談
6.8 その他のKOLスナップショット
7 規制シナリオ
7.1 FDA承認
7.2 EMA承認
8 合併と買収
8.1 ライセンス
8.2 商業化契約
9 パイプライン分析
9.1 臨床試験と相分析
9.2 薬物治療パイプライン
9.3 フェーズIII候補
9.4 フェーズII候補
9.4.1 リセル装置
9.4.2 スキン細胞へのスプレー
9.4.3 NB-UVB光線療法
9.4.4 ラパマイシン
9.4.5 ウパダシチニブ
9.4.6 INCB054707
9.4.7 AS012
9.4.8 AMG-714
9.4.9 トファシチニブ
9.4.10 JAK1阻害剤
9.4.10.1. PF-06651600
9.4.10.2. ARQ-252
9.4.10.3. セルデュラチニブ
9.4.10.4. その他
9.5 フェーズI候補
9.5.1 VLRX001
9.5.2 BNZ-1
9.5.3 BOS-475
9.6 その他(前臨床および研究)
10 市場概要
10.1 ドライバー
10.2 拘束
10.3 機会
10.4 課題
11 世界の白斑市場(タイプ別)
11.1 概要
11.2 非分節性白斑
11.2.1 薬物療法
11.2.1.1. 局所コルチコステロイド
11.2.1.1.1. 薬物による
11.2.1.1.1.1 フルチカゾンプロピオン酸エステル
11.2.1.1.1.1.1. 市場価値(百万米ドル)
11.2.1.1.1.1.2。市場ボリューム (SU)
11.2.1.1.1.1.3. 平均販売価格(米ドル)
11.2.1.1.1.2 吉草酸ベタメタゾン
11.2.1.1.1.2.1. 市場価値(百万米ドル)
11.2.1.1.1.2.2。市場ボリューム (SU)
11.2.1.1.1.2.3. 平均販売価格(米ドル)
11.2.1.1.1.3 ヒドロコルチゾン酪酸エステル
11.2.1.1.1.3.1. 市場価値(百万米ドル)
11.2.1.1.1.3.2。市場ボリューム (SU)
11.2.1.1.1.3.3. 平均販売価格(米ドル)
11.2.1.1.1.4 その他
11.2.1.1.2. 薬剤の種類別
11.2.1.1.2.1 ジェネリック
11.2.1.1.2.2 ブランド
11.2.1.1.2.2.1. アルニティ・エリプタ
1.2.1.1.1.1.1.1 市場価値(百万米ドル)
2.2.1.1.1.1.1.1 市場ボリューム (SU)
3.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.1.2.2.2. フロベント
4.2.1.1.1.1.1.1 市場価値(百万米ドル)
5.2.1.1.1.1.1.1 市場ボリューム (SU)
6.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.1.2.2.3. セレストーン
7.2.1.1.1.1.1.1 市場価値(百万米ドル)
8.2.1.1.1.1.1.1 市場ボリューム (SU)
9.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.1.2.2.4. ハイドロコート
10.2.1.1.1.1.1.1 市場価値(百万米ドル)
11.2.1.1.1.1.1.1 市場ボリューム (SU)
12.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.1.2.2.5. アルフォシル
13.2.1.1.1.1.1.1 市場価値(百万米ドル)
14.2.1.1.1.1.1.1 市場ボリューム (SU)
15.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.1.2.2.6. その他
11.2.1.2. カルシニューリン阻害剤
11.2.1.2.1. 薬物による
11.2.1.2.1.1 タクロリムス
11.2.1.2.1.1.1. 市場価値(百万米ドル)
11.2.1.2.1.1.2。市場ボリューム (SU)
11.2.1.2.1.1.3. 平均販売価格(米ドル)
11.2.1.2.1.2 ピメクロリムス
11.2.1.2.1.2.1. 市場価値(百万米ドル)
11.2.1.2.1.2.2。市場ボリューム (SU)
11.2.1.2.1.2.3. 平均販売価格(米ドル)
11.2.1.2.1.3 その他
11.2.1.2.2. 薬剤の種類別
11.2.1.2.2.1 ジェネリック
11.2.1.2.2.2 ブランド
11.2.1.2.2.2.1. アスタグラフXL
16.2.1.1.1.1.1.1 市場価値(百万米ドル)
17.2.1.1.1.1.1.1 市場ボリューム (SU)
18.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.2.2.2.2. ENVARSUSXR
19.2.1.1.1.1.1.1 市場価値(百万米ドル)
20.2.1.1.1.1.1.1 市場ボリューム (SU)
21.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.2.2.2.3. プログラム
22.2.1.1.1.1.1.1 市場価値(百万米ドル)
23.2.1.1.1.1.1.1 市場ボリューム (SU)
24.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.2.2.2.4. 省略
25.2.1.1.1.1.1.1 市場価値(百万米ドル)
26.2.1.1.1.1.1.1 市場ボリューム (SU)
27.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.2.1.2.2.2.5. その他
11.2.1.3。カルシポトリエン (DOVONEX)
11.2.1.3.1. 市場価値(百万米ドル)
11.2.1.3.2。市場ボリューム (SU)
11.2.1.3.3. 平均販売価格(米ドル)
11.2.1.4。ルキソリチニブ (オゼルラ)
11.2.1.4.1. 市場価値(百万米ドル)
11.2.1.4.2。市場ボリューム (SU)
11.2.1.4.3. 平均販売価格(米ドル)
11.2.1.5. ビタミンD
11.2.1.5.1. 市場価値(百万米ドル)
11.2.1.5.2。市場ボリューム (SU)
11.2.1.5.3. 平均販売価格(米ドル)
11.2.1.6. その他
11.2.2 セラピー
11.2.2.1. 光療法
11.2.2.2. 再色素沈着療法
11.2.2.3. カモフラージュ療法
11.2.3 手術
11.2.3.1. 皮膚移植
11.2.3.2. 細胞移植
11.2.3.3. マイクロピグメンテーション
11.2.3.4. その他
11.3 分節性白斑
11.3.1 薬物療法
11.3.1.1. 局所コルチコステロイド
11.3.1.1.1. 薬物による
11.3.1.1.1.1 フルチカゾンプロピオン酸エステル
11.3.1.1.1.1.1. 市場価値(百万米ドル)
11.3.1.1.1.1.2。市場ボリューム (SU)
11.3.1.1.1.1.3. 平均販売価格(米ドル)
11.3.1.1.1.2 吉草酸ベタメタゾン
11.3.1.1.1.2.1. 市場価値(百万米ドル)
11.3.1.1.1.2.2。市場ボリューム (SU)
11.3.1.1.1.2.3. 平均販売価格(米ドル)
11.3.1.1.1.3 ヒドロコルチゾン酪酸エステル
11.3.1.1.1.3.1. 市場価値(百万米ドル)
11.3.1.1.1.3.2。市場ボリューム (SU)
11.3.1.1.1.3.3. 平均販売価格(米ドル)
11.3.1.1.1.4 その他
11.3.1.1.2. 薬剤の種類別
11.3.1.1.2.1 ジェネリック
11.3.1.1.2.2 ブランド
11.3.1.1.2.2.1. アルニティ・エリプタ
28.2.1.1.1.1.1.1 市場価値(百万米ドル)
29.2.1.1.1.1.1.1 市場ボリューム (SU)
30.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.1.2.2.2. フロベント
31.2.1.1.1.1.1.1 市場価値(百万米ドル)
32.2.1.1.1.1.1.1 市場ボリューム (SU)
33.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.1.2.2.3. セレストーン
34.2.1.1.1.1.1.1 市場価値(百万米ドル)
35.2.1.1.1.1.1.1 市場ボリューム (SU)
36.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.1.2.2.4. ハイドロコート
37.2.1.1.1.1.1.1 市場価値(百万米ドル)
38.2.1.1.1.1.1.1 市場ボリューム (SU)
39.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.1.2.2.5. アルフォシル
40.2.1.1.1.1.1.1 市場価値(百万米ドル)
41.2.1.1.1.1.1.1 市場ボリューム (SU)
42.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.1.2.2.6. その他
11.3.1.2. カルシニューリン阻害剤
11.3.1.2.1. 薬物による
11.3.1.2.1.1 タクロリムス
11.3.1.2.1.1.1. 市場価値(百万米ドル)
11.3.1.2.1.1.2。市場ボリューム (SU)
11.3.1.2.1.1.3. 平均販売価格(米ドル)
11.3.1.2.1.2 ピメクロリムス
11.3.1.2.1.2.1. 市場価値(百万米ドル)
11.3.1.2.1.2.2。市場ボリューム (SU)
11.3.1.2.1.2.3. 平均販売価格(米ドル)
11.3.1.2.1.3 その他
11.3.1.2.2. 薬剤の種類別
11.3.1.2.2.1 ジェネリック
11.3.1.2.2.2 ブランド
11.3.1.2.2.2.1. アスタグラフXL
43.2.1.1.1.1.1.1 市場価値(百万米ドル)
44.2.1.1.1.1.1.1 市場ボリューム (SU)
45.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.2.2.2.2. ENVARSUSXR
46.2.1.1.1.1.1.1 市場価値(百万米ドル)
47.2.1.1.1.1.1.1 市場ボリューム (SU)
48.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.2.2.2.3. プログラム
49.2.1.1.1.1.1.1 市場価値(百万米ドル)
50.2.1.1.1.1.1.1 市場ボリューム (SU)
51.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.2.2.2.4. 省略
52.2.1.1.1.1.1.1 市場価値(百万米ドル)
53.2.1.1.1.1.1.1 市場ボリューム (SU)
54.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.3.1.2.2.2.5. その他
11.3.1.3。カルシポトリエン (DOVONEX)
11.3.1.3.1. 市場価値(百万米ドル)
11.3.1.3.2。市場ボリューム (SU)
11.3.1.3.3. 平均販売価格(米ドル)
11.3.1.4。ルキソリチニブ (オゼルラ)
11.3.1.4.1. 市場価値(百万米ドル)
11.3.1.4.2。市場ボリューム (SU)
11.3.1.4.3. 平均販売価格(米ドル)
11.3.1.5. ビタミンD
11.3.1.5.1. 市場価値(百万米ドル)
11.3.1.5.2。市場ボリューム (SU)
11.3.1.5.3. 平均販売価格(米ドル)
11.3.1.6. その他
11.3.2 セラピー
11.3.2.1. 光療法
11.3.2.2. 再色素沈着療法
11.3.2.3. カモフラージュ療法
11.3.3 手術
11.3.3.1. 皮膚移植
11.3.3.2. 細胞移植
11.3.3.3. マイクロピグメンテーション
11.3.3.4. その他
11.4 混合性白斑
11.4.1 薬物療法
11.4.1.1. 局所コルチコステロイド
11.4.1.1.1. 薬物による
11.4.1.1.1.1 フルチカゾンプロピオン酸エステル
11.4.1.1.1.1.1. 市場価値(百万米ドル)
11.4.1.1.1.1.2。市場ボリューム (SU)
11.4.1.1.1.1.3. 平均販売価格(米ドル)
11.4.1.1.1.2 吉草酸ベタメタゾン
11.4.1.1.1.2.1. 市場価値(百万米ドル)
11.4.1.1.1.2.2。市場ボリューム (SU)
11.4.1.1.1.2.3. 平均販売価格(米ドル)
11.4.1.1.1.3 ヒドロコルチゾン酪酸エステル
11.4.1.1.1.3.1. 市場価値(百万米ドル)
11.4.1.1.1.3.2。市場ボリューム (SU)
11.4.1.1.1.3.3. 平均販売価格(米ドル)
11.4.1.1.1.4 その他
11.4.1.1.2. 薬剤の種類別
11.4.1.1.2.1 ジェネリック
11.4.1.1.2.2 ブランド
11.4.1.1.2.2.1. アルニティ・エリプタ
55.2.1.1.1.1.1.1 市場価値(百万米ドル)
56.2.1.1.1.1.1.1 市場ボリューム (SU)
57.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.1.2.2.2. フロベント
58.2.1.1.1.1.1.1 市場価値(百万米ドル)
59.2.1.1.1.1.1.1 市場ボリューム (SU)
60.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.1.2.2.3. セレストーン
61.2.1.1.1.1.1.1 市場価値(百万米ドル)
62.2.1.1.1.1.1.1 市場ボリューム (SU)
63.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.1.2.2.4. ハイドロコート
64.2.1.1.1.1.1.1 市場価値(百万米ドル)
65.2.1.1.1.1.1.1 市場ボリューム (SU)
66.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.1.2.2.5. アルフォシル
67.2.1.1.1.1.1.1 市場価値(百万米ドル)
68.2.1.1.1.1.1.1 市場ボリューム (SU)
69.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.1.2.2.6. その他
11.4.1.2. カルシニューリン阻害剤
11.4.1.2.1. 薬物による
11.4.1.2.1.1 タクロリムス
11.4.1.2.1.1.1. 市場価値(百万米ドル)
11.4.1.2.1.1.2。市場ボリューム (SU)
11.4.1.2.1.1.3. 平均販売価格(米ドル)
11.4.1.2.1.2 ピメクロリムス
11.4.1.2.1.2.1. 市場価値(百万米ドル)
11.4.1.2.1.2.2。市場ボリューム (SU)
11.4.1.2.1.2.3. 平均販売価格(米ドル)
11.4.1.2.1.3 その他
11.4.1.2.2. 薬剤の種類別
11.4.1.2.2.1 ジェネリック
11.4.1.2.2.2 ブランド
11.4.1.2.2.2.1. アスタグラフXL
70.2.1.1.1.1.1.1 市場価値(百万米ドル)
71.2.1.1.1.1.1.1 市場ボリューム (SU)
72.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.2.2.2.2. ENVARSUSXR
73.2.1.1.1.1.1.1 市場価値(百万米ドル)
74.2.1.1.1.1.1.1 市場ボリューム (SU)
75.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.2.2.2.3. プログラム
76.2.1.1.1.1.1.1 市場価値(百万米ドル)
77.2.1.1.1.1.1.1 市場ボリューム (SU)
78.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.2.2.2.4. 省略
79.2.1.1.1.1.1.1 市場価値(百万米ドル)
80.2.1.1.1.1.1.1 市場ボリューム (SU)
81.2.1.1.1.1.1.1 平均販売価格(米ドル)
11.4.1.2.2.2.5. その他
11.4.1.3。カルシポトリエン (DOVONEX)
11.4.1.3.1. 市場価値(百万米ドル)
11.4.1.3.2。市場ボリューム (SU)
11.4.1.3.3. 平均販売価格(米ドル)
11.4.1.4。ルキソリチニブ (オゼルラ)
11.4.1.4.1. 市場価値(百万米ドル)
11.4.1.4.2。市場ボリューム (SU)
11.4.1.4.3. 平均販売価格(米ドル)
11.4.1.5. ビタミンD
11.4.1.5.1. 市場価値(百万米ドル)
11.4.1.5.2。市場ボリューム (SU)
11.4.1.5.3. 平均販売価格(米ドル)
11.4.1.6. その他
11.4.2 セラピー
11.4.2.1. 光療法
11.4.2.2. 再色素沈着療法
11.4.2.3. カモフラージュ療法
11.4.3 手術
11.4.3.1. 皮膚移植
11.4.3.2. 細胞移植
11.4.3.3. マイクロピグメンテーション
11.4.3.4. その他
11.5 その他 白斑
12 世界の白斑市場(投与経路別)
12.1 概要
12.2 トピック
12.3 その他
13 世界の白斑市場(エンドユーザー別)
13.1 概要
13.2 病院
13.3 皮膚科クリニック
13.4 学術研究機関
13.5 その他
14 世界の白斑市場(流通チャネル別)
14.1 概要
14.2 病院薬局
14.3 小売薬局
14.4 その他
15 世界の白斑市場(地域別)
15.1 世界の白斑市場(上記のすべての区分は、この章では国別に表されています)
15.2 北米
15.2.1 米国
15.2.1.1. 米国の白斑市場(種類別)
15.2.1.2. 米国の白斑市場(投与経路別)
15.2.1.3. 米国白斑市場(エンドユーザー別)
15.2.1.4. 米国白斑市場(流通チャネル別)
15.2.2 カナダ
15.2.3 メキシコ
15.2.4 ドミニカ共和国
15.2.5 ジャマイカ
15.2.6 パナマ
15.3 ヨーロッパ
15.3.1 ドイツ
15.3.2 フランス
15.3.3 英国
15.3.4 ハンガリー
15.3.5 リトアニア
15.3.6 オーストリア
15.3.7 アイルランド
15.3.8 ノルウェー
15.3.9 ポーランド
15.3.10 イタリア
15.3.11 スペイン
15.3.12 ロシア
15.3.13 トルコ
15.3.14 オランダ
15.3.15 スイス
15.3.16 ヨーロッパのその他の地域
15.4 アジア太平洋
15.4.1 日本
15.4.2 中国
15.4.3 台湾
15.4.4 韓国
15.4.5 インド
15.4.6 オーストラリア
15.4.7 シンガポール
15.4.8 タイ
15.4.9 マレーシア
15.4.10 インドネシア
15.4.11 フィリピン
15.4.12 ベトナム
15.4.13 その他のアジア太平洋地域
15.5 南アメリカ
15.5.1 ブラジル
15.5.2 エクアドル
15.5.3 チリ
15.5.4 コロンビア
15.5.5 ベネズエラ
15.5.6 アルゼンチン
15.5.7 ペルー
15.5.8 キュラソー
15.5.9 パラグアイ
15.5.10 ウルグアイ
15.5.11 トリニダード・トバゴ
15.5.12 南米のその他の地域
15.6 中東およびアフリカ
15.6.1 南アフリカ
15.6.2 サウジアラビア
15.6.3 アラブ首長国連邦
15.6.4 エジプト
15.6.5 クウェート
15.6.6 イスラエル
15.6.7 ボリビア
15.6.8 その他の中東およびアフリカ
15.7 主要国別の主な洞察
16 世界の白斑市場、SWOT分析およびDBMR分析
17 世界の白斑市場、企業の状況
17.1 企業シェア分析:グローバル
17.2 企業シェア分析:北米
17.3 企業シェア分析:ヨーロッパ
17.4 企業シェア分析:アジア太平洋地域
17.5 合併と買収
17.6 新製品の開発と承認
17.7 拡張
17.8 規制の変更
17.9 パートナーシップおよびその他の戦略的展開
18 世界の白斑市場、企業プロフィール
18.1 製造会社
18.1.1 インサイト株式会社
18.1.1.1. 会社概要
18.1.1.2. 収益分析
18.1.1.3. 地理的存在
18.1.1.4. 製品ポートフォリオ
18.1.1.5. 最近の動向
18.1.2 グレンマーク・ファーマシューティカルズ
18.1.2.1. 会社概要
18.1.2.2. 収益分析
18.1.2.3. 地理的存在
18.1.2.4. 製品ポートフォリオ
18.1.2.5. 最近の動向
18.1.3 GSK
18.1.3.1. 会社概要
18.1.3.2. 収益分析
18.1.3.3. 地理的存在
18.1.3.4. 製品ポートフォリオ
18.1.3.5. 最近の動向
18.1.4 ボシュロム
18.1.4.1. 会社概要
18.1.4.2. 収益分析
18.1.4.3. 地理的存在
18.1.4.4. 製品ポートフォリオ
18.1.4.5. 最近の動向
18.1.5 ドクター・レディ研究所
18.1.5.1. 会社概要
18.1.5.2. 収益分析
18.1.5.3. 地理的存在
18.1.5.4. 製品ポートフォリオ
18.1.5.5. 最近の動向
18.1.6 アコードヘルスケア
18.1.6.1. 会社概要
18.1.6.2. 収益分析
18.1.6.3. 地理的存在
18.1.6.4. 製品ポートフォリオ
18.1.6.5. 最近の動向
18.1.7 パナセアバイオテック
18.1.7.1. 会社概要
18.1.7.2. 収益分析
18.1.7.3. 地理的存在
18.1.7.4. 製品ポートフォリオ
18.1.7.5. 最近の動向
18.1.8 サンドス・インターナショナル社
18.1.8.1. 会社概要
18.1.8.2. 収益分析
18.1.8.3. 地理的存在
18.1.8.4. 製品ポートフォリオ
18.1.8.5. 最近の開発
18.1.9 ビアトリス(マイラン)
18.1.9.1. 会社概要
18.1.9.2. 収益分析
18.1.9.3. 地理的存在
18.1.9.4. 製品ポートフォリオ
18.1.9.5. 最近の開発
18.1.10 ノバルティス
18.1.10.1. 会社概要
18.1.10.2. 収益分析
18.1.10.3. 地理的存在
18.1.10.4. 製品ポートフォリオ
18.1.10.5. 最近の動向
18.1.11 ガルデルマ
18.1.11.1. 会社概要
18.1.11.2. 収益分析
18.1.11.3. 地理的存在
18.1.11.4. 製品ポートフォリオ
18.1.11.5. 最近の動向
18.1.12 テバ・ファーマシューティカルズ
18.1.12.1. 会社概要
18.1.12.2. 収益分析
18.1.12.3. 地理的存在
18.1.12.4. 製品ポートフォリオ
18.1.12.5. 最近の動向
18.1.13 シプラ社
18.1.13.1. 会社概要
18.1.13.2. 収益分析
18.1.13.3. 地理的存在
18.1.13.4. 製品ポートフォリオ
18.1.13.5. 最近の動向
18.1.14 ラリントンファーマ
18.1.14.1. 会社概要
18.1.14.2. 収益分析
18.1.14.3. 地理的存在
18.1.14.4. 製品ポートフォリオ
18.1.14.5. 最近の動向
18.1.15 ジョンソン・エンド・ジョンソン
18.1.15.1. 会社概要
18.1.15.2. 収益分析
18.1.15.3. 地理的存在
18.1.15.4. 製品ポートフォリオ
18.1.15.5. 最近の動向
18.1.16 イーライリリー
18.1.16.1. 会社概要
18.1.16.2. 収益分析
18.1.16.3. 地理的存在
18.1.16.4. 製品ポートフォリオ
18.1.16.5. 最近の動向
18.1.17 サノフィ
18.1.17.1. 会社概要
18.1.17.2. 収益分析
18.1.17.3. 地理的存在
18.1.17.4. 製品ポートフォリオ
18.1.17.5. 最近の動向
18.1.18 ベーリンガーインゲルハイム
18.1.18.1. 会社概要
18.1.18.2. 収益分析
18.1.18.3. 地理的存在
18.1.18.4. 製品ポートフォリオ
18.1.18.5. 最近の動向
18.1.19 アステラス製薬
18.1.19.1. 会社概要
18.1.19.2. 収益分析
18.1.19.3. 地理的存在
18.1.19.4. 製品ポートフォリオ
18.1.19.5. 最近の動向
18.1.20 バクスターインターナショナル社
18.1.20.1. 会社概要
18.1.20.2. 収益分析
18.1.20.3. 地理的存在
18.1.20.4. 製品ポートフォリオ
18.1.20.5. 最近の動向
18.1.21 ファイザー
18.1.21.1. 会社概要
18.1.21.2. 収益分析
18.1.21.3. 地理的存在
18.1.21.4. 製品ポートフォリオ
18.1.21.5. 最近の動向
18.2 パイプライン会社
18.2.1 アビタメディカル
18.2.1.1. 会社概要
18.2.1.2. 収益分析
18.2.1.3. 地理的存在
18.2.1.4. 製品ポートフォリオ
18.2.1.5. 最近の動向
18.2.2 アルクティスバイオセラピューティクス
18.2.2.1. 会社概要
18.2.2.2. 収益分析
18.2.2.3. 地理的存在
18.2.2.4. 製品ポートフォリオ
18.2.2.5. 最近の動向
18.2.3 クリヌベル製薬
18.2.3.1. 会社概要
18.2.3.2. 収益分析
18.2.3.3. 地理的存在
18.2.3.4. 製品ポートフォリオ
18.2.3.5. 最近の動向
18.2.4 エクイルサムバイオ(ビオニズセラピューティクス)
18.2.4.1. 会社概要
18.2.4.2. 収益分析
18.2.4.3. 地理的存在
18.2.4.4. 製品ポートフォリオ
18.2.4.5. 最近の動向
18.2.5 ボストン・ファーマシューティカルズ
18.2.5.1. 会社概要
18.2.5.2. 収益分析
18.2.5.3. 地理的存在
18.2.5.4. 製品ポートフォリオ
18.2.5.5. 最近の開発
18.2.6 アルクティスバイオセラピューティクス
18.2.6.1. 会社概要
18.2.6.2. 収益分析
18.2.6.3. 地理的存在
18.2.6.4. 製品ポートフォリオ
18.2.6.5. 最近の動向
18.2.7 ロヴィアント科学
18.2.7.1. 会社概要
18.2.7.2. 収益分析
18.2.7.3. 地理的存在
18.2.7.4. 製品ポートフォリオ
18.2.7.5. 最近の動向
18.2.8 ダーマヴァントサイエンス
18.2.8.1. 会社概要
18.2.8.2. 収益分析
18.2.8.3. 地理的存在
18.2.8.4. 製品ポートフォリオ
18.2.8.5. 最近の動向
注:紹介されている企業は網羅的なリストではなく、以前のクライアントの要件に従っています。調査では100社以上の企業を紹介しており、リクエストに応じて企業リストを変更または差し替える場合があります。
関連レポート19件
20 結論
21 アンケート
22 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











