



글로벌 급성 관상동맥증후군 시장, 유형별(비ST 상승 심근경색, ST 상승 심근경색, 불안정 협심증), 진단 (스트레스 검사, 혈액 검사, 영상 검사 등), 치료(약물 및 수술), 최종 사용자(병원 및 진료소, 진단 센터, 학술 기관 등) - 업계 동향 및 2029년까지의 예측.
급성 코로나 증후군 시장 규모와 개요는 무엇입니까
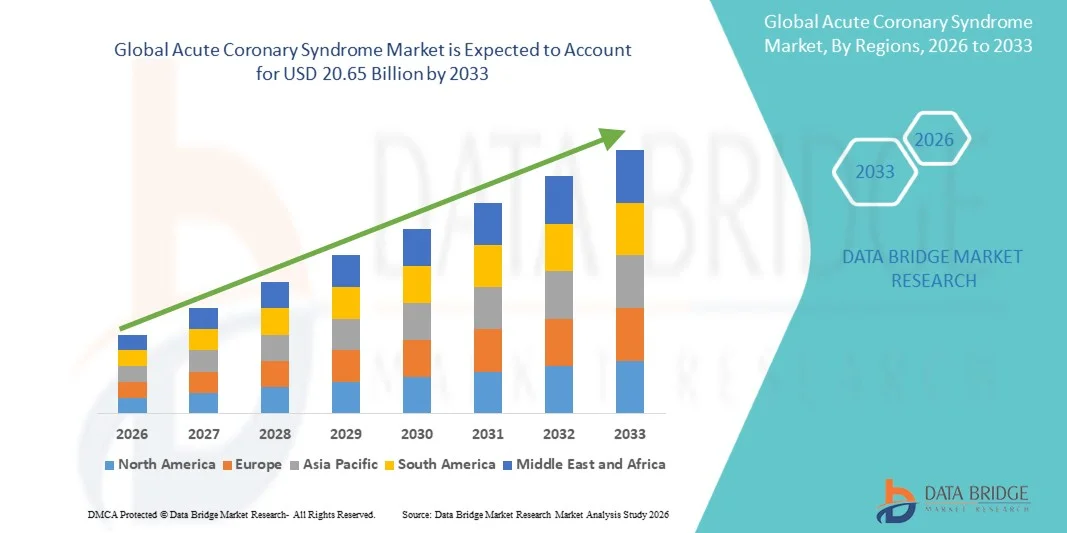
- Data Bridge Market Research Analysis에 따르면 글로벌 급성 관상대 증후군 시장 규모가 평가되었습니다.2025년 USD 13.77 억견적 요청50억 달러 2033, 에 의해5.20%의 CAGR예측 기간
- 시장의 성장은 심혈관 질환의 증가에 의해 크게 구동되며 조기 진단에 대한 인식과 급성 코로나 증후군의 치료 옵션의 발전. 또한, 진단 도구, 최소 침습 절차에 대한 기술 혁신, 그리고 소설 치료는 더 나은 환자 결과를 가능하게하고, 병원과 진료소의 ACS 솔루션의 채택을 가속화
- 또한, 급류, 정확 하 고 비용 효율적인 개입에 대 한 환자 수요를 성장 하 고 의료 제공 업체에 대 한 선호 선택으로 고급 ACS 치료, 급성 코로나 증후군 시장에서 상당한 성장에 공동으로 기여
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):13.77억100원
- 예상 시장 가치 (2033):20.65억100원
- 캐스트 CAGR (2026–2033):5.20%
급성 코로나 증후군 시장의 주요 테이크아웃은 무엇입니까
- Acute Coronary Syndrome 시장은 심혈관 질환의 글로벌 부담으로 인해 상당한 성장을 목격하고 조기 진단 및 치료 기술에 대한 인식을 증가시킵니다. 의료 서비스에 대한 향상된 임상 프로토콜 및 향상된 액세스는 병원 및 심장 관리 센터의 ACS 관리 솔루션의 채택을 지원합니다.
- 시장 성장은 급속하고, 정확하고, 비용 효과적인 처리 선택권을 위한 증가 수요에 의해, 진보된 pharmacological 치료 및 최소한으로 침략적인 절차의 성장 사용과 더불어 1 차적으로 모입니다. 또한, 약물 개발 및 개입 심장의 지속적인 혁신은 환자의 결과를 개선하고 시장 확장을 연료로 공급하는 기여
- 북미는 2025 년 약 40.5%의 매출 점유율을 가진 급성 관상 동맥 증후군 시장을 지배했습니다. 의료 인프라, 높은 의료 지출 및 고급 치료 솔루션의 강력한 채택에 의해 지원되었습니다. 미국은 심혈관 질환의 높은 우선 순위로 인해 지역을 리드하고 주요 시장 선수의 존재
- 아시아 태평양은 예측 기간 동안 급성 코로나 증후군 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상되고, 급속한 도시화에 의해 구동, 일회용 소득을 증가, 의료 인프라 개선, 중국과 인도와 같은 신흥 경제학의 라이프 스타일 관련 심장 질환의 발생,
- 약물 세그먼트는 2025 년에 53.6%의 가장 큰 시장 수익 공유를 지배, antiplatelet 에이전트, anticoagulants, beta-blockers 및 ACS의 초기 관리에 의해 구동
스코프 및 급성 Coronary Syndrome 시장 세그먼트 보고서
|
관련 기사 |
Acute Coronary Syndrome Key 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
·회사 소개. (미국) |
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
Acute Coronary Syndrome 시장에서 중요한 추세는 무엇입니까
"진단 기술 및 조기 탐지 Approaches의 전진·
- 글로벌 급성 코로나 증후군 시장의 중요한 추세는 심장 사건의 초기 및 정확한 탐지를 목표로하는 진보된 진단 기술의 채택입니다
- 예를 들어, 고감도 cardiac troponin assays의 증가 사용은 clinicians가 개선 된 정밀도로 이전 단계에서 myocardial infarction을 감지 할 수있게합니다.
- 이 진단 전진은 가슴 통증을 가진 환자의 급속한 위험 stratification에, 거기 임상 결정하고 처리 결과를 개량합니다
- 또한, 응급 설정의 Point-of-care 테스트 및 신속한 진단 키트의 통합은 진단의 속도와 효율성을 향상시키는 것입니다.
- 초기 진단과 적시 개입에 중점을 두는 것은 심각한 코로나 증후군과 관련된 사망률과 병원 체류를 크게 감소시킵니다.
- 이 트렌드는 Biomarker 정확도 및 진단 신뢰성 향상에 중점을 둔 지속적인 연구 및 개발 활동에 의해 더 지원됩니다.
- Acute Coronary Syndrome 시장에 있는 진보된 진단 해결책을 위한 수요는 병원과 비상사태 배려 조정의 맞은편에 증가합니다
Acute Coronary Syndrome 시장 역학
관련 기사
"심혈관 질환 및 Geriatric 인구 증가의 상승 예측"
- 전 세계적으로 심혈관 질환의 증가는 급성 Coronary Syndrome 시장을 위한 중요한 운전사입니다
- 예를 들어, 라이프 스타일 변경, 건강식 다이어트 습관, 상승 비만 비율, 신체 활동의 부족은 크게 심장 관련 조건의 증가에 기여
- 또한, 심장 질환에 더 많은 감염되는, 급속하게 확장하는 geriatric 인구는 Acute Coronary Syndrome 진단과 치료 해결책에 대한 수요를 가속화하고 있습니다
- 의료 인프라 개선 및 조기 진단에 대한 인식 증가는 또한 적시 의료 관심을 추구하는 환자를 격려
- 또한, 정부 이니셔티브 및 의료 프로그램은 심혈관 사망률 감소에 초점을 맞추고 시장 성장을 지원
- antiplatelet therapies, anticoagulants 및 interventional 절차와 같은 진보된 처리 선택권의 가용성은 환자 outcomes를 강화하고 있습니다
- 이 결합된 요인은 심각한 Coronary Syndrome 시장의 확장에 크게 공헌합니다
스트레인트/Challenge
"높은 치료 비용 및 고급 의료 시설에 제한 액세스·
- Acute Coronary Syndrome 시장의 주요 과제 중 하나는 진단, 병원화 및 치료 절차와 관련된 높은 비용입니다.
- angioplasty와 우회 수술과 같은 진보된 진단 시험 및 개입 처리는 낮과 중간 income 지역에 있는 환자를 위한 비싸고, 접근가능성 일 수 있습니다
- 예를 들어, 또한, 의료 인프라 및 농촌 지역 전문 심장 관리 센터의 제한된 가용성은 적시 진단 및 치료 제한
- 진단 및 치료의 지연은 심각한 합병증으로 이어질 수 있으며 심각한 코로나 증후군과 관련된 사망률을 증가시킵니다.
- 또한, 일반 인구 중 조기 증상에 대한 인식 부족은 늦은 병원 입학에 기여
- 엄격한 규제 요구 사항 및 고도로 숙련 된 의료 전문가를위한 필요는 시장 성장에 대한 과제를 예측할 수 있습니다.
- 비용 효율적인 솔루션, 향상된 의료 접근 및 인식 프로그램을 통해 이러한 문제를 해결하는 것은 지속적인 시장 개발을 위해 중요합니다.
급성 Coronary 증후군 시장은 어떻게 세분화
시장은 유형, 진단, 치료 및 최종 사용자의 기초에 구분됩니다.
• 유형에 의하여
Acute Coronary Syndrome 시장은 Non-ST-Elevation Myocardial Infarction (NSTEMI), ST-Elevation Myocardial Infarction (STEMI) 및 Unstable Angina로 구분됩니다. NSTEMI 세그먼트는 다른 ACS 유형과 당뇨병과 고혈압과 같은 나이 드는 인구와 생활용품 관련 위험 요인을 가진 그것의 더 높은 불편 비율에 의해 모는 2025년에 46.3%의 가장 큰 시장 수익 몫을 지배했습니다. 임상적으로 NSTEMI 케이스는 개선된 바이오마커 기반 검출 방법 및 가슴 통증 평가에 대한 병원 입학으로 인해 더 자주 진단됩니다. 또한, 잘 설립 된 치료 프로토콜 및 약리학 관리 옵션의 가용성은 더 지배력을 지원합니다. 의료 제공자는 종종 NSTEMI 케이스의 초기 개입을 우선적으로, 더 높은 진단 및 치료율에 기여합니다. 심장 혈관 건강 및 일상적인 검열 프로그램에 대한 인식은 또한 사례 식별을 향상시킵니다. 개발 및 개발 지구 전반에 걸쳐 처리에 대한 광범위한 접근성의 세그먼트 혜택. 또한, NSTEMI 환자는 수시로 머리말을 붙인 감시 및 후속 배려, 증가 의료용 이용을 요구합니다. STEMI에 비해 상대적으로 낮은 즉각적인 사망 위험은 더 많은 치료 기회를 허용, 지속적인 수익 창출에 기여. 병원 입학 및 호의를 베푸는 reimbursement 시나리오를 더 강화하고 시장의이 부문의 주요 위치를 강화하십시오.
STEMI 세그먼트는 2026년부터 2033년까지 21.9%의 가장 빠른 성장률을 목격하고, 급속한 비상사태 심장 배려를 위한 일어나는 필요에 의해 연료를 공급하고 percutaneous 관상 동맥 개입 (PCI)와 같은 재난 치료에 있는 전진합니다. STEMI 케이스는 고급 심장 시설 및 전문 의료 전문가에 대한 수요를 증가시키기 위해 즉각적인 의료 관심이 필요합니다. 정부 및 의료 기관은 STEMI 케이스의 빠른 진단 및 치료를 지원하는 비상 대응 시스템을 개선하는 데 크게 투자하고 있습니다. 카테테르화 실험실의 성장 가용성 및 개량한 구급차 네트워크는 또한 세그먼트 성장에 공헌합니다. ECG와 이미징을 포함하여 진단 기구에 있는 기술적인 전진은 STEMI 사건의 더 빠른 ID를 가능하게 합니다. 심장 마비 증상 및 적시 개입에 대한 인식을 증가 환자의 흐름을 더 밀어. 또한, 급성 심장 사건의 전세 상승은 일정한 생활 습관 때문에 성장을 지원합니다. 세그먼트는 또한 최소한의 침략적인 절차에 있는 지속적인 임상 연구 그리고 혁신에서 이득. 개발된 지구에 있는 호쾌한 reimbursement 정책은 더 채택을 가속화합니다. 의료 인프라가 지속적으로 개선되고 있으며, STEMI 관리는 빠르게 확장할 것으로 예상되며, 세그먼트의 강력한 CAGR를 구동합니다.
• 진단에 의하여
진단의 기초에, 급성 Coronary Syndrome 시장은 긴장 시험, 혈액 시험, 화상 진찰 및 다른 사람으로 구분됩니다. 혈액 검사 세그먼트는 2025 년에 42.7%의 가장 큰 시장 수익 공유를 지배하고, 심리적 인 부상의 조기 및 정확한 탐지를 위해 troponin와 같은 심장 biomarkers의 광대한 사용에 의해 구동. 혈액 검사는 높은 감도, 급속한 돌연변이 시간 때문에 ACS 진단에 있는 금 기준, 및 초기 단계에서 심장 사건을 확인하는 능력 고려됩니다. 병원 및 응급 부서는 빠른 임상 의사 결정에 대한 이러한 테스트에 크게 의존합니다. 진보된 진단 장비 및 자동화한 해석기의 증가 가용성은 세그먼트 성장을 지원합니다. 또한, 혈액 검사는 작은 진료소 및 진단 센터를 포함하여 각종 건강 관리 조정의 맞은편에 비용 효과적이고 쉽게 접근할 수 있습니다. 환자 인식 및 일상적인 심사 관행은 또한 더 높은 테스트 볼륨에 기여합니다. Point-of-care 테스트 장치의 통합은 비상 상황에서 편의성과 효율성을 향상시킵니다. 또한, 기술 발전은 바이오마커 검출의 정밀도와 신뢰성을 개선하고 있습니다. 심혈관 질환의 전혈은 전 세계적으로 진단 테스트를 위한 더 많은 주행 수요입니다. Biomarker 테스트를 권장하는 강력한 임상 지침은 지속적인 채택을 보장합니다.
이미징 세그먼트는 2026년부터 2033년까지 20.8%의 가장 빠른 CAGR를 목격할 것으로 예상되며 CT 애니지그래피 및 심장 MRI와 같은 비침범성 이미징 기술에 의해 구동됩니다. 화상 진찰은 정확한 처리 계획에 있는 동맥 차단제의 심각성과 위치를 평가하는 중요한 역할을 합니다. 비침범성 진단 방법을 위한 선호는 진보된 화상 진찰 해결책의 채택합니다. 병원은 진단 기능 및 환자 결과를 강화하기 위해 고급 화상 시스템에서 투자하고 있습니다. 상세한 심장 평가를 필요로 하는 성장 geriatric 인구, 더 많은 수요를 지원합니다. 향상된 해상도로 빠른 이미징을 가능하게 하는 기술 혁신은 성장을 가속화하고 있습니다. 또한, 이미징 분석에서 AI의 통합은 진단 정확도와 효율성을 개선하고 있습니다. Rising Healthcare expenditure 및 신흥 시장에서 인프라 개발도 세그먼트 확장에 기여하고 있습니다. 포괄적인 진단을 위한 Biomarker 시험과 함께 점점 이용되고 있습니다. 개발된 지구에 있는 호쾌한 reimbursement 정책은 더 채택을 격려합니다.
• 치료
치료의 기초에, 급성 Coronary Syndrome 시장은 약물과 수술로 구분됩니다. 약물 세그먼트는 2025 년에 53.6%의 가장 큰 시장 수익 공유를 지배, antiplatelet 에이전트, anticoagulants, beta 블럭터 및 ACS의 초기 관리에 statins. 약리학 치료는 종종 치료의 첫 번째 라인이며, 모든 의료 설정에서 매우 전등합니다. 약제 정립 지원 세그먼트 성장에 있는 효과적인 약 조합 그리고 지속적인 발전의 증가 가용성. 약물은 수술 개입에 비해 비용 효과적이며 더 큰 환자 인구에 접근 할 수 있습니다. 또한, 이차 예방에 대한 장기 약물 사용은 지속적인 수익 창출에 기여합니다. 조기 치료에 대한 인식 및 예방 치료에 대한 더 많은 부스트 수요. 이 세그먼트는 또한 강한 임상 지침서에서 이득 진단에 즉각적인 약물 치료를 권장합니다. 심혈관 질환의 조기 증가는 전 세계적으로 약물 사용을 계속합니다. 또한, 일반적인 약 시장의 확장은 감당성 및 접근성을 향상시킵니다. 지속적인 연구와 개발 활동은 더 효과적인 치료의 소개에 지도됩니다.
수술 세그먼트는 2026에서 2033 %의 가장 빠른 CAGR를 목격 할 것으로 예상되며, angioplasty 및 코로나ry artery bypass grafting (CABG)와 같은 개입 절차의 채택 증가로 구동됩니다. 최소 침습 수술 기법의 기술 발전은 환자의 결과를 개선하고 회복 시간을 감소시킵니다. 전문화한 심장 배려 센터 및 숙련되는 전문가의 성장 수는 세그먼트 성장을 지원합니다. 즉각적인 개입을 요구하는 심한 관상 동맥 차단제의 상승 사례는 더 많은 부스트 수요를 증가시킵니다. 또한 고급 외과 인프라의 의료 투자 증가는 확장에 기여. 개발된 지구에 있는 호의를 베푸는 reimbursement 정책은 환자가 외과 처리를 위해 선택하도록 격려합니다. Robotic-assisted 서지의 통합은 정밀도와 효율성을 강화하고 있습니다. 고급 치료 옵션에 대한 인식은 수술 솔루션으로 환자 선호도를 운전하고 있습니다. 또한, 수술 후의 개선 및 합병률 지원 더 높은 채택 감소. 의료 시스템은 계속 진화, 외과 치료는 상당한 성장을 목격 할 것으로 예상된다.
• 최종 사용자
최종 사용자의 기초에, 급성 코로나 증후군 시장은 병원과 진료소, 진단 센터, 학회 및 다른 사람으로 구분됩니다. 병원 및 클리닉 부문은 포괄적인 심장 관리 시설 및 응급 치료 서비스의 가용성에 의해 구동 2025에서 57.4%의 최대 시장 수익 점유율을 차지했습니다. 병원은 즉시 진단과 개입을 위한 필요 때문에 ACS 환자를 위한 배려의 1 차적인 점입니다. 진보된 진단 장비의 존재, 숙련되는 의료 전문가 및 집중적인 배려 단위는 이 세그먼트를 더 강화합니다. 심장병에 대한 병원 입학을 증가시키는 것은 수익 창출에 크게 기여합니다. 또한, 다중화 치료 접근의 통합은 치료 결과를 향상시킵니다. 의료 인프라의 정부 투자는 병원 성장을 지원합니다. 개발 지구에 강한 reimbursement 기구에서 세그먼트 이익. 심혈관 질환의 전임률은 전 세계적으로 환자의 흐름을 증가시킵니다. 병원은 수술 절차 및 장기 관리를 위한 핵심 센터로 또한 봉사합니다. 병원 기반 기술의 지속적인 발전은 효율성과 환자의 배려를 향상시킵니다.
진단 센터 세그먼트는 2026에서 2033에 21.2%의 가장 빠른 성장율을 목격하고, 전문화하고 이른 진단 서비스를 위한 성장 수요에 의해 연료를 공급하는 것으로 예상됩니다. 진단 센터는 비용 효과적이고 접근 가능한 테스트 솔루션을 제공하며 환자 중 점점 인기를 얻고 있습니다. 독립 진단 시설과 사슬 실험실의 확장은 세그먼트 성장을 지원합니다. 진단 장비의 기술적인 전진은 정확도와 효율성을 개량합니다. 예방 의료 및 일상적인 검열에 중점을 두는 것은 수요를 늘리고 있습니다. 진단 센터는 적시 테스트 서비스를 제공함으로써 병원에 부담을 줄입니다. 초기 질병 감지에 대한 인식은 진단 서비스를 추구하는 환자를 격려하고 있습니다. 또한 병원과 진단 센터 간의 파트너십은 서비스 배달을 향상시킵니다. Point-of-care 테스트 및 디지털 보고 시스템의 채택은 환자의 편의성을 향상시킵니다. 외래 치료에 대한 의료 시스템 이동으로, 진단 센터는 급속한 성장을 경험할 것으로 예상됩니다.
어떤 지역은 급성 Coronary Syndrome 시장의 가장 큰 주식을 보유
- 북미는 2025 년 약 40.5%의 가장 큰 매출 점유율을 가진 급성 코로나 증후군 시장을 지배했습니다. 의료 인프라, 높은 의료 지출 및 고급 진단 및 치료 솔루션의 강력한 채택
- 높은 감도 진단 시험, 진보된 개입 심장 절차 및 주요한 약제 및 의료 기기 회사의 강한 존재의 광대한 가용성에서 지역 이익
- 이 지배는 초기 진단, 호의를 베푸는 reimbursement 정책 및 심혈관 질환의 높은 prevalence에 대한 인식을 증가하여 북미를 급성 코로나 증후군 시장에 키 기여자로 설립
미국 급성 Coronary Syndrome 시장 통찰력
미국 급성 코로나 증후군 시장은 북미 내에서 약 81%의 가장 큰 수익 점유율을 차지했으며 심혈관 질환과 잘 발달 된 의료 시스템에 의해 구동됩니다. 고감도 troponin 분석실험을 포함하여 진보된 진단 기술의 초기 채택에서 국가 이익, angioplasty와 관상 동맥 우회 절차와 같은 개입 처리에 강한 접근과 더불어. 또한, 주요 시장 선수의 존재, 의료 지출 증가, 및 예방 치료에 강한 초점 및 초기 개입은 크게 미국 시장에서 성장에 기여.
유럽 급성 코로나 증후군 시장 통찰력
유럽 급성 코로나 증후군 시장은 예측 기간 동안 실질적인 CAGR에 확장하기 위해 계획되어, 주로 심혈관 질환 및 지원 정부 의료 정책의 발병률 증가로 구동됩니다. 이 지역의 잘 설립 된 의료 시스템 및 조기 진단 및 효과적인 질병 관리에 중점을두고 시장 성장을 촉진합니다. 또한 진단 기술의 발전과 최소 침습 절차의 채택 증가는 지역에 걸쳐 환자의 결과를 개선하기 위해 기여하고 있습니다.
U.K. 급성 Coronary 증후군 시장 통찰력
미국 급성 코로나 증후군 시장은 예측 기간 동안 주목할만한 CAGR에서 성장할 것으로 예상되며 심혈관 질환과 심혈관 질환에 대한 인식으로 구동됩니다. 정부는 고급 의료 시설의 존재와 함께 심장 관리 개선을 목표로, 조기 진단 및 적시 치료 지원. 또한 예방 의료 및 라이프 스타일 관리에 중점을두고 지속적인 시장 성장에 기여할 것으로 예상됩니다.
독일 Acute Coronary Syndrome 시장 통찰력
독일 급성 코로나 증후군 시장은 예측 기간 동안 상당한 CAGR에 확장 할 것으로 예상되며 국가의 고급 의료 인프라 및 의료 혁신에 강한 초점을 맞 춥니 다. 독일은 효과적인 질병 관리를 지원하는 진보된 진단 기구 및 개입 심장 절차의 높은 채택 비율이 있습니다. 또한, 의료 지출 증가 및 심장 질환의 조기 탐지에 대한 인식 증가는 국가의 시장 성장의 핵심 요소입니다.
Asia-Pacific Acute Coronary Syndrome 시장 통찰력
아시아 태평양 급성 코로나 증후군 시장은 급속한 도시화에 의해 구동되는 2026 2033의 예측 기간 도중 가장 빠른 CAGR에 성장하고, 처분할 수 있는 소득을 증가하고, 의료 인프라를 개량하기 위하여 poised. 이 지역은 식이 요법, 정체 생활 습관을 바꾸기 위해 라이프 스타일 관련 심장 질환의 발생을 목격하고 중국과 인도와 같은 국가에서 스트레스 수준을 증가시킵니다. 정부는 의료 시스템을 강화하고 심장 관리에 대한 액세스를 개선하는 것을 목표로하고 지역 전체에 시장 성장을 가속화합니다.
일본 급성 코로나 증후군 시장 통찰력
일본의 급성 코로나 증후군 시장은 심장 혈관 질병에 매우 취약한 국가의 노후화 인구로 인해 심혈관을 얻고 있습니다. 첨단 의료 기술, 조기 진단 관행의 존재, 그리고 예방에 강한 강조는 시장 성장을 지원한다. 또한, 일본의 잘 발달 된 의료 인프라 및 심장 치료 방법에 대한 지속적인 발전은 환자의 결과를 개선하기 위해 기여하고 있습니다.
중국 급성 코로나 증후군 시장 통찰력
중국 급성 코로나 증후군 시장은 2025 년 아시아 태평양에서 가장 큰 시장 수익 점유율을 차지했으며 급속한 도시화, 성장 중급 인구 및 심혈관 질환의 조기 증가로 평가되었습니다. 국가는 의료 인프라의 상당한 개선을 경험하고 고급 진단 및 치료 솔루션에 액세스합니다. 또한, rising Healthcare expenditure, 정부는 만성 퇴치 질병에 대한 이니셔티브, 조기 진단에 대한 인식은 중국의 시장 성장을 추진하는 핵심 요소입니다.
Acute Coronary Syndrome 시장에 있는 최고 회사는 무엇입니까
Acute Coronary Syndrome 산업은 주로 잘 설립 된 회사에 의해 주도됩니다.
- 아사 Abloy(스웨덴)
- Allegion (아일랜드)
- Kwikset (미국)
- 인기 카테고리(스웨덴)
- 8 월 홈(미국)
- Schlage (미국)
- 수평 잠금 (미국)
- 기타 제품(미국)
- U-tec (미국)
- TP 링크(중국)
- Eufy 보안 (중국)
- Aqara (중국)
- 니키 (Austria)
- Danalock (덴마크)
- 삼성 SmartThings (한국)
- Honeywell (미국)
- 랭크 홈 (미국)
- Vivint (미국)
- ZKTeco (중국)
- Tesa (스파인)
Global Acute Coronary Syndrome Market의 최신 개발은 무엇입니까
- 2023 년 10 월, Abbott Laboratories, 선도적 인 의료 기기 회사 인 Abbott Laboratories는 Acute Coronary Syndrome (ACS) 환자를 위해 설계된 고급 약물 에 luting stent 시스템의 출시를 발표했습니다. 강화 된 고분자 기술을 통합하여 회복률을 줄이고 지속 가능한 코로나 개입을 따른 장기 배 치료 결과를 향상시킵니다.
- 글로벌 진단 리더인 Roche는 1월 2024일, Roche에서 차세대 고감도 심장 troponin 분석실험의 발사를 발표했습니다. ACS 환자에서 심리학의 더 빠르고 정확한 진단을 가능하게하는 것을 목표로 하고 있습니다. 응급 부서 의사 결정 및 환자 부족 개선
- 2024년 6월, 유럽 심장학회는 유럽 전역의 급성 Coronary Syndrome 관리를 위한 이중 통로 치료 (구성 antiplatelet 및 낮은 복용량 항염증제 처리)의 증가 임상 채택을 보고, 더 포괄적인 혈전 예방 전략을 향해 이동을 반영하고 심장 혈관 결과를 개량했습니다
- 9 월 2024에서 Philips Healthcare는 ACS 환자를 위한 원격 심장 모니터링 솔루션과 통합 된 고급 디지털 헬스 플랫폼을 도입하여 약물 준수를 개선하고 실시간 환자 추적을 가능하게하며 포스트 방전 관리 관리를 향상시킵니다.
- 1 월 2025에서 Cyclarity Therapeutics는 Acute Coronary Syndrome의 뿌리 원인을 해결하는 획기적인 개입 접근 방식을 나타내는 새로운 치료를위한 최초의 인간 임상 시험의 시작을 발표했습니다.
- Idorsia와 Viatris는 Selatogrel의 발달을 가속하기 위하여 그들의 세계적인 협력 계약의 개정을, Acute Coronary Syndrome의 이른 단계 처리를 위한 조사 P2Y12 억제물, 그들의 합동 심장 혈관 파이프라인 전략 강화하기 위하여 발표했습니다
- 3월 2025일, 미국 식품의약품안전처는 SGC001에 빠른 트랙 설계를 부여했으며, 급성 심근 경색을 위해 개발중인 새로운 단일 클론항체 요법으로 임상 개발 및 규제 검토를 ACS의 잠재적 응급 치료로 목표로
- Roche는 4 월 2025에서 Chest Pain Triage 알고리즘의 CE 마크 승인을 받았고, 높은 감도 troponin 테스트와 통합 된 진단 솔루션은 비상 설정에서 급성 코로나 증후군을 신속하게 규칙화하거나 임상 워크플로 효율성 및 진단 정확도 향상
- 2025년 8월에서는, Gland Pharma Limited는 주입을 위한 Cangrelor를 위한 미국 음식과 약 관리, 정맥 P2Y12 플래튼 억제물이 ACS 환자에 있는 관상 동맥 개입에 adjunct로 이용된 정맥 P2Y12 플래튼 억제물, 비용 효과적인 처리 선택권에 접근을 확장하는 것을 위해 승인했다고 발표했습니다
- Roche는 8월 2025일, Roche는 TSIX 임상 연구 프로그램에서 긍정적인 결과를 보고하여 6세대 높은 감각적인 Troponin T 분석실험은 Acute Coronary Syndrome를 위한 개량한 감도 및 진단 정확도를 전달하고, 더 빠르고 믿을 수 있는 환자 위험 stratification를 지원합니다
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
목차
1 서론
1.1 연구 목적
1.2 시장 정의
1.3 글로벌 급성 관상 동맥 증후군 시장 개요
1.4 제한 사항
1.5 대상 시장
2 시장 세분화
2.1 대상 시장
2.2 지리적 범위
연구에 2.3년이 고려됨
2.4 통화 및 가격
2.5 DBMR TRIPOD 데이터 검증 모델
2.6 다변량 모델링
2.7 서비스 수명선 곡선
2.8 주요 여론 선도자와의 1차 인터뷰
2.9 DBMR 시장 위치 그리드
2.1 공급업체 점유율 분석
2.11 2차 소스
2.12 가정
3 요약
4가지 프리미엄 인사이트
4.1 PESTEL 분석
4.2 포터의 5가지 힘
5 글로벌 급성 관상 동맥 증후군 시장: 규제 시나리오
6 시장 개요
6.1 드라이버
6.1.1 관상동맥질환, 허혈성 심장질환, 혈관질환 등 만성질환 유병률 증가
6.1.2 노령 인구 증가
6.1.3 시장 참여자들이 제공하는 광범위한 제품 범위
6.1.4 의료 인프라 및 환불 정책 개선
6.2 제약
6.2.1 치료 수술 비용 상승
6.2.2 엄격한 규칙 및 규정
6.3 기회
6.3.1 심혈관 질환에 대한 기술 발전의 급증
6.3.2 증가하는 의료비 지출
6.3.3 증가된 환불 정책
6.3.4 신흥 질병 관리 프로그램
6.4 과제
6.4.1 서비스 접근성 부족
6.4.2 규제 기관의 장기 승인 절차
7 글로벌 급성 관상동맥증후군 시장, 유형별
7.1 개요
7.2 비ST상승 심근경색
7.3 ST 상승형 심근경색
7.4 불안정 협심증
8 진단에 따른 글로벌 급성 관상동맥증후군 시장
8.1 개요
8.2 스트레스 테스트
8.3 혈액 검사
8.4 이미징
8.5 기타
9 글로벌 급성 관상동맥증후군 시장, 치료별
9.1 개요
9.2 약물
9.3 수술
10 최종 사용자별 글로벌 급성 관상동맥증후군 시장
10.1 개요
10.2 병원 및 진료소
10.3 진단 센터
10.4 학술 기관
10.5 기타
11 지역별 글로벌 급성 관상동맥증후군 시장
11.1 개요
11.2 북미
11.2.1 미국
11.2.2 캐나다
11.2.3 멕시코
11.3 유럽
11.3.1 독일
11.3.2 프랑스
11.3.3 영국
11.3.4 이탈리아
11.3.5 러시아
11.3.6 스페인
11.3.7 터키
11.3.8 네덜란드
11.3.9 스위스
11.3.10 벨기에
11.3.11 유럽의 나머지 지역
11.4 아시아 태평양
11.4.1 중국
11.4.2 일본
11.4.3 인도
11.4.4 대한민국
11.4.5 호주
11.4.6 태국
11.4.7 말레이시아
11.4.8 싱가포르
11.4.9 인도네시아
11.4.10 필리핀
11.4.11 아시아 태평양의 나머지 지역
11.5 남미
11.5.1 브라질
11.5.2 아르헨티나
11.5.3 남미의 나머지 지역
11.6 중동 및 아프리카
11.6.1 남아프리카 공화국
11.6.2 사우디 아라비아
11.6.3 아랍에미리트
11.6.4 이집트
11.6.5 이스라엘
11.6.6 중동 및 아프리카의 나머지 지역
12 글로벌 급성 관상 동맥 증후군 시장: 회사 환경
12.1 회사 점유율 분석: 글로벌
12.2 회사 점유율 분석: 북미
12.3 회사 점유율 분석: 유럽
12.4 회사 점유율 분석: 아시아 태평양
13 SWOT 분석
14 회사 프로필
14.1 노바티스 AG
14.1.1 회사 스냅샷
14.1.2 수익 분석
14.1.3 회사 점유율 분석
14.1.4 제품 포트폴리오
14.1.5 최근 개발 사항
14.1.5.1 제품 확장
14.1.5.2 협업
14.2 아스트라제네카
14.2.1 회사 스냅샷
14.2.2 수익 분석
14.2.3 회사 점유율 분석
14.2.4 제품 포트폴리오
14.2.5 최근 개발
14.2.5.1 인수
14.3 암젠 주식회사
14.3.1 회사 스냅샷
14.3.2 수익 분석
14.3.3 회사 점유율 분석
14.3.4 제품 포트폴리오
14.3.5 최근 개발 사항
14.4 사노피
14.4.1 회사 스냅샷
14.4.2 수익 분석
14.4.3 회사 점유율 분석
14.4.4 제품 포트폴리오
14.4.5 최근 개발
14.4.5.1 취득
14.5 백스터
14.5.1 회사 스냅샷
14.5.2 수익 분석
14.5.3 회사 점유율 분석
14.5.4 제품 포트폴리오
14.5.5 최근 개발 사항
14.6 DR. REDDY'S LABORATORIES LTD.
14.6.1 회사 스냅샷
14.6.2 수익 분석
14.6.3 제품 포트폴리오
14.6.4 최근 개발 사항
14.6.4.1 취득
14.7 파이저 주식회사
14.7.1 회사 스냅샷
14.7.2 수익 분석
14.7.3 제품 포트폴리오
14.7.4 최근 개발
14.8 머크앤드코(주)
14.8.1 회사 스냅샷
14.8.2 수익 분석
14.8.3 제품 포트폴리오
14.8.4 최근 개발 사항
14.8.4.1 이벤트
14.8.4.2 취득
14.9 베링거인겔하임 인터내셔널 유한회사
14.9.1 회사 스냅샷
14.9.2 제품 포트폴리오
14.9.3 최근 개발
14.9.3.1 제품 승인
14.1 표준
14.10.1 회사 스냅샷
14.10.2 수익 분석
14.10.3 제품 포트폴리오
14.10.4 최근 개발
14.10.4.1 취득
14.11 다이이치 산쿄 주식회사
14.11.1 회사 스냅샷
14.11.2 수익 분석
14.11.3 제품 포트폴리오
14.11.4 최근 개발
14.11.4.1 파트너십
14.12 존슨앤존슨서비스 주식회사
14.12.1 회사 스냅샷
14.12.2 수익 분석
14.12.3 제품 포트폴리오
14.12.4 최근 개발
14.12.4.1 인수
14.13 테바 제약 산업 유한회사
14.13.1 회사 스냅샷
14.13.2 수익 분석
14.13.3 제품 포트폴리오
14.13.4 최근 개발
14.13.4.1 인수
14.14 리제네론 파마슈티컬스 주식회사
14.14.1 회사 스냅샷
14.14.2 수익 분석
14.14.3 제품 포트폴리오
14.14.4 최근 개발
15 설문지
16 관련 보고서
표 목록
표 1 심장 조직 공학을 위한 3D 바이오 프린팅의 최근 진행 상황 목록
표 2 유형별 글로벌 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 3 지역별 급성 관상동맥증후군 시장의 글로벌 비ST상승 심근경색, 2020-2029년(백만 달러)
표 4 지역별 급성 관상동맥증후군 시장의 글로벌 ST-상승 심근경색 시장, 2020-2029년(백만 달러)
표 5 지역별 급성 관상동맥증후군의 글로벌 불안정 협심증 시장, 2020-2029년(백만 달러)
표 6 진단별 글로벌 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 7 지역별 급성 관상동맥증후군 시장의 글로벌 스트레스 테스트, 2020-2029년(백만 달러)
표 8 지역별 급성 증후군 관상동맥 시장에서의 글로벌 혈액 검사 시장, 2020-2029년 (백만 달러)
표 9 지역별 급성 관상동맥증후군 시장의 글로벌 영상화, 2020-2029년(백만 달러)
표 10 지역별 급성 관상동맥증후군 시장의 글로벌 기타, 2020-2029년(백만 달러)
표 11 치료별 글로벌 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 12 지역별 급성 관상동맥증후군 치료제 시장(2020-2029년) (백만 달러)
표 13 지역별 급성 관상동맥증후군 수술 시장(미화 백만 달러)
표 14 최종 사용자별 글로벌 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 15 지역별 급성 관상동맥증후군 시장의 글로벌 병원 및 진료소, 2020-2029년(백만 달러)
표 16 지역별 급성 관상동맥증후군 시장의 글로벌 진단 센터, 2020-2029년(백만 달러)
표 17 지역별 급성 관상동맥증후군 시장의 글로벌 학술 기관, 2020-2029년(백만 달러)
표 18 지역별 급성 관상동맥증후군 시장의 글로벌 기타, 2020-2029년(백만 달러)
표 19 지역별 글로벌 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 20 북미 급성 관상동맥증후군 시장, 국가별, 2020-2029년(백만 달러)
표 21 북미 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 22 북미 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 23 북미 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 24 북미 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 25 미국 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 26 미국 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 27 미국 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 28 미국 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 29 캐나다 급성 관상동맥증후군 시장, 유형별, 2020-2029 (백만 달러)
표 30 캐나다 급성 관상동맥증후군 시장, 진단별, 2020-2029 (백만 달러)
표 31 캐나다 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 32 캐나다 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 33 멕시코 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 34 멕시코 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 35 멕시코 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 36 멕시코 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 37 국가별 유럽 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 38 유럽 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 39 유럽 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 40 유럽 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 41 유럽 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 42 독일 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 43 독일 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 44 독일 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 45 독일 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 46 프랑스 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 47 프랑스 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 48 프랑스 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 49 최종 사용자별 프랑스 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 50 영국 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 51 영국 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 52 영국 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 53 영국 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 54 이탈리아 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 55 이탈리아 급성 관상동맥증후군 시장, 진단 기준, 2020-2029년(백만 달러)
표 56 이탈리아 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 57 이탈리아 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 58 러시아 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 59 러시아 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 60 러시아 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 61 러시아 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 62 스페인 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 63 스페인 급성 관상동맥증후군 시장, 진단 기준, 2020-2029년(백만 달러)
표 64 스페인 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 65 스페인 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 66 터키 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 67 터키 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 68 터키 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 69 터키 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 70 네덜란드 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 71 네덜란드 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 72 네덜란드 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 73 최종 사용자별 네덜란드 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 74 스위스 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 75 스위스 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 76 스위스 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 77 스위스 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 78 벨기에 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 79 벨기에 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 80 벨기에 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 81 벨기에 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 82 유럽 기타 지역 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 83 아시아 태평양 급성 관상동맥증후군 시장, 국가별, 2020-2029년(백만 달러)
표 84 아시아 태평양 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 85 아시아 태평양 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 86 아시아 태평양 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 87 아시아 태평양 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 88 중국 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 89 중국 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 90 중국 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 91 중국 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 92 일본 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 93 일본 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 94 일본 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 95 최종 사용자별 일본 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 96 인도 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 97 인도 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 98 인도 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 99 인도 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 100 한국 급성 관상동맥증후군 시장, 유형별, 2020-2029 (백만 달러)
표 101 한국 급성 관상동맥증후군 시장, 진단별, 2020-2029 (백만 달러)
표 102 한국 급성 관상동맥증후군 시장, 치료별, 2020-2029 (백만 달러)
표 103 최종 사용자별 한국 급성 관상동맥증후군 시장, 2020-2029년(백만 달러)
표 104 호주 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 105 호주 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 106 호주 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 107 호주 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 108 태국 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 109 태국 급성 관상동맥증후군 시장, 진단별, 2020-2029 (백만 달러)
표 110 태국 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 111 태국 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 112 말레이시아 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 113 말레이시아 급성 관상동맥증후군 시장, 진단 기준, 2020-2029년(백만 달러)
표 114 말레이시아 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 115 말레이시아 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 116 싱가포르 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 117 싱가포르 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 118 싱가포르 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 119 싱가포르 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 120 인도네시아 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 121 인도네시아 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 122 인도네시아 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 123 인도네시아 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 124 필리핀 급성 관상동맥증후군 시장, 유형별, 2020-2029 (백만 달러)
표 125 필리핀 급성 관상동맥증후군 시장, 진단별, 2020-2029 (백만 달러)
표 126 필리핀 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 127 필리핀 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 128 아시아 태평양 급성 관상동맥증후군 시장의 나머지 지역, 유형별, 2020-2029년(백만 달러)
표 129 남미 급성 관상동맥증후군 시장, 국가별, 2020-2029년(백만 달러)
표 130 남미 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 131 남미 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 132 남미 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 133 남미 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 134 브라질 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 135 브라질 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 136 브라질 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 137 브라질 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 138 아르헨티나 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 139 아르헨티나 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 140 아르헨티나 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 141 아르헨티나 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 142 남미 기타 지역 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 143 중동 및 아프리카 급성 관상동맥증후군 시장, 국가별, 2020-2029년(백만 달러)
표 144 중동 및 아프리카 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 145 중동 및 아프리카 급성 관상동맥증후군 시장, 진단 기준, 2020-2029년(백만 달러)
표 146 중동 및 아프리카 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 147 중동 및 아프리카 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 148 남아프리카 공화국 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 149 남아프리카 공화국 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 150 남아프리카 공화국 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 151 남아프리카 공화국 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 152 사우디 아라비아 급성 관상 동맥 증후군 시장, 유형별, 2020-2029년(백만 달러)
표 153 사우디 아라비아 급성 관상 동맥 증후군 시장, 진단 기준, 2020-2029년(백만 달러)
표 154 사우디 아라비아 급성 관상 동맥 증후군 시장, 치료별, 2020-2029년(백만 달러)
표 155 사우디 아라비아 급성 관상 동맥 증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 156 UAE 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 157 UAE 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 158 UAE 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 159 UAE 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029(백만 달러)
표 160 이집트 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 161 이집트 급성 관상동맥증후군 시장, 진단별, 2020-2029년(백만 달러)
표 162 이집트 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 163 이집트 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 164 이스라엘 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
표 165 이스라엘 급성 관상동맥증후군 시장, 진단 기준, 2020-2029 (백만 달러)
표 166 이스라엘 급성 관상동맥증후군 시장, 치료별, 2020-2029년(백만 달러)
표 167 이스라엘 급성 관상동맥증후군 시장, 최종 사용자별, 2020-2029년(백만 달러)
표 168 중동 및 아프리카 기타 지역 급성 관상동맥증후군 시장, 유형별, 2020-2029년(백만 달러)
그림 목록
그림 1 글로벌 급성 관상동맥증후군 시장: 세분화
그림 2 글로벌 급성 관상동맥증후군 시장: 데이터 삼각 측량
그림 3 글로벌 급성 관상동맥증후군 시장: DROC 분석
그림 4 세계 급성 관상 동맥 증후군 시장: 세계 대 지역 시장 분석
그림 5 글로벌 급성 관상동맥증후군 시장: 회사 연구 분석
그림 6 글로벌 급성 관상동맥증후군 시장: 인터뷰 인구 통계
그림 7 글로벌 급성 관상동맥증후군 시장: DBMR 시장 위치 그리드
그림 8 글로벌 급성 관상동맥증후군 시장: DBMR 공급업체 점유율 분석
그림 9 글로벌 급성 관상동맥증후군 시장: 세분화
그림 10 북미는 2022년~2029년 예측 기간 동안 글로벌 급성 관상동맥증후군 시장을 지배할 것으로 예상됩니다.
그림 11 관상동맥질환, 허혈성 심장 및 혈관질환의 유병률 증가와 노령 인구 증가가 2022년~2029년 예측 기간 동안 글로벌 급성 관상동맥증후군 시장을 주도하고 있습니다.
그림 12 유형 세그먼트는 2022년 및 2029년에 글로벌 급성 관상 동맥 증후군 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다.
그림 13 북미는 2022년~2029년 예측 기간 동안 급성 관상 동맥 증후군에서 가장 빠르게 성장하는 시장입니다.
그림 14 글로벌 급성 관상동맥증후군 시장의 동인, 제약, 기회 및 과제
그림 15 글로벌 급성 관상동맥증후군 시장: 유형별, 2021
그림 16 글로벌 급성 관상동맥증후군 시장: 유형별, 2022-2029년(백만 달러)
그림 17 글로벌 급성 관상동맥증후군 시장: 유형별, CAGR(2022-2029)
그림 18 글로벌 급성 관상동맥증후군 시장: 유형별, 수명선 곡선
그림 19 글로벌 급성 관상동맥증후군 시장: 진단별, 2021년
그림 20 글로벌 급성 관상동맥증후군 시장: 진단별, 2022-2029년(백만 달러)
그림 21 글로벌 급성 관상동맥증후군 시장: 진단, CAGR(2022-2029)별
그림 22 글로벌 급성 관상동맥증후군 시장: 진단, 생명선 곡선별
그림 23 글로벌 급성 관상동맥증후군 시장: 치료별, 2021년
그림 24 글로벌 급성 관상동맥증후군 시장: 치료별, 2022-2029년(백만 달러)
그림 25 글로벌 급성 관상동맥증후군 시장: 치료별, CAGR(2022-2029)
그림 26 글로벌 급성 관상동맥증후군 시장: 치료별, 생명선 곡선
그림 27 글로벌 급성 관상동맥증후군 시장: 최종 사용자별, 2021
그림 28 글로벌 급성 관상동맥증후군 시장: 최종 사용자별, 2022-2029년(백만 달러)
그림 29 글로벌 급성 관상동맥증후군 시장: 최종 사용자별, CAGR(2022-2029)
그림 30 글로벌 급성 관상동맥증후군 시장: 최종 사용자별, 수명선 곡선
그림 31 글로벌 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 32 글로벌 급성 관상동맥증후군 시장: 지역별(2021년)
그림 33 글로벌 급성 관상동맥증후군 시장: 지역별(2022년 및 2029년)
그림 34 글로벌 급성 관상동맥증후군 시장: 지역별(2021년 및 2029년)
그림 35 글로벌 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 36 북미 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 37 북미 급성 관상동맥증후군 시장: 국가별(2021년)
그림 38 북미 급성 관상동맥증후군 시장: 국가별(2022년 및 2029년)
그림 39 북미 급성 관상동맥증후군 시장: 국가별(2021년 및 2029년)
그림 40 북미 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 41 유럽 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 42 유럽 급성 관상동맥증후군 시장: 국가별(2021년)
그림 43 유럽 급성 관상동맥증후군 시장: 국가별(2022년 및 2029년)
그림 44 유럽 급성 관상동맥증후군 시장: 국가별(2021년 및 2029년)
그림 45 유럽 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 46 아시아 태평양 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 47 아시아 태평양 급성 관상동맥증후군 시장: 국가별(2021년)
그림 48 아시아 태평양 급성 관상동맥증후군 시장: 국가별(2022년 및 2029년)
그림 49 아시아 태평양 급성 관상동맥증후군 시장: 국가별(2021년 및 2029년)
그림 50 아시아 태평양 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 51 남미 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 52 남미 급성 관상동맥증후군 시장: 국가별(2021년)
그림 53 남미 급성 관상동맥증후군 시장: 국가별(2022년 및 2029년)
그림 54 남미 급성 관상동맥증후군 시장: 국가별(2021년 및 2029년)
그림 55 남미 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 56 중동 및 아프리카 급성 관상동맥증후군 시장: 스냅샷(2021)
그림 57 중동 및 아프리카 급성 관상동맥증후군 시장: 국가별(2021년)
그림 58 중동 및 아프리카 급성 관상동맥증후군 시장: 국가별(2022년 및 2029년)
그림 59 중동 및 아프리카 급성 관상동맥증후군 시장: 국가별(2021년 및 2029년)
그림 60 중동 및 아프리카 급성 관상동맥증후군 시장: 유형별(2022-2029)
그림 61 글로벌 급성 관상동맥증후군 시장: 회사 점유율 2021(%)
그림 62 북미 급성 관상동맥증후군 시장: 회사 점유율 2021(%)
그림 63 유럽 급성 관상동맥증후군 시장: 회사 점유율 2021(%)
그림 64 아시아 태평양 급성 관상 동맥 증후군 시장: 회사 점유율 2021(%)

연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











