


글로벌 AI 가속기 칩 시장 세그먼트, 칩 유형 (GPU, ASIC, FPGA, CPU 및 기타), 처리 유형 (Edge 및 Cloud), 산업 (자동차, 소비자 전자, 의료, 제조 및 기타) - 산업 동향 및 예측 2033
AI 가속기 칩 시장 규모와 성장률은 무엇입니까
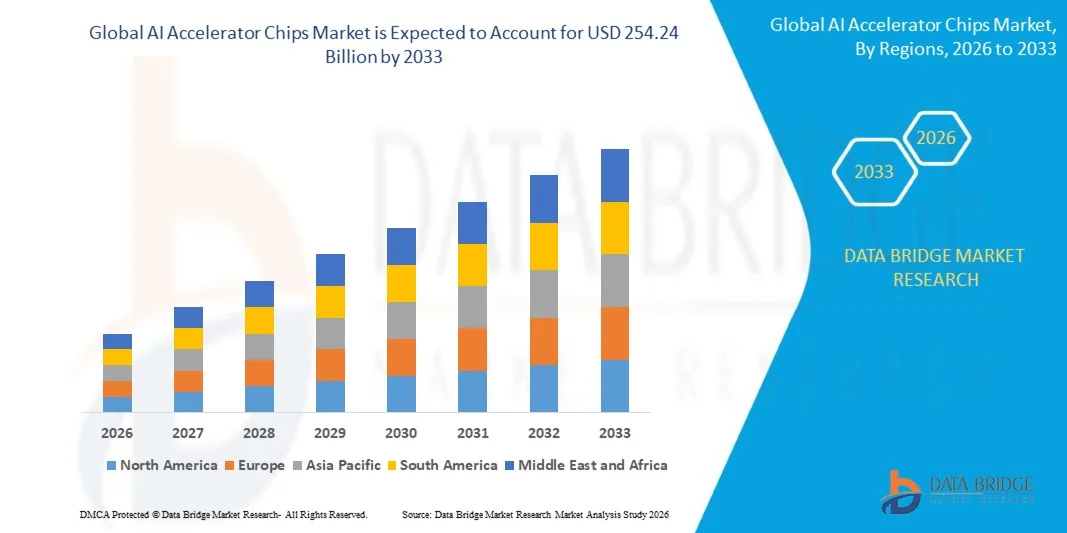
- Data Bridge Market Research Analysis에 따르면 글로벌 ai accelerator Chip 시장은 대략적으로 평가되었습니다.50억 달러프로젝트254.24억 2033년, 성장하는2026에서 2033까지 23.40%의 CAGR.
- 시장은 높은 용량의 데이터 저장에 대한 수요 증가에 의해 구동되는 성장을 목격하고, 채택의 상승스마트폰소비자 전자, 성장 데이터 센터 인프라, 고성능 및 에너지 효율적인 메모리 솔루션에 대한 요구 사항을 증가. AI Accelerator 칩은 스마트폰에서 널리 이용됩니다,솔리드 스테이트 드라이브 (SSD), 노트북,제품 정보, 기업 저장 체계 및 자료 센터는, 소비자와 상업적인 신청을 통해 그것의 지속적인 채택을 지원하는.
- 클라우드 컴퓨팅, 인공 지능, 기계 학습 및 데이터 기반 응용 프로그램의 채택은 더 많은 성장 기회를 창출합니다. NAND 레이어 기술에 대한 고급 데이터 센터의 확장, 엔터프라이즈 SSD에 대한 수요 상승, 저장 요구 사항을 증가, 및 발전은 소비자 전자, 자동차, 기업 스토리지 및 데이터 센터 응용 분야에서 시장 개발을 지원하고있다.
시장 크기 & Forecast
- 시장 가치 (2025): USD 119.5 억
- 예상 시장 가치 (2033): USD 254.24 100억
- 캐스트 CAGR (2026–2033): 23.40%
- 2025년 선도 지역: 아시아 태평양
- 가장 빠른 성장 지역: Asia-Pacific
AI 가속기 칩 시장의 주요 골웨이는 무엇입니까
- 아시아 태평양은 2025년에 23.13%의 점유율을 가진 세계적인 AI 가속기 칩 시장을 지배하고, 중요한 반도체 제조자의 강한 존재에 의해 지원해, 광대한 nand 제작 수용량 및 스마트폰을 위한 높은 수요, ssds, 노트북, 자료 센터 및 다른 전자 장치. 이 지역은 남쪽 한국, 일본, 중국, 대만과 같은 주요 3d nand 제조 허브를 포함합니다.
- 아시아 태평양은 반도체 제조 능력을 확장하여 지원되는 5.35%의 추종 기간 동안 글로벌 AI 가속기 칩 시장에서 강력한 성장을 목격 할 것으로 예상되며, 데이터 센터 투자 증가, Ai 워크로드 상승, 고용량 저장 솔루션에 대한 수요 증가. nand 제조 업체 및 지원 반도체 생태계의 농도는 지역 시장 개발에 더 기여하고 있습니다.
- Triple-level cell (tlc)는 2025년 54.23%의 점유율을 가진 세계적인 ai 가속기 칩 시장의 주요한 세포 유형 세그먼트를 대표했습니다, 그것의 저장 조밀도, 성과, 및 비용의 그것의 균형에 의해 지원해, 스마트폰, ssds, 노트북 및 다른 소비자 및 기업 저장 신청에 있는 광대한 채택과 더불어. 현재 nand-market 데이터는 또한 주요 셀 유형으로 tlc를 식별합니다.
- 솔리드 스테이트 드라이브 (ssd)는 2025 년 23.13%의 공유와 글로벌 AI 가속기 칩 시장의 주요 응용 부문을 대표하여 소비자 전자, 엔터프라이즈 시스템, 클라우드 인프라 및 데이터 센터를 통해 고속, 컴팩트 및 에너지 효율적인 스토리지에 대한 수요를 증가 시켰습니다. Enterprise ssd 응용 프로그램은 조직이 플래시 기반 스토리지 인프라를 확장하면서 강력한 성장을 보여주고 있습니다.
- 소비자 전자공학은 2025년에 32.12%의 공유를 가진 세계적인 AI 가속기 칩 시장의 주요한 최종 사용자 세그먼트를 대표했습니다, 스마트폰, 정제, 노트북, 게임 장치의 채택 증가에 의해 지원해, 및 고성능 저장을 요구하는 다른 연결한 전자공학. ai-enabled 장치의 성장 채택 및 고해상도 멀티미디어 애플리케이션은 더 많은 지원 수요입니다.
보고서 범위 AI 가속기 칩 시장 세그먼트
|
관련 기사 |
AI Accelerator 칩 시장 열쇠 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력뿐만 아니라 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 지리적으로 회사 현명한 생산 및 용량, 유통 업체 및 파트너 네트워크 레이아웃, 자세한 및 업데이트 가격 추세 분석 및 공급망 및 수요의 지표 분석이 포함됩니다. |
AI Accelerator Chips Market의 핵심 트렌드는 무엇입니까
- Inference 및 workload-specific 컴퓨팅을 위한 맞춤형 AI 가속기 칩의 채택을 통해 시장의 주요 추세로 나뉩니다. Hyperscalers 및 기술 회사는 점점 애플리케이션 별 가속기 및 사용자 정의 ASIC를 개발하여 AI 성능 향상, 전력 소비 감소, 낮은 컴퓨팅 비용 절감 및 특정 교육 및 간섭 작업 부하에 대한 하드웨어 최적화. 이 동향은 특히 유전적인 AI, 큰 언어 모형, AI 대리인 및 다른 compute-intensive 신청을 지원하는 자료 센터에 관련있습니다. 사용자 정의 가속기를 향한 이동은 기존 GPU보다 더 큰 다양한 기능을 지원합니다.
- 예를 들어, 4 월 9, 2025, Google은 Ironwood, Google Cloud Next 2025에서 일곱 번째 세대 Tensor 처리 장치 (TPU)를 도입했습니다. Google은 철 나무를 스케일에 대한 첫 번째 TPU로 구체적으로 설계되었으며 단일 배치 내에서 9,216 액체 냉각 칩을 지원하는 아키텍처가 있습니다. accelerator는 진보된 유전적인 AI와 inference workloads의 증가 계산 및 커뮤니케이션 요구에 해결하기 위하여 개발되었습니다.
- 이 트렌드는 AI 워크로드가 점점 더 큰 컴퓨팅 효율과 낮은 인섭 비용을 필요로하는 것이 중요합니다. Cloud 서비스 제공 업체는 특정 AI 워크로드에 대한 하드웨어를 최적화하기 위해 사용자 정의 실리콘에 투자를 증가하고있다. TrendForce는 2 월 2026에보고 된 주요 클라우드 서비스 제공 업체가 점점 ASIC에 투자하여 AI 워크로드 적합성 및 데이터 센터 비용 효율성을 개선하고 향후 AI 인프라에서 맞춤형 AI 가속기의 성장 역할을 강조했습니다.
- Inference에 대한 성장 강조는 AI 애플리케이션으로 더 많은 영향력있는 가속기 개발이며 실시간 응답 및 AI 시약 워크로드에 대한 낮은 수준의 처리가 필요합니다. 11 월 2025 년 클라우드 고객을위한 Ironwood의 Google의 후속 가용성은이 이동을 강화했으며, 높은 볼륨, 저렴한 AI 간섭 및 모델 서빙을위한 가속기 위치.
AI Accelerator 칩 시장의 주요 드라이버는 무엇입니까
- 유전 AI, 큰 언어 모델, 기계 학습 및 AI 에이전트의 배포를 증가하는 것은 향상된 에너지 및 비용 효율로 높은 계산을 제공 할 수있는 전문 가속기 칩에 대한 수요를 구동하고있다. inference-intensive workloads에 대한 이동은 특히 GPU, TPU 및 사용자 정의 AI ASIC에 대한 수요를 지원한다. TrendForce는 AI 애플리케이션이 상업적으로 확장되도록 2026에서 실질적으로 증가하기 위해 북미 클라우드 서비스 제공 업체 중 AI inference 컴퓨팅 전력을 기대합니다.
- Cloud Service Provider의 Custom AI Accelerators의 Adoption : Hyperscale 클라우드 회사는 기존의 AI accelerators를 개발하고 배포하여 워크로드를 최적화하고 범용 GPU에 의존도를 감소시키고 데이터 센터 경제를 향상시킵니다. Google은 TPU 포트폴리오를 확장하고 AWS는 Trainium 플랫폼을 스케일링하고 있습니다. TrendForce는 2 월 2026에서 주요 클라우드 서비스 제공 업체가 NVIDIA 및 AMD GPU 플랫폼과 함께 ASIC 기반 AI 인프라에 투자를 증가했다고보고했습니다.
- 예를 들어, 12 월 2, 2025, AWS는 Trainium3 UltraServer를 출시했으며, 3-nanometer Trainium3 AI 가속기에 의해 구동됩니다. AWS는 시스템보다 4 배 더 많은 성능을 제공하며, AI 교육 및 인스테이션 워크로드의 이전 세대의 메모리를 4 배 이상 제공합니다. 발사는 대규모 AI 인프라를 위한 목적 구축된 가속기에 대한 증가 산업 초점을 보여줍니다.
- AI Accelerator 아키텍처 및 에너지 효율의 발전: Accelerator 제조업체는 기존의 밀도, 메모리 대역폭, 상호 연결 기술 및 성능이 향상되어 AI 모델의 증가적 계산 요건을 해결합니다. 예를 들어, Google은 4 월 2025에서 7 세대의 Ironwood TPU를 공개했습니다. 특히 큰 규모의 AI 처리용으로 설계된 특수 아키텍처를 특징으로하는 업계의 이동을 강조합니다.
- AI Data-Center Infrastructure의 투자 증가: 대형 클라우드 및 기술 회사는 AI 서버, 가속기, 네트워킹 및 지원 인프라에 실질적인 자본을 투입하고 있습니다.
AI Accelerator Chips Market의 성장은 어떤 요인입니까
- 고출력 소비 및 데이터 센터 인프라 요구 사항 : 교육 및 인턴을위한 AI 가속기 칩의 배포가 전력 소비, 냉각, 네트워킹 및 전체 데이터 센터 인프라와 관련된 과제를 창출하고 있습니다. 고성능 GPU 및 사용자 정의 AI 가속기는 실질적 전기 및 고급 냉각 시스템을 필요로하며 AI 인프라의 운영 비용을 증가시킵니다. AI 워크로드 스케일, 칩 제조업체 및 데이터 센터 운영자는 와트 당 성능 개선에 중점을두고 가속기 플랫폼의 에너지 요구 사항을 줄이는 데 중점을두고 있습니다.
- 예를 들어, 6월 24일, 2026일, OpenAI 및 Broadcom은 Jalapeño를 공개했습니다. LLM-optimized AI 가속기는 inference workloads를 위해 특별히 설계되었습니다. OpenAI는 초기 테스트가 예술의 현재 상태와 비교된 와트 당 실질적으로 향상된 성능을 보여 주었다. accelerator는 AI 컴퓨팅 요구 사항 확장으로 에너지 효율을 향상시키기 위해 업계의 초점을 강조하는 데이터 센터 파트너와 기가 와트 규모의 배포를 계획하고 있습니다.
- GPU와 사용자 정의 AI 가속기 간의 경쟁을 증가시키는 것은 기술 및 개발 과제이기도 합니다. Cloud Provider는 Google의 TPU 및 Amazon의 Trainium과 같은 독점적 인 가속기를 개발하는 동시에 OpenAI와 같은 회사는 특정 AI 워크로드에 대한 사용자 정의 프로세서를 개발하고 있습니다. 이것은 지속적으로 컴퓨팅 성능, 메모리 대역폭, 상호 연결 기술, 소프트웨어 호환성 및 에너지 효율을 개선하기 위해 가속기 제조업체가 필요합니다.
- 이 도전은 AI 모델이 더 커지고 inference workloads가 확장될 것으로 예상됩니다. Google은 2026 년 8 세대 TPU 시스템을 발표했습니다. TPU 8t는 높은 처리량 훈련 및 TPU 8i를 포함하여 inference 및 보강 학습을 위해 업계의 움직임을 데이터 센터 규모에서 성능과 효율성을 향상시키기 위해 설계된 워크로드 별 가속기 아키텍처를 통해 민주화했습니다.
AI Accelerator 칩 시장은 어떻게 Segmented
시장은 칩 유형, 가공 유형 및 기업의 기초에 구분됩니다.
- 칩 유형에 의하여
칩 유형의 기초에, 세계적인 AI 가속기 칩 시장은 GPU, ASIC, FPGA, CPU 및 다른 사람으로 구분됩니다. GPU 세그먼트는 AI 워크로드, 성숙한 소프트웨어 생태계, 및 AI 모델 교육 및 간섭에 광범위한 사용의 높은 병렬 처리 능력, 유연성에 의해 지원되는 2025 년 43.12%의 시장 점유율을 가진 시장을 지배할 것으로 예상됩니다. GPU는 데이터 센터, 클라우드 플랫폼, 자율 시스템 및 기타 AI 기반 응용 분야에서 널리 배포됩니다. 현재 산업 분석은 GPU를 주요 가속기 범주로 가져올 수 있습니다.
ASIC 세그먼트는 2026에서 2033의 CAGR로 예측 기간 동안 상당한 성장을 목격 할 것으로 예상되며, 초중량 클라우드 제공 업체 및 기술 회사에 의해 Workload-specific AI 가속기의 개발 증가에 의해 지원됩니다. ASIC는 특정 AI 워크로드에 최적화 될 수 있으며 성능, 전력 효율 및 운영 당 비용의 개선을 가능하게합니다.
- 처리 유형
글로벌 AI 가속기 칩 시장은 Edge와 Cloud로 구분됩니다. 클라우드 세그먼트는 시장 점유율을 지배할 것으로 예상된다 54.23% 에서 2025, 증가에 의해 지원되는 AI 훈련 및 과잉 워크로드 하이퍼 스케일 데이터 센터, 클라우드 플랫폼, 기업 컴퓨팅 인프라. 대규모 AI 모델은 실질적인 컴퓨팅 리소스를 필요로하며, 클라우드 기반 가속기 배포를 특히 유전적인 AI 및 기계 학습 워크로드에 중요합니다.
Edge 세그먼트는 2026에서 2033의 CAGR 5.34%의 예측 기간 동안 강력한 성장을 목격 할 것으로 예상되며 실시간 AI 처리, 낮은 대기 시간, 데이터 개인 정보 보호 및 중앙화된 클라우드 인프라에 의존도를 감소시킵니다. 자동차 시스템, 산업 자동화, 의료 기기, 로봇, 스마트 폰 및 기타 연결된 장치는 가장자리 AI 가속기의 채택을 지원합니다.
- 기업정보
업계를 기반으로 글로벌 AI 가속기 칩 시장은 자동차, 소비자 전자, 의료, 제조 및 기타로 구분됩니다. 소비자 전자 세그먼트는 스마트 폰, PC, 스마트 카메라, 착용 가능 및 기타 연결된 장치로 AI 기능을 통합함으로써 지원되는 2025 년 43.23%의 중요한 공유를 고려할 것으로 예상됩니다. AI 가속기는 이미지 처리, 음성 인식, 개인화, 보안 및 유전적인 AI와 같은 장치 기능을 가능하게 합니다.
자동차 부문은 자율 운전, 고급 운전자 수용 시스템, 지능형 조종 시스템 및 차량 AI 처리의 채택을 증가하여 2026에서 2033 %의 상당한 성장을 목격 할 것으로 예상됩니다. 제조 세그먼트는 AI 가속기로 확장되고 기계 비전, 예측 유지 보수, 자동화 검사, 로봇 및 실시간 산업 결정에 더 많이 배치됩니다. 의료용 이미징, 진단, AI-assisted 임상 기술을 통해 견인을 얻고 있습니다.
어떤 지역 AI Accelerator 칩 시장의 가장 큰 주식을 보유
- 아시아 태평양은 글로벌 AI 가속기 칩 시장을 지배, 2025 년 23.13%의 수익 공유에 대한 회계, AI 인프라, 반도체 제조 능력, 고중량 데이터 센터의 급속 확장에 의해 지원, 클라우드 컴퓨팅, 소비자 전자, 자동차, 산업 응용 프로그램에 걸쳐 AI 가속기의 배포 증가. 중국, 일본, 한국, 대만과 같은 국가는 고급 반도체 제조, AI 컴퓨팅 인프라 및 가속기 칩 개발에 투자를 통해 지역 생태계를 강화했습니다.
- 아시아 태평양은 예측 기간 동안 글로벌 AI 가속기 칩 시장에서 가장 빠른 성장을 목격 할 것으로 예상된다, 2026에서 2033에 5.35%의 CAGR, AI 데이터 센터에 투자 증가, GPU의 채택 성장, ASICs, 및 기타 전문 가속기, 가장자리 AI 응용 프로그램의 확장, 및 AI, 기계 학습 및 데이터 기반 작업 부하에서 고성능 컴퓨팅에 대한 수요 상승.
미국 AI 가속기 칩 시장 통찰력
미국 AI 가속기 칩 시장은 클라우드 컴퓨팅, 데이터 센터, 유전 AI, 기계 학습 및 엔터프라이즈 응용 분야에서 고성능 컴퓨팅 증가에 대한 수요로 확장됩니다. NVIDIA, AMD, Intel, Google, Amazon Web Services, Microsoft, GPU, ASIC 및 AI 프로세서를 포함한 주요 반도체 및 기술 회사들의 국가의 이점. Hyperscale 데이터 센터 및 AI 인프라의 성장 투자는 시장 개발을 지원합니다. Edge AI, 자율 시스템 및 AI-enabled 소프트웨어의 채택은 여러 산업 전반에 걸쳐 고급 가속기 기술을 위한 기회를 창출하고 있습니다.
유럽 AI 가속기 칩 시장 통찰력
유럽의 AI 가속기 칩 시장은 지역에 걸쳐 인공 지능, 클라우드 컴퓨팅, 고성능 컴퓨팅 및 데이터 센터 인프라 증가에 투자로 확장됩니다. GPU, ASIC, FPGA 및 전문 AI 프로세서의 채택은 자동차, 의료, 제조, 금융 서비스 및 통신 분야에서 응용 프로그램을 지원합니다. 유럽 자동차 제조업체들은 점점 발전해 온 AI 컴퓨팅을 고급 드라이버 시티 시스템 및 자율주행 기술로 통합하고 산업 회사가 자동화, 예측 유지 보수 및 기계 비전을 위해 AI를 배포하고 있습니다. 반도체 제조, AI 개발, 디지털 인프라를 지원하는 정부 이니셔티브는 AI 가속기 칩에 대한 지역 수요를 더욱 강화하고 있습니다.
U.K. AI 가속기 칩 시장 통찰력
U.K. AI 가속기 칩 시장은 인공 지능, 기계 학습, 클라우드 컴퓨팅 및 고성능 컴퓨팅에 대한 수요로 확장되어 기업 및 데이터 센터 전반에 걸쳐 증가합니다. 진화 AI 및 대형 언어 모델의 채택은 GPU, ASIC 및 기타 전문 가속기 아키텍처에 대한 수요를 지원합니다. AI 인프라 투자, 고급 컴퓨팅 시설 및 데이터 센터 용량은 시장의 기회를 더욱 강화하고 있습니다. 자동차, 의료, 금융 서비스 및 제조 분야는 AI-enabled 솔루션을 채택하고 고속 처리 및 실시간 AI 워크로드를 지원하는 효율적인 가속기 기술에 대한 추가 수요를 창출합니다.
독일 AI Accelerator 칩 시장 통찰력
독일의 AI 가속기 칩 시장은 인공 지능, 고성능 컴퓨팅, 산업 자동화 및 데이터 센터 인프라의 투자로 확장됩니다. 자동차 제조, 의료, 금융 서비스 및 산업 응용 분야에서 AI의 채택은 GPU, ASIC, FPGA 및 기타 전문 가속기 기술에 대한 수요를 지원합니다. 독일의 강력한 자동차 및 산업 생태계는 자율 시스템, 예측 유지 보수, 기계 비전 및 스마트 제조를위한 AI의 배포를 촉진하고 있습니다. 클라우드 채택 및 엣지 컴퓨팅 요구 사항은 반도체 공급 체인의 고려사항과 높은 인프라 비용으로 시장의 발전을 지원하는 것입니다.
Asia-Pacific AI 가속기 칩 시장 통찰력
아시아 태평양 AI 가속기 칩 시장은 인공 지능 인프라, 데이터 센터, 클라우드 컴퓨팅 및 고급 반도체 제조에 투자로 확장되어 지역에 걸쳐 증가합니다. 중국, 일본, 한국, 대만은 AI 프로세서, GPU, ASIC 및 반도체 제조 시설에 투자를 통해 지역 역량을 강화하고 있습니다. 유전 AI, 기계 학습, 가장자리 컴퓨팅, 자율 시스템 및 스마트 장치의 채택은 고성능 가속기 칩에 대한 더 많은 요구 사항을 지원합니다. AI 워크로드 및 하이퍼 스케일 데이터 센터의 확장은 지역 전역의 가속기 칩 제조업체에 대한 추가 기회를 창출하고 있습니다.
일본 AI Accelerator 칩 시장 통찰력
일본 AI 가속기 칩 시장은 인공 지능, 고성능 컴퓨팅, 로봇 및 데이터 센터 인프라의 투자로 확장됩니다. 국가는 반도체 생태계, 고급 전자 산업 및 기술 및 자동차 회사의 강력한 존재는 GPU, ASIC 및 기타 전문 AI 가속기 수요를 지원합니다. 제조, 자동차, 의료, 소비자 가전에 걸쳐 AI의 채택을 가속화하는 것은 가속기 칩 배포에 대한 추가 기회를 창출하고 있습니다. 가장자리 AI 응용 프로그램을 증가하는 것은 또한 저경도 및 에너지 효율적인 컴퓨팅 솔루션에 대한 수요를 지원한다. 그러나, 높은 반도체 개발 비용, 기술 복잡성 및 글로벌 칩 제조업체의 경쟁은 주요 시장 고려 사항입니다.
중국 AI Accelerator 칩 시장 통찰력
중국의 AI 가속기 칩 시장은 인공 지능, 데이터 센터, 클라우드 컴퓨팅 및 고성능 컴퓨팅의 투자로 확장됩니다. 진화 AI, 대형 언어 모델, 자율 시스템 및 산업용 AI의 채택은 GPU, ASIC 및 기타 전문 가속기 아키텍처에 대한 수요를 지원하고 있습니다. 국내 반도체 기업은 AI 칩 개발을 강화하고 로컬 컴퓨팅 기능을 확장하여 워크로드를 증가시킵니다. 자동차, 가전, 의료, 제조를 통한 AI 배포가 추가적인 기회를 창출하고 있습니다. 그러나 반도체 공급 체인 제약, 고급 제조 요구 사항 및 강렬한 경쟁은 중요한 시장 고려 사항이 남아있다.
AI Accelerator 칩 시장에서 최고의 기업은 무엇입니까
AI 가속기 칩 시장 기업은 주로 다음을 포함하는 잘 설치된 회사에 의해 지도했습니다:
- NVIDIA Corporation (미국)
- 고급 마이크로 장치, Inc. (AMD) (미국)
- 인텔 (미국)
- Google LLC (미국)
- Amazon 웹 서비스, Inc. (AWS) (미국)
- Microsoft Corporation (미국)
- Qualcomm 통합 (미국)
- Broadcom Inc. (미국)
- Huawei 기술 Co., 주식 회사 (중국)
- Cerebras 시스템 Inc. (미국)
- Groq, Inc. (미국)
- SambaNova 시스템 (미국)
- Graphcore Limited (미국)
- Tenstorrent Inc. (캐나다)
- (주)삼성전자
AI Accelerator 칩 시장에서 최신 개발은 무엇입니까
- 7 월 2026에서 AMD는 Instinct MI400 시리즈 GPU 및 AMD Helios Rack-scale AI 시스템을 출시하여 고성능 AI 교육 및 간섭을 대상으로합니다. 또한, OpenAI, Anthropic, Meta, Cerebras, AT&T 및 Cisco와의 협업을 통해 AI 인프라 구축을 확장했습니다.
- 4 월 2026에서 Google은 대규모 AI 교육 및 TPU 8i를 위해 TPU 8t를 도입했습니다. inference 및 Agentic AI 워크로드. Google은 TPU 8t가 단일 슈퍼 포드에서 공유 된 고 대역폭 메모리의 9,600 TPU 및 2 개의 petabytes로 확장 할 수 있다고 밝혔다.
- 2025년 10월, OpenAI는 Broadcom과 파트너십을 체결하여 최초의 사내 AI 프로세서를 개발하였습니다. OpenAI는 사용자 정의 가속기를 설계합니다, 동안 Broadcom 개발 하 고 시스템을 배치, 2026의 두 번째 절반에서 계획 초기 배포 및 용량의 10 기가 와트의 대상.
- 2025년 3월, SoftBank Group은 USD 6.5 억에 대한 암페어 컴퓨팅을 인수하기로 합의했습니다. 인수는 AI 및 클라우드 인프라에 사용되는 Ampere의 Arm 기반 데이터 센터 CPU 기술을 통해 SoftBank의 반도체 포트폴리오를 강화합니다.
- 5 월 2025에서 NVIDIA는 고급 AI 칩의 수백을 Humain으로 공급 할 계획이라고 발표했습니다. AMD는 Humain과 10 억 달러의 협업을 발표하여 5 년 동안 AI 인프라의 500 MW까지 개발 할 예정입니다.
- 9 월 2026에서 MediaTek은 주요 U.S. 클라우드 서비스 제공 업체를 위해 설계된 최초의 AI 가속기가 Q4 2026의 대량 생산을 입력 할 것으로 예상되며 전통적인 GPU 공급 업체를 넘어 특수 AI 가속기의 확장을 강조합니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











