



Global AI Labs Accelerator Market Segmentation, Accelerator Type(GPU, Custom ASICs, FPGAs, Other Architecture), Workload(Inference, Training), Deployment(Cloud & Data Center, Edge & On-Device, On-Premises Enterprise), Memory Technology(HBM, GDDR, On-Chip SRAM-Centric & LPDDR-Based Designs), Process Node (7nm, Cloud & Enterprise), Clouds & Clouds, Clouds & Clouds, Clouds & Clouds, Clouds, Enterprise 및 Clouds, Enterprise 및 Cloudsing System에 대해 자세히 알아보십시오.
AI 가속기 시장 규모와 성장률은 무엇입니까
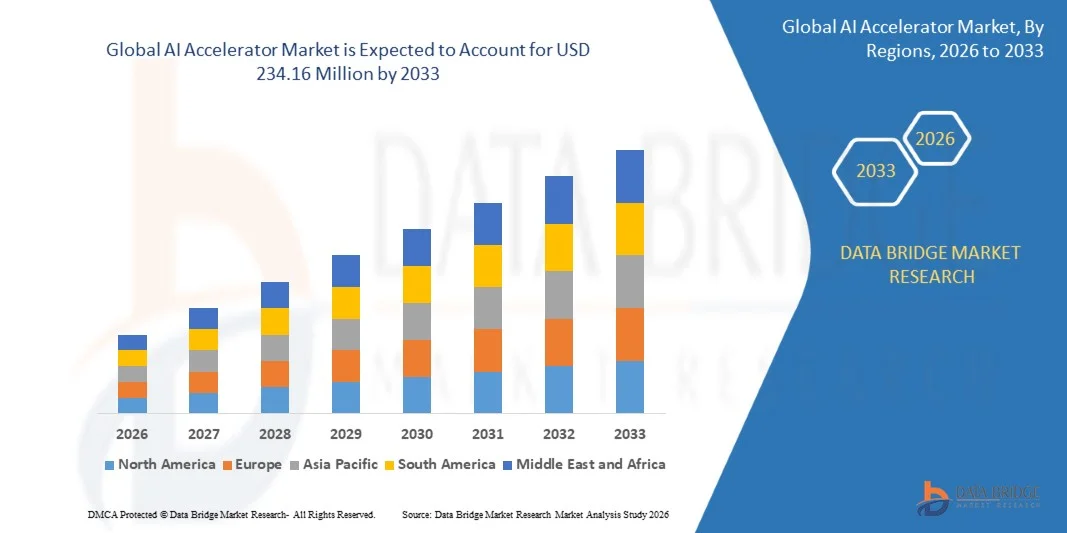
- Data Bridge Market Research 분석에 따르면 AI 가속기 시장은 가치있었습니다.2025년 USD 32.70 백만프로젝트234.16 백만 2033, 성장하는2026년부터 2033년까지 27.90%의 CAGR.
- 시장은 탁월한 속도로 확장되고, 유전적인 AI 훈련과 인섭의 급속한 가늠자에 의해, 다중 기가 와트는 hyperscalers와 frontier AI 실험실에 의해 투입을, 상인 칩 납품업자 및 관례 실리콘 프로그램 둘 다에서 새로운 가속기 발생의 도착, 및 가장자리에 AI의 성장한 배치를 비교합니다.
- AI 가속기는 도표 처리 단위 (GPUs), 10sor와 신경 처리 단위, FPGAs 및 웨이퍼 가늠자 또는 inference 특정한 건축술과 같은 관례 ASICs를 포함하여, 전문화한 가공업자, 일반적인 목적 CPU 보다는 훨씬 능률적 인 기계 학습의 모체 heavy 계산을 실행하기 위하여 디자인해입니다. 그들은 일반적으로 높은 대역폭 메모리, 고급 포장 및 고속 상호 연결과 결합되며 개별 칩보다 랙 스케일 시스템으로 점점 판매됩니다. Inference는 AI compute 지출의 대략 2번째를 대표하기 위하여 성장합니다, 경쟁은 토큰, 기억 수용량, 힘 효율성 및 소프트웨어 생태계 빵 당 비용으로 익지않는 훈련 성과에서 교대합니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 32.70 백만
- 예상 시장 가치 (2033): USD 234.16 백만
- 캐스트 CAGR (2026–2033): 27.90%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia-Pacific
AI Accelerator Market의 주요 Takeaways는 무엇입니까
- 북미는 2025 년 54.26%의 가장 큰 매출 점유율을 가진 글로벌 AI 가속기 시장을 지배, 하이퍼스칼러레이터의 농도에 의해 지원, 지역 내의 프론트어 AI 실험실, 미국의 클라우드 및 AI 회사에 의해 발표 된 기가 와트 스케일 배포의 연속 사이클.
- 아시아 태평양은 2026년부터 2033년까지 31.6%의 CAGR에 가장 빠르게 성장할 것으로 예상되며, 고급 반도체 제조, 메모리 공급 및 포장, 국내 AI 인프라 투자 및 가정용 액셀러레이터의 성장 발전을 선도하는 지역 중심 역할을 주도하고 있습니다.
- GPU 세그먼트는 2025 년에 68.42%의 점유율을 가진 가속기 유형 범주를 주도하고, 성숙한 소프트웨어 생태계, 넓은 워크로드 적용 및 랙 스케일 플랫폼의 신속한 경사로.
- Inference 세그먼트는 또한 2026에서 2033년까지 30.6%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 토큰 볼륨 상승, 그리고 토큰 당 비용의 초점.
- 클라우드 및 데이터 센터 세그먼트는 2025 년에 배포하여 시장의 83.46%를 차지했으며, 고중량 및 네오클라이 클라우드 시설의 농도를 반영하여 기가와트 스케일 AI 용량을 구축했습니다.
- 높은 대역폭 기억 (HBM)는 2025년에 71.28% 몫을 가진 기억 기술 종류, 주요한 훈련 및 inference accelerators가 큰 모형이 요구한 기억 수용량과 대역폭을 위한 겹쳐 쌓이는 HBM에 의지로, 새로운 세대의 맞은편에 급격하게 상승하는 per-device 수용량과 더불어, 요구합니다.
- AI 실험실 & neoclouds 세그먼트는 2026에서 2033에 33.7%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 프론트어 모델 개발자가 멀티 기가 와트 용량의 칩 공급 업체와 직접 계약을 맺고 AI 고객을 위한 용량을 확장하는 전문 GPU 클라우드 제공업체입니다.
보고서 범위 및 AI 가속기 시장 세그먼트
|
관련 기사 |
AI Accelerator 키 마켓 인사이트 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 시장 세그먼트, 지리적 적용, 시장 플레이어 및 시장 시나리오와 같은 시장 통찰력 외에도 데이터 브리지 시장 연구 팀은 심층적 인 전문가 분석, 수입 / 수출 분석, 가격 분석, 생산 소비 분석 및 pestle 분석이 포함됩니다. |
AI Accelerator Market의 핵심 트렌드는 무엇입니까
- Accelerator 공급 업체는 점점 워크로드에 의해 제품 라인을 분할하고, 훈련을위한 별도의 칩을 설계하고 단일 범용 부품보다는, inference 경제, 메모리 대역폭 및 토큰 당 비용은 기본 구매 기준이됩니다.
- 이 전문화는 그들의 자신의 모형 및 서빙 더미에 tailor 칩을 할 수 있는 가장 큰 구름 공급자의 주문 실리콘 프로그램에서 가장 가시적입니다.
- 예를 들어, 4 월 2026에서 Google Cloud Next는 두 가지 목적 내장 칩으로 10sor 처리 장치의 8 세대를 발표했습니다. 훈련을위한 TPU 8t 및 inference 용 TPU 8i, TPU 8t superpod 사기와 함께 9,600 칩, 공유 된 높은 대역폭 메모리의 두 petabytes 및 121 exaflops.
- 동시에 Frontier AI 실험실은 멀티 기가와트, 멀티 벤더가 GPU와 사용자 정의 가속기를 통해 수요를 확산하는 계약에 서명하고 있지만 단일 공급 업체에 의존합니다.
- 예를 들어, 7 월 2026에서 AMD는 Anthropic과 계약을 발표했습니다. Anthropic은 4 월 2026 Anthropic에서 시작된 Helios Rack-scale 시스템의 Instinct MI450 시리즈 GPU의 Instinct MI450 시리즈 GPU의 2 기가 와트를 확장하여 2027 년에 시작된 차세대 TPU 용량의 5 기가 와트까지 확보 할 수 있습니다.
- 워크로드 별 칩과 멀티 벤더로서, 기가와트 스케일 계약은 단일 아키텍처와 공급 업체가 예측 기간을 통해 AI 가속기 시장에서 정의 추세를 유지 할 것으로 예상된다.
AI Accelerator Market의 주요 드라이버는 무엇입니까
- AI의 스케일 업, 이유 모델, 및 AI 에이전트는 새로운 가속기 세대가 생산에 들어가기 위해 compute에 대한 전례없는 수요를 구동하여 고객에게 공급 용량을 앞서 나가고 있습니다.
- 예를 들어, 1 월 2026, CES에서, NVIDIA는 Rubin 플랫폼이 2026의 두 번째 절반에 계획 된 클라우드 가용성과 전체 생산을 입력했으며 9 월 16, 2026 CoreWeave는 클라우드에서 Rubin GPU의 수백을 연결하는 멀티 랙 Vera Rubin NVL72 클러스터를 도입했다고 발표했습니다.
- accelerator 공급 업체 중 경쟁은 고객에게 선택 넓고 시장으로 추가 용량을 끌어 놓고, 대형 구매자는 AI compute에 대한 두 번째 소스를 확보합니다.
- 예를 들어, 10 월 2025, AMD 및 OpenAI는 AMD Instinct GPU의 여러 세대에 걸쳐 6 기가 와트 계약을 발표했습니다. MI450 시리즈 배포의 첫 번째 1 기가 와트가 2026의 두 번째 절반에서 시작되었으며, 10 월 14, 2025에서 Oracle Cloud Infrastructure는 초기 50,000 AMD Instinct MI450 GPU의 출시 파트너로 선정되었습니다.
- 사용자 정의 실리콘 디자인 파트너는 또한 6 월 9, 2026에 Broadcom announcing과 더불어 급속하게 확장하고, 아폴로와 블랙스톤을 처음 앵커 투자자로, 주문 XPU를 사용하여 2028를 통해 컴퓨팅 용량의 20 기가와트를 활성화하고 국경 AI 실험실을 위해 네트워킹.
- 2026년에 여러 명의 가속기 발생이 발생하고 있으며, AI 가속기 수요는 예측 기간 동안 탁월하게 강력한 유지될 것으로 예상됩니다.
AI Accelerator Market의 성장은 무엇입니까
- AI 가속기 공급은 한정된 진보된 반도체 제조 능력, 진보된 포장 가용성 및 높 대역폭 기억 (HBM) 생산에 의해 constrained 남아 있습니다. 이 독립 병목은 칩 납품을 연기하고 자료 센터 확장의 속도를 제한할 수 있습니다.
- 예를 들어, 4 월 2026에서 TrendForce는 AI 수요가 3 nm와 2 nm 웨이퍼 용량을 2.5D 및 3D 고급 포장과 반도체 공급 체인의 지속적 제약을 강조했다고보고했습니다.
- 소프트웨어 생태계 잠금에서 accelerators가 종종 공급 업체 별 컴파일러, 라이브러리 및 최적화 도구를 필요로하기 때문에 추가적인 문제를 만듭니다. 플랫폼 간의 이동 워크로드는 코드 수정, 성능 조정 및 추가 엔지니어링 리소스를 필요로 할 수 있습니다.
- 높은 취득 비용, 실질적인 전력 소비, 냉각 요구 사항 및 지원 인프라 비용은 더 작은 조직 중 AI 가속기 채택을 제한 할 수 있습니다. 공급 제약, 인프라 투자 및 소프트웨어 마이그레이션 복잡성의 결합 된 영향은 AI 컴퓨팅에 강한 수요에도 불구하고 배포 및 제한 공급 업체 유연성을 지연시킬 수 있습니다.
AI Accelerator Market Segmented란
AI 가속기 시장은 가속기 유형, 워크로드, 배포, 메모리 기술, 프로세스 노드, 응용 프로그램 및 최종 사용자를 기준으로 구분됩니다.
- Accelerator 유형
가속기 유형의 기초에, 세계적인 AI 가속기 시장은 GPU, 관례 ASICs (TPUs, NPUs, XPUs), FPGAs 및 다른 건축술 (와퍼 가늠자, LPU, neuromorphic)로 분할됩니다. GPU 세그먼트는 2025 년 68.42%의 점유율을 가진 시장을 지배하고, GPUs의 매우 성숙한 소프트웨어 생태계, 평행한 처리 기능 및 모형 훈련, 정밀한 조정 및 inference를 포함하여 다양한 AI 워크로드를 통하여 다예 다제. 설립 된 개발 프레임 워크와 광범위한 개발자 지원과 그들의 호환성은 기업, 클라우드 서비스 제공 업체 및 연구 기관의 채택을 더욱 강화합니다. 또한, 선도적 인 공급 업체가 랙 스케일 AI 플랫폼의 신속한 배포는 점점 복잡한 유전자 AI 워크로드를 처리 할 수있는 통합 컴퓨팅 인프라에 대한 수요를 지원합니다.
사용자 정의 ASICs 세그먼트는 2026에서 2033까지 33.6%의 CAGR에서 가장 빠른 성장을 기록하기 위해 계획되었으며, 하이퍼 스케일러에 의해 구동되고 독점적 인 실리콘 아키텍처에 투자하는 AI 실험실은 계산 효율을 개선하고 인섭 비용을 절감하고 공급망 관리를 강화합니다. AWS Trainium, Microsoft Maia 및 Meta MTIA와 같은 10sor 처리 장치 (TPUs) 및 프로그램의 성공 세대를 포함한 전용 가속기, 애플리케이션 별 하드웨어로이 이동을 설명합니다. 반도체 설계 및 제조 파트너와 긴밀한 협력을 통해, 회사는 특정 AI 워크로드를 위해 칩을 최적화하고, 와트 당 성능 향상 및 범용 가속기에 의존도를 감소시킵니다.
- 작업로드
글로벌 AI 가속기 시장은 출간 및 훈련으로 구분됩니다. Inference 세그먼트는 2025년에 59.74%의 점유율을 가진 시장을 지배하고, 지금 AI compute의 대략 2번째를 배치한 모형, AI 대리인, 및 reasoning workloads가 지속, 대규모 서빙 수요를 생성하는 이유를 반영하는 사실 반영합니다.
Inference 세그먼트는 또한 2026에서 2033까지 30.6%의 가장 빠른 CAGR를 목격 할 것으로 예상되며, 유전적 AI 응용 프로그램, 대형 언어 모델 및 실시간 AI 서비스의 발전에 의해 구동됩니다. Rising 토큰 볼륨은 클라우드 데이터 센터, 엔터프라이즈 시스템 및 가장자리 장치에서 효율적이고 저렴한 인서트 기능을 위해 수요가 증가합니다.
- 으로 Deployment
배포의 기초에, 글로벌 AI 가속기 시장은 클라우드 및 데이터 센터, 가장자리 및 현장 및 온프레미스 기업으로 구분됩니다. 클라우드 및 데이터 센터 세그먼트는 2025 년에 83.46%의 점유율을 가진 시장을 지배하고, 하이퍼 스케일 클라우드 공급자 및 네오클라우드 연산자 중 AI 인프라 투자의 농도를 반영하여 유전자 AI, 대형 언어 모델 및 고성능 컴퓨팅 워크로드를 지원하는 컴퓨팅 용량을 확장합니다. gigawatt-scale AI 인프라의 배포는 GPU, 사용자 정의 ASIC 및 기타 전문 프로세서에 대한 실질적인 수요를 구동하고 있습니다. 또한, 확장 가능한 컴퓨팅 리소스의 가용성, 중앙화된 인프라 관리, 클라우드 기반 AI 서비스는 기업과 연구 기관에 걸쳐 가속기 채택을 강화하는 것을 계속합니다.
Edge & On-device 세그먼트는 2026년부터 2033년까지 34.2%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 저전력 AI 가속기의 통합을 자율주행 차량, 로봇, 산업기계, 스마트 폰 및 기타 가전에 통합하여 구동됩니다. 이 응용 프로그램은 실시간 데이터 처리, 낮은 대기 시간, 향상된 개인 정보 보호 및 클라우드 연결에 대한 의존도를 감소시킵니다. Edge accelerators는 AI 워크로드를 사용하여 로컬 장치에서 직접 실행하고 데이터 전송 비용을 최소화하고 응답성을 향상시킵니다. 또한, 에너지 효율적인 칩 아키텍처의 발전, 임베디드 AI 프로세서, 그리고 가장자리 컴퓨팅 기술은 제조, 자동차, 의료, 스마트 소비자 장치 전반에 걸쳐 배포 기회를 확장하고, 예측 기간 동안 강력한 성장을 지원하는 것입니다.
- 메모리 기술
메모리 기술의 기초에, 세계적인 AI 가속기 시장은 높은 대역폭 기억 (HBM), GDDR 및 on-chip SRAM-centric & LPDDR 기반 디자인으로 구분됩니다. HBM 세그먼트는 2025 년 71.28%의 점유율을 가진 시장을, 큰 언어 모형의 직업 및 기억 필요조건, 유전적인 AI 신청 및 고성능 계산 워크로드 성장했습니다. Leading AI 가속기는 점점 쌓인 HBM 기술에 의존하여 높은 메모리 대역폭과 용량을 효율적인 모델 교육 및 인스테이션에 필요한. 또한, 연속 가속기 세대에 걸쳐 장치 당 상승 메모리 용량은 고급 HBM 솔루션에 대한 수요를 지원한다. 하이퍼 스케일 데이터 센터의 확장 및 더 복잡한 AI 모델의 배포는 세그먼트의 리더십을 강화하는 것입니다.
on-chip SRAM-centric & LPDDR 기반 디자인 세그먼트는 HBM에 대한 신뢰성을 감소하면서 처리 효율을 개선하기 위해 설계된 인스 타 그램 아키텍처의 개발에 의해 구동 2026에서 2033에서 36.4%의 가장 빠른 CAGR을 목격 할 것으로 예상됩니다. On-chip 정적 임의 접근 메모리 (SRAM) 및 저전력 이중 데이터 속도 (LPDDR) 메모리를 활용하여 이러한 아키텍처는 데이터 이동, 저전력 소비를 줄이고 선택한 AI 워크로드 비용을 절감 할 수 있습니다. Inference volumes and token-generation requirements increase, 클라우드 제공업체 및 AI 개발자는 토큰당 더 낮은 비용과 효율적인 하드웨어 활용을 우선화하고 있습니다. 이러한 요소는 특히 전문 인스톱 시스템 및 가장자리 AI 응용 분야의 대체 메모리 아키텍처의 채택을 가속화 할 것으로 예상됩니다.
- 프로세스 노드
프로세스 노드의 기초에, 글로벌 AI 가속기 시장은 7nm 이상, 5nm~4nm 및 3nm 이하로 구분됩니다. 5nm–4nm 세그먼트는 2025 년에 51.64%의 점유율을 가진 시장을 지배했습니다, 4nm 종류 공정 기술을 사용하여 제조된 NVIDIA의 Blackwell-class 및 이전 세대 플랫폼을 포함하여 설치한 가속기 건축의 광대한 채택. 이 노드는 컴퓨팅 성능, 전력 효율, 제조 성숙성 및 생산 확장성의 유리한 균형을 제공하며 대규모 AI 교육 및 인스테이션 워크로드에 적합합니다.
3nm 이하 세그먼트는 2026년부터 2033년까지 41.8%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 더 진보 된 반도체 제조 공정으로 전환하여 와트 당 더 높은 트랜지스터 밀도, 향상된 성능 및 더 큰 계산 용량을 가능하게합니다. AMD의 MI450 플랫폼을위한 NVIDIA의 루빈 세대 및 고급 프로세스 기술에 대한 TSMC의 N3P 기술의 예상 채택은 차세대 칩 아키텍처로 업계의 변화를 강조합니다. 에너지 효율적인 AI 인프라에 대한 수요 증가, 큰 언어 모델의 복잡성 요구, 과중량 데이터 센터의 확장이 전환을 가속화 할 것으로 예상된다.
- 회사연혁
글로벌 AI 가속기 시장은 유전 AI 및 대형 언어 모델, 추천 및 순위 시스템, 컴퓨터 비전 및 비디오 분석, 대화 AI 및 NLP, 자율 시스템 및 로봇 및 과학 및 HPC 컴퓨팅으로 구분됩니다. 유전 AI 및 대형 언어 모델 세그먼트는 2025 년 46.72%의 점유율을 가진 시장을 지배하고, 기차, 미세 톤수에 필요한 실질적인 컴퓨팅 리소스를 반영하고 고급 언어 모델과 유전자 AI 응용 프로그램을 배포합니다. AI-powered 콘텐츠 세대의 성장 채택, 코딩 조수, 기업 copilots, 멀티 모달 시스템은 고성능 가속기에 대한 수요를 구동하고있다. 또한 클라우드 플랫폼과 엔터프라이즈 환경에서 프론트어 AI 모델의 확장은 가속기 기반 인프라의 투자를 지원하여 처리 속도, 확장성 및 간섭 효율성을 향상시킵니다.
자율 시스템 및 로봇 세그먼트는 2026에서 2033까지 32.9%의 가장 빠른 CAGR를 목격 할 것으로 예상되며 자율 차량, 산업용 로봇, 스마트 제조 및 자동화 된 물류를 통해 물리적 AI의 채택을 확장합니다. 이 응용 프로그램은 센서 데이터, 인식 개체를 처리 할 수있는 전문 가속기를 필요로하며 최소한의 대기 시간과 결정을 내립니다. On-board inference는 응답성 개선 및 데이터 전송 요구 사항을 감소하면서 지속적인 클라우드 연결 없이 안정적으로 운영할 수 있도록 합니다. 에너지 효율적인 프로세서, 가장자리 컴퓨팅, 기계 비전 및 AI-enabled 제어 시스템의 발전은 예측 기간 동안 중요한 성장 기회로 채택, 위치 자율 시스템 및 로봇을 가속화 할 것으로 예상됩니다.
- 최종 사용자
최종 사용자의 기초에, 글로벌 AI 가속기 시장은 hyperscalers & 클라우드 서비스 제공 업체, AI 실험실 & neoclouds, 기업 및 정부 및 연구 기관으로 구분됩니다. hyperscalers & 클라우드 서비스 제공 업체 세그먼트는 2025 년 61.38%의 점유율을 가진 시장을 지배하고 AI 데이터 센터, 고성능 컴퓨팅 인프라 및 대규모 GPU 배포에 대한 실질적인 자본 지출을 반영합니다. 주요 클라우드 제공 업체는 유전 AI, 대형 언어 모델 및 엔터프라이즈 AI 서비스를 지원하는 고급 가속기에서 크게 투자하고 있습니다. 판매자 accelerators의 구매자와 사용자 정의 실리콘의 개발자로 그들의 이중 역할은 시장 수요를 강화. 또한 클라우드 기반 AI 오퍼링을 확장하고 확장 가능한 컴퓨팅 용량에 대한 성장은 가속기 기술에 대한 지속적인 투자를 지원합니다.
AI Labs & neoclouds 세그먼트는 2026에서 2033까지 33.7%의 가장 빠른 CAGR를 목격 할 것으로 예상되며, Frontier AI 개발자가 칩 공급 업체 및 인프라 파트너와 직접 계약을 통해 대규모 컴퓨팅 용량을 확보합니다. 동시에, 일반적으로 네오클라우드로 알려진 특수 GPU 클라우드 제공 업체는 고성능 컴퓨팅 리소스를 필요로하는 AI 스타트업, 연구 기관 및 기업에서 상당한 수요를 충족하기 위해 인프라를 확장하고 있습니다. Accelerator-intensive workloads, 유연한 용량 제공 및 최적화 된 AI 인프라는 시장 위치를 강화하고 있습니다. 또한, 모델 교육, 인턴 및 전용 AI 컴퓨팅 환경에 대한 수요 증가는이 부문에서 투자를 가속화 할 것으로 예상됩니다.
어떤 지역은 AI 가속기 시장의 가장 큰 주식을 보유
- 북미는 AI 가속기 시장을 지배하고 세계 최고의 가속기 디자이너, 하이퍼 스케일 클라우드 제공 업체 및 미국의 국경 AI 실험실의 농도에 의해 지원되는 2025 %의 최대 수익 점유율을 차지했으며, 기가와트 스케일 배포 발표의 연속 사이클에 의해.
- 이 지역은 칩 디자이너와 AI 모델 개발자 간의 긴밀한 협업, 전문 가속기 회사에 대한 깊은 벤처 및 공공 시장 자금 지원을 통해 새로운 플랫폼을 배포하는 최초의 클라우드 용량의 큰 기반을 제공합니다. 랙 스케일 시스템 및 사용자 정의 실리콘 프로그램의 계속 출시는 예측 기간을 통해 북미의 리더십을 강화 할 것으로 예상됩니다.
미국 AI Accelerator 시장 통찰력
미국 AI 가속기 시장은 NVIDIA, AMD, Broadcom, Intel 및 가장 큰 하이퍼 스케일러의 본사에 의해 설립 된 북미 내에서 선도적 인 위치를 보유하고 있으며 멀티 기가와트 용량을 위해 직접 계약하는 국경 AI 실험실의 농도에 따라 있습니다. 새로운 플랫폼은 일반적으로 9 월 16, 2026에서 CoreWeave에 의해 가져온 멀티 랙 Vera Rubin NVL72 클러스터와 같은 미국 클라우드 제공 업체에 의해 처음 배포되며, 5 만 GPU AMD MI450 슈퍼 클러스터는 Q3 2026에서 Oracle Cloud Infrastructure에 계획되어 있습니다. 5 월 2026 년 Cerebras의 최근 공개 목록은 국가 전문 가속기 회사의 풀을 더 깊이.
캐나다 AI Accelerator 시장 통찰력
캐나다의 AI 가속기 시장은 고성능 컴퓨팅, 유전 AI 및 기계 학습 애플리케이션에 대한 수요를 증가하여 빠르게 성장하고 있습니다. 데이터 센터, 클라우드 인프라 및 AI 연구의 투자는 GPU, 전문 프로세서 및 고급 컴퓨팅 하드웨어의 채택을 증가합니다. 정부 이니셔티브, 강력한 학술 연구 및 기술 혁신 지원 시장 개발. 그러나, 높은 하드웨어 비용, 에너지 소비, 공급망 제약 및 글로벌 경쟁은 반도체 제조업체, 클라우드 공급자 및 AI 인프라 개발자를위한 기회를 창출하는 중요한 과제에 남아 있습니다.
Asia-Pacific AI 가속기 시장 통찰력
Asia-Pacific AI 가속기 시장은 반도체 제조, 국내 AI 인프라 투자 및 가정용 액셀러레이터의 성장 발전을 선도하는 국내 AI 인프라 투자를 선도하는 고 대역폭 메모리 생산 분야에서 가장 빠르게 성장할 것으로 예상됩니다. 한국 메모리 메이커는 HBM을 공급하는 반면, 지역 시작 및 국가 챔피언은 데이터 센터 및 가장자리 응용 프로그램에 대한 인스퍼 초점을 맞춘 칩을 구축하고 있습니다.
중국 AI Accelerator 시장 통찰력
중국 AI 가속기 시장은 급속하게 확장되고, AI compute를 위한 강한 국내 수요에 의해 형성되고 정책은 진보된 반도체에 있는 자살에 강조합니다. Huawei와 Cambricon와 같은 국내 공급자는 훈련과 inference를 위한 자료 센터 가속기를 개발하고, 가장 진보된 외국 가속기 및 제조 과정에 접근은 국부적으로 칩 디자인, 포장 및 소프트웨어 생태계에 있는 constrained, 강화 투자를 남아 있습니다.
일본 AI Accelerator 시장 통찰력
일본 AI 가속기 시장은 지속적으로 성장하고 있으며, 유전 AI, 로봇, 자율 시스템 및 고성능 컴퓨팅에 투자를 증가시켜 왔습니다. GPU, 애플리케이션 별 통합 회로 및 전문 AI 프로세서가 제조, 의료, 자동차 및 데이터 센터 애플리케이션 전반에 걸쳐 상승하고 있습니다. Digital Transformation 및 국내 반도체 생산을 지원하는 정부 이니셔티브는 시장 개발을 더욱 강화합니다. 그러나, 높은 개발 비용, 에너지 요구 사항 및 글로벌 공급망 의존성은 반도체 제조업체, 클라우드 공급자 및 AI 인프라 혁신자를 위한 기회를 창출하는 데 어려움을 겪고 있습니다.
AI Accelerator Market의 최고 기업은
AI 가속기 산업은 주로 잘 설립 된 회사에 의해 주도됩니다 :
- NVIDIA 기업(미국)
- 고급 마이크로 장치, Inc.(미국)
- 인텔 기업(미국)
- Broadcom 소개(미국)
- Marvell 기술, Inc.(미국)
- Alphabet Inc. (Google) (미국)
- Amazon 웹 서비스, Inc. (미국)
- Microsoft Corporation (미국)
- 메타 플랫폼, Inc. (미국)
- Qualcomm 통합 (미국)
- Cerebras 시스템, Inc. (미국)
- Groq, Inc. (미국)
- SambaNova 시스템 (미국)
- Graphcore Limited (미국)
- Tenstorrent Inc. (캐나다)
- Etched.ai, Inc. (미국)
- d-Matrix Corporation (미국)
- Huawei 기술 Co., 주식 회사 (중국)
- Cambricon Technologies Corporation Limited (중국)
- (주)삼성전자
- SK하이닉스(주)
- 마이크로 기술, Inc. (미국)
- 대만 반도체 제조 회사 제한 (Taiwan)
- Alchip 기술, 제한 (대만)
- (주)미디어텍
- Rebellions Inc. (한국)
- Preferred Networks, Inc. (일본)
- CoreWeave, Inc. (미국)
AI Accelerator Market의 최신 개발은 무엇입니까
- 9월 2026일, CoreWeave는 멀티랙 NVIDIA Vera Rubin NVL72 클러스터가 클라우드에서 Rubin GPU의 수백을 연결하는 멀티랙 NVIDIA Vera Rubin NVL72 클러스터를 출시했다고 발표했습니다. NVIDIA의 Rubin 세대의 첫 번째 공개 배포 중 하나는 1 월 2026에서 CES에 발표되었습니다.
- 9월 2026일, Broadcom은 16.7 억 달러의 AI 반도체 매출을 보고했습니다. 2026년 3분기, 연간 221%까지, 사용자 정의 가속기 및 AI 네트워킹 판매의 급속한 성장과 하이퍼컬더 및 국경 AI 실험실에 반영.
- 7 월 2026에서 AMD는 AMD Instinct MI450 시리즈 GPU의 2 기가 와트까지 배포하기 위해 Anthropic과 전략적 파트너십을 발표했습니다. Helios Rack-scale 솔루션의 형태로 MI455X GPU, EPYC "Venice" CPU, Pensando 네트워킹 및 ROCm 소프트웨어, 2027의 상반기에 시작되었습니다.
- 5 월 2026에서 Cerebras Systems는 최근 몇 년 동안 가장 큰 U.S. 기술 목록 중 하나가되고 웨이퍼 스케일 가속기 전문가가 데이터 센터 용량을 확장하기 위해 공공 자본에 액세스합니다.
- Google Cloud Next에서 4 월 2026에서 Google은 두 가지 목적 내장 칩으로 8 세대의 TPU를 발표했습니다. 훈련을위한 TPU 8t 및 inference 용 TPU 8i는 TPU 8t Superpod 사기를 9,600 칩, 공유 된 HBM의 두 개의 petabytes 및 FP4 보상의 121 배의 알파입니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











