


글로벌 골 전이 시장, 유형별(골 용해성 골 전이, 골모세포성 골 전이, 혼합형 골 전이, 기타), 제품(진통제, 골 형성 약물, 표적 치료제), 원산지(유방, 폐, 갑상선, 신장, 전립선, 기타), 진단(생체 검사, 혈액 검사, 영상, 기타), 치료(약물 치료, 골형성술, 정형외과적 고정, 의료적 치료, 수술적 치료, 약물, 기타), 최종 사용자(병원, 진료소, 진단 센터, 외래 수술 센터 ), 국가(미국, 캐나다, 멕시코, 독일, 이탈리아, 영국, 프랑스, 스페인, 네덜란드, 벨기에, 스위스, 터키, 러시아, 유럽의 나머지 지역, 일본, 중국, 인도, 한국, 호주, 싱가포르, 말레이시아, 태국, 인도네시아, 필리핀, 아시아 태평양의 나머지 지역, 브라질, 아르헨티나, 남미의 나머지 지역, 남아프리카, 사우디 아라비아, UAE, 이집트, 이스라엘) 중동 및 아프리카의 나머지 지역) 산업 동향 및 2029년까지의 예측
뼈 Metastasis 시장 규모와 성장률은 무엇입니까
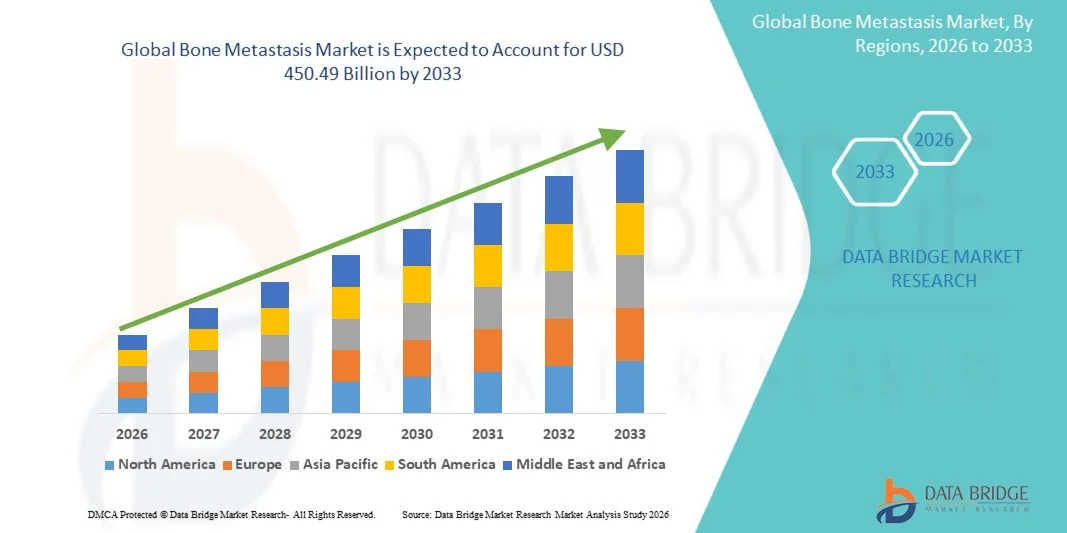
- Data Bridge Market Research 분석에 따르면, 글로벌 뼈 메타시스 시장 규모가 평가되었습니다.2025년 USD 243.21 억견적 요청50억 달러, 에 의해8.01%의 CAGR예측 기간
- 시장의 성장은 암의 증가한 우선권에 의해 크게 연료를 공급하고 표적 치료 및 진단 화상에서 발전하고, 임상과 외래적인 조정에 있는 뼈 대사의 탐지 그리고 관리를 개량하기 위하여 지도하는, 표적으로 한 치료와 진단 화상에서 발전합니다
- 또한, 최소 침습 절차, 개인화 된 치료 접근 및 지원 관리 솔루션은 Bone Metastasis 치료의 채택을 주도하고 업계의 성장을 크게 향상시키기 위해
시장 크기 & Forecast
- 글로벌 시장 가치 (2025):50억
- 예상 시장 가치 (2033):50억 달러
- 캐스트 CAGR (2026-2033) :8.01%
Bone Metastasis Market의 주요 테이크아웃은 무엇입니까
- Bone-targeted therapies, 고급 방사제, 최소 침습 수술 절차는 향상된 효능, 감소 부작용 및 수명의 개선된 환자 품질로 인해 임상 및 외래 설정에서 현대 암 관리의 점점 중요한 구성 요소입니다.
- 뼈 메타스타시스 시장의 에스컬레이션 수요는 1 차적으로 대사성 암의 성장률에 의해 연료를 공급하고, 점차적인 인구를 증가시키고, 개인화되고 표적 치료 접근의 인식을 증가시킵니다
- 북미는 2025 년 가장 큰 매출 점유율 38.7%의 뼈 대사 시장을 지배했으며 고급 의료 인프라, 높은 R & D 투자 및 혁신적인 치료의 강력한 채택으로 미국 Bone Metastasis 치료에 실질적인 성장을 경험했습니다. 표적 치료 및 정밀 의학의 조기 채택으로 인해 Bone Metastasis 치료의 실질적인 성장을 경험했습니다.
- 아시아 태평양은 예측 기간 동안 Bone Metastasis 시장에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 암 발생률을 증가시키고, 의료 지출을 가속화하고, 중국과 인도의 고급 치료 형태의 가용성을 증가시킵니다.
- 이미징은 2025년 51%의 수익을 올리며, X-ray, CT 스캔, MRI, PET 이미징의 광범위한 사용으로 구동됩니다.
보고서 범위 및 뼈 Metastasis 시장 세그먼트
|
관련 기사 |
Bone Metastasis 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 세그먼트, 지리적 범위 및 주요 플레이어와 같은 시장 시나리오에 대한 통찰력 외에도 데이터 브리지 시장 연구에 의해 큐레이터 시장 보고서는 심층적 인 전문가 분석, 환자 분석, 파이프라인 분석, 가격 분석 및 규제 프레임 워크를 포함합니다. |
Bone Metastasis Market의 주요 추세는 무엇입니까
"Minimally Invasive 외과 기술 및 고급 치료의 채택·
- 글로벌 뼈 메타스타시스 시장에서 중요한 추세는 고급 치료 개입과 결합 된 최소 침습 수술 절차의 채택이 증가합니다. 이 기술은 환자의 결과를 개선하고 회복 시간을 줄이고 합병률을 낮출 수 있습니다.
- 예를 들어, 척수 대사를 가진 환자에 있는 percutaneous vertebroplasty와 고주파 ablation의 사용은 더 흔하게 되고, 영향 받은 뼈 부위의 정확한 처리를 가능하게 하고, 주변 조직에 손상을 최소화하는 동안. 마찬가지로, 표적 방사선 요법은 여러 임상 시험에서 면역 요법과 결합되어 개선 된 통증 관리 및 느린 질병 진행을 보여줍니다.
- MRI, PET-CT 및 뼈 scintigraphy와 같은 이미징 기술의 발전은 초기 검출, 정확한 로컬라이제이션 및 개별 치료 계획을 지원하는 metastatic 병변의 지속적인 모니터링을 촉진하고 있습니다. 예를 들어, 유럽의 최근 연구에 따르면 PET-CT-guided interventions는 치명적인 metastasis 사례에서 수술 정확도를 크게 개선했습니다.
- 종양학, 방사선학, 정형 외과 및 창의적인 배려를 결합한 다발적인 배려의 통합은, 환자가 개인적인 필요에 맞추는 종합적인 관리 전략을 가진 환자를 더 중요하게 되고,
- 또한 bisphosphonates, denosumab 및 newer bone-targeted radiopharmaceuticals를 포함하여 조합 치료에 성장 초점이 있습니다. 골격 관련 결과 및 생명의 전반적인 품질을 개선하여 임상 실습을 회복하고 있습니다.
Bone Metastasis 시장 역학
관련 기사
"암과 상승 환자 인구의 증가"
- 뇌, 전립선 및 폐암과 같은 주요 암의 성장률은 종종 뼈에 대사되어 Bone Metastasis 시장의 중요한 드라이버입니다. 글로벌 암 부담은 뼈 표적 치료 및 지지 요법에 대한 수요를 직접 증가시킵니다.
- 예를 들어, 글로벌 종양학 통계에 따르면, 고급 모유 및 전립선 암 환자의 70 % 이상이 질병 과정 동안 뼈 대사를 개발하여 조기 진단 및 치료에 중요한 필요성을 강조합니다. 유사하게, 미국에서, 골격 관련 합병증에 대한 종양학에 대한 인식 증가 고급 뼈 표적 약물의 높은 채택 비율로 주도
- 진료소와 환자 중의 인식은 초기 개입, 일상적인 심사 및 창의적 치료의 중요성에 대해 설명합니다. 독일과 일본과 같은 국가에서, 병원은 적시 처리를 제공하고 환자 결과를 개량하기 위하여 전문화한 뼈 물질 진료소를 실행하고 있습니다
- 또한, 의료 지출 증가 및 전문 종양 센터에 대한 액세스는 더 많은 환자가 고급 치료를받을 수 있도록, 시장 확대. 예를 들어, 중국과 인도의 정부 이니셔티브는 뼈 대사에 대한 외과 및 약리학 개입에 대한 액세스를 개선하기 위해 종양 센터를 기금화하고 있습니다.
- 임상 연구, 새로운 약의 개발 및 denosumab, radiopharmaceuticals와 같은 치료에 대한 규제 승인 및 표적 항체는 예측 기간 동안 시장 성장을 연료화하고 있습니다.
스트레인트/Challenge
"높은 치료 비용 및 지역 개발 제한 액세스·
- 방사선 요법, 수술, 표적 치료 및 면역 요법을 포함한 고급 뼈 대사 치료와 관련된 높은 비용, 시장 확장에 중요한 도전. 많은 경우, 치료 비용은 연간 수천 달러를 초과 할 수 있습니다.
- 개발 국가의 환자는 종종 종양학 센터, 이미징 시설 및 고급 치료, 제한 채택을 전문으로하는 제한된 액세스에 직면합니다. 예를 들어, 시골 인도 및 아프리카의 부분에서, 진단 및 뼈 대사 치료 인프라의 부족은 하위 환자 관리 및 더 높은 사망률에서 발생합니다.
- 또한, chemotherapy, radiopharmaceuticals, 또는 bisphosphonate 주입과 같은 특정 치료의 부작용은, 환자 수락과 처리 연속성을 제한할지도 모릅니다, 전반적인 효능을 감소시키기. 예를 들어, bisphosphonates의 장기간 사용은 턱의 osteonecrosis로 이어질 수 있으며, 일부 환자가 Discontinue 치료를 유발할 수 있습니다.
- 다수 전문가를 포함하는 다국적 배려를 위한 필요는 처리 복잡성, 조정 도전 및 전반적인 경비, 특히 comorbidities를 가진 노인 환자를 위해 증가할 수 있습니다
- 정부 지원, 보험 적용, 의료 제공자 교육 프로그램 및 신흥 지역의 종양 인프라의 확장을 통해 이러한 과제를 해결하는 것은 지속적인 시장 성장을 위해 중요합니다. 예를 들어, 인도의 National Cancer Grid와 같은 이니셔티브는 여러 국가의 뼈 대사 치료에 대한 액세스를 표준화하고 개선하는 데 도움이됩니다.
뼈 Metastasis Market Segmented는 무엇입니까
시장은 Type, Product, Origin, Diagnosis, Treatment, End User를 기반으로 합니다.
• 유형에 의하여
유형의 기초에, 뼈 Metastasis 시장은 Osteolytic 뼈 Metastasis, Osteoblastic 뼈 Metastasis, 혼합 뼈 Metastasis 및 다른 사람으로 구분됩니다. Osteolytic 세그먼트는 breast와 폐암 환자 및 관련 골격 합병증에 있는 그것의 높은 prevalence에 의해 모는 2025년에 46.3%의 수익을 가진 시장을 지배했습니다. 병원 및 종양 센터는 골절과 뼈 통증을 방지하기 위해 조기 검출 및 관리를위한 osteolytic 병변을 우선적으로합니다. 잘 설치된 처리 의정서 및 보험 적용에서 세그먼트 이익. 모유 및 폐암, 조기 진단 프로그램, 그리고 창의적인 배려의 성장에 기여하는 것은 성장을 연료화하고 있습니다. 뼈 표적 치료에 대한 연구 및 개발은 채택을 강화합니다. 최소 침습 감시를 위한 환자 선호도는 또한 세그먼트를 지원합니다. 임상 지침은 지속적인 뼈 건강 평가를 권장합니다. 고급 이미징 기술 더 원조 초기 식별. Osteolytic 병변의 severity와 생활의 질에 충격은 높 지구를 만듭니다. Multi-disciplinary oncology 팀은 점점 치료 계획에 참여하고 있습니다.
Osteoblastic Bone Metastasis 세그먼트는 2026에서 2033까지 10.2%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 전립선 암 퇴치와 표적 치료의 증가 채택으로 구동됩니다. 병원은 퇴직 심사 및 초기 개입 프로그램을 실시하고 있습니다. 이미징 및 분자 진단의 기술 발전은 정확한 검출을 가능하게합니다. 성장하는 oncology 인프라를 가진 Emerging 시장은 osteoblastic lesion 관리를 채택하고 있습니다. 새로운 치료법을 지원하는 임상 시험은 encouraging 채택합니다. Skeletal complications의 인식 캠페인은 수요를 늘리고 있습니다. 더 작은 센터에 있는 비용 효과적인 처리 의정서는 성장을 지원합니다. 뼈 보호 약물의 환자 선호도 증가. 의료 제공자 교육은 임상 의사 결정을 향상시킵니다. 뼈 증착제의 규제 승인은 시장 성장을 더욱 강화합니다.
• 제품
제품의 기초에, 시장은 고통 Relievers, 뼈 건물 약물 및 표적 치료 대리인으로 세그먼트됩니다. 통증 Relievers는 2025 년 48%의 수익 공유로, symptom 관리 및 품질 개선을위한 높은 환자 수요에 의해 구동. 병원 및 진료소는 각종 뼈 대사성 유형의 통증 통제를 위한 진통 진통제를 처방합니다. 표준화 된 투약, 규제 승인 및 보험 재투자의 부문 혜택. oncology 센터에 있는 Palliative 배려 프로그램은 더 채택을 강화합니다. 비침범성 개입을 위한 환자 선호도는 성장을 지원합니다. 통증 관리 지침은 metastatic 환자에서 일관된 사용을 권장합니다. opioid와 non-opioid analgesics에 대한 인식을 증가시키는 사용. Multi-disciplinary Care는 통증 완화의 통합을 보장합니다. Chronic 골격 합병증은 처방전을 반복했습니다. Telemedicine 및 홈 케어 프로그램은 더 넓은 액세스를 가능하게합니다.
표적 치료 대리인은 2026에서 2033년까지 11.5%의 가장 빠른 CAGR를 목격하기 위하여, 분자로 가이드된 처리 접근, 개인화한 약 및 뼈 특정한 억제물의 채택합니다. efficacy를 해독하는 임상 시험은 병원 채택합니다. 고급 암 센터는 개선 된 결과에 대한 개인화 된 치료 우선. 약 납품에 있는 과학 기술 혁신은 효능을 강화하고 부작용을 감소시킵니다. 연구 및 개발의 성장 투자는 급속한 채택을 지원합니다. 새로운 에이전트의 규제 승인은 시장 침투를 가속화합니다. Emerging 지구는 점점 표적 치료법을 통합하고 있습니다. tailored 처리 연료 수요를 위한 환자 선호. 제약 회사는 제품 포트폴리오를 확장하고 있습니다.
• 근원에 의하여
기원의 기초에, 뼈 Metastasis 시장은 Breast, Lung, Thyroid, Kidney, 전립선 및 다른 사람으로 구분됩니다. Breast 암-origin metastasis는 골절, 뼈 통증 및 척추 코드 압축과 같은 관련 골격 합병증과 같은 여성과 관련 골격 합병증 사이에 높은 임신률로 인해 2025 년 35.7%의 매출 점유율로 지배되었습니다. Oncology 센터는 초기 검출 및 통합 뼈 관리 전략을 강조하여 morbidity를 줄일 수 있습니다. 병원은 일반적으로 폐암 관련 뼈 대사를 위한 약 치료와 외과 개입의 조합을 채택합니다. 인식 캠페인 및 심사 이니셔티브는 조기 진단 비율을 증가하고있다. bisphosphonates와 denosumab 같은 뼈 방어적인 대리인에 환자는 임상 결과를 개량합니다. metastasis 예방 및 뼈 표적 치료 연구는 세그먼트 성장을 지원합니다. Breast 암 환자 볼륨은 전 세계적으로 증가하고 있으며, 특히 개발 및 신흥 시장. PET-CT 및 MRI와 같은 고급 이미징 모듈은 초기 감지를 용이하게합니다. 다중화 관리 팀의 통합은 최적의 치료 계획을 보장합니다. 보험 적용 및 정부의 건강은 더 많은 지원에 대한 접근을 관리합니다. 임상 지침은 폐암 환자의 뼈 건강에 대한 정기적인 모니터링을 권장합니다.
전립선 암-origin metastasis는 남성 인구 및 비활성 뼈 건강 검열 프로그램에 대한 사전 발병률을 증가하여 2026에서 2033 %의 가장 빠른 CAGR를 목격 할 것으로 예상됩니다. 병원은 표준 종양학 의정서로 뼈 건강 감시를 통합하고 있습니다. Bone-targeted 치료는 급속하게 채택합니다 채택. MRI 및 핵 검사를 포함한 이미징의 기술 발전은 조기 검출을 향상시킵니다. 뼈 합병증의 환자 교육 및 인식 캠페인은 성장을 지원합니다. 아시아 태평양과 라틴 아메리카의 종양학 센터는 전립선 암 뼈 대사를위한 확장 서비스입니다. 예방 조치 및 초기 개입 프로토콜은 표준이됩니다. 조합 치료의 채택은 생존율을 향상시킵니다. 새로운 치료에 대한 임상 시험은 시장의 신뢰를 높입니다. 헬스케어 전문가는 품질 관리에 기반을 두고 있습니다. 정부는 뼈 방어 약물에 대한 재투자 정책은 환자의 접근을 장려합니다.
• 진단에 의하여
진단의 기초에, 뼈 Metastasis 시장은 Biopsy, 혈액 시험, 화상 진찰 및 다른 사람으로 구분됩니다. 이미징은 2025년 51%의 수익을 올리며, X-ray, CT 스캔, MRI, PET 이미징을 활용한 X-ray, Oncology 워크플로우를 활용했습니다. 화상 진찰은 뼈 병변의 정확한 탐지, staging 및 처리 감시를 가능하게 합니다. 병원 및 진단 센터는 외과 또는 약리학적인 개입의 정확한 계획을 위한 화상 진찰을 전합니다. Robotic-assisted 절차와 통합은 수술 정밀도를 향상시킵니다. 화상 진찰은 골절, 병변 및 구조 손상의 초기 식별을 용이하게합니다. 임상 지침은 고위험 종양 환자를 위한 정기적인 이미징을 추천합니다. Advanced Imaging은 또한 치료 응답 및 진행 상황을 모니터링 할 수 있습니다. 3D 재구성과 같은 기술 혁신은 procedural 정확도를 개량합니다. 병원은 고급 이미징 플랫폼에 투자하여 멀티 디펜션을 지원합니다. 조기 검출은 병원화 내구를 감소시키고 환자 결과를 개량합니다. 비침범성 감시를 위한 환자 선호는 세그먼트 성장을 지원합니다.
Biopsy는 2026년부터 2033년까지 10.6%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 최소 침습 절차로 구동되며 개인화 처리에 대한 분자 프로파일링의 채택이 가능합니다. Emerging oncology 센터는 biopsy 기능을 확장하고 있습니다. 이미지 가이드 핵심 바늘 biopsies는 인기를 얻고 있습니다. Biopsies는 lesion 유형, 근원 및 분자 감적을 결정합니다. 맞춤 의학 전략의 채택은 세그먼트 확장을 지원합니다. 광대한 수술 없이 정확한 진단을 위한 환자 수요는 성장합니다. 분자 분석실험을 위한 규칙적인 승인은 성장을 가속합니다. biopsy 기술을 위한 임상 훈련 프로그램은 채택을 강화합니다. 전자 보건 기록과 통합은 모니터링을 향상시킵니다. Biopsy 기반 진단은 초기 개입 및 치료 최적화를 가능하게합니다. 신흥 시장에서 oncology 네트워크의 확장은 수요를 구동한다.
• 치료
치료의 기초에, 뼈 Metastasis 시장은 약 처리, Osteoplasty, Orthopedic 담합, 의학 치료, 외과 치료, 약물 및 다른 사람으로 구분됩니다. 약 치료는 2025 년 49%의 수익 공유로, bisphosphonates, denosumab 및 다른 뼈 확대 대리인의 광대한 사용에 의해 몰았습니다. 병원은 골절 위험을 줄이고 뼈 통증을 관리하기 위해 약리학 관리에 의존합니다. 표준화 된 치료 프로토콜, 보험 적용 및 일반 의약품의 가용성은 채택을 권장합니다. 환자의 고착, 다발성 배려 모형 및 palliative 배려 reinforce 성장과 통합. 임상 지침은 모든 고환 환자에게 약물 치료를 권장합니다. 병원 약국 프로그램은 지속적인 공급을 지킵니다. 홈 케어 프로그램 지원 outpatient 치료. 표적 치료에 대한 고급 연구는 임상 신뢰를 강화하고 있습니다. 약 치료는 병원화와 외과 개입을 감소시킵니다. 환자의 질감 향상 드라이브 수요. 정부 및 민간 의료 이니셔티브는 접근을 촉진합니다.
외과 치료는 최소 침략적인 정형 외과 개입, 주변 뼈 절차 및 이미지 가이드 수술에 의해 지원되는 2026에서 2033에서 11.2%의 가장 빠른 CAGR를 목격할 것으로 예상됩니다. 더 많은 병원은 로봇 보조 및 내비게이션 기반 외과 기술을 채택합니다. Emerging 센터는 외과 종양 기능을 확장하고 있습니다. 더 짧은 회복 시간 동안 환자 선호도는 채택합니다. 새로운 수정 장치에 대한 임상 시험은 신뢰를 향상시킵니다. 비용 효율적인 수술 솔루션은 신흥 지역에서 인기를 얻고 있습니다. 수술 후 관리 및 재활 서비스는 환자의 결과를 개선하고 있습니다. Multi-disciplinary 외과 팀은 정확한 개입을 보장합니다. 수술을 위한 보험 적용은 uptake를 지원합니다. 정형 외과 의사를 위한 훈련 프로그램은 procedural 채택합니다. 임플란트 및 바이오 소재의 기술 발전은 세그먼트 성장을 강화합니다. 병원 인프라 확장은 더 높은 수술량을 용이하게합니다.
• 최종 사용자
최종 사용자의 기초에, 뼈 Metastasis 시장은 병원, 클리닉, 진단 센터 및 구급 외과 센터로 구분됩니다. 병원은 높은 환자 볼륨, 고급 인프라, 통합 종양학 서비스 및 전문 정형 외과 및 방사선 부서의 가용성에 의해 구동 2025 년에 52%의 수익 공유로 지배되었습니다. 병원은 뼈 대사의 약리학 및 외과 관리를 제공합니다. 다국적 팀, 고급 이미징 및 로봇 수술 지원은 품질 관리를 보장합니다. 병원은 임상 시험에 참여, 새로운 치료의 운전 채택. 보험 적용 및 정부 건강 계획은 접근성을 향상시킵니다. 병원은 조달 및 공급망 시스템을 설립했습니다. 암 및 뼈 합병증의 상승 발생은 높은 환자 유출을 구동한다. 병원 기반 치료를 위한 환자 선호도는 지속적인 수요를 보장합니다.
구급차 외과 센터는 2026년부터 2033년까지 10.5%의 가장 빠른 CAGR를 목격할 것으로 예상되며, 외래 개입, 최소 침습 절차 및 비용 효율적인 관리에 대한 선호도에 의해 지원됩니다. 센터는 편리한 접근, 감소된 병원 체재 및 더 낮은 처리 비용을 제안합니다. 도시 지구 연료 성장에 있는 외래 종양학 서비스의 확장. 고급 외과 기술은 구급차 설정에서 복잡한 절차를 가능하게합니다. 보험 reimbursement 정책은 외래 치료를 권장합니다. 더 짧은 회복 시간의 환자 인식은 채택합니다. telemedicine 및 원격 감시의 통합은 배려를 지원합니다. Emerging 시장은 구급 수술 센터의 상승을 볼 수 있습니다. 표준화 된 프로토콜의 채택은 환자의 안전을 보장합니다. Cost-efficient 가동 지원 시장 확장.
어떤 지역은 Bone Metastasis 시장의 가장 큰 주식을 보유
- 북미는 2025 년 가장 큰 매출 점유율 38.7%의 뼈 대사 시장을 지배했으며 고급 의료 인프라, 높은 R & D 투자 및 혁신적인 치료의 강력한 채택으로 유명합니다. 미국은 지역 시장을 리드, 표적 치료, 정밀 의학 및 잘 설립 된 종양 치료 센터의 초기 채택에서 혜택을
- 예를 들면, 몇몇 미국 근거한 암 센터는 뼈 물질 대사를 위한 진보된 radiopharmaceutical 치료 및 조합 요법을 실행하고, 환자 생존율과 생활의 질을 개량합니다. 유사하게, 신중한 뼈 태아에 집중하는 임상 시험은 monoclonal 항체와 immunotherapy 조합은 metastatic 환자를 위한 치료 선택권을 가속했습니다
- 이 지역의 강력한 의료 환급 정책과 정부는 종양학 연구에 대한 자금 조달을 통해 시장 성장을 더욱 강화하고, 더 넓은 환자 접근을 고급 치료에 보장합니다.
미국 Bone Metastasis 시장 통찰력
미국 뼈 메타스타시스 시장은 2025년 북미에서 가장 큰 수익 점유율을 차지했으며, 정밀 의학, 조기 검출 프로그램 및 모유, 전립선 및 폐암의 표적 치료의 채택에 중점을 두고 있습니다. 예를 들어 미국 병원은 PET-CT 및 MRI-guided interventions와 같은 고급 이미징 형태를 사용하여 일찍 골격 병변을 감지하고 적시 치료 개입을 가능하게합니다. 마찬가지로, 전문 뼈 metastasis 클리닉은 수술, 방사선 치료 및 pharmacologic 접근법을 결합하는 다중 치료 전략을 구현하고 있습니다. oncology R&D에 있는 성장 투자 및 denosumab와 같은 혁신적인 약의 발사 및 뼈 탈착한 radiopharmaceuticals는 시장 확장에 크게 기여하고 있습니다. 환자 인식 증가, 정부 책임 검사 프로그램, 강력한 의료 인프라 공동으로 미국에 높은 치료 침투 및 시장 성장 지원
유럽 Bone Metastasis 시장 통찰력
유럽 뼈 메타스타시스 시장은 예측 기간 동안 실질적인 CAGR에 확장하기 위해 계획되었으며, 주로 강력한 규제 지원, 고급 의료 시스템 및 메타 정적 암의 상승률에 의해 구동됩니다. 예를 들어, 독일과 프랑스의 유럽 종양학 센터를 선도하는 것은 척추와 긴 뼈 대사를 가진 환자를 위한 최소한의 침략적인 외과 개입을 채택하고 있습니다. 마찬가지로, bisphosphonates 및 Targeted antibodies와 관련된 치료는 골격 관련 합병증을 관리하기 위해 점점 사용됩니다. 암 인식 캠페인의 상승과 국가 건강 보험 계획의 가용성은 뼈 대사 치료에 더 넓은 접근을 촉진합니다. 유럽 국가는 또한 연구 협력 및 임상 시험에 투자하고, metastatic 뼈 질병을 위한 차세대 치료의 발달을 승진시킵니다.
미국 Bone Metastasis 시장 통찰력
미국 뼈 대사 시장은 심리적 인 치료 전략을 채택하고 암 환자의 뼈 관련 합병증의 대중 인식을 증가시키는 데 도움이되는 주목할만한 CAGR에서 성장하는 것으로 예상됩니다. 예를 들어, NHS-funded 프로그램은 종양학, 방사선학 및 정형 외과 개입을 결합하여 환자 관리 개선에 중점을 둡니다. 마찬가지로, 미국 연구 기관은 뼈 표적 방사성 방사성의약품의 임상시험을 수행하고 골격 결과를 개선하기 위해 치료법을 조합합니다. 조기 진단 및 개선 환자 교육과 결합 된 미국의 브로스트 및 전립선 암의 증가 발생은 효과적인 뼈 대사 치료에 대한 수요를 운전하고 있습니다.
독일 Bone Metastasis 시장 통찰력
독일 뼈 metastasis 시장은 강력한 의료 인프라, 높은 R & D 지출 및 고급 치료 modalities의 채택에 의해 연료 된 상당한 CAGR에 확장 할 것으로 예상됩니다. 예를 들어, 독일 종양학 센터는 수술 후, 방사성, 방사성 및 약리학 에이전트의 조합을 고용하고, 특히 척추 및 골반에서 metastatic 병변을 관리합니다. 마찬가지로, 독일의 지속적인 연구는 골격 관련 사건을 감소시키기 위하여 뼈 탈착한 monoclonal antibodies 및 radiopharmaceuticals에 집중합니다. 독일의 개인화 된 의학, 높은 환자 인식 및 정부 지원 의료 이니셔티브는 혁신적인 뼈 대사 치료의 채택 속도를 가속화합니다.
Asia-Pacific Bone Metastasis 시장 통찰력
Asia-Pacific 뼈 대사 시장은 예측 기간 동안 가장 빠른 CAGR에서 성장하기 위해 poised, 증가 암 발산, 상승 의료 지출, 중국과 인도와 같은 국가의 고급 치료 modalities의 큰 가용성. 예를 들어, 중국과 인도의 종양학 병원을 전문으로하는 것은 환자의 결과를 개선하기 위해 뼈 탈착식 치료와 최소한의 침습 수술을 통합합니다. 암 치료 접근을 지원하는 민간 의료 시설 및 정부 프로그램의 확장은 치료 채택 증가. 성장 환자 인구, 도시화 및 향상된 진단 기능은 지역 전체에 걸쳐 뼈 메타스타시스 시장의 급속한 확장에 기여하고 있습니다.
일본 뼈 Metastasis 시장 통찰력
일본 뼈 메타스타시스 시장은 국가의 노화 인구, 높은 암 전도, 기술적으로 진보 된 치료 접근에 초점을 맞추고 있습니다. 예를 들어, 일본 의료 센터는 메타 정적 병변에 대한 이미지 가이드 수술 및 소설 방사제를 사용하고 있으며 지속적인 연구는 면역 요법 조합에 초점을 맞추고 뼈를 개선했습니다. 높은 의료 지출, 정밀 의학의 초기 채택, 그리고 구조화된 palliative 배려 프로그램은 일본에 있는 시장 성장을 지원합니다.
중국 뼈 Metastasis 시장 통찰력
중국 뼈 Metastasis 시장은 2025 년 아시아 태평양에서 가장 큰 시장 수익 점유율을 차지했으며, 의료 인프라 증가, 암 우선 순위 상승, 정부는 고급 치료 촉진을 지원했습니다. 예를 들어, 도시 센터의 종양학 병원은 방사선 요법, 최소 침습 수술 및 뼈 표적 치료에 액세스 할 수 있으며 임상 연구 프로그램은 국제 기관과 협력하여 수행됩니다. 중국 oncology R&D 투자, 중급 환자 기반 확장, 의료 인식 증가 주요 요인 시장 성장.
Bone Metastasis Market의 최고 기업은 무엇입니까
Bone Metastasis 산업은 주로 잘 설립 된 회사에 의해 주도됩니다 :
·인기 카테고리(스위스)
·존슨 & 존슨(미국)
• Pfizer (미국)
• Roche (스위스)
• 바이어 (독일)
·브리스톨 마이어스 Squibb(미국)
• Astellas Pharma (일본)
·뚱 베어(프랑스)
• Sanofi (프랑스)
·엘리 릴리와 회사(미국)
• 다케다제약 (일본)
• Medtronic (미국)
• Stryker (미국)
• Kyowa Kirin (일본)
• 스펙트럼 제약 (미국)
• Incyte Corporation (미국)
• Radius 건강 (미국)
• Hologic (미국)
• Bone 치료 (벨기에)
Global Bone Metastasis Market의 최신 개발은 무엇입니까
- Zetagen Therapeutics는 ZetaMet 기술에 대한 장치 및 방사선 건강을위한 미국 FDA의 센터의 Breakthrough Device Designation을 받았습니다. 새로운 치료 접근 방식은 metastatic 뼈 병변 및 관련 조건을 타겟팅하고 뼈 대사 치료를위한 속도 개발 및 규제 검토를 목표로합니다.
- 1월 2023일, Amgen은 미국 FDA는 모유 암 환자의 뼈 대사를 타겟팅하는 혁신적인 치료 승인, 제한된 늦은 단계 치료와 환자 인구의 치료 옵션을 확장하고 뼈 대사 종양학의 리더십 강화
- 3월 2024일, Sandoz는 미국 FDA가 Wyost (denosumab‐bbdz)를 승인하여 골격 관련 사건을 방지하기 위해 미국 FDA 승인 된 Wyost (denosumab‐bbdz)가 여러 골관절과 단단한 종양의 뼈 대사를 가진 환자에서 골관절 관련 사건을 방지하기 위해 공개되었습니다.
- 2025년 3월, 미국 FDA는 Stoboclo와 Osenvelt (denosumab‐bmwo)를 승인했습니다 - biosimilars는 RANKL-targeting denosumab을 언급합니다 — 뼈 대사를 가진 환자에 있는 골격 관련 사건의 예방을 포함하여 참조 제품에 의해 덮는 모든 표시를 위해, 증가 처리 접근 및 선택권
- Novartis는 3월 2025일, Novartis는 Progenics Pharmaceuticals와 전략적 협력을 발표하여 PSMA-targeted radiopharmaceutical therapies를 공동 개발 및 상용화하여 뼈 지배적 인 대사에 의해 특징으로하는 암 치료법, 대사성 질병 관리에 대한 광범위한 치료법
- 6 월 2025에서 공동 작업은 Ipca Laboratories와 Roche 파트너를 포함한 주요 선수 사이에서 확장되었으며 방사성의약품 및 동반자 진단의 개발 및 공급을 가속화하기 위해 뼈 메타세스를 대상으로하며, 특히 신흥 시장에서의 액세스를 확장하는 것을 목표로
- 6월 2025일, 골 메타스타시스 파이프라인의 임상 개발은 단계 Ib/IIa 멀티센터 평가판으로 증가했습니다. Shenyang Sunshine Pharmaceutical Co. Ltd. evaluating SSS40 환자에서 온건한 뼈 대사성 암 통증, 활성 치료 혁신을 반영
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











