



Global Consumer Credit Market Segmentation, By Type (R 진화 신용 및 비 진화 신용), 서비스 유형 (신용 서비스 및 소프트웨어 및 IT 지원 서비스), 공급자 (은행, 금융 회사, 신용 조합 및 Fintech 회사), 최종 사용자 (신용 직원 및 비즈니스 소유자)- 산업 동향 및 예측 2033
소비자 신용 시장 규모와 성장률은 무엇입니까
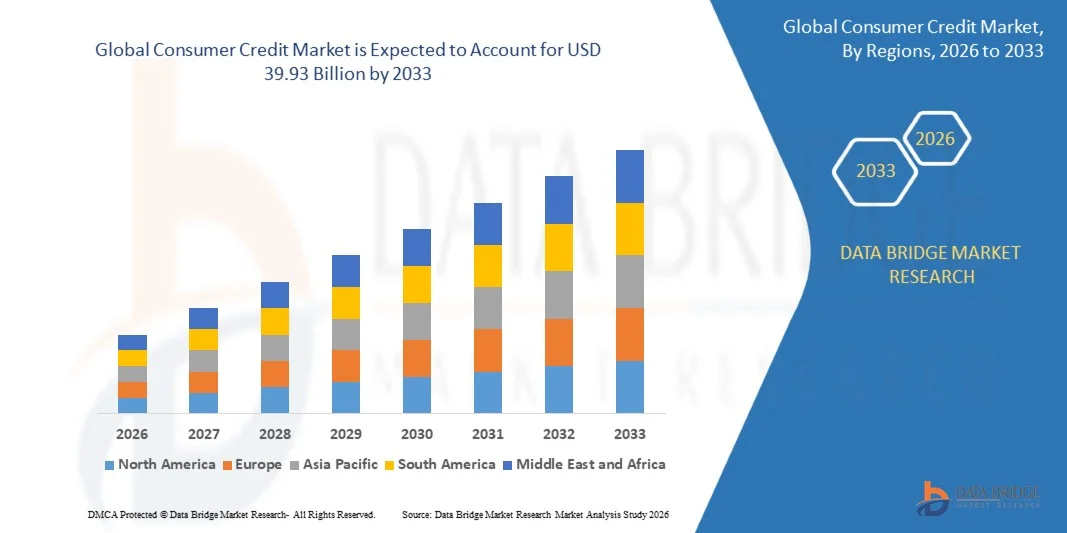
- Data Bridge Market Research 분석에 따르면 소비자 신용 시장은 가치있었습니다.50억 달러프로젝트50억 달러 2033, 성장하는2026년부터 2033년까지 13.50%의 CAGR.
- 시장은 소비자 지출, 디지털 금융 서비스에 대한 액세스 확장, 신용 카드 및 설치 기반 구매의 채택 증가, 및 은행, 핀테크 회사 및 기타 금융 기관을 통해 유연한 대출 제품의 성장 가용성에 의해 구동되는 일관된 성장 경험.
- 은행 및 지불의 증가 디지털화, 구매-지금-pay-later 서비스의 급속한 채택과 결합, 대안 대출 플랫폼, 및 AI 중심 신용 평가, 더 빠르고 편리한 채널을 통해 신용에 액세스 할 수 있도록 격려 소비자입니다. 디지털 대출 및 더 넓은 금융 포함은 개발 및 신흥 시장 전반에 걸쳐 개인 대출, 회전 신용 및 기타 금융 제품에 대한 소비자 액세스를 확장하는 것입니다.
시장 크기 & Forecast
- 글로벌 시장 가치 (2025) : USD 14.50 억
- 예상 시장 가치 (2033) : USD 39.93 억
- 캐스트 CAGR (2026–2033): 13.50%
- 2025년에 지도하는 지역: 북아메리카
- 가장 빠른 성장 지역: Asia Pacific
소비자 신용 시장의 주요 테이크아웃은 무엇입니까
- 북미는 2025 년 35.0%의 가장 큰 매출 점유율을 가진 소비자 신용 시장을 지배하고, 성숙한 금융 인프라, 높은 신용 카드 침투, 강한 소비자 지출 및 설립 대출 기관에 의해 지원.
- 아시아 태평양은 2026년부터 2033년까지 12.15%의 CAGR에서 가장 빠르게 성장하는 지역이 될 것으로 예상되며, 금융 포함, 스마트 폰 침투, 디지털 지갑 및 임베디드 크레딧의 급속한 채택, 신흥 경제를 통해 소비자 대출 확대
- 비 진화 신용 세그먼트는 개인 대출, 자동 대출, 교육 대출 및 기타 설치 기반 금융 제품의 광범위한 사용에 의해 구동 2025에서 60.0%의 점유율을 가진 시장을 주도했다.
- 급변하는 신용은 가장 빠르게 성장하는 유형이며, 신용 카드의 채택, 신용의 유연한 라인 및 디지털 지불 링크 대여 솔루션의 큰 파도를 반영하는 8.0%의 CAGR를 등록하는 것으로 예상됩니다.
- 신용 서비스 부문은 소비자 대출, 신용 카드 서비스, 개인 대출 및 기타 금융 솔루션을위한 광범위한 수요에 의해 주도 2025 %의 매출 점유율을 가진 서비스 유형 범주를 지배했습니다.
- 은행 및 금융 회사는 2025 년 시장 점유율의 71.6%를 차지하고 광범위한 고객 기반을 선호하며, 대출 인프라, 강력한 자본 가용성 및 다양한 소비자 신용 포트폴리오를 설립했습니다.
- fintech 기업 세그먼트는 급속한 디지털화, 대안 신용 득점, 자동화한 underwriting 및 이동할 수 있는 첫번째 대출 플랫폼에 의해 몬 10.1%의 CAGR와 더불어 가장 빠른 성장 공급자 종류입니다.
보고서 범위 및 소비자 신용 시장 세그먼트
|
관련 기사 |
소비자 신용 키 시장 통찰력 |
|
Segments 적용 |
|
|
국가 덮음 |
북아메리카
·
아시아 태평양
중동 및 아프리카
대한민국
|
|
핵심 시장 선수 |
|
|
시장 기회 |
|
|
Value 추가 데이터 Infosets |
시장 가치, 성장률, 시장 세그먼트, 지리적 적용, 시장 플레이어 및 시장 시나리오와 같은 시장 통찰력 외에도 데이터 브리지 시장 연구 팀은 심층적 인 전문가 분석, 수입 / 수출 분석, 가격 분석, 생산 소비 분석 및 pestle 분석이 포함됩니다. |
소비자 신용 시장의 주요 추세는 무엇입니까
- 소비자 대출은 점점 디지털 최초의 신용 원고 및 AI 기반 파생를 채택하여 승인, 개인화, 처리 비용을 절감하고, 제한된 전통적인 신용 역사로 대출자에게 액세스 할 수 있습니다.
- 예를 들어, 11 월 2025에서 True Balance는 SMS, 은행 성명 및 행동 신호를 포함하여 90,000 개 이상의 대체 데이터 소스를 분석하는 AI 기반 신용 플랫폼을 발표하여 대체 크레딧 득점 및 금융 포함을 지원합니다.
- 은행 거래, 유틸리티 지불, 모바일 활동 및 전자 상거래 거래의 대안 데이터는 기존 국기 기반 정보를 넘어 차용자를 평가하기 위해 신용 점수 모델로 통합됩니다.
- 지금 구매, 지불 나중에 (BNPL) 및 임베디드 크레딧은 소비자가 점점 더 유연하고 포인트 판매 금융 직접 전자 상거래, 지불 및 디지털 지갑 플랫폼에 통합을 선호하는 것으로 확장됩니다.
- 예를 들어, 6 월 2026에서 연방 예비량은 BNPL 제공 업체가 소비자 신용 제품에서 거의 10 억 달러를 시작했으며, 지불 인 - 4 제품 회계는 약 절반의 발행량으로 유연 디지털 크레딧의 성장 중요성을 민주화했습니다.
- Lenders는 점점 인공 지능, 대안 데이터, 개방 은행, 그리고 임베디드 금융, 디지털화는 소비자 신용에 대한 정의 추세를 유지 할 것으로 예상되며, 더 강한 책임감과 소비자 보호 프레임 워크를 필요로하는 동안 편리하고 확장 된 액세스를 개선합니다.
소비자 신용 시장의 주요 드라이버는 무엇입니까
- 소비자 지출 상승, 금융 포함 증가, 디지털 지불 확대, 개인 금융에 대한 수요 증가는 개발 및 신흥 경제에 걸쳐 소비자 신용에 대한 수요 크게 증가.
- 예를 들어, 5 월 2026에서, 인도의 금융부는 개인 대출이 FY2025–26에서 16.2% 증가했다고보고, 전년도 11.7%에서 가속, 차량, 금 백업 및 주택 관련 신용에 대한 강한 수요에 의해 지원.
- 스마트 폰, 디지털 뱅킹, fintech 플랫폼의 급속한 확장 및 자동화 된 신용 평가는 전통적인 뱅킹 채널에 대한 액세스를 제한 할 수있는 더 빠른 승인과 도달 소비자를 제공하기 위해 대출을 가능하게합니다.
- BNPL 및 기타 유연한 금융 제품의 채택은 소비자가 구매 중 직접 결제 및 액세스 금융을 확산 할 수 있도록함으로써 소비자 신용 수요를 더욱 강화하고 있습니다.
- 예를 들어, 1 월 2025에서, CFPB는 미국 신용 레코드가 2022에서 BNPL을 사용했지만 BNPL 차용자의 세 개 이상의 사본이 여러 동시 BNPL 대출을 개최했다고보고했습니다.
- 소비자 지출, 디지털 금융 인프라, fintech 채택 및 유연한 금융 옵션이 지속적으로 확장되고, 이러한 요인은 소비자 신용 수요를 지속하고 새로운 개발 된 시장에서 더 넓은 신용 침투를 지원할 것으로 예상됩니다.
어떤 요인은 소비자 신용 시장의 성장을 촉구하고 있습니까
- Rising 차입자 침입, 더 높은 상환 부담, 그리고 증가 신용 delinquencies 약화 상환 능력과 자극 표준을 강화 하기 위해 encouraging lenders에 의해 소비자 신용 성장 제약 수 있습니다.
- 예를 들어, 8 월 2024에서, CFPB는 미국 신용 카드 delinquency 비율이 2019 수준 이상 상승했다는 것을보고, 소비자 중 가장 날카로운 증가 30–49, 소비자가 소비자 신용을 확장에 대해 더 많은주의를 기울일 수있는 상환 압력을 나타내는.
- 급속한 BNPL 채택은 또한 소비자가 약한 신용 단면도 및 한정된 재정적인 수용량을 가진 차용기 중 다수 대출을 동시에 붙들 때 상환과 과감한 위험을 증가할 수 있습니다.
- 규제 요구 사항, 책임 대출 의무, 사기 위험, 그리고 대안 데이터 개인 정보의 주변 우려는 더 증가 준수 비용 및 디지털 소비자 인증 제품의 확장을 준수 할 수 있습니다.
- 예를 들어, 1 월 2025에서 CFPB는 BNPL 차입자의 약 63%가 여러 개의 동시 대출을 시작했으며, 33%는 여러 BNPL 대출 기관에서 빌린 반면, 유연한 디지털 신용 확장으로 소비자의 위험과 상환 스트레스를 강조합니다.
- 가정 부채 압력으로, 부채 위험, 대출 쌓기, 사기 우려, 그리고 규제 scrutiny는 대출, 더 강한 underwriting, 투명 가격, 책임 대출, 그리고 효과적인 신용 사기 관리 지속 가능한 소비자 신용 시장 성장에 필수적인 유지.
소비자 신용 시장은 어떻게 Segmented
소비자 신용 시장은 유형, 서비스 유형, 공급자 및 최종 사용자의 기초에 세분화됩니다.
- 이름 *
유형의 기초에 소비자 신용 시장은 진화 신용 및 비 진화 신용으로 구분됩니다. 비 진화 신용 세그먼트는 2025 년 추정 된 60.0% 주식으로 시장을 지배, 개인 대출, 자동 대출, 교육 대출 및 기타 설치 기반 금융 제품의 광범위한 사용에 빚지고. 비 진화 크레딧은 예측 가능한 상환 일정 및 고정 차용 조건을 제공하여 큰 구매 및 계획 지출을 재정립하는 데 적합합니다. 은행 및 금융 기관 광대하게 구조 상환 및 맑음 신용 위험 평가를 제공하기 때문에 설치 기반 제품을 제공합니다. 차량 금융, 교육, 가정 관련 비용에 대한 소비자 수요 증가, 개인 대출은이 신용 유형에 대한 수요를 지원한다.
회귀 신용 세그먼트는 예측 기간 동안 8.0%의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 신용 카드의 채택, 신용 카드의 유연한 라인, 디지털 지불 링크 대여 솔루션의 증가로 구동됩니다. R 진화 신용은 소비자가 모든 상환 후 새로운 대출을 신청하지 않고 반복적으로 액세스 가능한 신용을 허용합니다. 전자상거래 활동과 디지털 결제가 상승하는 신용 사용의 편의와 빈도가 증가합니다. 금융 기관은 또한 보상, 개인화 된 신용 제품을 소개하고 소비자의 채택을 격려하기 위해 유연한 상환 옵션입니다. 모바일 뱅킹 및 디지털 지갑과 신용 시설을 통합하는 것은 접근성이 더 향상됩니다. 임베디드 신용 및 유연한 지불 옵션의 확장은 회전 대출에 대한 추가 요구 사항을 만듭니다.
- 서비스 유형
서비스 유형에 따라 소비자 신용 시장은 신용 서비스와 소프트웨어 및 IT 지원 서비스로 구분됩니다. 신용 서비스 세그먼트는 소비자 대출, 신용 카드 서비스, 개인 대출 및 기타 금융 솔루션에 대한 광범위한 수요에 의해 지원되는 2025에서 추정된 56.0%의 점유율을 가진 시장을 지배했습니다. 신용 서비스는 구매, 비상업, 교육, 자동차 및 기타 지출을 위해 금융을 얻기 위해 개인을 가능하게함으로써 소비자 신용 생태계의 핵심을 형성합니다. 은행, 금융 회사 및 fintech lenders는 지속적으로 그들의 소비자 신용 포트폴리오를 확장하여 대출 수요를 캡처합니다. 금융 포함의 증가는 더 많은 개인을 공식적인 신용 시스템에 가져다. 디지털 응용 프로그램 및 승인 과정은 또한 신용 서비스를 빠르고 액세스 할 수 있습니다.
소프트웨어 및 IT 지원 서비스 세그먼트는 예측 기간 동안 13.5%의 CAGR에서 가장 빠른 성장을 목격할 것으로 예상되며, 신용 원산지의 디지털화 증가, 파생, 서비스 및 위험 관리. 대출은 고급 소프트웨어에 투자하여 신용 득점, 사기 탐지, 대출 처리 및 고객 onboarding을 자동화합니다. 인공 지능과 기계 학습은 점점 더 많은 양의 소비자 데이터를 분석하기 위해 대출 플랫폼으로 통합됩니다. 클라우드 기반 인프라는 금융 기관이 디지털 대출 운영을 확장하고 기술 배포 복잡성을 감소시킵니다. 실시간 분석 및 자동화된 의사결정은 또한 신용 승인의 속도와 정확성을 향상시킵니다. 규제 요구 사항은 기술 기반 준수 및 위험 관리를 강화하기 위해 lenders를 격려하고 있습니다.
- 회사 소개
공급자의 기초에, 소비자 신용 시장은 은행, 금융 회사, 신용 조합 및 fintech 회사로 분할됩니다. 은행 및 금융 회사 세그먼트는 광범위한 고객 기반에 의해 지원되는 2025에서 추정된 71.6%의 점유율을 가진 시장을 지배하고, 설치된 대출 인프라, 강력한 자본 가용성 및 다양한 소비자 신용 포트폴리오를 다룹니다. 은행 및 금융 회사는 신용 카드, 개인 대출, 자동 대출 및 신용 라인 등 다양한 제품을 제공합니다. 소비자와 그들의 설립 된 관계는 신용 평가 및 개인화 된 제안에 대한 기존의 금융 정보를 사용할 수 있습니다. 규제 프레임 워크 및 설치 위험 관리 시스템 또한 전통적인 대출에 소비자의 신뢰를 강화. Digital Banking의 증가 채택은 모바일 및 온라인 채널을 통해 소비자 크레딧을 제공 할 수 있습니다.
fintech 회사 세그먼트는 예측 기간 동안 10.1 %의 CAGR에서 가장 빠른 성장을 등록하기 위해 계획되어 급속한 디지털화, 대체 신용 득점, 자동화 된 밑창 및 모바일 첫 번째 대출 플랫폼에 의해 구동됩니다. Fintech lenders는 인공 지능, 기계 학습 및 대안 소비자 데이터를 사용하여 빠른 대출 결정을 제공 할 수 있습니다. 디지털 첫 번째 모델은 물리적 지점의 의존도를 줄이고 소비자의 애플리케이션 프로세스를 단순화합니다. Fintech 회사는 또한 기존의 신용 역사와 함께 젊은 소비자와 개인의 신용에 대한 액세스를 확장하고 있습니다. 임베디드 랜딩 및 바이어-pay-later 솔루션은 전자상거래 및 디지털 결제 생태계 전반에 걸쳐 핀테크 제공업체의 추가 기회를 창출하고 있습니다. fintech 기업과 전통적인 금융 기관 간의 파트너십은 배포 및 펀딩 기능을 확장하고 있습니다.
- 최종 사용자
최종 사용자 기준으로 소비자 신용 시장은 급여받는 직원 및 비즈니스 소유자로 구분됩니다. 세련 된 직원 세그먼트는 65.0%의 시장 점유율을 가진 2025 년에 시장을 지배하고, 차용자의 상환 수용량과 creditworthiness를 개량하는 안정되어 있는 소득 시내에 의해 지원했습니다. 샐러드 소비자는 일반적으로 개인 대출, 신용 카드, 자동 대출 및 기타 금융 제품을 사용하여 가구 및 라이프 스타일 관련 지출을 충족합니다. 일반 소득은 또한 재정 기관은 급여 및 고용 기록을 통해 더 쉽게 상환 능력을 평가 할 수 있습니다. 디지털 뱅킹 및 payroll-linked 금융 서비스에 대한 액세스가 급여받는 근로자에게 더 많은 신용 가용성을 개선합니다. 자동차, 교육, 주택 관련 비용, 여행 및 소비자 물품에 대한 소비자 지출 증가는이 그룹 내에서의 대출 수요 지원
비즈니스 소유자 세그먼트는 예측 기간 동안 평균 8.0%의 CAGR에서 가장 빠른 성장을 목격 할 것으로 예상됩니다. 기업가 및 자기 매출 소비자 중 유연한 금융에 대한 수요 증가. 비즈니스 소유자는 소비자 신용 제품을 사용하여 개인 유동성, 가구 지출 및 비즈니스 관련 현금 흐름 요구에 따라 단기 금융 요구 사항을 관리 할 수 있습니다. 디지털 대출의 확장은 기존 은행 서비스에 대한 제한된 액세스가있을 수있는 기업가를위한 금융에 대한 액세스를 개선하고 있습니다. 거래 내역 및 디지털 금융 데이터를 사용하여 대체 신용 평가는 또한 대출자가 대출을 평가하는 데 도움이됩니다. 기업가 성장과 중소기업의 확장은 유연한 금융 솔루션을 필요로하는 소비자의 수를 늘리고 있습니다. Fintech 플랫폼은 사용자 정의 대출 제품 및 더 빠른 디지털 승인을 도입하여이 고객 그룹을 제공합니다.
어떤 지역은 소비자 신용 시장의 가장 큰 주식을 보유
- 북미는 2025 년 35.0%의 가장 큰 매출 점유율을 가진 소비자 신용 시장을 지배하고, 성숙한 금융 인프라, 높은 신용 카드 침투, 강한 소비자 지출 및 설립 대출 기관에 의해 지원.
- 이 지역은 디지털 대출 플랫폼, 유연한 신용 제품 및 BNPL 서비스의 광범위한 채택과 신용 점수 및 대출 기술에 대한 지속적인 혁신과 함께 혜택을 누릴 수 있습니다. 은행, fintech 회사 및 기타 금융 기관의 강력한 참여는 글로벌 소비자 신용 시장에서 북미의 리더십을 강화하는 것입니다.
미국 소비자 신용 시장 통찰력
미국 소비자 신용 시장은 소비자 지출, 광범위한 신용 카드 사용, 디지털 대출 플랫폼의 채택 증가로 인해 강력한 성장을 목격하고 있습니다. 국가 성숙한 은행 생태계, 개인 대출의 가용성과 함께, BNPL 서비스, 그리고 다른 유연한 신용 제품은 다양 한 소비자 세그먼트에 걸쳐 수요를 운전. 또한 AI-powered 신용 평가, 대안 데이터 및 디지털 파생 기술의 통합을 증가시키고 소비자 금융에 대한 빠른 신용 결정과 확장 액세스를 지원합니다.
Asia-Pacific 소비자 신용 시장 통찰력
아시아 태평양 소비자 신용 시장은 금융 포함, 디지털 지불 생태계를 확장하고, 중국, 인도 및 일본과 같은 국가에서 모바일 기반 대출의 채택을 확대함으로써 급속한 성장을 목격 할 것으로 예상됩니다. 개인 대출, 신용 카드, BNPL 서비스에 대한 수요 증가, 다른 디지털 신용 제품은 지역 시장 확장을 지원하고있다. 또한, fintech 플랫폼의 증가 사용, 대안 신용 득점, 디지털 은행 서비스는 지역에 걸쳐 금융 및 가속 소비자 신용 채택에 대한 액세스를 개선하고 있습니다.
일본 소비자 신용 시장 통찰력
일본 소비자 신용 시장은 디지털 금융 서비스의 도입으로 인해 일관된 성장을 목격하고 현금 결제 시스템을 확장하고 편리한 소비자 금융 솔루션을 위해 수요를 늘리고 있습니다. 은행, fintech 회사 및 기타 금융 기관은 점점 디지털 대출 플랫폼 및 고급 신용 평가 기술을 채택하여 고객 액세스 및 대출 효율성을 향상시킵니다. 또한, 모바일 결제, 온라인 뱅킹, 데이터 중심의 신용평가의 통합은 일본 소비자 신용시장의 발전에 기여하고 있습니다.
China 소비자 신용 시장 통찰력
중국 소비자 신용 시장은 빠르게 성장하고 있으며 디지털 금융 서비스를 확장하고 소비자 지출을 높이고 온라인 대출 플랫폼의 채택을 증가시킵니다. 모바일 결제, 디지털 지갑 및 소매 및 전자 상거래 애플리케이션의 fintech 기반 크레딧 솔루션의 성장은 크게 시장 수요를 높일 수 있습니다. 또한, 인공 지능의 통합 증가, 대안 데이터, 자동화 신용 평가는 대출 효율 향상 및 소비자 금융에 대한 액세스 확장, 전세계 소비자 신용에 대한 주요 성장 시장 중 하나로 중국을 위치.
U.K. 소비자 신용 시장 통찰력
미국 소비자 신용 시장은 디지털 은행, 신용 카드, 개인 대출 및 유연한 지불 솔루션의 채택으로 지원하는 꾸준한 성장을 경험하고 있습니다. fintech 인프라에 투자를 증가시키고 편리하고 디지털 접근 가능한 금융 수요가 시장 성장에 기여하고 있습니다. 또한 AI 기반 신용 평가, 자동화 된 파생 및 개방 은행 기술은 미국 소비자 신용 업계의 핵심 혁신 허브로서 미국에 본사를 둔 효율 및 고객 액세스를 개선하고 있습니다.
독일 소비자 신용 시장 통찰력
독일 소비자 신용 시장은 국가의 잘 개발 된 은행 인프라로 인해 꾸준히 확장하고 디지털 금융 서비스의 채택을 증가하고 유연한 소비자 금융 솔루션에 대한 수요를 증가시킵니다. Bank, fintech 기업 및 금융 서비스 제공 업체는 디지털 대출 플랫폼, 자동화 신용 평가 및 데이터 중심 기술을 사용하여 대출 프로세스 및 고객 경험을 개선합니다. 디지털 결제의 지속적인 발전, 은행 개방, AI-enabled 신용 평가, 안전한 금융 서비스에 강한 강조와 함께, 독일에서 더 운전 시장 성장.
소비자 신용 시장의 최고 기업은 무엇입니까
소비자 신용 산업은 주로 잘 설립 된 회사에 의해 주도된다 :
- JPMorgan Chase & 공동. (미국)
- 미국 기업은행(미국)
- 회사 소개(미국)
- Wells Fargo 및 회사(미국)
- 캐피탈 서비스, LLC(미국)
- 미국 익스프레스 회사 (미국)
- 미국 은행 (미국)
- PNC 금융 서비스 그룹, Inc. (미국)
- Truist Financial Corporation (미국)
- 동기화 금융 (미국)
- Ally Financial Inc. (미국)
- SoFi Technologies, Inc. (미국)
- (주) Affirm Holdings (미국)
- PayPal Holdings, Inc. (미국)
- LendingClub (미국)
- OneMain Holdings, Inc. (미국)
- Barclays (미국)
- HSBC 보유 plc (미국)
- Lloyds 은행 그룹 plc (미국)
- Klarna 은행 AB (스웨덴)
Consumer Credit Market의 최신 개발은 무엇입니까
- 9 월 2025에서 CRED는 IndusInd Bank와 RuPay와 파트너십을 맺은 새로운 공동 브랜드 신용 카드 출시를 발표했습니다. 프리미엄 18-carat gold-plated card를 포함하여 사용자를 선택하십시오. 발사는 설치된 은행과 카드 네트워크를 가진 fintech 플랫폼의 성장 통합을 설명하여 차별화된 소비자 신용 제품을 개발합니다.
- 6 월 2025에서 시민 금융 그룹은 다른 지출 및 재정적 요구에 따라 고객에게 더 큰 선택을 제공하기 위해 설계된 마스터 카드 신용 카드의 새로운 제품군을 출시했습니다. 새로운 포트폴리오는 단순성, 금융 안정성, 고객 중심의 보상, 시민의 소비자 신용 카드 제공 강화 및 기존의 진화 신용 제품에 대한 지속적인 혁신을 주도하는 데 중점을 두었습니다.
- 8 월 2025에서 Maharashtra의 은행은 SBI 카드와 협력하여 차별화 된 보상과 쇼핑 혜택을 고객에게 제공하기 위해 설계된 세 가지 변형을 비교하여 새로운 공동 브랜드 신용 카드 포트폴리오를 출시했습니다. 이 발사는 은행의 소비자 신용 카드 제안을 확장하고 다수 고객 세그먼트의 맞은 신용 제품의 가용성을 강화합니다.
- Apple은 Apple Pay를 Klarna를 지금 구매로 추가하여 확장했습니다. Pay Later 옵션을 사용하면 4개의 유가없는 설치로 구매를 분할할 수 있습니다. 개발은 Apple Pay에 대한 Affirm의 추가와 주요 디지털 결제 생태계를 통해 BNPL 기반 소비자 금융에 대한 액세스를 확장했습니다.
- 6월 2022일, Gap Inc.는 Barclays와 Mastercard와 Gap Inc.의 일원으로 새로운 신용 카드 프로그램을 시작했습니다. 보상 프로그램. 이 프로그램은 소매업체의 충성도 생태계에 연결된 새로운 소비자 신용 카드 혜택을 도입했으며, 회원이 선택한 원인에 대한 보상 포인트를 기부할 수 있도록 소셜 임팩트 구성 요소를 포함했습니다.
SKU-
세계 최초의 시장 정보 클라우드 보고서에 온라인으로 접속하세요

- 대화형 데이터 분석 대시보드
- 높은 성장 잠재력 기회를 위한 회사 분석 대시보드
- 사용자 정의 및 질의를 위한 리서치 분석가 액세스
- 대화형 대시보드를 통한 경쟁자 분석
- 최신 뉴스, 업데이트 및 추세 분석
- 포괄적인 경쟁자 추적을 위한 벤치마크 분석의 힘 활용
연구 방법론
데이터 수집 및 기준 연도 분석은 대규모 샘플 크기의 데이터 수집 모듈을 사용하여 수행됩니다. 이 단계에는 다양한 소스와 전략을 통해 시장 정보 또는 관련 데이터를 얻는 것이 포함됩니다. 여기에는 과거에 수집한 모든 데이터를 미리 검토하고 계획하는 것이 포함됩니다. 또한 다양한 정보 소스에서 발견되는 정보 불일치를 검토하는 것도 포함됩니다. 시장 데이터는 시장 통계 및 일관된 모델을 사용하여 분석하고 추정합니다. 또한 시장 점유율 분석 및 주요 추세 분석은 시장 보고서의 주요 성공 요인입니다. 자세한 내용은 분석가에게 전화를 요청하거나 문의 사항을 드롭하세요.
DBMR 연구팀에서 사용하는 주요 연구 방법론은 데이터 마이닝, 시장에 대한 데이터 변수의 영향 분석 및 주요(산업 전문가) 검증을 포함하는 데이터 삼각 측량입니다. 데이터 모델에는 공급업체 포지셔닝 그리드, 시장 타임라인 분석, 시장 개요 및 가이드, 회사 포지셔닝 그리드, 특허 분석, 가격 분석, 회사 시장 점유율 분석, 측정 기준, 글로벌 대 지역 및 공급업체 점유율 분석이 포함됩니다. 연구 방법론에 대해 자세히 알아보려면 문의를 통해 업계 전문가에게 문의하세요.
사용자 정의 가능
Data Bridge Market Research는 고급 형성 연구 분야의 선두 주자입니다. 저희는 기존 및 신규 고객에게 목표에 맞는 데이터와 분석을 제공하는 데 자부심을 느낍니다. 보고서는 추가 국가에 대한 시장 이해(국가 목록 요청), 임상 시험 결과 데이터, 문헌 검토, 재생 시장 및 제품 기반 분석을 포함하도록 사용자 정의할 수 있습니다. 기술 기반 분석에서 시장 포트폴리오 전략에 이르기까지 타겟 경쟁업체의 시장 분석을 분석할 수 있습니다. 귀하가 원하는 형식과 데이터 스타일로 필요한 만큼 많은 경쟁자를 추가할 수 있습니다. 저희 분석가 팀은 또한 원시 엑셀 파일 피벗 테이블(팩트북)로 데이터를 제공하거나 보고서에서 사용 가능한 데이터 세트에서 프레젠테이션을 만드는 데 도움을 줄 수 있습니다.











